
Größe und Marktanteil des japanischen Telekommunikations-MNO-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
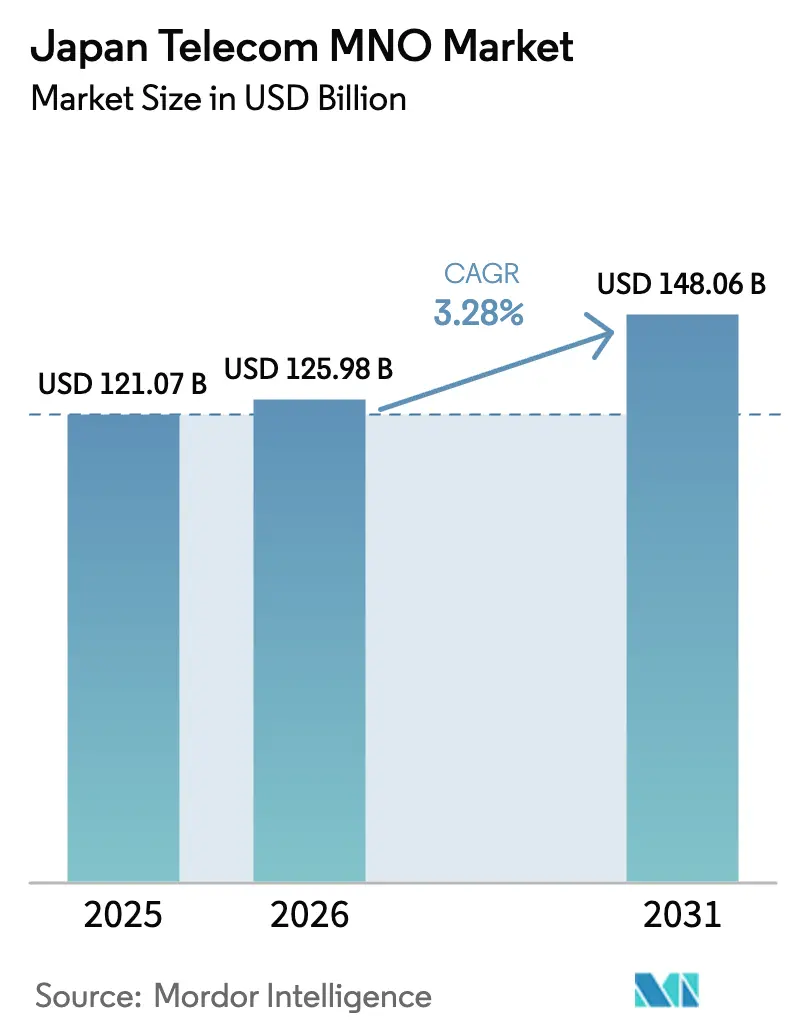
| Marktgröße im Basisjahr (2025) | 121.07 Milliarden US-Dollar |
| Marktgröße (2026) | 125.98 Milliarden US-Dollar |
| Marktgröße (2031) | 148.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.28 % |
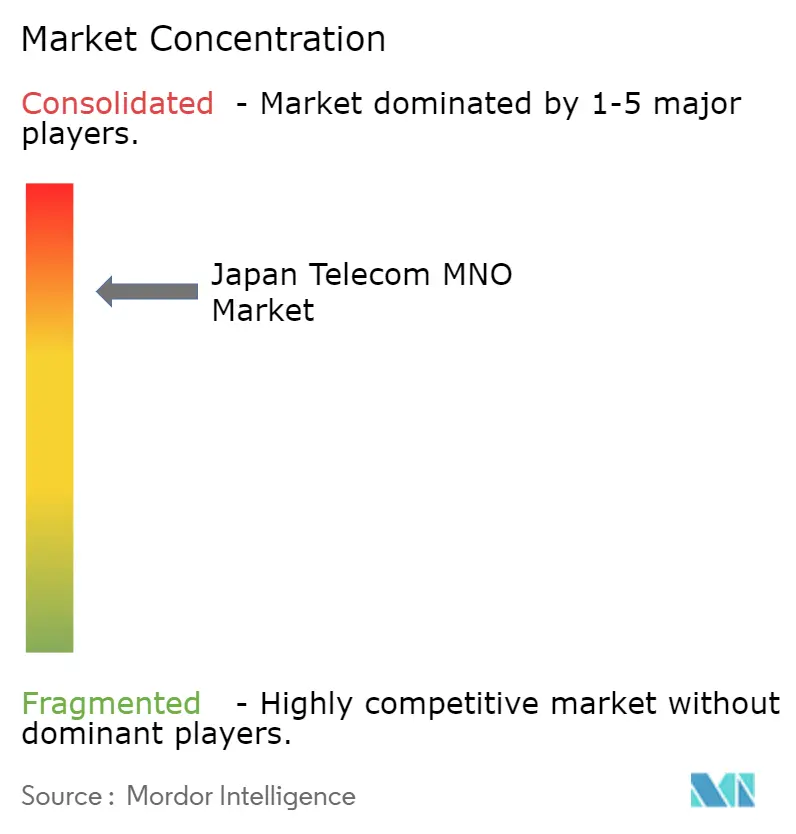
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Telekommunikations-MNO-Marktes von Mordor Intelligence
Die Größe des japanischen Telekommunikations-MNO-Marktes wird für 2026 auf 125,98 Milliarden USD prognostiziert und soll bis 2031 einen Wert von 148,06 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 3,28 % von 2026 bis 2031 entspricht. Die Teilnehmerdurchdringung übersteigt bereits 150 %, sodass das Umsatzwachstum von der Monetarisierung eigenständiger 5G-Netze, Festnetz-Mobilfunk-Konvergenzbündeln und IoT-Anwendungsfällen für Unternehmen abhängt. Die Betreiber beeilen sich, 3,7-GHz- und 4,5-GHz-Makrozellen zu verdichten und den Spitzenverkehr auf Heim-WLAN und Glasfaser-Backhaul auszulagern – eine Strategie, die den durchschnittlichen Umsatz pro Nutzer (ARPU) trotz anhaltenden Preiswettbewerbs stabil hält. Neue Einnahmequellen entstehen durch Netzwerk-Anwendungsprogrammierschnittstellen (APIs), die es Unternehmen ermöglichen, auf Abruf garantierte Qualität, Standortverifizierung und Geräteidentitätsdienste zu nutzen. Gleichzeitig verbessern Satelliten-Mobilfunk-Hybride die Abdeckung in Japans unwegsamem Gelände, und Upgrades des All-Photonik-Backbone senken die Energiekosten pro Bit und schützen die Rentabilität gegen den steigenden Datenverkehr.
Wichtigste Erkenntnisse des Berichts
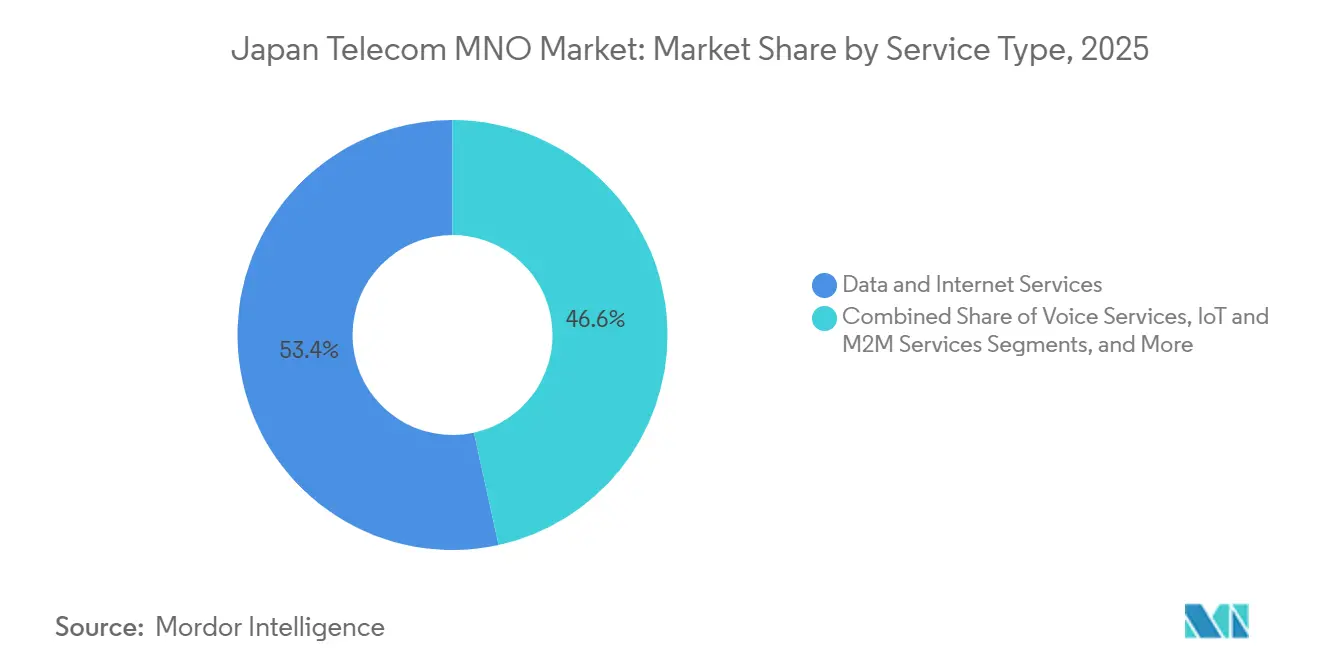
- Nach Dienstleistungstyp hielt Daten- und Internetdienste im Jahr 2025 einen Marktanteil von 53,43 % am japanischen Telekommunikations-MNO-Markt, während IoT- und M2M-Dienste bis 2031 mit einer CAGR von 3,44 % wachsen sollen.
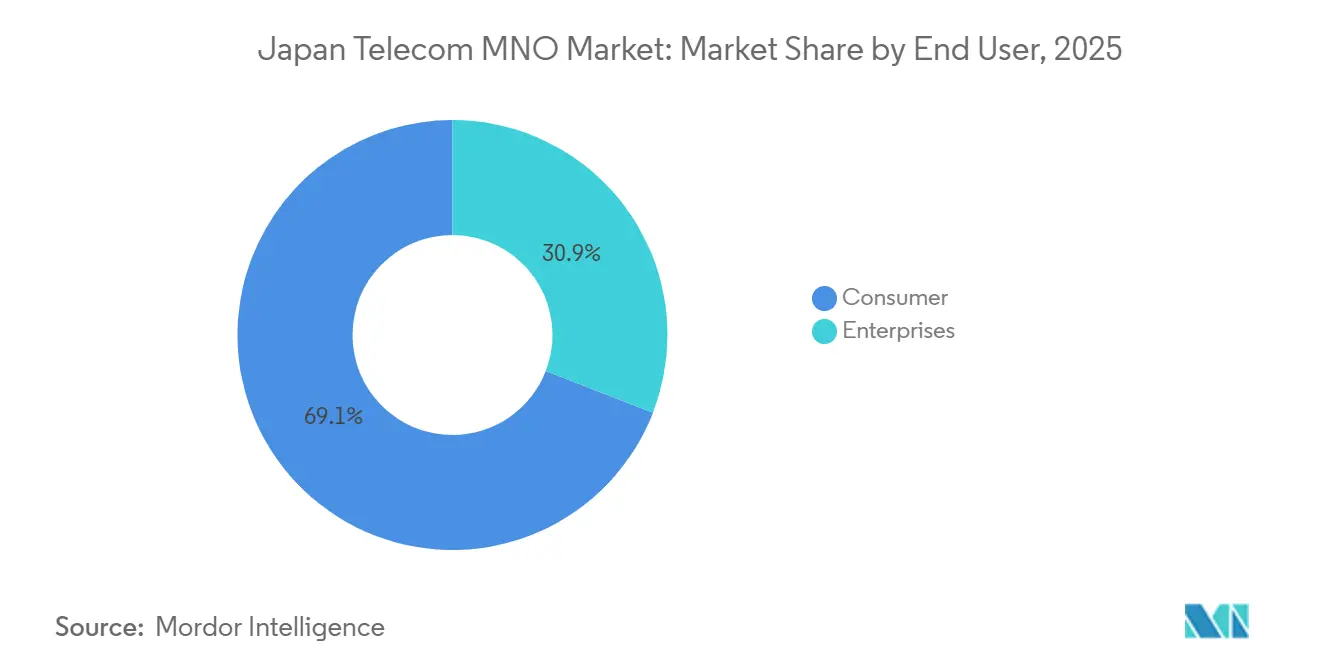
- Nach Endnutzer erzielten Verbraucherabonnenten im Jahr 2025 einen Umsatzanteil von 69,12 %; das Unternehmenssegment wächst bis 2031 mit einer CAGR von 3,59 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im japanischen Telekommunikations-MNO-Markt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau eigenständiger 5G-Netze und Monetarisierung privater Netzwerke | +0.9% | Industriekorridore Tokio, Osaka, Nagoya | Mittelfristig (2–4 Jahre) |
| Explosion des Ultra-HD-Video- und XR-Datenverkehrs | +0.7% | Städtische Zentren im ganzen Land | Kurzfristig (≤ 2 Jahre) |
| Strategie der digitalen Gartenstadt-Nation als Katalysator für regionale IoT-Nutzung | +0.5% | Regionale Smart-City-Zonen | Langfristig (≥ 4 Jahre) |
| Festnetz-Mobilfunk-Konvergenz als Treiber für Premium-Bündel-ARPU | +0.4% | Glasfaserdichte Ballungsräume | Mittelfristig (2–4 Jahre) |
| Lizenzen für Satelliten-Mobilfunk-Hybridkonnektivität erschließen ländliche Märkte | +0.3% | Abgelegene Inseln und Gebirgsregionen | Langfristig (≥ 4 Jahre) |
| Monetarisierung von Netzwerk-APIs über das GSMA Open Gateway Framework | +0.2% | Wichtige Geschäftsviertel | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau eigenständiger 5G-Netze und Monetarisierung privater Netzwerke
NTT Docomo aktivierte Anfang 2025 einen 6,6-Gbps-Downlink-Dienst durch die Bündelung von Sub-6-GHz- und Millimeterwellenbändern und demonstrierte dabei Echtzeit-8K-Video und maschinelle Sichtkontrolle. Unternehmen lizenzieren n79-Spektrumsscheiben für Robotik, Halbleiterwerkzeuge und intelligente Logistik, unterstützt durch das Registrierungsregime des Ministeriums für innere Angelegenheiten und Kommunikation (MIC), das Betreiber verpflichtet, zertifizierte leitende Telekommunikationsingenieure zu benennen – eine Struktur, die die Margen der etablierten Anbieter schützt. SoftBanks Latenzoptimierungsversuch mit Ericsson Ende 2024 erzielte eine Round-Trip-Verzögerung von unter 5 ms und stärkt eigenständige Kerne als Umsatzgeneratoren für deterministischen Industrieverkehr. Das Beyond-5G-Weißbuch des MIC aus dem Jahr 2025 prognostiziert, dass private Unternehmensnetzwerke bis 2030 15 % der gesamten mobilen Infrastrukturausgaben absorbieren werden.[1]Ministerium für innere Angelegenheiten und Kommunikation, "Statistiken zu Telekommunikationsdiensten," soumu.go.jp
Explosion des Ultra-HD-Video- und XR-Datenverkehrs
Der Festnetzverkehr stieg im Mai 2025 im Jahresvergleich um 15,3 %, während das Wachstum bei 5G-Handsets die mobile Nutzung parallel dazu steigerte. Das MIC prognostiziert, dass immersive Inhalte die Volumina bis 2030 verzehnfachen werden, was die Betreiber zwingt, Kleinstzellen zu verdichten und Edge-Computer einzusetzen. Der Zwischenbericht von NTT Docomo für das Geschäftsjahr 2025 verzeichnete ein zweistelliges Datenwachstum, wobei Premium-Unlimited-Tarife den ARPU schützten. Der Mobilitätsbericht von Ericsson Mitte 2025 nennt die Spektrumszuweisung durch künstliche Intelligenz als Schlüssel zur Bewältigung asymmetrischer Uplinks aus Live-XR-Streams.[2]Ericsson, "Mobilitätsbericht Nordostasien 2025," ericsson.com Die Bündelung von Streaming- oder Metaverse-Zugang in gestaffelte Tarife ermöglicht es Betreibern, ohne proportionale Kosten höherwertige Angebote zu verkaufen, sofern Content-Delivery-Caches in der Nähe der Nutzer platziert sind.
Strategie der digitalen Gartenstadt-Nation als Katalysator für regionale IoT-Nutzung
Der Blueprint der digitalen Gartenstadt-Nation des MIC verspricht eine 5G-Abdeckung von 99 % bis zum Geschäftsjahr 2030 und Glasfaser bis ins Haus von 99,9 % bis zum Geschäftsjahr 2027, was ländliche Telemedizin, intelligente Landwirtschaft und kommunale Sensornetzwerke unterstützt. KDDIs ConnectIN fügte bis März 2024 45,5 Millionen IoT-Leitungen hinzu, viele davon in regionalen Präfekturen mit Arbeitskräftemangel.[3]KDDI Corporation, "ConnectIN IoT-Plattform-Update," kddi.com NTT Docomos Business-SIGN-IoT, eingeführt im Dezember 2025, kombiniert LoRaWAN und Satelliten-Backhaul für Forstwirtschaft und Landwirtschaft. Mizuho Bank prognostiziert, dass der Maschine-zu-Maschine-Umsatz bis 2030 530 Milliarden JPY (3,9 Milliarden USD) übersteigen wird.[4]Mizuho Bank, "IoT-Marktausblick 2030," mizuhobank.co.jp Smart-City-Pilotprojekte des Kabinettsbüros kofinanzieren lokale Sensoren, senken das Risiko für Betreiber und beschleunigen den Übergang des japanischen Telekommunikations-MNO-Marktes hin zu B2B-IoT-Einnahmequellen.
Festnetz-Mobilfunk-Konvergenz als Treiber für Premium-Bündel-ARPU
NTTs Innovative Optical and Wireless Network (IOWN) 2.0 fusionierte 2025 Glasfaser-Backbone und Mobilfunkantennen und ermöglichte eine einheitliche Abrechnung für Gigabit-Glasfaser und 5G. NTT Docomos docomo MAX kombiniert unbegrenztes 5G, 10-Gbps-Glasfaser und Streaming für einen Haushalts-ARPU von über 10.000 JPY (67,9 USD).[5]NTT Communications, "TypeD Private 5G Service," ntt.com KDDIs Vision 2030 verkauft Banking, Strom und Unterhaltung im Querverbund und steigert den Lebenszeitwert. Gemeinsamer Backhaul senkt die Kapitalintensität und vereinfacht Betreuungssysteme, was das stagnierende Abonnentenwachstum ausgleicht. Die Einreichung von Bündelbedingungen beim MIC gewährleistet Transparenz – ein Prozess, den kleinere Herausforderer als ressourcenintensiv empfinden, was den Burggraben der etablierten Anbieter zementiert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Preiswettbewerb zwischen MNOs komprimiert Margen | -0.8% | National, am stärksten in Phnom Penh und anderen städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für ländliche Erschließung gegenüber geringer Einkommensbasis | -0.6% | Abgelegene Provinzen (Ratanakiri, Mondulkiri, Preah Vihear, Stung Treng) | Mittelfristig (2–4 Jahre) |
| Begrenzter Glasfaser-Backhaul verursacht Kapazitätsengpässe | -0.4% | Halbstädtische und ländliche Gebiete | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unsicherheit bei aktivem Sharing verzögert 5G-Kleinstzellen | -0.3% | Dicht besiedelte städtische Zonen mit Bedarf an Indoor-Mikro-Standorten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde und schrumpfende Bevölkerung begrenzt das Abonnentenwachstum
Japans Bevölkerung fiel 2025 unter 123 Millionen bei einem Medianalter von über 49 Jahren, was die organische Nachfrage nach Handsets dämpft. Die Anzahl der Mobilfunkleitungen lag bei 193 Millionen, was außerhalb des IoT kaum Spielraum lässt. Rakuten Mobiles 8,5 Millionen Nutzer Anfang 2025 sahen sich mit Abwanderung konfrontiert, da preisbewusste Kunden zu Aktionsangeboten wechselten. Betreiber passen Sprachassistenten für die Altenpflege an, doch diese generieren nur bescheidene Dateneinkünfte. Das Mobile Software Competition Act des MIC, das 2025 in Kraft trat, verbessert die Portabilität, steigert die Preissensitivität und untergräbt die Kundenbindung.
Anhaltender staatlicher Druck auf Tarife drückt den ARPU
Aufeinanderfolgende Regierungen erzwangen zwischen 2018 und 2020 Einzelhandelspreissenkungen von rund 40 %, und die jährlichen MIC-Überprüfungen halten den Abwärtsdruck aufrecht. Rakutens Plan mit 20 GB für 1.980 JPY (12,7 USD) im Mai 2025 entfachte erneut Preiskriege. Die etablierten Anbieter antworteten mit Discount-Untermarken ahamo, povo und LINEMO, die Premium-Tarife kannibalisieren. App-Store-Gebührenmandate begrenzen das Upselling von Inhaltsbündeln, sodass Betreiber auf Unternehmensscheiben und API-Einnahmen umschwenken, die von Verbraucherpreisobergrenzen abgeschirmt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Datendominanz mit IoT-Aufwärtspotenzial
Daten- und Internetdienste machten 2025 mehr als die Hälfte des Umsatzes aus, gestützt durch 92,367 Millionen 5G-Abonnements und ein zweistelliges Wachstum des Festbreitbandverkehrs. Die Marktgröße des japanischen Telekommunikations-MNO-Marktes im Bereich IoT- und M2M-Dienste soll mit einer CAGR von 3,44 % am schnellsten wachsen, angetrieben durch Flottentelematik, Industrierobotik und ländliche Smart-City-Sensoren – eine Entwicklung, die durch KDDIs ConnectIN mit 45,5 Millionen Leitungen und den Rollout von NTT Docomos Business-SIGN-IoT unterstrichen wird. Sprach- und SMS-Dienste schrumpfen weiter, da Over-the-Top-Anwendungen dominieren, während Pay-TV-Bündel den ARPU durch Premium-Content-Lizenzierung stützen.
Betreiber verpacken nun Netzwerk-APIs in Entwickler-Marktplätze – eine Initiative, die mit dem GSMA Open Gateway Framework übereinstimmt, das KDDI auf dem Mobile World Congress 2025 vorgestellt hat. Die Marktgröße des japanischen Telekommunikations-MNO-Marktes für diese APIs ist noch im Entstehen, doch globale Prognosen erreichen bis 2030 300 Milliarden USD. Die regulatorische Aufsicht über die Zusammenschaltung im Rahmen des Telekommunikationsgesetzes dämpft die Innovationsgeschwindigkeit, gewährleistet jedoch nichtdiskriminierende Großhandelspreise und balanciert Wettbewerb und Stabilität.


Nach Endnutzer: Unternehmensgeschwindigkeit übertrifft Verbraucherskala
Verbraucherleitungen liefern nach wie vor 69,12 % des Umsatzes im Jahr 2025, gestützt durch hohe Smartphone-Durchdringung und die Nutzung unbegrenzter Datentarife, wobei Opensignal in wichtigen Präfekturen eine 5G-Verfügbarkeit von über 30 % verzeichnet. Demografischer Gegenwind und regulatorische Preisobergrenzen begrenzen jedoch die weitere Expansion und drängen Betreiber zu gebündelten Glasfaser-Mobilfunk-Angeboten, die die Haushaltsbindung erhöhen, anstatt neue Handsets zu verfolgen.
Unternehmen liefern das schnellste Wachstum mit einer CAGR von 3,59 %: Private 5G-Scheiben treiben Roboterschweißen, Augmented-Reality-Wartung und autonome Fahrzeuge in Fabriken an, während AU-Starlink-Direct-Satelliten-Mobilfunk-Hybride Offshore-Plattformen und abgelegene Baustellen absichern. Der durchschnittliche Unternehmens-ARPU ist drei- bis fünfmal höher als bei Verbrauchertarifen, da Verträge Service-Level-Agreements, Edge-Computing und Cybersicherheitsprüfungen bündeln, die durch das Nationale Sicherheitsgesetz von 2024 vorgeschrieben sind. Diese Merkmale positionieren den japanischen Telekommunikations-MNO-Markt als wichtigen digitalen Infrastruktur-Backbone für das japanische Unternehmensumfeld.
Geografische Analyse
Japans dichte städtische Korridore Tokio, Osaka und Nagoya beanspruchen den Löwenanteil der Marktgröße des japanischen Telekommunikations-MNO-Marktes, dank Bevölkerungskonzentration und der Konzentration von Unternehmenszentralen. Die 5G-Bevölkerungsabdeckung erreichte bis zum Geschäftsjahr 2024 landesweit 98,4 %, doch Ballungsräume ziehen nach wie vor das meiste Kapital für Mid-Band-Refarming und Millimeterwellen-Infill an. Ausbreitungsherausforderungen in Hochhäusern in Tokio veranlassen Betreiber, Indoor-Kleinstzellen und verteilte Antennensysteme einzusetzen – ein Investitionszyklus, der die Anbietereinnahmen stützt.
Regionale Präfekturen profitieren von den Fördermitteln der digitalen Gartenstadt-Nation, die intelligente Agrarsensoren und Telemedizin-Knoten subventionieren und die IoT-Leitungsdichte erhöhen. Rakuten Mobile konzentriert ländliche Rollouts auf kostengünstiges Open-RAN-Equipment, um seine Abdeckungslücke zu schließen, doch die administrative Leitlinie des MIC zu Basisstationsverzögerungen offenbarte Compliance-Hürden, die den Fortschritt verlangsamen. Abgelegene Inseln und Gebirgsregionen sind das Testfeld für Satelliten-Mobilfunk-Hybride, wo KDDIs AU-Starlink-Direct-Dienst Low-Earth-Orbit-Links mit terrestrischem Core-Handoff integriert.
Mit Blick auf die Zukunft könnte die erste Spektrumauktion für 26-GHz- und 40-GHz-Bänder, die vor März 2026 geplant ist, die Millimeterwellen-Bestände neu gestalten und neue Nischenanbieter in Tokios Stadien und Unterhaltungsviertel einladen. Dennoch bedeuten strenge MIC-Ausbauverpflichtungen und Sicherheitsüberprüfungen im Rahmen des Lieferkettengesetzes von 2024, dass etablierte Anbieter mit soliden Bilanzen weiterhin bevorzugt sind, um ihren Marktanteil zu verteidigen. Somit tragen städtische Verdichtung, regionale IoT-Befähigung und Satelliten-Augmentierung in abgelegenen Gebieten gemeinsam zum geografisch ausgewogenen Vormarsch des japanischen Telekommunikations-MNO-Marktes bei.
Regulatorisches Umfeld
Japans Mobilfunknetzbetreiber operieren im Rahmen des Ministeriums für Innere Angelegenheiten und Kommunikation (MIC), gestützt auf das Telecommunications Business Act und das Radio Act, die den Marktzugang, die Dienstregistrierung und -meldung, die Frequenznutzung sowie die Aufsicht über Interkonnektion und fairen Wettbewerb regeln. Die MIC-Aufsicht umfasst zudem Überprüfungen der Interkonnektionsgebühren und Regelungen zu ausgewiesenen Einrichtungen, die die Ökonomie des Großhandelszugangs und das Wettbewerbsverhalten prägen, während die Betreiber ihre 5G-Standalone-Fähigkeiten ausbauen und ihre Angebote für Unternehmenskunden erweitern.
Im Jahr 2026 brachte das MIC Aktualisierungen der Vorschriften voran, die den Netzausbau und die Wettbewerbsstruktur betreffen. Im Januar 2026 überarbeitete das MIC die MVNO-bezogenen Richtlinien zur Förderung des Wettbewerbs. Im April 2026 führten Änderungen der einschlägigen Verordnungen ein Zertifizierungssystem für Unternehmen zur gemeinsamen Nutzung von Funkmasten ein und aktualisierten das Register für universelle Telekommunikationsdienste. Zusammen unterstützen diese Änderungen die Verdichtungs- und Sharing-Agenda des Marktes, indem sie geeignete Unternehmen zur gemeinsamen Nutzung von Infrastruktur formalisieren und Compliance-Berührungspunkte für Dienstanbieter und Großhandelsteilnehmer klären.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der japanischen Telekom-MNOs beginnt mit der Frequenzpolitik und Compliance unter dem MIC, geht dann über in Netzausbau und -betrieb über RAN, Transport und Core, bevor die Kommerzialisierung durch Verbraucherpläne, Fixed-Mobile-Convergence-Bundles und Unternehmenslösungen erfolgt. Etablierte Anbieter wie NTT Docomo, KDDI und SoftBank integrieren vertikal Glasfaser-Backhaul, Datenplattformen und digitale Dienste, während Anbieter-Ökosysteme Funkgeräte, Core-Software, Cloud-Infrastruktur und Optimierungstools liefern, die 5G-Standalone, Edge Computing und Automatisierung unterstützen.
Nachgelagert verschiebt sich die Monetarisierung von reiner Konnektivität hin zu Unternehmensplattformen und Ökosystemdiensten, wobei Betreiber verwaltete IoT-Konnektivität, private Netzwerkfähigkeiten und entwicklerorientierte Schnittstellen bündeln. KDDI hat Maßnahmen zur Netzeffizienz vorangetrieben, wie die Beschleunigung der 3G-Abschaltung und des 5G-Ausbaus, während NTT Docomo angrenzende Geschäftsbereiche neu organisiert hat, einschließlich der Konsolidierung von Finanzdienstleistungen unter einer eigenen Konzernstruktur (angekündigt für Juli 2026), um Vertrieb, Kundenbindung und Cross-Selling zu stärken. Infrastruktur-Sharing wird zu einer klarer definierten Schicht der Kette, da das MIC ein Zertifizierungssystem für Unternehmen zur gemeinsamen Nutzung von Funkmasten einführt und Neutral-Host- und Co-Build-Modelle mit nationalen Abdeckungszielen und Kosteneffizienzanforderungen in Einklang bringt.
Wettbewerbslandschaft
Der japanische Telekommunikations-MNO-Markt konzentriert sich stark auf drei etablierte Anbieter – NTT Docomo, KDDI und SoftBank –, die zusammen rund 97 % des Abonnentenanteils halten. NTT Docomo nutzt den Glasfaser-Fußabdruck der Muttergesellschaft NTT und die IOWN-Roadmap, um 10-Gbps-Heimbreitband, unbegrenzte mobile Daten und Over-the-Top-Video zu bündeln, den Haushalts-ARPU zu steigern und Abwanderung zu verhindern. KDDI differenziert sich durch sektorübergreifende Konvergenz und integriert Zahlungs-Apps, Energieeinzelhandel und E-Sport in sein AU-Ökosystem. SoftBank setzt auf künstliche Intelligenz im Funkressourcenmanagement über seine AI-RAN-Initiative, um Latenz zu reduzieren und die Spektraleffizienz zu steigern.
Rakuten Mobile, der einzige jüngere Marktteilnehmer, erzielte im Geschäftsjahr 2025 erstmals einen Jahresgewinn, kontrolliert aber immer noch nur 2,6 % des Marktanteils. Das Unternehmen verfolgt einen anbieterdiversen Open-RAN-Einsatz mit Fujitsu und Nokia und vermarktet den günstigsten Großdatentarif des Landes, um Wechselwillige anzulocken. Strukturelle Barrieren bestehen fort: Strenge MIC-Qualitätsdienstregeln und die Komponentenprüfung nach dem Nationalen Sicherheitsgesetz verursachen Compliance-Aufwand, den kleinere Herausforderer nur schwer absorbieren können.
Strategische Schritte in den Jahren 2025–2026 unterstreichen das Innovationsrennen. NTT Docomo erprobt direkte Satelliten-zu-Smartphone-Links, um mit KDDIs Starlink-Wiederverkäufervereinbarung gleichzuziehen. SoftBank und Nokia schlossen einen Modernisierungsvertrag für Westjapan ab, der AirScale-Antennen und KI-gesteuerte MantaRay-Orchestrierung umfasst. Der Turmteilungsspezialist JTower rollt neutrale 5G-Masten aus, die doppelte Kapitalausgaben reduzieren und mit der Regierungspolitik zur Beschleunigung der Verdichtung übereinstimmen. Alle Akteure arbeiten bei Katastrophenschutz-Betankungsübungen zusammen, was die regulatorischen Erwartungen an belastbare nationale Netzwerke widerspiegelt.
Marktführer der japanischen Telekommunikations-MNO-Branche
NTT Docomo, Inc.
KDDI Corporation (au)
SoftBank Corp.
Rakuten Mobile, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Unternehmensnetze und -plattformen bleiben der klarste weiße Fleck für zusätzliche Monetarisierung in Japans Mobilfunkumfeld mit hoher Durchdringung, insbesondere dort, wo garantierte Qualität, deterministische Latenz und widerstandsfähige Abdeckung erforderlich sind. Aktive Betreiberprogramme deuten bereits auf adressierbare Nachfrage hin, wobei KDDIs ConnectIN bis März 2024 auf 45,5 Millionen IoT-Leitungen skalierte und NTT Docomo im Dezember 2025 das Unternehmensangebot SIGN IoT einführte, um Optionen für stromsparende Konnektivität für Land- und Forstwirtschaft zu erweitern, einschließlich Anwendungsfällen mit Satelliten-Backhaul. Diese Einsätze erweitern den Pool an Geräten und Dienstverträgen über das traditionelle Handset-Wachstum hinaus und knüpfen an staatliche Abdeckungs- und Digitalisierungsziele an.
In technologischer und politischer Hinsicht eröffnen öffentliche Programme und Standardisierungsarbeiten zusätzliche Chancenfelder in fortschrittlichen Funktechnologien und Netzen der nächsten Generation. Die Beyond-5G-Roadmap des MIC hebt 6G und AI-RAN als nationale Prioritäten hervor, einschließlich einer Absichtserklärung vom Juli 2026 mit NVIDIA zur Zusammenarbeit bei 6G und AI-RAN, und das MIC hat die inländische Einführung von High-Altitude Platform Stations (HAPS) für 2026 vorgesehen. Parallel dazu können Betreiber Infrastruktureffizienz und Resilienz durch gemeinsame Nutzung von Funkmasten (unterstützt durch das MIC-Zertifizierungssystem von 2026), katastrophenfeste Abdeckungserweiterungen wie Satelliten-Mobilfunk-Integration und Modernisierungsprogramme für Backbones wie NTTs IOWN-Ausrichtung monetarisieren, die integrierte optische und drahtlose Architekturen unterstützt, die zu Premium-Bundles und Unternehmenskonnektivitätslösungen produktisiert werden können.
Aktuelle Branchenentwicklungen
- Juli 2026: SoftBank Corp. geht eine strategische Partnerschaft mit Sierra ein, um KI-Agenten-gestützte Kundenerlebnisse anzubieten, als exklusiver Partner in Japan. Die Allianz positioniert SoftBank so, dass das Unternehmen KI-gestützte Netz- und Kundeninfrastrukturdienste innerhalb des japanischen Telekom-Ökosystems anbieten kann, wodurch seine Wertschöpfungskette über traditionelle Mobilfunkangebote hinaus erweitert wird. Dieser Schritt signalisiert einen verstärkten Vorstoß in KI-fähige Telekom-Dienste und die Optimierung des Kundenerlebnisses.
- Mai 2026: NTT Docomo, Inc. führt einen direkten Satelliten-zu-Smartphone-Dienst ein, um die Abdeckung in Katastrophengebieten zu erweitern. Der Dienst erweitert die Konnektivität in Regionen, in denen terrestrische Netze eingeschränkt sind, stärkt die Katastrophenresilienz und vergrößert die Netzabdeckung des Betreibers über herkömmliche Makrozellen hinaus. Dies unterstreicht, wie Satellitenkonnektivität feste und mobile Ebenen ergänzen kann, um die Dienstkontinuität in Notfällen zu erhalten.
- Mai 2026: SoftBank Corp. kündigt die Einführung der AI Data Center GPU Cloud im Oktober 2026 als Teil des Neocloud-Geschäfts an. Das Rechenzentrums-Cloud-Angebot bietet Unternehmen KI-gestützte Infrastruktur und beschleunigt Cloud-basierte Telekomdienste. Es stärkt die Leistung von SoftBank durch die Verstärkung eines KI-nativen Telekom- und Unternehmensdienst-Stacks.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der japanische Telekommarkt definiert als die Umsätze, die aus der Bereitstellung von Telekom-Konnektivität und damit verbundenen Diensten in Japan über Mobilfunk- und Festnetze erzielt werden, erfasst auf Ebene der Dienstanbieter in nominalen US-Dollar.
Ausschlüsse vom Umfang: Wir zählen keine Verkäufe von Handsets oder Netzausrüstung, keine Systemintegration und keine reinen Medieninhalte-Umsätze, die nicht als Telekomdienst abgerechnet werden.
Übersicht der Segmentierung
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit begann mit dem Aufbau eines sauberen Umsatzpools unter Verwendung öffentlicher japanischer Statistiken und einheitlicher Dienstbezeichnungen. Wir stützten uns auf Quellen wie das Information and Communications White Paper des Ministeriums für Innere Angelegenheiten und Kommunikation (MIC), MIC-Veröffentlichungen zu Telekomdienststatistiken, e-Stat-Datensätze zur Basic Survey on the Information and Communications Industry sowie ITU-Indikatoren für einen übergeordneten Kontext zu Teilnehmern und Datenverkehr.
Um die Marktgrenze mit dem in Rechnung gestellten Umsatz der Betreiber in Einklang zu bringen, überprüften wir zudem Jahresberichte, Wertpapierunterlagen und Investorenpräsentationen hinsichtlich der Aufschlüsselung der Dienstumsätze und Tarifänderungen. Ergänzender Kontext stammte aus seriöser Presseberichterstattung, einer Patentdatenbank zur Verfolgung wichtiger Aktivitäten im Bereich Netztechnologie sowie einem Nachrichten- und Finanzdaten-Abonnement zur zeitlichen Einordnung wesentlicher politischer und preislicher Ereignisse. Die hier aufgeführten Schreibtischquellen sind lediglich illustrativ, und viele weitere öffentliche Quellen wurden zur Erhebung, Überprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu prüfen, was den Telekomdienstumsatz in Japan antreibt, insbesondere Preisdruck, 5G-Monetarisierung und das Verhalten bei Glasfaser-Bundles auf Kundenebene. Wir sprachen mit einer Mischung aus Betreibern, Großhändlern, Unternehmenskunden für Konnektivität und Vertriebspartnern in Japan, um Dienstgrenzen, Abwanderungsannahmen und das Tempo der Migration zwischen Tarifen zu validieren.
Wo Sekundärdaten fehlten oder uneinheitlich waren, wurden Experteneingaben genutzt, um realistische Adoptionskurven für neue Angebote (wie schnellere Festnetz-Breitband-Tarife) festzulegen und um implizite ARPU-Trends und im Modell verwendete Teilnehmerzahlen auf Plausibilität zu prüfen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 17 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Akteure: 22 % | Manager: 54 % |
Marktgrößenbestimmung & Prognose
Die Marktgrößenbestimmung erfolgte hauptsächlich über einen Top-down-Ansatz, bei dem nationale Telekomumsatzreihen und Dienstaufschlüsselungen zu einem einheitlichen Nachfragepool rekonstruiert und anschließend unter Verwendung desselben Jahresdurchschnitts-Wechselkurs-Timings in USD umgerechnet wurden. Danach bestätigten wir die Summen durch selektive Bottom-up-Prüfungen, wie etwa stichprobenartige Preistarifniveaus multipliziert mit Teilnehmerbasen, sowie Gegenprüfungen mit den in öffentlichen Unterlagen offengelegten Dienstumsatzmixen.
Zu den Eingaben, die das Modell prägten, gehörten Mobilfunkteilnehmerzahlen und 5G-Durchdringung, Festnetz-Breitband-Abonnementniveaus und Glasfaser-Mix, ARPU-Entwicklung nach Verbraucher versus Unternehmen, Verschiebung des Umsatzes von Sprache zu Daten sowie das Tempo von Preismaßnahmen und Bundle-Adoption. Wenn eine Variable nicht sauber offengelegt wurde, wurden Lücken durch begrenzte Annahmen behandelt, die durch Interviews validiert und anschließend auf Sensitivität geprüft wurden.
Für die Prognose stützten wir uns auf Szenarioanalysen, unterstützt durch Trendindikatoren, und nutzten Primärfeedback, um Basisszenario-Adoptionskurven für 5G- und Glasfaser-Upgrades auszuwählen. Als die wichtigsten Treiber abgeglichen waren, spiegelte der Ausblick ein reifendes Teilnehmerwachstum, eine allmähliche Verschiebung des Mix hin zu Datendiensten und eine realistische Preisentwicklung über den Prognosezeitraum wider.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale wie nationaler Telekomumsatzsummen, gemeldeter Teilnehmerzahlen und des implizierten Umsatzes pro Anschluss überprüft, um unrealistische Sprünge zu erkennen. Trat eine Abweichung auf, wurden die Treiber erneut getestet, Annahmen überarbeitet und Folgegespräche vor der endgültigen Freigabe ausgelöst.
Es wurde eine mehrstufige Analystenprüfung eingesetzt, sodass die Modelllogik, Datenquellen und Berechnungen von einem zweiten Prüfer verifiziert wurden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Änderungen wie größeren Preisbewegungen, regulatorischen Verschiebungen oder plötzlichen Nachfrageänderungen. Vor der Auslieferung führen wir einen letzten Aktualisierungsdurchgang durch, damit Kunden die aktuellste einheitliche Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den japanischen Telekommarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den japanischen Telekommarkt können weit auseinanderliegen, da Autoren nicht immer dieselben Dienstumsätze zählen und manche unterschiedliches Wechselkurs-Timing oder unterschiedliche Behandlung des Geschäftsjahres verwenden. In der Praxis rührt die Lücke meist daher, was als Telekom-Dienstumsatz behandelt wird im Vergleich zu angrenzenden digitalen oder Medienumsätzen, sowie davon, wie Teilnehmer- und ARPU-Belege verwendet werden, um die Zahl realistisch zu halten.
MIC-Aufschlüsselungen der Telekomumsätze und von Betreibern gemeldete Dienstumsatzprüfungen sind die Belege, die Mordor Intelligence an einen reinen Telekom-Abrechnungspool in Japan binden, wodurch breitere IKT- oder Unterhaltungsumsätze vermieden werden. Unterschiede zeigen sich auch, wenn eine Quelle eine Geschäftsjahres-Yen-Zahl meldet und eine andere zu einem Kassakurs in USD umrechnet, oder wenn Prognosen aggressive 5G-Preiserhöhungen annehmen, ohne dies gegen aktuelle Tarifstrukturen und Abwanderungsverhalten zu überprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 121,07 Mrd. USD (2025) | |
| Branchenregulierungsveröffentlichung A | 103,00 Mrd. USD (2022) | Wird oft als Geschäftsjahres-Yen-Gesamtsumme für den Umsatz der Telekombranche dargestellt, was vom Timing der Umrechnung in USD auf Kalenderjahresbasis und von der in Marktmodellen verwendeten reinen Dienstumsatzabgrenzung abweichen kann. |
| Branchenbriefing B | 137,00 Mrd. USD (2023) | Verwendet eine Schlagzeilen-Umsatzzahl mit begrenzter Transparenz darüber, welche Dienste enthalten sind, und zeigt nicht, wie Teilnehmerzahlen, ARPU-Entwicklung und Tarifänderungen mit der Gesamtsumme abgeglichen werden. |
Betrachtet man die drei Zahlen, so erklärt sich die Spanne größtenteils durch Umfangsgrenzen, die Behandlung von Geschäftsjahr versus Kalenderjahr und die Transparenz des Dienstmixes hinter der Gesamtsumme. Wir halten die Schritte wiederholbar, indem wir Annahmen an Umsatzaufschlüsselungen, Teilnehmerentwicklungen und Preissignale zurückbinden, die bei Aktualisierungen erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der japanische Telekommunikations-MNO-Markt bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 einen Wert von 148,06 Milliarden USD erreichen wird, was einer CAGR von 3,28 % ab 2026 entspricht.
Welche Dienstleistungskategorie wächst am schnellsten?
IoT- und M2M-Dienste sollen bis 2031 mit einer CAGR von 3,44 % wachsen, da Unternehmen Smart-Factory- und Logistiklösungen einsetzen.
Warum steht der ARPU in Japan unter Druck?
Staatliche Tarifreduzierungen und aggressive Discount-Marken haben die Mobilfunkpreise gesenkt und zwingen Betreiber, sich auf gebündelte Glasfaser-, Inhalts- und Unternehmensdienste zu stützen, um den ARPU zu verteidigen.
Welchen Anteil kontrollieren die drei größten Betreiber?
NTT Docomo, KDDI und SoftBank halten zusammen rund 97 % der Mobilfunkabonnenten, was den Markt hochgradig konzentriert macht.
Wie gehen Betreiber mit Abdeckungslücken im ländlichen Raum um?
Sie setzen Satelliten-Mobilfunk-Hybride wie KDDIs AU Starlink Direct ein und planen direkte Satelliten-zu-Smartphone-Links, um den Dienst auf abgelegene Inseln und Gebirgsregionen auszuweiten.
Was ist das größte regulatorische Hindernis für neue Marktteilnehmer?
Strenge Qualitätsdienstregeln des Ministeriums für innere Angelegenheiten und Kommunikation sowie Lieferkettensicherheitsüberprüfungen erhöhen die Compliance-Kosten und begünstigen etablierte Anbieter mit größeren Ressourcen.
Seite zuletzt aktualisiert am:



