
France Telecom MNO-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 45.52 Milliarden US-Dollar |
| Marktgröße (2026) | 47.01 Milliarden US-Dollar |
| Marktgröße (2031) | 55.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.28 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
France Telecom MNO-Marktanalyse von Mordor Intelligence
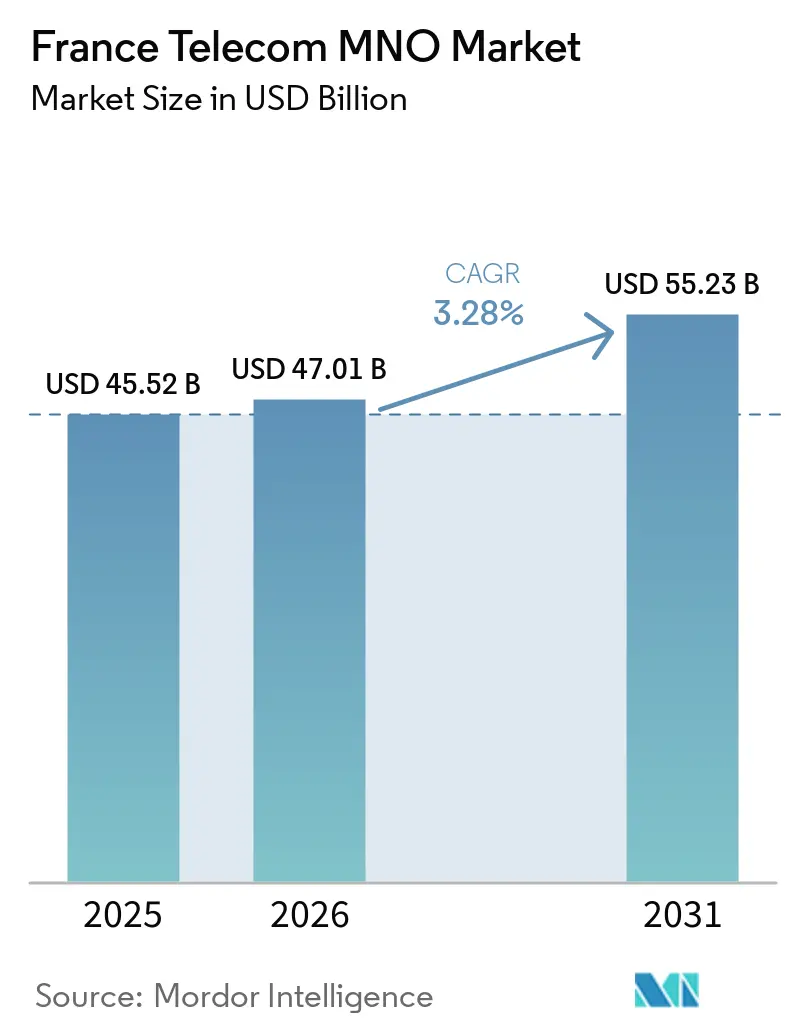
Die Größe des Frankreich Telekommunikations-MNO-Marktes wird für 2025 auf 45,52 Milliarden USD, für 2026 auf 47,01 Milliarden USD und bis 2031 auf 55,23 Milliarden USD prognostiziert, mit einer CAGR von 3,28 % im Zeitraum 2026 bis 2031. In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 auf 97,34 Millionen Abonnenten bewertet und soll von 99,82 Millionen Abonnenten im Jahr 2026 auf 113,22 Millionen Abonnenten bis 2031 wachsen, mit einer CAGR von 2,55 % während des Prognosezeitraums (2026–2031).
Der kurzfristige Schwung resultiert aus dem raschen Ausbau eigenständiger 5G-Netze, glasfasergestützten Fest-Mobil-Bündeln und einer Neuausrichtung auf Unternehmensdigitalisierungsdienste, die allesamt die Umsatzzusammensetzung neu gestalten. Betreiber lenken Kapital in das 3,5-GHz-Spektrum, private 5G-Zonen und Edge-Plattformen, die eine differenzierte Qualität für datenintensive Anwendungen ermöglichen. Regulatorische Vorgaben zur Netzwerkteilung und zum Ökodesign schärfen die Kostendisziplin, während Anforderungen an Cyberresilienz und Energieeffizienz die Investitionsprioritäten verändern. Der sich verstärkende Wettbewerb zwischen Orange, SFR, Bouygues Telecom und Free Mobile hält den Preisdruck aufrecht, selbst wenn die Datennutzung steigt, was die Betreiber dazu drängt, neuen Mehrwert aus IoT, Cloud-Konnektivität und Managed Services zu erschließen.
Wesentliche Erkenntnisse des Berichts
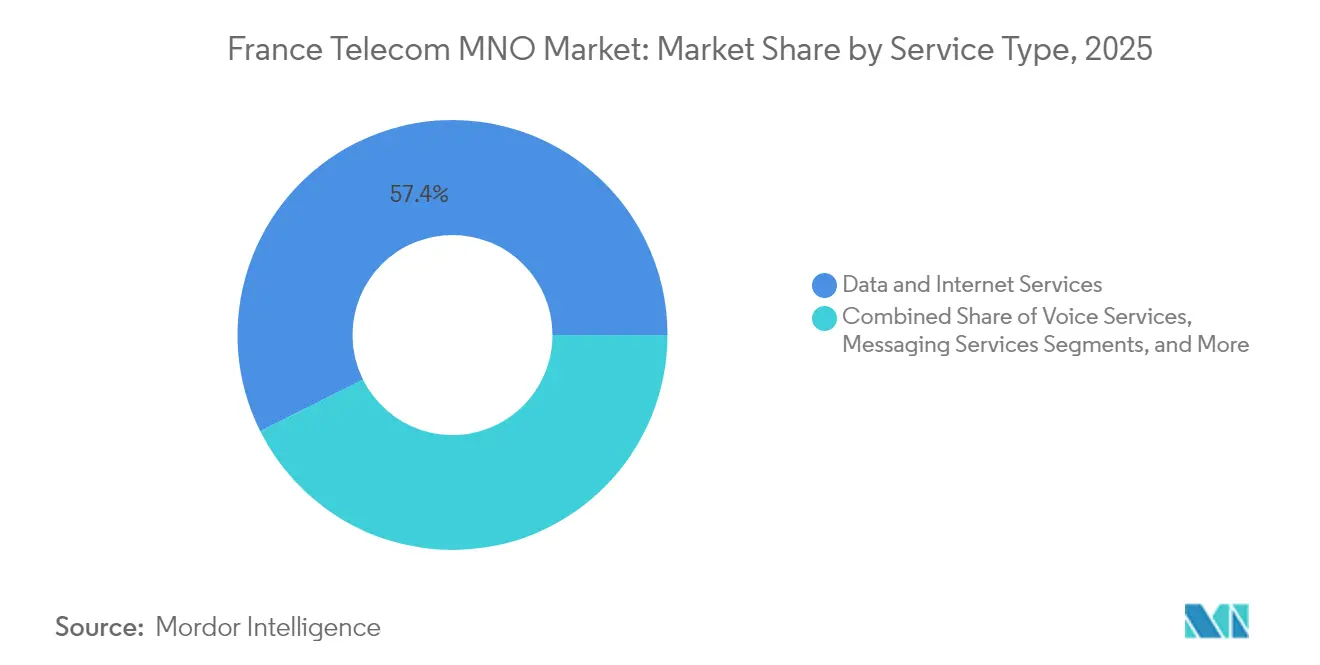
- Nach Dienstleistungsart entfiel im Jahr 2025 ein Marktanteil von 57,39 % am France Telecom MNO-Markt auf Daten- und Internetdienste, während IoT- und M2M-Dienste bis 2031 voraussichtlich mit einer CAGR von 3,39 % wachsen werden.
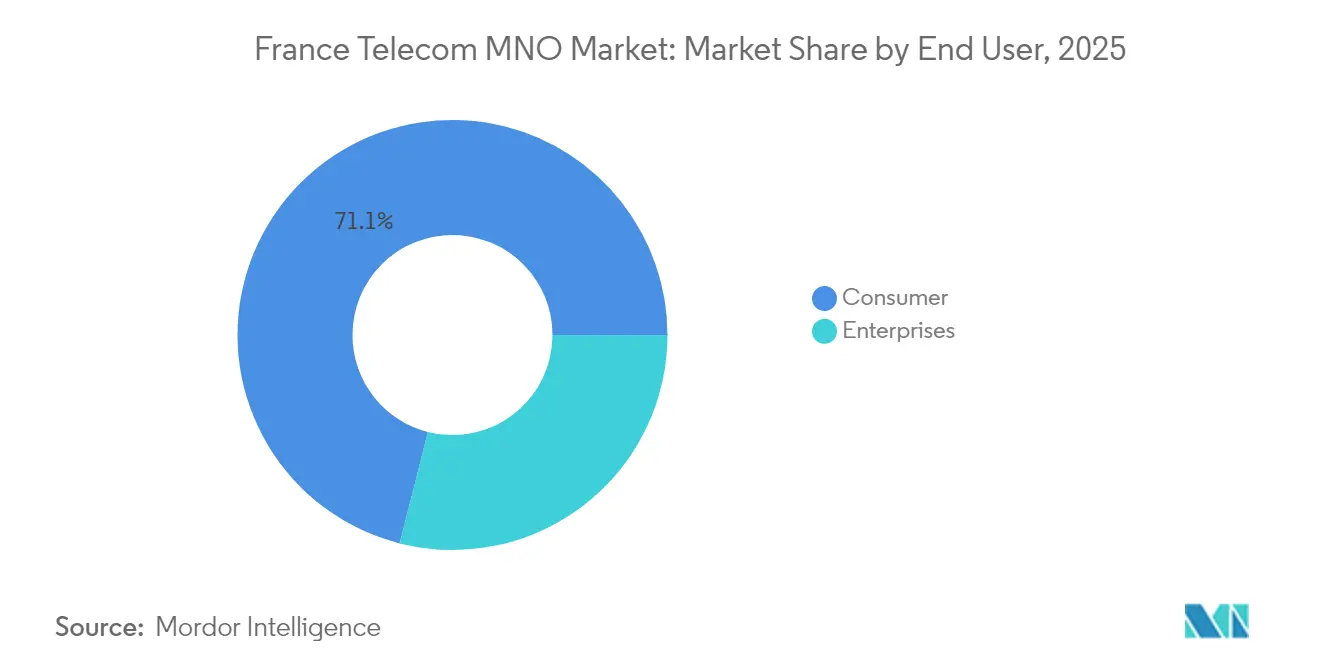
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 71,05 % an der France Telecom MNO-Marktgröße auf das Verbrauchersegment; das Unternehmenssegment schreitet mit einer CAGR von 3,62 % bis 2031 voran.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Abdeckungsausbau und FWA treiben datenzentrierte Geldbörsen | +0.8% | National, frühe Gewinne in Paris, Lyon, Marseille | Mittelfristig (2–4 Jahre) |
| Glasfasergestützte FMK-Bündel steigern den Fest-/Mobil-ARPU | +0.6% | National, beschleunigt in ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Video-Streaming und Cloud-Gaming befeuern die mobile Datennachfrage | +0.5% | National, konzentriert in urbanen Zentren | Kurzfristig (≤ 2 Jahre) |
| Unternehmens-Industrie-4.0-Projekte beschleunigen den IoT-SIM-Hochlauf | +0.4% | Industrieregionen, Île-de-France, Auvergne-Rhône-Alpes | Mittelfristig (2–4 Jahre) |
| Freigabe des 3,5-GHz-Spektrums für private 5G SA-Netze | +0.3% | Bedeutende Industriezonen | Langfristig (≥ 4 Jahre) |
| eSIM-exklusive Endgerätkanäle reduzieren Abwanderung und Akquisitionskosten | +0.2% | National, Premium-Segmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Abdeckungsausbau und FWA treiben datenzentrierte Geldbörsen
Frühe eigenständige 5G-Markteinführungen verschieben die Mobilfunkökonomie, da Premium-Netzwerk-Slicing den ARPU erhöht und Spitzenlastengpässe lindert [1]. Fixed Wireless Access nutzt vorhandene Funkanlagen, um Landhaushalten ohne Glasfaseranschluss zu versorgen, sodass Betreiber das Spektrum effizienter monetarisieren und gleichzeitig ihre Wettbewerbsreichweite ausbauen können. Oranges Angebot 5G-Kernnetz-als-Dienst senkt die Einstiegskosten für Regionalnetzbetreiber, beschleunigt die bundesweite Abdeckung und fördert Serviceinnovationen. Da latenzempfindliche Arbeitslasten an den Edge migrieren, wird der France Telecom MNO-Markt Anbieter bevorzugen, die Niedriglatenz-Zugang mit Cloud-Nähe verbinden können.
Glasfasergestützte FMK-Bündel steigern den Fest-/Mobil-ARPU
Die nahtlose Bündelung von Gigabit-FTTH und 5G erhöht die Haushaltsausgaben und reduziert die Abwanderung, da nun 20,6 Millionen Haushalte FTTH mit einer Nutzungsrate von 78 % abonniert haben [2]. Bouygues Telecom hat einen festen ARPU von 33 EUR unter Beweis gestellt und gleichzeitig die Mobilfunkpreise durch die Förderung von All-inclusive-Tarifen stabilisiert, was bestätigt, dass konvergente Angebote den Umsatz vor reinen Preisstrategien schützen können [3]. Betreiber, die intelligente Dienstleistungsorchestrierung und kanalübergreifenden Kundenservice integrieren, werden den höchsten Lifetime-Value erzielen.
Video-Streaming und Cloud-Gaming befeuern die mobile Datennachfrage
Der durchschnittliche monatliche Verbrauch stieg 2024 auf 14,3 GB pro Nutzer, ein Anstieg von 18 % im Jahresvergleich, wobei Video den Großteil des Datenverkehrs ausmacht. Cloud-Gaming erhöht die Anforderungen an Latenz und Jitter, was Betreiber dazu veranlasst, Edge-Caching und Satelliten-Backhaul-Partnerschaften mit Eutelsat einzuführen, um die Erlebnisqualität aufrechtzuerhalten [4]. Eine erfolgreiche Preisstaffelung hängt nun von garantierten Geschwindigkeiten und gebündelten Inhalten ab, nicht allein von unbegrenztem Volumen, was den Bedarf an granularer Netzwerkanalyse im France Telecom MNO-Markt unterstreicht.
Unternehmens-Industrie-4.0-Projekte beschleunigen den IoT-SIM-Hochlauf
Fertigungs- und Logistikunternehmen erproben private 5G-Netze und Sensornetzwerke, um Echtzeitüberwachung und Automatisierung zu ermöglichen. Orange Business unterstützt diese Implementierungen mit seiner Live-Objects-Plattform, die Geräteverwaltung, Analysen und Sicherheit in einem einzigen System vereint. Da die globalen zellulären IoT-Leitungen bis 2029 voraussichtlich 6,4 Milliarden erreichen werden, werden französische Betreiber, die vertikale Lösungen beherrschen, Konnektivität in mehrschichtige Verträge umwandeln, die die Marge steigern.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starker Preiswettbewerb hält den gemischten ARPU flach | -0.9% | National, am stärksten ausgeprägt in städtischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| >110 % SIM-Penetration begrenzt das organische Abonnentenwachstum | -0.5% | National, Sättigung in allen Regionen | Langfristig (≥ 4 Jahre) |
| Ökodesign- und Energieeffizienzvorschriften erhöhen die Betriebskosten | -0.3% | National, compliance-getrieben | Mittelfristig (2–4 Jahre) |
| Unsicherheit über den Zeitpunkt der mmWave-Auktion verzögert Kapitalausgabenpläne | -0.2% | National, betrifft 5G-Strategie | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Preiswettbewerb hält den gemischten ARPU flach
Seit Free Mobile die Preisgestaltung disrumpiert hat, sind die nominalen Preise für ein typisches Bündel zwischen 2011 und 2016 um 45 % gesunken, und Betreiber kämpfen nach wie vor darum, Qualitätsprämien an Verbraucher weiterzugeben. Opensignal bewertet Orange weiterhin an der Spitze bei Download-Geschwindigkeit und Abdeckung, doch sein mobiler ARPU bleibt weitgehend flach, da preissensible Nutzer schnell wechseln, sobald Werbeaktionen erscheinen. Dieses dauerhafte Rabattieren zwingt Betreiber, Effizienz und Dienstleistungsdiversifizierung zu verfolgen, anstatt Preiserhöhungen im France Telecom MNO-Markt durchzusetzen.
>110 % SIM-Penetration begrenzt das organische Abonnentenwachstum
Es gibt 83,4 Millionen aktive SIMs gegenüber 68 Millionen Einwohnern, was keinen Raum für Erstkäufer lässt und Abonnentengewinne zu einem Null-Summen-Spiel um Marktanteile macht. Der jüngste Verlust von 1,3 Millionen Abonnenten bei SFR zeigt, wie schnell Abwanderung die Skalierung in einem gesättigten Umfeld untergraben kann. Betreiber müssen daher auf ARPU-steigernde Produkte wie IoT-Leitungen, private Netzwerke und Cybersicherheitsdienste umschwenken, die das Wachstum von der reinen SIM-Anzahl im France Telecom MNO-Markt entkoppeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Datendominanz treibt IoT-InnovationDaten- und Internetdienste sicherten sich 2025 einen Marktanteil von 57,39 % am France Telecom MNO-Markt und verdrängten Sprachdienste als primäre Umsatzsäule. Die France Telecom MNO-Marktgröße für IoT und M2M soll bis 2031 mit einer CAGR von 3,39 % wachsen, was den Unternehmenshunger nach vernetzten Maschinen und intelligenten Stadtnetzen widerspiegelt. OTT- und Pay-TV-Bündel erhöhen die Kundenbindung, da Betreiber Netflix, Disney+ und lokale Streaming-Apps in einheitliche Benutzeroberflächen integrieren, die die Abwanderung außerhalb des Bündels eindämmen. Sprach- und Messaging-Umsätze sinken, da Kunden zu Over-the-Top-Alternativen wechseln, bleiben jedoch für eingehende Roaming-Dienste und regulatorische Notfallanforderungen relevant.
Das anhaltende Datenwachstum verpflichtet Betreiber zur Verdichtung von Funkanlagen und zur Einführung von Edge-Computing, während die Dynamik bei IoT-Projekten Investitionen in leichtgewichtige Kerne und Geräteverwaltungsplattformen fördert. Da private 5G-Netze für die Pariser Olympischen Spiele und Industriegeländen entstehen, wird der France Telecom MNO-Markt für spezialisierte Scheiben einen höheren Umsatz pro Bit verzeichnen als für Best-Effort-Mobilbreitband. Betreiber, die Analysen, Sicherheit und Cloud-Integration neben Konnektivität bündeln, werden den Großteil des Werts in diesem aufsteigenden Segment des France Telecom MNO-Marktes erzielen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Unternehmenswachstum beschleunigt die digitale TransformationDas Verbrauchersegment trägt nach wie vor 71,05 % des Umsatzes 2025 bei, doch sein Wachstum ist aufgrund des Preiswettbewerbs und der SIM-Sättigung bescheiden. Im Gegensatz dazu wächst die France Telecom MNO-Marktgröße im Bereich Unternehmensdienste mit einer CAGR von 3,62 % aufgrund des Hochlaufs von Industrie 4.0, der Einführung von SD-WAN und der Cloud-Migration. Orange Business veranschaulicht den Wandel mit der Einführung von SD-WAN Essentials, das Sicherheit und KI-basiertes Leistungsmanagement für kleinere Büros integriert.
Technologiezentrierte Angebote wie verwaltetes Generatives KI, hybride Cloud und Zero-Trust-Sicherheit sollen bis 2027 voraussichtlich 87 % des B2B-Telekommunikationsbudgets erfassen. Da Unternehmen einheitliche Konnektivitäts- und IT-Stacks anstreben, werden Betreiber, die beratende Kompetenz bieten, jene übertreffen, die reine Bandbreite liefern. Der France Telecom MNO-Markt belohnt daher Amtsinhaber, die infrastrukturelle Resilienz mit lösungszentrierten Markteinführungskapazitäten verbinden können, die auf sektorspezifische Bedürfnisse zugeschnitten sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Bundesweit profitiert der France Telecom MNO-Markt von fortschrittlicher Infrastruktur und universeller 4G-Abdeckung, doch regionale Disparitäten prägen die Umsatzprofile. Île-de-France erzielt den höchsten ARPU, angetrieben durch dichte städtische Nutzung und eine Konzentration von Hauptsitzen, die Premium-Unternehmenskonnektivität einsetzen. Auvergne-Rhône-Alpes und Hauts-de-France leisten durch Fertigungsdigitalisierung, Logistikzentren und intelligente Mobilitätspiloten einen wesentlichen Beitrag. Ländliche Départements gewinnen durch das Programm „Neuer Mobilfunkdeal” an Abdeckung, das den 4G-Fußabdruck zwischen 2018 und 2023 von 45 % auf 88 % erhöht hat.
Da der Glasfaserausbau beschleunigt, nutzen Betreiber Fixed Wireless Access, um isolierte Dörfer zu versorgen und gleichzeitig die Rendite auf das Spektrum aufrechtzuerhalten. Die France Telecom MNO-Marktgröße in den Überseegebieten ist zwar kleiner, zeigt aber überdurchschnittliches Wachstumspotenzial dank neuer Spektrumfreigaben in Martinique und Guadeloupe, die verbesserte 4G- und entstehende 5G-Ausbauten unterstützen. Die bevölkerungsgewichtete 5G-Abdeckung variiert stark: Free Mobile gibt 94 % Reichweite an, während Orange sich auf die Tiefe in stark frequentierten Korridoren konzentriert und 60 % der Ballungsgebiete mit schnelleren Mid-Band-Schichten erreicht.
Abschaltpläne für Kupferleitungen bringen regionale Übergangskomplexität mit sich, da das veraltete PSTN in dünn besiedelten Regionen spezifische Unternehmensanwendungsfälle bedient. Betreiber staffeln daher Migrationen parallel zum Glasfaserausbau, um Versorgungslücken und Regulierungsstrafen zu vermeiden. Die Geografie überschneidet sich somit mit Serviceinnovation und regulatorischen Pflichten und lenkt Kapital in Standorte, an denen Fest-Mobil-Synergien den Lifetime-Ertrag im France Telecom MNO-Markt maximieren.
Regulatorisches Umfeld
Der französische Telekom-MNO-Markt wird von der Arcep überwacht, die Regeln zu Wettbewerb, Versorgungsauflagen, Interkonnektion und Marktbeobachtung festlegt. Arcep formalisierte ihre Strategie Ambition 2030 am 21. Januar 2025, mit expliziten Schwerpunkten auf dem Ausbau von Very High Speed-Breitband, Unternehmenskonnektivität und Umweltregulierung, die die Berichtspflichten der Betreiber und Investitionsentscheidungen prägen.
Die EU-Verordnung 2024/1309 (Gigabit-Infrastrukturgesetz) tritt für Infrastrukturmanager am 12. Mai 2026 in Kraft und stärkt Genehmigungs- und Infrastrukturzugangsmechanismen, die die Wirtschaftlichkeit von Glasfaser und Backhaul für MNOs beeinflussen. Die Abschaltung von Kupfernetzen und das 2G/3G-Sunset bleiben im Zeitplan, wobei die Abschaltung des Kupfernetzes von Orange für 2030 geplant ist und die Sunsets um 2028-2029 angesetzt sind, was die Migrationsplanung und Kundenkommunikation vorantreibt.
Wettbewerbslandschaft
Vier Betreiber dominieren den France Telecom MNO-Markt, doch keiner überschreitet einen Drittelanteil, was den Wettbewerb intensiv hält. Orange führt mit 31 % Mobilfunk- und 39 % Festnetzanteil und nutzt überlegene Netzwerkkennzahlen und Unternehmensbreite, um selektive Premiumpreise durchzusetzen. SFR kontrolliert 24 %, kämpft jedoch mit einer Schuldenlast und jüngster Abwanderung, was Asset-Überprüfungen auslöst, die eine Marktkonsolidierung katalysieren könnten. Bouygues Telecom verfolgt eine qualitätsorientierte Differenzierung und hat kürzlich La Poste Telecom übernommen, um 2,3 Millionen Kunden hinzuzugewinnen und die Einzelhandelsreichweite zu stärken. Free Mobile bleibt der Billigpreisdisruptor und bewirbt unbegrenzte Tarife und breite 5G-Verfügbarkeit, um Wechselwillige zu gewinnen.
Strategische Initiativen spiegeln unterschiedliche Stärken wider. Die Satelliten-Allianz von Orange mit Eutelsat erweitert die Abdeckung auf maritime, Luftfahrt- und abgelegene Regierungsstandorte und diversifiziert den Umsatz über terrestrische Footprints hinaus. Bouygues Telecom hat seine Marke B.IG vorgestellt, um Familienbündel zu stärken und Upselling im mittleren Marktsegment zu verfolgen. Die Netzwerkmodernisierung von SFR hängt von Kapitalausgabenentlastung durch potenzielle Spektrumteilungsabkommen ab, während Free Mobile infrastrukturleichte Expansion und wettbewerbsfähige Großhandelsabkommen nutzt. Die Diversifizierung in IoT, privates 5G und Cybersicherheit ist allen Akteuren gemein, da sie Resilienz jenseits von Commodity-Daten im France Telecom MNO-Markt anstreben.
Marktführer der France Telecom MNO-Branche
-
Orange S.A.
-
SFR (Altice France)
-
Bouygues Telecom
-
Free Mobile (Iliad)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Frankreich Telekommunikation MNO-Markt Unternehmen in diesem Bericht
- Orange S.A.
- SFR (Altice France)
- Bouygues Telecom
- Free Mobile (Iliad)
Marktchancen und Zukunftsaussichten
Die Kupferabschaltung bis 2030 und die 2G/3G-Sunsets um 2028-2029 schaffen Spielraum, um Migrationswege für KMU und Unternehmen mit mehreren Standorten rund um glasfasergestützte Konnektivität, Managed Security und Fest-Mobil-Bündel zu paketieren, statt eigenständigem Zugang. Mit dem Inkrafttreten des Gigabit-Infrastrukturgesetzes am 12. Mai 2026 erhalten Betreiber einen praktischen Hebel, um Reibungsverluste beim Ausbau von Gigabit-Netzen zu verringern, was dichteres Backhaul, schnellere Standortbereitstellung und verbesserte Wirtschaftlichkeit für 5G-Standalone- und private Netzwerk-Rollouts in Industriegebieten unterstützt.
Der IPv6-Übergang erreichte bis Ende 2025 94 % der Festnetzkunden und 83 % der Mobilfunkkunden, was den Rollout von reinen IPv6-Managed-Services, IoT-Konnektivität und Unternehmensnetzwerkdesigns unterstützt, die die IPv4-Abhängigkeit verringern. Der anhaltende regulatorische Fokus auf Energieeffizienz und Cyber-Resilienz prägt zudem die Prioritäten im Netzwerkdesign und die Berichtsanforderungen.
Neueste Industrielle Entwicklungen in Frankreich Telekommunikation MNO-Markt
- Juli 2026: Die Autorite de la concurrence beginnt mit der Prüfung der vorgeschlagenen Übernahme der SFR Altice France-Vermögenswerte nach Verweisung durch die Europäische Kommission. Die regulatorische Prüfung birgt ein Freigaberisiko und kann beeinflussen, wann Änderungen der Marktstruktur wirksam werden, einschließlich Auswirkungen auf die Capex-Planung.
- Juni 2026: Ein Konsortium (Bouygues Telecom, Free-Iliad, Orange) unterzeichnete ein Memorandum of Understanding zur Übernahme von SFR Altice France. Die Vereinbarung deutet auf einen Konsolidierungsdruck im französischen MNO-Markt hin, der Netzinvestitionsprioritäten und Preisdynamiken verändern kann.
- April 2026: Ein Konsortium (Bouygues Telecom, Free-Iliad, Orange) trat in exklusive Verhandlungen mit Altice France über die Übernahme von SFR ein. Dieser Schritt verengt den Weg zu einer möglichen Drei-Spieler-Struktur bei nationalen MNOs, sobald der Deal abgeschlossen ist.
Frankreich Telekommunikation MNO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der französische Telekommunikationsmarkt als der jährliche Umsatz definiert, der aus dem Verkauf von Telekommunikationsnetzwerkdiensten an Kunden in Frankreich generiert wird, einschließlich Konnektivität und damit verbundener Betreiberdienste, die über Mobil- und Festnetze erbracht werden.
Ausschlüsse aus dem Umfang: Wir schließen Umsätze aus der Herstellung von Mobiltelefonen und Geräten, reine Geräteverkäufe sowie Aktivitäten außerhalb Frankreichs aus, die in anderen Ländern verbucht werden.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungsart
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research beginnt mit dem Aufbau eines klaren Bildes der französischen Telekommunikationsnachfrage und der Preisentwicklung und gleicht diese dann mit den umsatzseitigen Signalen der Betreiber ab. Wir stützten uns auf öffentliche Datensätze und offizielle Veröffentlichungen wie ARCEP-Observatorien und Telconomics-Veröffentlichungen, OECD-Kommunikationsstatistiken, ITU-Indikatoren, Eurostat-Tabellen zur Haushaltskonnektivität sowie INSEE-Reihen zu Inflation und Haushaltsausgaben, die dazu beitragen, die Annahmen zu verankern.
Darüber hinaus haben wir Jahresberichte, Investorenpräsentationen und Pressemitteilungen ausgewertet, um Dienstleistungseinführungen, die Migration zu Glasfaser sowie die Übernahme von 4G zu 5G zu verfolgen, da diese Verschiebungen den durchschnittlichen Umsatz pro Nutzer verändern können, selbst wenn das Abonnentenwachstum stagniert. Wo es hilfreich war, nutzten wir kostenpflichtige Abonnements, die Unternehmensfinanzdaten, Nachrichten- und Finanzberichterstattung, Patentaktivitäten und handelsseitige Warenströme auf Versandebene verfolgen, um Zeitpläne zu überprüfen und kleine Datenlücken zu schließen. Die oben aufgeführten Quellen sind illustrativ; wir haben viele weitere öffentliche und kostenpflichtige Referenzen für die Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um Preisbewegungen, Promotionsintensität und die Verschiebung des Mixes zwischen Festbreitband, mobilen Daten und Unternehmenskonnektivität zu überprüfen. Wir sprachen mit Führungskräften auf Betreiberseite, Vertriebs- und Kanalkontakten sowie Unternehmens-IT- und Beschaffungsverantwortlichen in ganz Frankreich, um Lücken aus der Desk-Research zu schließen und zu überprüfen, ob die endgültigen Annahmen mit der Art und Weise übereinstimmen, wie Dienste gebündelt und bepreist werden.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 31 % | CXOs: 14 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 48 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird mithilfe eines Top-down-Ansatzes ermittelt, bei dem die Umsatzpools der Betreiber aus offiziellen Marktgesamtwerten rekonstruiert und dann anhand des Abonnentenmixes und der Nutzungstrends auf Dienstleistungsbereiche aufgeteilt werden. Um die Gesamtwerte zu verankern, werden diese durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichprobenpreise multipliziert mit der Abonnentenbasis sowie Kanalprüfungen zu effektiven Rabatten, bevor die Gesamtwerte angepasst werden.
Das Modell wird durch praktische Variablen gesteuert, die in öffentlichen und interviewgestützten Signalen sichtbar sind, darunter Trends bei mobilen SIM- und 5G-Abonnements, Festbreitband- und Glasfasernutzung, durchschnittliche monatliche Rechnungs- und ARPU-Entwicklungen, Preisindexveränderungen sowie das Tempo von Netzwerkinvestitionen und -ausbau, das tendenziell den Datenverbrauch beeinflusst. Die Prognose verwendet eine Szenarioanalyse mit einer ARIMA-basierten Zeitreihenschicht für den Kern-Umsatz-Run-Rate, und anschließend werden Szenarien mithilfe von Expertenmeinungen zu Preisdisziplin, Promotionszyklen und dem Verhalten bei der Verlängerung von Unternehmensverträgen angepasst. Wo eine detaillierte Aufschlüsselung in öffentlichen Quellen nicht ausgewiesen wird, verwenden wir eine proportionale Zuteilung, die an den nächstgelegenen offengelegten Gesamtwerten verankert ist, und validieren die Aufschlüsselung dann durch Interviews, damit sie mit dem übereinstimmt, was die Betreiber tatsächlich verkaufen.
Datenvalidierung und Aktualisierungszyklus
Vor der Freigabe werden die Ergebnisse mit unabhängigen Signalen wie von Regulierungsbehörden veröffentlichten Gesamtwerten, ARPU-Trends und Abonnentenbasisentwicklungen abgeglichen, um etwaige Abweichungen zu identifizieren, die einer erneuten Prüfung bedürfen. Varianzprüfungen werden über Jahre und Dienstleistungskategorien hinweg durchgeführt, damit Ausreißer auf eine einzelne Annahme wie Preis, Mix oder Zeitpunkt zurückgeführt werden können.
Wird eine Lücke festgestellt, werden die Desk-Quellen erneut geprüft und bei Bedarf einige Interviewpartner erneut kontaktiert, um zu bestätigen, was sich geändert hat. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis die Nachfrage- oder Preisbasis verschiebt, wie z. B. eine größere Tarifanpassung oder eine sprunghafte Veränderung der Glasfaserabdeckung. Vor der Auslieferung wird ein abschließender Analystenprüfungsdurchgang durchgeführt, damit die Zahlen die neuesten verfügbaren Veröffentlichungen und die jüngsten Marktbewegungen widerspiegeln.
Vergleich der Frankreich-Telekommunikationsmarktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktgrößenzahlen für den französischen Telekommunikationsmarkt zu sehen, da jeder Herausgeber seinen eigenen Zeitpunkt, seine eigene Währungsumrechnung und seine eigene Umsatzgrenze für das, was gezählt wird, wählt. Selbst wenn dasselbe übergeordnete Thema benannt wird, können Unterschiede darin, ob Einzelhandels-Dienstleistungserlöse, angrenzende digitale Dienste oder Geräteverkäufe einbezogen werden, die Gesamtwerte in erheblicher Weise verschieben.
Eine aktualisierungsbedingte Lücke ist ebenfalls üblich, da sich Telekommunikationspreise durch Aktionen und Bündeländerungen bewegen und diese Verschiebungen nicht immer im selben Quartal, in dem sie eingeführt werden, in den Umsätzen erscheinen. Durch die erneute Überprüfung von ARPU- und Durchschnittsrechnungssignalen nahe am Modell-Stichtag und die Umrechnung in USD unter Verwendung eines konsistenten Wechselkursfensters reduziert Mordor Intelligence Schwankungen, die durch die Vermischung älterer EUR-Werte mit neueren Abonnenten- und Preiseingaben entstehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 45,52 Milliarden USD (2025) | |
| Branchenregulator-Kurzübersicht A | 41,10 Milliarden USD (2024) | Wird häufig als Einzelhandels-Betreiberumsatz in EUR für ein Vorjahr dargestellt, was die aktuelle Jahresbetrachtung nach USD-Umrechnungszeitpunkt sowie neueren Preis- und Mixverschiebungen unterschätzen kann. |
| Fachzeitschriften-Zusammenfassung B | 50,80 Milliarden USD (2025) | Kann angrenzende Umsatzströme einbeziehen (z. B. breitere digitale Dienste oder gerätebezogene Betreiberumsätze) und kann eine aggressivere ASP-Aufwärtsannahme verwenden, ohne dasselbe Maß an Gegenprüfung mit ARPU- und Rechnungstrendserien. |
Der Vergleich zeigt, dass die meisten Abweichungen auf Zeitpunkt, Währungsbehandlung und die Definition von Telekommunikationsdienstleistungserlösen im Vergleich zu angrenzenden Kategorien zurückzuführen sind. Unser Ansatz bleibt reproduzierbar, indem die Größe an einen klar definierten Nachfragepool geknüpft wird, beobachtete Preis- und Abonnentensignale verwendet werden und die Ergebnisse vor der Finalisierung des Prognosepfades mit unabhängigen Gesamtwerten abgeglichen werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des France Telecom MNO-Marktes?
Der Markt ist im Jahr 2026 47,01 Milliarden USD wert und soll bis 2031 auf 55,23 Milliarden USD steigen.
Wie schnell expandiert die 5G-Abdeckung in Frankreich?
Free Mobile gibt 94 % Bevölkerungsabdeckung an, während Orange sich auf tiefe Mid-Band-Schichten konzentriert, die nun 60 % der Ballungsgebiete erreichen.
Welches Dienstleistungssegment wächst am schnellsten?
IoT- und M2M-Dienste expandieren bis 2031 mit einer CAGR von 3,39 % und übertreffen damit die Sprach- und Messaging-Segmente.
Warum bleibt der gemischte ARPU trotz steigendem Datenverkehr flach?
Anhaltender Preiswettbewerb unter vier nationalen Betreibern hebt die Auswirkungen der höheren Nutzung auf und begrenzt die Möglichkeit zur Preiserhöhung.
Welche Regionen weisen die stärkste Nachfrage nach Unternehmenskonnektivität auf?
Île-de-France, Auvergne-Rhône-Alpes und Hauts-de-France führen aufgrund dicht gedrängter Fertigungs- und Logistikaktivitäten, die private 5G- und IoT-Lösungen benötigen.
Wie wird der Glasfaserausbau Mobilfunkbetreiber beeinflussen?
Glasfasergestützte FMK-Bündel erhöhen den Kunden-Lifetime-Value und ermöglichen das Cross-Selling von Premium-5G- und OTT-Diensten, was die Margenstabilität verbessert.