
China Telecom MNO-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
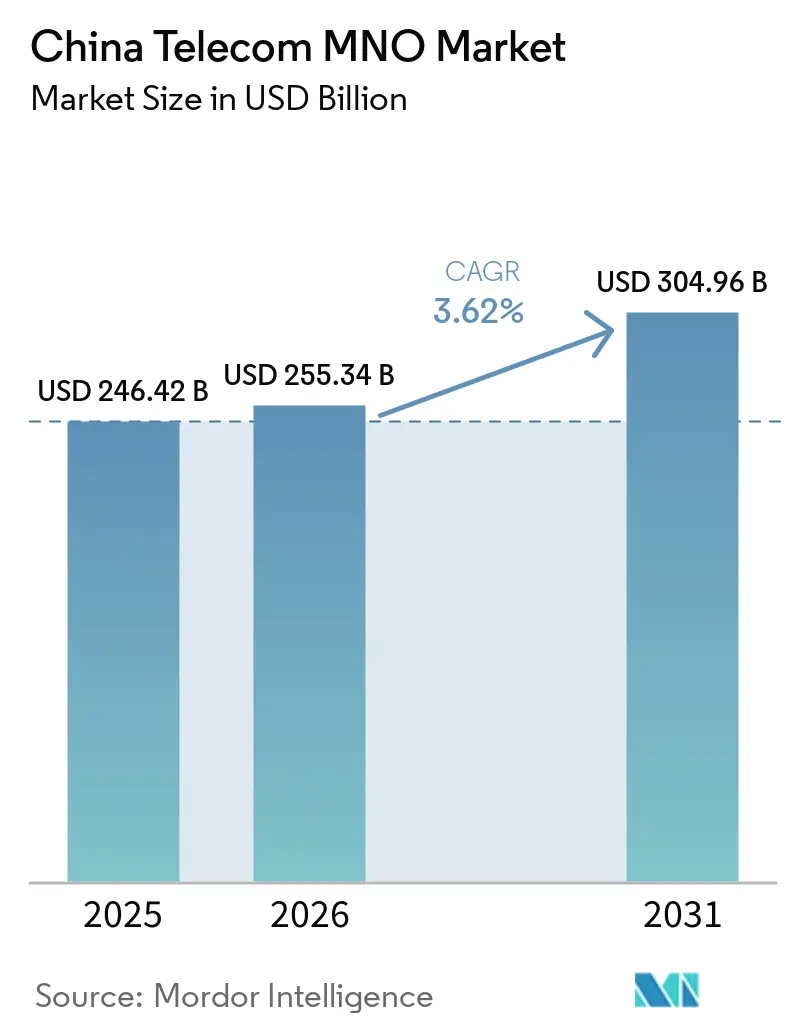
| Marktgröße im Basisjahr (2025) | 246.42 Milliarden US-Dollar |
| Marktgröße (2026) | 255.34 Milliarden US-Dollar |
| Marktgröße (2031) | 304.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.62 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
China Telecom MNO-Marktanalyse von Mordor Intelligence
Die Marktgröße des China Telecom MNO-Markts wird für 2025 auf 246,42 Milliarden USD, für 2026 auf 255,34 Milliarden USD und bis 2031 auf 304,96 Milliarden USD geschätzt, mit einer CAGR von 3,62 % im Zeitraum 2026 bis 2031. In Bezug auf das Teilnehmervolumen wurde der Markt im Jahr 2025 auf 1,79 Milliarden Teilnehmer bewertet und soll von 1,86 Milliarden Teilnehmern im Jahr 2026 auf 2,23 Milliarden Teilnehmer bis 2031 wachsen, mit einer CAGR von 3,70 % während des Prognosezeitraums (2026–2031).
Diese stetige Expansion spiegelt den Wandel von der reinen Abonnentengewinnung hin zu einer wertorientierten Monetarisierung wider, da die mobile Durchdringungsrate bundesweit die Marke von 115 % überschreitet. Die Investitionsdynamik verlagert sich auf den Ausbau von 5G-Advanced, wobei China Mobile allein bis Ende 2025 auf 2,8 Millionen aktive 5G-Standorte abzielt, während die Betreiber Kapital in Cloud-native Plattformen, industrielles IoT und API-basierte Einnahmequellen lenken. Die Digitalisierung von Unternehmen, Anreize für grüne Netzwerke und die staatlich geförderte 6-GHz-Spektrumszuweisung bilden gemeinsam die Grundlage für mittelfristiges Wachstum, auch wenn OTT-Substitution und Abonnentensättigung die Einnahmen aus dem Altgeschäft dämpfen. Der Wettbewerbsfokus hat sich entschieden von der Flächendeckungserweiterung hin zu differenziertem Edge Computing, Cloud-Netz-Konvergenz und KI-optimierten Betriebsabläufen verlagert, die in einem kapitalintensiven Umfeld die Margen schützen.
Wesentliche Erkenntnisse des Berichts
- Nach Servicetyp führten Daten- und Internetdienste mit einem China Telecom MNO-Marktanteil von 43,58 % im Jahr 2025, während IoT- und M2M-Dienste bis 2031 mit einer CAGR von 3,78 % wachsen.
- Nach Endnutzer entfielen 77,41 % der China Telecom MNO-Marktgröße im Jahr 2025 auf Verbraucherverbindungen, während das Unternehmenssegment bis 2031 mit einer CAGR von 4,12 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
China Telecom MNO-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nationaler 5G-Advanced-Ausbau und CAPEX-Unterstützung | +1.2% | Peking, Shanghai, Guangzhou, nationale Ausstrahlungseffekte | Mittelfristig (2–4 Jahre) |
| Nachfrageschub durch Cloud-Netz-Konvergenz in Unternehmen | +0.9% | Urbane Cluster der ersten und zweiten Ebene | Mittelfristig (2–4 Jahre) |
| Gigabit-Glasfaserausbau hebt Breitband-ARPU | +0.6% | Städtische Gebiete, Ausweitung auf Kreisstädte | Langfristig (≥ 4 Jahre) |
| Explosives mobiles Datenverkehrswachstum durch Kurzvideo und XR | +0.8% | Metropolregionen mit hohem Jugendanteil | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung offener Netzwerk-APIs (GSMA Open Gateway) | +0.4% | Landesweit, Roaming-Korridore | Langfristig (≥ 4 Jahre) |
| Grünnetzwerk-Anreize für KI-optimierte Energieeinsparungen | +0.3% | Industriezonen, Provinzen mit hyperscaligen Rechenzentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nationaler 5G-Advanced-Ausbau und CAPEX-Unterstützung
Chinas drei staatseigene Betreiber befinden sich mitten im weltweit größten 5G-Advanced-Ausbau, unterstützt durch Vorzugsfinanzierungen des Ministeriums für Industrie und Informationstechnologie (MIIT) und 6-GHz-Spektrumszuweisungen. China Mobile plant 2,8 Millionen 5G-Zellen, und China Unicom strebt eine Flächendeckung in 300 Städten bis 2025 an, was Network Slicing und Edge-Cloud-Synergien ermöglicht, die für die industrielle Automatisierung unerlässlich sind. Vereinbarungen zur gemeinsamen Infrastrukturnutzung reduzieren redundante Ausgaben, während der Zugang zu Staatsbankenkreditlinien den mehrjährigen Investitionszyklus aufrecht erhält. Die resultierende Verdichtung unterstützt Dienste mit extrem niedriger Latenz und positioniert den China Telecom MNO-Markt als globale Referenz für massive Maschine-Typ-Kommunikation.
Nachfrageschub durch Cloud-Netz-Konvergenz in Unternehmen
Mandate zur digitalen Transformation in der Fertigungsindustrie und der elektronischen Verwaltung treiben Organisationen dazu, auf integrierte Konnektivitäts- und Cloud-Stacks zu setzen. Betreiber nutzen bundesweite Glasfaser-Backbones und IDC-Assets, um Komplettlösungen aus SD-WAN, privatem 5G und Hybrid-Cloud-Angeboten bereitzustellen, wie etwa China Mobiles Dayin-Computing-Plattform [1]. Der Wandel steigert die durchschnittlichen Vertragswerte und vertieft die Kundenbindung durch verwaltete Sicherheitsdienste, was den B2B-Umsatzmix des China Telecom MNO-Markts beschleunigt. Die Nachfrage konzentriert sich in Technologiezentren der ersten Ebene, strahlt jedoch in provinzielle Industrieparks aus, in denen politische Anreize Smart-Factory-Pilotprojekte fördern.
Explosives mobiles Datenverkehrswachstum durch Kurzvideo und XR
Kurzvideo-Apps haben 1,04 Milliarden monatliche Nutzer mit einer durchschnittlichen Nutzungszeit von über 156 Minuten erreicht und treiben das Paketvolumen auf Rekordhöhen [2]. Aufstrebendes XR-Commerce und holografische Livestreams verstärken Spitzenlastüberlastungen und zwingen Betreiber, KI-gestütztes Datenverkehrsmanagement und Edge-Caching einzusetzen. Premium-Unlimited-Tarife, differenziert durch garantierten Durchsatz, liefern inkrementellen ARPU, der den Preisdruck im China Telecom MNO-Markt abfedert. Verbesserte Backhaul- und MEC-Knoten sind nun vorrangige Investitionspositionen, insbesondere in unterhaltungsintensiven Megastädten.
Grünnetzwerk-Anreize für KI-optimierte Energieeinsparungen
Verpflichtungen zur Klimaneutralität verpflichten Betreiber dazu, die Energieintensität pro Bit zu reduzieren. China Mobile und ZTE meldeten 25 % Energieeinsparungen durch KI-gesteuerte Schlafmodi für Basisstationen im Rahmen des Green-Telco-Cloud-Programms [3]. Subventionierte Grünausstattungsdarlehen senken die Gesamtbetriebskosten und ermöglichen es Betreibern, Einsparungen in 5G-Advanced-Upgrades zu reinvestieren. KI-Orchestrierung unterstützt auch vorausschauende Wartung, reduziert Ausfälle und erhöht die Dienstezuverlässigkeit – ein Differenzierungsmerkmal im Unternehmenssegment des China Telecom MNO-Markts.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sättigung der Mobilfunkabonnenten | -0.7% | National, am stärksten ausgeprägt in Städten der ersten Ebene | Kurzfristig (≤ 2 Jahre) |
| OTT-Substitution von Legacy-Sprach- und SMS-Diensten | -0.5% | National, beschleunigt in städtischen Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Provinzielle Preiskämpfe bei Ausschreibungen der digitalen Verwaltung | -0.4% | Provinzielle und kommunale Märkte, konzentriert in wettbewerbsintensiven Regionen | Mittelfristig (2–4 Jahre) |
| Exportkontrollrisiko für Halbleiterversorgung im 5G-Kernnetz | -0.3% | National, mit kritischen Auswirkungen auf den Infrastrukturausbau | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sättigung der Mobilfunkabonnenten
Eine Durchdringung von über 115 % in den größten Ballungsräumen lässt kaum Raum für organische SIM-Zugänge. Wachstum hängt nun von Kundenbindung, Mehrgerätedatentarifen und IoT-Bereitstellung ab. Während Familienpakete und Smart-Device-Bundles die Abwanderung verlangsamen, bleibt der ARPU-Anstieg moderat, was Betreiber dazu veranlasst, mehr Lebenszeitwert pro Konto zu erschließen. Die Sättigungsgrenze belastet das Verbrauchersegment des China Telecom MNO-Markts und verlagert das strategische Gewicht auf Unternehmens- und vertikale IoT-Verträge.
OTT-Substitution von Legacy-Sprach- und SMS-Diensten
WeChat, DingTalk und aufstrebende Videoanruf-Apps vermitteln mittlerweile den Großteil der zwischenmenschlichen Kommunikation und zerstören hochmargige Sprach- und SMS-Einnahmen. Die Einführung von RCS bietet eine begrenzte Erholung, da Nutzer OTT-Funktionen als Standard wahrnehmen. Betreiber lenken Netzwerkinvestitionen auf Datenmonetarisierungsebenen, API-Exposition, Slice-basierte Dienstgüte und Content-Bündelung um, um den Umsatzrückgang wettzumachen. Der Schwenk ist entscheidend, um die Rentabilität im China Telecom MNO-Markt aufrechtzuerhalten, während Legacy-Säulen erodieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Datendominanz trifft auf IoT-Aufstieg
Daten- und Internetdienste hielten im Jahr 2025 einen China Telecom MNO-Marktanteil von 43,58 % und spiegeln damit das mobile-first digitale Ökosystem des Landes wider, das auf Cloud-Gaming, HD-Streaming und bargeldlosen Einzelhandelsdiensten basiert. Hochkapazitative 5G-Advanced-Zellen und konvergierte Glasfaser-Backbones unterstützen anhaltendes Datenverkehrswachstum, während differenzierte Geschwindigkeitsstufen und unbegrenzte Bundles den inkrementellen ARPU aufrechterhalten. Der Aufstieg von Edge-Computing-Knoten in der Nähe von Fertigungsgürteln treibt die Nachfrage nach Premium-Konnektivität an und wandelt Bandbreite in Produktivitätsgewinne für Industrie-4.0-Anwender um. Umgekehrt setzen Sprach- und Nachrichtendiensteeinnahmen ihren strukturellen Rückgang fort, da OTT-Kanäle die Kommunikation von Person zu Person absorbieren. Betreiber mildern die Verwässerung durch Voice-over-NR und Unified-Communications-Pakete für Unternehmen, die auf bestehenden MPLS-Leitungen aufsetzen.
Parallel dazu expandieren IoT- und M2M-Dienste mit einer CAGR von 3,78 % und sollen innerhalb der China Telecom MNO-Marktgröße überproportional inkrementellen Wert generieren. Bis 2030 werden über 2 Milliarden lizenzierte zellulare IoT-Endpunkte erwartet, die intelligente Zählercluster, AGV-Flotten und vernetzte Agrarzonen umfassen. Betreiber nutzen Plattformökonomie, Geräteverwaltungsportale, SIM-Lebenszyklusautomatisierung und integrierte Abrechnung, um die Kundenbindung zu vertiefen. Der Umsatz pro Verbindung ist niedriger als bei Verbraucherleitungen, doch die Bruttomargen verbessern sich aufgrund des minimalen Kundenbetreuungsaufwands. Staatliche Vorgaben für Fahrzeugtelematik und Strommessung institutionalisieren das IoT-Datenverkehrswachstum weiter und stärken die langfristige Umsatztransparenz.
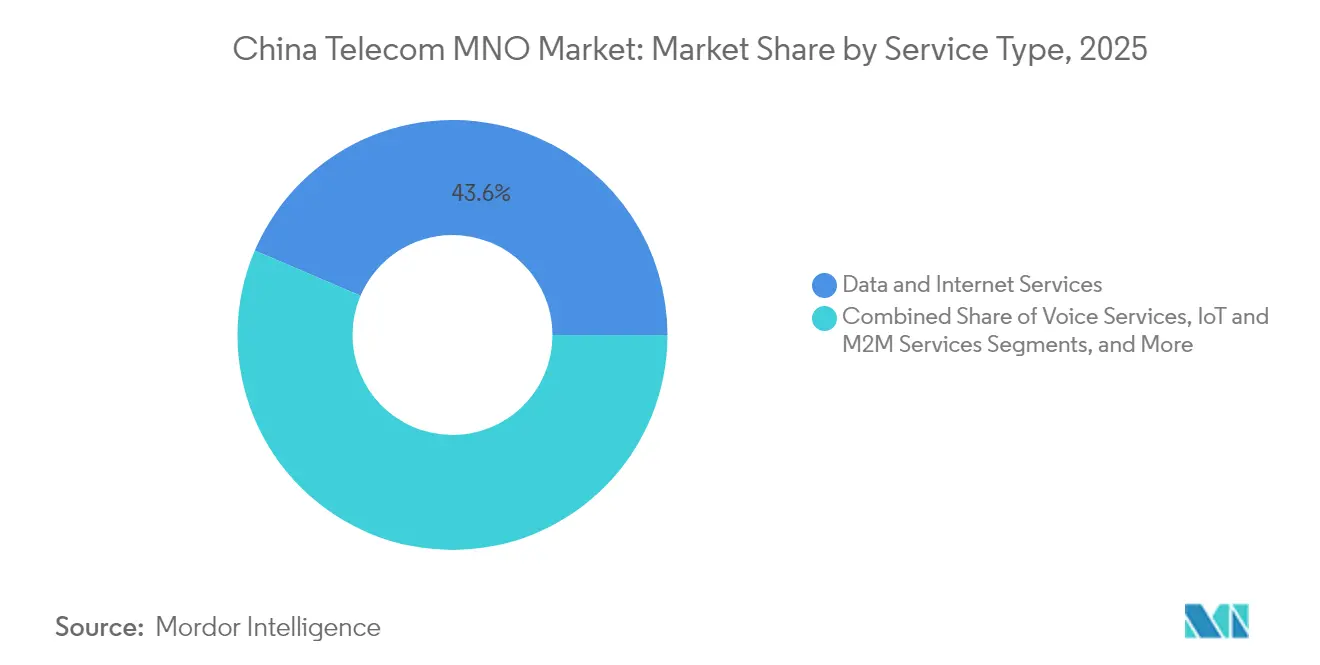
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endnutzer: Verbraucherskala versus Unternehmensgeschwindigkeit
Das Verbrauchersegment dominierte 2025 mit 77,41 % der Abrechnungen, doch seine Expansion nähert sich niedrig einstelligen Wachstumsraten. Das Wachstum hängt von Premium-Content-Bundles, AR/VR-Medienpässen und familienweiten Datentresoren ab, die für Multi-SIM-Haushalte konzipiert sind. Subventionierte Handytarife wurden nach 2024 knapper, was ein Reifestadium signalisiert, in dem die Erlebnisqualität und nicht die Subventionshöhe die Kundenbindung im China Telecom MNO-Markt bestimmt. Betreiber setzen nun auf gamifizierte Treueprogramme, videobasierte Datenpakete und auf Jugendliche ausgerichtete Mikrokredite, die über In-App-Wallets vermittelt werden, um den ARPU zu verteidigen.
Unternehmenskonten verzeichnen derweil die schnellste Umsatzbeschleunigung mit einer CAGR von 4,12 %, angetrieben durch landesweite Smart-Factory-Programme, kommunale IoT-Netze und Clouds der digitalen Verwaltung. Private 5G-Inseln in Industrieparks erfordern strenge Latenzvorgaben und SOП-konforme Cybersicherheitsdienste, die Prämiengebühren und mehrjährige Verträge rechtfertigen. Das Segment ist im globalen Vergleich noch unterdurchdrungen, was auf erhebliches Wachstumspotenzial für den China Telecom MNO-Markt hindeutet. Gebündelte Angebote, die SD-WAN, PaaS und verwaltete Sicherheit verbinden, sprechen mittelständische Unternehmen ohne interne IT-Tiefe an. Erfolgreiche Angebote bündeln häufig Beratung, Hardware-Integration und After-Sales-Analyse-Dashboards und verwandeln Betreiber in ganzheitliche IKT-Partner.
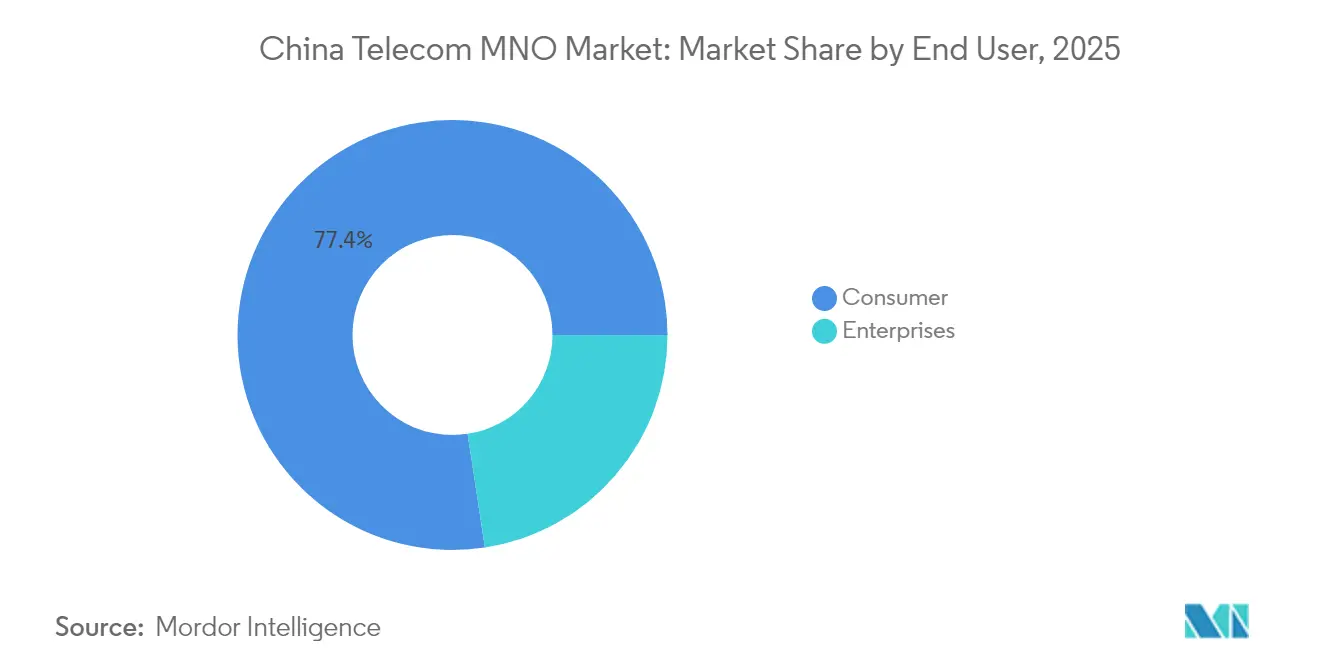
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
Chinas ostküstenbasierte wirtschaftliche Triade – Peking-Tianjin-Hebei, das Jangtse-Flussdelta und die Große Bucht –, entfällt auf den Löwenanteil des Premium-ARPU und der frühen 5G-Advanced-Nutzung. Gesättigte städtische Präsenzgebiete treiben Experimente mit mmWave-Kleinstantennen und KI-Edge-Knoten voran, die XR-Einzelhandel und Pilotprojekte für autonome Mobilität verankern. Provinzregierungen vergeben Spektrumsumlagerungsanreize, um die Sub-6-GHz-Verdichtung zu fördern, und stellen sicher, dass der China Telecom MNO-Markt landesweit technologische Parität wahrt.
Zentrale Provinzen wie Hubei, Henan und Hunan erleben einen durch Digitalisierungszuschüsse für Industrieparks angetriebenen Investitionsaufschwung. Hochgeschwindigkeitsbahnkorridore dienen gleichzeitig als Glasfaserleitungen und ermöglichen Gigabit-fähiges mobiles Breitband entlang von Transitachsen. Betreiber errichten Joint-Venture-Rechenzentren in der Nähe wasserkraftreicher Regionen, um PUE-Quoten zu senken, sich an CO₂-Zielvorgaben auszurichten und grüne Stromzertifikate zu sichern, die auf provinziellen Börsen handelbar sind.
Westliche Hinterlandsgebiete – Sichuan, Shaanxi und Xinjiang – profitieren von ländlichen Revitalisierungsfonds, die den Ausbau von 5G-Türmen und satellitengestützte terrestrische Hybrid-Backhaul-Systeme finanzieren. Solche Installationen ermöglichen videobasierte Fernmedizin und Präzisionslandwirtschaft, erweitern die adressierbare China Telecom MNO-Marktgröße und fördern digitale Inklusionsziele. Grenzpräfekturen nutzen neue Zugänge zu benachbarten Volkswirtschaften der Belt-and-Road-Initiative und ermöglichen nahtloses Roaming sowie latenzarme Handelsdatenverbindungen, die für den grenzüberschreitenden elektronischen Handel unerlässlich sind.
Regulatorisches Umfeld
Das Umfeld der Mobilfunknetzbetreiber in China wird vor allem durch das Ministerium für Industrie und Informationstechnologie (MIIT) für Lizenzierung und Frequenzverwaltung geprägt, ergänzt durch die Aufsicht über Cybersicherheit und Datenverwaltung durch die Cyberspace Administration of China (CAC). Im Jahr 2026 verstärkte das MIIT die Überwachung des grundlegenden Telekommunikationsmarktes, einschließlich der Prüfung nicht-rationaler Wettbewerbspraktiken, Vertriebskanäle und Tarifverwaltung, was sich darauf auswirkt, wie Betreiber Verbrauchertarife bündeln und sich um Aufträge im öffentlichen Sektor und Unternehmensbereich bewerben.
Die Frequenz- und Infrastrukturpolitik lenkt zudem die Investitionsprioritäten hin zu Netzwerken der nächsten Generation. Das MIIT genehmigte am 8. Mai 2026 das 6-GHz-Band (6425-7125 MHz) für 6G-Technologietests und schuf damit einen definierten regulatorischen Weg für Tests und die Vorbereitung des Ökosystems, während die Betreiber ihre 5G- und 5G-Advanced-Netzabdeckung weiter verdichten. Die ministerienübergreifende Koordination bleibt durch behördenübergreifende Mitteilungen sichtbar, die die koordinierte Entwicklung neuer Informationsinfrastrukturen fördern und den gemeinsamen Ausbau sowie die Abstimmung zwischen Konnektivitätsnetzen und Rechenzentrumsinfrastruktur unterstützen.
Wettbewerbslandschaft
Der Markt bleibt ein Oligopol, verankert durch China Mobile, China Telecom und China Unicom; zusammen kontrollieren sie weit über 90 % der aggregierten Dienstleistungserlöse. China Broadnet, der Rundfunkbetreiber, dem 2022 5G-Spektrum zugeteilt wurde, nutzt Vereinbarungen zur gemeinsamen Infrastrukturnutzung, um den Markteintritt zu beschleunigen, doch der Fortschritt bleibt gemessen. Die Differenzierung stützt sich zunehmend auf Enterprise-Cloud-Orchestrierung, KI-gestützte Netzwerkbetriebe und grenzüberschreitende Kapazitätsvermietung im Einklang mit den Auslandsabflüssen der Belt-and-Road-Initiative.
China Mobile nutzt seine unerreichte Skalierung, um volumenbasierte Lieferantenrabatte auszuhandeln und die niedrigsten Netzwerkstückkosten im China Telecom MNO-Markt aufrechtzuerhalten. Der Umsatz 2024 erreichte RMB 1.040,8 Milliarden (USD 143,2 Milliarden) auf der Grundlage aggressiver 5G-Paket-Upsells. China Telecom positioniert sich als integrierter Cloud-Netz-Spezialist, betreibt mehr als 700 Edge-Knoten landesweit und vermarktet SASE-Bundles (Secure Access Service Edge) an multinationale Konzerne. China Unicom nutzt seine internationalen Kabelpartnerschaften – SEA-ME-WE 6 und Pacific Light Cable – um globale Hyperscaler zu gewinnen, die belastbare Asien-Europa-Latenzrouten benötigen.
Strategische Schritte in 2024–2025 unterstreichen den Fokus auf vertikale Tiefe statt auf breite Verbraucheraktivitäten. Mehroperatoren-Servicevereinbarungen regeln neutrale Indoor-DAS-Systeme in kommerziellen Hochhäusern und reduzieren redundante Investitionsausgaben. Gemeinsame Energiespeicherbeschaffungspools verbessern die Verhandlungsmacht in der Lithiumbatterielieferkette und helfen, die Betriebskosten an energieintensiven 5G-Advanced-Standorten zu begrenzen. Partnerschaften mit Cloud-nativen Sicherheitsanbietern beschleunigen die Zero-Trust-Einführung bei KMU und differenzieren Unternehmensportfolios im China Telecom MNO-Markt weiter.
Führende Unternehmen der China Telecom MNO-Branche
-
China Mobile Limited
-
China Telecom Corporation Limited
-
China United Network Communications Group Co., Ltd.
-
China Broadnet (China Broadcast Network Co., Ltd.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Politisch getriebene Upgrades bei Konnektivität und Rechenleistung schaffen Freiräume für Unternehmensdienste jenseits der Massenmarkt-Mobilität, insbesondere dort, wo Betreiber Cloud-Netzwerk-Konvergenz, Edge Computing und verwaltete Sicherheitsdienste bündeln können. Der 15. Fünfjahresplan (2026-2030) betont Kommunikationsnetze der nächsten Generation und Rechenleistungsnetze im Rahmen einer „Sechs-Netzwerke“-Richtung und unterstützt die Investitionsausgaben und Partnerschaften der Betreiber bei KI-Servern, optischen Modulen und Rechenzentrums-Interconnects. Die Planung des MIIT, die eine großflächige kommerzielle Nutzung von 5G-Advanced und 10-Gigabit-Glasfasernetzen bis Mitte 2026 vorsieht, erweitert den adressierbaren Markt für hochwertige Konnektivität, deterministische Latenzprodukte und industrielle IoT-Konnektivität in Fertigungsclustern und Digitalisierungsprogrammen des öffentlichen Sektors.
Eine weitere Chance liegt in der operativen Transformation und neuen Produktentwicklung rund um KI-gestützte Netzwerke. Eine dreijährige (2026-2028) KI-Netzwerkdoktrin weist Chinas drei große Betreiber an, sich in Richtung einer höheren autonomen Intelligenz in Netzwerken zu bewegen und KI-Rechenleistung eher als Versorgungsdienstleistung zu behandeln. Dieser Ansatz stärkt die Rolle von betreibergesteuerten Edge-Knoten, Glasfaser-Backhaul-Upgrades und Cloud-nativen Plattformen in Unternehmensangeboten. Die Nachfragerichtung zeigt sich in Infrastrukturabkommen, darunter die Vergabe eines Infrastrukturdienstleistungsvertrags durch China Unicom im März 2026 an Baidu für das Projekt „Jinan Large Model Innovation Factory“, das 740 KI-Server umfasst, was auf eine aktive Nachfrage nach betreiberausgerichteten KI- und Konnektivitätslösungen anstatt eigenständiger Konnektivität hindeutet.
Aktuelle Branchenentwicklungen
- Juli 2026: China Telecom unterzeichnete eine Rahmenbeschaffungsvereinbarung mit Sichuan Tianyi Comba Telecom Co., Ltd. für Tianyi-Smart-Screen-Produkte, gültig bis Februar 2027. Die Vereinbarung erweitert das Ökosystem für Unternehmensgeräte und die Edge-Compute-Reichweite in China und unterstützt eine diversifizierte Monetarisierung der Netzwerkressourcen.
- März 2026: China Unicom vergab einen Vertrag über 837 Millionen Yuan an Baidu für das Infrastrukturdienstleistungsprojekt „Jinan Large Model Innovation Factory“, das 740 KI-Server umfasst. Das Projekt ergänzt die KI-Infrastruktur für Unternehmens- und Cloud-Dienste, stärkt die KI- und Cloud-Edge-Fähigkeiten und beschleunigt die Digitalisierung von Unternehmen durch den Einsatz großer Modelle.
- Januar 2026: China Unicom begann eine neue dreijährige umfassende Finanzdienstleistungsvereinbarung mit der Unicom Group, die bis Dezember 2028 läuft. Die Partnerschaft vertieft die Zusammenarbeit im Finanzdienstleistungsbereich und stabilisiert die Unternehmensunterstützungsfähigkeiten.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Dienstleistungserlöse von Telekommunikations-MNOs, die innerhalb Chinas erwirtschaftet werden, einschließlich der Konnektivität für Verbraucher und Unternehmen sowie der damit verbundenen Dienstleistungseinnahmen, die Betreiber aus laufenden Abonnements und der Nutzung verbuchen.
Ausschlüsse aus dem Umfang: Wir schließen den reinen Verkauf von Netzwerkausrüstung, den Verkauf von Mobiltelefonen sowie einmalige Bauerlöse aus, die nicht in wiederkehrenden Telekommunikationsdienstleistungslinien enthalten sind.
Segmentierungsübersicht
- Gesamte Telekommunikationserlöse und ARPU
- Servicetyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (VAS, Roaming- und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die äußeren Grenzen des Marktes abzustecken und offizielle Nachfrage- und Nutzungsindikatoren einzubeziehen, die im Zeitverlauf in der Regel konsistent sind. Zu den wichtigsten öffentlichen Quellen zählten die Telekommunikationsstatistikbulletins des chinesischen Ministeriums für Industrie und Informationstechnologie (MIIT), Veröffentlichungen des Nationalen Statistikamts, ITU-Datentabellen, GSMA-Intelligence-Berichte sowie WTO- oder UN-Comtrade-Handelsreihen, soweit diese für Gegenprüfungen relevant waren.
Auf Unternehmensseite wurden Jahresberichte, Ergebnispräsentationen und offizielle operative KPI-Veröffentlichungen herangezogen, um Teilnehmerbasen, den Mix der Dienstleistungserlöse und die Preisentwicklung zu bestätigen. Eine begrenzte Anzahl kostenpflichtiger Abonnements wurde ebenfalls referenziert, hauptsächlich für finanzielle Unternehmensinformationen, Nachrichten und Finanzdaten sowie Patentrecherchen, wenn der Zeitpunkt eines Technologiewandels verankert werden musste. Die hier aufgeführten Sekundärquellen sind lediglich illustrativ; zusätzliche öffentliche Dokumente wurden für die Datenerhebung, Validierung und Klärung gesichtet.
Primärinterviews und Umfragen
Die Primärinterviews konzentrierten sich darauf, wie Telekommunikationsdienstleistungserlöse tatsächlich bei den Betreibern erfasst werden und wie sich ARPU, Datenverbrauch und Vertragsbedingungen für Unternehmenskonnektivität in den Provinzen entwickeln. Wir sprachen mit Führungskräften auf Betreiberseite, Kanalpartnern, Unternehmenskunden und Branchenspezialisten in wichtigen Regionen, damit Annahmen aus der Sekundärforschung korrigiert werden konnten, wo die tatsächlichen kommerziellen Praktiken vor Ort abwichen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | CXOs: 19 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 21 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem die nationalen Erlöspools für Telekommunikationsdienstleistungen aus offiziellen Einkommensreihen rekonstruiert und anschließend anhand des beobachteten Mixes und der Offenlegungen der Betreiber auf die einbezogenen MNO-Dienstleistungslinien aufgeteilt werden. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Näherungen gegengeprüft, beispielsweise durch den mit den aktiven Teilnehmerbasen multiplizierten ARPU, gefolgt von Plausibilitätsprüfungen anhand der Unternehmensvertragsaktivität und der Dienstleistungsanbindungsraten.
In China umfassten die Eingangsgrößen, die Veränderungen antrieben, Zuwächse bei Mobil- und Breitbandteilnehmern, die Übernahme von 5G-Paketen, den monatlichen Datenverbrauch pro Nutzer, gemeldete Verschiebungen im Dienstleistungserlösmix hin zu Daten und neuen Diensten sowie das Tempo der ARPU-Kompression gegenüber inkrementellem Upselling. Die Prognose stützte sich auf eine Szenarioanalyse, unterstützt durch einfache Trendanpassungen, wobei der Vorwärtspfad der 5G-Durchdringung und des Datenwachstums mit den Erwartungen der Primärbefragten abgeglichen und anschließend über Preis- und Mixannahmen in Dienstleistungserlöse übersetzt wurde. Wenn Bottom-up-Näherungswerte für kleinere Provinzen oder Nischendienstleistungslinien nicht verfügbar waren, wurden Lücken mithilfe von Benchmarks vergleichbarer Provinzen geschlossen und auf den nationalen Gesamtwert normiert.
Datenvalidierung und Aktualisierungszyklus
Die Validierung wurde durch den Vergleich der Modelloutputs mit unabhängigen Marktsignalen abgeschlossen, darunter das vom MIIT gemeldete Wachstum der Telekommunikationsgeschäftserlöse, die von den Betreibern gemeldeten Gesamtdienstleistungserlöse sowie Entwicklungen bei Teilnehmer- und Verkehrsindikatoren. Wenn eine Abweichung ungewöhnlich erschien, wurden die Treiber erneut geprüft, Annahmen präzisiert und in einigen Fällen Befragte erneut kontaktiert, um zu bestätigen, ob eine Politikänderung oder eine Preismaßnahme die Bewegung erklärte.
Vor der Freigabe durchlaufen das Modell und seine Annahmen eine mehrstufige Analystenprüfung, um Rechenfehler, Währungszeitprobleme und Mixinkonsistenzen zu beseitigen. Der Bericht wird jährlich aktualisiert, wobei Zwischenaktualisierungen hinzugefügt werden, wenn wesentliche Ereignisse den Ausblick verändern. Unmittelbar vor der Auslieferung wird ein abschließender Analytikerdurchgang vorgenommen, damit die neueste aktualisierte Sichtweise für die Kunden widergespiegelt wird.
Marktgröße von Mordor Intelligence für den chinesischen Telekommunikationsmarkt im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den chinesischen Telekommunikationsmarkt können erheblich variieren, da der Umfang nicht immer einheitlich definiert wird und die Preis- und Mixlogik nicht im gleichen Zyklus aktualisiert wird. Unterschiede können auch daher rühren, ob eine Studie Pay-TV, Geräteerlöse oder breitere digitale Dienste im Telekommunikationsbereich einschließt und ob Unternehmenskonnektivität als abgerechneter Dienstleistungserlös oder als Teil eines umfassenderen IKT-Bündels erfasst wird.
Durch die Verfolgung wichtiger Betreiberdienstleistungserlöslinien und die jährliche Aktualisierung der ARPU- und Mixannahmen hält Mordor Intelligence die Schätzung an den MNO-Dienstleistungserlösen in China ausgerichtet, anstatt breitere Kommunikations- und Mediensummen zu verwenden, was eine häufige Quelle von Übererfassungen in einigen öffentlichen Berichten darstellt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 246,42 Milliarden USD (2025) | |
| Fachzeitschrift A | 251,00 Milliarden USD (2024) | Verwendet den ausgewiesenen Gesamtumsatz der Telekommunikationsbranche für das Jahr und rechnet die Währung zu einem Durchschnittskurs um, was Nicht-MNO-Positionen einschließen und die Gesamtwerte gegenüber einem auf Dienstleistungslinien basierenden Aufbau verschieben kann. |
| Branchenkommentar B | 471,00 Milliarden USD (2024) | Scheint Telekommunikationsdienste mit Pay-TV und angrenzenden digitalen Diensten zu kombinieren, was die Grenze über die MNO-Erlöse hinaus erweitert und die angegebene Marktgröße erhöht. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch den einbezogenen Umfang sowie durch die Behandlung von Währungszeitpunkten und Dienstleistungsmix erklärt wird. Wenn die Grenze auf MNO-Dienstleistungserlöse beschränkt und mit Teilnehmer-, Nutzungs- und Betreibererlösoffenlegungen gegengeprüft wird, lässt sich das Ergebnis leichter auf eine kleine Anzahl wiederholbarer Eingangsgrößen zurückführen.
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des China Telecom MNO-Markts?
Die China Telecom MNO-Marktgröße beträgt USD 255,34 Milliarden im Jahr 2026.
Wie schnell wächst das Segment der Mobilfunknetzbetreiber in China?
Der Gesamtumsatz soll zwischen 2026 und 2031 mit einer CAGR von 3,62 % steigen.
Welche Dienstleistungskategorie hält den größten Anteil?
Daten- und Internetdienste halten im Jahr 2025 einen China Telecom MNO-Marktanteil von 43,58 %.
Welcher Dienst wächst am schnellsten?
IoT- und M2M-Dienste verzeichnen die höchste prognostizierte CAGR von 3,78 % bis 2031.
Wie begegnen Betreiber der Abonnentensättigung?
Zu den Strategien gehören Cloud-Netz-Konvergenz für Unternehmen, IoT-Plattformmonetarisierung und KI-optimierte Energieeinsparungen zur Margenverbesserung.
Was treibt die Dynamik im Unternehmenssegment an?
Landesweite Smart-Factory-Programme und Cloud-Mandate der digitalen Verwaltung treiben die Unternehmenserlöse auf eine CAGR von 4,12 % bis 2031.