
- Ägypten
- Argentinien
- Australien
- Bahrain
- Bangladesch
- Brasilien
- Chile
- China
- Deutschland
- Frankreich
- Hongkong
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kambodscha
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Naher Osten und Afrika
- Nepal
- Neuseeland
- Nigeria
- Oman
- Pakistan
- Polen
- Saudi-Arabien
- Singapur
- Spanien
- Sri Lanka
- Südafrika
- Südkorea
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Philippinen Telecom MNO Marktanalyse von Mordor Intelligence
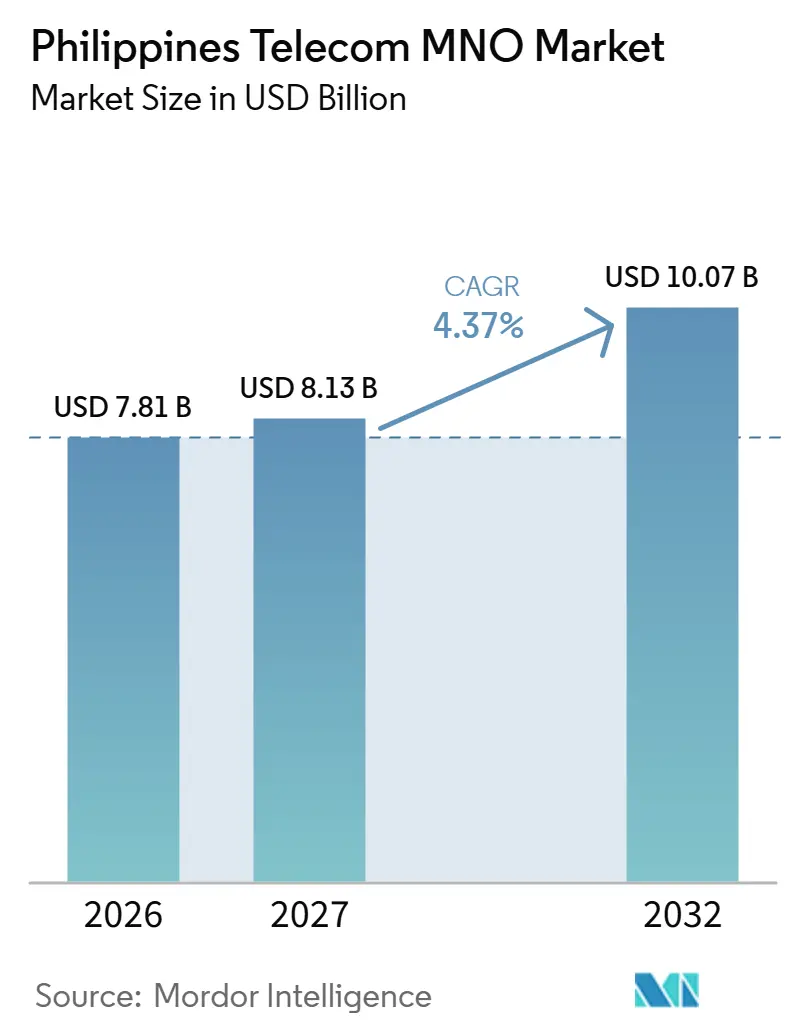
Die Philippinen Telecom MNO-Marktgröße wird voraussichtlich von 7,81 Milliarden USD im Jahr 2026 und 8,13 Milliarden USD im Jahr 2027 auf 10,07 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 4,37 % verzeichnen.
Mobile Video, Gaming und die Digitalisierung von Unternehmen erhöhen die Bedeutung nutzbarer Datenkapazität auf den Philippinen, während die 5G-Abdeckung den Betreibern eine breitere Plattform für die Nachfrage bietet. Ein höherer Verbrauch steigert nicht automatisch die Monetarisierung der Abonnenten, sodass die Expansion relevante Serviceangebote neben zusätzlicher Kapazität erfordert. Turmreformen können die Investitionsplanung verbessern, doch die Kapitalintensität und die schwache Wirtschaftlichkeit in ländlichen Gebieten schränken ein, wie schnell die Nachfrage zu profitabler Netzabdeckung wird. Der Wettbewerb belohnt daher Betreiber, die Netzkapazität in eine zuverlässige Serviceerfahrung bei vertretbarer Kapitalbelastung umwandeln.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstypen hielten Daten- und Internetdienste im Jahr 2026 einen Marktanteil von 53,61 % am Philippinen Telecom MNO-Markt, während IoT- und M2M-Dienste mit einem CAGR von 4,5 % zwischen 2027 und 2032 am schnellsten wachsen sollen.
- Unter den Endnutzern entfiel auf das Verbrauchersegment im Jahr 2026 ein Anteil von 67,89 % an der Philippinen Telecom MNO-Marktgröße, und Unternehmen werden mit einem CAGR von 4,62 % zwischen 2027 und 2032 als das am schnellsten wachsende Segment prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigender mobiler Datenverbrauch durch den Video- und Gaming-Boom | +1.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter 5G-Ausbau und Gerätebezahlbarkeit | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Staatliche Programme zur gemeinsamen Turmnutzung und Spektrumreform | +1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Nachfrage nach digitaler Transformation und IoT-Konnektivität in Unternehmen | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Fintech-Super-Apps (z. B. GCash), die Kundenbindung und ARPU steigern | +0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Taifunresistente Netzanforderungen, die eine Verdichtung vorantreiben | +0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender mobiler Datenverbrauch durch den Video- und Gaming-Boom
Ein wachsendes Publikum, das zudem mehr Daten verbraucht, erhöht die erforderliche Kapazität zur Unterstützung mobiler Unterhaltung. Die mobile Datenbenutzerbasis von Globe wuchs im ersten Halbjahr 2026 um 5 % im Jahresvergleich auf 39,6 Millionen. Der mobile Datenverkehr erreichte 3.723 Petabyte, gegenüber 3.187 Petabyte im ersten Halbjahr 2025. Die durchschnittliche monatliche Nutzung stieg im gleichen Vergleichszeitraum von 15 GB auf 17 GB pro Abonnent. Globe führte den höheren Verbrauch auf mehrere digitale Dienste zurück, darunter Video-Streaming, Gaming, KI-Anwendungen, E-Commerce, digitale Zahlungen und Produktivitätsdienste. Für den Betreiber schafft eine breitere Beteiligung und eine intensivere individuelle Nutzung eine wiederkehrende Datendienst-Möglichkeit, die Kapazität erfordert, um mit beiden Nachfragequellen Schritt zu halten.
Beschleunigter 5G-Ausbau und Gerätebezahlbarkeit
Abdeckung und Gerätezugang müssen zusammenwirken, damit ein 5G-Netz zur zahlenden Nachfrage wird. Der Philippinen-Fahrplan der GSMA vom Februar 2026 meldete eine kommerzielle 5G-Abdeckung von rund 80 % der Bevölkerung des Landes.[1] In seiner Ergebnismitteilung für 2025 führte PLDT die breitere Verfügbarkeit erschwinglicher 5G-Geräte und die Netzoptimierung von Smart Communications auf den Wandel hin zu schnellerer und zuverlässigerer Konnektivität zurück. PLDT meldete 12,5 Millionen 5G-fähige Einzelgeräte zum Ende Juni 2026, ein Anstieg von 30 % im Jahresvergleich, was 21 % der Einzelgeräte in seinem Wireless-Consumer-Geschäft entspricht. Derselbe GSMA-Fahrplan meldete einen Opensignal-Messwert für die 5G-Verfügbarkeit von 46 % der Zeit – ein separater Messwert von der Bevölkerungsabdeckung. PLDTs begrenzte 5G-Gerätedurchdringung und der separate Verfügbarkeitsmesswert verweisen auf Nachfragechancen bei der Gerätmigration und einem konsistenten Netzzugang neben einer breiteren Abdeckung.
Staatliche Programme zur gemeinsamen Turmnutzung und Spektrumreform
Eine längere Infrastrukturnutzungsdauer kann den Investitionsfall für gemeinsam genutzte Standorte verbessern, bevor zusätzliches Spektrum zugewiesen wird. Im Jahr 2025 verlängerte das Ministerium für Informations- und Kommunikationstechnologie (DICT) die Laufzeiten für gemeinsam genutzte Telekommunikationsturmlizenzen von 5 auf 15 Jahre.[2] Für Mobilfunkbetreiber, die gemeinsam genutzte Standorte verwenden, verringert eine längere Lizenzdauer die Verlängerungsunsicherheit innerhalb des Zeitraums, über den sie Abdeckungsinvestitionen planen. Der Konektadong Pinoy Act wurde 2025 zum Gesetz und verlangt einen Spektrumverwaltungsrahmen, der Wettbewerb, technologische Anpassungsfähigkeit und eine effiziente Spektrumnutzung unter registrierten Datenübertragungsteilnehmern fördert. Im März 2026 holte das DICT Stakeholder-Beiträge für diesen Rahmen ein, mit Einreichungsfrist zum 27. März. Die Standortnutzungsdauer war der unmittelbarere Investitionshebel, da das DICT im März 2026 Beiträge zum Spektrumrahmen einholte.
Nachfrage nach digitaler Transformation und IoT-Konnektivität in Unternehmen
Die Digitalisierung von Unternehmen macht Konnektivität zu einer einrichtungsbezogenen Serviceanforderung, die über den Verkauf einzelner Verbindungen hinausgeht. Im Dezember 2025 kooperierte PLDT Enterprise mit der Zivilluftfahrtbehörde der Philippinen, um die digitale Infrastruktur und Konnektivität an 16 Flughäfen zu verbessern. Im Rahmen dieser Vereinbarung sollte der Unternehmensarm von PLDT dedizierten Internetzugang über sein Glasfasernetz, strukturierte Konnektivität und Netzverteilungsgeräte bereitstellen. Die spezifizierte Kombination verknüpft den Netzzugang mit den Einrichtungen und Geräten, über die ein Unternehmen ihn nutzt. Für einen Konnektivitätsanbieter kann die Betreuung mehrerer Flughäfen die Nachfrage von Zugangsleitungen auf die Geräte ausweiten, die den Dienst innerhalb jeder Einrichtung verteilen. Solche Vereinbarungen erweitern die Umsatzmöglichkeit pro institutionellem Konto, sofern die vereinbarten Verbindungen und Geräte geliefert werden.
Analyse der Hemmnisse-Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe 5G- und Glasfaser-Investitionsbelastung für Betreiber | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Niedriger ländlicher ARPU begrenzt den ROI | -0.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Durch den SIM-Registrierungsgesetz bedingte Prepaid-Deaktivierungen | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Klimabedingte Ausfälle erhöhen Betriebskosten und Abwanderungsrisiko | -0.2% | Metro Manila und Rizal | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe 5G- und Glasfaser-Investitionsbelastung für Betreiber
Die Netzerweiterung muss um Finanzierung konkurrieren, selbst wenn ein Betreiber seine Kapitalausgaben stärker kontrolliert. PLDTs konsolidierte Investitionsausgaben entsprachen im Jahr 2025 28 % seiner Dienstleistungserlöse.[3] Dieses Verhältnis macht den zur Aufrechterhaltung und Erweiterung der Infrastruktur erforderlichen Mittelaufwand neben der Umsatzgenerierung kommerziell bedeutsam. Es bedeutet auch, dass Nachfragewachstum allein nicht entscheiden kann, welche Kapazitätserweiterungen finanziert werden können oder wie schnell sie voranschreiten können. PLDT erklärte, dass Investitionsdisziplin und erfolgreiche Lieferantenverhandlungen zu seinen niedrigeren Investitionsausgaben im Jahr 2025 beigetragen haben. Selbst mit dieser Reaktion schafft die Kapitalbindung vor der Erwirtschaftung von Erträgen aus den zugehörigen Diensten einen Finanzierungsbedarf, der das Tempo zusätzlicher Netzbereitstellungen begrenzen kann.
Niedriger ländlicher ARPU begrenzt den ROI
Wenn die potenzielle Abonnentenbasis eines ländlichen Mobilfunkstandorts klein ist, müssen die Baukosten aus weniger zahlenden Verbindungen gedeckt werden. Eine Verbindung kann Nachfrage hinzufügen, ohne genug Umsatz beizutragen, um ihren Anteil an den Kosten für die Aufrechterhaltung des Standorts zu decken. Ein niedrigerer Umsatz pro Verbindung würde die Abonnentenzahl erhöhen, die zur Unterstützung dieser Infrastruktur erforderlich ist, und damit den Abonnentenertrag mit der Standortwirtschaftlichkeit verknüpfen. Für eine abgelegene Erweiterung ist die relevante Rendite der innerhalb des Versorgungsbereichs des Standorts verfügbare Umsatz gegenüber seinen Bau- und laufenden Kosten. Ein Betreiber kann daher einem technisch machbaren Abdeckungsprojekt gegenüberstehen, dessen Investitionsbelastung die lokalen Einnahmen nicht tragen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gesamttelekommunikationsumsatz und ARPU:
Monetarisierung hängt von mehr als dem Datenverkehr abDer Gesamttelekommunikationsumsatz hängt vom aus Abonnentenbeziehungen erzielten Wert sowie von der gelieferten Konnektivitätsmenge ab. PLDT berichtete, dass Smart Communications im Jahr 2025 einen stabilen durchschnittlichen Umsatz pro Nutzer aufrechterhalten hat, unterstützt durch die anhaltende 5G-Einführung und einen höheren Datenverbrauch. Eine stabile Abonnentenmonetarisierung neben einer höheren Nutzung bedeutet, dass zusätzlicher Datenverkehr nicht zwangsläufig eine höhere durchschnittliche Rendite aus jeder Verbindung erzeugt. Verkehrswachstum kann die Kapazitätsanforderungen erhöhen, selbst wenn der durchschnittliche Abonnentenerlös stabil bleibt, was den Kostendruck für die Übertragung der Nutzung jeder Verbindung erhöht.
In seiner Ergebnismitteilung für 2025 erklärte PLDT, dass das damals laufende Kernmodernisierungsprogramm von Smart Communications die Netzwerkanalyse- und Targeting-Fähigkeiten stärke und personalisiertere Angebote sowie eine bessere Marketingeffizienz ermögliche. Diese Fähigkeiten verbinden die Netzinvestitionsentscheidung mit der Art und Weise, wie Dienste für unterschiedliche Abonnentenbedürfnisse präsentiert werden. Präziseres Targeting kann einem Betreiber helfen, ein relevantes Angebot zu gestalten, ohne davon auszugehen, dass alle Nutzer auf dasselbe Zugangspakt reagieren werden. Da der ARPU stabil blieb, während die 5G-Einführung und die Datennutzung stiegen, würde Umsatzwachstum mehr zahlende Beziehungen erfordern, es sei denn, gezielte Angebote steigern auch die Ausgaben pro Nutzer.
Nach Dienstleistungstyp:
Datenskalierung unterstützt einen Wandel hin zu verwalteter KonnektivitätDaten- und Internetdienste machten im Jahr 2026 einen Anteil von 53,61 % an der Philippinen Telecom MNO-Marktgröße aus und waren damit das größte Segment. Im ersten Halbjahr 2026 berichtete Globe Telecom, dass mobile Daten 89 % seines mobilen Umsatzes ausmachten. Dieser Betriebsmix stellt die Erbringung von Datendiensten in den Mittelpunkt der Umsatzexposition des Betreibers und verleiht der Netzleistung eine direkte kommerzielle Rolle innerhalb seines Mobilfunkgeschäfts. Eine Investition, die die Datennutzung unterstützt, kann daher eine wesentliche bestehende Servicebeziehung schützen und gleichzeitig Kapazität für zusätzlichen Verbrauch schaffen.
IoT- und M2M-Dienste werden als das am schnellsten wachsende Segment prognostiziert und sollen zwischen 2027 und 2032 einen CAGR von 4,5 % verzeichnen. Im Februar 2026 kündigten Globe Business und Aeris eine strategische Partnerschaft zur Einführung einer IoT-Accelerator-Plattform auf den Philippinen an, mit einer kommerziellen Verfügbarkeit, die für das dritte Quartal 2026 angestrebt wird. Die Ankündigung beschrieb eine Plattform, die Unternehmenskunden einen einzigen Ort zur Verwaltung der IoT-Konnektivität bieten soll, wobei Automobilhersteller zu den beabsichtigten Nutzern gehören. Dieser Ansatz verlagert den Servicefokus von einer isolierten Verbindung auf die Verwaltung von Konnektivität innerhalb eines koordinierten Unternehmensprogramms. Sein kommerzielles Gewicht beruht darauf, dass Unternehmen eine einzige Plattform zur Verwaltung ihrer IoT-Geräteprogramme einsetzen.


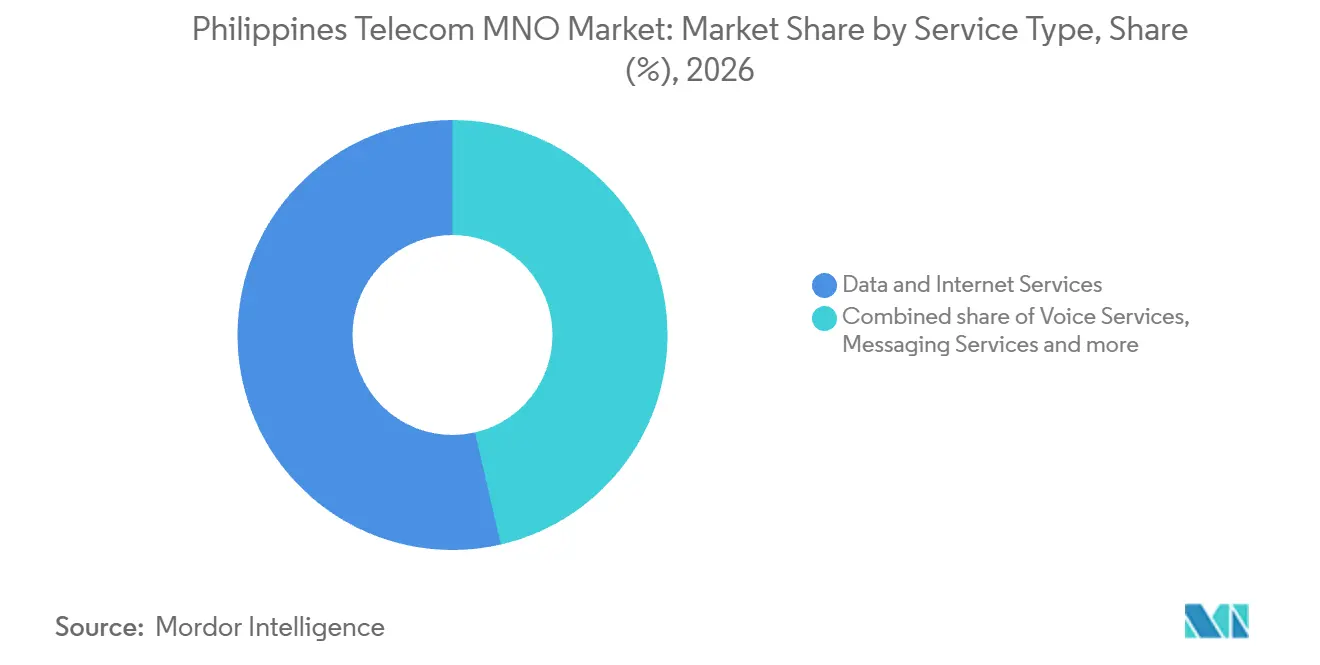
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Verbraucherskalierung und Unternehmensserviceerweiterung divergierenDas Verbrauchersegment repräsentierte im Jahr 2026 einen Philippinen Telecom MNO-Marktanteil von 67,89 % und war damit das größte Segment. Globe Telecom meldete im ersten Halbjahr 2026 67,7 Millionen Mobilfunkabonnenten. Zum Jahresende 2025 machten Prepaid-Kunden rund 96 % der Mobilfunkabonnenten der PLDT Group aus. Eine prepaid-lastige Basis schafft wiederholte Servicekaufentscheidungen, ohne eine fortlaufende Zahlungsverpflichtung bei der Registrierung zu sichern. Die kommerzielle Exposition des Betreibers erstreckt sich daher über die Gewinnung einer SIM-Aktivierung hinaus auf die Bindung des nächsten bezahlten Servicekaufs.
Unternehmen werden als das am schnellsten wachsende Segment prognostiziert und sollen zwischen 2027 und 2032 einen CAGR von 4,62 % verzeichnen. Der Unternehmens-Datenumsatz von Globe Business erreichte im ersten Halbjahr 2026 einen Rekordwert für das erste Halbjahr und stieg um 15 % im Jahresvergleich. Die Kategorie Unternehmensdaten umfasst Konnektivität und zugehörige IKT-Dienste, was einem Betreiber Spielraum gibt, eine breitere Servicerolle innerhalb eines Unternehmenskontos zu entwickeln. Die Erbringung dieses Umfangs kann eine Koordination über Konnektivitäts- und IKT-Fähigkeiten hinweg erfordern, was die Kontoausführung zu einem Teil der Umsatzmöglichkeit macht. Dies schafft Raum, um durch zugehörige IKT-Arbeit um ein größeres Unternehmensservicebudget zu konkurrieren, anstatt sich ausschließlich auf zusätzliche Zugangsleitungen zu verlassen.

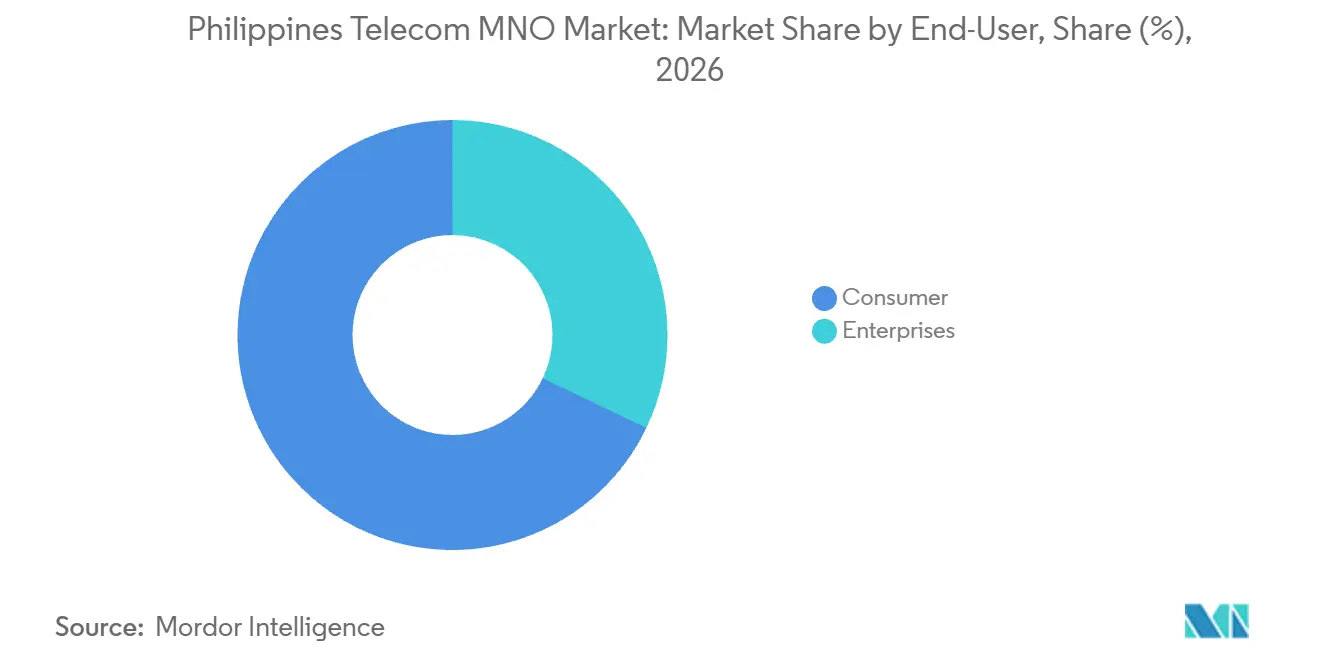
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Metro Manila und wichtige Städte in den Visayas und Mindanao bieten Umgebungen, in denen Betreiber Servicekonzepte auf umfangreichen 5G-Netzabdeckungen aufbauen können. Im ersten Halbjahr 2026 finanzierte das Investitionsbudget von Globe 878 neue 5G-Standorte und erweiterte die 5G-Abdeckung auf mehr als 98 % von Metro Manila und wichtigen städtischen Gebieten. Der Betreiber meldete auch eine 5G-Außenabdeckung von 98,2 % in wichtigen Städten der Visayas und Mindanao im ersten Halbjahr 2025. Bei einer so umfangreichen städtischen Reichweite können weitere Investitionen die nutzbare Kapazität und Servicekonsistenz innerhalb des Versorgungsgebiets verbessern sowie dessen Grenzen erweitern.
In Davao City meldete Globe neue aktive Mobilfunkstandorte in 8 Wachstumsgebieten, darunter Catalunan Grande, Talomo und Ladislawa Buhangin. Die Upgrades sollten schnelleres und zuverlässigeres Internet für Haushalte, Schulen und Kleinunternehmen liefern und damit häusliche und institutionelle Nutzungen an dieselbe lokale Erweiterung knüpfen. Die standortbezogene Platzierung verbindet jede Ergänzung mit dem steigenden Konnektivitätsbedarf, den Globe für diese Gebiete angeführt hat. Der kommerzielle Test besteht darin, ob die Nutzung in diesen Stadtvierteln die hinzugefügte lokale Kapazität trägt.
Cebu fügt dem geografischen Vergleich eine Dimension der Servicekontinuität hinzu, da ein Erdbeben im Jahr 2025 die Telekommunikationsdienste dort störte. Zum 6. Oktober 2025 hatten Globe und DITO Telecommunity ihre Dienste in Cebu vollständig wiederhergestellt. Smart Communications hatte zu diesem Datum 98 % seiner Dienste in der Inselprovinz wiederhergestellt. Eine ungleichmäßige Wiederherstellung nach derselben Störung macht die Wiederherstellungsfähigkeit auf Betreiberebene für den Zugang der Kunden zu einem funktionierenden Netz an einem Standort relevant. Die Wiederherstellungsleistung bestimmt, wie viel von einem nominellen Versorgungsgebiet die Kunden nutzen können – eine Unterscheidung, die Abdeckungszahlen allein nicht erfassen.
Regulierungsrahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen umfasst die Philippinen und Cebu anhand nationaler Regeln für den Markteintritt und die Baugenehmigung. Die Perspektive ist die eines MNO, der in abgedeckte Datenübertragungsinfrastruktur investiert, sodass Betriebsgenehmigung und Standortbau als separate Investitionsbedingungen bewertet werden. Executive Order Nr. 32 bindet betroffene nationale Behörden und lokale Regierungseinheiten, behält die vom Amt des Baubeauftragten ausgestellten Baugenehmigungen, bedingte Genehmigungen sowie verfassungsrechtliche und bestehende gesetzliche Anforderungen bei. Der Konektadong Pinoy Act beauftragt das DICT, in Koordination mit der NTC und der Philippinischen Wettbewerbskommission sowie unter Konsultation der Stakeholder, innerhalb eines Jahres nach Inkrafttreten der Durchführungsbestimmungen einen Spektrumrahmen zu entwickeln.
Regulierungstabelle
| Entscheidungsfaktor | Philippinen | Cebu |
|---|---|---|
| Primäre Behörde | Nationale Telekommunikationskommission | Amt des Baubeauftragten für Baugenehmigungen gemäß Executive Order Nr. 32 |
| Wichtige Instrumente oder Ausrichtung | Registrierungs- und Spektrumgenehmigungsanforderungen des Konektadong Pinoy Act | Genehmigungsgrenzen und bedingte Genehmigungen gemäß Executive Order Nr. 32 |
| Kommerzielle Auswirkung | Registrierung abgedeckter Datenübertragungsunternehmen und Einholung der NTC-Genehmigung bei Spektrumnutzung | Baugenehmigung, Genehmigungen von Hauseigentümern und der Gemeinschaft, anwendbare Behördengenehmigungen und beibehaltene gesetzliche Anforderungen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Attraktivität ist mittel, da eine offene Netzbeteiligung mit Registrierungs- und Spektrumgenehmigungspflichten koexistiert. Die Eingabefrist vom 27. März 2026 betraf Entwürfe für Spektrumbedingungen, sodass bestehende Registrierungs- und Genehmigungspflichten als Grundlage für das nationale Urteil „Keine Änderung” dienen. Für Cebu balanciert „Mittel” nationale Genehmigungsgrenzen gegen die beibehaltene Baugenehmigung, bedingte Genehmigungen sowie verfassungsrechtliche und bestehende gesetzliche Anforderungen. Die fortgesetzte landesweite Einführung des nationalen Rahmens vom Juli 2023 im Jahr 2026 stützt das Urteil „Keine Änderung” für Cebu.
Wertschöpfungskettenstufen
Der Wertschöpfungskettenvergleich trennt die Standortsicherung, die Finanzierung passiver Infrastruktur und die Erbringung mobiler Dienste, da jede Aktivität einen anderen Umsatzstrom erfasst. Globe schloss Turmvermögensverkäufe im Februar und März 2025 ab und nutzte weiterhin gepachtete Standorte im Rahmen seines Sale-and-Leaseback-Programms. Diese Vereinbarung trennt das Eigentum an physischer Infrastruktur von der fortlaufenden Servicebeziehung des Betreibers mit den Abonnenten. Für den Leasingnehmer hängt die nutzbare Kapazität von der Koordination des Standortzugangs mit der Serviceaktivierung ab, selbst nachdem Eigentum und Finanzierung übertragen wurden.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Standortakquisition | Standortakquisitionsanbieter wie Huawei, ZTE und Nokia - Huaxin | Standortakquisitionsdienstleistungsgebühren | Koordination der Akquisitionsarbeit über Gebiete hinweg | Akquisitionsarbeitsstränge nach Gebiet aufteilen und Standortbereitschaft verfolgen |
| Passives Turmeigentum und Hosting | Turmkäufer und -verpächter wie MIESCOR Infrastructure Development Corporation, Phil-Tower Consortium, Inc. und Unity Digital Infrastructure | Standortleasingzahlungen | Finanzierung der Infrastruktur, bevor Leasingeinnahmen ihre Kosten decken | Finanzierungs- und Leasingverpflichtungen mit der Infrastrukturnutzungsdauer abstimmen |
| Erbringung mobiler Dienste | Mobile Netzbetreiber wie DITO Telecommunity | Gebühren für mobile Konnektivitätsdienste | Umwandlung der Standortverfügbarkeit in servicebereite Kapazität | Dienstaktivierungsmeilensteine mit Standortbereitschaftsprüfungen verknüpfen |
| Quelle: Mordor Intelligence | ||||
Die Wertschöpfung ändert sich bei jeder Übergabe, von der Akquisitionsarbeit über das Infrastruktur-Leasing bis hin zur endgültigen Abonnentendienstleistungserbringung. Die Sale-and-Leaseback-Struktur kann Betreiberkapital freisetzen und gleichzeitig eine fortlaufende Verpflichtung zur Koordination mit dem Infrastruktureigentümer schaffen. Ein von einem Akquisitionsanbieter gesicherter Standort ist daher ein intermediäres Gut im Lieferprozess, und sein kommerzieller Wert hängt davon ab, dass die späteren Schritte abgeschlossen werden. Die strukturelle Chance besteht darin, diese Übergaben so zuverlässig zu gestalten, dass das durch den Eigentumsverkauf freigesetzte Kapital die Serviceerweiterung unterstützen kann.
Wettbewerbslandschaft
Marktkonzentration
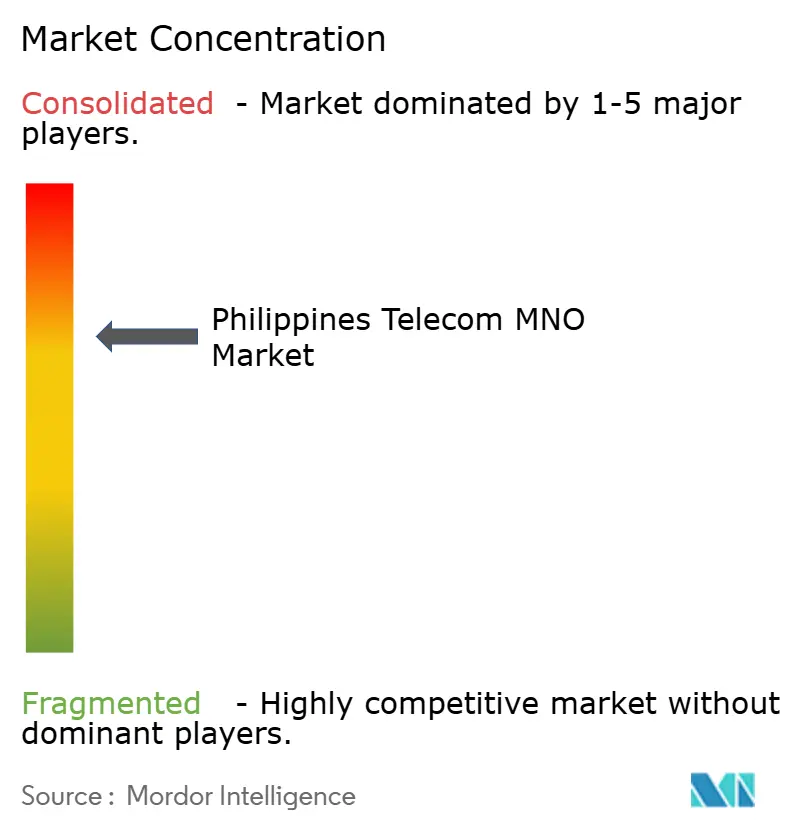
Der Wettbewerb hat einen konzentrierten Kern rund um Globe Telecom, Smart Communications und DITO Telecommunity, wobei Betreiberskalierung und Serviceerbringung den Wettbewerb prägen. DITO Telecommunity bediente zum März 2026 mehr als 16,63 Millionen Mobilfunkabonnenten und rund 470.000 Festnetz-Wireless-Abonnenten auf den Philippinen. Zum 30. Juni 2026 meldete PLDT, das Eigentümer von Smart Communications ist, 60,09 Millionen Mobilfunkabonnenten, einschließlich mobiler Breitbandabonnenten. Die Prepaid-Zahlen betrugen 21,74 Millionen für Smart Communications und 35,95 Millionen für TNT. Gegenüber dieser etablierten Mobilfunkskalierung bietet das separate Festnetz-Wireless-Geschäft von DITO Telecommunity einen zusätzlichen Weg zu Kunden, während seine kleinere gemeldete Mobilfunkbasis um Verbindungen konkurriert.
Bei den Opensignal-Auszeichnungen vom Juli 2026 führte Smart Communications bei Gaming, Spracherfahrung und 5G-Upload-Geschwindigkeit, während DITO Telecommunity bei Zuverlässigkeit, Download-Geschwindigkeit und Netzzeit führte. Smart Communications und DITO Telecommunity gewannen jeweils 8 Kategorien und teilten sich die Video- und 5G-Video-Auszeichnungen, während Globe Telecom 2 Kategorien gewann: konsistente Qualität und Abdeckung. Im ersten Halbjahr 2026 stiegen die Investitionsausgaben von Globe Telecom um 39 % im Jahresvergleich, wobei 91 % für datenbezogene Projekte aufgewendet wurden. Diese Zuteilung konzentriert die Investitionsreaktion auf die Dateninfrastruktur, wo zusätzliche Ausgaben in eine Erfahrung umgewandelt werden müssen, die Kunden nutzen können. Für Globe Telecom besteht der kommerzielle Test darin, Dateninvestitionen in Serviceverbesserungen umzuwandeln, die die gemessenen Erfahrungsstärken der Wettbewerber herausfordern.
Die Serviceerbringung steht auch vor einem regulatorischen Test, der beeinflussen kann, wie Betreiber Netzarbeiten priorisieren. Die Revalidierung der Nationalen Telekommunikationskommission (NTC) vom September 2026 ergab keine messbare Verbesserung des mobilen Breitbanddienstes von DITO Telecommunity, Globe Telecom und Smart Communications in Metro Manila gegenüber den Tests im ersten und zweiten Quartal 2026. Die Zuverlässigkeits- und Download-Geschwindigkeitsauszeichnungen von DITO Telecommunity vom Juli 2026 betreffen nationale Erfahrungskategorien, während der Regulierer die lokale mobile Breitbandleistung im Zeitverlauf verglich. Investitionen, die durch nationale Differenzierung gerechtfertigt sind, benötigen daher einen separaten Fall für die Verbesserung der Metro-Manila-Standorte unter regulatorischer Prüfung.
Branchenführer im Philippinen Telecom MNO Markt
-
Globe Telecom
-
Smart Communications
-
DITO Telecommunity
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Philippinen Telekommunikation MNO-Markt Unternehmen in diesem Bericht
- Globe Telecom
- Smart Communications
- DITO Telecommunity
Wichtigste Chancen für Marktteilnehmer
Der Chancenvergleich bewertet 3 Wege zur Erweiterung des Mobilfunkdiensteumsatzes durch Infrastrukturzugang, Abdeckungserweiterung und regionale Unternehmenskonnektivität. Jeder Weg adressiert ein anderes Bereitstellungsproblem, sodass die Käufer- und technischen Bedingungen das Angebot bestimmen sollten. Eine zugriffsbasierte Erweiterung hängt von der Machbarkeit der Nutzung der Infrastruktur eines anderen Anbieters ab, während Satelliten- und Unternehmens-IoT-Angebote einen auf den beabsichtigten Einsatz abgestimmten Dienst erfordern. Die praktische Öffnung besteht darin, eine definierte Konnektivitätsfunktion mit ihren in das Angebot integrierten Lieferanforderungen zu verkaufen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Mobilnetzausbau unter Nutzung gemeinsamer Infrastruktur | Die Durchführungsbestimmungen von 2025 verlangen einen fairen und nichtdiskriminierenden Zugang zu aufgeführter Infrastruktur, vorbehaltlich technischer Machbarkeit | Zugangssuchende Datenübertragungsteilnehmer | Technisch spezifizierte Zugriffsanfragen für berechtigte Infrastruktur vorbereiten | Die angeforderte Integration technisch machbar zu machen | Zugangssuchende MNOs und Infrastrukturanbieter |
| Satelliten-Abdeckungserweiterungsdienste | Globe Telecom startete den kommerziellen Betrieb des Starlink-Direkt-zu-Mobilfunk-Dienstes im Juni 2026 | Verbraucher außerhalb der terrestrischen Abdeckung von Globe Telecom | Konnektivitätserweiterungen für kompatible Geräte an geeigneten Außenstandorten anbieten | Kompatible Geräte und eine ungehinderte Sicht auf den Himmel | Globe Telecom und Starlink |
| Regionale Unternehmens-IoT-Konnektivität | Bridge Alliance, Thales und 4 Mitgliedsbetreiber, darunter Globe Telecom, haben im Juli 2026 ein asiatisch-pazifisches Unternehmens-eSIM-Netzwerk eingesetzt | Unternehmen, die regionale IoT-Programme entwickeln | Philippinische Konnektivität innerhalb eines regionalen IoT-Serviceangebots anbieten | Integration von Geräte- und Konnektivitätsmanagement über Betreiber hinweg | Globe Telecom, Thales und teilnehmende Betreiber |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung besteht darin, geeignete Standorte außerhalb des terrestrischen Versorgungsgebiets von Globe Telecom durch einen für kompatible Geräte konzipierten Satellitendienst zu monetarisieren. Die Geräte- und Himmelsblickanforderungen sollten bestimmen, welchen Einsätzen der Dienst angeboten wird, anstatt zu Problemen zu werden, die nach der Aktivierung entdeckt werden. Dies macht die standortbezogene Qualifizierung zu einem Teil der Umsatzmöglichkeit, wobei die Erweiterung an Orte gebunden ist, an denen die Verbindung tatsächlich funktionieren kann.
Neueste Industrielle Entwicklungen in Philippinen Telekommunikation MNO-Markt
- Sep 2026: Die Revalidierung der Nationalen Telekommunikationskommission ergab keine messbare Verbesserung des mobilen Breitbanddienstes von DITO Telecommunity, Globe Telecom und Smart Communications in Metro Manila gegenüber den Tests im ersten und zweiten Quartal 2026.
- Aug 2026: Globe Telecom meldete Investitionsausgaben im ersten Halbjahr 2026, die um 39 % im Jahresvergleich gestiegen sind, wobei 91 % für datenbezogene Projekte aufgewendet wurden.
- Jul 2026: Bridge Alliance, Thales und 4 Mitgliedsbetreiber, darunter Globe Telecom, haben ein asiatisch-pazifisches Unternehmens-eSIM-Netzwerk für IoT eingesetzt, das für Unternehmenseinsätze bereit ist.
Philippinen Telekommunikation MNO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Philippinen Telecom MNO-Markt misst den jährlichen Dienstleistungserlös, den mobile Netzbetreiber für Kommunikations-, Konnektivitäts- und verwandte Dienste auf den Philippinen erzielen. Er umfasst Dienste, die an Verbraucher-, Unternehmens- und Großhandelskunden erbracht werden.
Ausschlüsse aus dem Geltungsbereich: Separat von Telekommunikationsdiensten verkaufte Endgeräte und Netzausrüstung, reine Turmverpachtungserlöse sowie reine Software-IT-Dienste, die keinen Telekommunikationsdiensterlös generieren, sind ausgeschlossen.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming- und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie der Nationale Digitale Konnektivitätsplan des Ministeriums für Informations- und Kommunikationstechnologie, die Konnektivitätsergebnisse der Weltbank für die Philippinen, der philippinische 5G-Fahrplan der GSMA und die IKT-Indikatoren der Internationalen Fernmeldeunion helfen dabei, Zugangs-, Nutzungs-, Infrastruktur- und Spektrumbedingungen zu rahmen. Diese Quellen liefern unabhängigen Kontext für die Interpretation von Signalen zu Mobilfunkabonnements, Breitband, Abdeckung, Erschwinglichkeit und Politik neben den Dienstleistungserlösen der Betreiber.
PLDTs Ergebnismitteilung für das Geschäftsjahr 2025, Jahresberichte und Investorenmaterialien können dabei helfen, mobile, Festnetz-Wireless-, Unternehmens-Daten- und IKT- sowie Nicht-Dienstleistungserlöse zu unterscheiden, während seriöse philippinische Wirtschaftspresse die Zeitplanung und Details von Unternehmens- oder Politikankündigungen gegenchecken kann. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung bindet philippinische MNO-Führungskräfte aus den Bereichen Vertrieb, Finanzen, Netzplanung und Unternehmensverkauf, Unternehmenskonnektivitätskäufer und Telekommunikationsspezialisten ein, um zu testen, wie veröffentlichte Offenlegungen auf Servicekategorien abgebildet werden, und um Annahmen zu Abonnenten, ARPU, Datennutzung, 5G und IoT zu überprüfen. Eine strukturierte Umfrage bindet philippinische Betreiber- und Unternehmens-Stakeholder ein, um die Bedeutung und den Zeitplan dieser Nachfrage- und Servicemix-Indikatoren zu bewerten. Wenn Quellen nicht übereinstimmen oder eine Umsatzlinie nicht gemeldet wird, erfassen Analysten die Definition und den Zeitraum, verwenden begrenzte Annahmen nur dort, wo öffentliche Belege sie stützen, und triangulieren die Interpretation über Berichte, Regulierungsmaterialien und Befragtenbelege.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Der Analyst erstellt zunächst eine philippinenweite jährliche MNO-Dienstleistungserlösreihe aus Betreiberoffenlegungen und Branchenindikatoren und projiziert dann das Gesamtergebnis bis 2032 mit multivariater Regression, wo abgestimmte historische Beobachtungen dies stützen, und Szenarioanalyse, wo die Geschichte spärlich ist. Aktive Abonnements und ARPU verankern den Einzelhandelsumsatz, während Datennutzung und 5G-Abdeckung den Zeitpunkt von Verschiebungen zwischen Sprach-, Daten- und verwandten Diensten informieren und Unternehmenskonnektivität sowie IoT-Nachfrage das Wachstum von Geschäfts- und M2M-Diensten informieren. Dienstleistungstyp- und Endnutzeranteile werden aus gemeldeten Betreiberumsatzaufschlüsselungen und anderen quellengestützten Segmentbelegen abgeleitet, wobei überlappende oder nicht gemeldete Linien anhand der Marktdefinition überprüft werden, um Doppelzählungen zu vermeiden. Selektive Bottom-up-Prüfungen vergleichen stichprobenartige Verbindungen multipliziert mit offengelegtem ARPU und Betreiber-Dienstleistungserlös-Zusammenfassungen mit dem Top-down-Gesamtergebnis, wobei nicht gestütztes Detail als Bandbreite beibehalten wird, anstatt Lücken mit erfundenen Eingaben zu füllen. Interviews mit philippinischen Planungs-, Vertriebs- und Finanzspezialisten sowie Unternehmenskäufern überprüfen Variablenrichtungen und Prognosenannahmen auf Segmentebene.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren das Marktgesamtergebnis und Segmenttrends über Betreiberoffenlegungen, regulatorische und statistische Indikatoren sowie unabhängige Nachfragesignale und überprüfen dann Einheiten, Währung, Jahresausrichtung, Arithmetik und Segmentanteilssummen. Sie untersuchen ungewöhnliche Änderungen oder Quellabweichungen, dokumentieren die Lösung, führen vor der Freigabe eine mehrstufige Analysten-Überprüfung durch und nehmen erneut Kontakt zu relevanten Befragten auf, wenn eine Berichtsrevision, ein wesentliches Politikereignis oder Netzwerkereignis oder ein ungelöster Definitionskonflikt eine Eingabe ändern könnte. Das Modell wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse aktualisiert und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Philippinen Telecom-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Philippinen Telecom MNO-Markt misst den jährlichen Dienstleistungserlös, den mobile Netzbetreiber für Kommunikations-, Konnektivitäts- und verwandte Dienste auf den Philippinen erzielen.
Zu den wichtigsten Ursachen für Abweichungen zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Selektive Bottom-up-Prüfungen vergleichen stichprobenartige Verbindungen multipliziert mit offengelegtem ARPU und Betreiber-Dienstleistungserlös-Zusammenfassungen mit dem Top-down-Gesamtergebnis, wobei nicht gestütztes Detail als Bandbreite beibehalten wird, anstatt Lücken mit erfundenen Eingaben zu füllen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,13 Milliarden USD (2027) | |
| Globales Forschungsunternehmen A | 4 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 50,8 % unter dem Wert dieses Berichts für 2027 von 8,13 Milliarden USD, 2 Jahre später. Das gemeldete Gesamtergebnis umfasst Mobilfunkdienstleistungserlöse, einen engeren Pool als die in diesem Bericht enthaltenen MNO-Servicekategorien. |
| Globales Forschungsunternehmen B | 7,5 Milliarden USD (2026) | Auf Basis seines Basiswerts von 2026 liegt diese Schätzung 7,7 % unter dem Wert dieses Berichts für 2027 von 8,13 Milliarden USD, 1 Jahr später. Die Beobachtung für 2026 liegt vor dem Wert dieses Berichts für 2027. |
Die Analysten von Mordor Intelligence triangulieren das Marktgesamtergebnis und Segmenttrends über Betreiberoffenlegungen, regulatorische und statistische Indikatoren sowie unabhängige Nachfragesignale und überprüfen dann Einheiten, Währung, Jahresausrichtung, Arithmetik und Segmentanteilssummen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Philippinen Telecom MNO-Markt und wie ist die Wachstumsprognose?
Die Größe wird für 2027 auf 8,13 Milliarden USD und bis 2032 auf 10,07 Milliarden USD prognostiziert, mit einem CAGR von 4,37 % zwischen 2027 und 2032.
Welche Faktoren stützen die Nachfrage nach mobilen Diensten auf den Philippinen?
Video- und Gaming-Nutzung, 5G-Zugang und die Digitalisierung von Unternehmen stützen die Nachfrage. Die mobile Datenbenutzerbasis von Globe Telecom wuchs im ersten Halbjahr 2026 um 5 % im Jahresvergleich auf 39,6 Millionen.
Welche Mobilfunkdienstkategorie führt beim Umsatz?
Daten- und Internetdienste führten im Jahr 2026 mit einem Anteil von 53,61 % am gesamten MNO-Marktwert.
Welche Unternehmen sind die wichtigsten Mobilfunkbetreiber?
Globe Telecom, Smart Communications und DITO Telecommunity bilden den Wettbewerbskern.
Was ist die wichtigste Investitionsherausforderung für Mobilfunkbetreiber?
Die Netzfinanzierung ist eine zentrale Herausforderung, wobei PLDTs konsolidierte Investitionsausgaben im Jahr 2025 28 % seiner Dienstleistungserlöse entsprachen.
Wie umfangreich ist die 5G-Abdeckung von Globe Telecom in philippinischen Städten?
Globe Telecom meldete eine 5G-Abdeckung von mehr als 98 % in Metro Manila und wichtigen städtischen Gebieten im ersten Halbjahr 2026.