
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
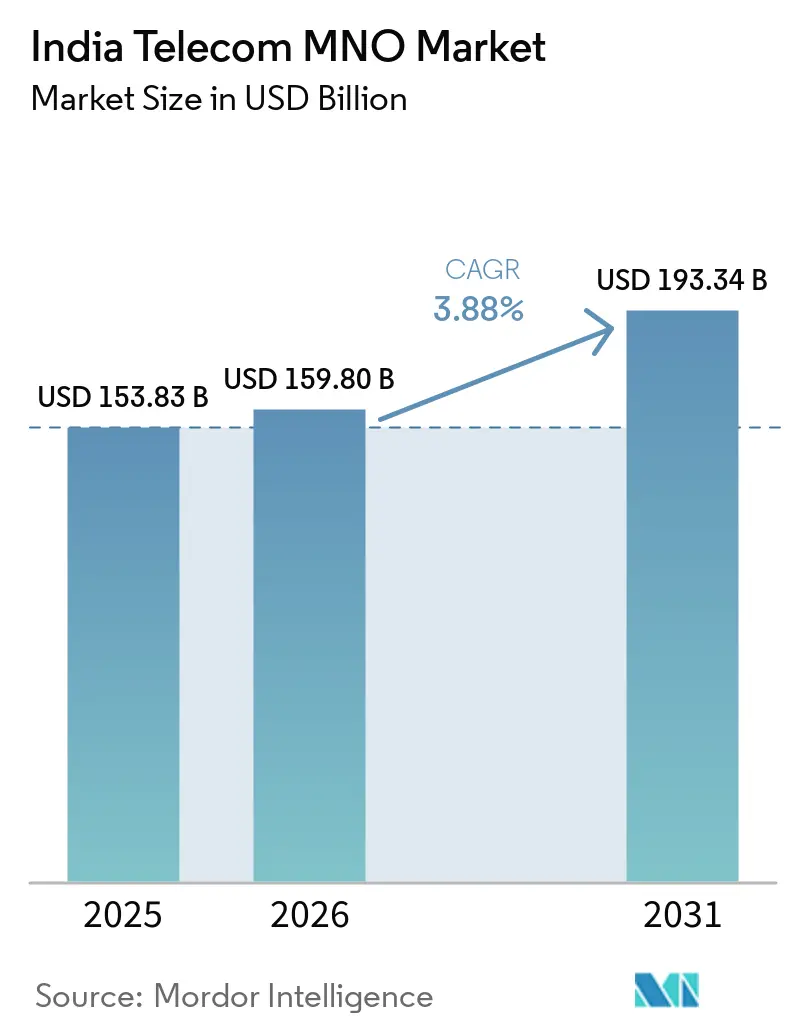
| Marktgröße im Basisjahr (2025) | 153.83 Milliarden US-Dollar |
| Marktgröße (2026) | 159.80 Milliarden US-Dollar |
| Marktgröße (2031) | 193.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.88 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Australien
- Bahrain
- Bangladesch
- Brasilien
- Chile
- China
- Deutschland
- Frankreich
- Hongkong
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kambodscha
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Naher Osten und Afrika
- Nepal
- Neuseeland
- Nigeria
- Oman
- Pakistan
- Philippinen
- Polen
- Saudi-Arabien
- Singapur
- Spanien
- Sri Lanka
- Südafrika
- Südkorea
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Indischer Telekommunikations MNO Markt Analyse von Mordor Intelligence
Die Größe des Indien Telecom MNO-Marktes wird voraussichtlich von 153,83 Milliarden USD im Jahr 2025 auf 159,80 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 193,34 Milliarden USD erreichen, bei einer CAGR von 3,88 % im Zeitraum 2026–2031. In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 auf 1,20 Milliarden Abonnenten geschätzt und soll von 1,22 Milliarden Abonnenten im Jahr 2026 auf 1,41 Milliarden Abonnenten bis 2031 wachsen, bei einer CAGR von weniger als 2,07 % während des Prognosezeitraums (2026–2031). Dieser Fortschritt wird durch einen anhaltenden mobilen Datenverbrauch, die Nachfrage nach digitaler Transformation in Unternehmen sowie den fortlaufenden Wandel von Volumenwachstum hin zu wertorientierter Serviceinnovation vorangetrieben. Daten- und Internetdienste machen bereits 60,11 % des Umsatzes aus, angetrieben durch eine durchschnittliche Nutzung pro Abonnent von 30 GB pro Monat über 490 Millionen aktive Verbindungen. Sprachdienste generieren weiterhin 16,98 % des Umsatzes, da die Abschaltung von 2G/3G die VoLTE-Einführung beschleunigt, während gebündelte OTT-Inhalte und Cloud-Zusatzleistungen den durchschnittlichen Umsatz pro Nutzer in städtischen Kohorten steigern. Unternehmenskunden entwickeln sich zur am schnellsten wachsenden Käufergruppe, wobei privates 5G, Edge-Konnektivität und verwaltete Cloud-Dienste eine CAGR von 4,29 % im B2B-Umsatz unterstützen. Die Wettbewerbsintensität bleibt hoch, da drei Betreiber mehr als 90 % des Marktanteils auf sich vereinen, wobei sich die Differenzierung jedoch auf Netzwerkqualität, Ökosystemtiefe und KI-gesteuerte Serviceportfolios verlagert hat.
Wesentliche Erkenntnisse des Berichts
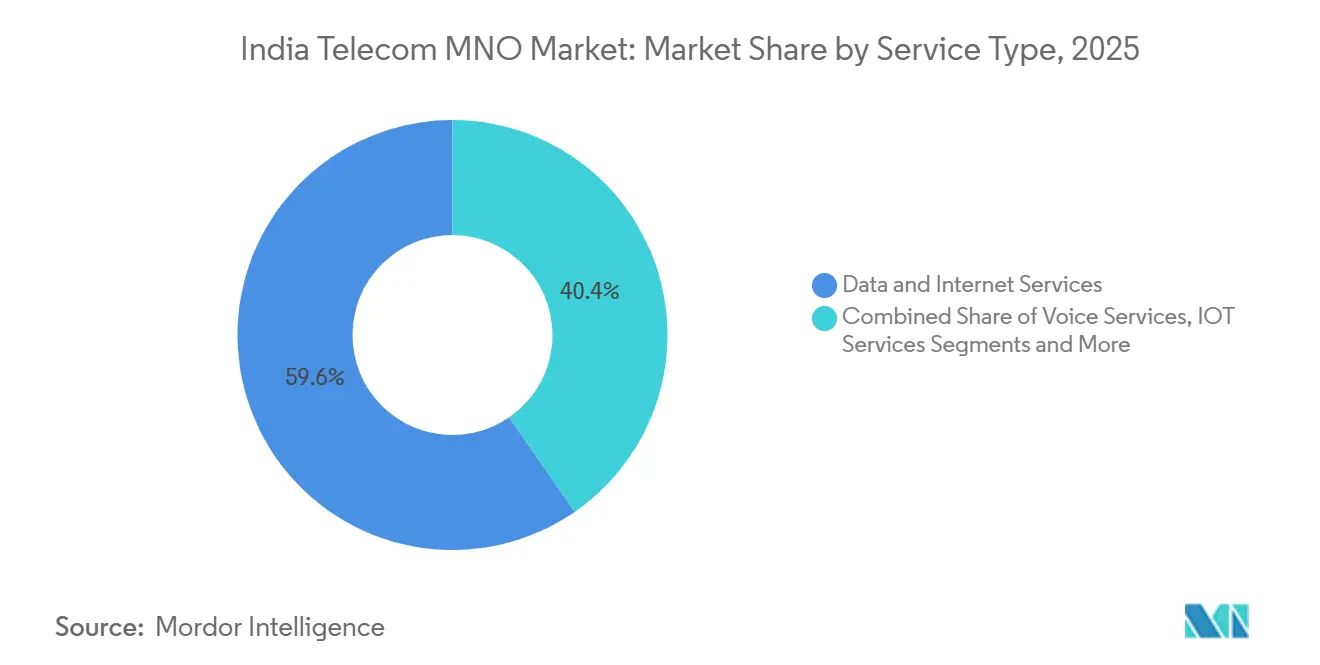
- Nach Dienstleistungsart führten Daten- und Internetdienste mit einem Anteil von 59,62 % am indischen Telekommunikations MNO Markt im Jahr 2025.
- Nach Endnutzer wird das Unternehmenssegment voraussichtlich bis 2031 mit einem CAGR von 4,12 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Steigendes Mobilfunkdatenaufkommen, befeuert durch günstige 4G/5G-Tarife | +1.2% | National; am stärksten in Städten der Kategorie 2 und Kategorie 3 | Mittelfristig (2–4 Jahre) |
| Digital India und BharatNet-Programme zur Erweiterung der Breitbandreichweite | +0.8% | Ländliche und halburbane Bezirke | Langfristig (≥ 4 Jahre) |
| Sinkende Smartphone-Durchschnittsverkaufspreise, die die adressierbare Basis erweitern | +0.6% | Landesweit, einkommensschwache Kohorten | Kurzfristig (≤ 2 Jahre) |
| Unternehmens- nachfrage nach privatem 5G und Edge-Konnektivität | +0.9% | Metropolen- cluster und Industriekorridore | Mittelfristig (2–4 Jahre) |
| eSIM- und Multi-IMSI-Nutzung in IoT-Geräten | +0.3% | Smart-City- und industrielle IoT-Zonen | Langfristig (≥ 4 Jahre) |
| Gebündelte OTT-Inhalte treiben ARPU-Steigerung voran | +0.4% | Städtische und halburbane Kreise | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Mobilfunkdatenaufkommen, befeuert durch günstige 4G/5G-Tarife
Der durchschnittliche monatliche Verbrauch hat 30 GB pro Nutzer erreicht, und Jio allein trägt 8 % des weltweiten Mobilfunkdatenverkehrs, was Indiens datenzentrierte Entwicklung bestätigt. Skaleneffekte ermöglichen es Betreibern nun, zusätzliche Gigabytes durch Cloud-, Gaming- und KI-gestützte Dienste zu monetarisieren und gleichzeitig Netzwerkinvestitionen aufrechtzuerhalten. Fixed-Wireless-Access-(FWA)-Abonnements sollen bis Ende 2025 die 10-Millionen-Marke überschreiten und schaffen damit einen alternativen Breitbandzugang in unterversorgten Regionen. Die Kombination aus erschwinglichen Preisen und dichtem 5G-Ausbau positioniert den indischen Telekommunikations MNO Markt als Vorreiter für datenintensive Verbraucher- und Industrieanwendungen.[1]
Digital India und BharatNet-Programme zur Erweiterung der Breitbandreichweite
Öffentliche Glasfaserinfrastrukturen senken die Grenzkosten für den Ausbau im ländlichen Raum und ermöglichen es privaten Netzbetreibern, 4G/5G in Dörfer auszuweiten, die bisher wirtschaftlich unrentabel waren. Der staatlich geförderte 4G-Ausbau von BSNL – mit dem Ziel von 100.000 Standorten bis März 2025 – verdeutlicht, wie staatliche Anreize privates Kapital absichern und gleichzeitig die Nachfrage aus e-Health-, Agrar-Technologie- und E-Learning-Initiativen bündeln. Die Einhaltung der Vorschriften zur Datenspeicherung in Indien schafft parallel dazu eine zusätzliche Nachfrage nach lokal gehosteten Cloud- und Konnektivitätslösungen und erschließt dem indischen Telekommunikations MNO Markt neue Umsatzquellen.[2]
Unternehmensnachfrage nach privatem 5G und Edge-Konnektivität
Pilotprojekte zur Fabrikautomatisierung zeigen Effizienzgewinne von 40–60 %, was zu umfassenden Implementierungen in der Automobil-, Logistik- und Gesundheitsbranche führt. Betreiber schnüren nun Pakete aus Frequenzspektrum, Mobile Edge Computing (MEC) und verwalteter Sicherheit als schlüsselfertige Lösungen und heben damit die B2B-ARPUs deutlich über das Verbraucherniveau. Das Netzwerk-als-Dienstleistung-Modell von BSNL und die Einführung der souveränen Cloud von Airtel verdeutlichen den Schwenk hin zu margenstarken Unternehmensportfolios, die den gesamten indischen Telekommunikations MNO Markt aufwerten.
Gebündelte OTT-Inhalte treiben ARPU-Steigerung voran
Kooperationen zwischen Betreibern und Inhalteanbietern haben attraktive Bündel geschaffen, die Marktanteile sichern und Tarifaufschläge rechtfertigen. Die Kategorie OTT- und PayTV-Dienste trägt bereits 6,91 % zum Umsatz bei, und integrierte Abrechnung sowie exklusive Sportrechte steigern den churnbereinigten ARPU in Metropolkreisen. Umfangreichere Nutzerverhaltsdaten unterstützen darüber hinaus Werbe-Monetarisierungsstrategien und verstärken den Schwungradeffekt im indischen Telekommunikations MNO Markt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Hohe Verschuldung der Betreiber, die Investitionsausgaben begrenzt | -0.7% | Landesweit; besonders ausgeprägt bei Vi | Mittelfristig (2–4 Jahre) |
| Hohe Spektrumkosten und branchenspezifische Abgaben | -0.5% | National | Langfristig (≥ 4 Jahre) |
| Kommunale Genehmigungsverzögerungen für den Glasfaserausbau | -0.3% | Städtische Kommunalbehörden | Kurzfristig (≤ 2 Jahre) |
| Steigende Compliance-Kosten für Datenlokalisierung | -0.2% | Unternehmens- zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verschuldung der Betreiber, die Investitionsausgaben begrenzt
Die Verschuldung von Vodafone Idea in Höhe von 27 Mrd. USD und die ins Stocken geratene Kapitalerhöhung unterstreichen einen Finanzierungsüberhang, der 5G-Ausbauten verzögert und die Wettbewerbsfähigkeit untergräbt. Hohe Verschuldung engt die Cashflows ein, priorisiert kurzfristige ARPU-Steigerung gegenüber langfristiger Innovation und ermöglicht es besser kapitalisierten Wettbewerbern, Premiumabonnenten zu gewinnen – was den übergeordneten indischen Telekommunikations MNO Markt einschränkt.[3]
Hohe Spektrumkosten und branchenspezifische Abgaben
Lizenzgebühren und Auktionsprämien absorbieren zweistellige Anteile des Betreiberumsatzes und schränken die Reinvestitionskapazität ein, insbesondere für die ländliche 5G-Abdeckung, wo Amortisationszeiträume länger sind. Während die Staatseinnahmen steigen, verringert die Belastung der Netzwerkmodernisierung potenzielle CAGR-Punkte des indischen Telekommunikations MNO Marktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Daten festigen die digitale DominanzDaten- und Internetdienste erzielten 59,62 % des Umsatzes im Jahr 2025 und bestätigten damit ihre führende Stellung im indischen Telekommunikations MNO Markt. Das Segment verfolgt einen CAGR von 3,82 %, während die städtische Sättigung durch die ländliche Einbindung neuer Nutzer ausgeglichen wird. Der Hochlauf von 5G-FWA unterstützt ein überdurchschnittliches Wachstum, während robuste Glasfaser-Backhaul-Infrastrukturen Gigabit-Angebote beschleunigen. Sprachdienste halten noch 16,74 % des Umsatzes; VoLTE senkt jedoch die Kosten pro Gesprächsminute und sichert den Cashflow. IoT- und M2M-Dienste machen zwar nur 5,06 % des Umsatzes aus, verzeichnen jedoch einen CAGR von 3,93 % und profitieren von einem jährlichen Wachstum der Mobilfunkmodul-Lieferungen von 32 %. OTT- und PayTV-Dienste tragen 6,85 % bei, mit einem CAGR von 3,84 %, begünstigt durch exklusive Sportinhalte.
Betreiber nutzen Datenanalysen, um Prepaid-Pakete zu kuratieren, ländliche Kohorten gezielt anzusprechen und Cloud-Speicher zu vermarkten. Die Wettbewerbsdifferenzierung dreht sich um Latenz, konsistenten Durchsatz und Plattoffenheit für Drittanbieter-Apps. Regulatorische Klarheit über Satelliten-Backhaul fördert hybride Konnektivität und erweitert die adressierbare Haushaltszahl. Insgesamt halten diese Entwicklungen den indischen Telekommunikations MNO Markt auf einem stetigen Wertsteigerungskurs, trotz moderater Abonnentenzuwächse.


Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Endnutzer:
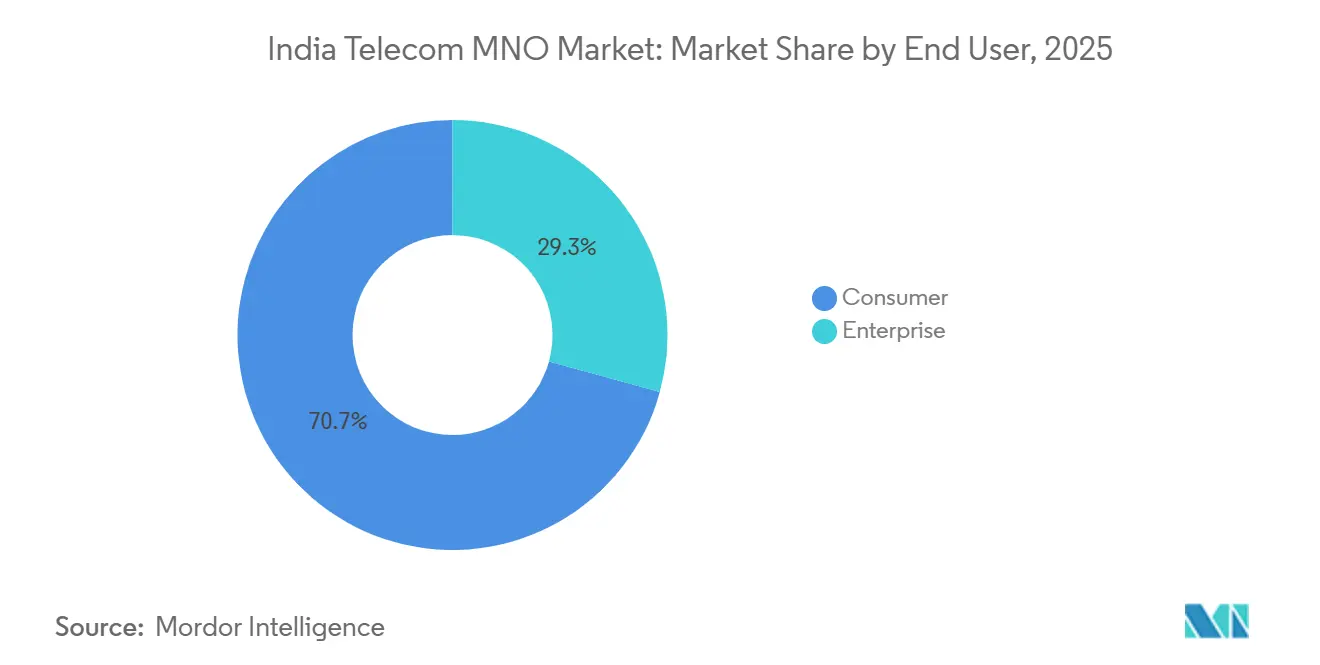
Unternehmenswachstum übertrifft die Sättigung im VerbrauchersegmentUnternehmen generierten 29,28 % des Umsatzes im Jahr 2025 und befinden sich auf einer CAGR-Wachstumsbahn von 4,12 %, was den Bedarf an privatem 5G, MEC und Cybersicherheitspaketen widerspiegelt. Telekommunikations-APIs für Abrechnung, Identität und Nachrichtenübermittlung erschließen zusätzliche Monetarisierungswege, und Preissenkungen bei WhatsApp Business fördern die CPaaS-Adoption. BSNL verfolgt im nächsten Jahr einen Sprung des Unternehmensumsatzes um 15 % durch sein Netzwerk-als-Dienstleistung-Modell.
Die Verbraucherbasis, die noch 70,72 % des Umsatzes ausmacht, wächst mit einem CAGR von 3,67 %. Städtische Nutzer verlangen nahtlose Inhalte und Cloud-Backups, während ländliche Kohorten über kostengünstige Smartphones und BharatNet-Erweiterungen eingebunden werden. Die Konvergenz von ortsunabhängigen Arbeitsmodellen verwischt die Segmentgrenzen und ermöglicht es Betreibern, Tarife, Treueprogramme und Fintech-Erweiterungen neu zu kombinieren. Diese Entwicklung hält den indischen Telekommunikations MNO Markt widerstandsfähig, auch wenn die Nettozuwächse langsamer werden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografische Analyse
Metropolkreise tragen den Großteil des Wertes bei, doch das inkrementelle Wachstum verlagert sich zu Städten der Kategorie 2 und Kategorie 3, wo die Smartphone-Adoptionskurven noch steiler sind. Die nördlichen und westlichen Regionen, angeführt von Delhi, Mumbai und Gujarat, entfallen auf mehr als ein Drittel der Größe des indischen Telekommunikations MNO Marktes. Die südlichen Kreise weisen den höchsten Daten-ARPU auf, bedingt durch den früheren 5G-Ausbau und wohlhabende Abonnentenprofile.
Ländliche Dörfer erhalten Versorgung durch gemeinsame Infrastruktur und USOF-Subventionen. Die Glasfaserkilometer pro Kopf sind nach der zweiten Phase von BharatNet deutlich gestiegen und ermöglichen eine Verdichtung durch Kleinzellen, die die Backhaul-Kosten senkt. Der Osten des Landes, historisch unterversorgt, holt auf, da Betreiber FWA mit Inhalten in Bengali und Odia bündeln. Jammu & Kashmir und der Nordosten zeigen begrenzte, aber strategische Implementierungen, die Verteidigung und Tourismus unterstützen.
Regulatorische Anreize wie reduzierte Lizenzgebühren für abgelegene Gebiete fördern den Ausbau, während Experimente mit Satelliten-Backhaul Sprungstufen für Inseln und Hochgebirgszonen versprechen. Diese Maßnahmen erweitern insgesamt die geografische Inklusivität und stellen sicher, dass der indische Telekommunikations MNO Markt eine landesweite Wachstumsgeschichte bleibt und keine rein stadtorientierte Chance darstellt.
Regulatorisches Umfeld
Die Telekommunikationsregulierung in Indien wird durch das Department of Telecommunications (DoT) als Lizenzgeber und Spektrumbehörde verankert, wobei die Telecom Regulatory Authority of India (TRAI) hauptsächlich Empfehlungen ausspricht und Konsultationen durchführt. Der Telecommunications Act, 2023 ersetzte den Indian Telegraph Act, 1885, und wurde von untergeordneten Vorschriften gefolgt, die die Compliance- und Lizenzierungsmechanik der Betreiber neu gestalten.
Im Juni 2026 hat die Zentralregierung die Telecommunications (Authorisation for Provision of Principal Telecommunication Services) Rules, 2026 bekanntgegeben. Die Vorschriften führen einen Genehmigungsrahmen ein, der Betreibern wie Bharti Airtel, Reliance Jio und Vodafone Idea den Übergang von bestehenden Lizenzen über das DoT Telecom eServices Portal ermöglicht. Neben der Modernisierung der Lizenzierung hat sich der Durchsetzungsschwerpunkt in Richtung Cybersicherheit verschärft, einschließlich Anforderungen an Kontrollen unerwünschter kommerzieller Kommunikation (UCC) sowie Vereinbarungen zur rechtmäßigen Abhörung und Überwachung. Infolgedessen ist der Compliance-Aufwand für MNOs gestiegen, was die Art und Weise prägt, wie Unternehmen verwaltete Konnektivität und cloud-nahe Dienste beschaffen.
Wettbewerbslandschaft
Marktkonzentration
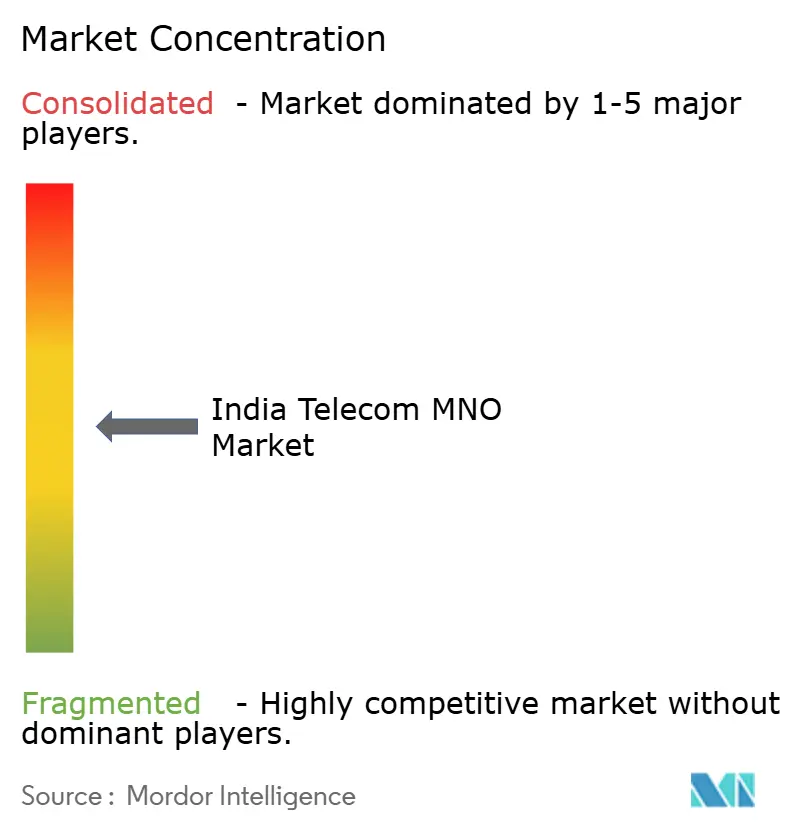
Reliance Jio, Bharti Airtel und Vodafone Idea halten zusammen mehr als 90 % des Marktanteils und verleihen dem indischen Telekommunikations MNO Markt ein hohes Konzentrationsprofil. Jio nutzt Skaleneffekte für aggressive Preisgestaltung und den Querverkauf digitaler Anwendungen, während Airtel auf Premiumpositioning durch Netzwerkqualität und B2B-Cloud-Tiefe setzt. Vodafone Idea kämpft mit Kapitalengpässen, bewahrt jedoch durch differenzierte Inhaltspakete Inseln der Kundentreue.
BSNLs staatlich finanzierter 4G- und geplanter 5G-Ausbau bringt eine öffentlich-sektorale Dynamik ein; 50.000 einheimische 4G-Standorte waren Ende 2024 in Betrieb, und weitere 50.000 sind für die Fertigstellung Mitte 2025 geplant. Strategische Partnerschaften – Jio mit AMD/Cisco/Nokia für einen Telekommunikations-KI-Stack, Airtel mit Singtel und Google Cloud für souveräne Dienste – unterstreichen Technologie als Schlachtfeld. Satellitenkooperationen mit SpaceX positionieren Netzbetreiber zur Diversifizierung des Backhaulnetzes und zur Erschließung bisher unversorgter Haushalte.
Fusionen- und Übernahme-Spekulationen schwelen weiterhin um Glasfaserbestände und Turmportfolios, da Betreiber Vermögenswerte monetarisieren, um die 5G-Verdichtung zu finanzieren. Gerätefinanzierung, Fintech- und Ad-Tech-Ausgliederungen vertiefen Ökosystem-Burggraben. Zusammen heben diese Vektoren den Wettbewerb von reiner Konnektivität zu integrierter digitaler Plattformrivalität und prägen langfristige Entwicklungspfade für den indischen Telekommunikations MNO Markt.
Marktführer der indischen Telekommunikations MNO-Branche
-
Reliance Jio Infocomm
-
Bharti Airtel
-
Vodafone Idea Limited
-
Bharat Sanchar Nigam Limited (BSNL)
-
Mahanagar Telephone Nigam Ltd. (MTNL)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Telekommunikations-MNO-Markt Unternehmen in diesem Bericht
- Reliance Jio
- Bharti Airtel
- Vodafone Idea
- BSNL
Marktchancen und Zukunftsaussichten
Das Monetarisierungspotenzial konzentriert sich auf die Skalierung von 5G-gestütztem Heim-Breitbandinternet durch Fixed Wireless Access (FWA) sowie das Bündeln von Mehrwertdiensten angesichts steigender Datennutzung (30 GB pro Teilnehmer und Monat über 490 Millionen aktive Verbindungen). TRAI-Teilnehmerdaten für Mai 2026 zeigen 12,73 Millionen 5G-FWA-Abonnements, angeführt von Reliance Jio (8,97 Millionen) und Bharti Airtel (3,76 Millionen). Diese Verteilung deutet auf einen aktiven Umwandlungspfad von reinen Mobilfunkhaushalten zu Mehrdienst-Konten hin, bei denen MNOs Inhalte, Cloud-Speicher, Sicherheit und Zahlungsdienste bündeln können.
Ein zweiter Chancenbereich ist unternehmenstaugliche Konnektivität, gestützt durch souveräne und regelkonforme digitale Infrastruktur, wobei Betreiber über den reinen Zugang hinaus in Managed-Cloud- und Edge-Portfolios expandieren. Entwicklungen an den Kapitalmärkten und bei der Finanzierung schaffen ebenfalls kurzfristige Katalysatoren und sichtbaren Freiraum: Reliance Jio Platforms hat im Juni 2026 einen DRHP für einen geplanten Börsengang eingereicht, während Vodafone Idea neue Finanzierung (genannt werden INR 35.000 crore) für den 5G-Ausbau sucht, wobei Kreditgeber auf Garantien der Promoter warten. Auf der Angebotsseite bieten staatliche Programme zur Lokalisierung von Telekommunikationsausrüstung, einschließlich Schwerpunktbereichen wie fortschrittlicher Verpackungstechnik, GaN-Halbleitern und Silizium-Photonik für 5G-Infrastruktur, Betreibern und OEM-Partnern Spielraum, um Vorlaufzeiten zu verkürzen und die Beschaffung von Funkgeräten, Transportinfrastruktur und Edge-Hardware zu diversifizieren, die für die urbane Verdichtung und die mit BharatNet verknüpfte Expansion genutzt werden.
Neueste Industrielle Entwicklungen in Indischer Telekommunikations-MNO-Markt
- Juli 2026: Reliance Jio erhält IN-SPACe-Genehmigung zum Einsatz von rund 1.600 LEO-Satelliten. Diese Entwicklung positioniert weltraumgestützte Konnektivität als Backhaul-Option und erweitert Indiens Netzreichweite über terrestrische Grenzen hinaus. Sie unterstützt zudem den Ausbau weltraumgestützter Breitband- und Kerninfrastruktur in Indien.
- Juni 2026: Reliance Jio kündigt auf der Hauptversammlung Verpflichtungen an, bis 2030 alle Teilnehmer auf 5G umzustellen und JioAirFiber auszubauen. Der Plan zielt auf eine schnellere 5G-Einführung und eine breitere Breitbandpenetration im Land ab. Er stärkt die 5G-gestützte Wachstumsstrategie des Unternehmens und damit verbundene Ökosystem-Verticals.
- Mai 2026: TRAI-Teilnehmerdaten: Mai 2026 verzeichnete Zuwächse bei den Mobilfunkteilnehmern über alle Betreiber hinweg. Der Datenpunkt zeigt eine anhaltende Marktdynamik bei drahtloser Konnektivität. Er liefert außerdem eine kurzfristige Einschätzung des Tempos des Teilnehmerwachstums im Zusammenhang mit dem Ausbau von 5G FWA.
Indischer Telekommunikations-MNO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der indische Telekommunikationsmarkt als Gesamtwert der von Mobilfunknetzbetreibern in Indien erbrachten Dienstleistungen gemessen. Dies wird durch die Ausgaben von Privat- und Geschäftskunden für Konnektivität und damit verbundene betreiberseitige Dienste erfasst.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf von Mobiltelefonen und Geräten, die reine Herstellung und den Export von Telekommunikationsausrüstung sowie IT-Dienstleistungen aus, die nicht als Betreiber-Telekommunikationsdienste abgerechnet werden.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungsart
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Großkundendienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Marktstruktur aufzubauen und sie an Indien-spezifischen Betriebs- und Finanzkennzahlen zu verankern. Wir haben uns auf öffentliche Veröffentlichungen und Statistiken bezogen, wie z. B. TRAI-Leistungsindikatorberichte, Aktualisierungen des Ministeriums für Telekommunikation, Daten des Ministeriums für Statistik und Programmumsetzung sowie makroökonomische Reihen der Reserve Bank of India, um das Modell mit Teilnehmertrends, Nutzungsmustern und nominalem Wachstum abzustimmen.
Zur Unterstützung der Umsatzlogik und der Annahmen haben wir auch Einreichungen und Investorenpräsentationen börsennotierter Betreiber, Verbandspublikationen zu Betreibern und digitaler Infrastruktur, renommierte Presse sowie begutachtete Artikel zu Spektrum- und Netzwerkökonomie gesichtet. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie zur Überprüfung von Patentaktivitäten im Zusammenhang mit Telekommunikationsfunktionen und Netzwerkentwicklung genutzt. Diese Desk-Research-Quellen sind illustrativ und nicht erschöpfend; viele weitere Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Monetarisierung von Diensten in Indien sowie auf die Stresserprobung von Annahmen, die in öffentlichen Tabellen nicht klar erkennbar sind, wie z. B. die Entwicklung des gemischten ARPU, Verschiebungen im Mix zwischen Prepaid und Postpaid sowie Unternehmensvertragsstrukturen. Wir haben mit Führungskräften auf Betreiberseite, Netz- und Produktverantwortlichen, Vertriebs- und Distributionsspezialisten sowie Unternehmenskunden gesprochen und das Feedback genutzt, um Nachfragetreiber zu verfeinern und realistische Preis- und Adoptionspfade in den wichtigsten Kreisen zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | CXOs: 16 % |
| Mittlere Ebene: 54 % | Funktions-/Einheitsleiter: 27 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Der Markt wurde mithilfe eines Top-down-Ansatzes rekonstruiert, bei dem die Dienstleistungsumsatzpools der Betreiber an indische Telekommunikationsindikatoren wie die Mobilfunkteilnehmerbasis, die Internetteilnehmerbasis, die Nutzung pro Teilnehmer und die ARPU-Entwicklung nach Tarifänderungen angepasst wurden. Da veröffentlichte Reihen je nach Definition variieren können, wurden die Daten auf ein einheitliches Basisjahr normiert und anschließend dem in dieser Studie abgedeckten Dienstleistungsumfang zugeordnet.
Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, wie z. B. Stichprobenpreispakete multipliziert mit dem geschätzten aktiven Teilnehmermix sowie Kanalprüfungen zu gängigen Aufladewerten und Planmigrationen. Wo einige Dienstleistungsbereiche nur begrenzte direkte Offenlegung aufwiesen, wurde eine konservative Allokationslogik unter Verwendung unterstützender Signale wie dem Anteil der Unternehmensmobilität, dem IoT-Verbindungswachstum sowie der Häufigkeit von OTT- und Pay-TV-Bündelungen angewendet; anschließend wurden die Aufteilungen durch Expertenfeedback erneut überprüft.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch kurzfristige Zeitreihenglättung bei wichtigen Eingabegrößen, da sich der Markt durch Tariferhöhungen, Spektrum- und Netzwerkausbauten sowie Preisänderungen schnell verschieben kann. Ein Basisszenario wurde ausgewählt, nachdem das Primärfeedback mit den beobachteten Trends bei Teilnehmerzuwächsen, Datendurchsatzwachstum, dem Migrationstempo von 4G zu 5G sowie der Nachfrage nach Unternehmenskonnektivität abgeglichen wurde.
Datenvalidierung und Aktualisierungszyklus
Jedes modellierte Jahr wird anhand unabhängiger Signale überprüft, wie z. B. der vom Regulierer gemeldeten Bruttoumsatzentwicklung, Veränderungen der Teilnehmer- und Internetbasis sowie der beobachteten ARPU-Entwicklung. Ausreißer werden markiert, anschließend werden die Annahmen überprüft, und wir nehmen erneut Kontakt zu den Quellen auf, wenn eine sprunghafte Veränderung auf Preisgestaltung, Neuklassifizierungen oder Berichtseffekte zurückzuführen zu sein scheint.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, damit Arithmetik, Aufteilungen und Konversionslogik dem definierten Umfang entsprechen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, beispielsweise größere Tarifanpassungen oder politische Maßnahmen, die die Dienstleistungsmonetarisierung verändern. Vor der Auslieferung wird ein abschließender aktueller Durchlauf durchgeführt, damit die Kunden die neueste aktualisierte Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den indischen Telekommunikationsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den indischen Telekommunikationsmarkt können variieren, da der Umfang nicht einheitlich ist und Umsätze manchmal mit angrenzenden Kategorien zusammengefasst werden, die neben Telekommunikationsdiensten liegen. Unterschiede entstehen auch durch das verwendete Basisjahr, den angewandten Zeitpunkt der Währungsumrechnung sowie die Geschwindigkeit, mit der Annahmen nach Tarifänderungen aktualisiert werden.
Einige externe Zahlen umfassen eine breitere Telekommunikations-Wertschöpfungskette, wie z. B. Geräte, Turmvermietungen oder Teile des Rundfunk- und Kabelbereichs. Bei Mordor Intelligence werden ausschließlich Dienstleistungsumsätze von Mobilfunknetzbetreibern über Sprache, Daten, Messaging, IoT und M2M sowie betreiberseitig verknüpfte OTT- und Pay-TV-Dienste gezählt, was die Gesamtsumme an das bindet, was Betreiber in Indien abrechnen und verbuchen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 153,83 Milliarden USD (2025) | |
| Branchenverband A | 40,24 Milliarden USD (2025) | Spiegelt häufig den ausgewiesenen Brutto-Sektorumsatz für ein Geschäftsjahr wider und kann Nicht-Kerndienstleistungslinien ausschließen, Teile der Unternehmens- und Plattformumsätze ausklammern sowie der indischen Geschäftsjahresbuchhaltung anstelle eines Kalenderjahrmarktmodells folgen. |
| Globale Unternehmensberatung B | 42,65 Milliarden USD (2026) | Wendet typischerweise eine engere Dienstleistungsdefinition und ein anderes Basisjahr an; Prognosen können stark auf angenommener 5G-Monetarisierung und Tarifschritten basieren, mit begrenzter Transparenz darüber, wie ARPU, Abwanderung und Dienstleistungsmix-Aufteilungen validiert wurden. |
Die Tabelle legt nahe, dass der Großteil der Streuung durch das erklärt wird, was als Telekommunikationsumsatz gezählt wird, sowie durch die Jahresausrichtung – nicht durch einen einfachen Prognoseunterschied. Unser Modell bleibt reproduzierbar, da die wichtigsten Gesamtwerte auf Teilnehmerzahlen, Nutzungsindikatoren und die ARPU-Entwicklung zurückgeführt und anschließend vor der Finalisierung der Aufteilungen erneut durch Feldfeedback überprüft werden können.
Im Bericht beantwortete Schlüsselfragen
Warum ist VoLTE für Betreiber wichtig?
VoLTE gibt Legacy-Spektrum frei, senkt die Kosten pro Gesprächsminute und unterstützt hochauflösende Sprachkommunikation ohne separate leitungsvermittelte Netze.
Welche Herausforderungen begrenzen eine schnellere 5G-Expansion?
Hohe Spektrumgebühren und Betreiberverschuldung schränken die Kapitalausgaben ein, insbesondere für Vodafone Idea.
Wie viele 5G-Basisstationen sind landesweit aktiv?
Betreiber haben rund 460.000 5G-Standorte errichtet, die 779 Bezirke abdecken.
Was treibt die Unternehmensnachfrage an?
Private 5G-Netze, Edge Computing und verwaltete Cloud-Dienste treiben einen CAGR von 4,12 % beim Unternehmensumsatz an.