
Marktgröße und Marktanteil des US Telekommunikations MNO Marktes
Analyse des US Telekommunikations MNO Marktes durch Mordor Intelligence
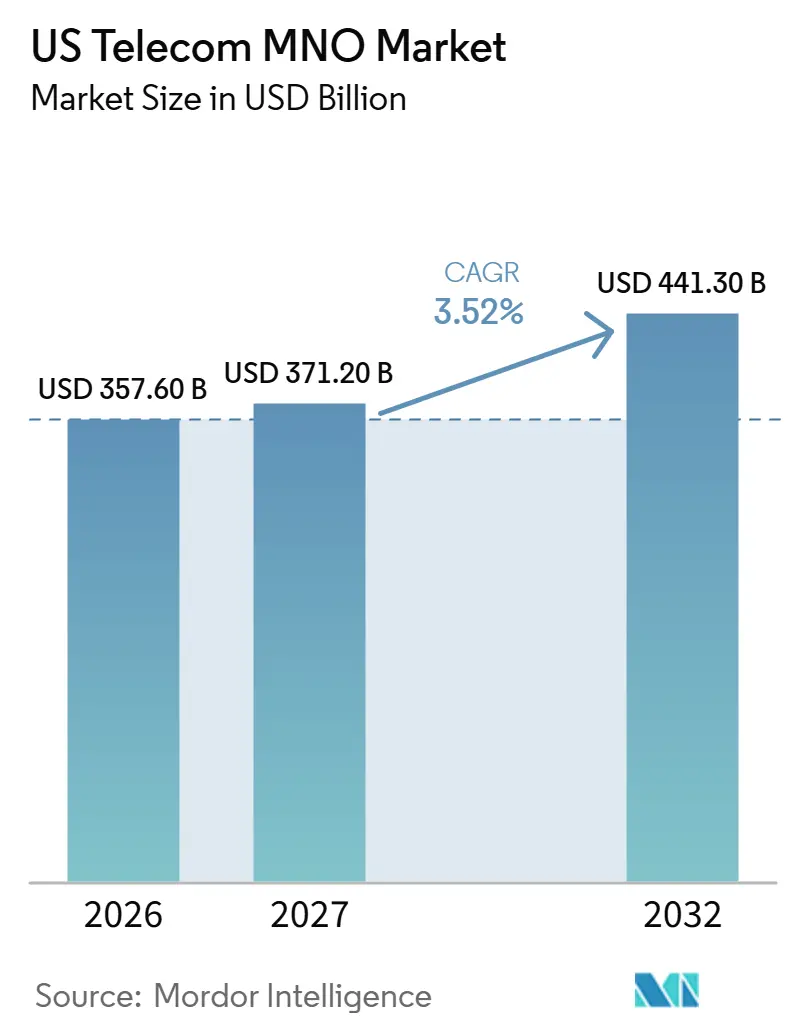
Die Größe des US-Telecom-MNO-Markts wurde im Jahr 2026 auf 357,6 Milliarden USD geschätzt und soll von 371,2 Milliarden USD im Jahr 2027 auf 441,3 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,52 % während des Prognosezeitraums (2027–2032).
Netzbetreiber erweitern ihr Festfunk- und differenziertes Mobilfunkangebot, während die digitale Aktivierung die Kundengewinnung unterstützt. Die im Juli 2026 begonnene Neuwidmung des oberen C-Bands durch die FCC in den Vereinigten Staaten zur Ermöglichung terrestrischer Funkdienste schafft zusätzliche Spektrumlizenzierungsmöglichkeiten für den Netzausbau. Unternehmenskonnektivität und Anforderungen der öffentlichen Sicherheit verleihen diesen Netzkapazitäten spezifische kommerzielle Verwendungszwecke. Preisdruck und Überschneidungen mit Glasfaserangeboten können die aus zusätzlichen Dienstleistungsbeziehungen erzielbare Einnahmen begrenzen. Wachstum kann durch tiefere Dienstleistungskonten entstehen, sofern die Betreiber den Einnahmennutzen nach Werberabatten behalten.
Wesentliche Erkenntnisse des Berichts
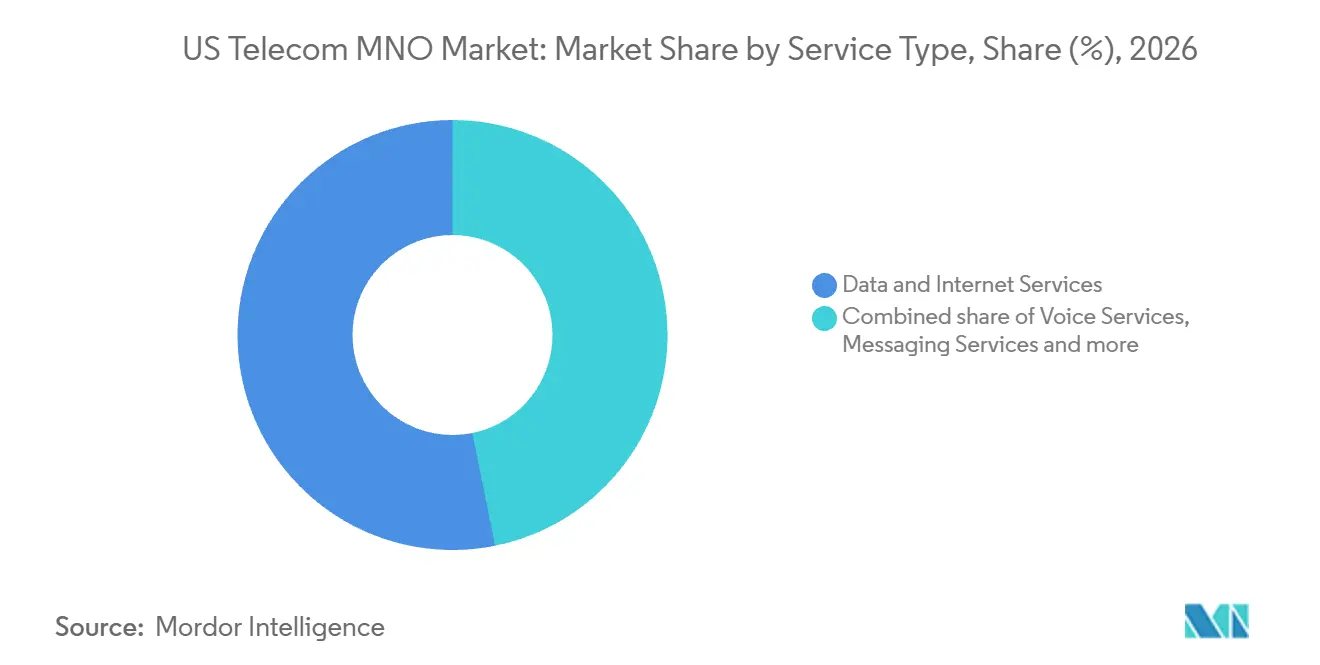
- Nach Dienstleistungstyp hielt Daten- und Internetdienste im Jahr 2026 einen Marktanteil von 53,18 % am US-Telecom-MNO-Markt, während IoT- und M2M-Dienste mit einer CAGR von 3,71 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
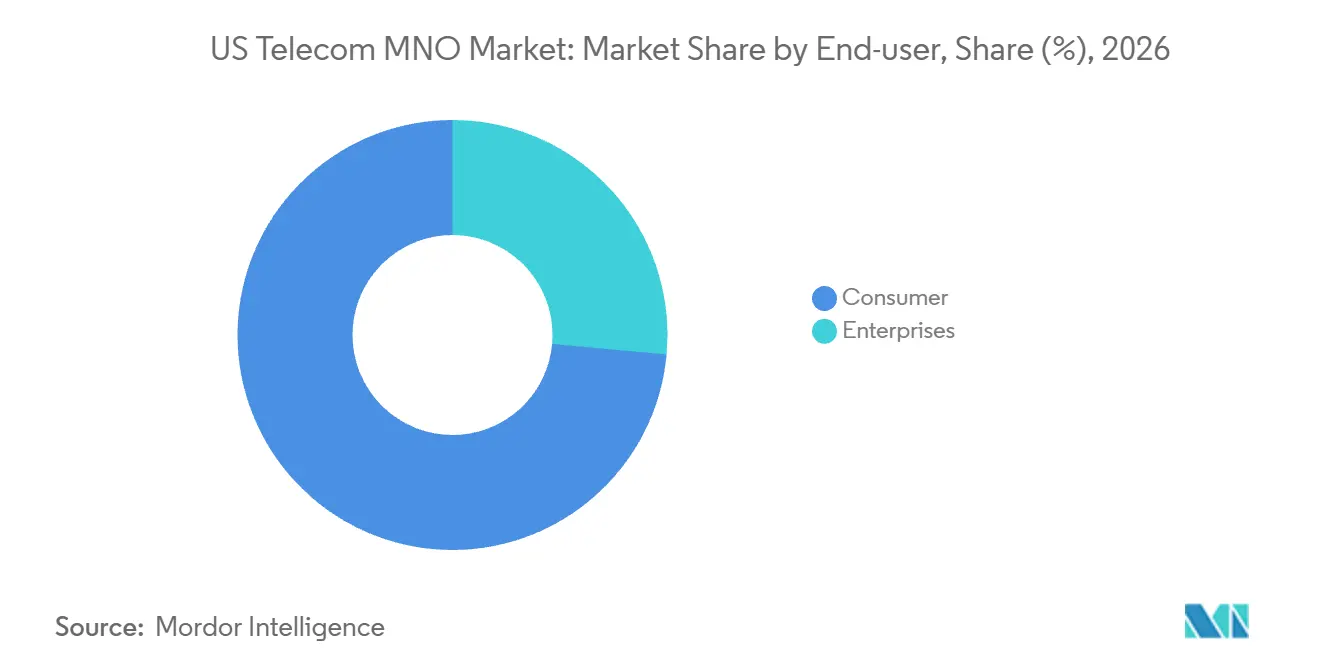
- Unter den Endnutzern entfiel auf das Verbrauchersegment im Jahr 2026 ein Anteil von 73,56 % an der Größe des US-Telecom-MNO-Markts, und Unternehmen sollen mit einer CAGR von 3,88 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau eigenständiger 5G-Kernnetzwerke beschleunigt die Datenmonetarisierung | +1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Festfunkzugang (FWA) verdrängt veraltete Kupferleitungen | +1.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Einführung von ausschließlich eSIM-fähigen Geräten vereinfacht den Anbieterwechsel | +1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Bundesstaatliche BEAD- und Middle-Mile-Zuschüsse fördern den Ausbau in ländlichen Gebieten | +0.8% | Centre und Mifflin Counties | Langfristig (≥ 4 Jahre) |
| Private Mobilfunknachfrage aus IIoT und Campus-Netzwerken | +0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| KI-gestützte RAN-Optimierung senkt die Betriebskosten (OPEX) | +0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau eigenständiger 5G-Kernnetzwerke beschleunigt die Datenmonetarisierung
Investitionen in eigenständige Kernnetzwerke werden kommerziell relevant, wenn sie eine Dienstleistungsklasse unterstützen, die institutionelle Kunden erwerben können. Im Februar 2025 gab T-Mobile bekannt, US-amerikanischen Ersthelfern über T-Priority einen dedizierten Slice seines eigenständigen 5G-Netzwerks bereitzustellen. Im Dezember 2025 bot Verizon in ausgewählten US-Märkten den 5G Network Slice – Enhanced Internet an, einen Festfunk-Internetdienst für Unternehmen. Das Angebot kombinierte einen festen Monatstarif mit einer durch ein Service-Level-Agreement (SLA) abgesicherten Leistung. Diese Angebote positionieren Konnektivität rund um institutionelle Bedürfnisse durch Prioritätszugang oder eine definierte Geschäftsdienstleistungsverpflichtung. Ein bepreister Slice mit einer Service-Level-Verpflichtung ermöglicht es einem Netzbetreiber, für die Netzwerkleistung selbst zu berechnen und das Angebot von allgemeiner Konnektivität zu unterscheiden.
Drahtloser Festnetzzugang (FWA) verdrängt veraltete Kupferinfrastruktur
Ein Netzbetreiber, der veraltete Kupferleitungen aufgibt, benötigt einen Ersatzdienst, über den er die Breitbandbeziehung zum Kunden aufrechterhalten kann. AT&Ts Strategie zum Kupferausstieg im Jahr 2025 umfasste die Migration von Kunden zu Glasfaser- und Funkalternativen sowie die Zusammenarbeit mit politischen Entscheidungsträgern bei der Stilllegung. Der Betreiber bietet Festfunkzugang über AT&T Internet Air an. AT&T verzeichnete im zweiten Quartal 2026 außerdem netto 279.000 neue Festfunk-Internetverbindungen.[1] Verizon verzeichnete im selben Quartal netto 193.000 neue Festfunkzugangsverbindungen. Eine explizite Migrationsstrategie und laufende FWA-Zuwächse machen Funk zu einer kommerziell fundierten Ersatzoption neben der Glasfaseralternative im Plan des etablierten Betreibers.
Einführung von ausschließlich eSIM-fähigen Geräten vereinfacht Anbieterwechsel
Ein Telefon, das ausschließlich eine eSIM akzeptiert, macht den digitalen Aktivierungspfad des Netzbetreibers zum Teil des Kaufvorgangs. Apple brachte am 19. September 2025 in den Vereinigten Staaten ein ausschließlich eSIM-fähiges iPhone-17-Modell auf den Markt. AT&T, T-Mobile und Verizon gehörten zu den eSIM-unterstützenden Netzbetreibern. Verizon ermöglicht Kunden, die ein eSIM-fähiges Gerät mitbringen, ihre bestehende Nummer von einem anderen Netzbetreiber zu portieren oder während der Einrichtung eine neue Nummer zu wählen. Der Vorgang erfordert ein kompatibles Gerät, das von anderen Netzbetreibern entsperrt ist. Da dieses ausschließlich eSIM-fähige Modell keine physische SIM-Karte aufnehmen kann, erfordert ein Netzbetreiberwechsel eine digitale Aktivierung, sodass der eSIM-Einrichtungs- und Nummernportierungsprozess des Betreibers bestimmt, wie einfach ein Kunde den Wechsel abschließen kann.
Bundesförderprogramme BEAD und Mittelstreckeninfrastruktur stimulieren ländlichen Netzausbau
Öffentliche Zuschüsse können die Finanzierungslast für die Erweiterung des Breitbanddienstes auf eine definierte Gruppe von Anschlüssen teilen. Pennsylvanias Ankündigung vom Oktober 2026 kombinierte 40 Millionen USD an Verizon-Investitionen mit 28,85 Millionen USD an BEAD-Fördermitteln.[2] Das geförderte Projekt würde nahezu 3.000 Haushalte und Unternehmen in den Counties Centre und Mifflin versorgen. Verizon Pennsylvania und Verizon North waren die genannten Förderempfänger. Mit 40 Millionen USD an Unternehmensinvestitionen gegenüber 28,85 Millionen USD an BEAD-Fördermitteln trägt Verizon den größeren Anteil der Projektkosten. Für die Förderempfänger hängt die Einnahmemöglichkeit davon ab, das Breitbandprojekt umzusetzen und sein definiertes Versorgungsgebiet in zahlende Verbindungen umzuwandeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inflationsbedingter ARPU-Druck im Prepaid-Bereich | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Glasfaserausbau beeinträchtigt die Wirtschaftlichkeit von FWA | -0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| C-Band-Luftfahrtmitigationskosten | -0.3% | Zusammenhängende Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Verschärfte FCC-Kontrolle bei Fusionen und Übernahmen | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflationsbedingter ARPU-Druck im Prepaid-Bereich
Inflation kann Prepaid-Dienste einschränken, wenn die nächste Mobilfunkzahlung eines Kunden mit anderen wesentlichen Ausgaben konkurriert. Im zweiten Quartal 2026 meldete T-Mobile US ein Dienstleistungsumsatzwachstum von 9 %, das hauptsächlich auf höhere Postpaid-Einnahmen zurückzuführen war, einschließlich der Übernahmen von UScellular und Metronet, teilweise ausgeglichen durch niedrigere Prepaid-Dienstleistungseinnahmen. Ein Betreiber könnte die Verbindung aufrechterhalten und dabei weniger Einnahmen erzielen, wenn der Nutzer ein günstigeres Serviceniveau wählt. Das kommerzielle Risiko betrifft daher sowohl den Wert jeder Verlängerung als auch die Kontinuität der Verbindung. Die Aufrechterhaltung eines günstigeren Angebots kann die Dienstleistungsbeziehung erhalten. Die verbleibenden Kosten bestehen in einem reduzierten Spielraum zur Steigerung des Umsatzes pro Nutzer, ohne die nächste Dienstleistungszahlung schwerer rechtfertigbar zu machen.
Glasfaserausbau beeinträchtigt die Wirtschaftlichkeit von FWA
Überlappende Glasfaserdienste können ein FWA-Angebot schwächen, wenn derselbe Käufer eine Alternative hat, die den beabsichtigten Breitbandbedarf erfüllen kann. Unter dieser Bedingung hat der Funknetzbetreiber weniger Spielraum, sich allein auf die Verfügbarkeit des Zugangs als Dienstleistungsunterscheidungsmerkmal zu stützen. Das Gewinnen oder Halten der Verbindung kann einen wettbewerbsfähigeren Preis oder eine spezifischere Nutzungsproposition erfordern. Ein niedrigerer Preis würde die aus derselben Festfunkverbindung erzielbare Einnahme verringern. Der Betreiber könnte das Angebot auf Standorte oder Nutzungen konzentrieren, bei denen sein Dienst einen bedeutenden Vorteil behält. Ein stärker umkämpftes Dienstleistungsgebiet würde weniger attraktive Verbindungen hinterlassen, über die der Funknetzbetreiber seine Kosten amortisieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gesamttelekomeinnahmen und ARPU:
Kontowert schafft einen separaten kommerziellen MaßstabT-Mobile US meldete im zweiten Quartal 2026 einen Dienstleistungsumsatz von 19 Milliarden USD, ein Anstieg von 9 % im Jahresvergleich. Der durchschnittliche Umsatz pro Postpaid-Konto (ARPA) betrug 152,91 USD pro Monat, ein Anstieg von 2 % im gleichen Zeitraum. T-Mobile führte den ARPA-Anstieg hauptsächlich auf höhere Gebühreneinnahmen und mehr Kunden pro Konto zurück, einschließlich der Einführung von 5G-Breitband und des Wachstums von T-Mobile for Business. Glasfaser- und UScellular-Konten mit weniger Kunden pro Konto glichen den Anstieg der Kunden pro Konto teilweise aus, während erhöhte Werbeaktionen, einschließlich gebündelter Angebote, das ARPA-Wachstum teilweise ausglichen. Die Einnahmemöglichkeit besteht darin, mehr Kunden innerhalb jedes Postpaid-Kontos zu bedienen und dabei zu verhindern, dass Werbekonzessionen die Gewinne beim monatlichen Kontowert aufzehren.
AT&Ts durchschnittlicher Umsatz pro Nutzer (ARPU) für Mobiltelefone stieg im zweiten Quartal 2026 auf 54,16 USD von 53,21 USD ein Jahr zuvor. Verizons Postpaid-ARPA im Mobilfunk-Einzelhandel fiel im gleichen Zeitraum von 170,79 USD auf 168,35 USD. Die Zahlen knüpfen Einnahmen an unterschiedliche Einheiten und Kundenpopulationen, was Telefonmonetarisierung und den Kontowert im Postpaid-Einzelhandel zu unterschiedlichen kommerziellen Fragen macht. AT&Ts steigender Telefonertrag unterstützt ein Argument für die Monetarisierung auf Telefonebene, während Verizons niedrigerer Kontoertrag das Wettbewerbsgewicht auf die Einnahmetiefe innerhalb jeder Postpaid-Beziehung legt.
Nach Dienstleistungstyp:
Datenskalierung und Flottenanbindung schaffen unterschiedliche EinnahmepfadeDaten- und Internetdienste machten im Jahr 2026 einen Anteil von 53,18 % an der Größe des US-Telecom-MNO-Markts aus und waren damit das größte Segment. CTIA meldete für 2025 ein US-amerikanisches Mobilfunk-Datenvolumen von 159,3 Billionen Megabyte, mehr als 20 % über dem Vorjahr. Der Umsatz von AT&T Internet Air betrug im zweiten Quartal 2026 333 Millionen USD, verglichen mit 163 Millionen USD ein Jahr zuvor. Heiminterneteinnahmen geben dem Datendienstegeschäft eine direkte Haushaltsbeziehung zur Monetarisierung und ergänzen die kommerzielle Rolle der Bewältigung einer großen und wachsenden Mobilfunklast.
Internet-der-Dinge (IoT)- und Machine-to-Machine (M2M)-Dienste sollen mit einer CAGR von 3,71 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein. Im Rahmen einer im Dezember 2025 angekündigten Handelsvereinbarung stellte Verizon Business 5G- und LTE-Konnektivität sowie IoT-Datenfähigkeiten für den fahrerlosen LKW-Betrieb von Kodiak AI bereit.[3] Verizon erklärte, seine Konnektivität habe bereits autonome LKW angetrieben, als die Vereinbarung bekannt gegeben wurde. Die Käuferbeziehung knüpft den Mobilfunkdienst an eine betriebliche Flotte und gibt dem Anbieter eine definierte Maschinenanwendung, um die das Konnektivitätsangebot entwickelt werden kann. Zusätzliche Betriebsanwendungen und Dienstleistungstiefe innerhalb von Flottenkonten können das Wachstum unterstützen, wobei der Betreiber an den laufenden Konnektivitätsanforderungen des LKW-Systems teilnimmt.

Nach Endnutzer:
Verbraucherskalierung und Unternehmensdienstleistungstiefe prägen die NachfrageVerbraucher machten im Jahr 2026 einen Marktanteil von 73,56 % am US-Telecom-MNO-Markt aus und waren damit das größte Segment. Verizon Consumer verfügte zum 31. Dezember 2025 über rund 116 Millionen Mobilfunk-Einzelhandelsverbindungen, einschließlich Festfunkzugang. Rund 83 % dieser Verizon-Consumer-Verbindungsbasis war Postpaid. Die Verbindungsmischung platziert Festzugang und eine überwiegend Postpaid-basierte Mobilfunkbasis innerhalb desselben verbraucherorientierten Betriebs. Für Verizon bedeutet diese überwiegend Postpaid-Basis, dass die meisten Verbindungen wiederkehrende monatliche Dienstleistungsabrechnungen generieren und nicht Prepaid-Aufladungen.
Unternehmen sollen mit einer CAGR von 3,88 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein. AT&T meldete im zweiten Quartal 2026 einen Umsatz von 1,95 Milliarden USD aus Business-Glasfaser- und Advanced-Connectivity-Diensten, ein Anstieg von 10 % im Jahresvergleich. Für einen integrierten Betreiber bietet das Wachstum in dieser Geschäftskonnektivitätskategorie einen kommerziellen Rahmen für die Bedienung von Unternehmensanforderungen über eine einzelne Mobilfunktelefonbeziehung hinaus. Ein mobiles Unternehmensangebot kann auf diesem Rahmen aufbauen, wenn es einen definierten Betriebszweck erfüllt, sodass die Expansion sowohl von der Dienstleistungsbreite als auch von Telefonleitungszugängen abhängen kann.
Geografische Analyse
Michigans Konnektivität für die öffentliche Sicherheit veranschaulicht, wie die regionale Position eines Betreibers durch eine dedizierte Nutzergruppe sowie durch allgemeine Mobilfunkdienste definiert werden kann. Bis Mai 2025 hatte AT&T Band 14 auf mehr als 1.800 Standorten in Michigan ausgerollt, um der öffentlichen Sicherheit dedizierte Abdeckung und Kapazität bereitzustellen. Für Behördenkäufer macht diese Bereitstellung die Dienstleistungsentscheidung zu einer Frage der dedizierten Netzwerkkapazität in ihrem Betriebsgebiet sowie des kommerziellen Betreibers, der sie liefert. Behörden, die Anbieter vergleichen, können AT&Ts Michigan-Angebot daher anhand der Anzahl der Standorte mit dedizierter Kapazität beurteilen, die der Stand vom Mai 2025 auf über 1.800 beziffert.
Tennessee bietet eine abgeschlossene Projektperspektive auf AT&Ts Netzwerkinvestitionen. AT&T schloss im Jahr 2025 mehr als 1.400 Mobilfunknetzverbesserungen in Tennessee ab, darunter fast 30 neue Standorte. Da neue Standorte nur einen kleinen Teil dieser Gesamtzahl ausmachen, bestand der Großteil von AT&Ts Arbeit in der Aufrüstung des bestehenden Mobilfunknetzes und nicht im Hinzufügen neuer Standorte.
Regionale Beispiele unterscheiden die Abdeckung von Transportkorridoren von dedizierten Diensten für die öffentliche Sicherheit und der Integration von Funksystemen. An der Ostküste meldete AT&T im Mai 2025 eine verbesserte Abdeckung des Connecticut-Bahnkorridors nach der Installation von mehr als 30 Standorten über mehrere Jahre zwischen New Haven und der Grenze zu New York. In der Region der Großen Seen startete Verizon im Juni 2025 seinen Netzwerk-Slice für die öffentliche Sicherheit in Cleveland innerhalb seines 5G-Ultra-Wideband-Versorgungsgebiets. In den Great Plains integrierte Kansas im Frühjahr 2025 AT&Ts FirstNet Rapid Response mit dem staatlichen Funksystem KSICS und verband damit Funkgerte und Smartphones der öffentlichen Sicherheit. Ein Betreiber kann daher durch dedizierte Kapazität oder Funkinteroperabilität um Aufträge der öffentlichen Sicherheit konkurrieren, während die Bahninvestition die alltägliche Konnektivität der Fahrgäste adressiert.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsbereiche vergleichen bundesstaatliche Spektrumlizenzpflichten mit kalifornischen Verbraucherschutzpflichten aus der Perspektive eines MNO, der Spektrum erwirbt und abgedeckte Mobilfunkdienste verkauft. Neue terrestrische Funklizenzen für das obere C-Band verpflichten zur Finanzierung von Rückerstattungen für definierte berechtigte Flugzeugbesitzer und -betreiber, die Radioaltimeter-Nachrüstungen vornehmen. Die Regeln der Anordnung vom Juli 2026 traten am 29. September 2026 in Kraft, vorbehaltlich Ausnahmen für bestimmte Informationserhebungsvorschriften, die der Genehmigung des Office of Management and Budget bedürfen. Die Rückerstattungspflicht erhöht die Kosten für den Erwerb neuer Spektrumlizenzen für das obere C-Band, während die kalifornischen Pflichten regeln, wie abgedeckte Netzbetreiber nach dem Verkauf von Diensten mit der Öffentlichkeit umgehen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Kalifornien |
|---|---|---|
| Primäre Behörde | Federal Communications Commission | California Public Utilities Commission |
| Wesentliche Instrumente oder Ausrichtung | Lizenz-Rückerstattungsbedingung für das obere C-Band vom Juli 2026; vorgeschlagene Umsetzungsdetails vom Oktober 2026 | Verbraucherschutzregeln gemäß General Order 168 für abgedeckte Telekommunikationsnetzbetreiber, einschließlich Mobilfunknetzbetreiber, vorbehaltlich ausdrücklicher Ausnahmen |
| Kommerzielle Auswirkung | Neue Lizenzinhaber für das obere C-Band müssen Rückerstattungen für definierte berechtigte Flugzeugnachrüstungen finanzieren; Kategorien und Beträge vorgeschlagen | Abgedeckte Netzbetreiber müssen anwendbare Verbraucherschutzpflichten im Umgang mit der Öffentlichkeit im Rahmen der CPUC-regulierten Tätigkeiten einhalten |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die bundesstaatliche Bewertung „Mittel” spiegelt definierte Rückerstattungskosten für neue Lizenzinhaber wider, während „Keine Änderung” die Umsetzung dieser bestehenden Verpflichtung durch den Oktober-Vorschlag widerspiegelt. Das Wireless Telecommunications Bureau der FCC veröffentlichte am 5. Oktober 2026 seine öffentliche Bekanntmachung zur Einholung von Stellungnahmen zu Kategorien, Beträgen und Verfahren, mit Kommentarfrist bis zum 26. Oktober und Antwortfrist bis zum 16. November 2026. Kaliforniens Bewertung „Mittel” spiegelt die Verhaltenspflichten abgedeckter Mobilfunknetzbetreiber gegenüber Verbrauchern wider, wobei CPUC-Anordnungen und die Regeln ausdrückliche Ausnahmen vorsehen. „Keine Änderung” spiegelt die Fortsetzung des abgegrenzten Verbraucherschutzrahmens für regulierte Tätigkeiten wider, sodass die Verbrauchercompliance eine Betriebspflicht bleibt, die unabhängig von der bundesstaatlichen Spektrumlizenzierung besteht.
Stufen der Wertschöpfungskette
Die Wertschöpfung unterscheidet sich zwischen Standortzugang, Funkausrüstungslieferung und Mobilfunkdienstleistungserbringung, wobei Vermieter, Ausrüstungslieferanten und Betreiber durch unterschiedliche Beziehungen verdienen. American Tower vermietet Flächen an Mobilfunknetzbetreiber, die ihre Ausrüstung an diesen Standorten installieren und warten. Am 6. August 2026 wählte AT&T Ericsson als Lieferanten von 600-MHz-Dual-Band-Funkgeräten für seinen US-Spektrum-Rollout aus. Die Auswahl platziert einen Ausrüstungslieferanten zwischen dem Infrastrukturzugang und dem nachgelagerten Dienstleistungsangebot des Betreibers, wobei die Lieferkoordination die Stufen verbindet.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Standortzugang und -hosting | Kommunikationsstandort-Vermieter wie American Tower Corporation | Standortmieteinnahmen | Nutzbare Turmkapazität am erforderlichen Standort | Ausrüstungsbelastung planen und geeignete Alternativstandorte sichern |
| Funkausrüstungslieferung | Funkausrüstungslieferanten wie Ericsson, ausgewählt von AT&T | Verkauf von Funkausrüstung | Koordinierung der Funklieferung mit dem Spektrum-Rollout | Lieferung phasenweise und Netzwerkabnahme rund um den Rollout planen |
| Mobilfunkdienstleistungserbringung und -vertrieb | Mobile Netzwerkbetreiber wie AT&T Mobility | Einzelhandels- und Großhandelsdienstleistungseinnahmen; Geräteverkäufe | Koordinierung direkter, Großhandels- und Wiederverkaufsdienstleistungskanäle | Dienstleistungsverantwortlichkeiten und Übergaben für jeden Kanal definieren |
| Quelle: Mordor Intelligence | ||||
Wenn ein Betreiber gemietete Standorte und Lieferantenfunkgeräte nutzt, hängen seine Dienstleistungseinnahmen davon ab, diese Inputs in ein Mobilfunkangebot für seine Kunden umzuwandeln. Diese Position konzentriert die Koordinationsaufgabe auf der Dienstleistungsstufe, obwohl Mieteinnahmen und Geräteverkäufe separate vorgelagerte Lieferanten belohnen. Für AT&T können die ausgewählten 600-MHz-Funkgeräte die Dienstleistungsabrechnung erst nach Installation und Aktivierung unterstützen, sodass die Standort-und-Funk-Übergabe zwischen dem Spektrumbesitz und dem Verdienen aus diesem Spektrum liegt.
Wettbewerbslandschaft
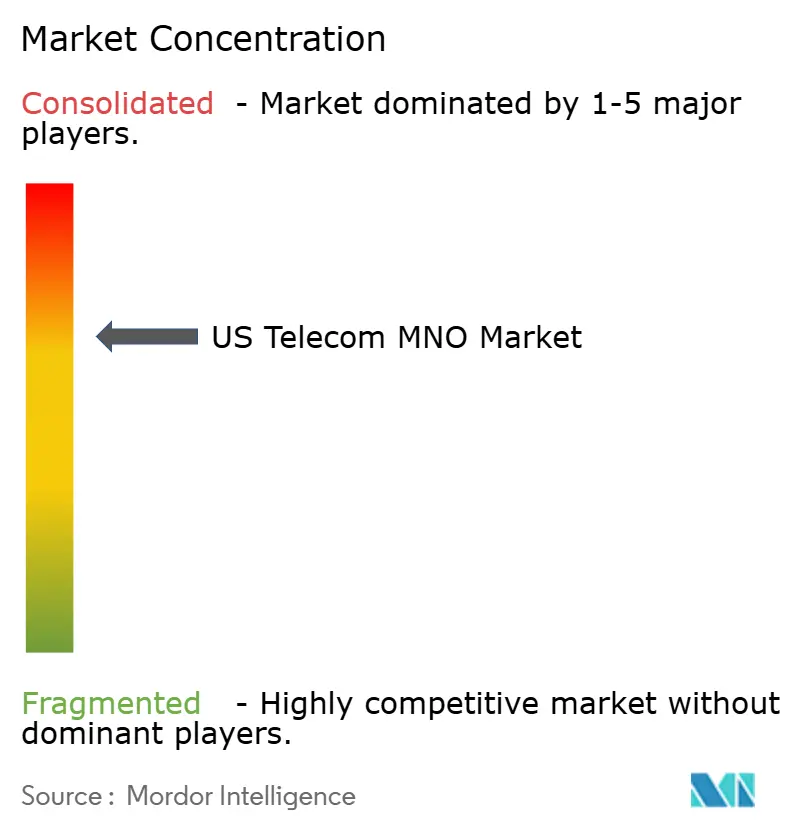
Die Branche konzentriert sich auf große mobile Netzwerkbetreiber, wobei Verizon Communications Inc., AT&T Inc. und T-Mobile US, Inc. zu den etablierten Wettbewerbern gehören. AT&T meldete zum 31. Dezember 2025 120 Millionen US-Mobility-Abonnenten, einschließlich Postpaid-, Prepaid- und Wiederverkäuferbeziehungen. Diese Basis verleiht dem Netzbetrieb und dem Zugang zu etablierten Kundenbeziehungen erhebliches kommerzielles Gewicht, während Herausforderer eine Dienstleistungsproposition benötigen, die Käufer von etablierten Betrieben anziehen kann. AT&Ts Kombination aus Direkt- und Wiederverkäufergeschäft zeigt, wie ein Netzwerk durch verschiedene Kundenkanäle teilnehmen kann, sodass die Vertriebsreichweite Teil seiner Wettbewerbsposition bildet.
Expansionsstrategien kombinieren Kundenzugänge in einem bestehenden Geschäft mit der Übertragung von Betriebsgeschäften zwischen Eigentümern. AT&T meldete im zweiten Quartal 2026 netto 432.000 Postpaid-Telefonzugänge. T-Mobile schloss am 1. August 2025 die Übernahme des Mobilfunkgeschäfts von UScellular ab und machte dieses Geschäft zu einem vollständigen Eigentum von T-Mobile. Array Digital Infrastructure, Inc. (ehemals United States Cellular Corporation) behielt andere Vermögenswerte, einschließlich Türme und andere Spektrumlizenzen. Der Deal platzierte die Mobilfunkoperationen und ausgewählte Spektrumvermögenswerte bei T-Mobile, während Array seine Türme und anderen Spektrumbestände behielt.
Die kundenorientierte Umsetzung ist der praktische Test sowohl für organische Expansion als auch für akquisitionsgetriebene Skalierung. Verizon verzeichnete im zweiten Quartal 2026 netto 184.000 neue Postpaid-Telefonverbindungen. Im Juli 2025 genehmigte die FCC T-Mobiles UScellular-Mobilfunktransaktion und akzeptierte dabei die Zusicherung, dass geplante Netzwerkmaßnahmen nach der Umsetzung eine vergleichbare oder verbesserte Abdeckung bieten würden. Die Genehmigung verknüpfte die Netzwerkbegründung der Transaktion mit Maßnahmen, die für den übernommenen Kundenstamm vorgesehen waren. Akquisitionsgetriebene Skalierung schafft eine Kundenbindungsaufgabe überall dort, wo der Betreiber eine Abdeckungszusicherung in die Netzerfahrung des übernommenen Nutzers übersetzen muss.
Marktführer der US Telekommunikations MNO-Branche
-
Verizon Communications Inc.
-
AT&T Inc.
-
T-Mobile US, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US-Telekommunikations-MNO-Markt Unternehmen in diesem Bericht
- Verizon Communications Inc.
- AT&T Inc.
- T-Mobile US, Inc.
Wichtigste Chancen für Marktteilnehmer
Die Chancen unterscheiden sich darin, wie Betreiber Dienste erweitern – durch zusätzliches terrestrisches Spektrum oder satellitengestützte mobile Abdeckung. Die FCC hat die Auktion 115 vorläufig für den 27. April 2027 angesetzt und bietet 3.248 flexible Nutzungslizenzen im oberen C-Band von 3,98 bis 4,14 GHz in den zusammenhängenden Vereinigten Staaten an, vorbehaltlich der Räumungsanforderungen. Am 1. Oktober 2026 schlossen AT&T, T-Mobile und Verizon eine Vereinbarung über ein Abdeckungs-Joint-Venture ab und identifizierten einen verbesserten direkten Gerätezugang als ersten Schritt. Zusammen schaffen diese Änderungen Möglichkeiten im Dienstleistungsdesign und -vertrieb, mit unterschiedlichen Umsetzungsanforderungen für terrestrische Kapazität und ergänzende Abdeckung.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Zusätzliche terrestrische Datenkapazität | Auktion 115 für das obere C-Band beginnt vorläufig am 27. April 2027, vorbehaltlich der Räumung | MNOs, die Daten- und Internetdienste ausbauen | Lizenzen gegen spezifische Dienstleistungskapazitätsanforderungen abwägen | Spektrumräumung und Auktionsdurchführung | Qualifizierte Mobilfunknetzbieter |
| Ergänzende Abdeckung für die öffentliche Sicherheit | Bedingte Genehmigung vom April 2026 für die beantragte 248-Satelliten-Konstellation von AST & Science, LLC für ergänzende US-Abdeckung mit Mobilfunkpartnern und FirstNet | Mobile Nutzer der öffentlichen Sicherheit | Ein ergänzendes Abdeckungsangebot mit einem Mobilfunkpartner entwickeln | Integration von Satellitenkapazität in einen durchgängigen Mobilfunkdienst | AST & Science, LLC und kooperierende Mobilfunkbetreiber |
| Verbraucherabdeckung in unterversorgten Gebieten | Die Betreibervereinbarung vom Oktober 2026 zielt auf erweiterte Anbieteroptionen und verbesserten direkten Gerätezugang ab | Verbraucher in unterversorgten US-Gebieten | Ergänzende Abdeckung innerhalb einer Betreiber-Dienstleistungsbeziehung bündeln | Abstimmung kommerzieller Dienstleistungsbedingungen zwischen Betreiber- und Satellitenpartnern | AT&T, T-Mobile, Verizon und potenzielle Satellitenanbieter |
| Quelle: Mordor Intelligence | |||||
Das Joint Venture positioniert die Betreiber als potenziellen Dienstleistungskanal für Satellitenabdeckung. Da AT&T, T-Mobile und Verizon das Venture teilen, ist es unwahrscheinlich, dass eine hinzugefügte Abdeckung einen Partner von den anderen unterscheidet. Die kommerzielle Möglichkeit liegt in einer breiteren Satellitendienst-Auswahl für Kunden in unterversorgten Gebieten, während potenzielle Satellitenanbieter diese Kunden über Betreiber-Dienstleistungsbeziehungen erreichen könnten.
Neueste Industrielle Entwicklungen in US-Telekommunikations-MNO-Markt
- Oktober 2026: Das Wireless Telecommunications Bureau der FCC schlug Kategorien, Beträge und Verfahren für Rückerstattungen bei Radioaltimeter-Nachrüstungen im oberen C-Band für definierte berechtigte Flugzeugbesitzer und -betreiber im Rahmen der bestehenden Neulizenzpflicht vor und lud zur öffentlichen Stellungnahme ein.
- Oktober 2026: AT&T, T-Mobile und Verizon schlossen eine Joint-Venture-Vereinbarung ab, die sich auf die Erweiterung der Abdeckung in unterversorgten US-Gebieten durch satellitengestützte Konnektivität konzentriert, die terrestrische Netze ergänzen soll.
- August 2026: AT&T wählte Ericsson als Lieferanten von 600-MHz-Dual-Band-Funkgeräten für seinen US-Rollout des neu erworbenen 600-MHz-Spektrums aus.
US-Telekommunikations-MNO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der US-Telecom-MNO-Markt misst die jährlichen Einnahmen aus Telekommunikations- und verwandten Diensten, die von mobilen Netzwerkbetreibern in den Vereinigten Staaten an Verbraucher- und Unternehmenskunden verkauft werden. Die Gesamtsumme zählt betreiberseitig abgerechnete Dienste, klassifiziert nach Dienstleistungstyp und Kundenklasse.
Ausschlüsse aus dem Geltungsbereich: Reine Geräteverkäufe, Verkäufe von Telekommunikationsnetzausrüstung, einmalige Infrastrukturbauerträge, OTT- und Pay-TV-Abonnements, die direkt von Inhaltsanbietern abgerechnet werden, sowie Telekommunikationsdienste, die von Anbietern außerhalb der Vereinigten Staaten verkauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Großkundendienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege würden aus Quellen wie dem Communications Marketplace Report der Federal Communications Commission für die US-Anbieterstruktur, Verbindungen, Spektrum und Breitbandverfügbarkeit, den jährlichen Umfragehighlights der CTIA für Mobilfunkverkehr und Investitionen, dem Dienstleistungsumfrageprogramm des U.S. Census Bureau für den Einnahmenkontext der Dienstleistungsbranche sowie den FCC-Formular-499-A-Materialien der Universal Service Administrative Company für Telekommunikationsberichtskategorien zusammengestellt. Diese Maßnahmen helfen, den Markt zu rahmen und unabhängige Überprüfungen bereitzustellen, während sie vom betreiberseitig abgerechneten Einnahmengesamtbetrag getrennt bleiben.
Jahresberichte, Ergebnismitteilungen und Investorenmaterialien von Unternehmen würden Dienstleistungseinnahmen, Kunden-, Durchschnittsumsatz- und Geschäftsbereichsnachweise liefern, wobei seriöse Presse zur Querprüfung wesentlicher Änderungen in der US-Betreiberaktivität verwendet wird. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und eine fokussierte Umfrage würden Ansichten von Führungskräften und Leitern von US-amerikanischen Mobilfunknetzbetreibern in den Bereichen Verbraucher, Unternehmen, Netzwerk, Finanzen und kommerzielle Funktionen einholen, wobei Manager Details zu Dienstleistungslinien und Kundenindikatoren liefern würden. Die Befragten würden gebeten, öffentliche Einnahmenoffenlegungen, Dienstleistungsgrenzen, Preisgestaltung und Kundentrends zu überprüfen, während widersprüchliche Ansichten für die Nachverfolgung aufgezeichnet würden. Ungelöste Lücken würden mithilfe der stärksten öffentlichen Reihen überbrückt und gegen Betreibermeldungen, Kundenindikatoren sowie Einnahmen pro Nutzer oder Konto gegengeprüft.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | CXOs: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Top-down-Schätzung beginnt mit den Einnahmen, die US-amerikanische Mobilfunknetzbetreiber für Dienste innerhalb der Marktgrenze erzielen, und verteilt dann die Jahresgesamtsumme auf Dienstleistungstyp und Verbraucher- oder Unternehmenskunden anhand offengelegter Einnahmekategorien und betrieblicher Nachweise. Abonnentenverbindungen, Dienstleistungseinnahmen pro Nutzer oder Konto, mobile Datennutzung, Festfunkzugangszugänge und Geschäftskonnektivitätseinnahmen helfen dabei, Kundenwachstum, Preis- und Mixeffekte sowie die Einführung über Sprach-, Daten-, Messaging-, IoT/M2M-, betreiberseitig abgerechnete Inhalte und andere Dienste zu unterscheiden. Zur Auswahl einer Prognose vergleicht der Analyst historische Reihen und erklärende Indikatoren und wendet dann multivariate Regression an, wo Beziehungen stabil sind, oder exponentielle Glättung, wo die Geschichte das klarste Signal liefert, mit Szenarien für wesentliche Änderungen bei Preisgestaltung, Netzwerkverfügbarkeit oder Dienstleistungsmix. Segmentanteile folgen offengelegten Einnahmenaufteilungen, wo verfügbar, und verwenden andernfalls Kunden-, Nutzungs- und Dienstleistungsnachweise, wobei die Jahresanteile mit der Gesamtsumme abgestimmt werden. Selektive Bottom-up-Überprüfungen multiplizieren Stichprobendienstleistungspreise mit relevanten Kunden- oder Verbindungsvolumina und summieren verfügbare Betreiber-Dienstleistungsoffenlegungen. Fehlende Preis- oder Volumeneingaben werden mit vergleichbaren öffentlichen Beobachtungen begrenzt und gegen den Top-down-Pool geprüft. Zur Überprüfung von Prognosen auf Variablenebene würden Primärbefragte die Richtung und Plausibilität von Änderungen bei Verbindungen, Erträgen, Dienstleistungsmix und Unternehmensnachfrage überprüfen, wobei wesentliche Meinungsverschiedenheiten eine dokumentierte Bandbreite oder überarbeitete Eingabe veranlassen würden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Betreiberoffenlegungen mit unabhängigen FCC-, Census- und CTIA-Indikatoren und prüfen, ob Dienstleistungseinnahmen, Kundenmaßnahmen und Segmentgesamtsummen auf einer konsistenten US-Basis übereinstimmen. Anomalien und wesentliche Abweichungen gegenüber früheren Perioden oder unabhängigen Signalen werden durch Definitionsänderungen, Berichtsänderungen, Übernahmen und Dienstleistungsmix vor der Freigabe untersucht, gefolgt von der Überprüfung der Quellenrückverfolgbarkeit, Berechnungen und Narrativ durch einen zweiten Analysten. Eine erneute Kontaktaufnahme wird ausgelöst, wenn die Erklärung eines Befragten mit offengelegten Daten in Konflikt steht, sich eine wesentliche Berichtsdefinition ändert oder eine Lücke die Marktgesamtsumme oder Segmentrichtung verändern könnte. Der Nachweissatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Betreiber-, Regulierungs- oder Technologieereignissen erneut überprüft und unmittelbar vor der Lieferung nochmals geprüft.
Vergleich der Marktgröße des US-Telecom-MNO-Markts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der US-Telecom-MNO-Markt misst die jährlichen Einnahmen aus Telekommunikations- und verwandten Diensten, die von mobilen Netzwerkbetreibern in den Vereinigten Staaten an Verbraucher- und Unternehmenskunden verkauft werden.
Wesentliche Unterschiedstreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Zur Auswahl einer Prognose vergleicht der Analyst historische Reihen und erklärende Indikatoren und wendet dann multivariate Regression an, wo Beziehungen stabil sind, oder exponentielle Glättung, wo die Geschichte das klarste Signal liefert, mit Szenarien für wesentliche Änderungen bei Preisgestaltung, Netzwerkverfügbarkeit oder Dienstleistungsmix.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 371,2 Mrd. USD (2027) | |
| Branchenforschungsanbieter A | 149,58 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 59,7 % unter dem Wert dieses Berichts für 2027 von 371,2 Mrd. USD, 2 Jahre später. Die offengelegte Dienstleistungstaxonomie umfasst Sprache und Daten, während dieser Bericht auch betreiberseitig abgerechnete Messaging-, IoT/M2M-, Inhalts- und andere Dienstleistungslinien zählt. |
| Branchenforschungsanbieter B | 172 Mrd. USD (2024) | Auf Basis seines Basiswerts von 2024 liegt diese Schätzung 53,7 % unter dem Wert dieses Berichts für 2027 von 371,2 Mrd. USD, 3 Jahre später. Das veröffentlichte Maß ist eine Teilmenge der mobilen Daten und schließt Sprache und die anderen betreiberseitig abgerechneten Dienstleistungslinien des Berichts aus. |
Die Analysten von Mordor Intelligence triangulieren Betreiberoffenlegungen mit unabhängigen FCC-, Census- und CTIA-Indikatoren und prüfen, ob Dienstleistungseinnahmen, Kundenmaßnahmen und Segmentgesamtsummen auf einer konsistenten US-Basis übereinstimmen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-Telecom-MNO-Markt und wie sind die Wachstumsaussichten?
Der Markt wird für 2027 auf 371,2 Milliarden USD geschätzt und soll bis 2032 auf 441,3 Milliarden USD wachsen, bei einer CAGR von 3,52 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach mobilen Netzwerkdiensten in den USA an?
Festfunkausbau, differenzierte 5G-Dienste und eSIM-Aktivierung unterstützen die Nachfrage. AT&T verzeichnete im zweiten Quartal 2026 netto 279.000 neue Festfunk-Internetverbindungen.
Welche Dienstleistungskategorie führt die Einnahmen der US-amerikanischen Mobilfunkbetreiber an?
Daten- und Internetdienste führten im Jahr 2026 mit einem Anteil von 53,18 %. IoT- und M2M-Dienste sollen mit einer CAGR von 3,71 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind die wichtigsten US-amerikanischen Mobilfunknetzbetreiber?
Verizon Communications Inc., AT&T Inc. und T-Mobile US, Inc. sind die wichtigsten Wettbewerber.
Welche politischen Kosten könnten den Ausbau des US-amerikanischen Mobilfunknetzes beeinflussen?
Die FCC-Anordnung zum oberen C-Band vom Juli 2026 verpflichtet neue terrestrische Funklizenzinhaber zur Finanzierung von Rückerstattungen für definierte berechtigte Flugzeugbesitzer und -betreiber, die Radioaltimeter-Nachrüstungen vornehmen.
Wie unterscheidet sich die Netzwerkaktivität innerhalb der Vereinigten Staaten?
In Michigan erreichte AT&Ts Band 14 bis Mai 2025 mehr als 1.800 Standorte für die öffentliche Sicherheit, während AT&T in Tennessee im Jahr 2025 mehr als 1.400 Mobilfunkverbesserungen abschloss, darunter fast 30 neue Standorte.