
Iran Telecom MNO-Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
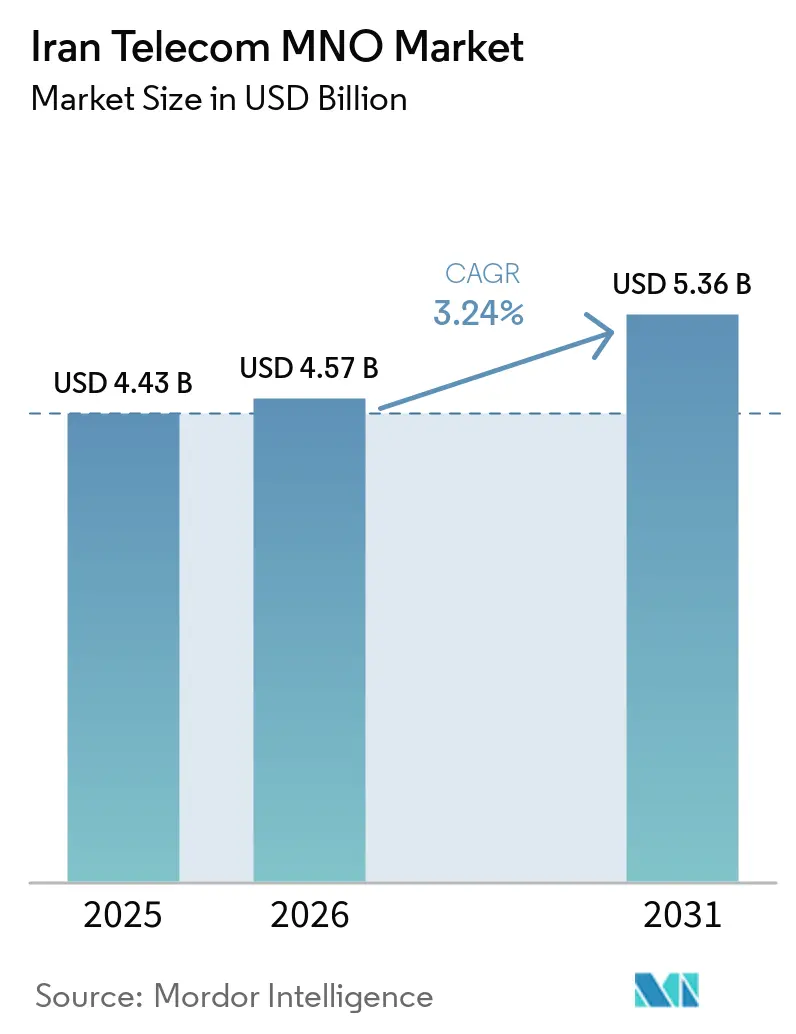
| Marktgröße im Basisjahr (2025) | 4.43 Milliarden US-Dollar |
| Marktgröße (2026) | 4.57 Milliarden US-Dollar |
| Marktgröße (2031) | 5.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.24 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Iran Telecom MNO-Marktanalyse von Mordor Intelligence
Die Größe des Iran Telecom MNO-Marktes wird für 2025 auf 4,43 Milliarden USD und für 2026 auf 4,57 Milliarden USD prognostiziert und soll bis 2031 einen Wert von 5,36 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 3,24 % im Zeitraum 2026 bis 2031 entspricht. In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 auf 151,61 Millionen Abonnenten geschätzt und soll von 157,31 Millionen Abonnenten im Jahr 2026 auf 189,19 Millionen Abonnenten bis 2031 wachsen, mit einer CAGR von 3,76 % während des Prognosezeitraums (2026–2031). Der gemessene Wachstumspfad zeigt, wie Betreiber Einnahmen aufrechterhalten, obwohl Sanktionen den Import von Ausrüstung und ausländische Partnerschaften einschränken. Inländische Infrastrukturprogramme, insbesondere das Nationale Informationsnetz, leiten den Großteil des Datenverkehrs nun innerhalb des Landes und senken die Transitkosten.[1] Staatliche Glasfaser-bis-zum-Haus-Subventionen, die auf 20 Millionen Anschlüsse abzielen, stimulieren die Breitbandnachfrage, auch wenn die Rial-Volatilität die Kapitalausgaben in die Höhe treibt. Die mobile Internetdurchdringung überstieg im Jahr 2024 109 %, sodass das Wachstum von höherwertigen Datendiensten, IoT und Unternehmensdiensten abhängt und nicht von neuen Abonnentenzugängen. Betreiber gewinnen zudem Umsatzmomentum durch inländisches Video-Streaming, Cloud-Hosting und Super-App-Partnerschaften, die die Kundenbindung vertiefen.
Wichtigste Erkenntnisse des Berichts
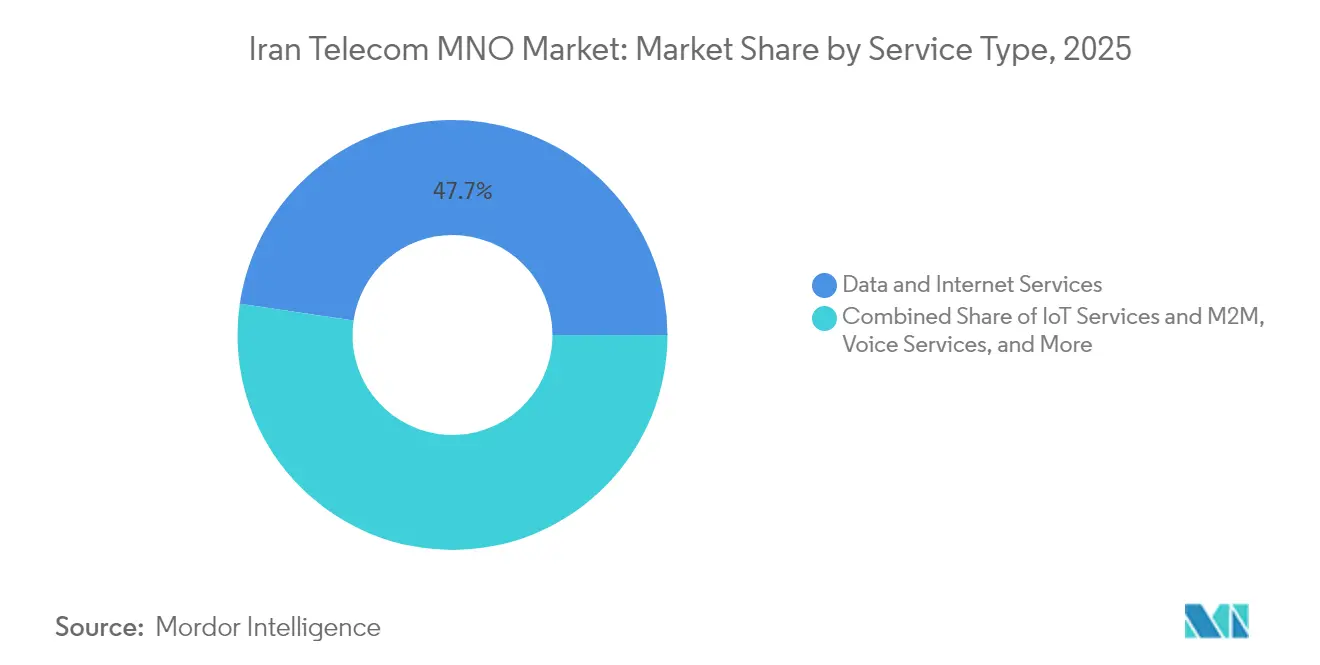
- Nach Dienstleistungstyp führten Daten- und Internetdienste mit einem Anteil von 47,68 % am Iran Telecom MNO-Markt im Jahr 2025; IoT- und M2M-Dienste werden voraussichtlich bis 2031 mit einer CAGR von 3,35 % wachsen.
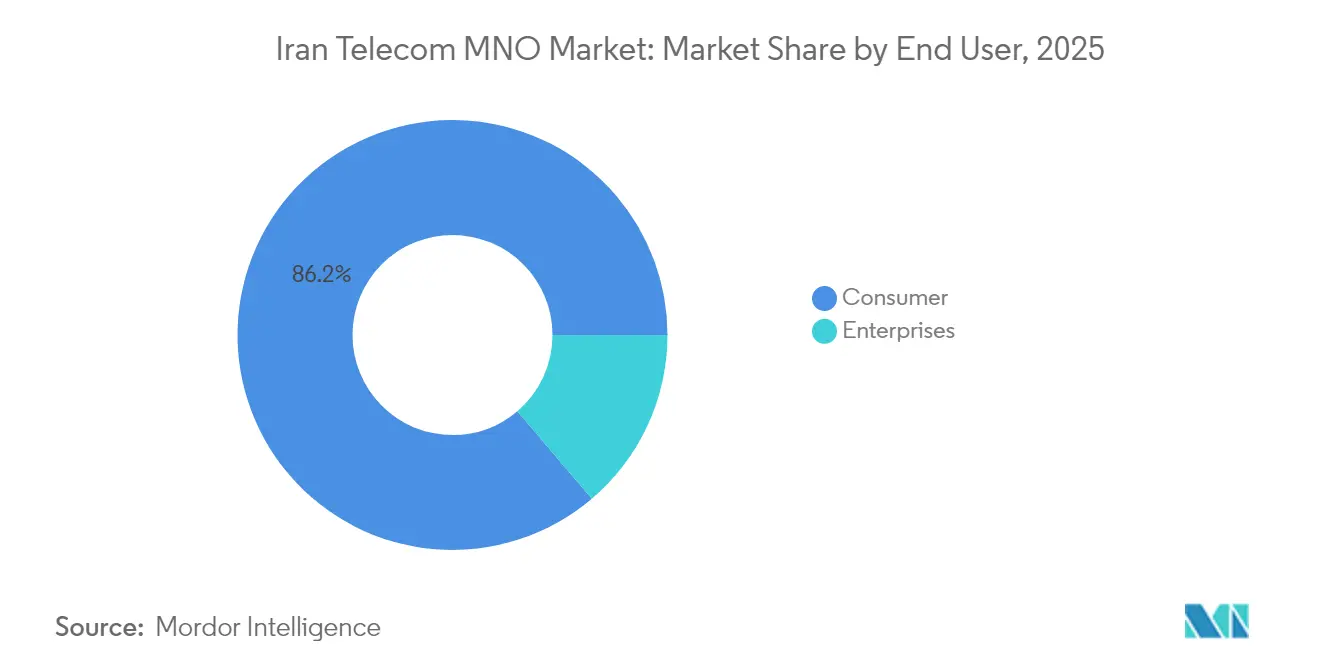
- Nach Endnutzer entfiel auf das Verbrauchersegment ein Anteil von 86,22 % an der Iran Telecom MNO-Marktgröße im Jahr 2025, während Unternehmensdienste bis 2031 mit einer CAGR von 3,95 % voranschreiten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| 5G-Spektrumbeschleunigung | +0.8% | National mit frühen Vorteilen in Teheran, Isfahan, Mashhad | Mittelfristig (2–4 Jahre) |
| Staatlich gefördertes FTTH-Subventionsprogramm | +0.6% | National, mit Priorität für ländliche und unterversorgte Gebiete | Langfristig (≥ 4 Jahre) |
| Inländischer Video-Streaming-Boom | +0.4% | National, konzentriert in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Sanktionsgetriebener inländischer Cloud-Aufbau | +0.5% | National, unternehmensfokussiert in Großstädten | Mittelfristig (2–4 Jahre) |
| IoT-Übernahme in der Öl- und Gasüberwachung | +0.3% | Khuzestan und Offshore-Felder | Langfristig (≥ 4 Jahre) |
| FinTech-Super-App-Partnerschaften | +0.2% | National, städtische Nachfrage | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Spektrumbeschleunigung
Das Kommunikationsministerium vergab Anfang 2025 die Bänder 3.600 MHz und 3.700 MHz und beseitigte damit eine regulatorische Hürde, die die Migration zur 5G-Technologie verlangsamt hatte. [2] Chinesische Anbieter liefern nun den Großteil der Funkzugangsgeräte, da US-Sanktionen europäische Anbieter blockieren; ihre integrierten Hardware-Software-Stapel verkürzen die Einführungszeiträume und senken die Beschaffungskosten, sodass Betreiber 5G in Teheran, Isfahan und Mashhad vor März 2025 aktivieren können. Die Erstphasenabdeckung zielt auf 20 Millionen Nutzer ab, wobei Unternehmensanwendungsfälle in Öl, Gas und Fertigung Premium-Tarife rechtfertigen. Frühe Anwender profitieren von geringerer Latenz für die industrielle Überwachung und hochauflösende Videos, während Betreiber ein differenziertes Wertversprechen gewinnen, das den Preiswettbewerb in gesättigten 4G-Segmenten entschärft. Der Erfolg der Pilotzonen wird den landesweiten Erweiterungsplan leiten, der nun bis 2027 abgeschlossen sein soll.
Staatlich gefördertes FTTH-Subventionsprogramm
Das Subventionsprogramm in Höhe von 2,1 Milliarden USD (≈ 50 Billionen Rial) senkt die Haushaltsinstallationsgebühren von 3,5 Millionen Tomans (≈ 70 USD) auf ein für Abonnenten mit mittlerem Einkommen erschwingliches Niveau. [3] Mehr als 98 % der Dörfer mit mindestens 20 Haushalten haben bereits Hochgeschwindigkeitszugang, was den Iran bei der ländlichen Breitbanddurchdringung vor mehreren regionalen Konkurrenten positioniert. Subventionierte Glasfaser stimuliert die Inanspruchnahme von Premium-Datenpaketen, Online-Gaming und Over-the-Top-TV-Diensten, die den durchschnittlichen Umsatz pro Nutzer steigern. Betreiber monetarisieren auch Großhandels-Dunkelglasfaser-Leasingverträge an Cloud-Anbieter, die inländische Rechenzentren aufbauen. Das Programm ergänzt das Ziel des Nationalen Informationsnetzes, sensiblen Datenverkehr lokal zu leiten, wodurch knappe internationale Bandbreite geschont und Peering-Kosten für Netzbetreiber gesenkt werden.
Inländischer Video-Streaming-Boom
Beschränkungen für globale Plattformen wie Netflix lenken die Nachfrage auf lokale Dienste wie Filimo und Namava, deren kombinierte zahlende Nutzerbasis 2024 auf über 14 Millionen anstieg. MTN Irancell bündelt nun unbegrenzten Zugang zu inländischen Videokatalogen mit Hochgeschwindigkeits-Datentarifen und schafft so inhaltsorientierte Bindung, die die Abwanderungsrate reduziert. Da das Hosting lokal erfolgt, verbleibt der Datenverkehr im Iran, was internationale Transitgebühren senkt und den Druck auf überlastete Gateways mindert. Werbetreibende folgen dem Publikum auf inländische Plattformen und verschaffen Betreibern durch gezielte Video-Werbeeinblendungen zusätzliche Einnahmen. Das Modell der Inhaltspartnerschaft wird sich ausweiten, da Rechteinhaber ein höheres Monetarisierungspotenzial innerhalb eines souveränen digitalen Ökosystems erkennen.
Sanktionsgetriebener inländischer Cloud-Aufbau
Unternehmen, die von AWS, Azure und Google Cloud zu inländischen Anbietern wie Abr Arvan migrieren, steigerten die inländische IaaS-Nachfrage 2024 um 46 % im Jahresvergleich. Telekommunikationsbetreiber liefern die sicheren Glasfaser-Querverbindungen, Mietleitungen und verwalteten Sicherheitsschichten, die Unternehmenskunden für die Einhaltung der Datenhaltungsvorschriften benötigen. Da Zuverlässigkeit von größter Bedeutung ist, akzeptieren Unternehmen höhere lokale Preise und verschaffen Betreibern eine seltene Möglichkeit, die Margen auszuweiten, selbst während das Verbrauchergeschäft zur Ware wird. Neue Rechenzentren in Teheran, Qom und Tabris erzeugen eine Großhandels-Backhaul-Nachfrage, die überschüssige Netzkapazität aufnimmt. Die Cloud-Verschiebung verankert auch große Mengenverträge und hilft Netzbetreibern, sich gegen preissensible Prepaid-Mobilsegmente abzusichern.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| US-Sanktionen gegen Netzwerkimporte | -0.7% | National | Langfristig (≥ 4 Jahre) |
| Rial-Volatilität erhöht CAPEX-Kosten | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Hohe Energiekosten und Netzausfälle | -0.3% | Industrieregionen | Kurzfristig (≤ 2 Jahre) |
| OTT-Kannibalisierung des internationalen Sprachverkehrs | -0.2% | Städtische Zentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
US-Sanktionen gegen Netzwerkimporte
Weitreichende US-Exportkontrollen blockieren weiterhin Ericsson, Nokia und Cisco bei der Lieferung kritischer Geräte an iranische Netzbetreiber. Betreiber sind auf chinesische Lieferanten angewiesen, deren Produkt-Roadmaps nicht immer westlichen Standards entsprechen, was die Interoperabilität verringert und die Multi-Anbieter-Optimierung erschwert. Vorlaufzeiten für Ersatzteile verlängern sich auf mehrere Monate, was das Risiko von Servicebeeinträchtigungen nach Geräteausfällen erhöht. Finanzsanktionen frieren auch Dividenden ein, die ausländischen Aktionären geschuldet werden; die MTN Group war seit 2018 nicht in der Lage, 1 Milliarde USD zu repatriieren, was ihre Flexibilität zur Reinvestition einschränkt. Zusammen verlängern diese Faktoren die Amortisationszeiten bei 5G- und Glasfaserausbauten und bremsen das Tempo der Netzmodernisierung.
Rial-Volatilität erhöht CAPEX-Kosten
Der Rial verlor zwischen 2023 und 2024 gegenüber dem US-Dollar mehr als 30 % seines Wertes und trieb die Preise für importierte Funkanlagen, Server und optische Module in die Höhe. Haushaltsunsicherheit zwingt Betreiber dazu, Lieferantenverträge in kürzeren Zyklen neu zu verhandeln und größere Lagerbestände an Ersatzteilen zu halten. Kleinere Netzbetreiber mit geringen Barreserven verschieben Upgrades und riskieren Qualitätslücken, die die Abonnentenmigration zu den beiden größten Betreibern beschleunigen. Währungsschwankungen schrecken auch ausländische Investoren ab, deren Renditen einer raschen Abwertung ausgesetzt wären; dies schränkt das externe Kapital ein, das andernfalls die 5G-Skalierung beschleunigen könnte. Zur Risikominderung sichern sich Netzbetreiber durch stärkere inländische Komponentenbeschaffung ab, obwohl die lokalen Fertigungskapazitäten auf passive Infrastruktur und Einstiegsgeräte beschränkt bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Datendienste bilden das Fundament des Wachstums, während IoT beschleunigtDaten- und Internetdienste erzielten 2025 einen Marktanteil von 47,68 % am Iran Telecom MNO-Markt, und das solide Nutzungswachstum des Segments positioniert es als zentrale Säule der Betreibereinnahmen. Die Iran Telecom MNO-Marktgröße, die mit Datenpaketen verbunden ist, wird bis 2031 voraussichtlich mit 3,05 % wachsen, da Video-Streaming, mobiles Gaming und Fernarbeit die Bandbreitennachfrage aufrechterhalten. Betreiber bündeln Zero-Rating-Zugang zu inländischen Inhaltsplattformen und balancieren höhere Preise pro Gigabyte mit wahrgenommenem Mehrwert. Die Verlagerung hin zu größeren Datenpaketen gleicht den langsamen Rückgang der Sprach- und SMS-Einnahmen aus, der unter OTT-Druck anhält. Der Verbraucherhunger nach reichhaltigen Medien treibt auch Investitionen in Content-Delivery-Netzwerke innerhalb des Iran an, was die Latenz für Endnutzer verbessert und die Peering-Kosten für Netzbetreiber senkt.
IoT- und M2M-Einnahmen wachsen von einer kleinen Basis mit einer CAGR von 3,35 % und sind damit die am schnellsten wachsende Dienstleistungskategorie. Öl- und Gasunternehmen setzen Sensornetzwerke an Bohrlöchern und Pipelines in Khuzestan ein und übertragen Telemetriedaten über NB-IoT-Verbindungen, die eine hochzuverlässige Konnektivität erfordern. Der Start der Hatef- und Keyhan-Satelliten im Jahr 2024 bietet Schmalbandabdeckung für abgelegene Wüsten und Offshore-Plattformen und ermöglicht Betreibern die Bereitstellung hybrider terrestrisch-satellitengestützter Lösungen. Kommunen in Teheran, Mashhad und Shiraz erproben Smart-Parking- und Ampelprojekte, die landesweit skalieren könnten, sobald ihr Mehrwert nachgewiesen ist. Obwohl IoT derzeit weniger als 5 % des Sektorumsatzes ausmacht, verleihen hohe Bruttomargen und mehrjährige Verträge dem Segment überproportionale strategische Bedeutung für die ARPU-Stabilität. Betreiber entwickeln proprietäre IoT-Verwaltungsportale und Cybersicherheitsschichten als Differenzierungsmerkmale und stärken so ihre Entwicklung von reinen Konnektivitätsanbietern zu verwalteten Dienstleistungspartnern.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endnutzer:
Massive Verbraucherbasis finanziert den UnternehmensehrgeizDas Verbrauchersegment lieferte 86,22 % der Einnahmen im Jahr 2025, was die 109%ige mobile Durchdringung und den starken Smartphone-Erneuerungszyklus des Iran widerspiegelt. Laufende Glasfasersubventionen erhöhen das Potenzial für Festnetz-Mobil-Konvergenzpakete, die IPTV, Cloud-Gaming und Smart-Home-Sicherheitsfeeds umfassen. Gestaffelte Unlimited-Tarife helfen Betreibern, starke Videonutzer zu monetarisieren, während Netzüberlastung durch Geschwindigkeitsdrosselung oberhalb voreingestellter Schwellenwerte begrenzt wird. Die wettbewerbliche Differenzierung konzentriert sich nun auf Mehrwert-Apps wie E-Wallets, Fahrdienst-Integrationen und exklusive Dramaserien. Die Abwanderungsrate bleibt moderat, da die Nutzung der Rufnummernmitnahme gering ist, obwohl Rightel digitales Onboarding und eine jugendorientierte Markenpositionierung nutzt, um städtische Prepaid-Nutzer zu gewinnen.
Unternehmensdienste schreiten zwar in absoluten Zahlen kleiner, aber mit einer CAGR von 3,95 % bis 2031 voran und übertreffen damit die Verbraucherseite und steigern den gemischten ARPU für die Iran Telecom MNO-Branche. Banken, Versicherungen und Zahlungsabwickler benötigen sichere private APNs für ihre mobilen Mitarbeiter, eine Nische, die das Doppelte des Pro-SIM-Umsatzes von Massenmarkttarifen einbringt. Hersteller in Isfahan setzen private 5G-Netzwerke ein, um die Qualitätskontrolle mittels Machine-Vision-Kameras zu automatisieren, was inkrementelle Spektrum-Leasing-Einnahmen für Netzbetreiber generiert. Die Iran Telecom MNO-Marktgröße, die mit Unternehmensvertikalen verknüpft ist, wird stetig steigen, da Sanktionen öffentliche Cloud-Optionen einschränken und Unternehmen motivieren, End-to-End-Lösungen lokal zu beschaffen. Betreiber schneidern gebündelte Angebote, die Festnetzkonnektivität, verwaltete Sicherheit, Cloud-Speicher und IoT-Dashboards verknüpfen und so langlebige mehrjährige Verträge mit vorhersehbaren Cashflows schaffen.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Geografische Analyse
Regionale Disparitäten verringern sich, da nationale Infrastrukturprioritäten Glasfaser und 4G/5G-Abdeckung tief in ländliche Bezirke vorantreiben. Teheran bleibt das größte Einnahmenreservoir und macht 2025 schätzungsweise 30,65 % der Iran Telecom MNO-Markteinnahmen aus, gestützt auf höhere ARPU-Werte und dichte Unternehmenscluster. Frühe 5G-Implementierungen entlang der Geschäftskorridore Teherans katalysieren die Nachfrage nach Ultra-Niedriglatenz-Anwendungen wie Echtzeit-Aktienhandel und Cloud-CAD. Isfahan und Mashhad folgen und nehmen an der ersten Welle der 5G-Einführungen teil, begünstigt durch ihre beträchtlichen Universitätspopulationen und Tourismusaktivitäten.
Ländliche Provinzen erleben einen Qualitätssprung beim Breitband, da das FTTH-Subventionsprogramm Dörfer mit mehr als 20 Haushalten anschließt. Universaldienstpflichten zwingen Betreiber, Basisstationen, die mit erneuerbaren Micro-Grids betrieben werden, in bergigem Gelände zu installieren, wo die Netzstromversorgung unzuverlässig ist. Für Nutzer in Kohgiluyeh-Boyer Ahmad und Sistan-Baluchestan erschließt der Sprung von 2G-Sprache zu 4G-Daten E-Learning- und Telemedizinoptionen, die zuvor unzugänglich waren. Diese Inklusivität entspricht dem Nationalen Informationsnetz, das nun 99 % des inländischen Datenverkehrs verarbeitet, was die grenzüberschreitende Datenexposition verringert und die Peering-Kosten senkt.
Grenzregionen wie Westaserbaidschan nutzen verbesserte Mobilfunkabdeckung, um den grenzüberschreitenden E-Commerce mit der Türkei und dem Irak anzukurbeln. Küstenprovinzen entlang des Persischen Golfs profitieren von verbesserter maritimer Konnektivität für die Hafenlogistik und Offshore-Ölplattformen und stärken IoT-Anwendungsfälle im Asset-Tracking. Die Iran Telecom MNO-Marktgröße, die mit diesen Industriekorridoren verbunden ist, wird steigen, da Betreiber 5G-Standalone-Kerne integrieren, die Network-Slicing unterstützen und dedizierte logische Netze für petrochemische Komplexe oder Freihandelszonen ermöglichen. Insgesamt folgt die geografische Expansion einem Mosaik aus wirtschaftlichen Knotenpunkten, Ressourcenstandorten und staatlichen Inklusions-mandaten und gewährleistet so ein ausgewogenes Wachstum in unterschiedlichen sozioökonomischen Landschaften.
Regulatorisches Umfeld
Der iranische Mobilfunkmarkt wird vom Ministerium für Informations- und Kommunikationstechnologie (ICT) überwacht, wobei die Communications Regulatory Authority (CRA) als primäre Regulierungsbehörde für Lizenzierung, Frequenzmanagement und Tarifaufsicht fungiert. Ein wichtiger jüngster regulatorischer Meilenstein war die Vergabe von Frequenzen im Bereich 3.600 MHz und 3.700 MHz Anfang 2025, die den Fortschritt der Betreiber beim 5G-Rollout in Großstädten unterstützte. Die Leistung der CRA und die Rollout-Ziele fließen zudem in die Capex-Prioritäten der Betreiber ein, einschließlich eines erklärten 5G-Abdeckungsziels bis 2028.
Über die kommerziellen Vorschriften hinaus arbeiten die Betreiber auch unter nationalen Sicherheits- und Inhaltskontrollauflagen, die Internetbeschränkungen oder die Einhaltung von Abschaltungen in Zeiten erhöhter Sensibilität umfassen können. Die Preispolitik wurde durch gestaffelte Anpassungen gehandhabt, mit einer schrittweisen Tariferhöhung von Ende 2025 bis Anfang 2026. Daneben verstärkt die politische Ausrichtung zur Unterstützung des National Information Network die Anforderungen an Datenlokalisierung und die Führung des Datenverkehrs im Inland, was wiederum die Netzarchitektur, Peering-Entscheidungen und Partnerschaften mit inländischen Cloud- und Content-Plattformen beeinflusst.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, wobei drei landesweite Betreiber die Abonnentenbasis aufteilen. Hamrah-e Aval (MCI) behauptet seine Führungsposition dank 75 Millionen Abonnenten und der tiefsten ländlichen Reichweite und nutzt Skaleneffekte, um günstige Anbieterpreise auszuhandeln. MTN Irancell erzielte in H1 2024 ein Umsatzwachstum von 49 % bei den Dienstleistungseinnahmen nach der Neugestaltung von Datenpaketen und dem Upselling von Unternehmens-VPNs und signalisiert damit seine Absicht, die Dominanz von MCI zu untergraben. Rightel positioniert sich als digitaler Herausforderer und bündelt Filimo-Streaming-Zugang und unbegrenzte Social-Media-Daten, um Jugendliche und Berufstätige anzusprechen, die Premium-Erlebnisse suchen.
Strategische Schritte neigen zu Allianzen, die inländische Technologie-Ökosysteme nutzen. MTN Irancell unterzeichnete ein Rahmenabkommen mit Abr Arvan zur gemeinsamen Nutzung von Edge-Rechenzentren und verbindet so Konnektivität mit Cloud-Computing für latenzsensible Anwendungen. Hamrah-e Aval investiert in KI-gestützte Kundendienst-Chatbots, die die Betriebskosten senken und gleichzeitig die Lösungszeiten verbessern und so einen Maßstab für das Kundenerlebnis in einem wettbewerbsintensiven Markt setzen. Rightel kooperiert mit dem Fintech-Riesen Digipay, um Mikrokredite in seine Self-Care-App zu integrieren und so über die Konnektivität hinaus in Finanzdienstleistungen zu expandieren.
Die Gerätebeschaffung orientiert sich an Huawei und ZTE im Rahmen langfristiger Liefervereinbarungen, die Schulungen und lokale Montage umfassen. Während chinesische Lösungen das Sanktionsrisiko abmildern, schränken sie die Multi-Anbieter-Flexibilität ein und veranlassen Netzbetreiber zur Entwicklung eigener Integrationsexpertise. Energieeffiziente Funkanlagen und flüssigkeitsgekühlte Rechenzentren helfen Betreibern, steigende Stromkosten in Spitzenlastzeiten zu begrenzen. Die Regulierungsaufsicht bleibt fest, aber innovationsfördernd: Das IKT-Ministerium genehmigte eine Sandbox für private 5G-Netzwerke, mit der Industriekunden Anwendungsfälle vor dem kommerziellen Start testen können. Die sich entwickelnde Landschaft belohnt Betreiber, die Netzqualität, Breite digitaler Dienste und die Einhaltung souveräner Datenvorgaben in Einklang bringen.
Marktführer des Iran Telecom MNO-Markts
-
Mobile Communications of Iran (MCI)
-
MTN Irancell
-
Rightel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Iran Telecom MNO-Markt Unternehmen in diesem Bericht
- Mobile Communications of Iran (MCI)
- MTN Irancell
- Rightel
Marktchancen und Zukunftsaussichten
Im Iran konzentrieren sich die Chancen der Mobilfunknetzbetreiber (MNO) auf die Monetarisierung höherwertiger Daten- und Digitaldienste innerhalb einer souveränen, lokalisierten Internetumgebung. Das National Information Network leitet den Großteil des inländischen Datenverkehrs lokal, was die Wirtschaftlichkeit der Betreiber unterstützt, indem die Abhängigkeit vom internationalen Transit verringert wird, und Raum für betreiberorientierte inländische Cloud-, CDN- und Edge-Hosting-Angebote schafft. Dies steht im Einklang mit der beobachteten Migration von Unternehmen zu inländischen Cloud-Anbietern (wie Abr Arvan) und der laufenden Expansion inländischer Video-Streaming-Dienste (einschließlich Filimo und Namava), die beide die Nachfrage nach zuverlässigem Mobilfunk-Backhaul, privater Konnektivität und lokaler Zustellinfrastruktur erhöhen.
Investitionsmöglichkeiten folgen auch der staatlich geführten Breitbandexpansion, einschließlich des FTTH-Förderprogramms (2,1 Milliarden USD), das Fixed-Mobile-Convergence-Bundles und Großhandels-Glasfaservermietung an inländische Rechenzentren unterstützt. Im Mobilfunkbereich stärken die Anfang 2025 vergebenen Mid-Band-5G-Frequenzen und die CRA-Abdeckungsziele bis 2028 den Business Case für industrielle und geschäftliche Anwendungsfälle, einschließlich privater Netze und IoT in der Öl- und Gasüberwachung in Regionen wie Khuzestan. Angesichts der sanktionsbedingten Einschränkungen bei Ausrüstungsimporten können sich Betreiber und Zulieferer auf eine tiefere lokale Integration, Ersatzteilplanung und Maßnahmen zur Energieresilienz konzentrieren, um die Servicequalität aufrechtzuerhalten und gleichzeitig die Kapazität in stark genutzten Korridoren zu erweitern.
Neueste Industrielle Entwicklungen in Iran Telecom MNO-Markt
- Juli 2026: Bereitstellung zusätzlicher LTE-Kapazität und Mobilfunkstandorte zur Aufrechterhaltung der Netzstabilität für ein wichtiges staatliches Ereignis. Die Erweiterung erhöht die Netzkapazität für die Spitzenbedarfsperiode. Dies stärkt die Resilienz und Marktposition von MTN Irancell im Vorfeld des Ereignisses.
- Juni 2026: Rightel hat ein neues Glasfasernetz in der Stadt Mianeh gestartet. Es erweitert das Glasfaser-Backbone in einem wichtigen städtischen Zentrum. Die Kapazitätserweiterung vergrößert die Servicereichweite und den Wettbewerbsvorteil bei der Integration von Fest- und Mobilfunk.
- Juni 2026: Mobile Communications of Iran (MCI) meldete auf der Hauptversammlung 75,9 Millionen aktive Teilnehmer. Dies unterstreicht die Führungsposition und Größenordnung im iranischen MNO-Markt. Das Ergebnis festigt die Marktdominanz des etablierten Anbieters und unterstützt die Fähigkeit, Ökosystem-Partnerschaften zu nutzen.
Iran Telecom MNO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt als der Wert der in Iran verkauften Telekommunikationsdienstleistungen von Mobilfunknetzbetreibern definiert, wobei die Kernkonnektivitätserlöse aus der Bedienung sowohl von Verbraucher- als auch von Unternehmenskunden abgedeckt werden.
Ausschlüsse aus dem Umfang: Dieser Umfang schließt den Verkauf von Mobiltelefonen und Geräten, eigenständige IKT-Software und IT-Dienstleistungen sowie nicht-telekommunikationsbezogene digitale Medienerlöse aus.
Segmentierungsübersicht
- Gesamte Telekommunikationseinnahmen und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming- und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit dem Aufbau des operativen Kontexts für den iranischen Telekommunikationsmarkt, damit wir realistische Nachfrage- und Preisleitplanken festlegen können, bevor eine Prognose versucht wird. Wir stützen uns auf öffentliche Statistiken und technische Indikatoren wie Veröffentlichungen der Communications Regulatory Authority (CRA), Zeitreihen des Statistischen Zentrums des Iran (Bevölkerung und Inflation) sowie ITU-Indikatoren für Telekommunikationszugang und -nutzung, soweit vergleichbar.
Um das Modell in USD-Begriffen nutzbar zu machen, überprüfen wir auch Makro- und Währungsindikatoren, die von offiziellen Stellen wie der Zentralbank des Iran veröffentlicht werden, und kombinieren diese mit Offenlegungen der Betreiber aus Jahresberichten, Investorenmaterialien und glaubwürdiger Wirtschaftspresseberichterstattung. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Patentdatenbanken sowie Import- und Exportaufzeichnungen auf Sendungsebene verwendet, um Investitionszyklen, Netzausbauintensität und Ausrüstungsfluss-Signale zu überprüfen. Diese Desk-Research-Quellen sind nur illustrativ, und viele andere öffentliche und kostenpflichtige Referenzen wurden ebenfalls verwendet, um Daten zu sammeln, zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Wir führen Interviews und Umfragen mit Telekommunikationsführungskräften, Funktionsleitern, Netzwerkspezialisten und Managern im Iran durch, um Annahmen über Abonnentenaktivität, Datennutzung, Preisgestaltung, Unternehmensnachfrage und Dienstleistungserlöse zu testen. Die Befragten helfen dabei, Lücken in öffentlichen Aufzeichnungen zu klären, Modelleingaben zu bewerten und Unterschiede zwischen gemeldeten Betreiberergebnissen und der endgültigen Schätzung zu überbrücken.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | CXOs: 15 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 30 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Kerngrößenbestimmung beginnt mit einer Top-down-Rekonstruktion der Dienstleistungserlöspools, indem Verbindungen, aktive Datennutzer und Nutzungsintensität mit Monetarisierungskennzahlen wie ARPU, Bündelpreisgestaltung und dem Anteil der Daten am Dienstleistungserlös verknüpft werden. In der Praxis ist das Modell an überprüfbare Marktmerkmale gebunden, darunter Mobilfunkverbindungszahlen und Durchdringungsrate, Trends bei der Einführung von Smartphones und Breitband, Datendurchsatzwachstum sowie Netzausbauindikatoren wie der Fortschritt bei der 4G- und 5G-Abdeckung.
Sobald die Top-down-Gesamtwerte erstellt sind, werden selektive Bottom-up-Überprüfungen durchgeführt, damit die Ergebnisse nicht von dem abweichen, was der Markt realistischerweise generieren kann. Diese Überprüfungen verwenden Stichproben von Preisplänen, aus Interviews abgeleitete implizite Erlöse pro Abonnentenband sowie Kanal-Feedback zu Aufladungen und Bündelakzeptanz, die dann zur Anpassung von Ausreißern und zur Schließung von Lücken verwendet werden, wo öffentliche Aufteilungen nicht verfügbar sind.
Für die Prognose wird eine Szenarioanalyse um einen Basisfall herum angewendet, der auf Expertenerwartungen hinsichtlich Nachfragewachstum und Preisverhalten ausgerichtet ist. Der jährliche Pfad wird mithilfe exponentieller Glättung für Variablen geglättet, die sich tendenziell schrittweise bewegen, wie ARPU und die Abonnentenbasis. Wenn Daten für einen Teilzeitraum fehlen, interpolieren wir mithilfe nahegelegener regulatorischer Indikatoren und bestätigtem Betreiberverhalten und dokumentieren die Annahme, damit sie bei der nächsten Aktualisierung überprüft werden kann.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schritten, damit die endgültige Zahl nicht von einem einzigen Quellentyp bestimmt wird. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Durchdringungsrate, gemeldeten Netzausbau-Meilensteinen und makroökonomischen Erschwinglichkeitsindikatoren und überprüfen dann alle großen Abweichungen, die nicht mit dem Interview-Feedback übereinstimmen.
Vor der Freigabe durchlaufen das Modell und die wichtigsten Annahmen Analystenprüfungen, die sich auf die Konsistenz über die Jahre, eine saubere Währungsbehandlung und realistische Änderungen im Dienstleistungsmix konzentrieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere politische Veränderungen, starke Währungsbewegungen oder unerwartete Änderungen beim Netzausbau. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Mordor Intelligence's Schätzung der Größe des iranischen Telekommunikationsmarkts im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den iranischen Telekommunikationsmarkt können stark voneinander abweichen, und die meisten Unterschiede ergeben sich daraus, was als Telekommunikationserlös gezählt wird und wie Währungs- und Inflationseffekte in der USD-Berichterstattung behandelt werden. Der Zeitpunkt kann das Ergebnis ebenfalls verändern, da die Wahl des Basisjahres den Wert verschiebt, selbst wenn der zugrunde liegende Nachfragetrend ähnlich aussieht.
Abonnentendurchdringungssignale und von der CRA gemeldete Branchenerlös-Kontrollpunkte werden verwendet, um die Schätzung von Mordor Intelligence mit dem abrechenbaren MNO-Dienstleistungserlös zu verknüpfen, anstatt Geräteverkäufe oder breitere IKT-Ausgaben einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,43 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 11,50 Mrd. USD (2024) | Diese Zahl scheint den Markt als gesamte Telekommunikation zuzüglich angrenzender Kategorien zu behandeln, was Geräte und breitere IKT-Dienstleistungen einschließen kann, und verwendet zudem ein anderes Basisjahr, das die USD-Umrechnung verändert. |
| Fachzeitschrift B | 2,12 Mrd. USD (2023) | Dieser Wert stimmt eher mit den von der Regulierungsbehörde gemeldeten IKT-Branchenerlösen überein, die zu einem einzigen Wechselkurspunkt umgerechnet wurden, was den reinen Telekommunikationsdienstleistungserlös unterschätzen kann, wenn nicht-telekommunikationsbezogene IKT-Positionen und Währungszeitpunkte vermischt werden. |
Die Streuung in der Tabelle wird hauptsächlich durch Umfangsgrenzen und die zur Darstellung lokaler Erlöse in USD verwendeten Jahres- und Währungsentscheidungen erklärt. Indem das Modell an messbare Konnektivitätsnachfrage und wiederholbare Erlöstreiber gebunden bleibt, bleibt die Größenbestimmung transparent und lässt sich leichter aktualisieren, wenn neue Regulierungs- und Betreiberindikatoren veröffentlicht werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Iran Telecom MNO-Markt im Jahr 2026?
Der Sektor erzielte 2026 einen Umsatz von 4,57 Milliarden USD und ist auf dem Weg, bis 2031 5,36 Milliarden USD zu erreichen.
Was treibt das Umsatzwachstum iranischer Mobilfunkbetreiber an?
Höherwertige Datenpakete, 5G-Einführungen, inländisches Cloud-Hosting und IoT-Nachfrage in Öl-und-Gas- sowie Smart-City-Projekten bilden die Grundlage der Umsatzausweitung.
Welche Dienstleistungskategorie wächst am schnellsten?
IoT- und M2M-Verbindungen expandieren bis 2031 mit einer CAGR von 3,35 % dank industrieller Überwachung und kommunaler Smart-Infrastrukturprojekte.
Wie beeinflussen Sanktionen die Beschaffung von Telekommunikationsgeräten?
US-Sanktionen blockieren europäische Anbieter, sodass Betreiber den Großteil der 4G- und 5G-Geräte von chinesischen Lieferanten beschaffen, was zu längeren Vorlaufzeiten und eingeschränkter Anbietervielfalt führt.
Warum ist das Unternehmenssegment für Netzbetreiber attraktiv?
Unternehmensverträge bündeln Konnektivität mit Cloud-, Sicherheits- und IoT-Diensten und liefern so höhere ARPU-Werte und langfristige Cashflow-Stabilität.
Welche Rolle spielt das Nationale Informationsnetz?
Das Netz leitet 99 % des inländischen Datenverkehrs innerhalb des Iran, senkt internationale Transitgebühren und stärkt die Datensouveränitäts-Compliance für Betreiber.