
Südafrikanischer Telekommunikations-MNO-Markt – Größe und Anteil
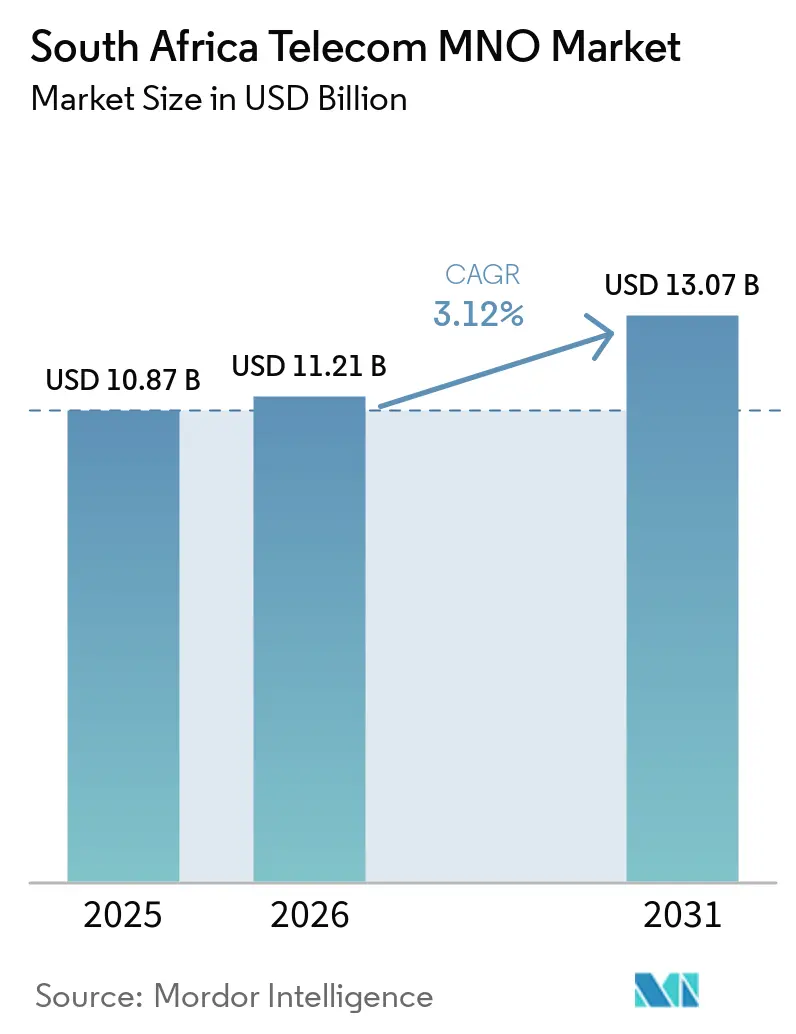
Südafrikanische Telekommunikations-MNO-Marktanalyse von Mordor Intelligence
Die Größe des Südafrika Telecom MNO-Marktes wurde im Jahr 2026 auf 11,21 Milliarden USD geschätzt und soll von 11,56 Milliarden USD im Jahr 2027 auf 13,31 Milliarden USD bis 2032 wachsen, bei einem CAGR von 2,86 % während des Prognosezeitraums (2027–2032).
In Südafrika schaffen ein breiterer mobiler Zugang und wachsende Glasfaserabonnements mehr Spielraum für die Versorgung vernetzter Haushalte, während die Erschwinglichkeit die Umwandlung in kontinuierliches bezahltes Breitband einschränkt. Betreiber können Heimkonnektivitätsangebote entwickeln und Enterprise-Cloud-, Hosting- und Sicherheitsdienste neben dem mobilen Zugang verkaufen. Wholesale-Hosting ermöglicht es Marken von mobilen virtuellen Netzbetreibern, Kunden über ein Gastnetz zu erreichen. Kostenbasierte Obergrenzen für die Wholesale-Sprachterminierung schränken die Preisgestaltungsfreiheit von MTN und Vodacom South Africa ein und machen bezahlte Heim- und Unternehmensdienstleistungen zu wichtigen Wachstumspfaden neben einer breiteren Netzabdeckung.
Wesentliche Berichtsergebnisse
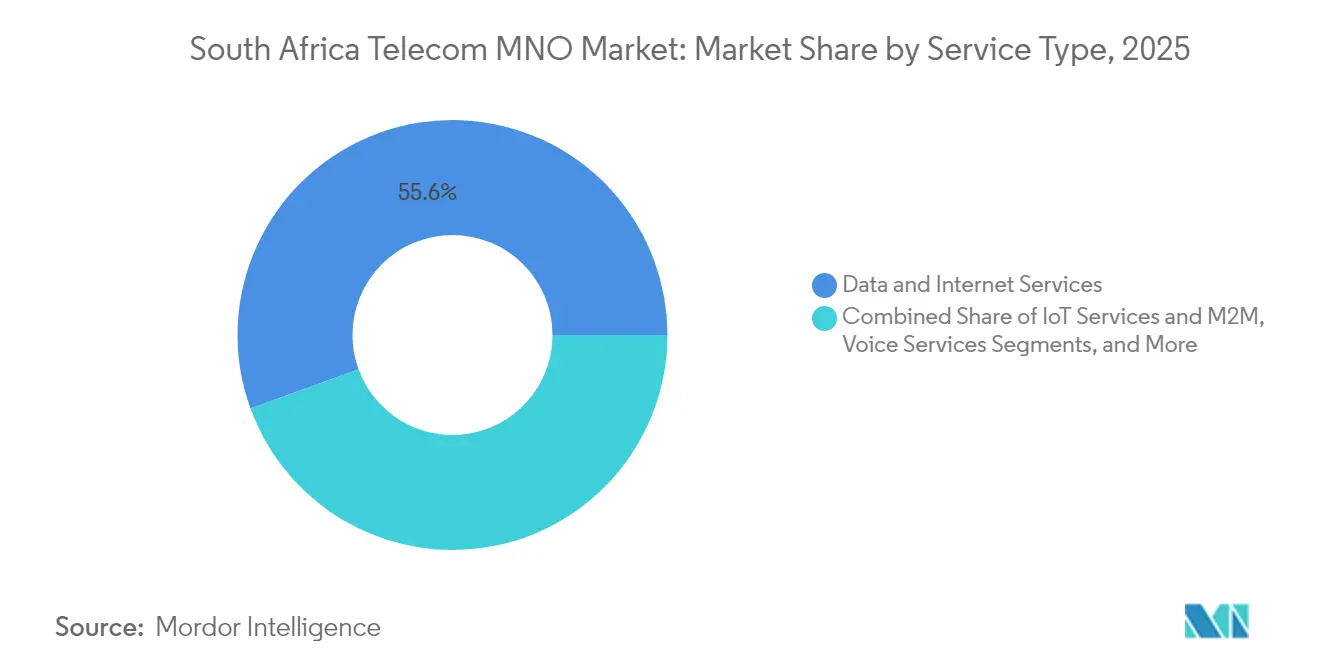
- Nach Dienstleistungstyp hielten Daten- und Internetdienste im Jahr 2026 einen Anteil von 55,61 % an der Größe des Südafrika Telecom MNO-Marktes, während IoT- und M2M-Dienste im Zeitraum 2027–2032 mit einem CAGR von 3,05 % am schnellsten wachsen sollen.
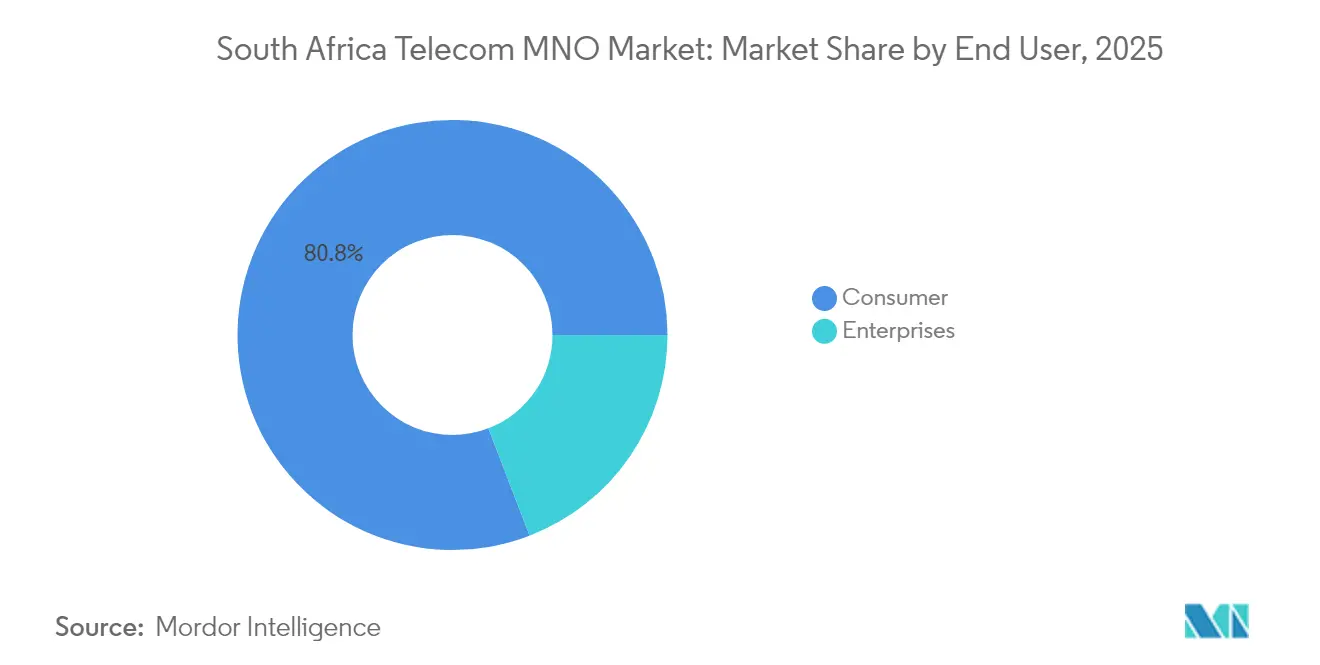
- Innerhalb des Endnutzermix repräsentierten Verbraucher im Jahr 2026 einen Marktanteil von 80,75 % am Südafrika Telecom MNO-Markt, wobei Unternehmen im Zeitraum 2027–2032 mit einem CAGR von 3,35 % am schnellsten wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasant steigende Smartphone-Verbreitung treibt mobilen Datenverkehr an | +1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Glasfaser-bis-zum-Haus (FTTH)-Ausbau beschleunigt die Nutzung von Festbreitband | +0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| 5G-Spektrumauktion erschließt Premium-ARPU-Dienste | +0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Enterprise-Cloud- und IoT-Konnektivität steigt stark an | +0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Open-Access-Glasfaser und Neutral-Host-Türme können die Kosten für den ländlichen Ausbau senken | +0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Fintech-Telko-Konvergenz schafft neue Einnahmequellen und kann die Abwanderung reduzieren | +0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasant steigende Smartphone-Verbreitung treibt mobilen Datenverkehr an
Die Smartphone-Abonnentenbasis bietet Betreibern eine substanzielle Plattform für den Verkauf von Datendiensten, auch wenn der Zuwachs zu dieser Basis moderat ist. Südafrika verzeichnete zum 30. September 2025 83.041.957 Smartphone-Abonnements, ein Anstieg von 0,4 % im Jahresvergleich. Separat erfasste die ICASA im Jahr 2025 6.737.613 Terabyte inländischen mobilen Datenverkehr, der Downloads und Uploads der Endnutzer zusammenfasst und dabei Wholesale- und Walled-Garden-Verkehr ausschließt. Dieses Verkehrsvolumen macht die Netzauslastung kommerziell bedeutsam, auch ohne rasantes Abonnementwachstum. Betreiber können zusätzliche Datenausgaben innerhalb der bestehenden Kundenbasis anstreben, anstatt vollständig auf neue Verbindungen angewiesen zu sein. Die Nachfragechance besteht darin, den weitreichenden Smartphone-Zugang in eine nachhaltige bezahlte Nutzung umzuwandeln, wobei die Kapazitätsinvestitionen durch diese Nutzung gesteuert werden.
Glasfaser-bis-zum-Haus (FTTH)-Ausbau beschleunigt die Nutzung von Festbreitband
Die Expansion des Festbreitbands schafft eine kommerzielle Öffnung, wenn zusätzliche Glasfaserverbindungen zu aktiven Diensten statt zu ungenutzter Netzreichweite werden. Die ICASA meldete zum 30. September 2025 3.006.836 Glasfaser-bis-zum-Haus/Gebäude-Internetabonnements in Südafrika, ein Anstieg von 22 % gegenüber 2.465.453 ein Jahr zuvor.[1] Der Anstieg begründet eine wachsende Basis vernetzter Liegenschaften, mit denen Anbieter wiederkehrende Zugangsumsätze erzielen können. Für MNOs, die Festbreitbandkunden gewinnen möchten, macht dies die Dienstaktivierung zu einem wichtigen Komplement zur Erweiterung der physischen Abdeckung. Die Wirtschaftlichkeit des Ausbaus verbessert sich nur, wenn die erreichbare Kundenbasis genügend zahlende Verbindungen generiert, um die Netzinvestition zu tragen. Das Tempo der zahlenden Aktivierungen kann daher für die Ausbauwirtschaftlichkeit wichtiger sein als das Tempo des Netzaufbaus.
5G-Spektrumauktion erschließt Premium-ARPU-Dienste
Eine breitere 5G-Verfügbarkeit gibt Betreibern mehr Spielraum, Heimzugangsangebote neben Diensten für einzelne Mobilnutzer aufzubauen. Die ICASA meldete, dass die 5G-Bevölkerungsabdeckung in Südafrika von 46,64 % im Jahr 2024 auf 58,02 % im Jahr 2025 gestiegen ist. Die Home-Abonnentenbasis von MTN South Africa, die drahtlosen Festzugang und Glasfaser kombiniert, wuchs im ersten Halbjahr 2026 weiter, mit Angeboten wie Shesh@5G und MTN AirFibre. Für MTNs Home-Portfolio aus drahtlosem Festzugang und Glasfaser kann eine breitere 5G-Verfügbarkeit die Haushaltsreichweite erweitern, ohne Glasfaser zu jedem Gebäude verlegen zu müssen. Die Chance besteht darin, erreichbare Liegenschaften in bezahlte Heimdienste umzuwandeln und das Zugangsangebot an die lokale Verfügbarkeit anzupassen. Ein größerer Versorgungsbereich kann den Kundenstamm erweitern, bevor er sich in höheren Umsätzen pro Nutzer niederschlägt.
Nachfrage nach Enterprise-Cloud- und IoT-Konnektivität steigt stark an
Unternehmensdienstleistungen erweitern den Umsatzwettbewerb, wenn Betreiber Leistungen jenseits der zugrunde liegenden Mobilverbindung verkaufen können. Der Cloud-, Hosting- und Sicherheitsumsatz von Vodacom Business stieg im Geschäftsjahr 2026, dem am 31. März 2026 endenden Jahr, in Südafrika um 27,1 %.[2] Das Wachstum der Dienste jenseits des Mobilfunks bei Vodacom Business kompensierte den Druck auf den Mobilkundenumsatz im Geschäftsjahr 2026. Dieser Kontrast macht die Breite eines Unternehmensportfolios kommerziell relevant neben der Kapazität des Zugangsnetzes. Vodacom identifiziert sein Portfolio jenseits des Mobilfunks, einschließlich Glasfaser, Cloud, Hosting, Sicherheit und IoT, als Differenzierungsmerkmal für das Unternehmenswachstum, sodass reine Konnektivitätsanbieter um einen engeren Teil jeder Geschäftsbeziehung konkurrieren.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Datenpreise und Erschwinglichkeitslücke begrenzen die Nutzung | -0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Marktkonzentration zieht strengere Preisregulierung nach sich | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Erneutes Lastabwurf-Shedding könnte die Netzverfügbarkeit stören und die Betriebskosten erhöhen | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Unterwasserkabelausfälle gefährden die internationale Bandbreite | -0.2% | Provinz Westkap | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Datenpreise und Erschwinglichkeitslücke begrenzen die Nutzung
Die Erschwinglichkeitslücke schränkt das zahlende Publikum für dauerhaftes Haushaltsbreitband ein, selbst dort, wo ein Netzzugang bereitgestellt werden kann. Ein südafrikanisches Haushalts-Erschwinglichkeitsmodell aus dem Jahr 2025 schätzte, dass eine dauerhaft aktive Breitbandverbindung für 50 % der Haushalte nicht erschwinglich war. Für Betreiber, die Heimkonnektivität anbieten, verengt diese modellierte Lücke den Kundenstamm, der in der Lage ist, eine kontinuierliche Dienstverpflichtung aufrechtzuerhalten. Eine alleinige Ausweitung der Abdeckung kann daher nicht jeden neu erreichbaren Haushalt zu einem tragfähigen Käufer desselben Angebots machen. Günstigere Dienstleistungsmodelle könnten die Adressierbarkeit erweitern, müssten aber dennoch die Kosten der Konnektivitätsbereitstellung tragen.
Marktkonzentration zieht strengere Preisregulierung nach sich
Wholesale-Preiskontrollen schränken ein, wie frei große Betreiber eingehenden Sprachverkehr monetarisieren können, selbst wenn ihre Netze eine erhebliche Größe behalten. Ab dem 1. Juli 2026 verpflichtete die ICASA MTN und Vodacom South Africa zur Anwendung des kostenbasierten maximalen Wholesale-Sprachterminierungsentgelts für Anrufe an mobile Standorte. Die Regelung identifiziert diese Lizenznehmer anhand von Größen- und Verbundvorteilen sowie einem Anteil von mehr als 20 % der Terminierungsminuten an mobilen Standorten zum 31. Dezember 2023. Eine regulierte Obergrenze schränkt den aus jeder betroffenen Minute erzielbaren Umsatz ein, verhindert jedoch nicht den zugrunde liegenden Anruf. Für diese Betreiber muss zusätzlicher Verkehr seine Rendite innerhalb dieser Obergrenze erzielen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gesamttelekomumsatz und ARPU:
Monetarisierung über DienstleistungsportfoliosDer Umsatz des südafrikanischen Telekommunikationssektors stieg im Berichtszeitraum 2025 vom 1. Oktober 2024 bis zum 30. September 2025 um 1,6 %. In diesem Zeitraum sank der Umsatz mit mobilen Einzelhandelsdiensten um 7,9 %. Der Gesamtumsatz mit festem Internet und Datendiensten stieg um 16,1 %. Feste Internet- und Datendienste stützten damit das Sektorwachstum, während mobile Einzelhandelsdienste davon abzogen.
Der durchschnittliche Umsatz pro Nutzer (ARPU) bietet eine andere Perspektive, indem er den Dienstleistungsertrag zur Kundenbasis eines Betreibers in Beziehung setzt. Vodacom South Africa meldete für das Geschäftsjahr 2026 einen Gesamt-ARPU von 97 ZAR (5,59 USD) pro Monat. Diese Kennzahl umfasst Festnetz- und sonstige Dienstleistungsumsätze und dividiert den durchschnittlichen monatlichen Dienstleistungsumsatz durch die durchschnittliche monatliche Kundenzahl. Da der Durchschnittswert von 97 ZAR (5,59 USD) Festnetz- und sonstige Dienstleistungsumsätze in die Berechnung einbezieht, handelt es sich um eine gemischte Umsatz-pro-Kunde-Kennzahl für Vodacom South Africa und nicht um einen reinen Mobil-ARPU.
Nach Dienstleistungstyp:
Datenvolumen und M2M-AkzeptanzDaten- und Internetdienste machten im Jahr 2026 einen Anteil von 55,61 % an der Größe des Südafrika Telecom MNO-Marktes aus und waren damit das größte Segment nach Dienstleistungstyp. Der Netzwerkdatenverkehr von MTN South Africa wuchs im ersten Halbjahr 2026 um 27,7 % im Jahresvergleich. Der durchschnittliche monatliche Prepaid-Datenverbrauch stieg im gleichen Zeitraum um 23,6 % im Jahresvergleich auf 4,9 GB pro Abonnent. Der Prepaid-Wert zeigt, dass eine höhere Nutzung pro Abonnent ein wichtiger Teil der Nachfrage ist, die Betreiber bedienen müssen. Für Datenanbieter besteht die kommerzielle Herausforderung darin, aus wachsender aggregierter Datenaktivität genug zu erwirtschaften, um die für deren Übertragung erforderlichen Netzressourcen zu finanzieren.
IoT- und M2M-Dienste sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 3,05 % im Zeitraum 2027–2032. Die ICASA zählte zum 30. September 2025 15,8 Millionen M2M-Mobilnetzabonnements, ein Anstieg von 12,5 % gegenüber 2024. Diese Abonnements sind Maschinen und Geräten außerhalb von Verbraucherabonnements zugeordnet und schaffen eine Chance, die an vernetzte Endpunkte neben einzelnen Mobilnutzern geknüpft ist. Messaging-Dienste stehen unter einem anderen Druck: Der Umsatz mit Text- und Multimedia-Nachrichten in Südafrika sank im Jahr bis zum 30. September 2025 um 37,9 %, da OTT-Anwendungen Legacy-Dienste verdrängten. Der Kontrast begünstigt Dienstleistungsmodelle, die von der Gerätekonnektivität profitieren können, während die Substitution von Legacy-Messaging als eigenständiges Umsatzrisiko behandelt wird.

Nach Endnutzer:
Verbraucherskala und Expansion der UnternehmensdienstleistungenVerbraucher repräsentierten im Jahr 2026 einen Marktanteil von 80,75 % am Südafrika Telecom MNO-Markt und waren damit das größte Endnutzersegment. MTN South Africa meldete im zweiten Quartal 2026 28,2 Millionen Prepaid-Verbraucherabonnenten, ein Rückgang von 4,5 % im Jahresvergleich, da das Unternehmen Maßnahmen zur Verbesserung der Basisqualität ergriff. Die Postpaid-Verbraucherbasis wuchs im gleichen Quartal um 9,1 % im Jahresvergleich auf 4,8 Millionen. Im ersten Halbjahr 2026 sank der Prepaid-Dienstleistungsumsatz der Verbraucher um 3,3 % im Jahresvergleich, was sowohl den Airtime-Advance-Reset als auch die anhaltende Sprachsubstitution widerspiegelt. MTNs Verbraucherskala wächst im Postpaid-Bereich, während die Verbesserung der Prepaid-Basis kurzfristige Umsatzkosten mit sich bringt.
Unternehmen sollen das am schnellsten wachsende Endnutzersegment sein, mit einem CAGR von 3,35 % im Zeitraum 2027–2032. Telkoms Openserve meldete im Jahr bis zum 31. März 2026 ein Unternehmensumsatzwachstum von 9,7 %. Separat stieg der Unternehmensumsatz von MTN South Africa im ersten Halbjahr 2026 um 5,8 % im Jahresvergleich. Im Gesamtjahr 2025 wuchs der Unternehmensdienstleistungsumsatz um 13,6 %, angetrieben durch die Nachfrage nach mobilen Unternehmenslösungen, Massen-SMS, Konnektivitätsdiensten und konvergenten Angeboten. Da diese Positionen Massen-SMS und konvergente Angebote umfassen, sind neue Mobilverbindungen allein ein unvollständiges Maß für die Unternehmensnachfrage.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Provinzielle Konnektivitätsmuster geben Betreibern unterschiedliche Ausgangspunkte für Festnetz- und Mobilzugangsstrategien in ganz Südafrika. Im Jahr 2025 erreichte festes Internet zu Hause 49,7 % der Haushalte im Westkap, 31,1 % in Gauteng und 11,6 % in der Ostkap-Provinz. Mobiler Internetzugang erreichte 80,6 %, 77,3 % bzw. 71,1 % der Haushalte im Westkap, in Gauteng und in der Ostkap-Provinz. Der breitere Haushaltszugang zum mobilen Internet bedeutet, dass ein Festzugangsangebot seinen Mehrwert neben diesem Kanal unter Beweis stellen muss. In der Ostkap-Provinz, wo mobiles Internet weit verbreitet ist und der feste Heimzugang begrenzt ist, konkurriert ein Festangebot hauptsächlich mit der mobilen Internetnutzung und nicht mit bestehenden Festleitungen.
Metropolunterschiede qualifizieren die adressierbare Kundenbasis innerhalb einer städtischen Expansionsstrategie weiter, da der feste Heimzugang auf Stadtebene erheblich variiert. Im Jahr 2025 erreichte festes Internet zu Hause 55,4 % der Haushalte in der Stadt Kapstadt, 34,8 % in der Stadt Johannesburg und 22,1 % in eThekwini, der Gemeinde, die Durban umfasst.[3] Die Variation macht Ersatzangebote in Kapstadt bedeutsamer, während Johannesburg und eThekwini mehr Spielraum für erste feste Heimverbindungen neben dem Wettbewerb um bestehende Nutzer lassen. In KwaZulu-Natal kündigte Vodacom KwaZulu-Natal am 14. Oktober 2026 eine geplante Netzwerkerweiterung für das Geschäftsjahr 2027 an, einschließlich LTE- und 5G-Upgrades zur Erweiterung der Netzabdeckung und -kapazität in der gesamten Provinz.
Die Netzbereitschaft im ländlichen Raum schafft eine separate geografische Überlegung gegenüber der Haushaltsadoption, insbesondere wenn Betreiber beurteilen, wo ein 5G-Angebot Kunden erreichen kann. Die von Lizenznehmern gemeldete ländliche 5G-Bevölkerungsabdeckung betrug im Jahr 2025 74 % in Gauteng, 34 % im Westkap und 7 % in der Ostkap-Provinz. Gautengs breitere ländliche Verfügbarkeit bietet mehr Spielraum für die Förderung der Dienstakzeptanz innerhalb des gemessenen Versorgungsbereichs. Die engere Reichweite der Ostkap-Provinz macht die Netzerweiterung zu einer wichtigeren Voraussetzung für die Verbreiterung der ländlichen 5G-adressierbaren Basis, wobei das Westkap zwischen diesen Werten liegt. Für die ländliche Expansion ist die praktische Einschränkung daher die Abfolge von Signalreichweitenerweiterung und der Umwandlung dieser Reichweite in bezahlte Dienste.
Regulierungsrahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines MNO verglichen, wobei Südafrikas nationaler Lizenzierungsrahmen und lokale Ausbaubedingungen im Westkap abgedeckt werden. Der Westkap-Vergleich verwendet die Installationssatzung der Gemeinde Drakenstein innerhalb dieser Gemeinde. Die ICASA lizenziert elektronische Kommunikationsdienste und Netzdienste gemäß dem Gesetz über elektronische Kommunikation. Für Betreiber wirken sich diese Anforderungen sowohl auf den Eintritt in die Dienstleistungserbringung als auch auf die Abfolge des physischen Netzausbaus aus.
Regulierungstabelle
| Entscheidungsfaktor | Südafrika | Westkap |
|---|---|---|
| Zuständige Behörde | ICASA | ICASA für nationale Lizenzierung; Gemeinde Drakenstein für lokale Installationsgenehmigungen |
| Wesentliche Instrumente oder Ausrichtung | Gesetz über elektronische Kommunikation Nr. 36 von 2005; angenommene Dienstleistungscharta-Änderungen mit Wirkung vom 23. Januar 2027 | Nationale Lizenzierungs- und Bündelungsregeln; Installationssatzung der Gemeinde Drakenstein in ihrem Gemeindegebiet |
| Kommerzielle Auswirkung | Dienstlizenzierung und Spektrumkontrollen; qualifizierende Bündellaufzeitverpflichtungen ab Januar 2027 | Drakenstein verlangt mindestens 60 Tage Vorankündigung und eine Wegerechtserlaubnis vor Untergrundarbeiten, mit anfallenden Gebühren |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Südafrikas mittlere Bewertung balanciert einen etablierten Lizenzierungsweg gegen Anforderungen für den Diensteintritt und die Spektrumkontrolle. Ab dem 23. Januar 2027 müssen qualifizierende ungenutzte Datenpakete automatisch mindestens einmal kostenlos verlängert werden, solange die Nummer aktiv bleibt, mit Ausnahme von Paketen mit einer Laufzeit von 7 Tagen oder weniger sowie unbegrenzten, kostenlosen oder Werbepaketen. Die mittlere Bewertung des Westkap-Vergleichs spiegelt die Benachrichtigungs-, Wegerechts- und Gebührenpflichten wider, die innerhalb von Drakenstein gelten. Nationale Bündelpflichten gelten auch für MNOs, die im Westkap tätig sind, was beide Richtungen als verschärfend ausweist, während der Gesetzentwurf zur Änderung von 2026 mit seinem vorgeschlagenen nationalen Standard-Schnellausbau-Satzungsrahmen einen bedingten Vereinfachungspfad bietet.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Standortzugang, Wholesale-Konnektivität, Netzbetrieb und Partnervertrieb Lieferanteneinnahmen generieren. Vodacom South Africa investierte im Geschäftsjahr 2026 in sein Netz, um Netzresilienz, Spektrumnutzung und IT-Plattformen zu unterstützen. Sein Glasfaser-Breitband kann über das eigene ausgebaute Netz oder das eines Partners bereitgestellt werden, einschließlich der Netze von Openserve, Vumatel, Frogfoot, Metrofibre Networx und MTN. Folglich schaffen Infrastrukturzugang und Dienstleistungserbringung separate Möglichkeiten zur Umsatzgenerierung, mit unterschiedlichen Abhängigkeiten auf jeder Stufe.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Standort- und passive Infrastrukturzugang | Standort- und Turmvermieter wie die Gyro-Einheit von Telkom SA SOC Limited | Einnahmen aus Mehrmieter-Mast- und Turmvermietung | Standortkonfiguration und Platzanforderungen | Mietanforderungen an verfügbaren Standortplatz anpassen |
| Wholesale-Transport und Festzugang | Wholesale-Konnektivitätsanbieter wie Openserve, Tochtergesellschaft von Telkom SA SOC Limited | Breitband-, Unternehmens- und Carrier-Konnektivitätsgebühren | Physische Netzreichweite und Installationsbedingungen | Ausgebauten Zugang prüfen und Installationsanforderungen vor der Aktivierung klären |
| Netz- und Dienstbetrieb | Telekommunikationsdienstbetreiber wie MTN South Africa und Vodacom South Africa | Umsätze aus Daten-, Sprach-, Messaging- und verwandten Diensten | Anhaltende Anforderungen an Netzresilienz und IT-Investitionen | Netz- und Plattform-Upgrades um Dienstleistungserbringungsanforderungen herum sequenzieren |
| Wholesale-Vertrieb über Partnermarken | MVNO-Wholesale-Hosts wie Cell C Limited | Wholesale-Dienstleistungsumsatz aus dem Partnervertrieb | Partnerangebote hängen von der Lieferfähigkeit des Hosts ab | Dienstleistungsverpflichtungen der Partner mit der Hostkapazität abstimmen |
| Quelle: Mordor Intelligence | ||||
Die Einnahmenunterscheidung ist wichtig, weil ein Standortmietvertrag, eine Wholesale-Verbindung und ein Endnutzerdienst unterschiedliche Fähigkeiten monetarisieren. Ein Anbieter, der den ausgebauten Zugang eines anderen Unternehmens nutzt, kann sein Angebot erweitern, ohne das gesamte Netz zu besitzen, aber sein adressierbarer Versorgungsbereich hängt von der Verfügbarkeit dieses Zugangs ab. Die strukturelle Öffnung besteht daher darin, vertraglich gesicherte Infrastruktur mit einem effektiven Dienstbetrieb zu kombinieren und dabei genügend Kontrolle über die Lieferung zu behalten, um das versprochene Kundenerlebnis zu unterstützen.
Wettbewerbslandschaft
Der Wettbewerb konzentriert sich auf etablierte Netzbetreiber, wobei Wholesale-Hosting und technologieorientierte Herausforderer unterschiedliche Wege zur Kundengewinnung bieten. MTN Group Limited konkurriert über MTN South Africa, und Vodacom South Africa bietet Vertrags- und Dienste jenseits des Mobilfunks an. Die Mobilfunkdatenabonnenten von Telkom SA SOC Limited wuchsen im Jahr bis zum 31. März 2026 um 31,1 % auf fast 20 Millionen. Cell C Limited bietet Wholesale-Hosting für mobile virtuelle Netzbetreiber (MVNOs) an, während Rain (Pty) Ltd ein lizenziertes nationales 4G- und 5G-Netz betreibt. Telkoms wachsende Datenabonnentenbasis verstärkt den Wettbewerbsdruck auf das führende Duo, wobei Cell Cs Hosting-Modell und Rains eigenes Netz alternative Wege zu Kunden bieten.
Das Wachstum der Wholesale-Plattform macht den Partnervertrieb zu einem eigenständigen Wettbewerbshebel, da ein Host Marken neben seinem eigenen Einzelhandelskanal bedienen kann. Die MVNO-Home-Location-Register-Abonnentenbasis von Cell C Limited wuchs im Jahr bis zum 31. Mai 2026 um 27,3 % auf 5,7 Millionen. Telkoms Openserve bietet einen weiteren Wholesale-Weg über Glasfaserinfrastruktur, während Telkom Consumer das Mobilfunkgeschäft der Gruppe betreibt und die Gruppe damit über Infrastrukturversorgung und kundenorientierte Dienste positioniert. Die Wahl für eine Kommunikationsmarke besteht darin, wie umfassend sie Wholesale-Zugang nutzt, wobei der Host Dienstleistungsumsatz erzielt und die Marke Endnutzerbeziehungen aufbaut.
Am 7. Juli 2026 meldete Huawei, der Technologiepartner von Rain (Pty) Ltd, den großflächigen kommerziellen Einsatz von Sub-1-GHz-Massive-MIMO-5G in großen südafrikanischen Städten durch den Betreiber, was einen technologiegetriebenen Wettbewerbsansatz veranschaulicht. Das Wettbewerbsberufungsgericht genehmigte die Maziv-Transaktion von Vodacom am 14. August 2025 mit Auflagen für überlappende FTTH-Vermögenswerte, die auf Maziv übertragen und von Vodacom South Africa für Wholesale-Dienste genutzt werden. Vodacom meldete die Umsetzung am 1. Dezember 2025. Im Rahmen der Auflage erhält ein Überwachungstreuhänder das Rückfall-Verkaufsmandat, wenn Maziv oder Vumatel innerhalb der ersten Veräußerungsperiode keine Veräußerungsvereinbarungen abschließen können. Für Betreiber kann Netzinvestition das Dienstleistungsangebot erweitern, während Fusionsbedingungen bestimmen, welche überlappenden Vermögenswerte unter gemeinsamer Kontrolle verbleiben können.
Marktführer der südafrikanischen Telekommunikations-MNO-Branche
-
MTN Group Limited
-
Vodacom South Africa
-
Telkom SA SOC Limited
-
Cell C Limited
-
Rain (Pty) Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südafrika Telekom MNO Markt Unternehmen in diesem Bericht
- MTN Group Limited
- Telkom SA SOC Limited
- Cell C Limited
- Vodacom South Africa
- Rain (Pty) Ltd
Wesentliche Chancen für Marktteilnehmer
Der Chancenvergleich trennt die institutionelle Konnektivitätsbereitstellung von der bedingten Erweiterung der mobilen Breitbandkapazität. Bis März 2026 hatten Betreiber 10.851 der 21.878 südafrikanischen öffentlichen Dienstleistungseinrichtungen verbunden, die im Rahmen von Spektrumlizenzpflichten anvisiert wurden, darunter Gesundheitseinrichtungen, Schulen, Bibliotheken und Stammesautoritäten. Separat veröffentlichte die ICASA am 27. Juli 2026 Entwürfe für mobile Spektrumpläne, denen nach Abschluss der endgültigen Zuteilungspläne künftige Lizenzierungseinladungen folgen sollen. Der institutionelle Ausbau hängt von der Erfüllung zugewiesener Verpflichtungen ab, während die spektrumgestützte Kapazitätserweiterung von weiteren regulatorischen Schritten abhängt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Konnektivitätsbereitstellung für berechtigte Gesundheitseinrichtungen | Die gemeldete institutionelle Lieferlücke umfasst Gesundheitsstandorte | Öffentliche Gesundheitseinrichtungen innerhalb der Verpflichtungsziele | Zuverlässige Aktivierung zugewiesener Einrichtungen priorisieren | Abschluss und Aufrechterhaltung der standortbezogenen Dienstleistungserbringung | Verpflichtete MNOs wie MTN und Vodacom |
| Stufenweise Konnektivität für Bildung und Gemeinschaftszugang | Schulen und Bibliotheken gehören zu den angestrebten Institutionskategorien | Berechtigte öffentliche Schulen und Bibliotheken | Zugewiesene Standorte in ein stufenweises Aktivierungsprogramm gruppieren | Abschluss mehrerer institutioneller Verbindungen | Verpflichtete MNOs wie Telkom SA SOC Limited und Rain (Pty) Ltd |
| Zusätzliche mobile Breitbandkapazität durch künftige Spektrumlizenzierung | Entwürfe vom Juli 2026 skizzieren künftige Lizenzierungsschritte | Mobile Breitbanddienste für Verbraucher und Unternehmen | Abdeckungs- und Kapazitätsfälle für künftige Einladungen vorbereiten | Entwurfspläne müssen vor Lizenzierungseinladungen abgeschlossen werden | Potenzielle Betreiberbewerber wie MTN, Vodacom und Rain (Pty) Ltd |
| Quelle: Mordor Intelligence | |||||
Die stärkste kurzfristige Öffnung besteht darin, zugewiesene institutionelle Konnektivitätspflichten in erbrachte Dienste an berechtigten Standorten umzuwandeln. Für die verpflichteten Betreiber stimmt dies die Ausbauleistung mit der Lizenzerfüllung ab und lenkt Ressourcen auf eine dokumentierte Dienstleistungslücke. Die 11.027 bis März 2026 nicht verbundenen Einrichtungen machen den verpflichtungsgetriebenen Ausbau zur nächstliegenden Öffnung für lizenzierte Betreiber, wobei die spektrumgestützte Expansion von endgültigen Plänen und künftigen Lizenzierungseinladungen abhängt.
Neueste Industrielle Entwicklungen in Südafrika Telekom MNO Markt
- Oktober 2026: Vodacom KwaZulu-Natal kündigte eine geplante Netzwerkerweiterung für das Geschäftsjahr 2027 an, einschließlich LTE- und 5G-Upgrades zur Erweiterung der Abdeckung und Kapazität in städtischen, Township- und ländlichen Gebieten der Provinz.
- Juli 2026: Telkoms Openserve startete einen eigenen Internetdienstanbieter, um bestehende Infrastruktur zu monetarisieren und die Konnektivitätsrate zu verbessern.
- Juli 2026: Huawei meldete, dass Rain (Pty) Ltd den großflächigen kommerziellen Einsatz von Sub-1-GHz-Massive-MIMO-5G in großen südafrikanischen Städten erreicht hatte.
Südafrika Telekom MNO Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Südafrika Telecom MNO-Markt umfasst den jährlichen Telekommunikationsdienstleistungsumsatz, den Telekommunikationsbetreiber aus in Südafrika an Verbraucher und Unternehmen erbrachten Diensten erzielen. Er umfasst mobile und feste Konnektivität sowie damit verbundene, im Inland abgerechnete Telekommunikationsdienste.
Ausschlüsse aus dem Geltungsbereich: Reine Gerätehardwareverkäufe, eigenständige IT-Dienste und generische Unternehmenssoftware sowie separat verkaufte Telekommunikationsnetzausrüstung und -infrastruktur sind ausgeschlossen.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungsart
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Bericht der Unabhängigen Kommunikationsbehörde Südafrikas (ICASA) über den Stand des IKT-Sektors liefert Kennzahlen zu südafrikanischen Telekommunikationsumsätzen, Abonnements und Dienstleistungskategorien, während die Allgemeine Haushaltserhebung von Statistics South Africa den Haushaltsinternetzugang nach Ort und Provinz beschreibt. Betreibermitteilungen wie die Jahresergebnisse von Vodacom und die Finanzergebnisse von MTN liefern Dienstleistungsumsatz-, Kunden-, Nutzungs- und Unternehmenskennzahlen, die helfen, die kommerzielle Bedeutung dieser Sektorkennzahlen zu beurteilen.
Unternehmenseinreichungen, Investorenmaterialien und seriöse südafrikanische Wirtschaftsberichterstattung können ergänzende Details zu Dienstleistungsperformance, Netzinvestitionen und regulatorischen Entwicklungen liefern und können mit offiziellen Reihen und Betreiberdefinitionen abgeglichen werden. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden sich an südafrikanische Mobil- und Festnetzbetreiber, Wholesale-Anbieter, Unternehmenskonnektivitätskäufer und relevante Dienstleistungsverantwortliche richten, einschließlich Führungskräfte und Manager, die für Umsatz-, Kunden-, Netz- und Produktentscheidungen verantwortlich sind. Die Befragten würden gebeten, Sekundärbefunde zu Dienstleistungsgrenzen, Preisgestaltung, Nutzung und Akzeptanz zu überprüfen, Lücken zu klären, wo veröffentlichte Kennzahlen nicht übereinstimmen, und Erklärungen aus Betreiber-, Kunden- und Regulierungsperspektiven zu triangulieren.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den südafrikanischen Betreiberdienstleistungsumsatz aus einem Top-down-nationalen Marktpool und überprüft ausgewählte Komponenten durch Betreiberdienstleistungsumsatz-Aggregationen und stichprobenartige durchschnittliche Dienstleistungspreise multipliziert mit aktiven Verbindungen. Historische Umsätze, mobile und feste Breitbandverbindungen, Kundenmix, durchschnittlicher Umsatz pro Nutzer, Datennutzung pro Abonnement und Dienstleistungsmix helfen, Marktbewegungen zu erklären und Dienstleistungstyp- sowie Verbraucher-Unternehmens-Anteile zu unterstützen. Eine multivariate Regression kann Umsätze mit diesen Indikatoren in Beziehung setzen, wobei Szenarioanalysen dort eingesetzt werden, wo Abdeckungs-, Erschwinglichkeits- oder Investitionsbedingungen wesentlich unterschiedliche Pfade schaffen, während Betreibermitteilungen und Regulierungsreihen die Eingaben an beobachtbare südafrikanische Kennzahlen verankern.
Das Modell prognostiziert den Gesamtumsatz und verteilt ihn dann auf Dienstleistungstypen und Endnutzer unter Verwendung der gemeldeten Umsatzzusammensetzung, Kunden- und Nutzungstrends sowie Belegen zu den von jeder Gruppe gekauften Diensten. Selektive Bottom-up-Prüfungen testen, ob stichprobenartige Betreiberumsätze und Preis-Volumen-Beziehungen mit dem Top-down-Gesamtwert konsistent sind, wobei Abweichungen auf Unterschiede in Berichtszeiträumen, Dienstleistungsdefinitionen oder Abdeckung zurückgeführt werden, bevor Modelleingaben überarbeitet werden. Interview- und Umfragebefragte würden die Logik und die variablenbezogene Richtung der Prognosen überprüfen, fehlende kommerzielle Treiber identifizieren und helfen, beobachtete Verschiebungen von Einmaleffekten zu unterscheiden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Regulierungsumsatz- und Abonnementreihen mit Betreibereinreichungen, Haushaltszugangsindikatoren und unabhängigen Dienstleistungssignalen und überprüfen dann Gesamtwerte, Einheiten, Definitionen und Berichtszeiträume auf Konsistenz. Abweichungen und Anomalien werden anhand von Quellenhinweisen und Betreibermitteilungen untersucht, bevor die Freigabe erfolgt, wobei relevante Befragte erneut kontaktiert werden, wenn eine Definition, eine gemeldete Änderung oder ein Prognosetreiber unklar bleibt. Die Belege und das Modell werden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen, technologischen oder Marktereignissen überprüft und vor der Lieferung einer erneuten Überprüfung von Quellen, Berechnungen und narrativer Konsistenz unterzogen.
Vergleich der Marktgröße des Südafrika Telecom-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Sie umfassen mobile und feste Konnektivität sowie damit verbundene, im Inland abgerechnete Telekommunikationsdienste.
Wesentliche Lückentreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann Umsätze mit diesen Indikatoren in Beziehung setzen, wobei Szenarioanalysen dort eingesetzt werden, wo Abdeckungs-, Erschwinglichkeits- oder Investitionsbedingungen wesentlich unterschiedliche Pfade schaffen, während Betreibermitteilungen und Regulierungsreihen die Eingaben an beobachtbare südafrikanische Kennzahlen verankern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,56 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 7,1 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 38,6 % unter dem Wert dieses Berichts für 2027 von 11,56 Milliarden USD, 2 Jahre später. |
| Regionales Beratungsunternehmen B | 5,14 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 55,5 % unter dem Wert dieses Berichts für 2027 von 11,56 Milliarden USD, 2 Jahre später. |
Die Analysten von Mordor Intelligence triangulieren Regulierungsumsatz- und Abonnementreihen mit Betreibereinreichungen, Haushaltszugangsindikatoren und unabhängigen Dienstleistungssignalen und überprüfen dann Gesamtwerte, Einheiten, Definitionen und Berichtszeiträume auf Konsistenz.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Südafrika Telecom MNO-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 11,56 Milliarden USD geschätzt und soll bis 2032 einen Wert von 13,31 Milliarden USD erreichen, bei einem CAGR von 2,86 % im Zeitraum 2027–2032.
Was stützt die Nachfrage nach südafrikanischen Mobil- und Festbreitbanddiensten?
Eine umfangreiche Smartphone-Abonnentenbasis und die Glasfaserakzeptanz stützen die Nachfrage, wobei zum 30. September 2025 3.006.836 Glasfaser-bis-zum-Haus/Gebäude-Internetabonnements verzeichnet wurden.
Welcher Dienstleistungstyp führt den südafrikanischen MNO-Sektor an?
Daten- und Internetdienste hielten im Jahr 2026 einen Marktanteil von 55,61 %, während IoT- und M2M-Dienste im Zeitraum 2027–2032 mit einem CAGR von 3,05 % am schnellsten wachsen sollen.
Welche Unternehmen konkurrieren im südafrikanischen MNO-Dienstleistungsmarkt?
Zu den wesentlichen Akteuren gehören MTN Group Limited, Vodacom South Africa, Telkom SA SOC Limited, Cell C Limited und Rain (Pty) Ltd.
Was begrenzt die Expansion der südafrikanischen Heimkonnektivität?
Ein Haushalts-Erschwinglichkeitsmodell aus dem Jahr 2025 schätzte, dass dauerhaft aktives Breitband für 50 % der südafrikanischen Haushalte nicht erschwinglich war.
Wie unterscheiden sich die ländlichen 5G-Bedingungen in Südafrika?
Im Jahr 2025 betrug die von Lizenznehmern gemeldete ländliche 5G-Bevölkerungsabdeckung 74 % in Gauteng, 34 % im Westkap und 7 % in der Ostkap-Provinz.