
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
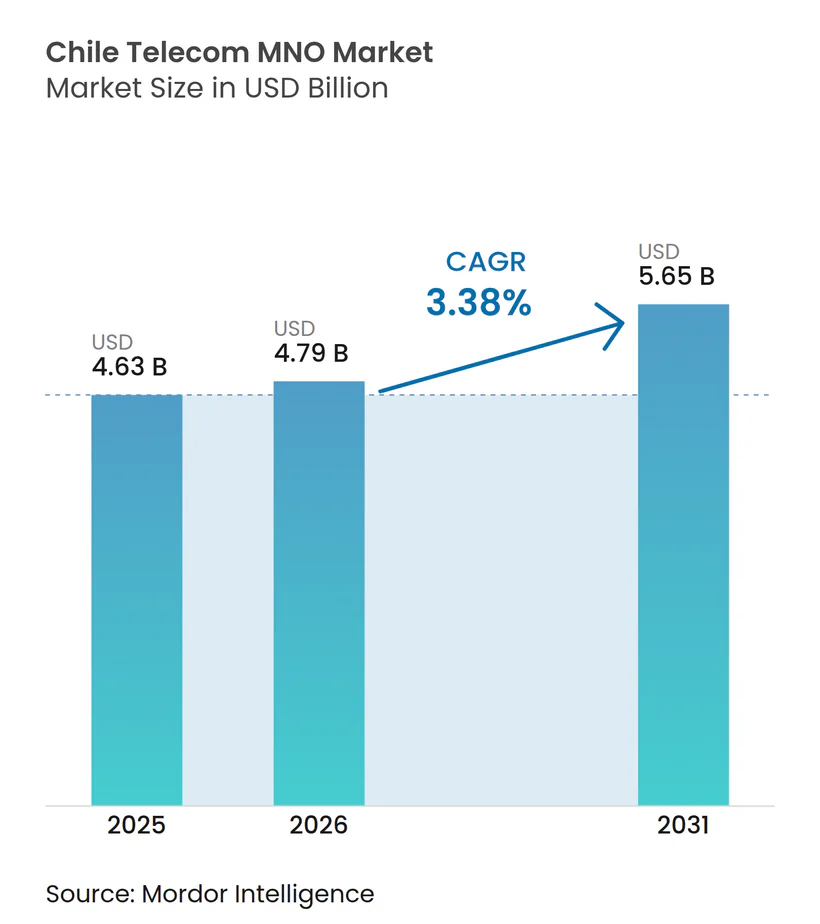
| Tamanho do mercado no ano base (2025) | 4.63 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.38 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Alemanha
- Arábia Saudita
- Argentina
- Austrália
- Bangladesh
- Barein
- Brasil
- Camboja
- Canadá
- Catar
- China
- Colômbia
- Coreia do Sul
- Egito
- Emirados Árabes Unidos
- Espanha
- Estados Unidos
- Filipinas
- França
- Hong Kong
- Índia
- Indonésia
- Irã
- Israel
- Itália
- Japão
- Kuwait
- Malásia
- México
- Mianmar
- Nepal
- Nigéria
- Nova Zelândia
- Omã
- Oriente Médio e África
- Paquistão
- Polônia
- Reino Unido
- Singapura
- Sri Lanka
- Tailândia
- Turquia
- Vietnã
Análise do Mercado de MNO de Telecom do Chile pela Mordor Intelligence
O tamanho do Mercado de MNO de Telecomunicações do Chile está projetado para expandir de 4,63 bilhões de USD em 2025 e 4,79 bilhões de USD em 2026 para 5,65 bilhões de USD até 2031, registrando um CAGR de 3,38% entre 2026 e 2031. Em termos de volume de assinantes, o mercado foi avaliado em 31,20 milhões de assinantes em 2025 e espera-se que cresça de 32,11 milhões de assinantes em 2026 para 37,08 milhões de assinantes até 2031, a um CAGR de 2,92% durante o período de previsão (2026-2031).
O consumo de dados móveis, a transição para o 5G e a digitalização empresarial impulsionam a receita, mesmo com a concorrência de preços restringindo a receita média por usuário. Os operadores estão expandindo a capacidade de rede, adotando enlaces de satélite como backup e implementando modelos de compartilhamento de infraestrutura para reduzir os requisitos de capital. A demanda dos consumidores por planos de dados ilimitados continua crescendo, enquanto as empresas buscam conectividade de baixa latência para implantações de IoT em mineração e logística. A elevada pressão financeira, ilustrada pelo pedido de falência da WOM e pelo impairment multibilionário da ClaroVTR, impulsiona vendas estratégicas de ativos e acordos de parceria que reformulam o posicionamento competitivo.
Principais Conclusões do Relatório
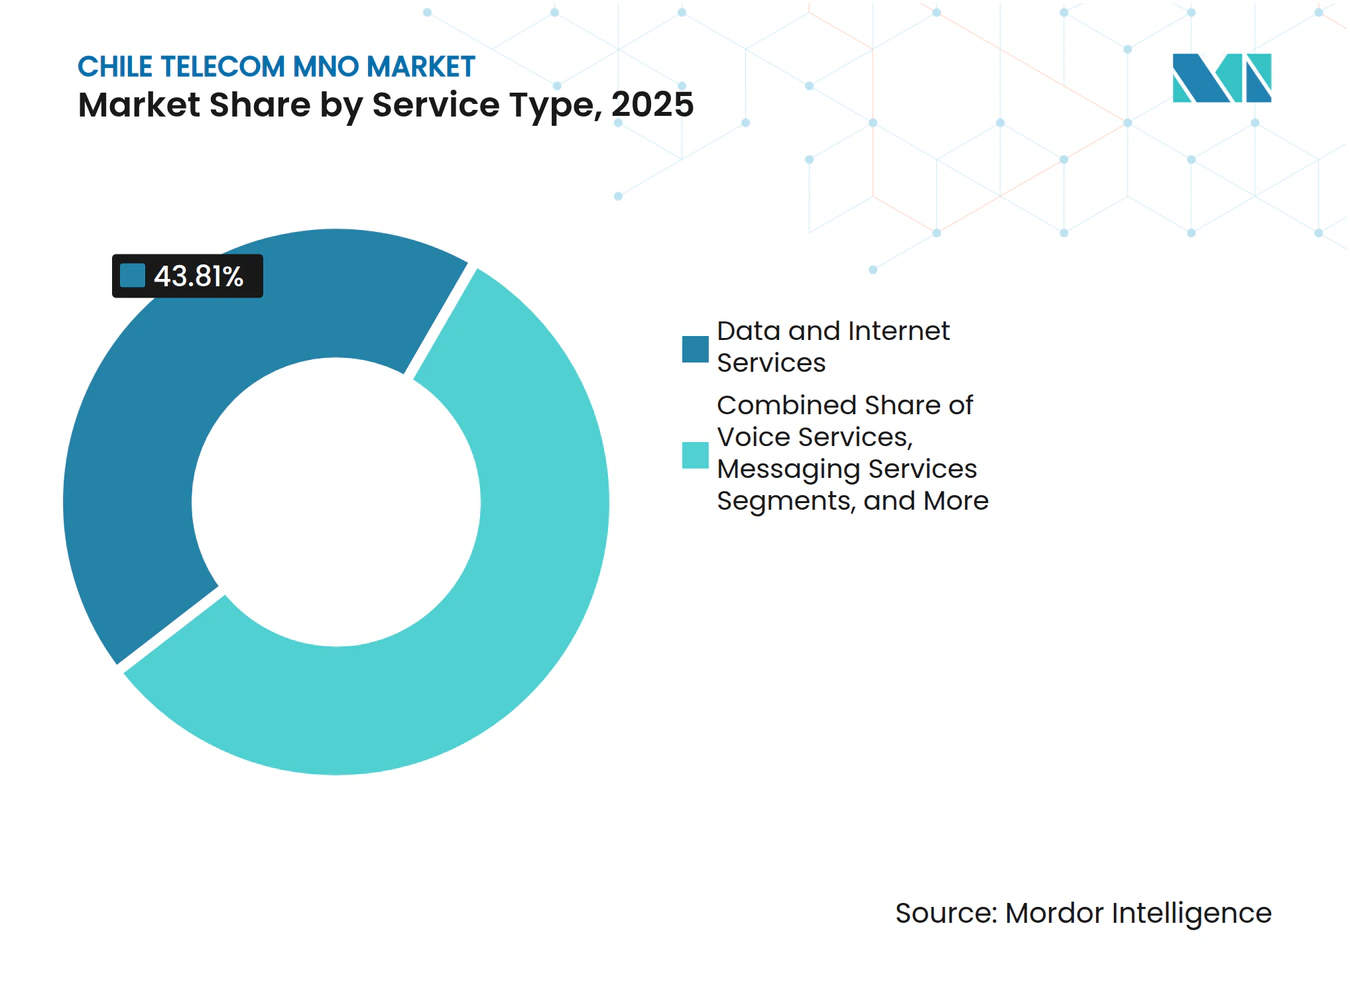
- Por tipo de serviço, os serviços de dados e internet detinham 43,81% da participação de mercado de MNO de Telecom do Chile em 2025, e os serviços de IoT e M2M têm previsão de expansão a um CAGR de 3,55% até 2031.
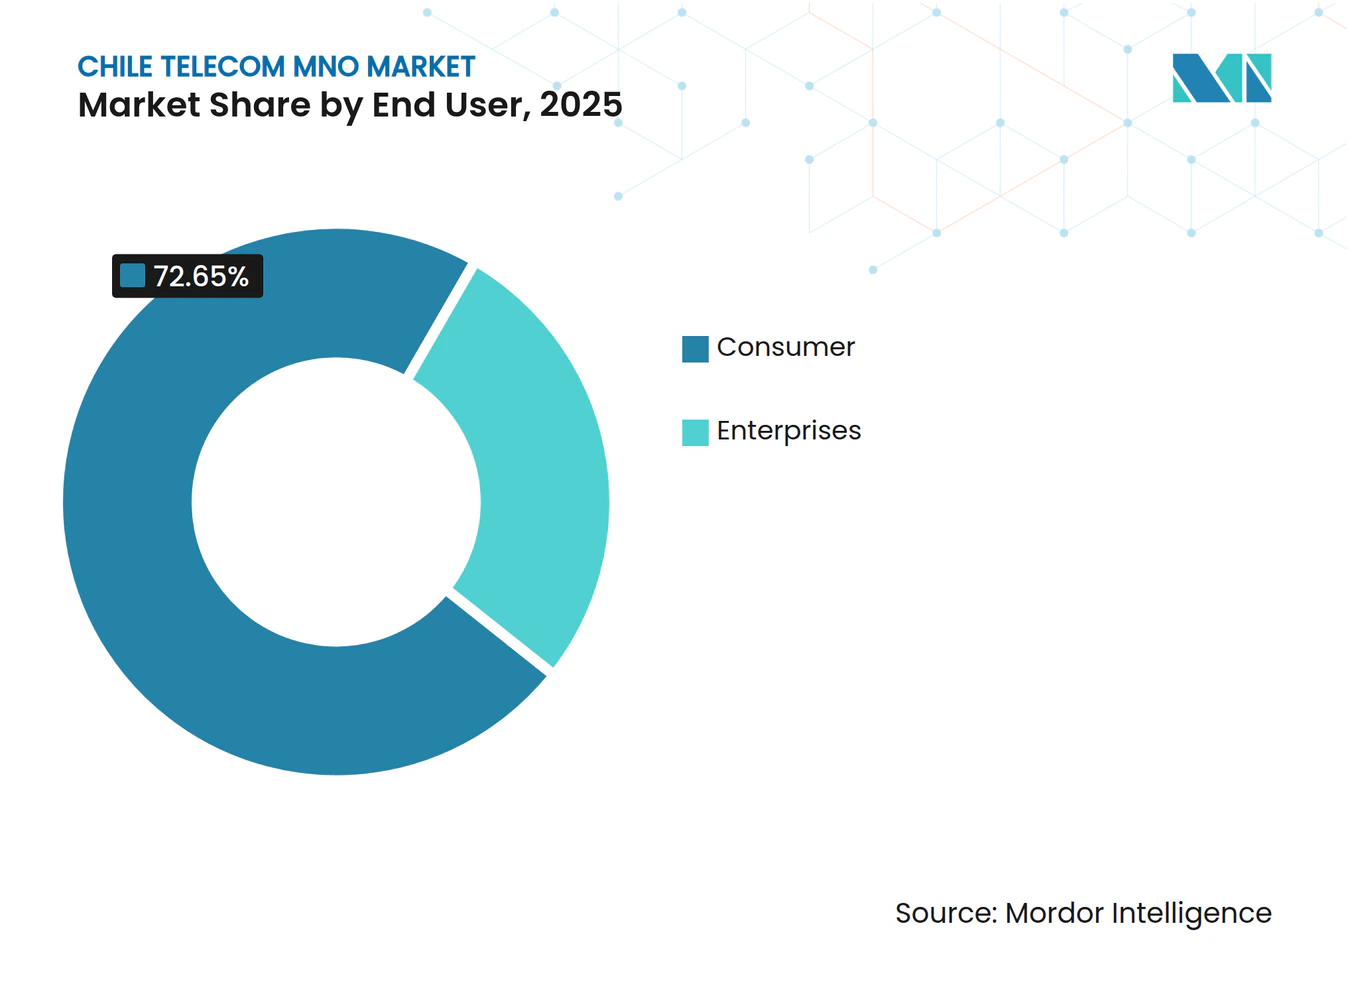
- Por usuário final, as conexões de consumidores representavam 72,65% do tamanho do mercado de MNO de Telecom do Chile em 2025, enquanto as linhas empresariais têm projeção de crescimento a um CAGR de 3,84% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de MNO de Telecom do Chile
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implementação de 5G e rápido ciclo de atualização de smartphones | +1.2% | Nacional, com ganhos iniciais em Santiago, Valparaíso e Concepción | Médio prazo (2 a 4 anos) |
| Consumo explosivo de dados móveis e vídeo | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Reformas governamentais de inclusão digital e precificação de espectro | +0.6% | Nacional | Longo prazo (≥ 4 anos) |
| Adoção de IoT empresarial em mineração, serviços públicos e logística | +0.5% | Regional, concentrada nas regiões de mineração do norte | Médio prazo (2 a 4 anos) |
| Parcerias de satélite "direto ao celular" para zonas remotas | +0.3% | Nacional, com foco em áreas remotas e rurais | Longo prazo (≥ 4 anos) |
| Demanda impulsionada por fintechs por conectividade móvel segura | +0.4% | Centros urbanos, com expansão nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Implementação de 5G e rápido ciclo de atualização de smartphones
Uma corrida entre quatro operadores agora cobre 20% do total de linhas móveis com serviço 5G, liderada pelos 1,5 milhão de assinantes de 5G da Movistar, e impulsionada pela conquista de espectro e lançamento de rede da Claro. A substituição mais rápida de aparelhos empurra a penetração de eSIM em direção a 75% até 2030, enquanto a Entel investe USD 286 milhões para consolidar sua presença de 5G e demonstrar cobertura em ambientes extremos na Antártida [1]. Os elevados gastos com acesso via rádio incentivam o compartilhamento de torres e a implantação de pequenas células em campi urbanos para reduzir custos. Os fabricantes de aparelhos aceleram os lançamentos chilenos de dispositivos 5G premium, reforçando os planos de dados de maior valor. O ciclo virtuoso entre a velocidade de rede e a disponibilidade de dispositivos, em última análise, amplia o mercado de MNO de Telecom do Chile.
Consumo explosivo de dados móveis e vídeo
O tráfego médio por smartphone deve saltar de 4 GB por mês em 2022 para 9,22 GB em 2029, refletindo o apetite por streaming de vídeo e o uso de armazenamento em nuvem. Os operadores adicionam backhaul de fibra denso; a velocidade média de download em 5G já atinge 171,6 Mbps, justificando faixas de preços diferenciadas. Vídeo, jogos e colaboração em tempo real estimulam arquiteturas de baixa latência com armazenamento em cache de borda. À medida que os conteúdos em alta definição migram para telas móveis, os anunciantes redirecionam seus gastos para canais dentro dos aplicativos, gerando receita auxiliar. Essa demanda sustentada de largura de banda sustenta o investimento recorrente em todo o mercado de MNO de Telecom do Chile.
Reformas governamentais de inclusão digital e precificação de espectro
O Plano Nacional de Centros de Dados de dezembro de 2024 aloca USD 2,5 bilhões para incentivos regulatórios e construção de campi com energia verde, posicionando o Chile como um hub regional de nuvem [2]. Os leilões da Subtel vinculam o espectro a obrigações de cobertura, direcionando o 5G para zonas não atendidas e apertando os cronogramas de implantação. As garantias constitucionais de direitos digitais obrigam operadores e entidades estatais a ampliar o serviço móvel universal. Embora as taxas de leilão permaneçam relevantes, os pagamentos parcelados e os créditos fiscais moderam o impacto no fluxo de caixa. A consistência das políticas aumenta a confiança dos investidores e sustenta o crescimento de longo prazo em todo o mercado de MNO de Telecom do Chile.
Adoção de IoT empresarial em mineração, serviços públicos e logística
Os setores industriais implantam redes de sensores para gerenciar barragens de rejeitos, ativos energéticos e logística de frotas, impulsionando os volumes de SIM seguro em dois dígitos anualmente. O lançamento da rede LTE-M da Movistar suporta 1,5 milhão de endpoints de IoT para iluminação inteligente e rastreamento [3]. A Techint aplica dispositivos Sigfox para geolocalizar maquinários em megaprojetos, reduzindo o tempo de inatividade e melhorando a segurança dos trabalhadores. As minas de cobre do norte adotam LTE privado para automatizar caminhões de mineração e inspeções por drones. À medida que as redes de baixa potência amadurecem, as taxas de conectividade gerenciada diversificam a receita dos operadores além dos aparelhos de consumo, enriquecendo o mercado de MNO de Telecom do Chile.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Guerras de preços acirradas que corroem o ARPU | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Elevado ônus de taxas de espectro e obrigações de cobertura | -0.5% | Nacional | Médio prazo (2 a 4 anos) |
| Dificuldades financeiras da WOM limitando a concorrência em 5G | -0.3% | Nacional | Curto prazo (≤ 2 anos) |
| Atrasos na cadeia de suprimentos para equipamentos de backhaul de fibra | -0.2% | Nacional, com as áreas rurais mais afetadas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Guerras de preços acirradas que corroem o ARPU
A Entel deve pagar à WOM USD 2,2 bilhões após um tribunal considerar suas promoções de retenção de clientes anticoncorrenciais, expondo as táticas de descontos agressivos [4]. Pacotes ilimitados a menos de USD 10 mensais tornaram-se a norma, comprimindo os rendimentos de voz e SMS. As ofertas convergentes de quádruplo play combinam móvel, fibra e vídeo OTT, mas os descontos em pacotes arrastam o ARPU médio ponderado. Os operadores contra-atacam com estratégias de upsell em torno de financiamento de dispositivos e passes de jogos, mas a hostilidade de preços persiste, moderando a expansão da receita do mercado de MNO de Telecom do Chile.
Elevado ônus de taxas de espectro e obrigações de cobertura
A arbitragem do ICSID da WOM sobre USD 50 milhões em multas de 5G ilustra a pressão de capital das obrigações de implantação rural mandatadas. O leilão de 2024 atraiu apenas a Entel e a Claro, já que a Movistar se absteve por preocupações com as taxas, refletindo o desconforto com a avaliação antecipada do Chile para os blocos de 3,5 GHz. As obrigações agressivas forçam a densificação de células em áreas com baixa densidade populacional, estendendo os períodos de retorno do investimento. Operadoras menores adiam atualizações de rede ou buscam acordos de atacado, reduzindo a rivalidade no mercado. O elevado custo das licenças pesa sobre o fluxo de caixa livre, compelindo modelos asset-light e joint ventures para sustentar a cobertura nacional em todo o mercado de MNO de Telecom do Chile.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: O tráfego de dados supera a voz legada
Os serviços de dados e internet contribuíram com 43,81% da participação de mercado de MNO de Telecom do Chile em 2025, consolidando seu papel como principal motor de receita. A receita de voz recua a cada trimestre à medida que as chamadas via OTT ganham terreno, enquanto o tráfego de mensagens migra para aplicativos de chat. O tamanho do mercado de MNO de Telecom do Chile para conexões de IoT e M2M tem projeção de crescimento a um CAGR de 3,55% até 2031, impulsionado pela telemetria de mineração e contratos de cidades inteligentes. Os operadores exploram o fatiamento de rede para oferecer faixas de latência premium para AR/VR e saúde digital. Os pacotes de PayTV enfrentam pressão nas margens, mas as parcerias com OTT mantêm a baixa taxa de cancelamento entre os domicílios de alto valor. Serviços de valor agregado, como backup em nuvem e seguro de dispositivos, completam a diversificação da receita, reforçando o crescimento geral.
As prioridades de investimento espelham essa mudança. As modernizações de acesso via rádio dedicam mais espectro de banda média à capacidade de downlink, e a fiberização de células se acelera. Nós de borda localizados em Santiago hospedam caches de vídeo que reduzem a latência durante os picos de streaming. Os operadores convergentes canalizam as economias provenientes dos programas de desligamento do cobre para núcleos 5G independentes, habilitando o fatiamento de rede de nível operadora para clientes industriais. À medida que o consumo ultrapassa o limiar de 10 GB por mês em meados da década, a precificação por faixa de dados recupera relevância, apoiando a monetização do mercado de MNO de Telecom do Chile.



Por Usuário Final: As empresas reduzem a diferença
Os consumidores responderam por 72,65% do tamanho do mercado de MNO de Telecom do Chile em 2025, favorecidos pela penetração móvel de 91% e pelos smartphones acessíveis. O pré-pago ainda domina os segmentos de baixa renda, mas a adoção do pós-pago avança gradualmente, impulsionada pelos planos de parcelamento de aparelhos. O uso de 5G entre os consumidores supera 20% dos SIMs ativos, com os pacotes ilimitados atraindo os públicos mais jovens. Enquanto isso, as linhas empresariais estão crescendo a um CAGR de 3,84%, à medida que mineradoras, serviços públicos e fintechs digitalizam as operações de campo. As redes LTE privadas sobre espectro licenciado protegem os dados operacionais em minas remotas e subestações.
O crescimento empresarial gera novos fluxos de receita: segurança gerenciada, computação de borda móvel e interfaces de programação de aplicativos para fluxos de pagamento de fintechs. O uso de cartões de débito chilenos em 81% das transações aprofunda a demanda por canais móveis de baixa latência e alta segurança. Os operadores se unem a hiperescaladores para integrar on-ramps de nuvem dentro de centros de dados metropolitanos, agrupando conectividade com armazenamento e plataformas de IA. Pequenas empresas adotam rastreadores de ativos LTE-M para auditar condições de cadeia fria ou otimizar rotas de entrega, ampliando a penetração empresarial no mercado de MNO de Telecom do Chile.

Análise Geográfica
O desempenho regional se alinha com a densidade populacional e os clusters industriais. Santiago, Valparaíso e Concepción dominam a cobertura inicial de 5G, suportando velocidades medianas de 274,46 Mbps em banda larga fixa e 38,30 Mbps em mobile. O 5G atinge 20,83% das linhas móveis em todo o país; o 2G/3G ainda cobre 99% do território para fallback de voz. A fibra representa 70,9% dos acessos fixos, liderada pela participação de 40,5% da Movistar, seguida pela Mundo Pacífico e pela Entel. O mercado de MNO de Telecom do Chile se beneficia de 94,3% de acesso domiciliar à internet, o maior da América Latina.
As macro-regiões do norte abrigam vastas minas de cobre que demandam enlaces de altíssima confiabilidade para caminhões automatizados e sensores. Os serviços de satélite direto ao celular, com lançamento previsto para agosto de 2025 com a Entel e a Starlink, prometem cobertura contínua, atendendo às zonas de sombra e apoiando a resposta a emergências. A Patagônia Sul apresenta menor densidade populacional, mas abriga bases científicas que requerem backhaul robusto; os testes de 5G na Antártida exemplificam a resiliência de rede. Rotas de fibra transfronteiriças atravessam os Andes em direção à Argentina, e cabos submarinos conectam ao Peru, ampliando a capacidade internacional.
A ambição do Chile de servir como gateway digital impulsiona megaprojetos como o cabo Humboldt, um enlace transpacífico de USD 300 a 550 milhões com operação prevista para 2026, que ancora investidores em centros de dados. O Plano Nacional de Centros de Dados de dezembro de 2024 destina USD 2,5 bilhões para construir campi energeticamente eficientes que atraem hiperescaladores, criando clusters que estimulam o tráfego de borda e a demanda empresarial. Coletivamente, essas iniciativas regionais ampliam a capacidade, aumentam a redundância e sustentam a expansão de longo prazo do mercado de MNO de Telecom do Chile.
Panorama regulatório
O mercado móvel do Chile é regido pela Subsecretaria de Telecomunicaciones (SUBTEL), que continua a vincular as concessões de espectro a obrigações de cobertura e implantação, ao mesmo tempo em que aumenta o escrutínio sobre o cumprimento de marcos. Em 2026, a SUBTEL reportou que a adoção nacional de 5G superou 10 milhões de conexões (10,37 milhões até março de 2026) e reforçou a supervisão fiscal dos compromissos de implantação do 5G, incluindo o monitoramento da WOM e da ClaroVTR para reduzir o risco de atrasos e fazer cumprir o cronograma de implantação em fases previsto nas concessões de 5G existentes.
A SUBTEL também avançou em facilitadores processuais e de estrutura de mercado para a densificação de redes. Anunciou uma abordagem acelerada visando uma redução de 83% no tempo de resposta a licenças e adotou medidas para reordenar a banda de 3,5 GHz em blocos mais contínuos para o 5G. Ao mesmo tempo, promoveu maior concorrência nos serviços de satélite ao incorporar bandas de frequência adicionais e apoiou a coordenação de resiliência de infraestrutura com outros ministérios (por exemplo, para restaurar com urgência antenas e serviços essenciais de telecomunicações após eventos climáticos severos), reforçando o papel da conectividade de reserva, como as soluções direct-to-cell para áreas remotas.
Cenário Competitivo
Concentração do Mercado
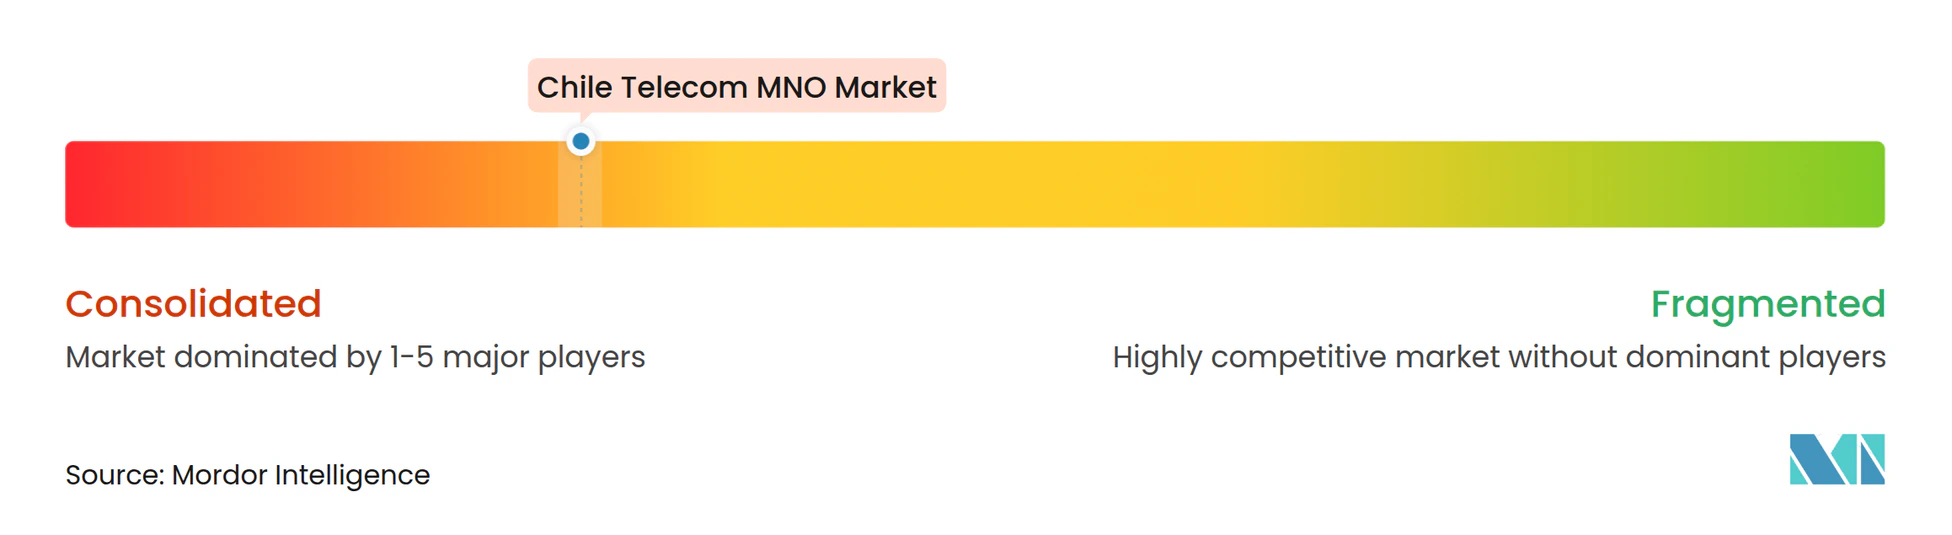
Quatro operadoras nacionais competem por assinantes, criando uma rivalidade intensa. A Entel lidera com aproximadamente 35% das linhas móveis, mas enfrenta pressão sobre o EBITDA, o que a leva a desinvestimentos de ativos, como a venda de fibra por USD 358 milhões para a OnNet Fibra. A Movistar avalia a venda de sua subsidiária chilena, sinalizando uma possível consolidação e entrada de capital estrangeiro. A Claro e a Entel capturaram conjuntamente as licenças de 3,5 GHz mais recentes, permitindo a densificação da rede, enquanto o pedido de recuperação judicial da WOM pelo Capítulo 11 restringe sua implantação de 5G e migra assinantes para as operadoras incumbentes.
Os investimentos em tecnologia diferenciam os provedores. A Entel integra enlaces Starlink em torres celulares, oferecendo cobertura territorial de quase 100%; a Claro pilota aparelhos com conexão direta por satélite com a Anatel; e a Movistar atualiza sua rede para LTE-M para IoT industrial. Os operadores também adotam softwares de economia de energia que reduzem o consumo das estações base 4G em 20%, alinhando-se às metas de ESG. O compartilhamento de infraestrutura avança: a América Móvil e a Liberty Latin America agrupam ativos sob a ClaroVTR, mas os impairments pós-fusão de USD 4,7 bilhões revelam obstáculos de integração. A concorrência de preços permanece o principal alavanca de aquisição, mas a qualidade de rede e os pacotes convergentes influenciam cada vez mais as decisões de cancelamento no mercado de MNO de Telecom do Chile.
As métricas de crédito refletem um setor sob pressão. A Entel e a Telefónica carregam ratings BBB- com perspectivas estáveis a negativas após quedas de receita e obrigações de espectro. No entanto, o fluxo de caixa reforçado pelos spin-offs de linha fixa financia a expansão incremental do 5G. A entrada de novos competidores parece improvável, dados os custos de espectro e as economias de escala estabelecidas, sugerindo que o setor de MNO de Telecom do Chile pode se consolidar em torno de três players bem capitalizados até 2027, aprimorando a disciplina de preços.
Líderes do Setor de MNO de Telecom do Chile
-
Entel Chile
-
Movistar Chile (Telefónica)
-
WOM Chile
-
Claro Chile (América Móvil)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A ampliação do uso do 5G e a orientação para fibra no acesso fixo criam espaço para as operadoras móveis monetizarem além dos planos básicos de consumo, utilizando níveis de dados premium e serviços empresariais. As 10,37 milhões de conexões 5G reportadas pela SUBTEL até março de 2026 indicam que o 5G está avançando para a adoção em massa, e a mudança do mercado fixo em direção à fibra, atingindo 85,3% do total de conexões de internet fixa até março de 2026, sustenta as necessidades de backhaul para implantações móveis mais densas e ofertas de menor latência.
As oportunidades de cobertura e confiabilidade se estendem além das áreas urbanas densas, onde a integração via satélite está sendo comercializada em vez de limitada a projetos-piloto. A expansão da Entel em março de 2026 do Starlink Direct to Cell para suportar aplicativos como WhatsApp e Google Maps oferece uma forma mais direta de melhorar a experiência do usuário em lacunas de cobertura e apoiar a continuidade para logística, mineração e outras operações de campo em zonas remotas. Paralelamente, a demanda empresarial de mineração, logística, portos e agricultura de precisão sustenta a conectividade de IoT empacotada (incluindo LTE-M/LPWAN e gestão segura de SIM) e pacotes de serviços gerenciados, enquanto a via rápida de licenciamento da SUBTEL e o reordenamento em curso da banda de 3,5 GHz reduzem o atrito para a implantação incremental de sites e uma utilização mais eficiente da banda média.
Desenvolvimentos recentes do setor
- Maio de 2026: a WOM Chile divulgou os resultados do 1º trimestre de 2026, com receita total em alta de 5,2% em relação ao ano anterior, atingindo 165,946 bilhões de CLP, e planeja investir até 200 milhões de USD em 2026. A atualização concentra-se no desempenho financeiro corporativo e nas obrigações de implantação do 5G, o que sustenta a continuidade do financiamento da WOM para seus compromissos de implantação de 5G.
- Abril de 2026: a Entel Chile anunciou um investimento planejado de 575 bilhões de CLP para 2026, dividido entre 376 bilhões de CLP para o Chile e 197 bilhões de CLP para o Peru, com foco na implantação do 5G e na expansão da internet fixa. O plano indica um capex significativo para 5G e banda larga fixa, reforçando a posição da Entel na expansão de redes móveis e no fortalecimento de capacidade em ambos os mercados.
- Março de 2026: a Entel Chile expandiu seu serviço Starlink Direct to Cell para incluir aplicativos como WhatsApp, Google Maps, AccuWeather e X. A mudança amplia a conectividade apoiada por satélite para redes móveis, estendendo o alcance da cobertura e o valor do serviço, com ênfase em baixa latência e metas de conectividade rural.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado é dimensionado como o valor total dos serviços de operadoras de telecomunicações prestados no Chile, abrangendo conectividade móvel e fixa pela qual consumidores e empresas pagam ao longo do ano, expresso em USD.
Exclusões de escopo: Excluímos vendas de equipamentos de telecomunicações e implantações de redes privadas que não operam como serviços de operadoras públicas.
Visão Geral da Segmentação
- Receita Total de Telecom e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Roaming e Internacional, Empresarial e Atacado, etc.)
- Usuário Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de uma base de fatos sólida sobre o Chile em relação à demanda e à disponibilidade de serviços, mapeando esses sinais para os pools de receita de serviços. Utilizamos tipicamente publicações oficiais, como relatórios setoriais da Subsecretaria de Telecomunicaciones do Chile (SUBTEL), divulgações de estatísticas nacionais e documentos de espectro e regulamentação, uma vez que definem os conceitos de assinantes e a contagem de serviços.
Para verificar a direção da demanda e dos preços, também analisamos fontes como indicadores da UIT, séries macroeconômicas do Banco Mundial e estatísticas digitais e de conectividade da OCDE, além de registros públicos de operadoras, apresentações a investidores e cobertura jornalística confiável sobre preços e implantações de redes. Para normalização financeira, assinaturas pagas são utilizadas seletivamente para dados financeiros e de inteligência de empresas, notícias e finanças, e bases de dados de patentes quando mudanças de tecnologia de rede precisam ser datadas com precisão. As fontes documentais mencionadas acima são ilustrativas, e o levantamento documental geral não é exaustivo, pois muitos outros documentos e conjuntos de dados públicos também foram utilizados para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para validar como as receitas de serviços se dividem entre móvel, banda larga fixa e voz, e para verificar a direção do ARPU, o mix de planos e a ponderação entre empresas e consumidores. Conversamos com funções do lado das operadoras, contatos de distribuição e canais, e especialistas do setor no Chile, para que as lacunas dos dados públicos possam ser preenchidas com o que está sendo efetivamente comercializado, e as premissas possam ser alinhadas às estruturas de planos atuais e às realidades dos canais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 14% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 40% |
| Participantes menores: 15% | Gerentes: 46% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído reconstruindo primeiro o pool de demanda a partir de indicadores por linha de serviço e do mix de serviços das operadoras, convertendo-os em receita anual com base na direção de preços observada. Para o Chile, os insumos incluem contagens totais de serviços de telecomunicações reportadas pelo regulador, mix entre acesso móvel e fixo, direção da penetração de banda larga, migração tecnológica (4G para 5G) e variações típicas de ARPU e pacotes observadas no mercado.
É aplicada uma abordagem de cima para baixo e de baixo para cima. A visão de cima para baixo é ancorada em métricas de assinantes e acesso, corroborada por consolidações seletivas de divulgações de receita de operadoras e aproximações de ARPU amostradas por tempo de assinante. Quando as peças de baixo para cima estão incompletas, as lacunas são tratadas com proxies baseados em penetração, verificações de intervalo conservadoras e testes de consistência em relação às definições de serviços regulamentados. Por exemplo, serviços que não são contabilizados como telecomunicações públicas nos relatórios oficiais não são forçados ao pool de receita. As previsões são produzidas por meio de análise de cenários apoiada por suavização de curto prazo sobre os principais direcionadores, como crescimento de assinantes, intensidade de uso de dados e progressão de preços, e então ajustadas após o retorno primário sobre inflação de planos e intensidade competitiva.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações para que os totais permaneçam consistentes com sinais independentes, como contagens de serviços reportadas pelo regulador, divulgações públicas de receita e tendências macroeconômicas de acessibilidade no Chile. Valores discrepantes são sinalizados, premissas são revisitadas e contatos de acompanhamento são acionados quando uma mudança em preços, regulamentação ou implantação de rede pode alterar materialmente o mix.
Antes da aprovação final, o modelo é revisado em etapas por outro analista para confirmar fórmulas, conversões de moeda e alinhamento de anos; em seguida, a narrativa é verificada em relação aos números finais. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Telecomunicações do Chile da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para telecomunicações no Chile podem parecer diferentes porque a linha de escopo não é traçada da mesma forma e porque a receita às vezes é misturada com serviços digitais adjacentes. As diferenças também decorrem da forma como os preços são convertidos em USD, de como o ARPU de pré-pago e pós-pago é projetado ao longo do tempo e de se os dados são atualizados após revisões nas definições regulatórias.
Algumas estimativas externas incorporam receitas de TV por assinatura e acesso à internet mais amplo ao total, o que naturalmente eleva o número. Na Mordor Intelligence, o mercado é contabilizado como receita de serviços de operadoras de telecomunicações vinculada à conectividade móvel e fixa, e OTT e TV por assinatura são contabilizados apenas quando reportados como parte do pacote de serviços da operadora, e não como um gasto de mídia mais amplo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,63 bilhões de USD (2025) | |
| Estudo Setorial A | 6,70 bilhões de USD (2023) | Utiliza uma visão mais ampla de receitas de telecomunicações e acesso à internet e está ancorado em um ano anterior, de modo que mudanças posteriores no mix de assinantes e no momento da conversão para USD podem ampliar a diferença em relação a uma base de 2025. |
| Boletim Setorial B | 4,99 bilhões de USD (2023) | Frequentemente reflete um recorte de receita mais restrito, exclusivo de telecomunicações, vinculado a 2023, e pode não estar alinhado às regras oficiais de contagem de serviços que excluem determinados serviços baseados em internet, o que altera o que é incluído. |
Em conjunto, a dispersão remete principalmente ao que é incluído além da conectividade central e ao ano utilizado como valor de base. Ao manter o modelo vinculado a métricas de serviço reproduzíveis e a regras de inclusão claramente definidas, a estimativa permanece rastreável e mais fácil de reconciliar com o que operadoras e reguladores reportam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de MNO de Telecom do Chile?
O tamanho do mercado de MNO de Telecom do Chile está em USD 4,79 bilhões em 2026, com previsão de USD 5,65 bilhões até 2031.
Qual é a taxa de crescimento esperada até 2031?
A receita agregada tem projeção de expansão a um CAGR de 3,38% durante o período 2026-2031.
Qual categoria de serviço gera mais receita?
Os serviços de dados e internet lideram com 43,81% da participação de mercado de MNO de Telecom do Chile em 2025, refletindo a forte demanda por dados móveis.
Quantos assinantes utilizam o 5G?
A Movistar sozinha atende a 1,5 milhão de clientes de 5G, e as linhas de 5G representam aproximadamente 20% do total de conexões móveis.
Por que a WOM entrou com pedido de falência?
A operadora citou a incapacidade de refinanciar USD 348 milhões em dívidas em meio à acirrada concorrência de preços e às obrigações relacionadas ao espectro.
Quais regiões têm prioridade na implantação de 5G?
As implantações iniciais se concentram em Santiago, Valparaíso e Concepción, com expansão planejada para as regiões de mineração do norte.