
Argentinischer Telecom MNO-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
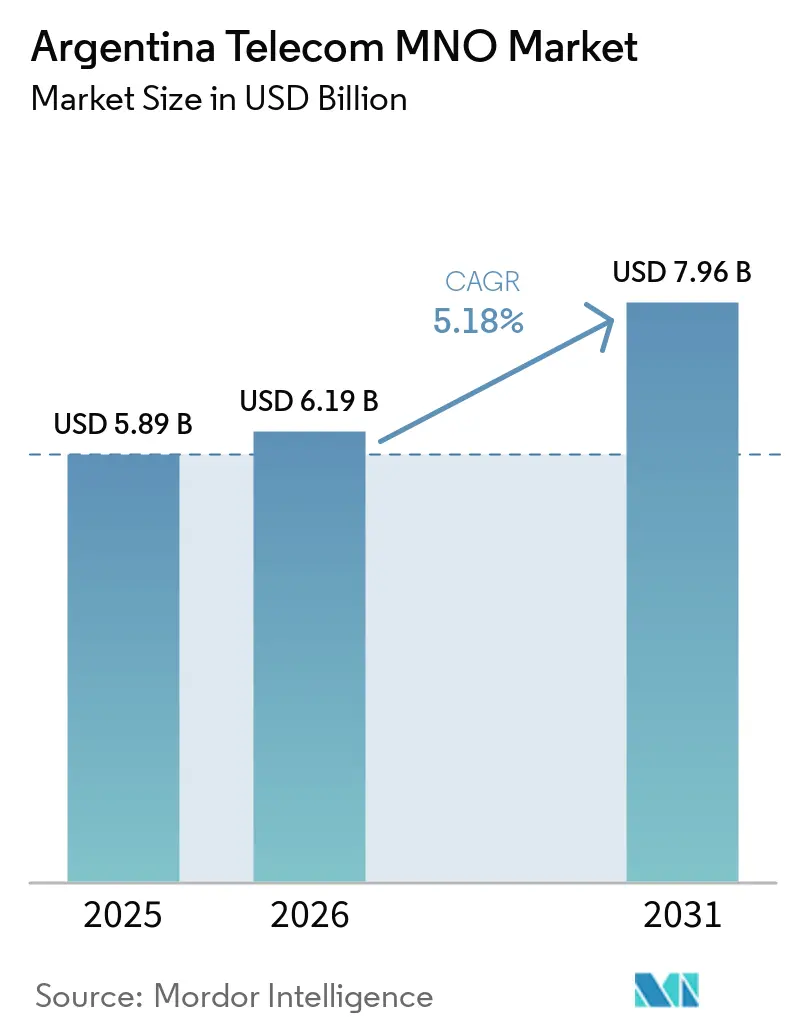
| Marktgröße im Basisjahr (2025) | 5.89 Milliarden US-Dollar |
| Marktgröße (2026) | 6.19 Milliarden US-Dollar |
| Marktgröße (2031) | 7.96 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.18 % |
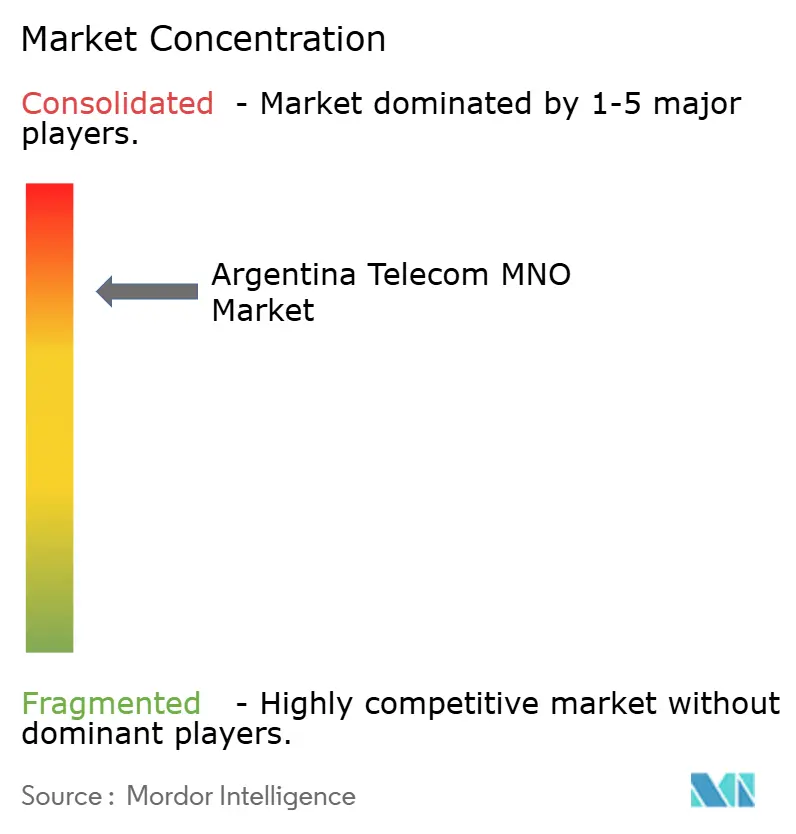
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Argentinischer Telecom MNO-Markt Analyse von Mordor Intelligence
Die Größe des Argentinien Telecom MNO-Marktes wird voraussichtlich von 5,89 Milliarden USD im Jahr 2025 und 6,19 Milliarden USD im Jahr 2026 auf 7,96 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 5,18 % zwischen 2026 und 2031. In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 auf 66,24 Millionen Abonnenten geschätzt und soll von 69,92 Millionen Abonnenten im Jahr 2026 auf 91,59 Millionen Abonnenten bis 2031 wachsen, mit einer CAGR von 5,55 % während des Prognosezeitraums (2026–2031).
Die aktuelle Expansion stützt sich auf drei Säulen: den rapide steigenden mobilen Datenverbrauch in 4G- und 5G-Netzen, eine erneuerte Tarifflexibilität nach der Aufhebung von Preisobergrenzen sowie eine neue Welle unternehmerischer Digitalisierungsprogramme in den Bereichen Landwirtschaft, Bergbau und verarbeitendes Gewerbe. Betreiber haben Kapital in landesweite Glasfaser-Backbone-Netze und dichte Funk-Zugangsnetz-Upgrades umgelenkt – ein Wandel, der die Latenz verkürzt, die Quote abgebrochener Verbindungen senkt und die durchschnittlichen Datengeschwindigkeiten für städtische und ländliche Kunden gleichermaßen steigert. Der argentinische Telecom MNO-Markt profitiert zudem von einem unterstützenden Spektrum-Fahrplan, der zusammenhängende 3,5-GHz-Blöcke erschließt und öffentliche Mittel für die ländliche Versorgung bereitstellt, sodass die Betreiber ihre Rollouts im Einklang mit ihren Cashflow-Bedingungen planen können. Gleichzeitig sehen sich die Betreiber mit erhöhter Inflation konfrontiert, die den ARPU in realen Größen aushöhlt; sie mildern diesen Druck jedoch durch USD-denominierte Premium-Tarife und IoT-Unternehmensverträge, die hartwährungsbasierte Einnahmequellen sichern. Konvergente Quad-Play-Bundles stärken die Kundenbindung weiter, indem sie Festbreitband, Mobilfunk, Pay-TV und VoIP in einer einzigen Rechnung integrieren und Haushalte vor unvorhersehbaren monatlichen Preisschwankungen schützen.
Wesentliche Erkenntnisse des Berichts
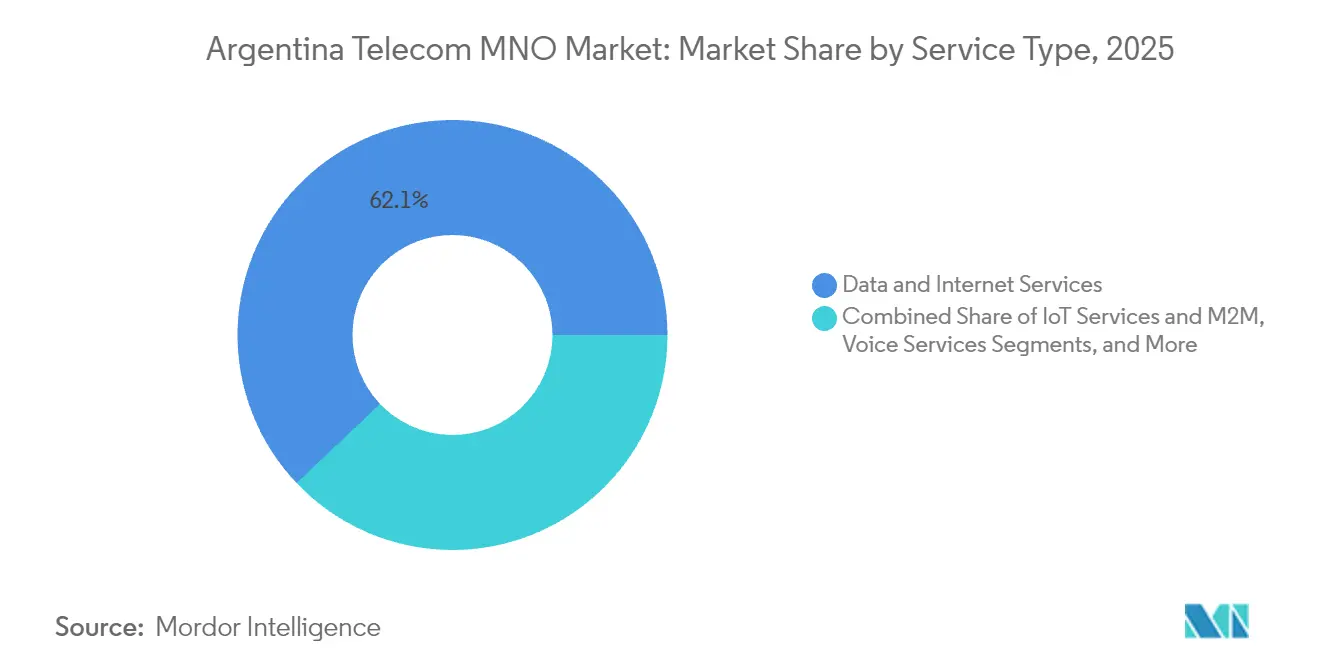
- Nach Dienstleistungsart führten Daten- und Internetdienste mit einem Anteil von 62,08 % am argentinischen Telecom MNO-Markt im Jahr 2025, während IoT- und M2M-Dienste bis 2031 voraussichtlich mit einer CAGR von 5,32 % wachsen werden.
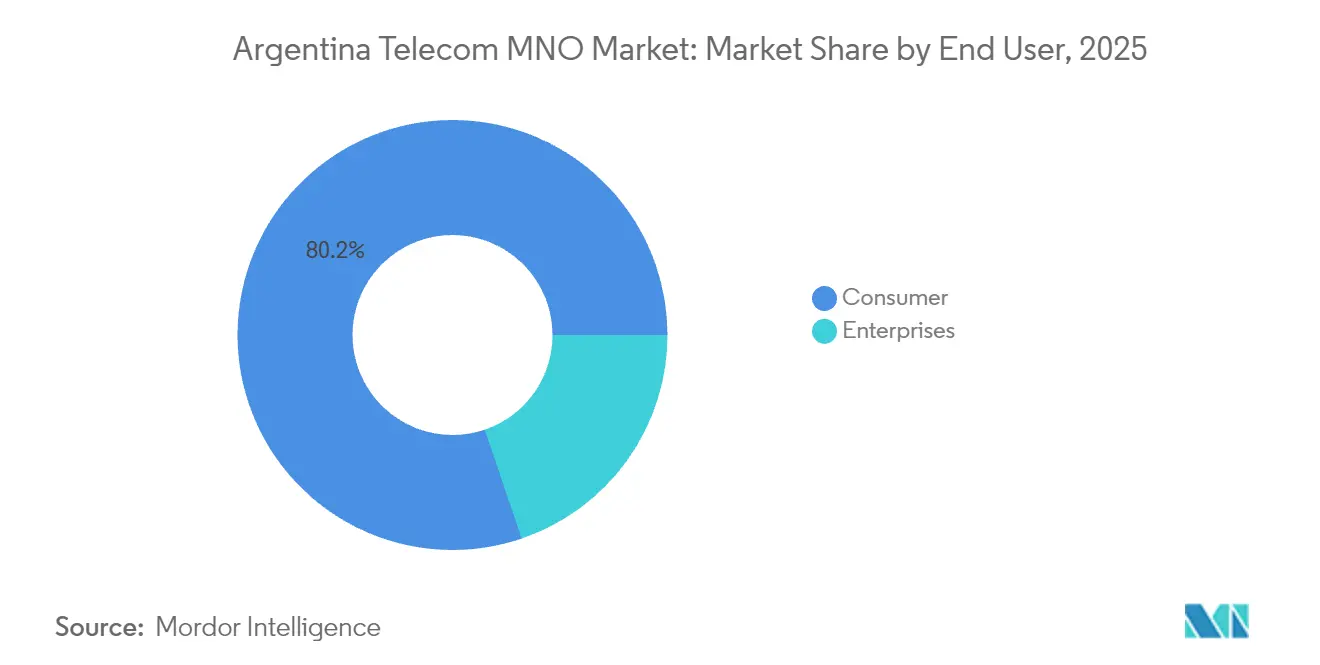
- Nach Endnutzer entfiel auf das Verbrauchersegment im Jahr 2025 ein Anteil von 80,22 % an der Marktgröße des argentinischen Telecom MNO-Marktes, während Unternehmensverbindungen zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 5,65 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des argentinischen Telecom MNO-Marktes
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosiver mobiler Datenverbrauch in 4G/5G-Netzen | +1.2% | Landesweit; Spitzenwerte in Buenos Aires, Córdoba, Rosario | Mittelfristig (2–4 Jahre) |
| 5G-Spektrumauktionen und Glasfaser-Backbone-Ausbau | +0.8% | Zunächst Metropolkorridore, dann Städte der zweiten Reihe | Langfristig (≥ 4 Jahre) |
| Inanspruchnahme konvergenter Quad-Play-Bundles | +0.6% | Landesweit; am stärksten in dicht besiedelten Stadtvierteln | Mittelfristig (2–4 Jahre) |
| Unternehmensdigitalisierung und IoT-Nachfrage | +0.9% | Landwirtschaftsgürtel, Bergbauzonen, Industriecluster | Langfristig (≥ 4 Jahre) |
| USD-denominierte Premium-Tarife | +0.4% | Einkommensstarke Bevölkerungsschichten in allen Provinzen | Kurzfristig (≤ 2 Jahre) |
| Regeln zur Nutzung passiver Infrastruktur | +0.3% | Unterversorgte ländliche Bezirke | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosiver mobiler Datenverbrauch in 4G/5G-Netzen
Das gesamte mobile Datenverkehrsvolumen hat sich zwischen 2023 und 2025 mehr als verdoppelt, da Video-Streaming, mobiles Gaming und landwirtschaftliche Sensor-Feeds auf aufgerüstete LTE- und frühe 5G-Träger konvergiert sind. Die medianen Download-Geschwindigkeiten im 5G-Netz von Personal erreichten 432 Mbit/s und bestätigen damit die Leistungsfähigkeit der Plattform für bandbreitenhungrige Unternehmens- und Verbraucheranwendungen. Landwirtschaftliche IoT-Pilotprojekte stützen sich auf Niedrigleistungs-Weitbereichsmodule, die alle fünfzehn Minuten Bodenfeuchtigkeit und Erntezustandswerte hochladen und so beständigen, hochmargigen Datenverkehr selbst in Phasen makroökonomischer Abschwächungen erzeugen. Betreiber nutzen dynamisches Spektrum-Sharing, um 1.800-MHz-Bänder umzuwidmen und damit zusätzliche Kapazitäten aus bestehenden Anlagen herauszuholen, während sich das 3,5-GHz-Netz in städtischen Korridoren verdichtet. Diese Entwicklungen sichern datenzentrierte Einnahmequellen und unterstreichen die langfristige Relevanz des argentinischen Telecom MNO-Marktes.
5G-Spektrumauktionen und Glasfaser-Backbone-Ausbau
Die Spektrumausschreibung 2024 gab 100 MHz des staatseigenen Unternehmens ARSAT und zusätzliche 50 MHz von ENACOM frei und verknüpfte Versorgungspflichten mit ermäßigten Mindestpreisen, um Rollouts finanziell realisierbar zu machen. Die Zuschlagsempfänger erhalten gestaffelte Zahlungspläne und 12-Jahres-Lizenzen, die eine Kostenrückgewinnung über einen vollständigen Abschreibungszyklus ermöglichen. Parallele Glasfasernetzbauten verbinden 1-TBit/s-Metropolringe mit 400-GBit/s-Weitverkehrsstrecken und schaffen damit den Backhaul-Spielraum, der für Massive-MIMO-Zellstandorte erforderlich ist. Claro allein stellte 200 Millionen USD bereit, um KI-gestützte Glasfaserverbindungen tiefer in Edge-Knoten zu verlängern und so den Übergang zur Netzfunktionsvirtualisierung und zu Cloud-nativen Kernnetzwerken zu beschleunigen. Zusammengenommen tragen diese Infrastrukturmaßnahmen 0,8 Prozentpunkte zur prognostizierten CAGR des argentinischen Telecom MNO-Marktes bei.
Unternehmensdigitalisierung und IoT-Konnektivitätsnachfrage
Private LTE- und frühe eigenständige 5G-Netze bilden heute die Grundlage für die Bohrautomatisierung in Patagonien, autonome Förderfahrzeuge in Goldminen in Santa Cruz und intelligente Förderbandanlagen in Automobilwerken nördlich von Buenos Aires. Die Landwirtschaft weist mit 34 Millionen Hektar unter Präzisionslandwirtschaftsprogrammen, die GNSS-verknüpfte Mähdrescher und Echtzeit-Schädlingserkennungskameras erfordern, die größte adressierbare Basis auf. ARSATs satellitengestützter Schmalband-IoT-Dienst schließt Konnektivitätslücken in Regionen, in denen terrestrische Netzabdeckungen noch spärlich sind, und gewährleistet eine einheitliche Sensorabdeckung. Staatliche Zuschüsse im Rahmen des Nationalen Plans für Wissenschaft, Technologie und Innovation 2030 subventionieren Proof-of-Concept-Pilotprojekte, beschleunigen die Einführung bei KMU und steigern den gesamten Unternehmensvertragswert. Diese Kräfte erhöhen den argentinischen Telecom MNO-Markt gemeinsam um einen geschätzten CAGR-Beitrag von 0,9 %. [1]
Inanspruchnahme konvergenter Quad-Play-Bundles
Haushalte, die mit volatiler monatlicher Inflation konfrontiert sind, wechseln zu Festpreis-Servicepaketen, die unbegrenzte mobile Datendienste, symmetrisches Glasfaser-Breitband und Video-on-Demand-Kataloge kombinieren. Telecentros 400 Millionen USD schwere Umrüstung von HFC auf Glasfaser erschließt Gigabit-Geschwindigkeiten, die das Herzstück seiner „All-inclusive”-Angebote bilden. Telecom Argentina berichtet, dass Kunden mit Bundles 42 % seltener abwandern als Einzeldienstkunden, was Konvergenz zu einer defensiven wie offensiven Taktik macht. Betreiber steigern die Attraktivität durch Treueprogramme, mobile Zahlungs-Wallets und Cloud-Speicher-Add-ons, die die Ökosystembindung stärken. Selbst in kleineren Städten senken Tower-Sharing-Vereinbarungen die Investitionsausgaben und ermöglichen es Betreibern, Bundles ohne prohibitive Investitionen auszubauen – eine Dynamik, die 0,6 Prozentpunkte zum Sektorwachstum beiträgt. [2]
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperinflation, die den realen ARPU verwässert | –1.8% | Landesweit; am stärksten in einkommensschwachen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Tarifstop / Preisobergrenzregelungen | –0.7% | Abhängig von künftigen Politikanpassungen | Mittelfristig (2–4 Jahre) |
| Langsame eSIM-Portabilitätsgenehmigung für IoT | –0.3% | Landesweite IoT-Integratoren | Mittelfristig (2–4 Jahre) |
| Hohe Importzölle auf 5G-RAN-Ausrüstung | –0.5% | Alle Provinzen; erhöht die Investitionsaufwandsbelastung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperinflation verwässert den ARPU in realen Größen
Der Verbraucherpreisindex stieg 2024 auf über 100 %, überholte nominale Tariferhöhungen und verringerte den inflationsbereinigten Sektorumsatz um 7,7 %. Prepaid-SIMs repräsentieren nun 61 % aller Mobilfunkanschlüsse, was auf eine Flucht zu nutzungsgesteuerten Tarifen hindeutet, die die diskretionären Ausgaben begrenzen. Betreiber schützen ihre Margen teilweise, indem sie Premium-5G-Tarife an den US-Dollar koppeln und damit einkommensstarke Kunden vor Peso-Volatilität abschirmen. Sie weiten zudem Wholesale-Glasfaserverkäufe und Cloud-gestützte Sicherheitsdienste aus, um die Unternehmens-Cashflows zu stabilisieren. Der Kaufkraftdruck im Massenmarkt bleibt jedoch die stärkste Wachstumsbremse auf dem argentinischen Telecom MNO-Markt und reduziert das prognostizierte Wachstum um 1,8 Prozentpunkte. [3]
Hohe Importzölle auf 5G-RAN-Ausrüstung
Funk-Zugangskomponenten aus dem Ausland unterliegen Zöllen von bis zu 16 % zuzüglich Frachtzuschlägen, die auf Hafenstaus zurückzuführen sind. Da Ausrüstung in USD bezahlt werden muss, während die Einnahmen in Peso denominiert sind, begegnen Betreibern natürliche Währungsdiskrepanzen, die Beschaffungszyklen erschweren. Um das Risiko zu managen, verlängern die drei landesweiten MNOs die Lieferantenfinanzierungslaufzeiten von fünf auf sieben Jahre und verstärken Tower-Sharing-Vereinbarungen, die die Hardware-Kosten pro Standort senken. Dennoch verzögert der höhere Einstandspreis von Massive-MIMO-Anlagen und Millimeterwellen-Modulen den vollständigen Rollout-Zeitplan und reduziert die CAGR des argentinischen Telecom MNO-Marktes um 0,5 Prozentpunkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Daten-Dominanz gestaltet den Umsatzmix um
Daten- und Internetdienste generierten im Jahr 2025 einen Anteil von 62,08 % am argentinischen Telecom MNO-Markt – ein Anteil, der stetig zunimmt, da Gesprächsminuten auf OTT-Telefonie und Rich-Media-Apps migrieren. Das Segment profitiert von einer landesweiten 4G-Bevölkerungsabdeckung von über 99 % und wachsenden 5G-Bereichen, die immersive Videos und Unternehmens-Sensor-Streams verarbeiten. In absoluten Zahlen trugen Datenverträge im Jahr 2025 3,66 Milliarden USD zur Marktgröße des argentinischen Telecom MNO-Marktes bei. IoT- und M2M-Anschlüsse verzeichneten das stärkste Wachstum mit einer CAGR-Prognose von 5,32 % bis 2031, getragen von Automatisierungsprojekten in Landwirtschaft, Bergbau und verarbeitendem Gewerbe. Betreiber bündeln Datendienste mit Cloud-Speicher und Edge-Analysen und wandeln damit eine einstmals standardisierte Leitung in einen mehrschichtigen Dienststapel mit höheren Margen pro Verbindung um.
Messaging-, VAS- und Roaming-Erlöse gehen weiter zurück, da Kunden app-basierte Kommunikation und Remote-Work-Plattformen einsetzen, die das klassische SMS-Framework umgehen. Roaming erholt sich jedoch bei Auslandstourismus-Hochphasen, unterstützt durch vereinfachte regionale Tarife, die Reisende im Netz halten. Die Integration von Pay-TV in mobile Bundles sichert inkrementelle Kundenbindung trotz intensiven Streaming-Wettbewerbs. Insgesamt unterstreicht das sich wandelnde Dienstleistungsportfolio den Schwenk des argentinischen Telecom MNO-Marktes hin zu digitalen Lösungen, die Bandbreite, Latenz und Sicherheit monetarisieren, statt reine Gesprächsminuten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Unternehmensmomentum beschleunigt sich
Unternehmen bleiben das am schnellsten wachsende Segment mit einer prognostizierten Verbindungswachstumsrate von 5,65 % CAGR bis 2031, auch wenn Verbraucher heute einen Umsatzanteil von 80,22 % halten. Private LTE-Einsätze in Bergbaugruben und Fabrikhallen treiben den durchschnittlichen Leitungsumsatz auf das Vierfache des ARPU von Einzelhandels-Smartphones und steigern so die Gesamtrentabilität. Geschätzte 28.000 landwirtschaftliche IoT-Gateways überziehen heute Ackerbauregionen und speisen Analyseplattformen, die Bewässerung und Düngereinsatz optimieren. Produktionsanlagen in Córdoba setzen zeitkritisches Networking über 5G ein, um Robotik zu synchronisieren und Ausfallzeiten in Montagelinien zu reduzieren. Die Marktgröße des argentinischen Telecom MNO-Marktes für mobile Unternehmensdienste belief sich 2025 auf 1,17 Milliarden USD und soll sich bis 2031 verdoppeln.
Auf der Verbraucherseite halten konvergente Abrechnungen und Gerätefinanzierungspläne den Zuwachs an Einheiten trotz inflationärer Gegenwinds aufrecht. Programme der Regierung für digitale Ausweise und mobile Reisepässe vertiefen die Nutzerbindung und machen Mobiltelefone unverzichtbar für den Zugang zu öffentlichen Dienstleistungen. Einkommensschwächere Nutzer tendieren jedoch zu werbefinanzierten Datenbundles mit zulassungsfreien sozialen Medien und Messaging-Diensten, was eine zweigeteilte Nachfragekurve unterstreicht. Die doppelspurige Wachstumsdynamik ermöglicht es Betreibern, die 5G-Verdichtung in Vororten durch Unternehmens-Cashflows querzufinanzieren und die Investitionen sowohl mit kurzfristigen als auch strategischen Zielen des argentinischen Telecom MNO-Marktes in Einklang zu bringen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Argentiniens drei größte Ballungsräume – Buenos Aires, Córdoba und Rosario – erwirtschaften rund 70 % der Mobilfunkerlöse dank dichter Bevölkerung, hoher Haushaltseinkommen und großer Unternehmensstandorte. Die durchschnittlichen Downlink-Geschwindigkeiten überschreiten in diesen Korridoren 55 Mbit/s und unterstützen Cloud-Gaming, UHD-Video und industrielle Echtzeitsteuerung. Der Technologiegürtel der Atlantikküste verstärkt diese Führungsposition, da er die ersten eigenständigen 5G-Cluster des Landes beherbergt, die Edge-Computing-Zonen für Hafenlogistik und Fischereiwirtschaft verankern. Mittelgroße Städte wie Mendoza und Salta erleben eine zweite Welle von Glasfaserüberlagerungen, unterstützt durch Universaldienst-Fonds-Zuschüsse, die die Kosten der letzten Meile senken. Insgesamt halten Metropolregionen die Marktgröße des argentinischen Telecom MNO-Marktes auf einem soliden Aufwärtskurs, da Premium-Verbrauchertarife und Unternehmensverträge dort konzentriert sind, wo das Pro-Kopf-BIP am höchsten ist.
Ländliche Provinzen weisen gegensätzliche Dynamiken auf. Tausende von Quadratkilometern in La Pampa und Santa Fe stützen sich auf NB-IoT-Module, die mit Silotemperatursensoren und Viehtrackers verbunden sind, und schaffen so eine spezialisierte Konnektivitätsnische, die beständige, abonnementähnliche Erlöse erzielt. ENACOMs Nationaler Plan für kritische Kommunikationsinfrastruktur nutzt Spektrum-Rücklagen und Tower-Sharing-Anreize, um die 4G/5G-Reichweite zu erweitern und digitale Lücken zu schließen, ohne einen einzelnen Betreiber mit unverhältnismäßigen Investitionsausgaben zu belasten. Regionale Steueranreize verbessern die Einsatzökonomie weiter, indem sie Genehmigungsgebühren senken und Wegerechte beschleunigt genehmigen – dennoch verlängern Flächennutzungsinkonsistenzen die Standortakquisitionszeiträume in isolierten Gemeinden noch immer.
Grenzüberschreitende Handelsströme mit Chile, Brasilien und Uruguay fügen eine dritte geografische Dimension hinzu. Roaming-Vereinbarungen und erweiterte Verbindungsgateways ermöglichen es Unternehmen, nahtlose Telemetrie über zusammenhängende Netze zu betreiben – besonders wertvoll für Bergbau- und Agrarbetriebe, die Grenzen überqueren. Satellitenbackhaul in Patagonien unterstützt die Automatisierung von Ölfeldern und die Umweltüberwachung dort, wo terrestrische Schleifen wirtschaftlich nicht rentabel bleiben. Resilienz gegenüber extremen Wetterbedingungen erfordert gehärtete Turmspezifikationen und treibt den Einsatz von O-Ring-gedichteten Antennen sowie klimakontrollierten Batterieschutzräumen voran, um Ausfallzeiten bei Hitzewellen oder Schneestürmen zu verhindern. Diese geografiespezifischen Investitionsmuster weben ein kohärentes und dennoch differenziertes Wachstumsgefüge für den argentinischen Telecom MNO-Markt.
Regulatorisches Umfeld
Argentiniens Telekom-MNO-Markt wird primär von ENACOM in Bezug auf Sektorlizenzierung und Aufsicht reguliert, wobei die Wettbewerbsprüfung von der Autoridad Nacional de la Competencia (ANC) bei Transaktionen geleitet wird, die die Marktstruktur verändern können. Im Juni 2026 erließ die ANC die Resolution RESFC-2026-38-APN-TDC#ANC, die die Übernahme von Telefónica Móviles Argentina (Movistar) durch Telecom Argentina an strukturelle und verhaltensbezogene Abhilfemaßnahmen knüpfte, einschließlich Veräußerungen, die den wirksamen Wettbewerb erhalten und eine übermäßige Konzentration im Mobilfunk- und Festnetz-Breitbandbereich verhindern sollen.
Die institutionelle Aufsicht wurde im Juli 2026 verschärft, als ENACOM per Decreto 581 der Jefatura de Gabinete unterstellt wurde, wobei Juan Martin Ozores als Interventor fungierte. Im selben Monat genehmigte ENACOM ein Protokoll zur Beschleunigung von Eingriffen gegen schädliche Störungen, die essenzielle Dienste beeinträchtigen, und schrieb eine öffentliche Ausschreibung für das nationale Frühwarnsystem (AlertAR) unter Nutzung der Cell-Broadcast-Technologie aus. Zusammen verstärken diese Schritte die Verpflichtungen zur Dienstkontinuität und schaffen einen weiteren Nachfragetreiber aus dem öffentlichen Sektor für Netzwerkfähigkeiten, die für die Massenbenachrichtigung genutzt werden.
Wettbewerbslandschaft
Argentinien beherbergt drei vollwertige mobile Netzbetreiber, die in Bezug auf Abdeckung, Technologie und konvergente Dienstleistungstiefe miteinander konkurrieren. Telecom Argentina würde nach der Übernahme der lokalen Einheit von Telefónica – vorbehaltlich der behördlichen Genehmigung – rund 61 % der Mobilfunkabonnenten und bis zu 80 % des Residential-Breitbands in bestimmten Bezirken auf sich vereinen. Claro Argentina kontert mit agilen Spektrumbeständen und KI-gesteuerter Netzwerkressourcenorchestrierung, die die Spitzenkapazität um 18 % steigert und gleichzeitig den Energieverbrauch pro Bit um 14 % senkt. Movistar positioniert sich als Unternehmenstransformationspartner und bietet verwaltete Sicherheitslösungen, Multi-Cloud-Orchestrierung und softwaredefinierte WAN-Overlays an, die auf seiner landesweiten Glasfaser-Backbone-Verbindung aufbauen.
Technologische Differenzierung bleibt zentral. Personal (Telecom) erzielte nach der Aufrüstung auf 200-MHz-Carrier-Aggregation im Sub-6-GHz-Band den schnellsten medianen 5G-Durchsatz Argentiniens mit 432 Mbit/s. Claro baute bis Mitte 2025 400 5G-Funkknoten und erwartet bis 2028 eine 60-prozentige Bevölkerungsabdeckung, indem es Nokia-Air-Scale-Radios nutzt, die künftige 6-GHz-Erweiterungen unterstützen. Mosistars Edge-Cloud-Zusammenarbeit mit Hyperscale-Partnern bietet ultrageringe Latenz für VR-Trainingssimulatoren in Automobilwerken. Das Tempo der Small-Cell-Verdichtung, der Einsatz von Open-RAN-Pilotprojekten und landesweite IPv6-Migrationen bieten weitere Wettbewerbsachsen, die den argentinischen Telecom MNO-Markt bereichern.
Strategische Maßnahmen im Zeitraum 2024–2025 veranschaulichen das Spektrum der Wettbewerbsreaktionen. Telecom Argentina platzierte eine nachhaltigkeitsgebundene Anleihe über 100 Millionen USD zur Finanzierung von erneuerbaren Energiebeschaffungsverträgen (PPAs), die künftige Stromkosten absichern. Claro reservierte 200 Millionen USD für KI-gestützte Glasfaser-Rollouts und reduziert durch vorausschauende Wartung die Zahl von Kundendienstbesuchen. Telecentros vollständige Glasfaserumrüstung unterstreicht die Attraktivität von Gigabit-Tarifen in Kombination mit 5G-Mobilfunkanschlüssen und zeigt, wie stationäre Anlagen drahtlose Wertangebote stärken. Trotz gelegentlicher Tarifkriege dominieren Netzqualität und Serviceintegration gegenüber dem Preis die Verschiebungen von Marktanteilen – eine Realität, die mit der wiederhergestellten Preisfreiheit zusammenhängt, die entstand, als IKT-Dienste 2024 ihren Status als „öffentliche Versorgungsleistung” verloren.
Marktführer der argentinischen Telecom MNO-Branche
-
Claro Argentina
-
Movistar Argentina
-
Personal (Telecom Argentina S.A)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance ergibt sich aus der bedingten Genehmigung der Übernahme von Telefónica Móviles Argentina (Movistar) durch Telecom Argentina durch die ANC im Juni 2026, die ein umfangreiches Veräußerungspaket erfordert, das einen neuen oder gestärkten unabhängigen Wettbewerber begründen kann. Die Abhilfemaßnahme umfasst die Übertragung von sechs Millionen aktiven Mobilfunkkunden (vier Millionen im Großraum Buenos Aires und zwei Millionen in anderen Regionen) sowie zugehöriger Frequenzen, Verträge und Nummerierung. Sie deckt auch die Movistar-Kundenbasis im Festnetz-Breitband in 28 Standorten ab (rund 211.400 Teilnehmer). Die ANC verpflichtete Telecom zudem, dem Käufer für mindestens drei Jahre temporären Zugang zu Netzwerkteilungsvereinbarungen zu gewähren (einschließlich RAN-Sharing, nationalem und internationalem Roaming sowie Equipment-Hosting), was die anfänglichen Hürden bei Abdeckung und Dienstkontinuität für einen neuen Anbieter senkt, der auf Retail-Mobilfunk, konvergente Bundles oder Unternehmenskonnektivität zielt.
Programme des öffentlichen Sektors und Capex-Pläne der Betreiber schaffen zusätzlichen Spielraum bei ländlicher Abdeckung und Enterprise-Plattformen. Die AlertAR-Cell-Broadcast-Ausschreibung von ENACOM deutet auf eine Nachfrage nach widerstandsfähiger, standardbasierter Nachrichtenzustellung im großen Maßstab hin, die mit Betreiberinvestitionen in moderne Kernnetze, dichte Funknetze und Glasfaser-Backhaul einhergeht, welche auch das IoT/M2M-Wachstum in Landwirtschaft, Bergbau und Fertigung unterstützen. Auf der Angebotsseite unterstützen die kombinierten Investitionspläne von Telecom Argentina und Claro in Höhe von 1,8 Milliarden USD für 2026 (1,3 Milliarden USD von Telecom und 500 Millionen USD von Claro) Chancen bei 5G-Kapazitätsausbauten, Glasfasermigration und edge-naher Infrastruktur, was eine differenzierte Dienstgestaltung rund um latenzarme Unternehmensanwendungen und konvergente Quad-Play-Angebote ermöglicht.
Aktuelle Branchenentwicklungen
- Juni 2026: Die ANC knüpfte die Übernahme von Telefónica Móviles Argentina (Movistar) durch Telecom Argentina am 19. Juni 2026 an Bedingungen und verlangte die Veräußerung von 6 Millionen Mobilfunkkunden und bestimmter FTTH-Vermögenswerte, um einen Markt mit drei Wettbewerbern zu erhalten. Diese regulatorische Maßnahme erhält die Wettbewerbslandschaft und mögliche Marktanteilsverschiebungen; sie könnte die Capex-Allokation und Preisstrategien der verbleibenden Akteure beeinflussen.
- Juni 2026: Claro Argentina eröffnete offiziell ein modulares Rechenzentrum mit 650 kW in Buenos Aires, entworfen von fibratel und errichtet von DataWaves, im Anschluss an einen 2024 angekündigten Investitionsplan von 30 Millionen USD. Der Kapazitätsausbau stärkt die Edge-Kapazität für 5G-Backhaul und Unternehmensdienste; er unterstützt die schnellere Einführung konvergenter Bundles und latenzsensibler Anwendungen.
- April 2026: Telecom Argentina und Claro gaben einen kombinierten Investitionsplan von 1,8 Milliarden USD für 2026 bekannt, wobei Telecom 1,3 Milliarden USD für den 5G-Ausbau und die Glasfasermigration und Claro 500 Millionen USD für Infrastrukturprojekte bereitstellt. Die Erhöhung der Capex beschleunigt die Netzmodernisierung und Konvergenzstrategien; sie stärkt die Wettbewerbsdifferenzierung durch verbesserte Abdeckung und Kapazität.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der argentinische Telekommunikationsmarkt als die wiederkehrenden und nutzungsbasierten Einnahmen definiert, die aus Kommunikationsdienstleistungen erzielt werden, die Verbrauchern und Unternehmen in Argentinien über mobile und Festnetze erbracht werden, einschließlich damit verbundener digitaler Dienst-Add-ons, sofern diese als Teil von Telekommunikationsdienstleistungsplänen abgerechnet werden.
Ausschlüsse aus dem Umfang: Geräteverkäufe (Mobiltelefone, Router und Kundengeräte) sowie einmalige Installations- oder Bauverträge sind ausgeschlossen, sofern sie nicht in eine Dienstleistungsgebühr gebündelt und als Dienstleistungserlös erfasst werden.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungsart
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (VAS, Roaming, Unternehmens- und Wholesale-Dienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das anfängliche Nachfragebild für Argentinien zu erstellen und anschließend zu unterscheiden, was als Telekommunikationsdienstleistungserlöse gegenüber angrenzenden Digital- und Geräteausgaben gezählt werden kann. Öffentliche Datenreihen zu Abonnentenbasis, Anschlussleitungen, ARPU-Mustern und Dienstleistungsmix wurden ausgewertet, um zu verstehen, wie die Einnahmen auf Mobilfunk, Festbreitband, Pay-TV und Festnetztelefonie verteilt sind.
Zu den wichtigsten ausgewerteten öffentlichen Quellen gehören offizielle Veröffentlichungen und Statistiken wie ENACOM-Indikatoren und Marktberichte, ITU-Telekommunikationsindikatoren, makroökonomische und Bevölkerungsdatenreihen der Weltbank sowie OECD-Konnektivitäts- und Breitbandkontext, soweit verfügbar, zusammen mit begutachteten Fachartikeln, die Netzwerkinvestitionen und Adoptionstrends erörtern. Wir haben auch Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung genutzt, um Preisanpassungen, Promotionsintensität und den Zeitplan für den Netzwerkausbau zu verstehen. Kostenpflichtige Abonnements wurden in begrenztem Umfang für Unternehmensfinanzdaten und -informationen genutzt, sodass das Modell konsistente historische Umsatzanker und Ereigniszeitpläne aufweist. Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um das zu überprüfen, was Desk-Daten nicht vollständig erklären können, hauptsächlich wie sich der ARPU unter Inflation entwickelt, wie Bündelung berichtet wird und wie Dienstleistungserlöse zwischen Verbraucher- und Unternehmenskonten aufgeteilt werden. Wir haben mit einer Mischung aus Betreiber-, Kanal- und Unternehmenskäufer-Befragten in ganz Argentinien gesprochen und anschließend Folgefragen gestellt, um Unterschiede in den Definitionen rund um OTT-Add-ons, Pay-TV-Pakete und die Erlöserfassung bei Prepaid- versus Postpaid-Angeboten zu klären.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | CXOs: 16 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 32 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde zunächst mithilfe eines Top-down-Ansatzes rekonstruiert, der vom Telekommunikationsdienstleistungserlöspool ausgeht, der durch argentinische Dienstleistungsmix-Indikatoren, Abonnenten- und Anschlusszahlen sowie beobachtete ARPU-Niveaus impliziert wird, die dann in Jahreswerte nach Dienstleistungskategorie umgerechnet werden. Sobald die Gesamtwerte ermittelt wurden, wurden sie durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Stichproben-Tarifprüfungen multipliziert mit aktiven Leitungsschätzungen und übergeordnete Umsatzzusammenfassungen aus öffentlichen Finanzberichten, um offensichtliche Unter- oder Überschätzungen zu korrigieren.
Zu den im Modell verwendeten Eingaben gehören mobile SIM- und Verbindungszahlen, Festbreitband-Zugangsbasis, Pay-TV-Abonnements und Festnetztelefonieanschlüsse sowie ARPU- und Dienstleistungsmix-Aufteilungen, sofern diese veröffentlicht werden. Inflationsbedingte Preisanpassungen, Prepaid- versus Postpaid-Dynamiken und der Zeitplan für Netzwerk-Upgrades (wie 4G-Verdichtung und frühe 5G-Einführungsphasen) wurden ebenfalls als praktische Einflussfaktoren behandelt, da sie die Nutzung und den abgerechneten Umsatz direkt beeinflussen. Wenn eine Kennzahl nicht konsistent berichtet wurde, wurden Proxy-Schritte angewendet, wie z. B. die Verwendung trendkonsistenter ARPU-Bereiche, die durch Interviews validiert wurden, und deren Ausrichtung auf dasselbe Zeitfenster, das für die Währungsumrechnung verwendet wurde.
Für die Prognose wurde eine Szenarioanalyse verwendet, da sich Umsatzpfade in Argentinien aufgrund von Tarifregulierung, Devisenverfügbarkeit und Haushaltsbezahlbarkeit schnell ändern können. Wir haben einen Basisfall aus den Konsens-Interviewansichten festgelegt und dann Aufwärts- und Abwärtsszenarien rund um ARPU-Entwicklung, Abonnentenfluktuation und Breitband-Nettoneuzugänge durchgespielt, bevor eine abschließende Überprüfung vorgenommen wurde, um die Entwicklung im Vergleich zur jüngsten historischen Richtung realistisch zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden trianguliert, indem die endgültigen Ausgaben mit unabhängigen Signalen verglichen wurden, darunter Plausibilitätsprüfungen des Dienstleistungsmix, implizierte ARPU-Niveaus nach Dienstleistung und die Entwicklung von Zugangs- und Abonnentenbasis im Jahresvergleich. Wenn eine Abweichung zu groß erschien, wurde der zugrunde liegende Treiber Schritt für Schritt auf eine Annahme zurückverfolgt (z. B. eine Preisänderung oder ein Wechselkurs-Timing-Mismatch) und nach einer zweiten Analysten-Überprüfung korrigiert.
Vor der Freigabe wird das vollständige Modell in mehreren Schritten überprüft, sodass die Gesamtwerte über alle Dienstleistungen hinweg übereinstimmen und die Darstellung mit den Zahlen übereinstimmt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Umsatz- oder Adoptionstrends verschieben können. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die aktuellste Ansicht neu verfügbare öffentliche Veröffentlichungen und frisches primäres Feedback widerspiegelt.
Vergleich der Marktgrößenbestimmung für den argentinischen Telekommunikationsmarkt von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den argentinischen Telekommunikationsmarkt stimmen häufig nicht überein, da der Umfang zwischen reinen Mobilfunkdefinitionen, vollständigen Telekommunikationsdienstleistungen und IKT-ähnlichen Definitionen variieren kann, die breitere IT-Ausgaben einbeziehen. Der Zeitpunkt spielt hier ebenfalls eine Rolle, da Währungsumrechnungsentscheidungen und der Monat der Preisanpassungen den USD-Wert verändern können, selbst wenn sich die Einnahmen in lokaler Währung stetig entwickeln.
Die Hauptlücke ergibt sich daraus, ob Pay-TV- und OTT-Add-ons, die von Betreibern abgerechnet werden, als Telekommunikationsdienstleistungserlöse gezählt werden. Mordor Intelligence behandelt diese Add-ons nur dann als im Umfang enthalten, wenn sie innerhalb von Telekommunikationsdienstleistungsplänen der Betreiber verkauft und erfasst werden, und nicht als eigenständige digitale Unterhaltungsausgaben. Unterschiede treten auch auf, wenn einige Quellen nominale und konstante Währungsansichten vermischen oder wenn sie eine aggressive ARPU-Entwicklung annehmen, ohne diese gegen Zugangswachstum und Dienstleistungsmix-Stabilität gegenzuprüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,89 Mrd. USD (2025) | |
| Fachzeitschrift A | 8,90 Mrd. USD (2024) | Verwendet häufig von Regulierungsbehörden gemeldete Gesamttelekommunikationserlöse, die zu einem angegebenen Periodenkurs in USD umgerechnet werden, was breitere abgerechnete Kategorien einschließen kann und sich durch FX-Timing und inflationsbedingte Neupreisgestaltung erheblich verschieben kann. |
| Globale Unternehmensberatung B | 6,60 Mrd. USD (2025) | Konzentriert sich möglicherweise auf Betreiberdienstleistungserlöse, wendet jedoch eine schnellere ARPU-Steigerung und eine breitere Einbeziehung digitaler Dienste an, mit weniger offengelegten Prüfungen gegenüber Zugangsbasistrends und Prepaid-Postpaid-Mix-Verschiebungen. |
Die Streuung in der Tabelle erklärt sich größtenteils dadurch, was in den Dienstleistungserlösen enthalten ist, sowie durch die Art und Weise, wie Einnahmen in lokaler Währung für ein bestimmtes Jahr in USD umgerechnet werden. Indem die Größenbestimmung an Abonnenten- und Zugangsvolumina, Dienstleistungsmix und interviewvalidiertem ARPU-Verhalten geknüpft wird, wird eine klare und wiederholbare Verbindung zwischen Nachfrageindikatoren und dem endgültigen Marktwert aufrechterhalten.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des argentinischen Telecom MNO-Marktes im Jahr 2031?
Es wird erwartet, dass der Markt bis 2031 einen Wert von 7,96 Milliarden USD erreicht und mit einer CAGR von 5,18 % wächst.
Welche Dienstleistungskategorie hält den größten Umsatzanteil?
Daten- und Internetdienste trugen im Jahr 2025 62,08 % zum Umsatz bei.
Wie schnell wächst das Unternehmenssegment?
Mobile Unternehmensverbindungen sollen bis 2031 mit einer CAGR von 5,65 % wachsen.
Welchen Anteil an den Verbindungen repräsentieren Prepaid-Verbraucher?
Prepaid-Anschlüsse machen im Jahr 2026 61 % aller Mobilfunkabonnenten aus.
Wie viel zusätzliches 3,5-GHz-Spektrum wurde 2024 freigegeben?
ENACOM öffnete 150 MHz – 100 MHz von ARSAT und 50 MHz aus seiner eigenen Zuteilung.