
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.02 Milliarden US-Dollar |
| Marktgröße (2026) | 7.23 Milliarden US-Dollar |
| Marktgröße (2031) | 8.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.96 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Australien
- Bahrain
- Bangladesch
- Brasilien
- Chile
- China
- Deutschland
- Frankreich
- Hongkong
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kambodscha
- Kanada
- Katar
- Kolumbien
- Kuwait
- Mexiko
- Myanmar
- Naher Osten und Afrika
- Nepal
- Neuseeland
- Nigeria
- Oman
- Pakistan
- Philippinen
- Polen
- Saudi-Arabien
- Singapur
- Spanien
- Sri Lanka
- Südafrika
- Südkorea
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Malaysia Telecom MNO-Marktanalyse von Mordor Intelligence
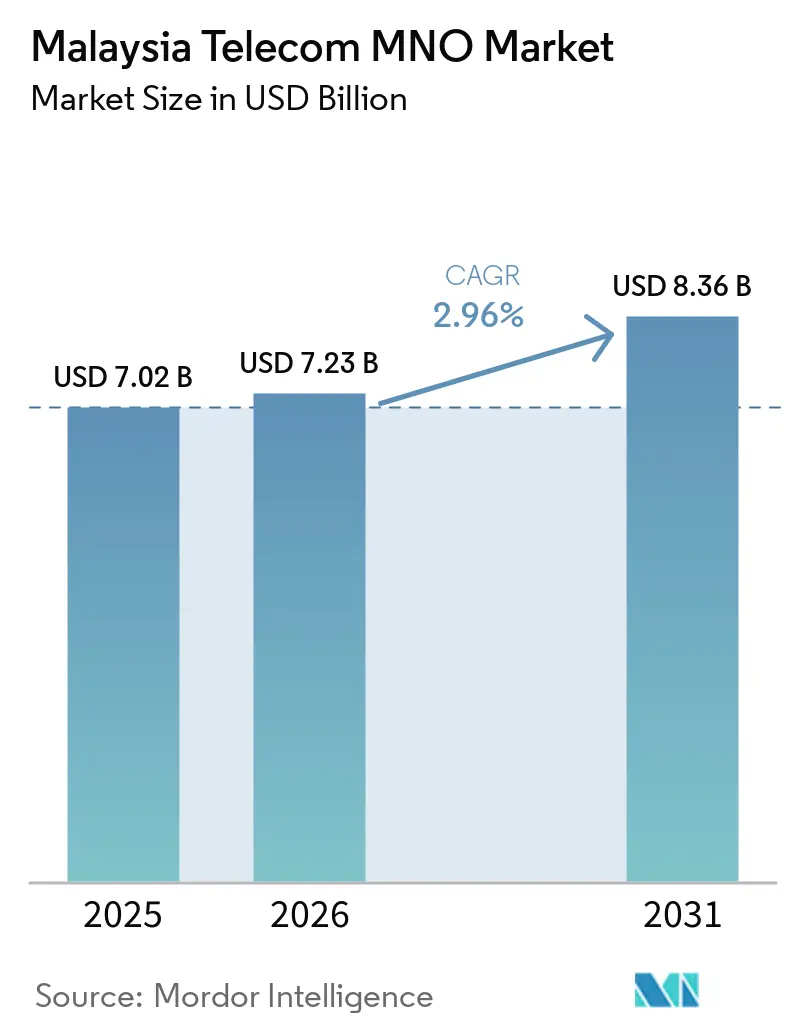
Die Marktgröße des Malaysia Telecom MNO-Markts wird voraussichtlich von 7,02 Milliarden USD im Jahr 2025 und 7,23 Milliarden USD im Jahr 2026 auf 8,36 Milliarden USD bis 2031 anwachsen, was einem CAGR von 2,96 % zwischen 2026 und 2031 entspricht. In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 auf 36,48 Millionen Abonnenten geschätzt und soll von 37,15 Millionen Abonnenten im Jahr 2026 auf 40,72 Millionen Abonnenten bis 2031 wachsen, bei einem CAGR von 1,85 % während des Prognosezeitraums (2026–2031).
Der Übergang zu einem Dual-Netzwerk-5G-Regime, umfangreiche Glasfaserausbauprogramme und die zunehmende Digitalisierung von Unternehmen sind die drei Kräfte, die maßgeblich für diesen stetigen Aufschwung verantwortlich sind. Die Netzbetreiber haben sich entschieden von veralteten sprachzentrierten Geschäftsmodellen abgewandt und priorisieren datenorientierte Strategien, die eine flächendeckende 5G-Abdeckung mit Partnerschaften in den Bereichen Cloud, Inhalte und Edge-Computing verbinden. Regierungsprogramme wie JENDELA und der Nationale Glasfaser- und Konnektivitätsplan haben einen Großteil des erforderlichen Kapitalaufwands durch die Finanzierung von Turmaufrüstungen und Backhaul-Glasfaser entrisikiert und es den Betreibern ermöglicht, Mittel für Mehrwertangebote für Unternehmen umzuschichten. Gleichzeitig drückt der preisgetriebene Wettbewerb bei unbegrenzten Datentarifen weiterhin die Verbrauchermargen und zwingt die Netzbetreiber, renditestarke Möglichkeiten in den Bereichen privates 5G, IoT und Fest-Mobil-Konvergenz zu erschließen. Vor diesem Hintergrund entwickelt sich der Malaysia Telecom MNO-Markt von einem Skalenspiel zu einem Markt, in dem differenzierte Fähigkeiten im Bereich Netz-Slicing, KI-gesteuerte Automatisierung und branchenspezifische Lösungen den Wettbewerbsvorteil bestimmen.
Wesentliche Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt Daten- und Internetdienste im Jahr 2025 einen Marktanteil von 53,62 % am Malaysia Telecom MNO-Markt, während IoT und M2M mit einem CAGR von 3,11 % bis 2031 das stärkste Wachstum verzeichneten.
- Nach Endnutzer erzielte das Unternehmenssegment den höchsten CAGR von 3,45 %, während Verbraucher im Jahr 2025 noch 82,05 % der Marktgröße des Malaysia Telecom MNO-Markts ausmachten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| 5G- Abdeckungsausbau im Rahmen von JENDELA und dem Dual-Netzwerk-Modell | +0.8% | Klang Valley, Johor, Penang | Mittelfristig (2–4 Jahre) |
| Steigender Pro-Kopf-Mobilfunkdatenverbrauch und ARPU-Steigerung | +0.6% | Landesweit, am stärksten in Großstädten | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Glasfaserausbauprogramme (NFCP, JENDELA) | +0.5% | National, mit Schwerpunkt auf unterversorgten Gebieten | Langfristig (≥ 4 Jahre) |
| Nachfrage der Fertigungscluster nach privatem 5G und IoT-Lösungen | +0.4% | Industriezonen Selangor, Johor, Penang | Mittelfristig (2–4 Jahre) |
| Telko-OTT- Inhaltsbündelung zur Steigerung von Pay-TV und Daten-Upselling | +0.3% | Urbane Zentren | Kurzfristig (≤ 2 Jahre) |
| eSIM- Touristen- und Migrantentarife als Quelle zusätzlicher Prepaid-ARPU | +0.2% | Kuala Lumpur, touristische Hotspots | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Abdeckungsausbau im Rahmen von JENDELA und dem Dual-Netzwerk-Modell
Der Sprung von einem einzigen Großhandelsnetz zu einer wettbewerbsfähigen Dual-Netzwerk-Struktur schreibt die Infrastrukturökonomie für jeden Netzbetreiber neu. Digital Nasional Berhad erreichte bis Dezember 2024 eine Bevölkerungsabdeckung von 80,2 %, und das Mandat von U Mobile, ein zweites landesweites Netz zu errichten, führt eine Redundanz ein, die die Großhandelsgebühren senken und die Servicequalität verbessern sollte. U Mobile verpflichtet sich, in Partnerschaft mit China Mobile International innerhalb von 18 Monaten 5.000–7.000 5G-Standorte zu errichten – ein ambitionierter Zeitplan, der die Akzeptanz beschleunigt und gleichzeitig die vorherige Sorge vor einem monopolbedingten Engpass mindert. Der Doppelausbau erschließt zudem Spektrum für private 5G-Slices und positioniert Industriezonen für latenzempfindliche Anwendungen wie maschinelle Sichtprüfung und autonomes Materialhandling. Durch die Beseitigung von Einzellieferanteneinschränkungen gewinnen die Marktteilnehmer des Malaysia Telecom MNO-Markts Spielraum für Innovationen bei differenzierten 5G-Tarifen und Service-Level-Vereinbarungen, anstatt ausschließlich über den Preis zu konkurrieren.
Steigender Pro-Kopf-Mobilfunkdatenverbrauch und ARPU-Steigerung
Der monatliche Datenverbrauch wird voraussichtlich von 21,6 GB im Jahr 2024 auf 51,9 GB bis 2029 ansteigen, angetrieben durch 4K-Videostreaming, Cloud-Gaming und KI-gestützte mobile Apps. Um diesen Anstieg zu nutzen, stellen die Netzbetreiber gedrosselte „Unlimited”-Angebote schrittweise auf abgestufte 5G-Pakete um, die ungedrosselte Geschwindigkeiten monetarisieren. OTT-Allianzen, exemplifiziert durch Astros Bündel mit Netflix und Disney+Hotstar, schaffen attraktive Content-Ökosysteme, die die Kundenbindung verlängern und die Abwanderung bekämpfen. Die Netzbetreiber müssen dennoch ein empfindliches Gleichgewicht halten; unbegrenzte Datentarife unter RM 50, die inzwischen in allen Netzen verbreitet sind, drohen den potenziellen ARPU-Gewinn zu verwässern, wenn die geschwindigkeitsbasierte Differenzierung schlecht umgesetzt wird. Der Erfolg hängt davon ab, Abonnenten auf Premium-Geschwindigkeitsstufen zu migrieren, während exklusive Servicefunktionen – wie edge-gehostetes Gaming oder UHD-Sportstreams – für höherpreisige Tarife reserviert werden.
Staatlich geförderte Glasfaserausbauprogramme (NFCP, JENDELA)
Der Nationale Glasfaser- und Konnektivitätsplan im Wert von 21,6 Milliarden RM liefert den für die 5G-Verdichtung und die Fest-Mobil-Konvergenz kritischen Backhaul. JENDELA hat bereits eine 4G-Abdeckung von 96,9 % erreicht und strebt bis 2025 eine 5G-Bevölkerungsabdeckung von 80 % an, wodurch die meisten ländlichen Versorgungslücken beseitigt werden. Telekom Malaysia monetarisiert diesen Ausbau, indem es Glasfaser für den 5G-Backhaul an DNB im Großhandel anbietet und damit RM 2 Milliarden über das nächste Jahrzehnt sichert. Die flächendeckende Glasfaserversorgung stützt neue Umsatzquellen im Bereich Edge-Cloud, Rechenzentrumsverbindungen und Großhandelszugang für hyperscale Cloud-Anbieter und positioniert die Marktteilnehmer des Malaysia Telecom MNO-Markts im Mittelpunkt des aufkommenden digitalen Hub-Korridors Südostasiens.
Nachfrage der Fertigungscluster nach privatem 5G und IoT-Lösungen
Fabriken in Selangor, Johor und Penang treiben die Einführung von privatem 5G voran, um die Produktion zu automatisieren, die Sicherheit zu verbessern und Echtzeit-Analysen zu ermöglichen. Der Einsatz von YTL Communications bei Clarion Malaysia reduzierte manuelle Fehler auf null und steigerte den Materialdurchsatz um 80 %, während PETRONAS und CelcomDigi Offshore-Plattformnetzwerke pilotieren, die die Überwachung der Kohlenstoffabscheidung unterstützen. Diese Projekte erzielen Premiumgebühren, da sie auf dedizierten Slices mit garantierter Latenz und Redundanz basieren. Da die Fallstudien aus dem Unternehmensbereich zunehmen, wird erwartet, dass die Nachfrage auf Logistikparks, Agrartechnologie-Plantagen und Smart-City-Bezirke ausgeweitet wird und Einzelprojekte in stetige Großhandelsnetzeinnahmen umgewandelt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Aggressive Preiskämpfe bei unbegrenzten Datentarifen, die die Margen drücken | -0.7% | Landesweit, mit städtischem Schwerpunkt | Kurzfristig (≤ 2 Jahre) |
| Hohe Spektrumgebühren und USO-Abgaben belasten den Cashflow | -0.4% | National | Langfristig (≥ 4 Jahre) |
| Ausländische Eigentumsquoten begrenzen die Flexibilität bei der Kapitalbeschaffung | -0.3% | National | Mittelfristig (2–4 Jahre) |
| Anhaltende Versorgungslücken im ländlichen Raum verlängern die digitale Kluft | -0.2% | Sabah, Sarawak, Landesinneres | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aggressive Preiskämpfe bei unbegrenzten Datentarifen, die die Margen drücken
Unbegrenzte Tarife unter RM 50 haben eine niedrige Untergrenze gesetzt, die die Rentabilität genau dann schmälert, wenn die 5G-Investitionsausgaben ihren Höhepunkt erreichen. Das Prepaid-Angebot von U Mobile mit 5G-fähigen Wochenenden zu RM 25 und CelcomDigis 3-Mbit/s-Tarif zum gleichen Preis haben jeden Netzbetreiber gezwungen, ähnliche Aktionen nachzuahmen. Die daraus resultierende Margenkompression ist deutlich: Geschwindigkeitsbasierte Aufschläge verschwinden, wenn Basisgebühren unbegrenzte Daten beinhalten. Fair-Use-Drosselung hilft, die Netzüberlastung nach etwa 200 GB Nutzung zu begrenzen, doch Kunden betrachten Geschwindigkeitsreduzierungen zunehmend als gebrochene Versprechen, was das Abwanderungsrisiko und negative Reaktionen in sozialen Medien erhöht. Um die wirtschaftlichen Grundlagen wiederherzustellen, schwenken die Netzbetreiber nun auf Unternehmensverträge, Inhaltsbündelung und Fintech-angrenzende Bereiche um, wo die Elastizität geringer und die Zahlungsbereitschaft höher ist.
Hohe Spektrumgebühren und USO-Abgaben belasten den Cashflow
Spektrumerneuerungen und Zahlungen im Rahmen der Universellen Dienstverpflichtung binden Kapital, das ansonsten den 5G-Ausbau beschleunigen könnte. Der Verkauf des 700-MHz-Spektrums an fünf Lizenznehmer, darunter der Neuankömmling Altel, verschärfte den Wettbewerb um Niedrigbandfrequenzen und trieb gleichzeitig die Gebotspreise in die Höhe. Regulatorische Bestimmungen, die zusätzliche 5G-Aufschläge untersagen, schränken die Preissetzungsmacht weiter ein und zwingen die Netzbetreiber, die Spektrumabschreibung innerhalb bereits enger Tarifstrukturen zu absorbieren. Für U Mobile wird die Herausforderung durch die Notwendigkeit verstärkt, das ausländische Eigentum von 48 % auf 20 % zu senken und gleichzeitig 681 Millionen USD in neue Infrastruktur zu investieren – ein heikler Balanceakt, der kapitalschonende Partnerschaften oder Sale-and-Leaseback-Geschäfte erfordern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
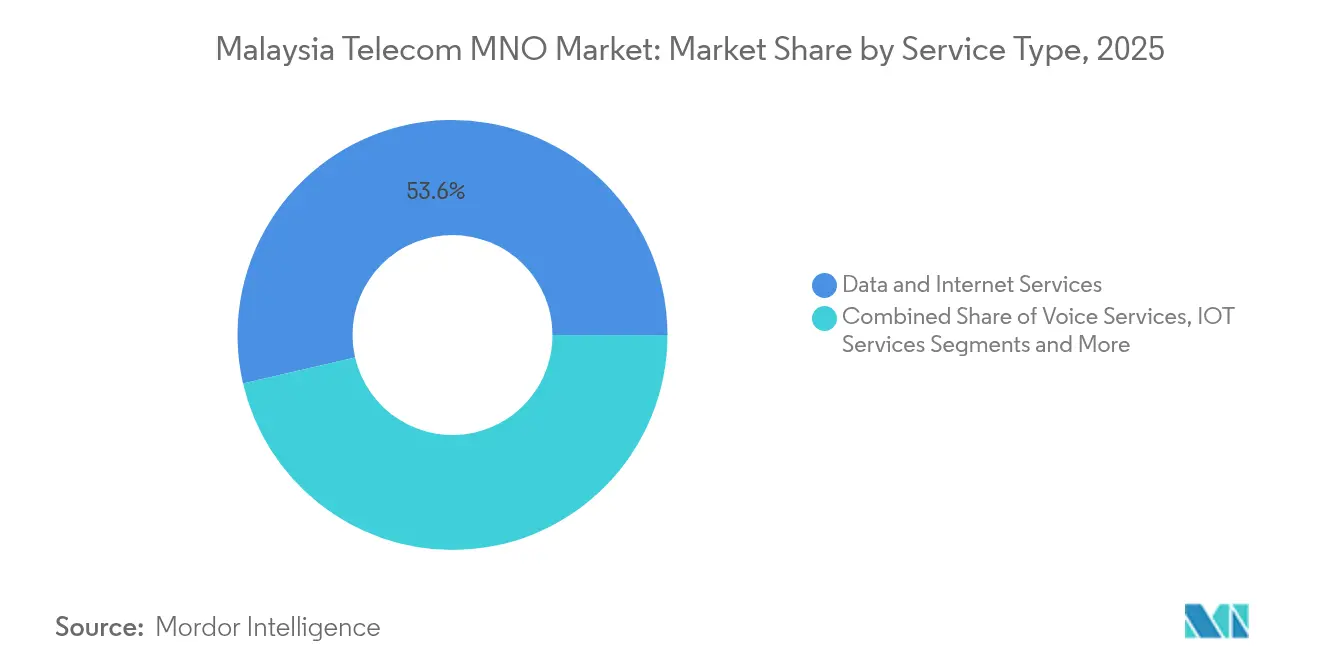
Daten dominieren die UmsatzdynamikDaten- und Internetdienste erfassten im Jahr 2025 einen Marktanteil von 53,62 % am Malaysia Telecom MNO-Markt und wachsen mit einer CAGR von 2,99 % bis 2031. Steigendes Datenaufkommen durch UHD-Streaming, KI-Smartphones der nächsten Generation und Cloud-Gaming treibt die Netzbetreiber dazu an, den Backhaul auszubauen und carriertaugliche Edge-Knoten einzusetzen. Sprachdienste halten noch einen Anteil von 19,18 % an der Malaysia Telecom MNO-Marktgröße, gestützt durch Roaming-Erholung und Unified-Communications-Bündel für Unternehmenskunden, doch ihre CAGR von 2,70 % hinkt datenbezogenen Segmenten hinterher. Messaging-, Mehrwertdienste und Großhandels-Transit zusammen ergeben 16,04 % des Umsatzes und wachsen mit einem Tempo von 2,98 %, beflügelt durch steigende Bandbreitennachfrage von Hyperscale-Rechenzentrumsbetreibern.
IoT & M2M macht nur 5,05 % des Gesamtumsatzes aus, verzeichnet jedoch mit 3,11 % die höchste CAGR, angetrieben durch Roadmaps der Industrie 4.0 und Smart-City-Piloten innerhalb von JENDELA-Korridoren. Die Malaysia Telecom MNO-Marktgröße für IoT-Module soll sich ausweiten, da Fertigungsleiter auf vorausschauende Wartungssysteme umstellen, die auf dicht besiedelten Sensornetzen basieren. OTT- und Pay-TV-Dienste tragen 6,11 % des Umsatzes bei einer Wachstumsrate von 3,05 % bei; Astros direkte Abrechnungspartnerschaften mit Netflix und Disney+Hotstar veranschaulichen, wie Netzbetreiber zusätzlichen ARPU durch Inhaltsbündelung sichern.



Nach Endnutzer:
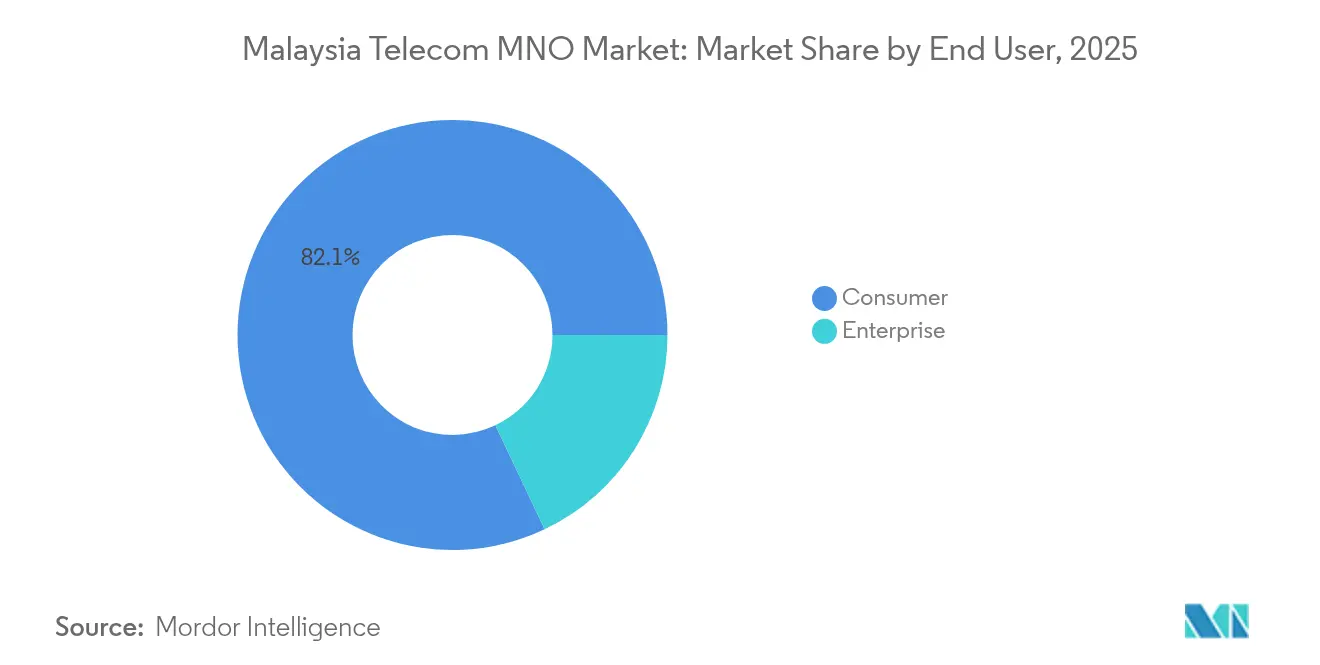
Unternehmen beschleunigen die digitale TransformationVerbraucher machten im Jahr 2025 82,05 % des Umsatzes aus, aber ihre CAGR von 2,80 % spiegelt zunehmende Marktsättigung und Tarifdrücke wider. Die Zukunft des Segments hängt davon ab, Prepaid-Nutzer auf 5G-Wertstufen umzustellen, die Streaming, Cloud-Gaming und Lifestyle-Fintech-Dienste bündeln. Unifi Mobiles Uni5G Wow 35 und Yes's Prepaid-5G-Pakete zeigen erste Erfolge bei der Migration von Prepaid-Nutzern mit hohem Verbrauch auf mittlere Postpaid-Angebote, doch eine breite Konvertierung erfordert eine weitere Differenzierung über die reine Geschwindigkeit hinaus.
Unternehmen repräsentieren heute einen schlankeren Anteil von 17,95 % am Gesamtumsatz, verzeichnen jedoch mit 3,45 % die schnellste CAGR bis 2031, gestützt durch private 5G-Netzwerke, Cloud-Anbindung und geschäftskritisches IoT. Das Memorandum von Maxis mit der Malaysia Retail Chain Association zeigt, wie Netzbetreiber schlüsselfertige Lösungen aus Konnektivität, Analytik und Edge-Sicherheit bündeln, um höhere Servicemargen zu erzielen. Aufstrebende Sektoren – Energie, Fertigung, Logistik – schätzen garantierte Verfügbarkeit und deterministische Latenz, Merkmale, die Netzbetreiber zu Premiumpreisen monetarisieren können. Da immer mehr Industrieunternehmen Ziele zur CO₂-Reduzierung und Automatisierung verfolgen, werden die Marktteilnehmer des Malaysia Telecom MNO-Markts im Unternehmensbereich die wichtigste Absicherung gegen Preiskämpfe im Verbrauchersegment finden.

Geografische Analyse
Malaysias Telekommunikationseinnahmen konzentrieren sich im Klang Valley, dem Korridor Johor Bahru und auf Penang Island, wo dichte städtische Nachfrage und robuste Industriecluster eine schnelle Monetarisierung neuer Netzkapazitäten ermöglichen. JENDELA lieferte bis 2024 eine 4G-Bevölkerungsabdeckung von 96,9 %, und Digital Nasional Berhad erreichte 80,2 % bei 5G, was Malaysia einen branchenführenden 5G-Konsistenz-Score von 97,3 % und mediane Download-Geschwindigkeiten von 451,79 Mbit/s beschert. Der Übergang zum Dual-Netzwerk bringt geografische Redundanz, die die Servicequalität in Ballungsräumen verbessern und neue Abdeckungskorridore in mittlere Städte eröffnen sollte.
Ländliche und halbstädtische Gebiete profitieren nun von Glasfaserausgaben in Höhe von 21,6 Milliarden RM, die 7,5 Millionen Gebäudeanschlüsse mit Gigabit-Geschwindigkeiten verbinden und den Backhaul für kommende 5G-Kleinzellen vorbereiten. In Ost-Malaysia wurden 600 stillgelegte Türme reaktiviert, sodass Sarawak-Gemeinden außerhalb von Kreiszentren 4G und schließlich Mittelband-5G erhalten können. Fest-Mobil-Konvergenzdienste, einschließlich hybridem Glasfaser-5G-Heimbreitband, sollen die Haushaltsdurchdringung im Inneren Sabahs erhöhen.
Tourismus- und Agrarzentren, insbesondere Langkawi und Cameron Highlands, sollen von eSIM-fähigen Besucherpaketen profitieren und damit inkrementelle Einnahmen von Kurzzeitnutzern erschließen. Smart-Farming-Piloten mit NB-IoT-Bodensensoren in Pahang veranschaulichen, wie Niedrigenergienetze die Einnahmen geografisch diversifizieren und den Fußabdruck des Malaysia Telecom MNO-Markts im ganzen Land festigen können.
Regulatorisches Umfeld
Der malaysische Telekommunikationsmarkt für Mobilfunknetzbetreiber unterliegt dem Communications and Multimedia Act 1998, wobei die Aufsicht über Lizenzierung, Wettbewerbsverhalten und Dienstqualitätsverpflichtungen bei der Malaysian Communications and Multimedia Commission (MCMC) liegt. Ein wesentlicher struktureller politischer Wandel ist der von der Regierung unterstützte Übergang zu einem Dual-Network-5G-Rahmenwerk, im Anschluss an den früheren Single-Wholesale-Ansatz über Digital Nasional Berhad (DNB). Diese Änderung hat die Vereinbarungen zum Wholesale-Zugang sowie die Netzinvestitionspfade der Betreiber beeinflusst.
Im Juli 2026 verabschiedete das Dewan Rakyat das Malaysian Communications and Multimedia Commission (Amendment) Bill 2026, um die Governance und Durchsetzung der MCMC zu stärken. Die Änderungen umfassen Einschränkungen, die Mitgliedern des Parlaments und der staatlichen Gesetzgebungsversammlungen untersagen, als MCMC-Vorsitzender oder Kommissionsmitglied zu fungieren, die Anhebung der MCMC-Beschaffungsschwelle ohne zusätzliche Genehmigungen von RM5 Millionen auf RM50 Millionen sowie die Ausweitung der Prüf- und Aufsichtsbefugnisse der MCMC in Bezug auf Kommunikationsdienstanbieter, Interoperabilität der Infrastruktur sowie Sicherheit und Resilienz von Netzwerken und Informationswerten.
Wettbewerbslandschaft
Marktkonzentration
CelcomDigi führt mit einem Abonnentenanteil von 47 % und nutzt Synergien nach der Fusion in Bezug auf Einzelhandelspräsenz, Spektrumbestände und Backhaul-Glasfaser. Das Netzintegrationsprogramm 2024 wurde zu 75 % abgeschlossen und soll bis 2026 annualisierte Betriebskosteneinsparungen von 1,1 Milliarden RM erbringen. Maxis hält einen robusten Anteil von 26 % und nutzt seine Cloud-Allianz mit Google, um KI-Fähigkeiten der nächsten Generation in Unternehmensdienstleistungspakete zu integrieren – eine Initiative, die den Unternehmens-ARPU über den Planungshorizont hinweg steigern soll.
U Mobile beansprucht einen Anteil von etwa 20 % und schwenkt nun auf Großhandelsumsätze um, indem es das zweite landesweite 5G-Netz aufbaut. Der Netzbetreiber lehnte ein Angebot von Maxis über 10 Milliarden MYR ab und strebt vor Ende 2025 einen Börsengang an, was das Vertrauen in sein Infrastruktur-Sharing-Monetarisierungsmodell signalisiert. Yes (YTL Communications) differenziert sich durch Preisführerschaft und frühe unbegrenzte 5G-Angebote, während Telekom Malaysia seine Glasfaser-Großhandelsreichweite nutzt, um zum faktischen Backhaul-Lieferanten für beide 5G-Netze zu werden.
Strategische Schritte unterstreichen einen Wandel von reiner Netzwerkgröße zu Ökosystempartnerschaften: Astro integriert mehrere OTT-Apps in eine einheitliche Abrechnungsmaschine; CelcomDigi bietet Cybersicherheit-als-Dienst an, unterstützt durch integrierte KI; und Maxis pilotiert Edge-Cloud-Knoten in Industrieparks zur Unterstützung von Computer-Vision-Workloads. In diesem Oligopol aus drei dominanten Akteuren entsteht Innovation nun aus Plattformkooperationen statt aus traditionellen Spektrumauktionen.
Marktführer im Malaysia Telecom MNO-Bereich
-
Celcomdigi Berhad
-
Maxis Berhad
-
U Mobile
-
Yes (YTL Communications)
-
Unifi Mobile (Telekom Malaysia)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Malaysischer Telekommunikationsmarkt für Mobilfunknetzbetreiber Unternehmen in diesem Bericht
- CelcomDigi
- Maxis
- U Mobile
- Yes (YTL Communications)
- Unifi Mobile (Telekom Malaysia)
Marktchancen und Zukunftsaussichten
Der Übergang Malaysias zu einer Dual-Network-5G-Umgebung schafft Raum für Differenzierung jenseits verbraucherpreisgetriebener Angebote, insbesondere bei Enterprise-Grade-Konnektivität, privaten 5G-Anwendungsfällen und Fixed-Mobile-Convergence-Bundles. Unternehmensweite Digitalisierungsprogramme in Fertigungskorridoren (Selangor, Johor, Penang) und im Energiesektor bieten zudem einen praktikablen Weg zu Premium-SLAs und Managed Services, aufbauend auf laufenden privaten Netzwerkaktivitäten wie dem 5G-Einsatz von YTL Communications bei Clarion Malaysia und den PETRONAS-Pilotprojekten mit CelcomDigi für Offshore-Konnektivität.
Der Ausbau von Netzwerk- und Cloud-Ökosystemen erweitert zudem angrenzende Möglichkeiten im Wholesale- und Interconnect-Bereich. Die Rolle von Telekom Malaysia beim Glasfaser-Backhaul für 5G, zusammen mit Branchenkommentaren, die auf anhaltende Dynamik bei Festnetzbreitband und Wholesale hinweisen (einschließlich Verkäufen von Seekabel-IRUs), unterstützt Monetarisierungswege jenseits des traditionellen Mobilfunk-ARPU. Auf der 5G-Wholesale-Seite unterstreicht die Ausübung der Put-Option der Regierung gegenüber DNB, bei der CelcomDigi, Maxis und YTL Communications jeweils RM327,9 Millionen an das Ministry of Finance Inc. zahlten, laufende Kapital- und Governance-Meilensteine, die beeinflussen können, wie Betreiber 5G-Kapazität, Datenkontingente und Mehrwertdienste bündeln, während sich der Markt hin zu höherwertigen Tarifstrukturen und unternehmensgetriebenen Wachstumshebeln bewegt.
Neueste Industrielle Entwicklungen in Malaysischer Telekommunikationsmarkt für Mobilfunknetzbetreiber
- Juli 2026: U Mobile nimmt den exklusiven Dienstbetrieb in seinem eigenen landesweiten ULTRA5G-Netz auf, nachdem der Wholesale-Zugang mit DNB beendet wurde. Dies treibt den Dual-Network-Rollout voran und unterstützt eine größere unabhängige 5G-Infrastruktur sowie Preisflexibilität.
- Juni 2026: U Mobile ist vollständig aus dem 5G-Netz der DNB ausgestiegen. Die Änderung ermöglicht eigenständigen 5G-Betrieb und schafft neue Wholesale-Konditionen mit DNB-Alternativen.
- April 2026: CelcomDigi, Maxis und YTL Communications haben jeweils RM202 Millionen als Gesellschafterdarlehen in die Digital Nasional Bhd eingebracht, um den 5G-Betrieb und Spektrumsverpflichtungen zu unterstützen. Die Finanzierung sichert das Dual-Network-Rahmenwerk und die Wholesale-Kapazität für den 5G-Ausbau.
Malaysischer Telekommunikationsmarkt für Mobilfunknetzbetreiber Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den gesamten Dienstleistungsumsatz, den Mobilfunknetzbetreiber in Malaysia aus Konnektivitäts- und verwandten Telekommunikationsdiensten erzielen, die an Verbraucher und Unternehmenskunden verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen Handset- und Geräteverkäufe, reine Ausrüstungs- und Bauumsätze sowie digitale Werbeeinnahmen aus, die außerhalb der Telekommunikationsdienstabrechnung der Betreiber liegen.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit dem Aufbau eines klaren Überblicks über die Telekommunikationsnachfrage und Preisgestaltung in Malaysia anhand öffentlicher Statistiken und Regulierungsberichte, die anschließend den Dienstleistungssparten der Betreiber zugeordnet wurden. Wir haben Quellen wie die Malaysian Communications and Multimedia Commission (Branchenleistungsbericht und Statistiken), ITU-Indikatoren, Bevölkerungs- und Einkommensdaten der Weltbank sowie GSMA Intelligence-Kennzahlen herangezogen, soweit diese in öffentlichen Zusammenfassungen verfügbar waren, um Abonnenten- und Nutzungstrends zu verankern.
Anschließend haben wir das Umsatzbild anhand von Jahresberichten, geprüften Abschlüssen und Investorenpräsentationen börsennotierter Betreiber sowie staatlichen Politikmitteilungen im Zusammenhang mit JENDELA und 5G-Rollout-Meilensteinen überprüft. Für Konsistenzprüfungen haben wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten sowie eine Patentdatenbank genutzt, um Netzwerktechnologieaktivitäten zu verfolgen, die Verschiebungen bei Investitionsausgaben und Dienstleistungen erklären können. Die hier aufgeführten Quellen sind nur illustrativ; weitere öffentliche und interne Referenzmaterialien wurden zur Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung des Zusammenhangs zwischen Abonnentenbewegungen und Dienstleistungsumsatz, da Werbebündel und Wechsel von Prepaid zu Postpaid den ARPU schnell verändern können. Wir haben mit Führungskräften auf Betreiberseite, Netzwerkplanungs- und Vertriebsmanagern, Kanalpartnern und Unternehmenskunden für Konnektivität in ganz Malaysia gesprochen und deren Beiträge genutzt, um Annahmen zur Dienstleistungsmischung, Preisentwicklung und dem Zeitplan der 5G-Monetarisierung zu bestätigen.
Wir haben die Erkenntnisse aus den Gesprächen auch genutzt, um Abwanderung, SIM-Konsolidierung und die Substitution von Festnetz durch Mobilfunk aus den sekundärforschungsbasierten Erkenntnissen zu überprüfen und anschließend Prognosevariablen so zu verfeinern, dass sie das tatsächliche Kaufverhalten widerspiegeln und nicht nur veröffentlichte Ziele.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | CXOs: 13 % |
| Mittlere Ebene: 44 % | Funktions-/Einheitsleiter: 35 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung verwendet einen Top-down-Ansatz, bei dem nationale Konnektivitätsnachfragesignale in einen Betreiberumsatzpool umgewandelt und dann anhand beobachteter Mischungsverschiebungen nach Dienstleistungsart aufgeteilt werden. Die für Malaysia wichtigsten Eingabegrößen umfassen Mobilfunkabonnements und Durchdringungsrate, Zeitplan der Nutzermigration von 4G zu 5G, Verhältnis von Prepaid zu Postpaid, ARPU-Entwicklung nach Plantyp sowie Datenwachstum, das Upselling und Bündelpreise beeinflusst.
Diese Gesamtwerte werden dann durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch die Aggregation der von Betreibern gemeldeten Dienstleistungsumsätze, soweit Offenlegungen dies erlauben, und durch stichprobenartige Preisplanprüfungen zur Umrechnung von Abonnentenzahlen in erwartete monatliche Ausgaben. Wo Offenlegungen fehlen oder nicht vergleichbar sind, werden Lücken durch die Anwendung konservativer Bandbreiten geschlossen, die während der Interviews vereinbart wurden, gefolgt von einer Abweichungsprüfung anhand historischer Quoten.
Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, da politische Entscheidungen rund um den Großhandels-5G-Zugang, die Wettbewerbsintensität und Bündelstrukturen die Ergebnisse schnell verschieben können. In jedem Szenario wenden wir vereinbarte Trajektorien für ARPU und Abonnentenmix an und gleichen die Ergebnisse dann mit Expertenmeinungen zur voraussichtlichen Kommerzialisierungsgeschwindigkeit ab.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen überprüft, damit ein ungewöhnlicher Eingabewert die endgültige Größe nicht verzerrt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der gemeldeten Branchenumsatzentwicklung, Abonnementtrends und Offenlegungen zur Dienstleistungsmischung auf Betreiberebene und untersuchen dann große Abweichungen vor der internen Freigabe.
Wird eine Anomalie festgestellt, beispielsweise ein ARPU-Sprung, der nicht durch das Preisverhalten gestützt wird, überprüfen wir die Annahmen und können die Interviewpartner erneut kontaktieren, um zu bestätigen, was sich geändert hat. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der Auslieferung führt ein Analyst eine abschließende Prüfung durch, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen berücksichtigt sind.
Marktgröße des Malaysia Telecom-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Werte für den malaysischen Telekommunikationsmarkt können weit auseinanderliegen, da einige Quellen nur einen Dienstleistungsbereich erfassen, während andere mehrere Segmente zusammenfassen, die nicht auf dieselbe Weise abgerechnet werden. Auch Währungszeitpunkt, das als Basisjahr gewählte Jahr und die Frage, ob Preise als Listenplanpreise oder realisierter ARPU behandelt werden, beeinflussen die endgültige Zahl.
Die Hauptdifferenz ergibt sich aus der ausschließlichen Erfassung des MNO-Dienstleistungsumsatzes unter Ausschluss des Festkommunikationsumsatzes, wobei Mordor Intelligence das Modell an die vom Betreiber abgerechneten Konnektivitätsdienste bindet, anstatt Festbreitband- und Festnetzsprachumsätze einzubeziehen, die häufig als kombinierter Gesamtwert ausgewiesen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,02 Mrd. USD (2025) | |
| Trade Journal A | 5,10 Mrd. USD (2024) | Diese Zahl spiegelt den Mobilfunkdienstleistungsumsatz nur für ein Jahr wider und kann daher niedriger liegen als ein umfassenderes MNO-Dienstleistungsumsatzmodell, das angrenzende Betreiberdienstleistungslinien über die Kernmobilfunkabrechnung hinaus einschließt. |
| Trade Journal B | 1,90 Mrd. USD (2024) | Diese Schätzung beschränkt sich auf den Festkommunikationsdienstleistungsumsatz (Festbreitband plus Festnetzsprache) und ist daher nicht mit einem MNO-fokussierten Markt vergleichbar, der sich auf den Mobilfunkbetreiberdienstleistungsumsatz konzentriert. |
Zusammengenommen erklärt sich die Streuung größtenteils durch den Umfang und nicht durch die Berechnung, da eine Zahl den Mobilfunkdienstleistungsumsatz erfasst, eine andere die Festnetzdienste und unser Wert den Betreiberdienstleistungsumsatzpool innerhalb des definierten MNO-Rahmens abdeckt. Durch die Beibehaltung konsistenter Variablen wie Abonnements, ARPU und 5G-Akzeptanz im Einklang mit Interview-Feedback und öffentlichen Signalen bleibt das Ergebnis nachvollziehbar und reproduzierbar, wenn neue Jahresdaten eintreffen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Malaysia Telecom MNO-Markt im Jahr 2026?
Er beläuft sich auf 7,23 Milliarden USD und steuert bei einer CAGR von 2,96 % auf 8,36 Milliarden USD bis 2031 zu.
Welcher Dienstleistungstyp erzielt den höchsten Umsatz?
Daten- und Internetdienste dominieren mit einem Anteil von 53,62 % und übertreffen alle anderen Kategorien sowohl bei der Nutzung als auch bei der Monetarisierung.
Welches Segment wächst am schnellsten?
IoT & M2M verzeichnet mit 3,11 % die schnellste CAGR, angetrieben durch Industrie-4.0-Implementierungen in der Fertigung und Energie.
Wie wird das Dual-Netzwerk-Modell den Wettbewerb beeinflussen?
Es reduziert Großhandelsengpässe, führt Preisdruck ein und ermöglicht es Netzbetreibern, differenzierte 5G-Angebote zu erstellen – insbesondere für Unternehmenskunden.