
Marktgröße und Marktanteil der Mobilfunknetzbetreiber (MNO) in Bangladesch
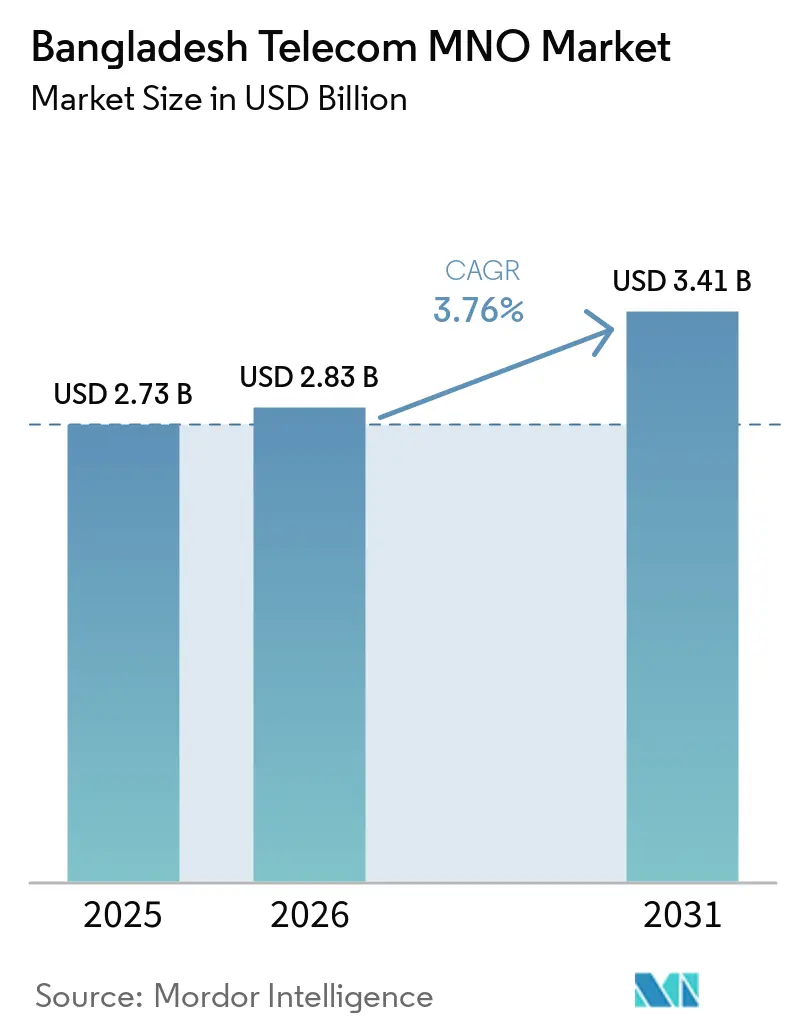
Analyse des Marktes für Mobilfunknetzbetreiber (MNO) in Bangladesch von Mordor Intelligence
Das Marktvolumen des bangladeschischen Telekommunikations-MNO-Marktes wird voraussichtlich von 2,83 Milliarden USD im Jahr 2026 auf 2,94 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 3,48 % im Zeitraum 2027–2032 einen Wert von 3,49 Milliarden USD erreichen.
In Bangladesch schafft eine intensivere smartphonebasierte Internetnutzung eine Nachfrage, die durch den Netzausbau bedient werden kann, während umsatzgebundene Gebühren das für Reinvestitionen verfügbare Einkommen begrenzen. Betreiber können durch Kapazitätserweiterungen, Infrastrukturkooperationen und Unternehmenskonnektivitätsangebote reagieren, die den Wert einer bestehenden Kundenbeziehung steigern. Die Unterbrechung der Schifffahrt durch die Straße von Hormuz infolge des Iran-Konflikts im März 2026 setzte Bangladeschs generatorabhängige Mobilfunknetze bei Stromausfällen Kraftstoffversorgungsrisiken aus. Für MNOs besteht die kommerzielle Herausforderung darin, ob Smartphone-Zugang und gemeinsam genutzte Infrastruktur eine ausreichende bezahlte Daten- und Unternehmensdienstnachfrage erzeugen, um fortlaufende Kapazitätserweiterungen zu finanzieren.
Wichtigste Erkenntnisse des Berichts
- Gesamttelekommunikationserlöse und ARPU hängen davon ab, den bezahlten Kontowert unter Erlösdruck aufrechtzuerhalten und Unternehmensdienstleistungsverpflichtungen so zu bepreisen, dass ihre Bereitstellungskosten gedeckt werden.
- Nach Dienstleistungstyp hielten Daten- und Internetdienste im Jahr 2026 einen Marktanteil von 44,15 % am bangladeschischen Telekommunikations-MNO-Markt, während IoT- und M2M-Dienste im Zeitraum 2027–2032 mit einem CAGR von 3,82 % am schnellsten wachsen sollen.
- Über alle Endnutzer hinweg entfielen im Jahr 2026 85,61 % des Marktvolumens des bangladeschischen Telekommunikations-MNO-Marktes auf Verbraucher, während Unternehmen im Zeitraum 2027–2032 mit einem CAGR von 4,15 % am schnellsten wachsen sollen.
- Geografisch führte die Division Dhaka im Jahr 2026 mit 35,95 % der aktiven SIM-Karten.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Stark steigender mobiler Datenverbrauch durch kostengünstige Smartphones | +2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter 4G-Netzausbau und Umwidmung von 3G-Spektrum | +1.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Aufstieg digitaler Finanzdienstleistungen, der die Datenmonetarisierung fördert | +0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Staatliche Agenda zur digitalen Inklusion „Smart Bangladesh 2041” | +0.7% | Projektstandorte Netrokona | Mittelfristig (2–4 Jahre) |
| SEA-ME-WE-6-Kabel soll Anfang 2027 die internationale Bandbreite erweitern | +0.45% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Aktive RAN-Sharing-Absichtserklärungen zur Senkung der Rollout-Kosten im ländlichen Raum | +0.25% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigender mobiler Datenverbrauch durch kostengünstige Smartphones
Eine intensivere Internetnutzung schafft eine Dienstleistungsvolumenchance, auch wenn sich der Smartphone-Zugang in Haushalten kaum verändert. Grameenphone meldete, dass der durchschnittliche Datenverbrauch pro Nutzer im ersten Quartal 2026 im Jahresvergleich um 5,4 % auf rund 7,7 GB gestiegen ist.[1] Der Smartphone-Zugang erreichte im April–Juni 2026 75,1 % der bangladeschischen Haushalte, verglichen mit 74,8 % ein Jahr zuvor. Die breite Gerätezugangsbasis verschafft Betreibern ein Publikum für zusätzliche Datennutzung, während das Nutzungsergebnis die Ausweitung innerhalb der bestehenden Nutzerbasis eines Betreibers veranschaulicht. Ein höherer Verbrauch kann die Nachfrage stützen, ohne vollständig von der Einführung neuer Endgeräte abhängig zu sein. Dies begünstigt Datenangebote, die auf eine intensivere Nutzung durch Bestandskunden ausgerichtet sind, wobei die Geräteerweiterung einen separaten Weg zur Nachfragesteigerung bietet.
Beschleunigter 4G-Netzausbau und Umwidmung von 3G-Spektrum
Zusätzliche Funkkapazität ermöglicht es Betreibern, eine höhere Datennutzung innerhalb eines bereits weitreichenden Versorgungsgebiets anzustreben. Im Jahr 2025 setzte Grameenphone bundesweit zusätzliche 20 MHz L2600-Spektrum ein, unterstützt durch Spektrumumwidmung. Der Betreiber fügte außerdem mehr als 900 4G-Standorte hinzu und brachte seine Gesamtzahl auf über 23.000, mit einer Bevölkerungsabdeckung von 98,3 %. Diese Investitionen adressieren sowohl Zugang als auch Kapazität und schaffen mehr Raum für Kunden, mobile Internetdienste zu nutzen. Für den Betreiber erstreckt sich die kommerzielle Chance über die Erschließung neuer Standorte hinaus auf die Bedienung einer höheren Nutzung über bestehende Standorte. Für Grameenphone würde die Koordination des zusätzlichen L2600-Spektrums mit dem erweiterten 4G-Standortnetz dazu beitragen, die lokale Funkkapazität an der Nachfrage auszurichten und das Risiko zu verringern, dass Versorgungsgewinne die nutzbare Kapazität übersteigen.
Aufstieg digitaler Finanzdienstleistungen, der die Datenmonetarisierung fördert
Digitale Zahlungen können die Gründe, aus denen Kunden mobilen Datenzugang aufrechterhalten, verbreitern und so eine weitere Anwendung für die Konnektivität eines Betreibers schaffen. Am 11. August 2026 erhielt Banglalink von der Bangladesh Bank eine Zahlungsdienstleisterlizenz für seinen vollständig im Eigenbesitz befindlichen Dienst Mukto Pay.[2] Banglalink erklärte, der geplante Dienst werde seine landesweite Konnektivität, Kundenreichweite und das digitale Ökosystem nutzen. Die genannte Zielgruppe umfasste Einzelpersonen, Kleinstgewerbetreibende und kleine Unternehmen, die keinen Zugang zu formellen Finanzdienstleistungen haben oder von diesen unzureichend bedient werden. Die Lizenz verschafft Banglalink einen regulierten Weg zur Entwicklung eines Zahlungsangebots über seine bestehende Kundenreichweite. Wenn der Zahlungszugang bezahlte mobile Daten erfordert, werden die angesprochenen Händler und Einzelpersonen zu einem zusätzlichen Publikum für Konnektivität, die rund um ein finanzielles Bedürfnis vermarktet wird.
Staatliche Agenda zur digitalen Inklusion „Smart Bangladesh 2041”
Öffentliche Investitionen in die digitale Inklusion können die Kundenbasis erweitern, indem sie die für den Betrieb von Mobilfunkstandorten erforderliche Infrastruktur bereitstellen. Am 15. April 2026 erklärte Bangladeschs Post- und Telekommunikationsminister, dass Breitband die wichtigste Kraft auf dem Weg zu Smart Bangladesh sei. Am 28. Januar 2026 unterzeichnete Teletalk einen Vertrag über Solarstromanlagen an BTS-Standorten im Rahmen seines Küsten- und Hügellandprojekts, mit Lieferarbeiten in Netrokona. Der Vertragsunterlagen zufolge war die Fertigstellung bis zum 27. August 2026 vorgesehen. Für Teletalk ist die Stromversorgung dieser BTS-Standorte eine Voraussetzung für die Bereitstellung von Sprach- und Datendiensten für die Gemeinschaften, die das Projekt verbinden soll.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Spektrumgebühren und telekommunikationsspezifische Besteuerung | -1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Zahlungsbereitschaft der Verbraucher für 5G-Premiumdienste | -0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Lücken in der Glasfaser-Rückführung außerhalb von Kreisstädten | -0.35% | Landesweit | Mittelfristig (2–4 Jahre) |
| Durch politische Unruhen verursachte Internetsperren, die die Betreibererlöse beeinträchtigen | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Spektrumgebühren und telekommunikationsspezifische Besteuerung
Umsatzgebundene Verpflichtungen begrenzen, wie viel zusätzliches Dienstleistungseinkommen ein Betreiber für Netzinvestitionen einbehalten kann. In seinen Jahresabschlüssen 2025 beschrieb Grameenphone Lizenzbedingungen, die eine Umsatzbeteiligung von 5,5 % mit der BTRC, einen Beitrag von 1 % zum Sozialverpflichtungsfonds und vierteljährliche Spektrumgebühren vorschreiben. Die umsatzbasierten Zahlungen sind an den Umsatz des Betreibers geknüpft, sodass eine stärkere Nachfrage nicht vollständig in für die Kapazitätserweiterung verfügbare Ressourcen umgewandelt wird. Dies macht die Monetarisierungsqualität wichtig, wenn ein Betreiber zusätzliche Abdeckung gegen Verkehrswachstum auf bestehender Infrastruktur abwägt. Unter den von Grameenphone offengelegten Bedingungen erhöht das Umsatzwachstum auch die absoluten Umsatzbeteiligungs- und Sozialfondzahlungen, sodass eine Expansion diese Abgaben nicht als Umsatzanteil verwässern kann.
Begrenzte Zahlungsbereitschaft der Verbraucher für 5G-Premiumdienste
Ein zu einem Premiumpreis angebotener 5G-Dienst muss Verbrauchern, die auch geeignete Geräte benötigen, eine schnellere Konnektivität rechtfertigen. Beim kommerziellen Start im September 2025 war für den Zugang zum schnelleren Dienst von Grameenphone und Robi ein 5G-fähiges Endgerät erforderlich. Robi erklärte, es werde städtische oder ländliche Gebiete priorisieren, in denen bereits 15 % bis 20 % der Nutzer über 5G-fähige Geräte verfügten. Die Geräteverfügbarkeit begrenzt daher den unmittelbaren Pool, dem ein Betreiber die aufgerüstete Leistungsfähigkeit verkaufen kann. Grameenphone und Robi hielten die Datenpaketpreise für Abonnenten in Versorgungszonen während der Einführungsphase zunächst unverändert, ohne separate 5G-Pakete zu verlangen. Selbst ohne einen anfänglichen Dienstleistungsaufschlag begrenzt die Geräteanforderung die Kundenbasis, über die die Bereitstellungsausgaben amortisiert werden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gesamttelekommunikationserlösen und ARPU:
Dienstleistungsmix prägt die MonetarisierungDie Erlösaussichten im bangladeschischen Telekommunikationssektor hängen davon ab, dass Kunden bezahlte Dienstleistungen weiterhin nutzen, während Betreiber die Netzreichweite ausbauen. Grameenphone meldete im ersten Quartal 2026 einen Rückgang des Gesamtumsatzes um 2 % im Jahresvergleich, hauptsächlich aufgrund schwieriger makroökonomischer Bedingungen. Für einen Betreiber, der diesem Druck ausgesetzt ist, muss ein breiterer Zugang genug bezahlte Nachfrage generieren, um das schwächere Erlösergebnis auszugleichen. Das Q1-Ergebnis von Grameenphone spricht daher dafür, den Kontowert getrennt von der Anzahl der durch den Netzausbau erreichten Personen zu messen.
Unternehmenskonnektivität bietet einen anderen Weg zum Kontowert, da eine Unternehmensbeziehung mehrere Mobilfunkverbindungen und definierte Dienstleistungsverpflichtungen umfassen kann. Verbraucherangebote erzielen ihren Wert durch persönliche Kommunikation und Internetnutzung, während Geschäftsangebote die Kontinuität und den Umfang eines Betriebsbedarfs adressieren können. Für die MNOs in Bangladesch ist der Vertragsumfang daher ein potenzieller Erlöshebel, ohne dass für jede Verbindung ein Aufschlag erforderlich ist. Ein größerer Unternehmensvertrag schafft nur dann Wert, wenn sein Preis die zusätzlichen Dienstleistungsverpflichtungen über das gesamte Konto hinweg abdeckt.
Nach Dienstleistungstyp:
Datenskalierung und Wachstum vernetzter GeräteDaten- und Internetdienste machten im Jahr 2026 einen Anteil von 44,15 % am Marktvolumen des bangladeschischen Telekommunikations-MNO-Marktes aus und waren damit das größte Segment. Grameenphone meldete im zweiten Quartal 2026 52,7 Millionen aktive Datennutzer in Bangladesch. Diese Nutzer repräsentierten 61,1 % der eigenen Abonnentenbasis. Die Größenordnung stützt eine wiederkehrende Nachfrage nach Internetzugang, während die Differenz zwischen der Gesamtabonnentenbasis und den Datennutzern Raum lässt, die aktive Beteiligung innerhalb bestehender Mobilfunkbeziehungen zu verbreitern. Die verbleibenden 38,9 % der Abonnentenbasis von Grameenphone im zweiten Quartal 2026 bieten seinen Datendienstteams ein Konversionspublikum, das bereits über Mobilfunkverbindungen verfügt.
IoT- und M2M-Dienste sollen im Zeitraum 2027–2032 mit einem CAGR von 3,82 % das am schnellsten wachsende Segment sein. Ihre kommerzielle Logik verknüpft Konnektivität mit der Anwendung eines Geräts und ermöglicht es einem Betreiber, einen Dienst rund um die Verbindungen zu strukturieren, die ein Unternehmen benötigt. Das Erlöspotenzial hängt dann von der Anzahl der bezahlten Verbindungen, dem für jede erbrachten Dienst und der Dauer der Kundenbeziehung ab. Grameenphone bietet Unternehmens-M2M-Pläne an, die Kunden über einen Kundenbetreuer oder seinen Anmeldeprozess abonnieren können. Für das Unternehmens-M2M-Angebot von Grameenphone ist die kommerzielle Einheit die abonnierte Geschäftsbeziehung, deren Verbindungsanforderungen den Kontowert über das Verkehrsvolumen hinaus prägen können.
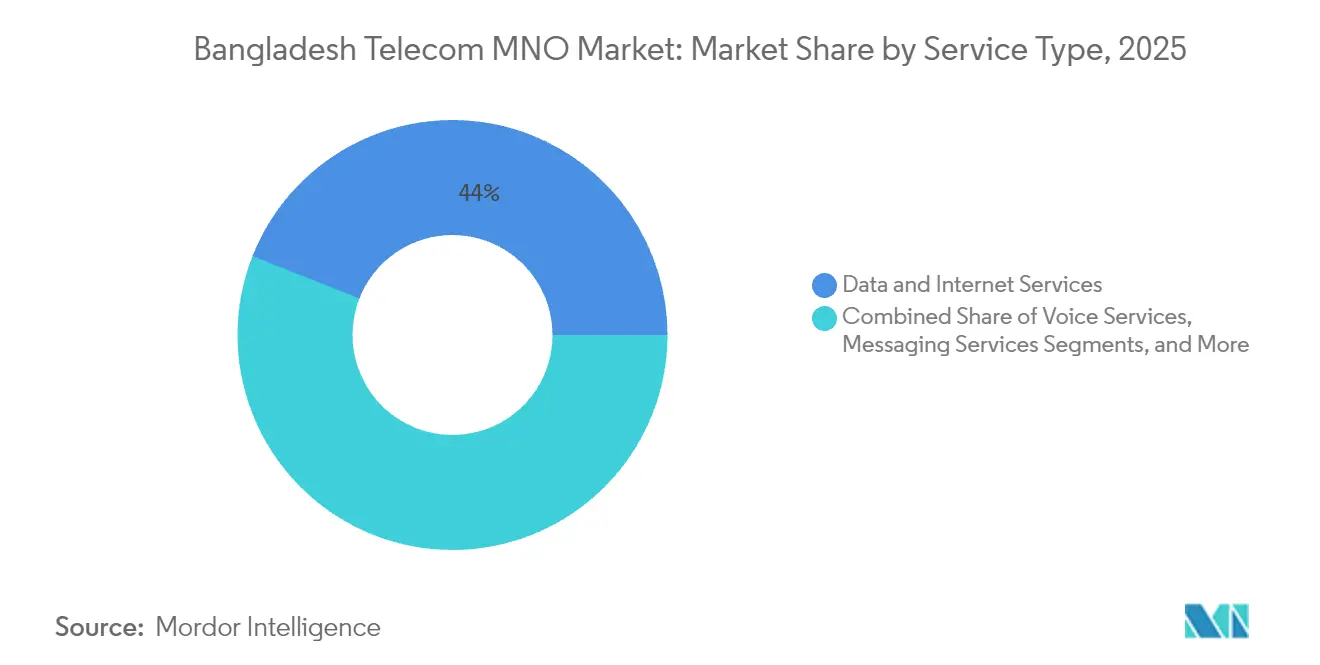
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts erhältlich
Nach Endnutzer:
Verbraucherreichweite und Entwicklung von UnternehmensverträgenDas Verbrauchersegment repräsentierte im Jahr 2026 einen Marktanteil von 85,61 % am bangladeschischen Telekommunikations-MNO-Markt und war damit das größte Segment. Die Mobiltelefon-Nutzung erreichte im April–Juni 2026 89,6 % der Bevölkerung ab 5 Jahren in Bangladesch. Der persönliche Mobiltelefon-Besitz in derselben Bevölkerungsgruppe betrug in diesem Zeitraum 65,6 %. Die Lücke zwischen Nutzung und Besitz macht den individuellen Endgerätebesitz zu einem unvollständigen Indikator für das Publikum, das mobile Dienste erreichen können. Für Verbraucherdienstteams begünstigt diese Lücke Angebote, die für Personen konzipiert sind, die ein Telefon nutzen, ohne es zu besitzen, neben Paketen für individuelle Eigentümer.
Unternehmen sollen im Zeitraum 2027–2032 mit einem CAGR von 4,15 % das am schnellsten wachsende Segment sein. Im November 2025 gab Grameenphone eine Vereinbarung mit der Bangladesh Satellite Company Limited bekannt, um Starlink-Satelliteninternettlösungen für seine Unternehmenskunden in Bangladesch bereitzustellen. Die Vereinbarung veranschaulicht einen Weg zur Zusammenstellung einer umfassenderen Unternehmenskonnektivitätsbeziehung durch eine zusätzliche Bereitstellungstechnologie. Für den Mobilfunkbetreiber läge die kommerzielle Chance darin, diese Beziehung in vom Betreiber bereitgestellte Telekommunikationsdienste zu übersetzen, die den Konnektivitätsanforderungen des Kunden entsprechen. Dies legt den Schwerpunkt auf den Wert und Umfang des Unternehmenskontos, wobei der Satellitenzugang als potenzielles Ergänzungsangebot zum Mobilfunkdienstleistungsangebot des Betreibers dient.
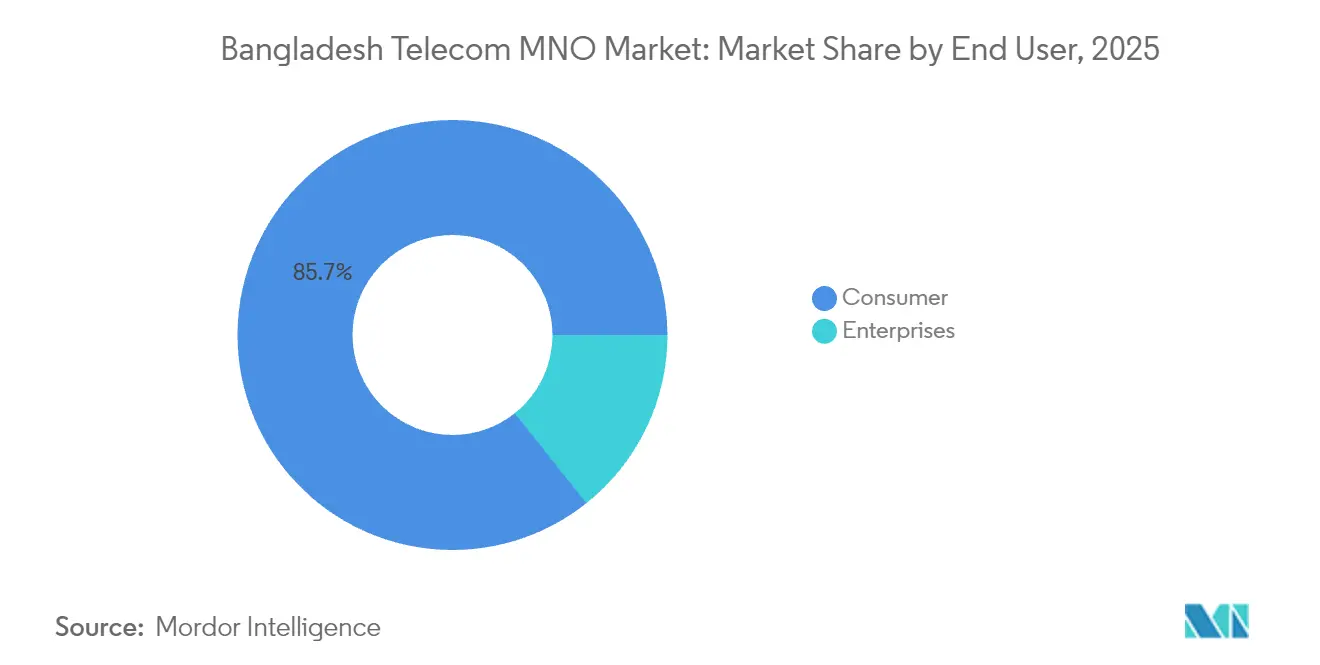
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Telekommunikations-MNO-Markt der Division Dhaka
Die Division Dhaka hielt im Jahr 2026 35,95 % der aktiven SIM-Karten im bangladeschischen Telekommunikations-MNO-Markt und war damit die führende geografische Region nach diesem Maßstab. Die Verbreitung der Internetnutzung in der Division erreichte laut der BBS-IKT-Erhebung 2024–25 65,4 % und war damit die höchste unter allen Divisionen. Die Kombination aus einer etablierten Mobilfunkpräsenz und einer breiten Internetbeteiligung schafft eine kommerzielle Grundlage für die Vertiefung der digitalen Dienstleistungsnutzung innerhalb bestehender Kundenbeziehungen. Die führende Verbreitung der Internetnutzung in Dhaka begünstigt die Ansprache etablierter Internetnutzer, anstatt die gesamte SIM-Basis als erstmalige Internetnachfrage zu behandeln.
Die Division Chattogram weist eine Gerätezugangsbasis auf, die einen anderen Ansatz zur Ausweitung der Mobilfunkdienstnachfrage unterstützen kann. In der BBS-Erhebung 2024–25 hatten 86 % der Haushalte in der Division Chattogram Smartphone-Zugang. Ein so weit verbreiteter Haushaltszugang verschafft Betreibern ein potenzielles Publikum für mobile Datenangebote, sodass die Verfügbarkeit eines Geräts nur ein Teil der Dienstleistungskonversionsentscheidung ist. Investitionen können dann anhand der Kapazität und Dienstleistungsqualität bewertet werden, die erforderlich sind, um diesen Zugang in bezahlte Konnektivität umzuwandeln. Im Vergleich zum Smartphone-Haushaltszugang der Division Dhaka von 82 % in derselben Erhebung bietet Chattogram eine stärkere Gerätezugangsgrundlage für haushaltsorientierte Datenpakete.
Grameenphone führte am 1. September 2025 kommerzielles 5G an den Divisionshauptstädten Bangladeschs ein, einschließlich Sylhet. Das Einführungsgebiet in Sylhet konzentrierte sich auf die Divisionshauptstadt, sodass der Zugang zum neuen Angebot standortabhängig war. Robi Axiata startete ebenfalls am 1. September 2025 kommerzielles 5G in Shagordeghir Par in Sylhet. BTRC-Inspektionen, die im November 2025 gemeldet wurden, stellten fest, dass 4G in vielen Gebieten von Sylhet nicht verfügbar war und Anrufaufbaufehler auftraten, insbesondere in Teegarten-Gebieten. Die Behebung der gemeldeten Anrufausfälle würde die grundlegende Nutzbarkeit für betroffene Teegarten-Kunden verbessern, während die 5G-Investition in der Hauptstadt einen separaten Weg bietet, fortschrittliche Kapazitäten zu verkaufen.
Regulierungsrahmen und Ausblick
Die Tabelle vergleicht ausgewählte Rechtsordnungen aus der Perspektive eines bestehenden MNO, der seinen Dienst landesweit und innerhalb der Division Dhaka ausbaut. Bangladeschs Telekommunikationsnetz- und Lizenzierungspolitik trat am 22. September 2025 in Kraft und hob die Richtlinie für internationale Fernmeldeverbindungsdienste von 2010 auf. Das Telekommunikationsgesetz Bangladeschs von 2001 verlangt die Genehmigung der zuständigen Behörde, bevor Betreiber Wegerechte auf staatlich oder kommunal kontrollierten Grundstücken ausüben. Abschnitt 42 verlangt außerdem die Zustimmung des Eigentümers oder Nutzers, eine angemessene Ankündigung, minimale Schäden, Wiederherstellung und Entschädigung sowie ein Verfahren vor der Bangladesh Telecommunication Regulatory Commission für Einwände.
Regulierungstabelle
| Entscheidungsfaktor | Bangladesch | Division Dhaka |
|---|---|---|
| Zuständige Behörde | BTRC verwaltet die Telekommunikationslizenzierung | BTRC für die Lizenzierung; zuständige Regierungs- oder Kommunalbehörde für von ihr kontrolliertes Land |
| Wichtige Instrumente oder Richtungen | Telekommunikationsnetz- und Lizenzierungspolitik 2025 und stufenweise Migration | Nationale Lizenzierungspolitik; Wegerechtsbestimmungen gemäß Abschnitt 42 des Telekommunikationsgesetzes |
| Kommerzielle Auswirkung | Dienstleistungsbetrieb an migrierende Lizenzkategorien und deren Überlappungszeitraum anpassen | Landgenehmigung, Zustimmung, Ankündigung, Wiederherstellung und Entschädigung koordinieren |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Veränderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Die nationale Migrationsarbeit stützt eine mittlere Bewertung, während die Kategorienüberschneidung Kontinuität und keine Veränderung unterstützt, da die endgültige Phase 3 planmäßig bis zum weichen Stichtag 30. Juni 2027 beginnen soll. Die mittlere Bewertung für Dhaka spiegelt einen Zugang wider, der von der Landgenehmigung und den damit verbundenen Zustimmungs-, Wiederherstellungs- und Entschädigungspflichten abhängig ist. Der Vorschlag des Innenministeriums vom 15. September 2026 forderte die Beteiligung der DMP-Verkehrsabteilung, Verkehrspläne, Arbeitspläne und gemeinsame Standortinspektionen vor Straßenaufgrabungen in Dhaka durch Stadtverwaltungen und Straßenbehörden. Für abhängige Telekommunikationsarbeiten stützen diese potenziellen zusätzlichen Schritte einen bedingten Verschärfungsausblick.
Stufen der Wertschöpfungskette
Die Wertschöpfungskette vergleicht den passiven Standortzugang, die Übertragungskapazität und den dem Kunden verkauften Betreiberdienst. Teletalk unterzeichnete im Januar 2025 einen Vertrag zur Anmietung passiver Infrastruktur von EDOTCO Bangladesh für BTS-Standorte in Dhaka.[3] Es unterzeichnete am 3. Januar 2025 einen weiteren Vertrag zur Anmietung von BTS-Infrastruktur in Dhaka mit Frontier Towers Bangladesh Ltd. Standortlieferanten erfassen Wert durch vertraglich vereinbarte Mietzahlungen, während Übertragungslieferanten die Bandbreitenkapazität verkaufen, die die Standorte verbindet.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Passive Standortinfrastruktur sichern | Infrastrukturvermieter für Türme wie EDOTCO Bangladesh Co. Ltd. und Frontier Towers Bangladesh Ltd | Mietzahlungen für passive Infrastruktur | Koordinierung des Zugangs zu gemeinsam genutzten Standorten | Betreiberzugang und Wartungsverantwortlichkeiten vereinbaren |
| Standorte über Übertragungsnetze verbinden | Bandbreitenvermieter wie Summit Communications Limited; Glasfaserbetreiber wie Fiber@Home | Vermietung von Übertragungsbandbreitenkapazität | Übertragungsverpflichtungen an die Standortbereitschaft anpassen | Bandbreitenaktivierung mit dem Netzausbau abstimmen |
| Mobile Dienste bereitstellen und monetarisieren | Mobilfunknetzbetreiber wie Grameenphone Ltd. und Robi Axiata | Abonnement- und Nutzungserlöse | Netzkosten durch bezahlte Dienstleistungsnutzung amortisieren | Kapazität entsprechend der Dienstleistungsannahme ausbauen |
| Quelle: Mordor Intelligence | ||||
Teletalk unterzeichnete im Dezember 2025 einen Vertrag mit Summit Communications Limited über Übertragungsbandbreitenkapazität von NTTN-Betreibern. Zusammen mit seinen separaten Standortmietverträgen trennt dieser Kauf die Verpflichtung für den physischen Standortzugang von der Verpflichtung für die Verkehrsübertragung. Der MNO muss beides durch bezahlte Kundendienste amortisieren, sodass die Abstimmung der Verfügbarkeit des Standorts und seiner Übertragungskapazität bestimmt, wann die kombinierte Infrastruktur Erlöse unterstützen kann.
Wettbewerbslandschaft
Der Wettbewerb konzentriert sich auf Grameenphone Ltd., Robi Axiata, Banglalink und Teletalk Bangladesh Limited, wobei etablierte Netzwerkbetriebe das Feld definieren. Im vierten Quartal 2025 meldete Grameenphone ein Umsatzwachstum von 3,3 % im Jahresvergleich und 83,9 Millionen Abonnenten zum Quartalsende. Banglalink bediente im Geschäftsjahr 2025 34,4 Millionen Kunden landesweit und betrieb die Super-App MyBL, die Unterhaltungsplattform Toffee und die digitale Lifestyle-Marke Ryze. Die größere Abonnentenbasis von Grameenphone bietet mehr Verbindungen, über die Netzkosten verteilt werden können, während die Plattformen von Banglalink einen Weg bieten, um digitale Aktivitäten zu gewinnen, ohne diese Abonnentengröße zu erreichen.
Die Betreiberstrategien kombinieren Kooperation bei physischer Infrastruktur mit Upgrades der von ihnen betriebenen Netze. Am 13. Oktober 2025 unterzeichneten Grameenphone, Teletalk und EDOTCO Bangladesh eine Turmteilungsvereinbarung, die darauf abzielt, die Abdeckung in Hügelland- und unterversorgten ländlichen Gebieten auszubauen. Im Oktober 2026 schloss Robi sein landesweites 4G-Modernisierungsprogramm ab, nachdem es mehr als 3.500 Standorte in Chattogram, Cumilla und Noakhali über 180 Tage hinweg aufgerüstet hatte. Diese Maßnahmen adressieren unterschiedliche Bereitstellungsentscheidungen, von der Vereinbarung gemeinsam genutzter Standortzugänge bis zur Verbesserung der bestehenden Netzanlagen eines Betreibers. Ein Betreiber kann gemeinsamen Standortzugang sichern, ohne ein besseres Dienstleistungsangebot zu sichern, sodass der kommerzielle Wert einer ländlichen Partnerschaft weiterhin von der Netzausführung abhängt.
Regulierungszugang und Bereitstellungsfähigkeit bestimmen, wie viel Wettbewerb von etablierten Betreibern gegenüber neuen Mobilfunkmarktteilnehmern kommen kann. Bangladeschs Politik vom 22. September 2025 begrenzt die Lizenzen für Mobilfunkdienstanbieter, wobei die BTRC deren Anzahl auf der Grundlage von Spektrumverfügbarkeit, Wettbewerb und Verbrauchernutzen bestimmt. Grameenphone schloss im zweiten Quartal 2026 den Einsatz von 700-MHz-Spektrum an mehr als 1.000 Standorten landesweit ab. Der Lizenzierungsrahmen macht den Markteintritt zu einer regulatorischen Entscheidung, während der Einsatz die nach dem Spektrumzugang erforderliche operative Ausführung veranschaulicht. Die Sicherung einer Mobilfunklizenz würde für einen Herausforderer nur die erste Hürde nehmen, da die Bedienung von Kunden weiterhin ein Netz erfordert, das in der Lage ist, das zugeteilte Spektrum einzusetzen.
Marktführer der Mobilfunknetzbetreiber (MNO) in Bangladesch
-
Grameenphone Ltd.
-
Banglalink
-
Teletalk Bangladesh Limited
-
Robi Axiata
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
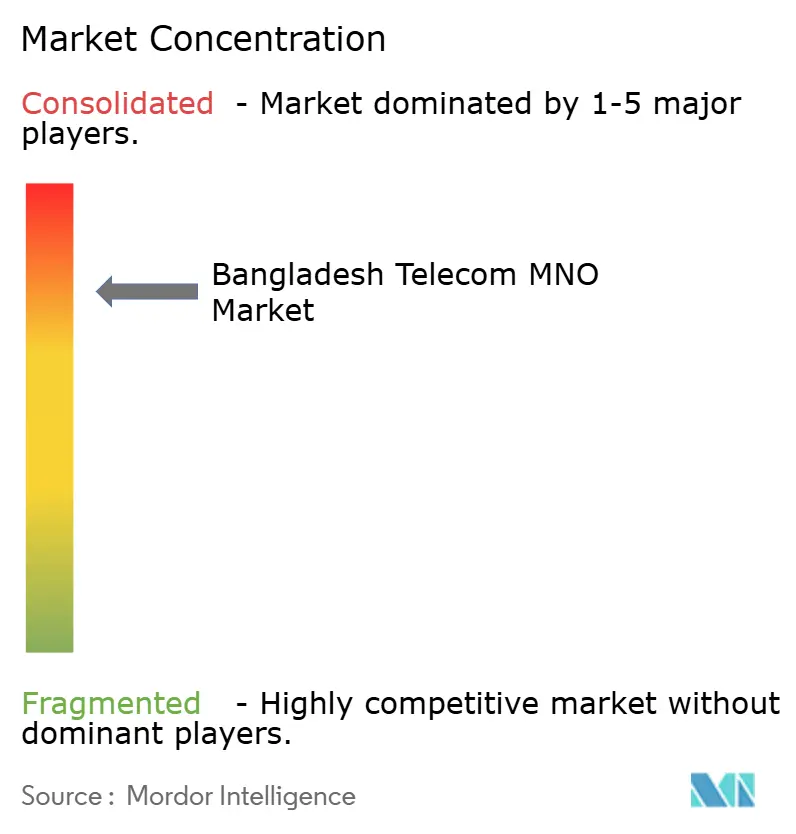
Bangladeschischer Telekommunikations-MNO-Markt Unternehmen in diesem Bericht
- Grameenphone Ltd.
- Robi Axiata
- Banglalink
- Teletalk Bangladesh Limited
Wichtigste Chancen für Marktteilnehmer
Die Chancen vergleichen Wege, auf denen Betreiber gemeinsam genutzte Infrastruktur und Rollout-Anreize in zusätzliche Telekommunikationsdienstleistungsverkäufe umwandeln könnten. Bangladeschs Telekommunikationsnetz- und Lizenzierungspolitik, die ab September 2025 gilt, erlaubt Zugangsnetzdienstanbietern die gemeinsame Nutzung aktiver Infrastruktur, Kernnetze, Funknetze, Glasfaser auf der letzten Meile und Spektrum. Die Spektrumteilung erfordert eine vorherige BTRC-Genehmigung, während passive Glasfaser und Türme über lizenzierte Infrastrukturanbieter geteilt werden müssen, es sei denn, die BTRC gewährt eine Ausnahme im nationalen Interesse. Diese Genehmigungen eröffnen verschiedene Dienstleistungsbereitstellungsoptionen, wobei die Renditen von den Kunden abhängen, die jede Vereinbarung wirtschaftlich bedienen kann.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Mobiler Datenzugang im ländlichen Raum durch gemeinsam genutzte Funknetze | Die Politik von 2025 erlaubt die gemeinsame Nutzung aktiver Funknetze | Verbraucher | Funkinfrastruktur bündeln und dabei unterschiedliche Dienstleistungsangebote beibehalten | Koordinierung von Investitionen, Kapazitäten und Dienstleistungsverantwortlichkeiten | Teilnehmende MNOs und Nutzer ländlicher Dienste |
| Unternehmens-Mobilfunkabdeckung durch gemeinsam genutzten Zugang auf der letzten Meile | Die Politik von 2025 erlaubt die gemeinsame Nutzung von Glasfaser auf der letzten Meile über lizenzierte Infrastrukturanbieter | Unternehmen | Gemeinsam genutzte Glasfaser zur Unterstützung vom Betreiber abgerechneter Unternehmensmobilfunkdienste nutzen | Integration der Zugangszustellung mit Unternehmensdienstleistungsverpflichtungen | MNO-Unternehmensteams und lizenzierte Zugangsprovider |
| Zusätzliche bezahlte Dienste durch schnelleren Spektrum-Rollout | Die Politik von 2025 sieht bedingte rollout-gebundene Spektrumgebührenrabatte vor | Verbraucher- und Unternehmensdienstnutzer | Rollout-Meilensteine mit Kundenaktivierung und Dienstleistungserlösen abstimmen | Bereitstellungskosten innerhalb des Rollout-Zeitplans amortisieren | Lizenznehmer, die Rollout-Bedingungen erfüllen können |
| Quelle: Mordor Intelligence | |||||
Lizenznehmer, die innerhalb von 2 Jahren mindestens 50 % des zugeteilten Spektrums für den Rollout nutzen, können einen Spektrumgebührenrabatt von 10 % erhalten, der bei einem Rollout von 70 % innerhalb von 3 Jahren potenziell auf 20 % steigt. Die zentrale Möglichkeit besteht in einer koordinierten gemeinsamen Netzwerkerweiterung, die die Bereitstellungspläne der Lizenznehmer mit den bedingten Anreizen der Politik abstimmt. Da die Berechtigung von der Spektrumnutzung innerhalb definierter Zeitfenster abhängt, benötigen Partner eine vereinbarte Rollout-Reihenfolge, bevor sie den potenziellen Rabatt bewerten können.
Neueste Industrielle Entwicklungen in Bangladeschischer Telekommunikations-MNO-Markt
- Oktober 2026: Die BTRC schlug 10 % bis 30 % niedrigere Verlängerungspreise für 79,2 MHz vor, die von Grameenphone, Banglalink und Robi für eine Laufzeit von 12 Jahren und 4 Monaten bis zum 10. März 2039 gehalten werden, ohne Steuern, Mehrwertsteuer und sonstige Gebühren.
- Oktober 2026: Robi schloss sein landesweites 4G-Modernisierungsprogramm ab, nachdem es mehr als 3.500 Standorte in Chattogram, Cumilla und Noakhali über 180 Tage hinweg aufgerüstet hatte.
- Juni 2026: VEON, die Muttergesellschaft von Banglalink, verpflichtete sich zu einer anfänglichen Investition von 250 Millionen USD in den kommenden Jahren und verankerte damit eine geplante Bangladesch-Initiative, die darauf abzielt, 1 Milliarde USD an ausländischen Investitionen anzuziehen.
Bangladeschischer Telekommunikations-MNO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der bangladeschische Telekommunikations-MNO-Markt misst die jährlichen Erlöse, die Mobilfunknetzbetreiber durch die Bereitstellung von Telekommunikationsdiensten in Bangladesch erzielen. Der Gesamtwert spiegelt die von Betreibern bei Endnutzern, Unternehmen und anderen Betreibern erfassten Dienstleistungserlöse wider.
Ausschlüsse aus dem Geltungsbereich: Festnetz- und eigenständige Festbreitbanddienste, Geräte und Router, Netzwerkausrüstung, reine IT-Dienste, die nicht als Telekommunikationsbetreiberdienste abgerechnet werden, sowie außerhalb Bangladeschs erbrachte MNO-Dienste sind ausgeschlossen.
Segmentierungsübersicht
- Gesamteinnahmen der Telekommunikation und ARPU
- Dienstleistungsart
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming- und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche nutzt Quellen wie den Katalog offener Daten Bangladeschs zu Mobil- und Internetabonnentendaten zur Identifizierung nationaler Reichweitenkennzahlen, Grameenphone-Jahresberichte zur Untersuchung von Erlösen, Abonnenten, Investitionen und Dienstleistungsmix, die Bangladesch-Marktpräsentation von Mobile Industry Operator Presentation A zum Verständnis von Mobilfunkerlösen und Datennutzung sowie die Berichterstattung von The Daily Star über Betreiberresultate zur Gegenprüfung von Dienstleistungstrends. Die veröffentlichte Schätzung von Global Consultancy A wird ausschließlich für den Marktvergleich verwendet.
Unternehmenseinreichungen, Investorenpräsentationen und seriöse bangladeschische Wirtschaftsberichterstattung können Kontext zu Dienstleistungserlösen, ARPU, Datennutzung, Spektrumkosten, Netzinvestitionen und kommerziellen Markteinführungen liefern, sofern öffentlich verfügbar. Diese Quellen klären Zeitpunkt und Definitionen rund um beobachtete Indikatoren, und die genannten Quellen sind illustrativ und nicht erschöpfend, da weitere Quellen die Erhebung, Validierung und Klärung informieren.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen mit Führungskräften aus den Bereichen Vertrieb, Finanzen, Netzplanung und Unternehmensdienste bangladeschischer MNOs würden testen, wie veröffentlichte Erlös-, Abonnenten-, Nutzungs-, Preis- und Abdeckungskennzahlen den Dienstleistungserlösen der Betreiber entsprechen. Wo Quellen Lücken aufweisen oder unterschiedliche Definitionen verwenden, würden Analysten die Befragten bitten, Abrechnungskategorien, Bündel, Kundenkennzahlen und Zeitpunkte zu klären, und diese Erklärungen dann gegen Einreichungen, nationale Abonnentenreihen und andere unabhängige Indikatoren triangulieren, bevor ein Input überarbeitet wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 35 % | Führungskräfte (CXOs): 15 % | |
| Mittlere Ebene: 45 % | Funktions- / Bereichsleiter: 40 % | |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die MNO-Dienstleistungserlöse in Bangladesch von oben nach unten und überprüft das Ergebnis selektiv anhand von Betreibererlös-Aggregaten und stichprobenartig ermitteltem durchschnittlichem Erlös pro Nutzer (ARPU), multipliziert mit aktiven Verbindungen. Abonnentenzahlen, mobile Internetnutzer, Dienstleistungserlöse pro Abonnent, durchschnittliche Datennutzung und Betreibererlösoffenlegungen zeigen die adressierbare Basis, Monetarisierung, Dienstleistungsintensität und erfasste Einnahmen an. Betreiberabdeckungs- und Netzkapazitätsoffenlegungen helfen bei der Beurteilung, ob das Netz die prognostizierte Nutzung unterstützen kann. Segmentanteile werden aus Betreiber-Dienstleistungs- und Kundenoffenlegungen, Erlösmix-Nachweisen und der relativen Entwicklung von Verbraucher- und Unternehmensdiensten aufgebaut, wobei Dienstleistungskategorien mit dem Gesamtwert abgestimmt werden. Eine multivariate Regression kann historische Erlöse mit diesen Indikatoren in Beziehung setzen, wo konsistente Beobachtungen vorliegen, während Szenarioanalysen Veränderungen bei ARPU, Nutzung und Netzinvestitionen testen. Experten überprüfen variable Prognosen anhand kommerzieller und betrieblicher Bedingungen, und fehlende oder inkonsistente Beobachtungen werden mit offengelegten benachbarten Jahresindikatoren eingegrenzt und mit gemeldeten Betreibergesamtwerten abgestimmt.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren jede Marktschätzung gegen unabhängige Betreibererlösoffenlegungen, nationale Abonnentenreihen und Betreiberabdeckungsoffenlegungen und überprüfen dann Einheiten, Zeiträume, Grenzpassung und jährliche Varianz. Große Abweichungen werden auf Quelldefinitionen, Währung und Zeitpunkt zurückgeführt, und Analysten lösen Anomalien durch eine zweite Berechnung oder gezielte erneute Quellkontaktaufnahme auf, bevor eine mehrstufige Überprüfung von Inputs, Segmentgesamtwerten und narrativer Konsistenz erfolgt. Der Datensatz wird jährlich aktualisiert, nach wesentlichen regulatorischen, wirtschaftlichen oder Netzereignissen früher überprüft und erhält vor der Lieferung einen neuen Quellen- und Berechnungsdurchlauf.
Vergleich der Marktgröße von Mordor Intelligence für den bangladeschischen Telekommunikationsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der bangladeschische Telekommunikations-MNO-Markt misst die jährlichen Erlöse, die Mobilfunknetzbetreiber durch die Bereitstellung von Telekommunikationsdiensten in Bangladesch erzielen.
Zu den wichtigsten Ursachen für Abweichungen gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann historische Erlöse mit diesen Indikatoren in Beziehung setzen, wo konsistente Beobachtungen vorliegen, während Szenarioanalysen Veränderungen bei ARPU, Nutzung und Netzinvestitionen testen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,94 Milliarden USD (2027) | |
| Global Consultancy A | 4,9 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 66,7 % über dem Wert dieses Berichts für 2027 von 2,94 Milliarden USD, 2 Jahre später. Der veröffentlichte Gesamtwert umfasst Festkommunikations- und Breitband-Trägerdienste, die über die MNO-Dienstleistungserlöse in Bangladesch hinausgehen. |
| Mobile Industry Operator Presentation A | 2,3 Milliarden USD (2023) | Auf Basis des Jahres 2023 liegt diese Schätzung 21,8 % unter dem Wert dieses Berichts für 2027 von 2,94 Milliarden USD, 4 Jahre später. Sie misst frühere Mobilfunkdienstleistungserlöse, und die Präsentation beschreibt das jährliche Wachstum im bangladeschischen Mobilfunkmarkt. |
Die Analysten von Mordor Intelligence triangulieren jede Marktschätzung gegen unabhängige Betreibererlösoffenlegungen, nationale Abonnentenreihen und Betreiberabdeckungsoffenlegungen und überprüfen dann Einheiten, Zeiträume, Grenzpassung und jährliche Varianz.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der bangladeschische Telekommunikations-MNO-Markt und wie sind die Wachstumsaussichten?
Das Marktvolumen wird voraussichtlich 2027 einen Wert von 2,94 Milliarden USD und bis 2032 einen Wert von 3,49 Milliarden USD erreichen, bei einem CAGR von 3,48 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach mobilen Telekommunikationsdiensten in Bangladesch an?
Ein höherer Datenverbrauch und der 4G-Ausbau stützen die Nachfrage, wobei der durchschnittliche Datenverbrauch pro Nutzer bei Grameenphone im ersten Quartal 2026 im Jahresvergleich um 5,4 % auf rund 7,7 GB gestiegen ist.
Welche Dienstleistungskategorie führt die Erlöse der Mobilfunkbetreiber in Bangladesch an?
Daten- und Internetdienste machten im Jahr 2026 44,15 % der MNO-Dienstleistungserlöse aus. IoT- und M2M-Dienste sollen im Zeitraum 2027–2032 mit einem CAGR von 3,82 % am schnellsten wachsen.
Welche Unternehmen konkurrieren in der Mobilfunkdienstleistungsbranche Bangladeschs?
Zu den wichtigsten Betreibern gehören Grameenphone Ltd., Robi Axiata, Banglalink und Teletalk Bangladesh Limited.
Was begrenzt die Wachstumsaussichten des bangladeschischen Mobilfunktelekommunikationsmarktes?
Wiederkehrende Lizenz- und Spektrumkosten schränken die Investitionsrenditen ein. Die Jahresabschlüsse 2025 von Grameenphone identifizierten eine Umsatzbeteiligung von 5,5 %, einen Beitrag von 1 % zum Sozialverpflichtungsfonds und vierteljährliche Spektrumgebühren.
Welche geografische Region führt die Mobilfunkdienste innerhalb Bangladeschs an?
Die Division Dhaka führte im Jahr 2026 mit 35,95 % der aktiven SIM-Karten des Landes.