
Naher Osten und Afrika Telecom MNO-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 345.04 Milliarden US-Dollar |
| Marktgröße (2026) | 381.79 Milliarden US-Dollar |
| Marktgröße (2031) | 633.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.65 % |
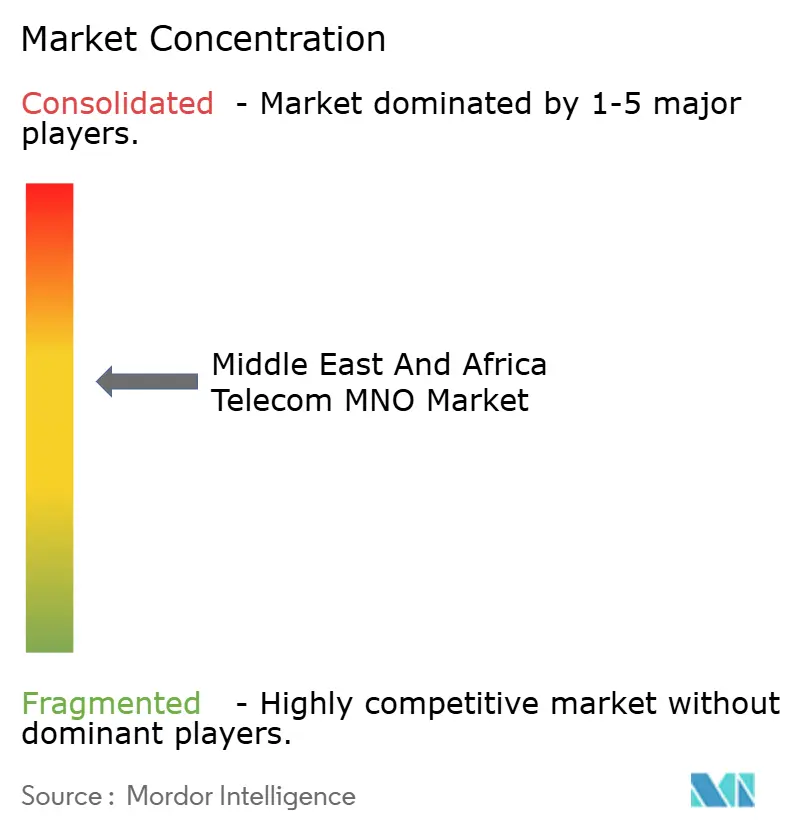
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Naher Osten und Afrika Telecom MNO-Marktanalyse von Mordor Intelligence
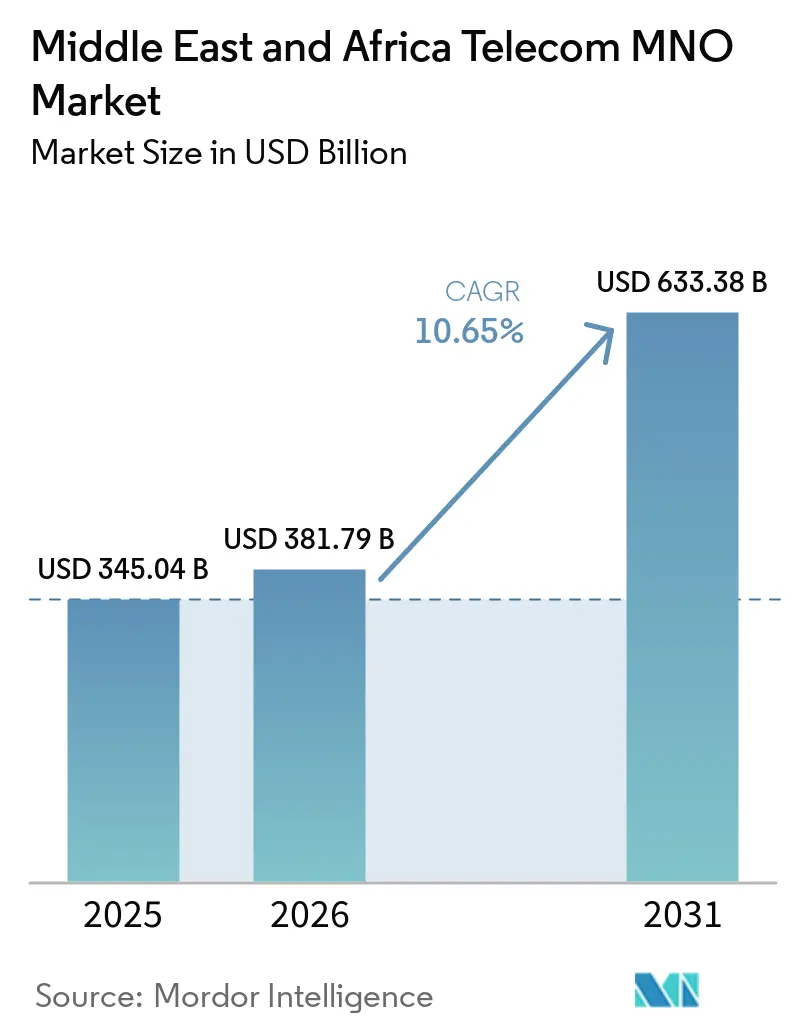
Die Marktgröße des Telekommunikations-MNO-Marktes in Nahost und Afrika wird für 2026 auf 381,79 Milliarden USD geschätzt, ausgehend vom Wert 2025 von 345,04 Milliarden USD, mit Projektionen für 2031 von 633,38 Milliarden USD, was einem Wachstum von 10,65 % CAGR über den Zeitraum 2026–2031 entspricht.
Rasche 5G-Ausrollungen, der Ausbau von Glasfaser-Backhaul und eine steigende Smartphone-Durchdringung halten die Region auf einem strukturell hohen Wachstumskurs. Die Investitionsintensität bleibt hoch: Ägypten zahlte 150 Millionen USD für seine erste 5G-Lizenz, während Saudi-Arabien 5G Fixed Wireless Access (FWA) auf eine Bevölkerungsabdeckung von 78 % im Jahr 2025 ausbaute. Marokko verpflichtete sich zu 475 Millionen USD, um bis Ende 2025 eine 5G-Abdeckung von 25 % zu erreichen, was einen breiten politischen Schwerpunkt auf den Zugang der nächsten Generation unterstreicht. Der Wettbewerbsdruck durch Satellitenbreitband im niedrigen Erdorbit (LEO) und geopolitische Risiken rund um den Unterwasserkabelkorridor im Roten Meer dämpfen die Stimmung, werden jedoch durch die Unternehmensdigitalisierung und ARPU-Gewinne durch Mobile-Money ausgeglichen.
Wichtigste Erkenntnisse des Berichts
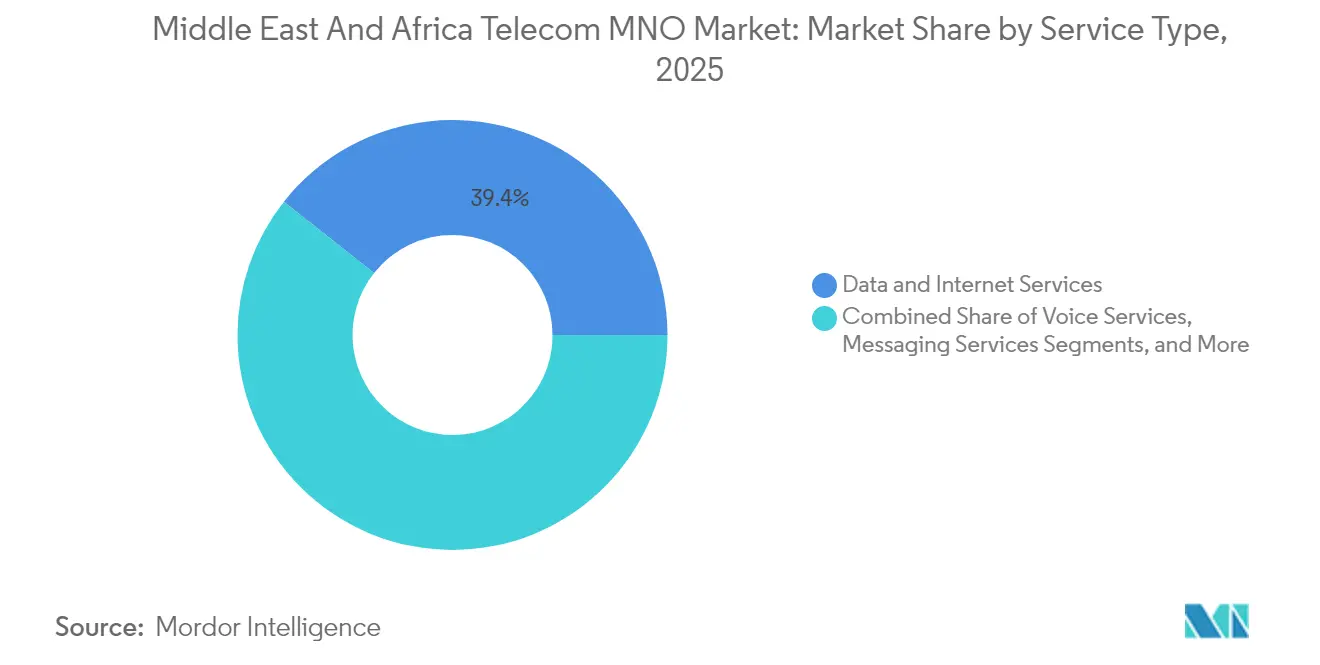
- Nach Dienstleistungsart hielten Daten- und Internetdienste im Jahr 2025 einen Marktanteil von 39,35 % am Telekommunikations-MNO-Markt in Nahost und Afrika; IoT- und M2M-Dienste sollen zwischen 2026 und 2031 mit einer CAGR von 10,74 % expandieren, das schnellste Wachstum unter allen Dienstleistungskategorien.
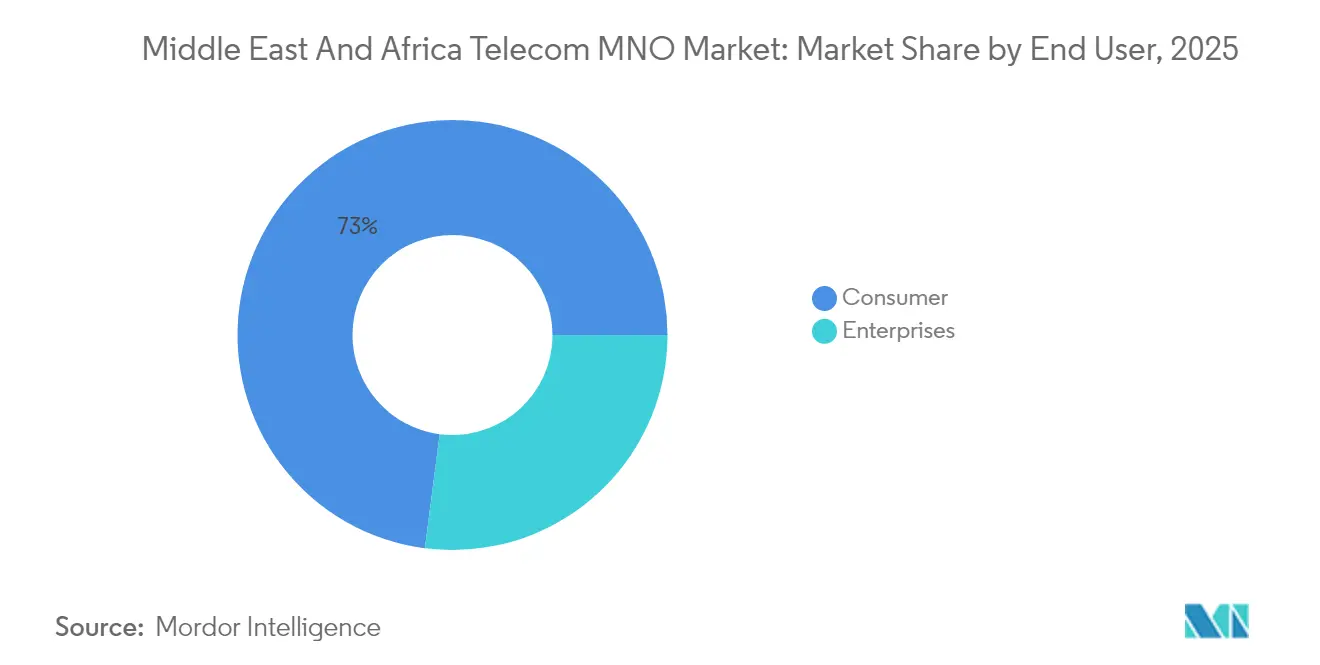
- Nach Endnutzer trugen Verbraucherverbindungen im Jahr 2025 einen Umsatzanteil von 72,95 % bei, während Unternehmensabonnements bis 2031 auf eine CAGR von 11,05 % zusteuern.
- Nach Geografie vereinnahmte der Nahe Osten im Jahr 2025 einen Umsatzanteil von 52,10 %; Afrika entwickelt sich mit einer CAGR von 10,70 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Markttreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Videozentrierter Boom des mobilen Datenverkehrs | +2.8% | Golfstädte, Kairo, Johannesburg | Kurzfristig (≤ 2 Jahre) |
| Unterstützende Spektrumsauktionen für 4G/5G | +2.1% | Saudi-Arabien, Vereinigte Arabische Emirate, Nordafrika | Mittelfristig (2–4 Jahre) |
| Unternehmens-IoT/M2M-Einführung | +1.9% | Vereinigte Arabische Emirate, Südafrika, Nigeria | Mittelfristig (2–4 Jahre) |
| Von der Jugend getriebene Smartphone-Einführung | +1.7% | Nigeria, Kenia, Tansania | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Mobile-Money-Nutzung | +1.4% | Kenia–Golf, Westafrika-Korridore | Mittelfristig (2–4 Jahre) |
| Privates 5G für Megaprojekte | +1.3% | Vereinigte Arabische Emirate, Saudi-Arabien Gigastädte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosives Wachstum des mobilen Datenverkehrs durch videozentrierte Anwendungen
Das Anschauen von Videos verändert die Umsatzarchitektur der Betreiber, da Nutzer von Sprache und SMS auf hochauflösendes Streaming umsteigen. Die SMS-Umsätze am Golf sanken von 4,3 Milliarden USD im Jahr 2013 auf prognostizierte 3,2 Milliarden USD im Jahr 2018, während das mobile Datenvolumen im gleichen Zeitraum um 180 % stieg [1]Ben Flanagan, „RIP, SMS? Textnachrichten auf dem Rückzug in der Nahost-Region,” Alarabiya.net. Betreiber reagieren mit einer Verdichtung von 5G-Smallcells; der MENA-Smallcell-Markt soll bis 2030 412,54 Millionen USD erreichen, eine CAGR von 40,9 % [2]ABN Newswire, „MENA Small Cell 5G Netzwerkmarkt soll 2030 erhebliches Wachstum verzeichnen,” Abnnewswire.net. FWA-Abonnements, die etwa 70 USD pro Monat kosten, monetarisieren das Streaming-Verkehrsaufkommen im Heimbereich ohne neue Glasfaserausbaumaßnahmen. Netzwerkplaner wägen nun die Kosten von Massive-MIMO-Upgrades gegen die steigende Zahlungsbereitschaft von Premiumnutzern für Gigabit-Pakete ab. In Sub-Sahara-Afrika wird die monatliche Datennutzung bis 2030 auf 14 GB pro Nutzer prognostiziert, was parallele Investitionen in Spektrum und Backhaul erfordert.
Beschleunigter 4G- und 5G-Ausbau durch unterstützende Spektrumsauktionen
Regulierungsbehörden im gesamten Golf und Nordafrika bevorzugen nun Versorgungsziele gegenüber Einnahmen aus Spektrumsauktionen. Der Saudi-arabische Spektrumausblick 2025–2027 reserviert neue Frequenzbänder für nicht-terrestrische Netze und FWA mittels vereinfachter Lizenzierung, was die Markteinführungszeit für Betreiber erheblich verkürzt. Der südafrikanische Entwurf des Nationalen Radiofrequenzplans 2025 schreibt ebenfalls dediziertes Privatnetzspektrum vor, das industrielles 5G fördert [3]Lexi Parvin, „Südafrika: ICASA veröffentlicht Entwurf des Nationalen Radiofrequenzplans 2025,” Globalvalidity.com. Die Vereinigten Arabischen Emirate betreiben bereits 7.000 5G-Standorte, mit dem politischen Ziel von 500 campusgebundenen Privatnetzen bis 2025. Gleichzeitige 2G/3G-Abschaltungen in Bahrain, Jordanien, Kuwait und Saudi-Arabien setzen Niederbandspektrum für 5G frei und steigern die spektrale Effizienz weiter. Das Gesamtergebnis ist eine schnellere Breitbandabdeckung im ländlichen Raum und geringere Kosten pro Bit, was entscheidend für die Aufrechterhaltung des Gewinnpools des Telekommunikations-MNO-Marktes in Nahost und Afrika ist.
Unternehmensdigitalisierung treibt IoT/M2M-Konnektivitätsnachfrage voran
Industrielle Akteure fordern deterministische Latenz und lokale Datensouveränität, was private LTE/5G-Investitionen antreibt, die bis 2027 6 Milliarden USD übersteigen werden, wobei 60 % für eigenständige 5G-Kerne vorgesehen sind. e& baute das nach eigenen Angaben weltgrößte private 5G-Netz für ADNOC und validierte damit das Geschäftsmodell für hochvolumige, latenzarme industrielle Konnektivität. Branchen wie Bergbau, Öl und Gas sowie Versorgungsunternehmen verlassen sich auf Network-Slicing, um geschäftskritischen Datenverkehr zu separieren. Der Aufstieg von Network-as-a-Service-Plattformen senkt Investitionsschwellen und ermöglicht mittelständischen Unternehmen sowie Smart-City-Behörden, wachstumsabhängige Konnektivität zu bestellen. Mit der Skalierung dieser Anwendungsfälle fließen IoT-SIM-Aktivierungen direkt in den Telekommunikations-MNO-Markt in Nahost und Afrika.
Von der Jugend getriebene Smartphone-Einführung in Sub-Sahara-Afrika
Afrikas Medianalter von 19,7 Jahren bietet einen langen Wachstumspfad für erstmalige Smartphone-Besitzer. Die Anzahl der genutzten Geräte wird von 540 Millionen im Jahr 2024 auf 890 Millionen bis 2030 wachsen, und das durchschnittliche monatliche Datenvolumen pro Nutzer wird sich auf 14 GB verdreifachen. Der Backhaul bleibt der entscheidende Engpass: 584 Millionen Menschen leben bereits in Reichweite von Glasfaserknoten, aber viele Binnenstaaten verfügen noch nicht über erschwingliche Mittelstreckenrouten. Regierungen, die Wegerechte und Importzölle vereinfachen, wie etwa Côte d'Ivoire, werden mit einer medianen 4G-Geschwindigkeit von 23,8 Mbit/s belohnt, die die weitere Gerätenutzung stimuliert [4]Karim Yaici, „Staatliche und regulatorische Unterstützung ist entscheidend für die Verbesserung der 4G-Leistung in Afrika,” Ookla.com. Junge Bevölkerungsgruppen nutzen auch Mobile-Wallets, was die Relevanz der Betreiber im täglichen Handel stärkt und den gemischten ARPU erhöht.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Preiskonkurrenz kombiniert mit SIM-Registrierung | −1.8% | Ghana, Kenia, Südafrika | Kurzfristig (≤ 2 Jahre) |
| Geopolitische Instabilität | −1.2% | Roter-Meer-Korridor, Sahel, Gaza | Mittelfristig (2–4 Jahre) |
| LEO-Satellitensubstitution | −0.9% | Ländliches Nigeria, abgelegenes Oman | Langfristig (≥ 4 Jahre) |
| Begrenzter Glasfaser-Backhaul | −0.7% | Tschad, Zentralafrikanische Republik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aggressiver Preiswettbewerb und SIM-Registrierung dämpfen ARPU
Obligatorische biometrische SIM-Registrierung erhöht die Compliance-Kosten, während Neueinsteiger in Märkten wie Kenia und Ghana Preiskriege auslösen. Die Inflation übt einen zweiten Druck aus, indem sie die Konsumausgaben der Verbraucher erodiert, während Regulierungsbehörden Tariferhöhungen zum Schutz der Haushalte deckeln. Betreiber reagieren mit Inhaltspaketen und Treueprogramm-Apps, aber die Umsetzung ist in fragmentierten regulatorischen Umgebungen uneinheitlich, was die Monetarisierung im Telekommunikations-MNO-Markt in Nahost und Afrika einschränkt.
Geopolitische Instabilität verzögert Infrastrukturinvestitionen
Der Kabelschnitt im Roten Meer im Februar 2024 störte die Konnektivität für mehr als 100 Millionen Nutzer und erzwang eine Umleitung des Datenverkehrs, was die Verwundbarkeit einer Region unterstreicht, die bis zu 17 % der weltweiten Internetströme abwickelt. Khartum lieferte historisch gesehen mehr als ein Drittel der Sudan Telecom MNO-Marktgröße, doch wiederholte Turmmastschäden zwangen die Betreiber, den Datenverkehr nach Port Sudan umzuleiten, wo internationale Unterseekabel anlanden. Kapitalintensive Projekte wie neue Landestationen sehen sich Finanzierungsverzögerungen gegenüber, wenn das Konfliktrisiko steigt, was die Netzausbaugeschwindigkeit im Jemen, Sudan und Äthiopien verlangsamt. Um einzelne Ausfallpunkte zu minimieren, bestehen Investoren nun auf Dual-Path-Designs und der Onshoring-Strategie für Schlüsselkomponenten – Maßnahmen, die die Kosten erhöhen und die Bauzeiten verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Datendienste festigen UmsatzführerschaftDaten- und Internetpläne machten 39,35 % des Umsatzes im Jahr 2025 aus und sind damit der größte Einzelbeitrag zum Telekommunikations-MNO-Markt in Nahost und Afrika. IoT/M2M ist der herausragende Bereich, der mit einer CAGR von 10,74 % im Telekommunikations-MNO-Markt in Nahost und Afrika bis 2031 wächst. Sprache und Messaging zusammen werden unter 25 % fallen, da OTT-Plattformen die Nutzung kannibalisieren. Betreiber reagieren mit Zero-Rating für Videodienste und Bündelung von PayTV, um die Kundenbindung aufrechtzuerhalten. Edge-Computing-Knoten und API-Monetarisierung entwickeln sich zu angrenzenden Umsatzströmen, die Datenpläne ergänzen.
Im Verlauf des Prognosezeitraums werden Apps-as-a-Service-Modelle auf eigenständige 5G-Kerne setzen und latenzarme Anwendungsfälle in Gaming und Telemedizin erschließen. Roaming- und Großhandelsverkehr, einst zyklisch, stabilisieren sich, da der innerafrikanische Handelsstrom breiter wird. Die durchschnittlichen Datenpreise werden weiter sinken, aber durch eine starke Volumenelastizität ausgeglichen, was die Expansion des Telekommunikations-MNO-Marktgröße in Nahost und Afrika stützt.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich


Nach Endnutzer:
Unternehmensaufschwung nagt an der VerbraucherdominanzVerbraucher lieferten im Jahr 2025 noch 72,95 % des Umsatzes, aber ihr Anteil wird bis 2031 sinken, da Unternehmen dedizierte Netze ausbauen. Der Unternehmensanteil am Telekommunikations-MNO-Markt in Nahost und Afrika soll bis 2031 eine CAGR von 11,05 % erreichen. Fertigung, Öl und Gas sowie Logistik treiben die Nachfrage nach latenzarmer Konnektivität und tiefer Innenraumabdeckung. Private 5G-Proof-of-Concept-Projekte in Saudi-arabischen Gigaprojekten und südafrikanischen Bergwerken bestätigen die Zahlungsbereitschaft für Premiumaufschläge des 2- bis 2,5-Fachen des Verbraucher-ARPU.
Gleichzeitig wird das Verbraucherwachstum durch die Erschwinglichkeit von Smartphones angetrieben. Geräte unter 60 USD unterstützen nun 4G und erweitern die adressierbare Basis. Die Mobile-Money-Interoperabilität, die in 28 afrikanischen Märkten aktiv ist, hat die durchschnittlichen Nutzerausgaben von 2,20 USD auf 3,20 USD pro Monat erhöht und schützt den Telekommunikations-MNO-Markt in Nahost und Afrika vor Einzelpreisverfall.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich
Geografische Analyse
MEA-Markt für Telekommunikations-MNO
Der Nahe Osten erzielte im Jahr 2025 einen Umsatzanteil von 52,10 %, gestützt durch höhere ARPU-Werte; der saudische Postpaid-Durchschnitt liegt bei 34 USD pro Monat. Die Betreiber nutzen umfangreiche glasfaservernetzte Türme und dichte Small-Cell-Überlagerungen, um Premium-FWA-Pakete als Upselling anzubieten, wodurch der Marktanteil des Nahen Ostens und Afrikas im Telekommunikations-MNO-Markt der Teilregion robust bleibt. Unabhängige TowerCos hielten im Jahr 2024 einen Anteil von 47,55 % am Markt für Telekommunikationstürme im Nahen Osten und wuchsen mit einem CAGR von 6,52 %, da Netzbetreiber passive Anlagen zur Finanzierung des 5G-Ausbaus auslagern. Afrika verzeichnet das höchste CAGR-Wachstum von 10,70 %. Nigeria, Kenia und Südafrika entfallen auf zwei Drittel des Datenverkehrs in Subsahara-Afrika, während in der Sahelzone und Zentralafrika noch große weiße Flecken bestehen, die langfristiges Wachstumspotenzial sichern.
Markt für Telekommunikations-MNO in Nordafrika und am Golf
Prognosemodelle zeigen, dass Afrika bis 2031 49,20 % des Marktvolumens für Telekommunikations-MNO im Nahen Osten und Afrika ausmachen wird und damit fast zur Lücke mit dem Golf aufschließt. Nordafrika fungiert als Schwingungsregion: Ägyptens 5G-Lizenz im Wert von 150 Millionen USD und Marokkos Abdeckungsziel von 25 % veranschaulichen rasche Modernisierungsverläufe, die die durchschnittlichen regionalen Geschwindigkeiten nach oben ziehen.
Regulatorisches Umfeld
Die regulatorischen Prioritäten im Nahen Osten und in Afrika verlagern sich hin zu einer flächendeckungsorientierten 5G-Lizenzvergabe und einem stärkeren Verbraucherschutz, mit expliziteren Abhilfemaßnahmen gegen Marktmacht dort, wo der Wettbewerb ungleich ist. In Ghana hob die National Communications Authority (NCA) im Juli 2026 die Exklusivität von Next-Gen InfraCo (NGIC) für den 5G-Großhandel im Rahmen des Electronic Communications Act, 2008 auf und leitete ein offenes Verfahren zur Frequenzvergabe ein. Die NCA wandte zudem die Regeln zur beträchtlichen Marktmacht (Significant Market Power) auf MTN Ghana an, wodurch sich der effektive Preis für die anvisierten 5G-Frequenzen in den Bändern 700 MHz und 3 GHz durch einen Aufschlag auf die Mindestpreise erhöhte.
In anderen wichtigen Märkten verschärfen die Regulierungsbehörden die Verhaltensanforderungen und ermöglichen gleichzeitig Reformen der Kapitalmärkte und der Infrastruktur. Südafrikas ICASA veröffentlichte im Januar 2026 aktualisierte Verbraucherregeln, die die Gültigkeitsdauer von Datenpaketen verlängern und eine Zustimmung (Opt-in) für Gebühren außerhalb des Datenpakets vorschreiben, was das Design von Endkundentarifen und die Monetarisierungshebel direkt beeinflusst. In Katar erließ die Communications Regulatory Authority (CRA) die Entscheidung Nr. (12) von 2026 zur Standardisierung der Zugangsangebote für Landestationen von Unterseekabeln und stärkte damit die Transparenz und die diskriminierungsfreien Bedingungen für Co-Location und Backhaul. Die kenianische Capital Markets Authority (CMA) gewährte im Juni 2026 eine Ausnahmeregelung im Zusammenhang mit Änderungen der Anteilseignerstruktur von Safaricom, was die Bereitschaft signalisiert, strategische Eigentumsanpassungen zu ermöglichen, während die Schutzmechanismen des öffentlichen Marktes weiterhin gewahrt bleiben.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist zweigeteilt. Die Golfmärkte bleiben oligopolistisch: STC, e& und Ooredoo Group halten zusammen einen erheblichen Anteil am regionalen Umsatz, was Skaleneffizienzen ermöglicht. Afrika ist stärker fragmentiert mit über 230 lizenzierten Betreibern. Die Konsolidierung beschleunigt sich; STC erhielt die regulatorische Genehmigung für einen Kauf durch den Public Investment Fund, der die inländische Integration vertieft und Kapital für grenzüberschreitende Expansion freisetzt. Vodacom Group und Orange Middle East and Africa prüfen in mehreren afrikanischen Märkten die gemeinsame Nutzung von Infrastruktur, um doppelte Investitionen zu reduzieren und den ländlichen Ausbau zu beschleunigen.
Technologiestrategien unterscheiden sich je nach Marktreife. Golfinkumbente setzen KI für vorausschauende Wartung ein und starten offene API-Plattformen über die GSMA Open Gateway-Initiative, an der e& durch eine strategische Beteiligung an Aduna beteiligt ist. Afrikanische Herausforderer konzentrieren sich auf cashgenerierende Mobile-Money-Ökosysteme; die M-Pesa-Klon-Partnerschaften von Safaricom PLC erstrecken sich nun auf 12 Märkte. Privates 5G ist ein neues Wettbewerbsfeld: Nokia, Ericsson und Huawei jagen nach Verträgen in Bergbau, Häfen und Petrochemie mit Lösungen, die bereits in saudischen Gigaprojekten und südafrikanischen Platinbergwerken im Einsatz oder in der Erprobung sind. LEO-Betreiber verändern die ländliche Wirtschaft; traditionelle MNOs kontern mit hybriden Satelliten-Mobilfunk-Paketen, um Abonnenten zu halten.
Die regulatorische Akzeptanz von Inlandsmarktzusammenschlüssen hat sich gelockert. Die Anzahl der verbraucherorientierten Marken wird bis 2027 voraussichtlich um 15 % sinken, da Spektrumknappheit die Rationalisierung fördert. Trotzdem bleiben die Eintrittsbarrieren für virtuelle Betreiber, die sich auf diaspora-orientierte Sprachtelefonie und fintech-nahe Nischen konzentrieren, moderat und bewahren die Innovationsdynamik im Telekommunikations-MNO-Markt in Nahost und Afrika.
Naher Osten und Afrika Telecom MNO Branchenführer
e& (Etisalat Group)
MTN Group
STC Group
Zain Group
Vodacom Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Telekommunikations-MNO im Nahen Osten und Afrika
- e& (Etisalat Group)
- STC Group
- Ooredoo Group
- Zain Group
- MTN Group
- Vodacom Group
- Orange Middle East and Africa
- Airtel Africa
- Safaricom PLC
- Maroc Telecom SA
- Telecom Egypt (WE)
- Globacom Limited (Glo Mobile)
- 9mobile (EMTS)
- Telkom SA SOC Limited
- Cell C
- Omantel
- Batelco (Beyon Group)
- du (EITC)
- Sudan Telecom Group Limited (Sudatel)
- Ethio Telecom
- AXIAN Telecom
- Econet Wireless Zimbabwe
- MTC Namibia

Marktchancen und Zukunftsaussichten
Eine sichtbare Chance entsteht in den neu geöffneten oder umstrukturierten Wegen zur 5G-Lizenzvergabe, die politische Absichten in kurzfristige Netzausbauprogramme und Kapazitäten für Unternehmensanwendungsfälle übersetzen. Ghanas Übergang zu einer offenen 5G-Frequenzvergabe im Juli 2026, einschließlich eines genannten Mindestreservewerts von 230 Millionen USD über die Bänder 700 MHz, 2,3 GHz und 3 GHz, schafft eine konkrete Pipeline für Upgrades bei 5G-Funk- und Transportnetzen. Dies unterstützt auch gebündelte FWA-Angebote, die die begrenzte Verfügbarkeit von festem Breitband in vielen Städten ergänzen. Daneben bietet die Nachfrage nach Unternehmenskonnektivität weiterhin einen klaren Monetarisierungsweg, gestützt durch regionale Belege, darunter e&, das nach eigenen Angaben das weltweit größte private 5G-Netz für ADNOC aufbaut, sowie durch das breitere Interesse an Frequenzrahmenwerken für private Netze.
Internationale Konnektivität und die Koordination von Tiefbauarbeiten sind ein weiterer Bereich, in dem politische Maßnahmen die Ausbauökonomie und die Dienstresilienz verändern können. Katars CRA-Zugangsrahmen für Landestationen von Unterseekabeln, der 2026 in Kraft tritt, senkt die Reibungsverluste für Kapazitätskäufer und kann die Großhandels- und Unternehmensdienstleistungsportfolios für MNOs und deren Infrastrukturtöchter erweitern. Nigerias „Dig-Once“-Politikvorhaben, das 2026 im Rahmen einer Konsultation formalisiert wurde, bietet einen Mechanismus zur Reduzierung wiederholter Grabungsarbeiten und zur Beschleunigung von Glasfaser- und Backhaul-Erweiterungen. Diese politischen Signale stehen im Einklang mit den Strategien der Betreiber, Türme, Fintech- und Rechenzentrumsebenen auszugliedern, um spezialisiertes Kapital anzuziehen und das Investitionstempo zu beschleunigen, ohne sich allein auf traditionelle Margen im Mobilfunkgeschäft zu verlassen.
Recent Industry Developments in Markt für Telekommunikations-MNO im Nahen Osten und Afrika
- Juli 2026: Zain Group sicherte sich eine 25-jährige Telekommunikationslizenz in der Arabischen Republik Syrien für 747 Millionen USD und kündigte einen Plan über 800 Millionen USD zur Modernisierung des Netzes mit 5G- und KI-Technologien an. Die Lizenz erweitert die regionale Präsenz des Konzerns und positioniert die Gruppe für langzyklische Investitionsausgaben in einem Markt mit hohem Potenzial. Dieser Schritt könnte die Monetarisierung durch fortschrittliche Dienste ermöglichen, da die digitale Nachfrage in der Region wächst.
- Juni 2026: Vodacom Group schloss den Erwerb einer zusätzlichen effektiven Beteiligung von 20% an Safaricom PLC ab und erhöhte damit ihren Anteil auf 55%. Die Erhöhung der Beteiligung stärkt die grenzüberschreitende Kontrolle über Mobilfunk und Fintech innerhalb eines führenden ostafrikanischen Ökosystems. Die Konsolidierung beschleunigt die regionale Integration und Wertschöpfung in Kenia und den angrenzenden Märkten.
- Mai 2026: MTN Group veröffentlichte ein Handelsupdate für das erste Quartal 2026, das den Fortschritt bei der geplanten strukturellen Trennung der MoMo Payment Services Bank und der Übernahme von IHS Towers bestätigt. Die Entwicklungen deuten auf eine laufende Portfoliooptimierung und mögliche Kostensynergien hin. Der Schritt untermauert MTNs Diversifizierung in digitale Dienste und den Besitz von Netzinfrastruktur.


Markt für Telekommunikations-MNO im Nahen Osten und Afrika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird gemessen als Telecom-Mobilfunknetzbetreiber (MNO) Dienstleistungsumsatz, der in der Region Naher Osten und Afrika erzielt wird, einschließlich Konnektivitätsdienste für Verbraucher und Unternehmen, die über mobile und verwandte Zugangsnetzwerke bereitgestellt werden.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf von Mobilgeräten, den reinen Verkauf von Netzwerkausrüstung sowie digitale Nicht-Betreiber-Dienste aus, die außerhalb des Telecom-Dienstleistungsumsatzes liegen.
Segmentierungsübersicht
- Gesamtumsatz und ARPU im Telekommunikationsbereich
- Dienstleistungsart
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming, Unternehmens- und Großhandel usw.)
- Endnutzer
- Unternehmen
- Verbraucher
- Geografie
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten (Katar, Kuwait, Bahrain, Oman, Jordanien, Irak, Libanon, Israel und weitere)
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika (Ägypten, Marokko, Algerien, Tunesien, Ghana, Tansania, Senegal, Äthiopien, Uganda, Kenia und weitere)
- Naher Osten
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die Grundstruktur des Modells festzulegen und es an konsistenten, öffentlich nachvollziehbaren Indikatoren zu verankern. Wir haben offizielle Kommunikationen und statistische Veröffentlichungen herangezogen, wie z. B. Dashboards und Jahresberichte von Telekommunikationsregulatoren, ITU-Indikatoren, Bevölkerungs- und Makrodatenreihen der Weltbank sowie öffentlich zugängliche GSMA Intelligence-Momentaufnahmen, gefolgt von Wechselkursreihen der Zentralbanken für eine konsistente Währungsdarstellung.
Um zu vermeiden, dass das Modell auf einem einzigen Datenstrom aufgebaut wird, haben wir auch Jahresberichte und Investorenpräsentationen von Betreibern, Spektrumsvergabehinweise und Lizenzankündigungen sowie seriöse Presseberichte über wichtige Netzwerkausbauten und Preisänderungen ausgewertet. Wo die öffentliche Datenlage dünn war, haben wir einige kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Zeitpläne zu überprüfen und Richtungsänderungen zu validieren. Diese Sekundärquellen sind illustrativ, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Wir nutzen Experteninterviews und Umfragen mit Betreibern, Regulatoren, Infrastrukturspezialisten, Unternehmenskunden und Vertriebsmanagern in der Region Naher Osten und Afrika. Ihr Feedback testet Umsatz, ARPU, Datennachfrage, 5G-Timing und länderspezifische Lücken und hilft uns, Annahmen anzupassen und die endgültige Schätzung abzustimmen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | Führungskräfte der obersten Ebene (CXOs): 18 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Ansatz, der den Telecom-Dienstleistungsumsatz anhand von Teilnehmervolumina und -mix rekonstruiert, gepaart mit ARPU- und nutzungsbasierten Preissignalen nach wichtigen MEA-Ländergruppen, die dann zu einem regionalen Gesamtwert zusammengefasst werden. Die Gesamtwerte wurden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Betreiberumsatz-Zusammenfassungen, Preisüberprüfungen auf Tarifebene und Volumenabgleiche aus Teilnehmerzugängen, sodass die endgültige Zahl realistisch bleibt, wenn sich die öffentlichen Berichtsstile unterscheiden.
Zu den relevanten Eingangsgrößen in diesem Markt gehörten die mobile Teilnehmerbasis und Nettoneuzugänge, die Smartphone- sowie 4G- und 5G-Durchdringung, der Prepaid- versus Postpaid-Mix, das Datendatenverkehrswachstum als Indikator für Bundle-Upgrades, der Zeitpunkt der Spektrumfreigabe sowie Inflations- und Währungsbewegungen, die die USD-Berichterstattung verzerren können. Wenn eine Unterländer- oder Dienstleistungslinie nicht klar ausgewiesen war, haben wir die Lücke durch verhältnisbasierte Zuweisungen geschlossen, die durch vergleichbare Märkte informiert wurden, und dann anhand von Interview-Feedback erneut überprüft.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Wachstum flexibel gestaltet werden kann, je nachdem, wie schnell Datenumsätze die Sprachumsätze ersetzen, wie schnell die 5G-Abdeckung in den Golfstaaten ausgebaut wird und wie sich Erschwinglichkeit und Netzqualität in Afrika verbessern. Die Annahmen wurden auf den von Experten beschriebenen wahrscheinlichsten kommerziellen Pfad abgestimmt und dann für ein langsameres Preisumfeld sowie für ein schnelleres Adoptionsumfeld einem Stresstest unterzogen.
Datenvalidierung und Aktualisierungszyklus
Wir haben die Ergebnisse validiert, indem wir unabhängige Signale trianguliert haben, darunter Teilnehmerverläufe, ARPU-Spannen und Umsatzoffenlegungen von Betreibern, und dann geprüft haben, ob der implizierte Umsatz pro Nutzer im Vergleich zu Preis- und Nutzungsrealitäten plausibel blieb. Jede große Abweichung nach Ländergruppe löste eine eingehendere Überprüfung des Währungszeitpunkts, einmaliger Posten und Klassifizierungsunterschiede zwischen mobilen, Festnetz- und Mehrwertdienstleistungslinien aus.
Vor der Freigabe durchlief das Modell mehrstufige Analytikerprüfungen, bei denen Berechnungen, Annahmen und Einheitenkonsistenz überprüft wurden, gefolgt von einer erneuten Kontaktaufnahme mit Quellen, wenn ein Datenbruch oder ein Marktereignis die Sachlage wesentlich verändert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Spektrumsvergaben, regulatorische Änderungen oder makroökonomische Schocks auftreten. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Mordor Intelligence Naher Osten und Afrika Telecom-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den MEA-Telecom-Markt stimmen häufig nicht überein, da Studien unterschiedliche Umsatzgrenzen, Währungszeitpunkte und Länderabdeckungen wählen und diese Entscheidungen dann in die Prognose übertragen. Die Tabelle macht dies sichtbar, indem sie zeigt, wie eine Schätzung steigen kann, wenn angrenzende Kategorien einbezogen werden, oder sinken kann, wenn eine konservative ARPU-Entwicklung angenommen wird.
Die Vergleichstabelle zeigt eine Streuung hauptsächlich deshalb, weil im Modell von Mordor Intelligence der Umfang auf den MNO-Telecom-Dienstleistungsumsatz in MEA beschränkt ist und getrennt von Mobilgeräteverkäufen und reinen Netzwerkausrüstungsumsätzen gehalten wird, und die USD-Umrechnung auf ein konsistentes Basisjahresfenster vor der Vorwärtsprognose abgestimmt ist.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 345,04 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 400,88 Mrd. USD (2026) | Diese Zahl scheint eine breitere Telecom-Abgrenzung und ein anderes Basisjahr zu verwenden, was angrenzende Dienste einbeziehen und eine schnellere ARPU-Steigerung durch die frühe 5G-Monetarisierung in den Golfmärkten anwenden kann. |
| Branchenbericht B | 88,00 Mrd. USD (2025) | Diese Art von Schätzung basiert häufig auf einem engeren Umsatzausschnitt (zum Beispiel Festbreitband oder eine einzelne Dienstleistungskategorie) und kann große Teile des mobilen Dienstleistungsumsatzes in Afrika ausschließen, was den Gesamtwert reduziert. |
Zusammengenommen legt der Vergleich nahe, dass die größten Lücken daraus resultieren, was als Telecom-Umsatz gezählt wird und wie der USD-Zeitpunkt gehandhabt wird, und nicht aus Rechenfehlern. Indem das Modell an Teilnehmer- und ARPU-Mechanismen gebunden und dann gegen Betreiberoffenlegungen und Ausbaumulensteine validiert wird, bleibt die endgültige Zahl auf wiederholbare Schritte zurückführbar, die überprüft werden können, wenn neue Daten eintreffen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Telekommunikations-MNO-Markt in Nahost und Afrika im Jahr 2026?
Er beträgt 381,79 Milliarden USD, mit einem prognostizierten Anstieg auf 633,38 Milliarden USD bis 2031.
Welche Dienstleistungskategorie führt den regionalen Umsatz an?
Daten- und Internetpläne generieren 39,35 % des Gesamtumsatzes und liegen damit weit vor Sprache und Messaging.
Welche CAGR wird für IoT/M2M-Leitungen erwartet?
IoT- und M2M-Verbindungen sollen bis 2031 mit einer CAGR von 10,74 % wachsen, dem schnellsten unter allen Segmenten.
Welche Geografie wächst am schnellsten?
Afrika soll mit einer CAGR von 10,70 % expandieren, da die von der Jugend getriebene Smartphone-Einführung sich beschleunigt.
Wie wird privates 5G die Unternehmensausgaben beeinflussen?
Private 5G-Netze erschließen neue industrielle Automatisierungsanwendungsfälle und sollen den Unternehmensumsatz bis 2031 auf über 190 Milliarden USD heben.
Welche Wettbewerbsbedrohung stellen LEO-Satelliten dar?
LEO-Dienste wie Starlink versorgen bereits ländliche Kunden in 18 afrikanischen Ländern und setzen MNOs unter Druck, ihre ländlichen Preisgestaltungs- und Bündelstrategien zu verfeinern.
Seite zuletzt aktualisiert am:



