
- Ägypten
- Argentinien
- Australien
- Bahrain
- Bangladesch
- Brasilien
- Chile
- China
- Deutschland
- Frankreich
- Hongkong
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kambodscha
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Naher Osten und Afrika
- Nepal
- Neuseeland
- Nigeria
- Oman
- Pakistan
- Philippinen
- Polen
- Saudi-Arabien
- Spanien
- Sri Lanka
- Südafrika
- Südkorea
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Singapur-Telekom-MNO-Marktanalyse von Mordor Intelligence
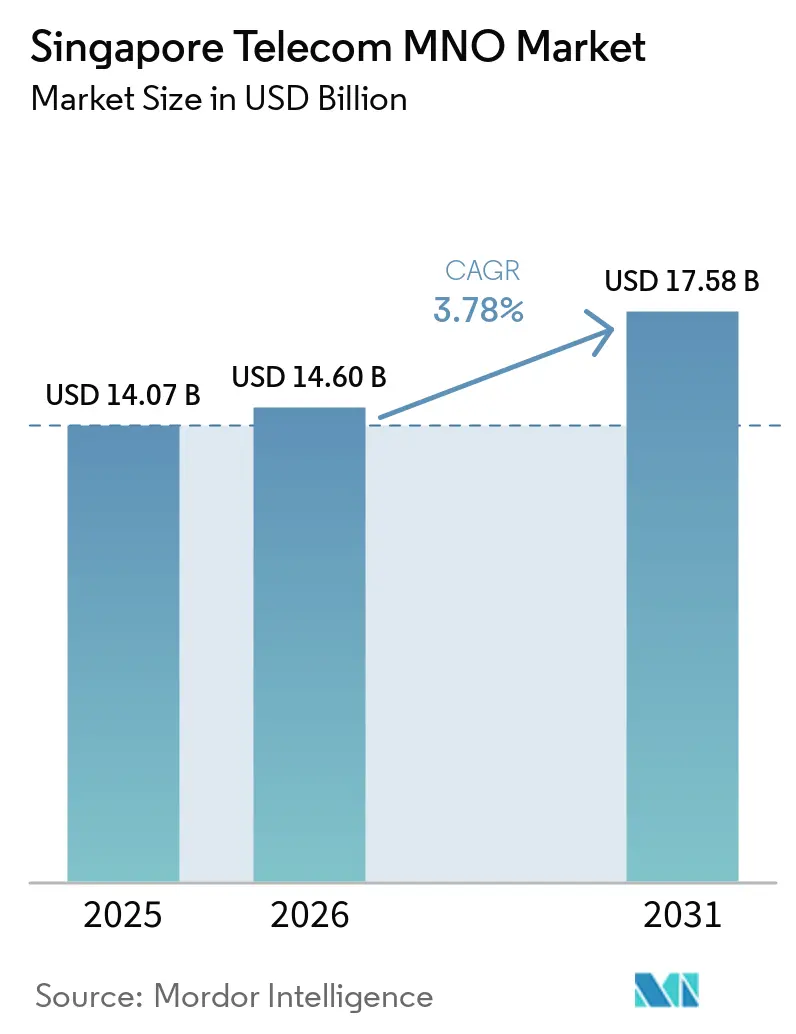
Die Größe des Singapur Telecom MNO-Marktes wurde im Jahr 2026 auf 14,6 Milliarden USD geschätzt und soll von 15,15 Milliarden USD im Jahr 2027 auf 17,92 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,41 % während des Prognosezeitraums (2027–2032).
Singapurs installierte Glasfaser- und eigenständige 5G-Netze schaffen Raum für höherwertige Angebote, die auf sicheren institutionellen Arbeitsabläufen und industriellen IoT-Anwendungen aufbauen. Eine intensivere mobile Nutzung erweitert die Serviceanforderungen, während Preiswettbewerb und der Rückgang von Legacy-Diensten begrenzen, wie viel dieser Aktivität zu zusätzlichen Einnahmen wird. Betreiber können mit Unternehmensnetzwerkdiensten, kombinierten Festnetz-Mobilfunk-Haushaltspaketen und Geräteschutzleistungen in Mobilfunktarifen reagieren, die Kunden Gründe geben, sich für sie zu entscheiden. Das Wachstum hängt davon ab, ob kostenpflichtige Tarife und Bündel genug einbringen, um die langsamer wachsenden Sprach- und Pay-TV-Sparten zu übertreffen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielten Daten- und Internetdienste im Jahr 2026 einen Anteil von 52,71 % an der Größe des Singapur Telecom MNO-Marktes, während das Segment IoT- und M2M-Dienste mit einer CAGR von 3,62 % im Zeitraum 2027–2032 voraussichtlich am schnellsten wachsen wird.
- Bei den Endnutzern repräsentierte das Verbrauchersegment im Jahr 2026 einen Marktanteil von 66,76 % am Singapur Telecom MNO-Markt, und Unternehmen werden voraussichtlich mit einer CAGR von 3,8 % im Zeitraum 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Landesweite eigenständige 5G-Abdeckung erschließt Premium-Anwendungsfälle für Verbraucher und Unternehmen | +1.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmende Digital-First-Initiativen des öffentlichen Sektors treiben die Nachfrage nach sicherer Hochkapazitätskonnektivität | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Landesweite Glasfaser-bis-zum-Haus (FTTH)-Abdeckung ermöglicht Gigabit-Klasse-Bündelangebote | +1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Stark steigender mobiler Datenverbrauch pro Kopf unterstützt den ARPU-Anstieg | +0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Maritime und Hafen-Privatnetzwerk-Pilotprojekte katalysieren die industrielle 5G-Einführung (UNTER DEM RADAR) | +0.4% | Wichtige Fahrwasser, Ankerplätze, Terminals und Anlegestellen | Mittelfristig (2–4 Jahre) |
| 5G-Netzwerk-Slicing – Prioritätsspuren – für Gamer und fintech-Nutzer schafft neue B2C-Monetarisierung (UNTER DEM RADAR) | +0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Landesweite eigenständige 5G-Abdeckung erschließt Premium-Anwendungsfälle für Verbraucher und Unternehmen
Die Nachfrage nach 5G im Unternehmensbereich kann sich rund um Geräte entwickeln, die nicht die vollen Fähigkeiten eines Standard-5G-Einsatzes erfordern. Am 29. Mai 2025 gab M1 den kommerziellen Start von Enterprise-5G-RedCap-Diensten bekannt und bezeichnete dies als Südostasiens ersten öffentlich bekannten Enterprise-RedCap-Dienste-Start.[1] M1 nannte industrielle IoT-Geräte und stromsparende Wearables als Anwendungsfälle und verwies auf reduzierte Kosten, längere Akkulaufzeit und geringere Latenz. Bis 2025 hatte Singtel nach dem Start seines landesweiten eigenständigen 5G-Netzes im Jahr 2022 Network Slicing für Unternehmenskunden und Verbraucher eingeführt. Diese Fähigkeiten schaffen einen Weg, Unternehmensangebote rund um die Anforderungen verschiedener vernetzter Geräte zu gestalten. Für einen Unternehmenskäufer bietet RedCap eine Gerätestufe, die industrielle IoT-Geräte und Wearables neben anspruchsvolleren Anwendungen in den Netzwerkverkauf einbeziehen kann.
Zunehmende Digital-First-Initiativen des öffentlichen Sektors treiben die Nachfrage nach sicherer Hochkapazitätskonnektivität
Sicherer Zugang für Beamte macht die Konnektivität des öffentlichen Sektors zu einer Chance, die auf der Art und Weise aufbaut, wie Regierungsarbeit erbracht wird. In seinem Update vom Juli 2025 beschrieb GovTech die Entwicklung softwaredefinierter Wide-Area- und Zero-Trust-Regierungsnetzwerke. Die Unterstützung flexibler, sicherer Arbeit über Regierungsabläufe hinweg schafft einen Bedarf für Verbindungen, die sowohl auf Kapazitäts- als auch auf Zugriffsanforderungen ausgelegt sind. Ein Betreiber, der diese Chance verfolgt, kann sein Angebot rund um die Serviceanforderungen des Regierungsnetzwerks gestalten, mit Leistungsverpflichtungen, die für den institutionellen Kunden definiert sind. GovTechs Fokus auf softwaredefinierte Wide-Area- und Zero-Trust-Architekturen macht die Kompatibilität mit diesen Netzwerkdesigns zu einer stärkeren Grundlage für den Vorschlag eines Betreibers als die Anzahl der Mobilfunkleitungen.
Landesweite Glasfaser-bis-zum-Haus (FTTH)-Abdeckung ermöglicht Gigabit-Klasse-Bündelangebote
Die landesweite Glasfaserreichweite macht die Integration von Einzelhandelsdiensten zu einem wichtigeren Wachstumshebel als die Erweiterung des grundlegenden Netzwerk-Footprints. NetLink NBN Trust hielt während des Geschäftsjahres 2026, dem am 31. März 2026 endenden Jahr, eine 100%ige inselweite Glasfaserabdeckung aufrecht. NetLink betreibt die passive Glasfaserinfrastruktur und trennt die grundlegende Zugangsverfügbarkeit vom Haushaltsservicepaket, das ein Einzelhändler zusammenstellt. Für Mobilfunkbetreiber kann ein kombiniertes Festnetz-Mobilfunk-Paket den Konnektivitätsbedarf von Haushalten durch eine breitere Einzelhandelsbeziehung innerhalb dieses etablierten Footprints abdecken. Einzelhändler können mehr Umsatz pro Haushalt anstreben, indem sie Festnetz- und Mobilfunkabonnements kombinieren, sodass die Kundenakzeptanz wichtiger ist als die Verfügbarkeit passiver Glasfaser.
Stark steigender mobiler Datenverbrauch pro Kopf unterstützt den ARPU-Anstieg
Ein höherer Datenverbrauch pro vernetztem Kunden stärkt die wirtschaftliche Grundlage dafür, mobile Servicetarife an die Nutzungsintensität anzupassen. Singtel meldete eine monatliche Datennutzung von 20 GB bei seinen Singapur-Postpaid-Smartphone-Kunden, ohne Großhandel, im Quartal bis zum 30. Juni 2026, ein Anstieg von 19,2 % im Jahresvergleich.[2] Im Mai 2025 beschrieb Singtel die Bereitstellung von 5G+ Priority für zahlende Kunden, insbesondere für Top-End-Priority-Plus-Kunden. Für intensivere Nutzer kann Prioritätsleistung einen Grund bieten, ein höherwertiges Abonnement zu wählen, wenn ein Angebot rund um ihre Serviceanforderungen gestaltet wird. Eine Verlagerung hin zu diesen kostenpflichtigen Leistungstarifen würde den Umsatz pro Leitung durch den Abonnement-Mix steigern.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Intensiver Wettbewerb durch MVNOs und den vierten MNO (Simba) hält die Preiselastizität der Verbraucher hoch | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| OTT-Substitution erodiert Legacy-Sprach-/SMS- und Pay-TV-Einnahmen | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Hohe Spektrumerneuerungs- und Energiekosten komprimieren die EBITDA-Margen | -0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Begrenzte Größe des Inlandsmarktes begrenzt die Skaleneffekte für kapitalintensives eigenständiges 5G (UNTER DEM RADAR) | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Wettbewerb durch MVNOs und den vierten MNO (Simba) hält die Preiselastizität der Verbraucher hoch
Der Preiswettbewerb wirkt sich auf die Betreiberökonomie sowohl durch den pro Kunde erzielten Umsatz als auch durch den daraus resultierenden Mobilfunkdiensteumsatz aus. Im Quartal bis zum 30. Juni 2026 sank der Betriebsumsatz von Singtel Singapur im Jahresvergleich um 3,1 % infolge intensiven Preiswettbewerbs. Der Mobilfunkdiensteumsatz, abzüglich Rechnungsrabatten und Prepaid-Verkaufsrabatten und einschließlich internationaler Anrufe und Breitbandbündel, fiel um 4,0 % aufgrund eines niedrigeren ARPU. Der monatliche ARPU sank auf Basis der durchschnittlichen Abonnenten, einschließlich internationaler Telefonanrufeinnahmen und ohne Großhandelskunden, um 4,7 % im Jahresvergleich. Ein sinkender ARPU lässt Singtel weniger Umsatz pro Leitung zur Deckung der Netzwerkkosten, sodass Abonnentenzuwächse allein einen schwächeren Schutz für die Mobilfunkdiensteinnahmen bieten.
OTT-Substitution erodiert Legacy-Sprach-/SMS- und Pay-TV-Einnahmen
Legacy-Dienste können die Wirtschaftlichkeit eines konvergenten Telekommunikationsportfolios schwächen, selbst wenn ein Betreiber mehrere unterschiedliche Kundenangebote hat. Der Singtel-TV-Umsatz in Singapur sank im Quartal bis zum 30. Juni 2026 um 8,3 % im Jahresvergleich. Der Singapur-Festnetz-Sprachumsatz von Singtel fiel im gleichen Quartal um 5,8 % im Jahresvergleich. Die beiden Rückgänge legen ein Portfolioproblem offen, da die Schwäche sowohl Kommunikations- als auch Unterhaltungsdienste innerhalb desselben Betreibers umfasst. Jedes Wachstum in neueren Dienstleistungssparten muss zunächst die Verluste bei Singtel TV und Festnetztelefonie ersetzen, bevor es den Gesamtumsatz steigern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gesamttelekomeinnahmen und ARPU:
Dienstleistungsbreite prägt den KontowertFür Singapurs MNOs bieten ein Verbraucherabonnement, ein industrielles Gerät und ein Unternehmenskonnektivitätskonto unterschiedliche Möglichkeiten, Umsatz zu erzielen. Das Hinzufügen von IoT-Verbindungen kann abrechenbare Endpunkte erhöhen, ohne den Umsatz pro Verbraucherabonnement zu steigern, sodass ein einzelner Durchschnittswert keine Serviceerweiterung widerspiegeln muss. Ein Unternehmenskonto kann auch Gerätekonnektivität mit einer umfassenderen Netzwerkserviceverpflichtung kombinieren, wodurch die Rendite der gesamten Beziehung neben dem Umsatz pro Verbindung relevant wird. Industrielle Konnektivität ist kommerziell nützlich, wenn sie Einnahmen aus dem Betriebsgerät des Kunden hinzufügt, selbst wenn der Verbraucher-ARPU des Betreibers sich nicht bewegt.
Haushaltsbündelung stellt für Singapurs Mobilfunkbetreiber ein anderes Messproblem dar als die Erweiterung von Unternehmensgeräten. Ein kombiniertes Festnetz-Mobilfunk-Konto kann mehrere Mobilfunkleitungen und einen Heimbreitbanddienst enthalten, wodurch der Umsatz pro Haushalt sich vom Umsatz pro Mobilfunkabonnent unterscheidet. Die Erhöhung der Serviceverpflichtung des Haushalts kann den Kontoumsatz verbessern, selbst wenn eine rabattierte zusätzliche Leitung einen reinen Mobilfunkdurchschnitt senkt. Das Haushaltsangebot sollte daher anhand des kombinierten Beitrags seiner Mobilfunk- und Breitbanddienste bewertet werden, da die Ablehnung einer zusätzlichen Leitung allein wegen der Senkung des Mobilfunk-ARPU auch Einnahmen aus dem breiteren Bündel entgehen lassen könnte.
Nach Dienstleistungstyp:
Datenskalierung und vernetzte Geräte unterstützen unterschiedliche UmsatzrollenDaten- und Internetdienste machten im Jahr 2026 einen Anteil von 52,71 % an der Größe des Singapur Telecom MNO-Marktes aus. Singapurs monatlicher durchschnittlicher mobiler Datenverbrauch erreichte im vierten Quartal 2025 103 Petabyte. Dieses wiederkehrende Servicevolumen gibt Betreibern eine erhebliche Betriebsanforderung zu erfüllen und verbindet die kommerzielle Position dieses größten Segments mit der Bereitstellung nutzbarer Datenkapazität. Das Tragen dieses Datenverkehrs schafft eine Kapazitätsverpflichtung, während die Umsatzchance davon abhängt, Servicekontingente und Leistung zu verkaufen, die Nutzer bereit sind zu bezahlen.
IoT- und M2M-Dienste werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 3,62 % im Zeitraum 2027–2032. Im Geschäftsjahr 2025 meldete Singtel Singapur Wachstum bei IoT-Konnektivitäts-, IKT- und Breitbanddiensteinnahmen, das einen breiteren Betriebsumsatzrückgang teilweise ausglich. Die Kombination ist wichtig, weil sinkende Handyverkäufe und Legacy-Übertragungseinnahmen die bestehende Umsatzbasis von Singtel Singapur reduzierten. Der kommerzielle Beitrag von IoT hängt daher davon ab, wie viel Ersatzdiensteinnahmen es neben IKT und Breitband hinzufügt, wenn sich der Mix des Betreibers verändert.


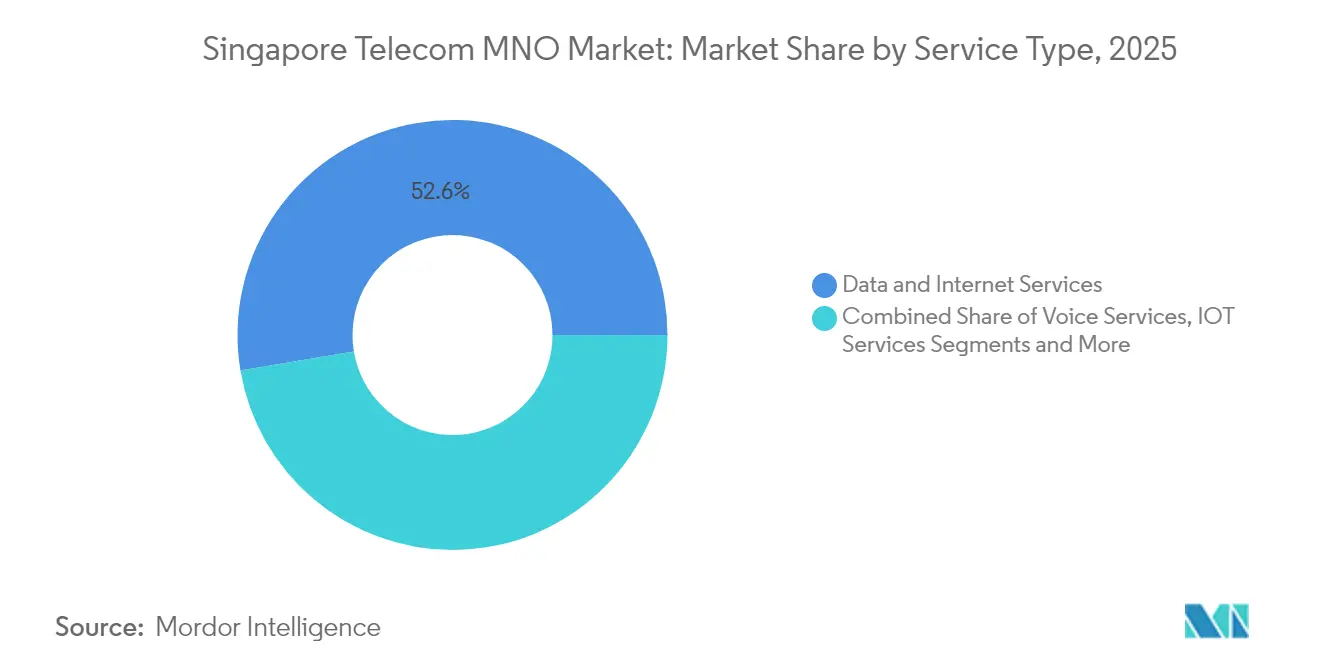
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Nach Endnutzer:
Verbraucherskalierung und Unternehmenskontowert prägen das WachstumDas Verbrauchersegment repräsentierte im Jahr 2026 einen Marktanteil von 66,76 % am Singapur Telecom MNO-Markt. StarHub meldete im zweiten Quartal 2026 2,22 Millionen Mobilfunkabonnenten im Verbrauchersegment, verglichen mit 2,14 Millionen im zweiten Quartal 2025. Die Kennzahl kombiniert Postpaid- und Prepaid-Abonnenten. Diese Basis verdeutlicht, warum die Bedienung des größten Segments ein Angebot erfordert, das für beide Zahlungsweisen für Mobilfunkdienste funktioniert. StarHubs gemischte Basis lässt Raum, zusätzliche Einnahmen sowohl durch neue Leitungen als auch durch höhere Serviceverpflichtungen innerhalb bestehender Prepaid- und Postpaid-Beziehungen zu erzielen.
Unternehmen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 3,8 % im Zeitraum 2027–2032. Im Geschäftsjahr 2026, das am 31. März 2026 endete, machte das Unternehmensgeschäft von Singtel Singapur trotz strukturellem Preiswettbewerb im Verbrauchermarkt mehr als 50 % seines Umsatzes aus. Dieser unternehmensweite Mix verleiht der Unternehmensdiensteentwicklung erhebliches strategisches Gewicht, da Veränderungen in einem großen Geschäftssegment das Gesamtumsatzprofil des Betreibers wesentlich beeinflussen können. Unternehmensverkäufe können die Gesamtleistung von Singtel beeinflussen, ohne eine Erholung der Verbraucherpreise zu erfordern.

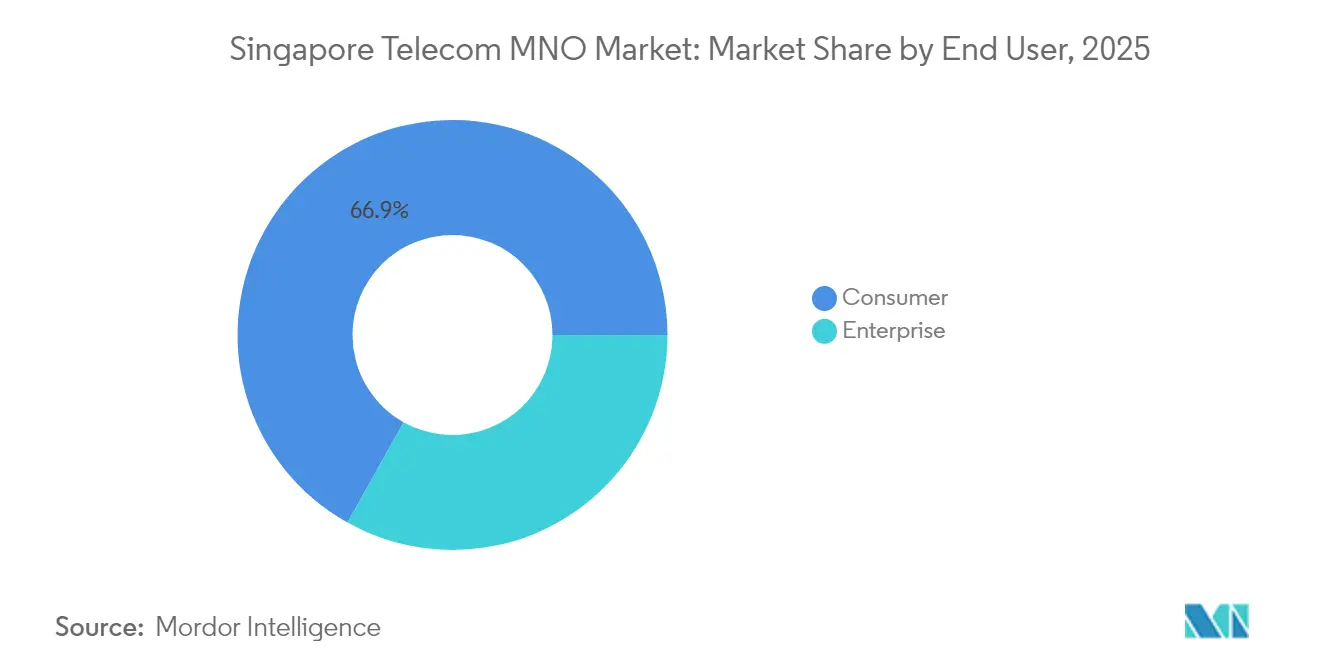
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der Jurong Innovation District gibt der Unternehmenskonnektivität eine Produktionsrolle, bei der Fabrikdaten Teil des Serviceangebots werden können. JTC sagt, dass 5G-Vernetzung im gesamten Bezirk IoT, digitale Zwillinge, Analytik, KI und maschinelles Lernen für die Fertigung der nächsten Generation ermöglicht. Eine Studie der National University of Singapore vom Mai 2025 beschrieb, wie das Hyundai Motor Group Innovation Center Singapur ein privates 5G-Netz mit Singtel für Echtzeit-Fabrikdaten, digitale Zwillinge und EV-Qualitätskontrolle nutzt. Für den Fertigungsnutzer macht diese Anwendung die Kontinuität der Fabrikdaten zu einer konkreten Serviceanforderung, da digitale Zwillinge und Qualitätskontrolle von diesen Datenflüssen abhängen.
Tuas verbindet die Telekommunikationschance mit dem Ausmaß eines expandierenden Hafenbetriebs und gibt Lieferanten einen definierten Unternehmensrahmen für ihre Serviceangebote. PSA Singapur erweiterte den Tuas-Hafen im Jahr 2025 auf 12 Betriebsliegeplätze. Für einen Konnektivitätsanbieter bietet dieser größere Betriebsfußabdruck eine konkrete Grundlage, um mit seinem Käufer die Reichweite und Serviceverantwortlichkeiten eines hafenorientierten Unternehmensangebots zu besprechen. Jeder hinzugefügte Liegeplatz vergrößert potenziell den Bereich, den ein Hafenkonnektivitätsangebot abdecken muss, und bindet den Serviceumfang an die physische Expansion von PSA statt an das Bevölkerungswachstum.
Der Changi Airport verzeichnete im Jahr 2025 69,98 Millionen Passagierbewegungen. Die Changi Airport Group gehörte zu den in Sintels Geschäftsjahresbericht 2026 genannten Partnern für die Entwicklung und den Einsatz von fortschrittlichem 5G und KI. Am 20. Januar 2026 setzte der Flughafen 2 fahrerlose Traktoren ein, um Gepäck zwischen den Terminals 1 und 4 zu transportieren, da das Gepäcksystem von T4 nicht mit den Systemen der anderen 3 Terminals verbunden war. Im Mai 2025 erklärte Singtel, sein 5G-Netz versorge die Changi Airport Group. Die 5G-Beziehung und die Partnerschaft im Geschäftsjahr 2026 geben Singtel einen Flughafenbetreiber als Gegenüber für die Entwicklung von Unternehmensdiensten.
Regulatorischer Rahmen und Ausblick
Innerhalb der ausgewählten Jurisdiktion Singapur trennt der Vergleich nationale Betriebsregeln von Gebäudezugangsanforderungen gemäß dem Verhaltenskodex für Infokommunikationseinrichtungen in Gebäuden (COPIF) 2018. Die Bewertung nimmt die Perspektive eines Betreibers ein, der lizenzierte Mobilfunkdienste anbietet. Gemäß dem Telecommunications Act 1999 kann die Infocomm Media Development Authority (IMDA) Lizenzen unbedingt oder mit bestimmten Bedingungen erteilen. Der Telecom and Media Competition Code erlegt Telekommunikationslizenznehmern und regulierten Personen gemäß seinen Anwendbarkeitsregeln auch bindende Verpflichtungen auf.
Regulatorische Tabelle
| Entscheidungsfaktor | Singapur-Betriebsrahmen | Singapur-Gebäudezugangsrahmen |
|---|---|---|
| Primäre Behörde | Infocomm Media Development Authority (IMDA) | IMDA |
| Wichtige Instrumente oder Richtungen | Telecommunications Act 1999; Telecom and Media Competition Code | COPIF 2018; Koordinierungsvorschlag für die Entwurfsphase vom März 2026 |
| Kommerzielle Auswirkung | Schriftliche Zusammenschaltungsvereinbarungen gehen an die IMDA; nicht-dominante Vereinbarungen treten bei Einreichung in Kraft; Vereinbarungen der dominanten Partei erfordern eine Genehmigung vor dem Inkrafttreten | Gebäudeeigentümer stellen Mobilfunkinstallationsfläche in qualifizierenden Entwicklungen bereit |
| Aktuelle politische Attraktivität | Mittel | Hoch |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Bedingte Lizenzierung und Zusammenschaltungsaufsicht unterstützen eine mittlere Attraktivität für Betriebsregeln und balancieren einen definierten Weg zur Teilnahme mit Compliance-Verpflichtungen. Der Gebäudezugang wird als hoch eingestuft, da COPIF 2018 Mobilfunkinstallationsfläche bei Wohnentwicklungen mit mindestens 80 Einheiten und Nichtwohnentwicklungen mit Mobilfunkabdeckungsbereichen über 2.000 Quadratmetern vorschreibt. Im März 2026 schlug die IMDA eine Koordinierung in der Entwurfsphase zwischen Gebäudeeigentümern und MNOs vor und identifizierte potenzielle Reduzierungen kostspieliger Nachrüstungen und schnellere Abdeckungsverbesserungen. Zusammen unterstützen die Betriebsregeln und der begrenzte Umfang des vorgeschlagenen Entwurfsprozesses die Kontinuität der wichtigsten Eintritts- und Einsatzverpflichtungen der Betreiber.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Infrastrukturbereitstellung, Netzbetrieb und verwaltete Unternehmensdienste, um zu zeigen, wo Lieferanten Einnahmen erzielen und wie sich Lieferverpflichtungen entwickeln. NetLink NBN Trust besitzt und betreibt ein passives Glasfasernetz und bietet offenen, nicht-diskriminierenden Großhandelszugang dazu. M1 (Keppel) liefert mobile, Festnetz- und Glasfaserkommunikation an Verbraucher- und Unternehmenskunden in Singapur. Im Geschäftsjahr 2026 schloss NetLink Verbesserungen an Zentralbüros in Erwartung eines erhöhten Einsatzes von Kundeninfrastruktur zur Unterstützung des Wachstums bei 10-Gbps-Verbindungen ab.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Passive Netzwerk- und Großhandelszugangsbereitstellung | Infrastrukturbetreiber wie NetLink NBN Trust | Netzzugangs- und Verbindungsdienstgebühren | Zentralbürobereitschaft für Betreiber-Infrastruktur-Upgrades | Zentralbüros im Vorfeld erwarteter Kundenbereitstellungen verbessern |
| Mobiler und fester Netzbetrieb | Netzbetreiber wie M1 (Keppel) | Konnektivitätsdienstgebühren | Koordinierung mobiler und fester Serviceanforderungen | Kapazität und Unterstützung für jeden Zugriffstyp planen |
| Unternehmensintegration und verwalteter Betrieb | Verwaltete Infrastrukturanbieter wie M1 (Keppel) | Dienst- und Supportvertragsgebühren | Verteilte Systeme beobachtbar und wiederherstellbar halten | Überwachung, Wartung und Wiederherstellungsunterstützung kombinieren |
| Quelle: Mordor Intelligence | ||||
Im Geschäftsjahr 2026 trugen Dienste im Rahmen des regulierten Anlagebasisrahmens von NetLink etwa 84 % des Treuhandumsatzes bei. Die verwalteten IT-Infrastrukturdienste von M1 umfassen Hardware-Wartung, Sicherung und Replikation sowie Netzwerk- und Systemüberwachung. Ein laufender Supportvertrag kann Lieferanteneinnahmen neben dem Zugang hinzufügen und gleichzeitig die Verantwortung in die Betriebsumgebung des Kunden ausdehnen. Der regulierte Diensteinnahmen von NetLink verankern sein Infrastrukturgeschäft, während die Einnahmen aus verwalteten Diensten vom Umfang der Wartung und Überwachung abhängen, die ein Anbieter vertraglich zu erbringen verpflichtet ist.
Wettbewerbslandschaft
Marktkonzentration
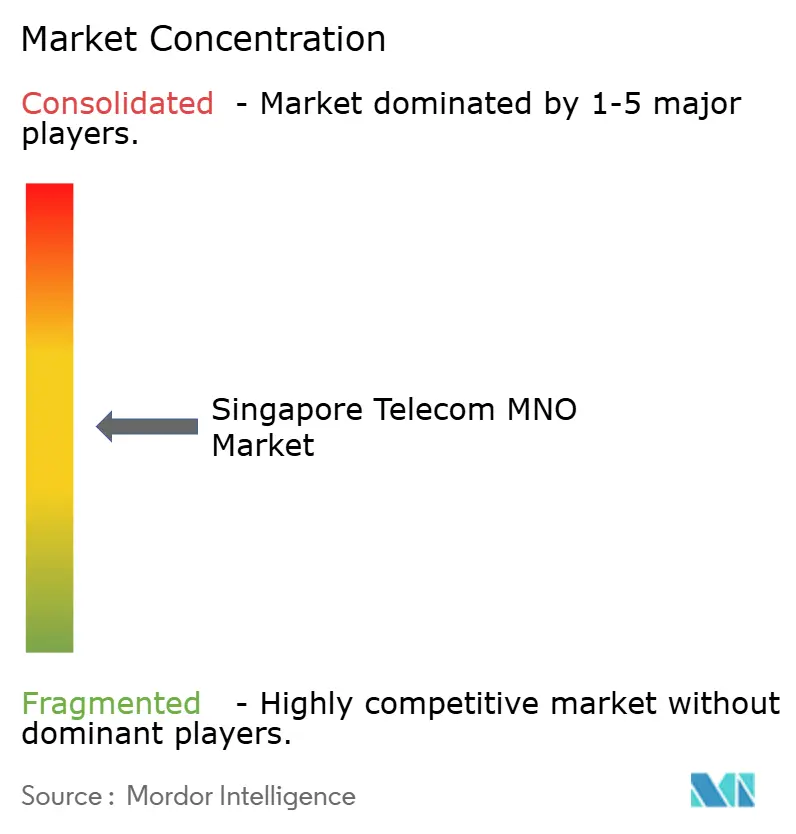
Der Wettbewerb hat einen konzentrierten Netzbetreiberkern mit zusätzlichem Einzelhandelsmarkenwettbewerb, der durch gehostete Mobilfunkdienste unterstützt wird. Simba Telecom, Singapurs Mobilfunkbetreiber von Tuas Limited, steigerte die aktiven Mobilfunkdienste von 1,25 Millionen am Ende des Geschäftsjahres 2025 auf 1,46 Millionen zum 31. Juli 2026. M1 (Keppel) betreibt ein Mobilfunknetz, MyRepublic liefert Mobilfunkdienste unter eigener Marke, und Singtel betreibt Verbraucher-Mobilfunkdienste. Simba und M1 betreiben Mobilfunknetze, während MyRepublic StarHub als Netzwerkhost nutzt und damit den Netzbetrieb von der Einzelhandelsmarke trennt. Simbas wachsende aktive Dienstbasis macht den Wettbewerb innerhalb des netzbesitzenden Kerns neben dem Wettbewerb durch gehostete Einzelhandelsmarken kommerziell bedeutsam.
M1 fügte am 11. Juni 2026 FoneCare+ Pro Reparatur- und Ersatzschutz zu seinen Bespoke Flexi 800GB-, 1TB- und 10TB-Tarifen ohne zusätzliche monatliche Gebühr hinzu. Es bezeichnete die Tarife als die ersten in Singapur, die diesen Schutz einschließen. Singtel Singapur rüstete bis März 2026 über 1,5 Millionen Kunden durch im Mai 2025 gestartete Priority- und Enhanced-Tarife auf Verbraucher-5G+-Fähigkeiten auf. M1 bündelt Schutz gegen Handyreparaturkosten, während Sintels Angebot die Verbindung selbst durch verbesserte Netzwerkfähigkeiten differenziert.
Am 8. Oktober 2026 gab StarHub bekannt, das Singapur-Mobilfunkgeschäft von MyRepublic zu erwerben, vorbehaltlich der anwendbaren aufschiebenden Bedingungen.[3] MyRepublic Mobile-Kunden wurden bei der Ankündigung bereits schrittweise in das Netz von StarHub migriert. Der geplante Verkauf von M1 Telco durch Keppel an Simba wurde am 22. Mai 2026 beendet, nachdem die behördlichen Genehmigungen nicht bis zum verlängerten Long-Stop-Datum am 21. Mai eingeholt wurden. Dieser geplante Verkauf schloss das Technology Solutions & Services-Geschäft von M1 und andere ausgegliederte Vermögenswerte aus. M1 verbleibt daher unter Keppel, während StarHub, das sich im August 2026 als Singapurs klare Nummer 2 unter den Mobilfunkbetreibern nach Umsatzmarktanteil bezeichnete, das Mobilfunkgeschäft und die gehostete 4G-Kundenbasis von MyRepublic zu konsolidieren sucht.
Branchenführer des Singapur-Telekom-MNO-Marktes
-
Simba Telecom
-
M1 (Keppel)
-
MyRepublic
-
Singtel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Singapur Telekommunikation MNO-Markt Unternehmen in diesem Bericht
- Singtel
- M1 (Keppel)
- Simba Telecom
- MyRepublic
Wichtigste Chancen für Marktteilnehmer
Die Chancen vergleichen die direkte staatliche Mobilfunkversorgung, die Konnektivität von Überwachungsnetzen und eine Großhandelsrolle innerhalb wartungsgeführter Lieferung. Die integrierte Mobilfunkdienste-Ausschreibung von GovTech vom August 2026 war nach Angebotsschluss am 14. September 2026 noch nicht vergeben. Der angegebene Dienstleistungszeitraum war der 1. November 2026 bis zum 31. Oktober 2029. Im Oktober 2026 lud die National Environment Agency (NEA) zu Angeboten für ein obligatorisches Los ein, das umfassende Wartung der seismischen Systeme RSITES und CSAMP mit Netzwerkkonnektivität für RSITES kombiniert, mit Angebotsabgabe bis zum 5. November 2026.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Integrierte staatliche Mobilfunkdienstleistungserbringung | GovTech-Beschaffung steht für einen Dienstleistungszeitraum 2026–2029 noch aus | GovTech / staatliche Mobilfunkdienste | Lieferung gemäß dem veröffentlichten Dienstleistungszeitraum vorbereiten | Geschlossenes Angebotsfenster schränkt neuen direkten Eintritt ein | Unternehmensmobilfunkanbieter wie M1 (Keppel) und Singtel |
| RSITES-Konnektivität kombiniert mit Wartung | Beschaffung vom Oktober 2026 kombiniert Konnektivität und Wartung | NEA / Betrieb von Überwachungssystemen | Netzwerkdienst mit der erforderlichen Wartungsfähigkeit kombinieren | Spezialisierter Wartungsumfang geht über Konnektivität hinaus | M1 (Keppel), Singtel und wartungsgeführte Serviceteams |
| Komponentenkonnektivität für wartungsgeführte Integratoren | Das kombinierte Los schafft eine Komponentenlieferöffnung | Technische Wartungsanbieter, die integrierte Angebote zusammenstellen | Konnektivität innerhalb eines vollständigen Wartungsangebots liefern | Verantwortung für Ausfälle über Serviceschnittstellen hinweg | Unternehmenskonnektivitätsanbieter wie M1 (Keppel) und Singtel |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung besteht darin, Konnektivität an eine definierte institutionelle Betriebsanforderung zu knüpfen und Betreibern einen Weg zu Mehrwert über eine einzelne Mobilfunkleitung hinaus zu geben. Für die NEA-Beschaffung muss der Netzwerkbeitrag in den Wartungsumfang des obligatorischen Loses passen. Die Wahl zwischen der Führung des vollständigen Serviceangebots und der Lieferung seiner Konnektivitätskomponente ist daher folgenreich, da jeder Weg eine unterschiedliche Ebene der Lieferverantwortung zuweist.
Neueste Industrielle Entwicklungen in Singapur Telekommunikation MNO-Markt
- Oktober 2026: StarHub gab bekannt, das Mobilfunkgeschäft von MyRepublic in Singapur zu erwerben, vorbehaltlich der anwendbaren aufschiebenden Bedingungen.
- Juni 2026: M1 fügte FoneCare+ Pro Reparatur- und Ersatzschutz zu seinen Bespoke Flexi 800GB-, 1TB- und 10TB-Tarifen ohne zusätzliche monatliche Gebühr hinzu.
- Mai 2026: Der geplante Verkauf von M1 Telco durch Keppel an Simba Telecom wurde am 22. Mai beendet, nachdem die erforderlichen behördlichen Genehmigungen nicht bis zum verlängerten Long-Stop-Datum am 21. Mai eingeholt wurden.
Singapur Telekommunikation MNO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Singapur Telecom MNO-Markt misst den Jahresumsatz aus Telekommunikations- und betreiberseitig bereitgestellten Digital- und Pay-TV-Diensten, die in Singapur verkauft werden. Er umfasst Dienste, die Verbrauchern, Unternehmen und anderen Dienstleistern in Rechnung gestellt werden, wobei der Wert als jährlicher Diensteinnahmen gemessen wird.
Ausschlüsse des Geltungsbereichs: Geräteverkäufe, eigenständige Telekommunikationshardwareverkäufe, reine Medieninhaltseinnahmen und Telekommunikationsdienstnachfrage außerhalb Singapurs sind ausgeschlossen.
Segmentierungsübersicht
- Gesamte Telekommunikationserlöse und ARPU
- Dienstleistungsart
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (VAS, Roaming & internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Analyse verwendet offizielle Singapur-Statistiken und Betreibermitteilungen, wie z. B. Infocomm Media Development Authority (IMDA)-Telekommunikationsstatistiken für Abonnements und Nutzung, den IMDA Telecom and Media Competition Code für Branchenverpflichtungen sowie Singtel-Jahresberichte für Dienst- und Kundentrends. Öffentlicher Marktkontext aus dem von Industry Outlook Publisher B veröffentlichten Singapur-Telekommunikationsausblick unterstützt die Überprüfung von Diensteinnahmen, 5G-Einführung und Legacy-Diensttrends, während die statistischen Reihen der IMDA unabhängige Überprüfungen der Mobil-, Festnetz- und Breitbandaktivitäten liefern.
Unternehmenseinreichungen, Investorenmaterialien und seriöse Singapur-Wirtschaftspresse helfen dabei, Diensteinnahmen von breiteren Unternehmenseinnahmen zu unterscheiden und wesentliche Änderungen in Netzwerk-, Kunden- und Servicebedingungen zu klären. Diese Beispiele sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen würden Singapur-Mobilfunkbetreiber-Handels- und Finanzleiter, Dienst- und Netzwerkeinheitsleiter sowie Manager umfassen, die für Verbraucher-, Unternehmens-, Großhandels- und Digitaldienste verantwortlich sind. Die Befragten würden die Interpretation von Sekundärbelegen überprüfen, Unterschiede in gemeldeten Dienstkategorien erklären und Lücken in der Umsatzbrücke identifizieren, wobei ungelöste Punkte mit Betreibermitteilungen, Regulierungsstatistiken und anderen unabhängigen Indikatoren verglichen werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 35 % | CXOs: 20 % | |
| Mittlere Stufe: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den Singapur-Diensteinnahmen von oben nach unten, indem es die von Betreibern gemeldeten Dienstgesamtsummen mit Regulierungsindikatoren abgleicht und dann ausgewählte Komponenten durch Lieferantenumsatz-Rollups und Dienstleistungsvergleiche überprüft. Zu den wichtigsten Indikatoren gehören Mobil- und Festnetzabonnements, Datennutzung pro Verbindung, durchschnittlicher Umsatz pro Nutzer, Unternehmens- und Großhandelsdiensteinnahmen sowie der Beitrag von Daten-, Sprach-, Messaging-, IoT-, Pay-TV- und anderen abgerechneten Diensten. Diese Indikatoren helfen dabei, Kunden- und Nutzungswachstum von Preisgestaltung und Dienstmix zu trennen, während Segmentanteile aus der gemeldeten Dienstzusammensetzung aufgebaut und gegen den resultierenden Umsatzpool geprüft werden. Historische Umsatz- und Verbindungsreihen unterstützen eine multivariate Regression für die Hauptprognose, mit Szenarioanalyse für 5G-Monetarisierung, Verbraucherpreisdruck und Unternehmensdienstakzeptanz. Analysten vergleichen Prognosen auf Variablenebene mit informierten Singapur-Marktbefragten und untersuchen Unterschiede, bevor sie eine Eingabe akzeptieren. Wenn eine Dienstkategorie nicht separat gemeldet wird, verwenden Analysten die nächstgelegene offengelegte Kategorie, gleichen sie mit dem gesamten Betreiber-Diensteinnahmen ab und dokumentieren die Allokationsbasis. Selektive Lieferanten- oder Kanalprüfungen dienen als Überprüfungen und nicht als vollständige Bottom-up-Schätzung.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Betreiber-Umsatzmitteilungen, Regulierungsabonnement- und Nutzungsreihen, Marktpublikationen und Primärbelege und prüfen dann, ob Dienstkomponenten mit dem Singapur-Gesamtwert übereinstimmen und ob unabhängige Signale plausibel zusammenbewegen. Sie untersuchen Ausreißer, Grenzänderungen und wesentliche Abweichungen von früheren Perioden durch eine mehrstufige Überprüfung durch den Analysten und Prüfer und nehmen erneut Kontakt mit Befragten auf, wenn eine Erklärung unklar bleibt oder eine neue Entwicklung eine Eingabe ändert. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen regulatorischen, Netzwerk- oder Marktereignissen überarbeitet und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Singapur-Telekommunikationsmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Singapur Telecom MNO-Markt misst den Jahresumsatz aus Telekommunikations- und betreiberseitig bereitgestellten Digital- und Pay-TV-Diensten, die in Singapur verkauft werden.
Zu den wichtigsten Lückenursachen gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Indikatoren gehören Mobil- und Festnetzabonnements, Datennutzung pro Verbindung, durchschnittlicher Umsatz pro Nutzer, Unternehmens- und Großhandelsdiensteinnahmen sowie der Beitrag von Daten-, Sprach-, Messaging-, IoT-, Pay-TV- und anderen abgerechneten Diensten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,15 Milliarden USD (2027) | |
| Marktforschungsunternehmen A | 3 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 80,2 % unter dem Wert dieses Berichts für 2027 von 15,15 Milliarden USD, 2 Jahre später. Das veröffentlichte Gesamtergebnis schließt Medieninhalte und Nicht-Konnektivitäts-IKT-Einnahmen aus und verengt damit seinen angegebenen Telekommunikationsdienstperimeter. |
| Industry Outlook Publisher B | 2,9 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 80,9 % unter dem Wert dieses Berichts für 2027 von 15,15 Milliarden USD, 3 Jahre später. Seine Schätzung gilt für ein früheres Messjahr, und sein veröffentlichter Ausblick steigt bis 2030. |
Die Analysten von Mordor Intelligence triangulieren Betreiber-Umsatzmitteilungen, Regulierungsabonnement- und Nutzungsreihen, Marktpublikationen und Primärbelege und prüfen dann, ob Dienstkomponenten mit dem Singapur-Gesamtwert übereinstimmen und ob unabhängige Signale plausibel zusammenbewegen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Singapur Telecom MNO-Markt und wie ist der Wachstumsausblick?
Er wird für 2027 auf 15,15 Milliarden USD geschätzt und soll bis 2032 17,92 Milliarden USD erreichen, bei einer CAGR von 3,41 % im Zeitraum 2027–2032.
Was unterstützt die Nachfrage nach Mobilfunknetzwerkdiensten in Singapur?
Eigenständige 5G-Fähigkeiten, Glasfaserreichweite und intensivere mobile Nutzung unterstützen die Serviceentwicklung. Singtel meldete 20 GB monatliche Datennutzung bei Singapur-Postpaid-Smartphone-Kunden im Quartal bis zum 30. Juni 2026, ohne Großhandel.
Welcher Dienstleistungstyp hält den größten Anteil am Telecom-MNO-Umsatz?
Daten- und Internetdienste führten im Jahr 2026 mit 52,71 % des Marktes.
Welche Unternehmen konkurrieren im Singapurer Mobilfunksektor?
Zu den wichtigsten Teilnehmern gehören Simba Telecom, M1 (Keppel), MyRepublic und Singtel. StarHub gab am 8. Oktober 2026 bekannt, das Singapur-Mobilfunkgeschäft von MyRepublic zu erwerben, vorbehaltlich aufschiebender Bedingungen.
Was ist die größte Herausforderung für das Umsatzwachstum der Mobilfunkbetreiber?
Der monatliche ARPU von Singtel Singapur, basierend auf durchschnittlichen Abonnenten und einschließlich internationaler Anrufe, aber ohne Großhandel, sank im Quartal bis zum 30. Juni 2026 um 4,7 % im Jahresvergleich. Dies verdeutlicht den Preisdruck auf die Renditen pro Leitung.
Wie prägen industrielle und Transportstandorte die Nachfrage nach Unternehmenstelekommunikation in Singapur?
Fertigungsanwendungen im Jurong Innovation District, 12 Betriebsliegeplätze im Tuas-Hafen im Jahr 2025 und die 5G- und KI-Partnerschaft der Changi Airport Group im Geschäftsjahresbericht 2026 von Singtel geben dem Unternehmensvertrieb unterschiedliche industrielle und Transportumgebungen.