
- Ägypten
- Argentinien
- Australien
- Bahrain
- Bangladesch
- Brasilien
- Chile
- China
- Deutschland
- Frankreich
- Hongkong
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kambodscha
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Naher Osten und Afrika
- Nepal
- Neuseeland
- Nigeria
- Oman
- Pakistan
- Philippinen
- Polen
- Saudi-Arabien
- Singapur
- Spanien
- Südafrika
- Südkorea
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Sri Lanka Telecom MNO Marktanalyse von Mordor Intelligence
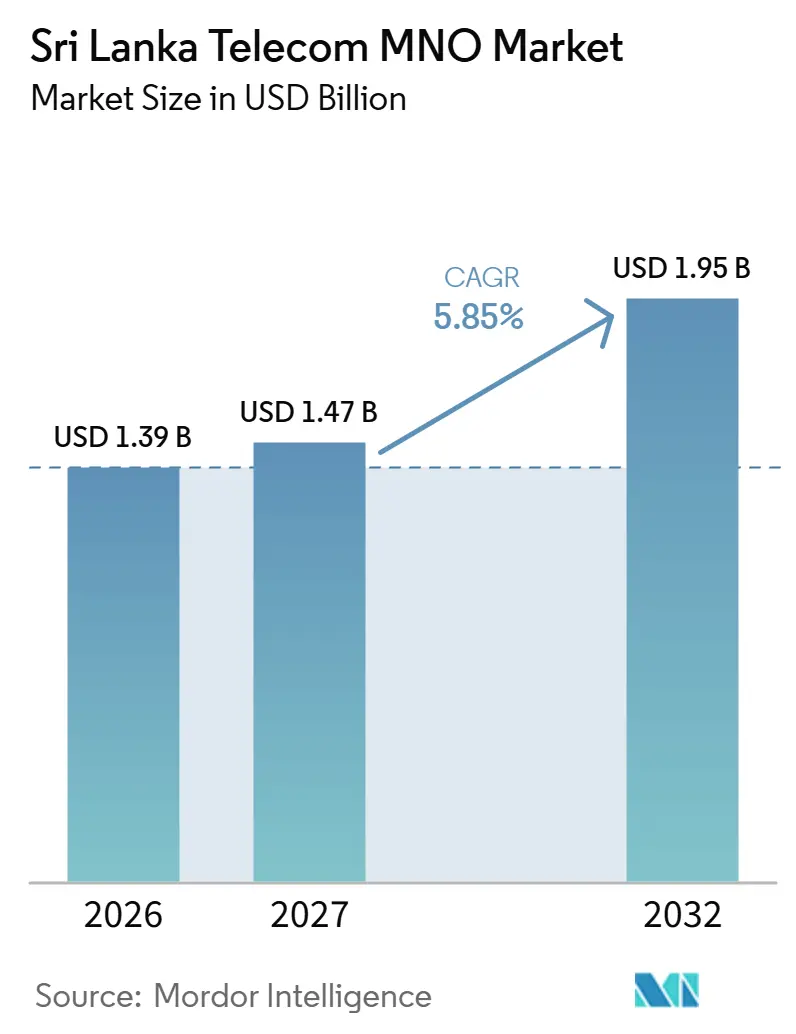
Die Marktgröße des Sri Lanka Telecom MNO-Markts wurde im Jahr 2026 auf 1,39 Milliarden USD geschätzt und soll von 1,47 Milliarden USD im Jahr 2027 auf 1,95 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,85 % während des Prognosezeitraums (2027–2032).
Sri Lankas Wachstum hängt davon ab, aufgerüstete Mobilfunknetze in kostenpflichtige Datennutzung und industrielle Konnektivität umzuwandeln. Digitale öffentliche Dienste erweitern den Nutzen von Konnektivität, während Dienstleistungssteuern den finanziellen Spielraum einschränken. Zyklon Ditwah unterbrach im November 2025 die Stromversorgung und Kraftstofflieferungen für Mobilfunktürme in Sri Lanka und schränkte die Dienstverfügbarkeit ein. Die Abwertung der Rupie infolge der Eskalation des Nahost-Konflikts Ende Februar 2026 dürfte die Preise für Mobilgeräte in Sri Lanka erhöhen. Da die Erschwinglichkeit durch Gerätepreise und Sprachsteuern eingeschränkt wird, sind Betreiber, die 5G-Abdeckung in kostenpflichtige Datentarife und Unternehmensverträge umwandeln, besser positioniert, die Nachfrage zu monetarisieren, als solche, die lediglich die Abdeckung ausbauen.
Wichtigste Erkenntnisse des Berichts
- Die Analyse des gesamten Telekommunikationsumsatzes und des ARPU hebt die Monetarisierung bei Dialog Axiata PLC hervor, deren gemischter mobiler ARPU im Jahr 2025 um 12 % gestiegen ist.
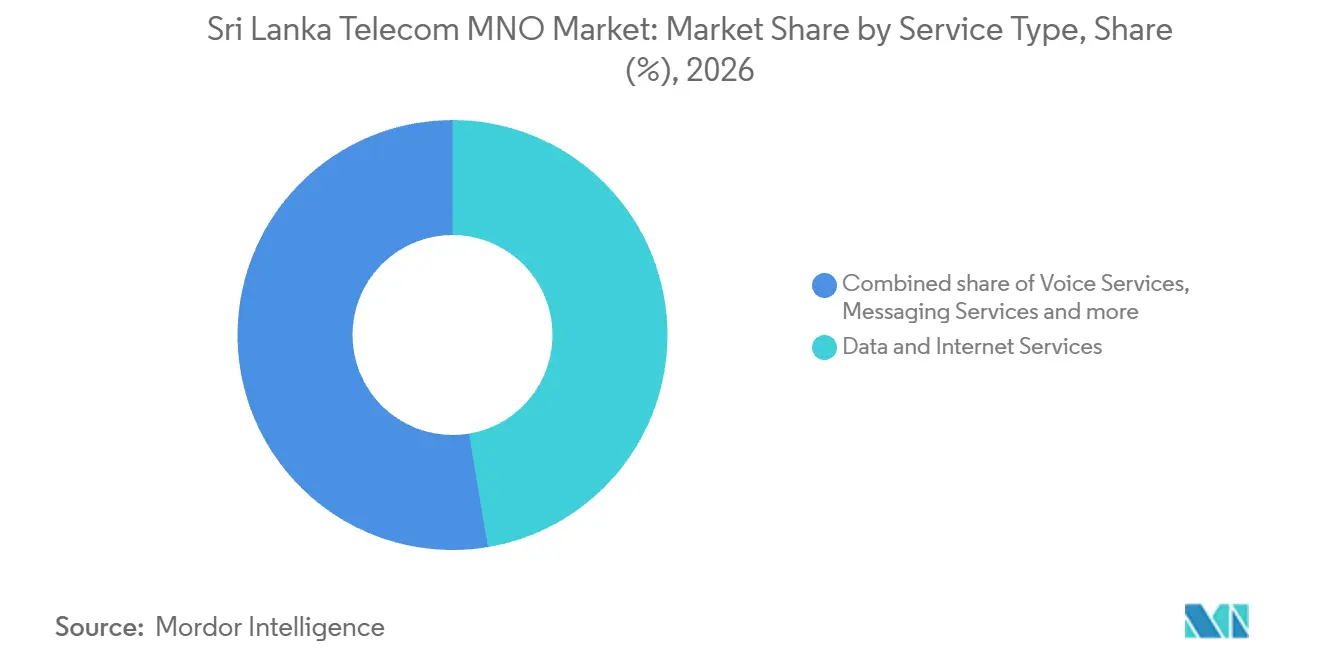
- Nach Dienstleistungstyp hielten Daten- und Internetdienste im Jahr 2026 einen Marktanteil von 47,36 % am Sri Lanka Telecom MNO-Markt, während IoT- und M2M-Dienste im Zeitraum 2027–2032 mit einer CAGR von 6,1 % am schnellsten wachsen sollen.
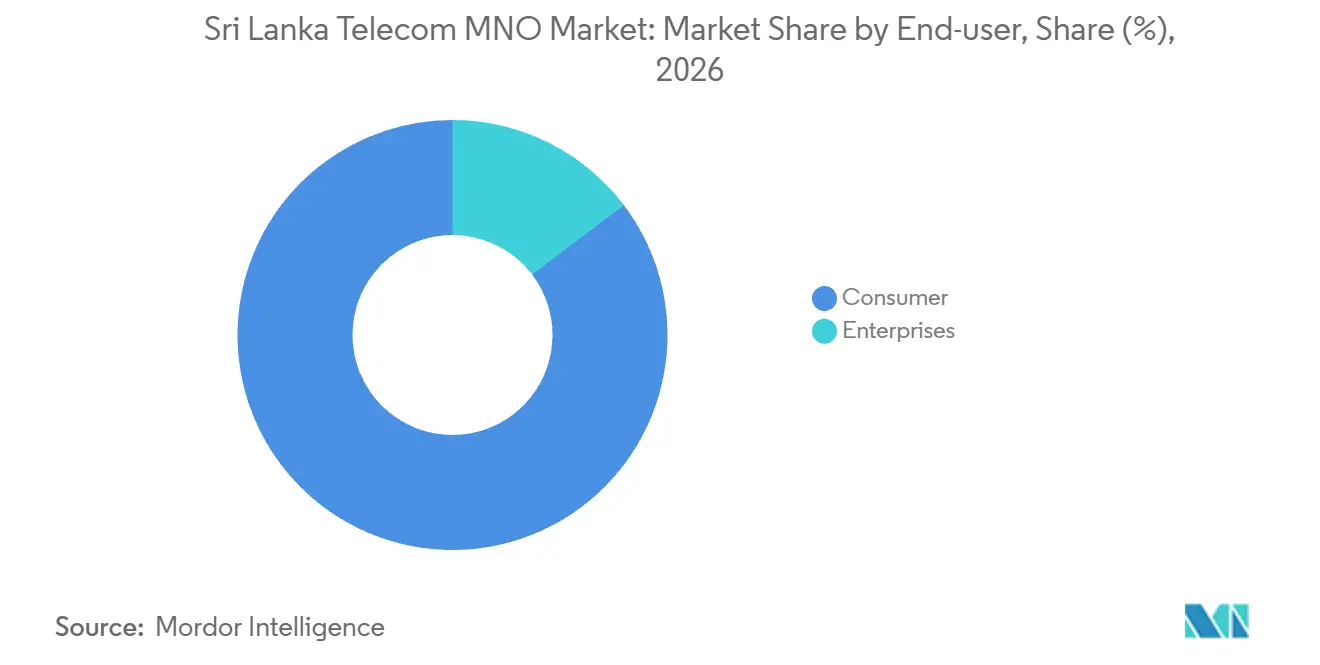
- Unter den Endnutzern entfielen im Jahr 2026 85,32 % der Marktgröße des Sri Lanka Telecom MNO-Markts auf Verbraucher, und Unternehmen sollen im Zeitraum 2027–2032 mit einer CAGR von 6,55 % das am schnellsten wachsende Segment sein.
- Die Westprovinz verzeichnete 2025 die höchsten Verkehrsvolumina, unterstützt durch frühe 5G-Einführungen und die Nachfrage von Unternehmensstandorten in der Colombo Port City.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Schnelle 4G/5G-Abonnentenmigration steigert den ARPU | +2.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Investitionssynergien nach der Fusion setzen Mittel für die Versorgung ländlicher Gebiete frei | +1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatlicher Vorstoß für digitale öffentliche Dienste (E-Government, eHealth) | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Anstieg von Unternehmens-Cloud-Konnektivitätsverträgen mit Unternehmen in Freizonen | +1.15% | Landesweit | Mittelfristig (2–4 Jahre) |
| Weiterverkauf von Unterseekabelkapazitäten auf den Korridoren Malediven und Ostafrika | +0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| fintech-gestützte Mikro-Datenpakete für informell Beschäftigte | +0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle 4G/5G-Abonnentenmigration steigert den ARPU
Die Migration zu neueren Mobilfunknetzen schafft die Möglichkeit, durch eine stärkere Datennutzung mehr Einnahmen von Kunden zu erzielen. Bei der kommerziellen 5G-Markteinführung am 18. Dezember 2025 meldete Dialog Axiata PLC mehr als 220 aktive Standorte, die mehr als 1,5 Millionen verbundene Kunden versorgen. Bis zum 30. April 2026 meldete das Unternehmen mehr als 1.000 aktive 5G-Standorte und eine Abdeckung in allen Distrikten Sri Lankas. Die mobile Strategie für 2025 kombinierte die Migration von veralteten Technologien auf 4G und 5G mit gezielter Preisoptimierung zur Unterstützung der ARPU-Steigerung. Da sich die 5G-Abdeckung auf alle Distrikte ausgedehnt hat, besteht der nächste Umsatztest in der kostenpflichtigen Nutzung innerhalb des größeren Versorgungsgebiets und nicht allein in der Hinzufügung weiterer Standorte.
Investitionssynergien nach der Fusion setzen Mittel für die Versorgung ländlicher Gebiete frei
Die Zusammenführung überlappender Mobilfunknetze kann den Bedarf an der Finanzierung paralleler Anlagen verringern. Dialog Axiata PLC berichtete, dass die abgeschlossene Integration von Airtel Lanka die Kapitaleffizienz durch Wiederverwendung von Anlagen und reduzierte Doppelstrukturen im Geschäftsjahr 2025 verbessert hat. Für die Versorgung ländlicher Gebiete schafft die vermiedene Doppelinvestition Spielraum für die Erschließung von Standorten mit einer geringeren anfänglichen Abonnentenbasis. Ein integrierter Betreiber kann die Stärkung seines bestehenden Versorgungsgebiets mit der Erweiterung des Zugangs vergleichen, wodurch der Standort der nächsten Investition zu einer eigenständigen Entscheidung wird, die von der Integration selbst getrennt ist. Die Ausweitung in ländliche Gebiete kann diese Effizienz nur dann in zusätzliche Nutzer umwandeln, wenn das kombinierte Netz über ausreichend Kapazität verfügt, um zu verhindern, dass Versorgungslücken die Einsparungen aufzehren.
Staatlicher Vorstoß für digitale öffentliche Dienste (E-Government, eHealth)
Digitale öffentliche Dienste erweitern die Bandbreite alltäglicher Aufgaben, für die eine erschwingliche Konnektivität nützlich sein kann. Bis Dezember 2025 waren 254 Institutionen in GovPay, Sri Lankas staatliche digitale Zahlungsplattform, eingebunden.[1] Am 16. Juni 2026 startete das Außenministerium Sri Lankas LankaKonect, eine kostenlose mobile Beschwerde-App für sri-lankische Wanderarbeiter weltweit, mit technischer Unterstützung durch Sri Lanka Telecom. Bei der Markteinführung war die App über Google Play und den Apple App Store verfügbar, um Beschwerden einzureichen, Fälle zu verfolgen und auf Unterstützungsdienste zuzugreifen. Für Mobilfunkbetreiber besteht die kommerzielle Chance in der Konnektivität, die aufeinanderfolgende Interaktionen mit öffentlichen Diensten unterstützen kann, einschließlich der Nachverfolgung eines Hilfsantrags nach seiner ersten Einreichung.
Anstieg von Unternehmens-Cloud-Konnektivitätsverträgen mit Unternehmen in Freizonen
Unternehmenskonnektivität gewinnt kommerzielle Relevanz, wenn sie neben der Kommunikation der Mitarbeiter auch Produktionsanwendungen unterstützt. Im April 2026 kündigte Dialog Enterprise, der Unternehmensbereich von Dialog Axiata PLC für Unternehmenslösungen, eine Partnerschaft an, um Star Garments Pvt Ltd mit 5G für industrielles IoT, Echtzeit-Analysen und Smart-Factory-Funktionen auszustatten. Ein Verzeichnis der Vereinigung der Freizonenmanufakturer vom Januar 2023 führte den Bekleidungshersteller in einer Exportverarbeitungszone in Katunayake auf. Der Produktionsfokus gibt dem Betreiber eine Rolle bei der Vernetzung von Betriebssystemen und erweitert das Käuferangebot über ein Mitarbeiterabonnement hinaus. Für Hersteller hängt der Wert der Verbindung davon ab, wie gut sie die von ihr getragenen Produktionsanwendungen unterstützt. Ein Betreiber, der ähnliche Fertigungsverträge anstrebt, kann wiederkehrende Gebühren rund um die Unterstützung vernetzter Produktionssysteme definieren und damit die Anwendungsverantwortung zur Grundlage der Differenzierung machen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Währungsbedingte Geräteeinfuhrinflation schränkt die Akzeptanz ein | -0.75% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Hohe branchenspezifische Steuern (Telekommunikationsabgabe, Mehrwertsteuer) dämpfen die Nachfrage | -0.55% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausstehende 700-MHz-Neuwidmung schränkt die landesweite 5G-Abdeckung ein | -0.35% | Landesweit | Langfristig (≥ 4 Jahre) |
| Chronische Netzausfälle treiben die Betriebskosten für die Turmstromversorgung in die Höhe | -0.15% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Währungsbedingte Geräteeinfuhrinflation schränkt die Akzeptanz ein
Die Kosten eines geeigneten Geräts können die Bereitschaft der Kunden einschränken, neuere Mobilfunkdienste in Anspruch zu nehmen. Bis Ende Mai 2026 hatte die sri-lankische Rupie gegenüber dem US-Dollar seit Jahresbeginn um 5,4 % abgewertet, bedingt durch erhöhten Druck im Außensektor infolge der Eskalation des Nahost-Konflikts seit Ende Februar. Am 21. Mai 2026 erklärte der Verband der Mobiltelefon-Importeure und -Händler Sri Lankas, dass die Abwertung der Rupie die lokalen Preise für Mobiltelefone und Zubehör im kommenden Zeitraum voraussichtlich um 20 % bis 25 % erhöhen werde. Im Juli 2025 hatte SLT-Mobitel eine Partnerschaft mit KOKO geschlossen, um Ratenzahlungen für 4G- und 5G-fähige Geräte über seine Filialen, autorisierten Händler und digitalen Kanäle anzubieten. Der Zahlungsplan ändert den Zeitpunkt, zu dem Kunden zahlen, wobei die Anschaffungskosten als Hürde zwischen verfügbarer Konnektivität und der Inanspruchnahme von Diensten bestehen bleiben.
Hohe branchenspezifische Steuern (Telekommunikationsabgabe, Mehrwertsteuer) dämpfen die Nachfrage
Steuern erhöhen den Preis, den Betreiber verlangen müssen, um einen bestimmten Betrag von Sprachkunden zu erzielen. Der Steuerleitfaden von Dialog Axiata PLC weist einen Gesamtbetrag von 42,02 % für effektive Steuern und Rückforderungen anstelle der Sozialversicherungsbeitragsabgabe aus. Diese Kategorie für Sprach- und Mehrwertdienste umfasst Mobilfunk, Festnetztelefonie und Dialog Television. Sie beinhaltet eine effektive Telekommunikationsabgabe von 15,31 % und eine effektive Mehrwertsteuer von 21,66 % sowie eine Abgabenrückforderung von 3,01 % und sonstige staatliche Abgaben von 2,04 %. Die Belastung schafft einen kommerziellen Zielkonflikt, da eine höhere steuerinklusive Rechnung nicht zwangsläufig zu einer vergleichbaren Steigerung der Betreibereinnahmen führt. Für preissensible Sprachnutzer schränkt die daraus resultierende Erschwinglichkeitsbeschränkung den Spielraum ein, die Ausgaben für Anrufe zu erhöhen und gleichzeitig die für Netzverbesserungen erforderlichen Betreibereinnahmen zu sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gesamttelekommunikationsumsatz und ARPU:
Portfolio-Rendite und Dienstleistungsauslastung erfordern unterschiedliche MessgrößenGesamttelekommunikationsumsatz und ARPU befassen sich mit dem Portfolio-Umfang und dem Umsatz pro Kunde, wobei der von Dialog Axiata PLC gemeldete mobile ARPU Letzteres für 2025 misst. Der gemischte mobile ARPU von Dialog Axiata PLC stieg im Jahr 2025 um 12 % auf 449 LKR (1,49 USD) pro Monat, gegenüber 402 LKR (1,33 USD) im Jahr 2024. Da der ARPU den mobilen Umsatz über die gesamte Kundenbasis mittelt, zeigt ein Anstieg eine verbesserte Monetarisierung, ohne anzugeben, welcher Dienst dazu beigetragen hat.
Die gemischten Gesprächsminuten von Dialog erreichten im Jahr 2025 204 Minuten, ein Anstieg von 3 % gegenüber 198 Minuten im Jahr 2024. Diese Sprachaktivitätskennzahl gibt eine betriebliche Perspektive auf den über das Mobilfunknetz erbrachten Kommunikationsdienst. Der ARPU-Zuwachs übertraf das Wachstum der Gesprächsminuten, sodass der Umsatz pro Kunde schneller stieg als die Sprachaktivität, und die Monetarisierung kann nicht anhand des Anrufvolumens beurteilt werden.
Nach Dienstleistungstyp:
Datenvolumen und Maschinenkonnektivität prägen die NachfrageDaten- und Internetdienste machten im Jahr 2026 einen Anteil von 47,36 % an der Marktgröße des Sri Lanka Telecom MNO-Markts aus. Die Telekommunikationsregulierungsbehörde Sri Lankas (TRCSL) zählte im Juni 2026 rund 21,86 Millionen mobile Breitbandabonnements über 3G, 4G und 5G, ein vorläufiger Wert.[2] Die mobile Datennutzung belief sich im zweiten Quartal 2026 auf 1,03 Millionen TB. Das größte Segment verbindet daher eine breite Abonnentenbasis mit erheblichem Gesamtdatenverkehr, was neben der Verkaufschance auch eine Herausforderung im Kapazitätsmanagement darstellt. Sein kommerzieller Test besteht darin, wie viel Netzkapazität jedes Dienstleistungspaket bindet, was ein verkehrsgerechtes Angebotsdesign nützlicher macht als die alleinige Betrachtung von Verbindungszahlen.
IoT- und M2M-Dienste sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 6,1 % im Zeitraum 2027–2032. Für sri-lankische Versorgungsunternehmen, die vernetzte Zähler in Betracht ziehen, kann ein Narrowband-Internet-of-Things-Angebot (NB-IoT) auf wiederholte Zählerauslesungen ausgelegt werden und nicht auf das Surfkontingent einer Person. Käufer aus der intelligenten Logistik und der industriellen Automatisierung stellen eine andere Designfrage dar, da der vorgeschlagene Dienst Geräte mit einer Betriebsanwendung verbinden muss. Diese Anwendungsfälle machen Geräteverwaltung und Kontinuität für die Definition des Serviceversprechens eines Betreibers relevant, wobei die Gebühren am Betriebszyklus des vernetzten Geräts ausgerichtet sind. Für Versorgungsunternehmen würde eine Abrechnung pro vernetztem Zähler die wiederkehrenden Einnahmen von den aufrechterhalten Geräteverbindungen abhängig machen und Betreibern eine Vertriebsgrundlage jenseits des Wachstums im Datenvolumen bieten.


Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Nach Endnutzer:
Verbrauchervolumen im Kontrast zur UnternehmensintegrationDas Verbrauchersegment repräsentierte im Jahr 2026 einen Marktanteil von 85,32 % am Sri Lanka Telecom MNO-Markt. Für Einzelnutzer ergibt sich der Wert einer Mobilfunkverbindung aus der Aufrechterhaltung des Zugangs für tägliche Kommunikations- und Datenbedürfnisse durch eine für sie tragbare Zahlungsverpflichtung. Dies schafft ein anderes Dienstleistungsdesignproblem als bei Unternehmen, die Konnektivität anhand einer definierten organisatorischen Arbeitslast bewerten können. Dialog Axiata PLC meldete zum 31. März 2026 18,93 Millionen Kunden, davon 17,42 Millionen Prepaid- und 1,51 Millionen Postpaid-Kunden. Da der Großteil dieser Basis im Voraus und nicht per monatlicher Rechnung zahlt, wirkt sich die Klarheit der Kontingente und Einstiegspreise direkt auf die Wiederholungsnutzung aus.
Unternehmen sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 6,55 % im Zeitraum 2027–2032. Bis Juni 2025 hatte Dialog Enterprise, der Unternehmensbereich von Dialog Axiata PLC für Unternehmens-IKT-Lösungen, SD-WAN-Konnektivität in mehr als 200 Filialen von Ceylinco General Insurance auf der gesamten Insel eingeführt. Diese Implementierung veranschaulicht den Bedarf eines Unternehmenskunden, eine verteilte Organisation über eine gemeinsame Netzwerklösung zu verbinden. Solche Kunden geben Betreibern die Möglichkeit, neben dem Zugang auch die Netzwerkkoordination zu verkaufen, wobei das Angebot durch Anwendungen an mehreren Standorten geprägt wird. Der Filialbestand macht Implementierung und Support über mehrere Standorte hinweg zu einem wichtigen Bestandteil des Käuferwerts und erweitert die kommerzielle Beziehung über die einzelne Verbindung hinaus.


Geografische Analyse
Telecom MNO-Markt der Westprovinz
Im Jahr 2025 verzeichnete die Westprovinz die höchsten Verkehrsvolumina, wobei frühe 5G-Einführungen und die Nachfrage von Unternehmensstandorten in der Colombo Port City ihre kommerzielle Basis bildeten. Als separater wirtschaftlicher Kontext erwirtschaftete die Provinz im Jahr 2024 42,4 % des nominalen Bruttoinlandsprodukts Sri Lankas, den größten Provinzanteil. Diese Konzentration wirtschaftlicher Aktivität macht die Provinz zu einem starken Standort für die Platzierung von Dienstleistungskapazitäten rund um eine etablierte Basis potenzieller Nutzer. Dienstleistungen und Industrie trugen beide zu ihrer wirtschaftlichen Bedeutung bei und erweitern die Arten von Aktivitäten, rund um die Konnektivität verkauft werden kann. Die Mischung macht mobile Kapazität sowohl für den persönlichen Gebrauch als auch für kommerzielle Arbeitslasten relevant und gibt Netzinvestitionen ein vielfältiges Kundenangebot innerhalb derselben Provinz.
Die Nordprovinz erhielt im März 2026 zusätzliche 5G-Abdeckung, als Dialog Axiata PLC die Ausweitung auf die Distrikte Vavuniya und Mullaitivu meldete. Die Ausweitung war Teil eines Netzes, das mehr als 800 aktive Standorte in 24 Distrikten Sri Lankas umfasst. Die kommerzielle Herausforderung besteht darin, ein erweitertes Versorgungsgebiet in ein für die lokale Nutzung geeignetes Angebot umzuwandeln, da die Distriktabdeckung allein nicht den Umfang der abrechenbaren Nachfrage bestimmen kann. Betreiber, die 5G in Distrikte wie Vavuniya und Mullaitivu ausweiten, müssen daher ermitteln, welche lokalen Anwendungen die Abdeckung in abrechenbare Nutzung umwandeln werden.
Die Auswirkungen von Zyklon Ditwah in Sri Lanka im November 2025 machten die Dienstkontinuität zu einem eigenständigen regionalen Betriebstest, der sich vom Ausbau der Abdeckung unterscheidet. Während der Katastrophe meldete Mobitel, dass die Dienste in den meisten betroffenen Regionen, insbesondere in der Zentral- und Nordprovinz, betriebsbereit blieben. Dies betrifft die Fähigkeit, bestehende Verbindungen während einer Störung aufrechtzuerhalten, und gibt Käufern eine andere Messgröße für den Dienstnutzen als die Verfügbarkeit einer neueren Technologie. Die Reaktion umfasste die Koordination mit Netzwerkanbietern, Subunternehmern und der TRCSL sowie anderen Beteiligten. Die regionale Dienstkontinuität ist daher auch eine Koordinationsfähigkeit, die Betreiber unterscheiden kann, selbst wenn sie dieselbe Netzwerkgeneration anbieten.
Regulierungsrahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines lizenzierten mobilen Breitbandbetreibers und stellt Sri Lankas nationalen Rahmen seiner Anwendung in der Westprovinz gegenüber. Telekommunikation fällt unter die Reservierte Liste der Verfassung, die die nationale Grundlage für die hier verglichenen Telekommunikationsregeln festlegt. Der Tarifrahmen der TRCSL kombiniert Nichtdiskriminierung und allgemeine Kostenorientierung mit dem Ermessen, bedingte oder teilweise Genehmigungen zu erteilen. Die Breitband-Dienstqualitätsregeln von 2025 fügen Betriebsstandards und Berichtspflichten für lizenzierte mobile Breitbandanbieter hinzu.
Regulierungstabelle
| Entscheidungsfaktor | Sri Lanka | Westprovinz |
|---|---|---|
| Primäre Behörde | Telekommunikationsregulierungsbehörde Sri Lankas | TRCSL im Rahmen des nationalen Telekommunikationsrahmens |
| Wesentliche Instrumente oder Ausrichtung | Telekommunikationsgesetz (Änderung), Nr. 39 von 2024; Breitband-Dienstqualitätsstandard-Regeln, Nr. 01 von 2025 | Nationale Tarifgenehmigung und Anforderungen an die Dienstqualität für mobiles Breitband |
| Kommerzielle Auswirkung | Tarifvorschläge unterliegen der regulatorischen Prüfung; Breitbandbetreiber müssen Standards und Berichtspflichten erfüllen | Die lokale Erbringung mobiler Dienste unterliegt denselben nationalen Preis- und Breitbandverpflichtungen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” spiegelt die kommerzielle Flexibilität wider, Tarife neben Kostenorientierung, Genehmigungsermessen und Breitband-Compliance-Verpflichtungen vorzuschlagen. Die Westprovinz erhält dieselbe Bewertung, da diese nationalen Telekommunikationsverpflichtungen die in dem Vergleich verwendete Betreiberperspektive bestimmen. Am 5. Oktober 2026 lud die TRCSL bis zum 4. November 2026 zu Stellungnahmen zu einem Entwurf einer Analyse des Einzelhandels für zellulare mobile Sprach- und Breitbandmärkte im Rahmen ihrer Wettbewerbsregeln von 2024 ein. Die Ausrichtung „Keine Änderung” spiegelt die Kontinuität der operativen Verpflichtungen wider, während dieser Analyseentwurf einer Konsultation unterzogen wird, anstatt eine mögliche zukünftige Maßnahme als verabschiedete Regel zu behandeln.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht internationale Konnektivität, mobile Zugangsinfrastruktur und die Erbringung abrechenbarer Dienste für Kunden. Die Muttergesellschaft von Mobitel, Sri Lanka Telecom PLC, verfügt über ein Portfolio mit Konsortium-Unterseekabelverbindungen zwischen Singapur und Europa sowie bilateralen Verbindungen mit Indien und den Malediven. Im Jahr 2025 baute die SLT-Gruppe auch neue Mobilfunkstandorte aus und rüstete ihr Funknetz und ihre Kerntransportinfrastruktur auf.[3] Diese Aktivitäten zeigen, warum der Zugangsausbau neben dem Funknetz, das Kunden direkt nutzen, auch Transportinvestitionen erfordert.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Internationale Konnektivität | Internationale Infrastrukturbetreiber wie Sri Lanka Telecom PLC | Kapazitäts- und Konnektivitätsdienstgebühren | Abhängigkeit von der Verfügbarkeit internationaler Verbindungswege | Alternative Routen und Kapazitätsoptionen aufrechterhalten |
| Mobiler Zugang und Transport | Mobilfunknetzbetreiber wie Dialog Axiata PLC | Netzwerkkonnektivitätsdiensteinnahmen | Koordinierung der Funkkapazität mit der Transportkapazität | Zugangs- und Transportaufrüstungen gemeinsam sequenzieren |
| Kundendiensterbringung | Lizenzierte Mobilfunkbetreiber wie Dialog Axiata PLC, Mobitel (Pvt) Ltd und Hutchison Telecommunications Lanka (Pvt) Ltd. | Abonnement- und Nutzungsgebühren | Umwandlung der Netzverfügbarkeit in abrechenbare Dienstnutzung | Dienstkontingente und Support auf Kundenanwendungen abstimmen |
| Quelle: Mordor Intelligence | ||||
Infrastruktureigentümer schöpfen Wert, indem sie Konnektivität verfügbar machen, während Dienstbetreiber diese Fähigkeit in wiederkehrende Kundenzahlungen umwandeln müssen. Die Mischung aus Konsortium- und bilateralen Verbindungen macht die Wahl der internationalen Route neben lokalen Netzinvestitionen zu einem Teil der Resilienzmaßnahme. Die Aufrechterhaltung verschiedener internationaler Verbindungswege kann daher den kommerziellen Nutzen der Funknetzausweitung schützen, wenn eine vorgelagerte Verbindung unterbrochen wird.
Wettbewerbslandschaft
Marktkonzentration
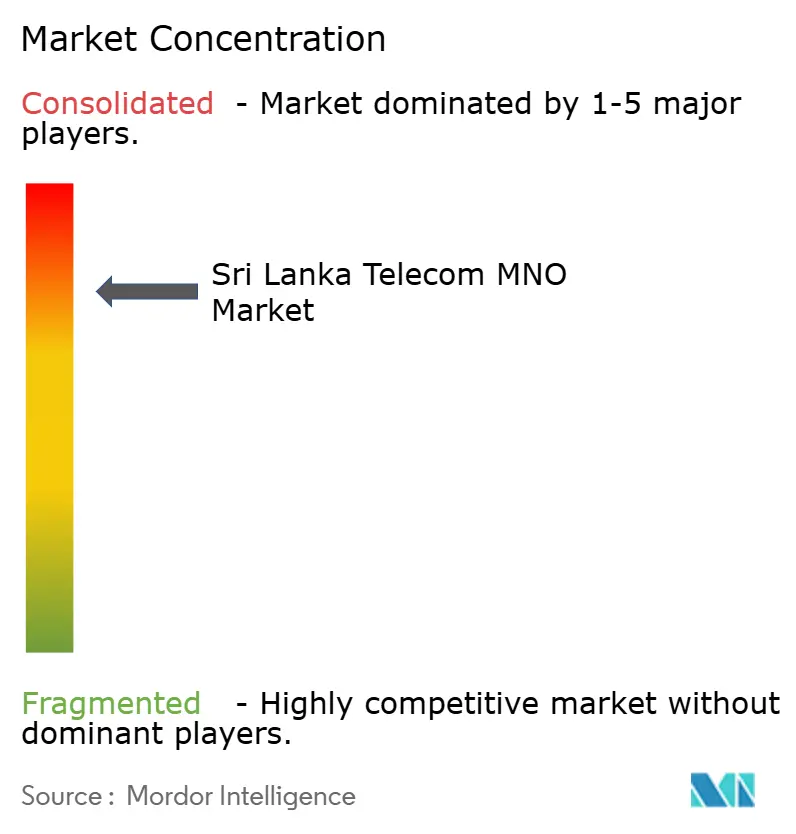
Der Wettbewerb in Sri Lanka weist eine konzentrierte Betreiberstruktur auf, zu der Dialog Axiata PLC, SLT-Mobitel (Mobitel (Pvt) Ltd) und Hutchison Telecommunications Lanka (Pvt) Ltd. (Hutch) gehören. Dialog betreibt auch Telekommunikationsinfrastruktur- und digitale Dienstleistungsunternehmen, Mobitel bietet Verbraucherkonnektivität und Unternehmensmobilität an, und Hutch erbringt mobile Telekommunikationsdienste in Sri Lanka. Im Jahr 2025 wandelte Mobitel seine vorkommerzielle 5G-Präsenz in 18 Distrikten in ein vollständig kommerzielles Dienstnetz um und erweiterte sein technologisches Angebot auf dieses Versorgungsgebiet. Das Mobilfunkbetreiberregister der TRCSL listet diese 3 Betreiber auf, sodass der kommerzielle 5G-Dienst von Mobitel den Käufern in diesen Distrikten ein weiteres 5G-Angebot von einem der 3 lizenzierten Anbieter bietet.
Am 19. Dezember 2025 wies die TRCSL Dialog 100 MHz im Band 3400–3500 MHz für 5G-Breitbanddienste zu. Mobitel erhielt in derselben Zuweisung 100 MHz im Band 3500–3600 MHz. Dialog erhielt außerdem 200 MHz im Band 27200–27400 MHz für hochkapazitive 5G-Implementierungen. Die gleichen Mittelband-Zuteilungen stellen beide Betreiber auf eine vergleichbare Bandbreitenbasis, während die Hochfrequenzzuweisung an Dialog eine zusätzliche Kapazitätsoption schafft. Dies verlagert den kommerziellen Vergleich in Richtung Implementierungsdesign, da Käufer einen nutzbaren Dienst an ihren Standorten benötigen, um von dem zugewiesenen Spektrum zu profitieren.
Die Wettbewerbsausrichtung von Hutch umfasst auch die Erschließung von Gemeinschaften mit eingeschränkter Konnektivität, neben dem branchenweiten Übergang zu neuerer Netztechnologie. Im Dezember 2025 führte das Unternehmen Breitbandzugang in Lakegala und Kiivulawadiya ein und ergänzte mehrere Standorte in 8 weiteren Gemeinschaften im Rahmen des TRCSL-Programms Gamata Sannivedanaya (Connect Sri Lanka). Die Initiative umfasste die TRCSL als Programmpartner und richtete sich an Standorte, die als einige der am wenigsten vernetzten Distrikte Sri Lankas beschrieben wurden. Dies gibt einem Herausforderer einen praktischen Weg zur Differenzierung durch lokale Verfügbarkeit, während größere Technologie-Upgrades eine separate Wettbewerbsdimension etablieren. Der daraus resultierende Wettbewerb kombiniert spektrumgestützte Kapazität mit Abdeckungslücken, die grundlegenden Zugang kommerziell relevanter machen können als ein Generationslabel.
Sri Lanka Telecom MNO Branchenführer
-
Dialog Axiata PLC
-
SLT-Mobitel (Mobitel (Pvt) Ltd)
-
Hutchison Telecommunications Lanka (Pvt) Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sri Lanka Telecom MNO-Markt Unternehmen in diesem Bericht
- Dialog Axiata PLC
- SLT-Mobitel (Mobitel (Pvt) Ltd)
- Hutchison Telecommunications Lanka (Pvt) Ltd.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen die Akzeptanz von drahtlosem Haushaltsbreitband mit der Netz- und Dienstleistungsökonomie der Ausweitung des mobilen Zugangs in ländliche Gebiete. Dialog Axiata PLC startete am 2. Juli 2026 kommerziell seinen 5G-gestützten Air-Fibre-Haushalts-Drahtlosbreitbanddienst nach einer Vorbestellungsnachfrage. Das Programm Gamata Sannivedanaya (Connect Sri Lanka) der TRCSL ist in Bearbeitung und stellt Mittel aus der Telekommunikationsentwicklungsgebühr für Betreiber bereit, die 4G/Glasfaser-Breitband in identifizierte Gebiete ausweiten. Diese Voraussetzungen unterstützen unterschiedliche kommerzielle Ansätze, vom Verkauf eines verfügbaren Haushaltsdienstes bis zur Verbesserung der Rentabilität von Zugang und erschwinglicher Nutzung in unterversorgten Gemeinschaften.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Haushaltsadoption von 5G-Drahtlosbreitband | Ein Haushaltsdienst, der das 5G-Netz eines Mobilfunknetzbetreibers nutzt, ist kommerziell verfügbar | Haushalte, die drahtloses Heimbreitband suchen | Lokale Dienstleistungsperformance vor der Akquisition qualifizieren | Zuverlässige Dienstleistungsperformance an jedem Haushaltsstandort | Dialog Axiata PLC |
| Abdeckungsausweitung in unterversorgten Gebieten | Regulierungsfinanzierung unterstützt identifizierte 4G/Glasfaser-Abdeckungsgebiete | Ländliche Gemeinschaften ohne Breitbandkonnektivität | Mobile Abdeckungsinvestitionen mit identifizierten Programmgebieten abstimmen | Netzimplementierung vor Diensteinnahmen finanzieren | Teilnehmende Mobilfunkbetreiber |
| Erschwingliche mobile Dienstnutzung im ländlichen Raum | Das Programm betont erschwingliches, nachhaltiges Breitband auf der letzten Meile | Mobile Breitbandnutzer im ländlichen Raum | Zugängliche Einstiegspakete mit klaren Nutzungskontingenten anbieten | Dienstkosten bei gleichzeitiger Wahrung der Erschwinglichkeit decken | Betreiber, die Dienste in identifizierten Gebieten erbringen |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance besteht darin, die Netzreichweite in einen zugänglichen kostenpflichtigen Dienst umzuwandeln, wobei Haushaltsperformance und ländliche Erschwinglichkeit unterschiedliche kommerzielle Designs erfordern. Öffentliche Unterstützung kann den Investitionsfall in identifizierten Gebieten verbessern, aber ihr Umfang macht eine disziplinierte Standortauswahl unerlässlich. Betreiber können dauerhafteren Wert erzielen, wenn das Dienstleistungsangebot gemeinsam mit der Implementierung gestaltet wird, sodass eine neue Verbindung einen praktischen Grund hat, in Betrieb zu bleiben.
Neueste Industrielle Entwicklungen in Sri Lanka Telecom MNO-Markt
- Oktober 2026: Die TRCSL lud bis zum 4. November 2026 zu Stellungnahmen zu einem Entwurf einer Analyse der Einzelhandelsmärkte für zellulare mobile Sprach- und Breitbanddienste in Sri Lanka im Rahmen der Wettbewerbsregeln Nr. 01 von 2024 ein.
- September 2026: Dialog Axiata PLC erweiterte sein 5G-Roaming-Netz auf 100 internationale Ziele über 200 Partnernetzwerke und verbreiterte die Dienstverfügbarkeit für seine ins Ausland reisenden Kunden.
- Juli 2026: Dialog Axiata PLC kündigte Dialog Pay an, das berechtigte LankaQR-Zahlungen mit kostenlosen Dialog-Datenprämien für Kunden in Sri Lanka verknüpft.
Sri Lanka Telecom MNO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der sri-lankische Telecom-MNO-Markt misst den jährlichen Umsatz, den Mobilfunknetzbetreiber aus Konnektivitäts- und verwandten Diensten erzielen, die an Kunden in Sri Lanka verkauft werden. Die Werte werden in USD für den Dienstleistungszeitraum angegeben.
Ausschlüsse aus dem Geltungsbereich: Verkäufe von Mobilgeräten und Endgeräten, reine Infrastrukturbauleistungen sowie Umsätze, die außerhalb Sri Lankas verbucht werden, auch wenn Kunden im Inland roamen, sind ausgeschlossen.
Segmentierungsübersicht
- Gesamte Telekommunikationseinnahmen und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming- und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Überprüfung nutzt öffentliche Belege wie Statistiken der Telekommunikationsregulierungsbehörde Sri Lankas (TRCSL) zu Abonnements, Datenverkehr und Dienstleistungsindikatoren, Wirtschaftsberichte der Zentralbank Sri Lankas für Währungs- und Nachfragekontext, Jahresergebnisse von Dialog Axiata für Betreiberumsatz und Kundentrends sowie Jahresberichte von Sri Lanka Telecom für Dienstleistungsumsatzkategorien. Diese Quellen helfen dabei, Mobilfunkbetreiber-Diensteinnahmen von Festnetzaktivitäten und dem weiteren Telekommunikationskontext zu unterscheiden.
Betreibereinreichungen und Investorenmaterialien können Umsatzkategorien und Betriebsindikatoren liefern, während regulatorische Mitteilungen und seriöse sri-lankische Wirtschaftsberichterstattung Tarif-, Spektrum-, Steuer- und Netzwerkänderungen klären können. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung kann als Interviews mit Führungskräften sri-lankischer Mobilfunkbetreiber, Dienst- und Netzwerkleitern, Unternehmenskonnektivitätskäufern und Telekommunikationsanalysten strukturiert werden, um zu testen, wie öffentliche Umsatz-, Abonnenten-, Datenverkehrs- und Tarifdaten dem definierten Dienstleistungsmarkt entsprechen. Wenn Belege unvollständig oder inkonsistent sind, kann der Analyst den relevanten Dienstleistungszeitraum und die Umsatzkategorie mit den Befragten klären und ihre Erklärungen dann mit Einreichungen, regulatorischen Statistiken und den anderen verfügbaren Indikatoren abgleichen.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 32 % | Vorstandsmitglieder: 20 % | |
| Zweite Ebene: 48 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Der Analyst schätzt den sri-lankischen Gesamtwert aus einer Top-down-Perspektive des jährlichen Mobilfunkbetreiber-Dienstleistungsumsatzes und nutzt veröffentlichte Betreibermitteilungen und regulatorische Reihen, um den Markt zu verankern, bevor er Dienstleistungstyp- und Verbraucher- oder Unternehmensanteile zuweist. Aktive Mobilfunkabonnements, mobile Breitbandverbindungen, Datenverkehr, gemeldeter ARPU, Dienstleistungstarife und Betreiberumsatzkategorien zeigen Größe und Zusammensetzung der kostenpflichtigen Nutzung an: Abonnenten- und Datenverkehrstrends informieren die Nachfrage, ARPU- und Tarifdaten informieren den Umsatz pro Kunde, während gemeldete Betreiberumsatzkategorien den Kontext für die Interpretation dieser Indikatoren liefern. Für selektive Bottom-up-Überprüfungen kann der Analyst Betreiber-Dienstleistungsumsatz-Zusammenfassungen und Stichproben von Abonnentenzahlen multipliziert mit dem beobachteten ARPU mit dem Top-down-Gesamtwert vergleichen. Lücken werden durch Überprüfung des Dienstleistungszeitraums, der Kundenklassifizierung, des Großhandelsumsatzes und der Überschneidungen zwischen Dienstleistungskategorien geschlossen, wobei ungeklärte Punkte als Spannen geführt werden, bis sie geklärt sind. Prognosen können Szenarioanalysen zu Abonnentenmigration, Datennutzung pro Verbindung, ARPU, 5G-Akzeptanz, Steuern und Währungsumrechnung verwenden, wobei Primärbefragte prüfen, ob jeder Treiber und seine Richtung zu den sri-lankischen Handelsbedingungen passen, bevor der Analyst die Annahmen anpasst. Dienst- und Endnutzeranteile beginnen mit der zuvor veröffentlichten Aufteilung und werden mit Mitgliederwachstumsannahmen fortgeschrieben, dann gegen von Betreibern gemeldete Umsatzkategorien, regulatorische Indikatoren und Rückmeldungen der Befragten geprüft.
Datenvalidierung und Aktualisierungszyklus
Analysten gleichen Betreibermitteilungen, TRCSL-Reihen, Wirtschaftsindikatoren und Erklärungen der Befragten ab und prüfen dann Gesamtwerte, Kategorienanteile, Währungsumrechnung und Jahresveränderungen auf Anomalien oder unerklärliche Abweichungen. Eine zweite Überprüfung verfolgt jede wesentliche Schätzung bis zu ihrer Quelle und Annahme zurück, klärt Ausreißer anhand unabhängiger Marktsignale und veranlasst eine erneute Kontaktaufnahme mit Befragten, wenn eine Definition, ein Dienstleistungszeitraum oder eine Umsatzbewegung unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Änderungen wie Steuer-, Spektrum- oder Betreiberereignissen überprüft und vor der Veröffentlichung einer abschließenden Überprüfung unterzogen.
Vergleich der Sri Lanka Telecom-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der sri-lankische Telecom-MNO-Markt misst den jährlichen Umsatz, den Mobilfunknetzbetreiber aus Konnektivitäts- und verwandten Diensten erzielen, die an Kunden in Sri Lanka verkauft werden.
Zu den wesentlichen Unterschieden in der Methodik gehören der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Aktive Mobilfunkabonnements, mobile Breitbandverbindungen, Datenverkehr, gemeldeter ARPU, Dienstleistungstarife und Betreiberumsatzkategorien zeigen Größe und Zusammensetzung der kostenpflichtigen Nutzung an: Abonnenten- und Datenverkehrstrends informieren die Nachfrage, ARPU- und Tarifdaten informieren den Umsatz pro Kunde, während gemeldete Betreiberumsatzkategorien den Kontext für die Interpretation dieser Indikatoren liefern.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,47 Milliarden USD (2027) | |
| Globales Beratungsunternehmen B | 1,7 Milliarden USD (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 15,6 % über dem Wert dieses Berichts für 2027 von 1,47 Milliarden USD, 3 Jahre später. Die Definition für kabelgebundene und drahtlose IKT umfasst eine breitere Infrastruktur und kommerzielle Aktivitäten, die über den Mobilfunkbetreiber-Dienstleistungsumsatz hinausgehen. |
| Regionales Beratungsunternehmen C | 1,22 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 17,0 % unter dem Wert dieses Berichts für 2027 von 1,47 Milliarden USD, 1 Jahr später. Es wird eine Prognose für ein früheres Jahr als die aktuelle Messung ausgewiesen und ein steigender Marktwert über den Zeitraum projiziert, was die frühere Schätzung niedriger ansetzt. |
Die Analysten von Mordor Intelligence gleichen Betreibermitteilungen, TRCSL-Reihen, Wirtschaftsindikatoren und Erklärungen der Befragten ab und prüfen dann Gesamtwerte, Kategorienanteile, Währungsumrechnung und Jahresveränderungen auf Anomalien oder unerklärliche Abweichungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sri Lanka Telecom MNO-Markt und wie ist der Wachstumsausblick?
Der Markt wird im Jahr 2027 auf 1,47 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,95 Milliarden USD erreichen, bei einer CAGR von 5,85 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach mobilen Netzwerkdiensten in Sri Lanka an?
4G/5G-Migration, digitale öffentliche Dienste und Unternehmenskonnektivität stützen die Nachfrage. GovPay hatte bis Dezember 2025 254 Institutionen eingebunden.
Welche Dienstleistungskategorie führt den Mobilfunkbetreiberumsatz an?
Daten- und Internetdienste machten im Jahr 2026 47,36 % des Mobilfunknetzbetreiber-Sektorumsatzes aus, während IoT- und M2M-Dienste im Zeitraum 2027–2032 mit einer CAGR von 6,1 % am schnellsten wachsen sollen.
Welche Unternehmen konkurrieren in der Mobilfunknetzbranche Sri Lankas?
Dialog Axiata PLC, SLT-Mobitel (Mobitel (Pvt) Ltd) und Hutchison Telecommunications Lanka (Pvt) Ltd. sind die wichtigsten Betreiber.
Was schränkt die Akzeptanz aufgerüsteter Mobilfunkdienste ein?
Gerätebezahlbarkeit und Dienstleistungssteuern können die Akzeptanz einschränken. Im Mai 2026 erwartete der Verband der Mobiltelefon-Importeure und -Händler Sri Lankas, dass die lokalen Telefon- und Zubehörpreise aufgrund der Abwertung der Rupie um 20 % bis 25 % steigen würden.
Wie unterscheidet sich die Mobilfunknachfrage in Sri Lanka regional?
Die Westprovinz verzeichnete 2025 die höchsten Verkehrsvolumina. Die Nordprovinz erhielt im März 2026 zusätzliche 5G-Abdeckung in Vavuniya und Mullaitivu.