
Nepal Telecom MNO-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
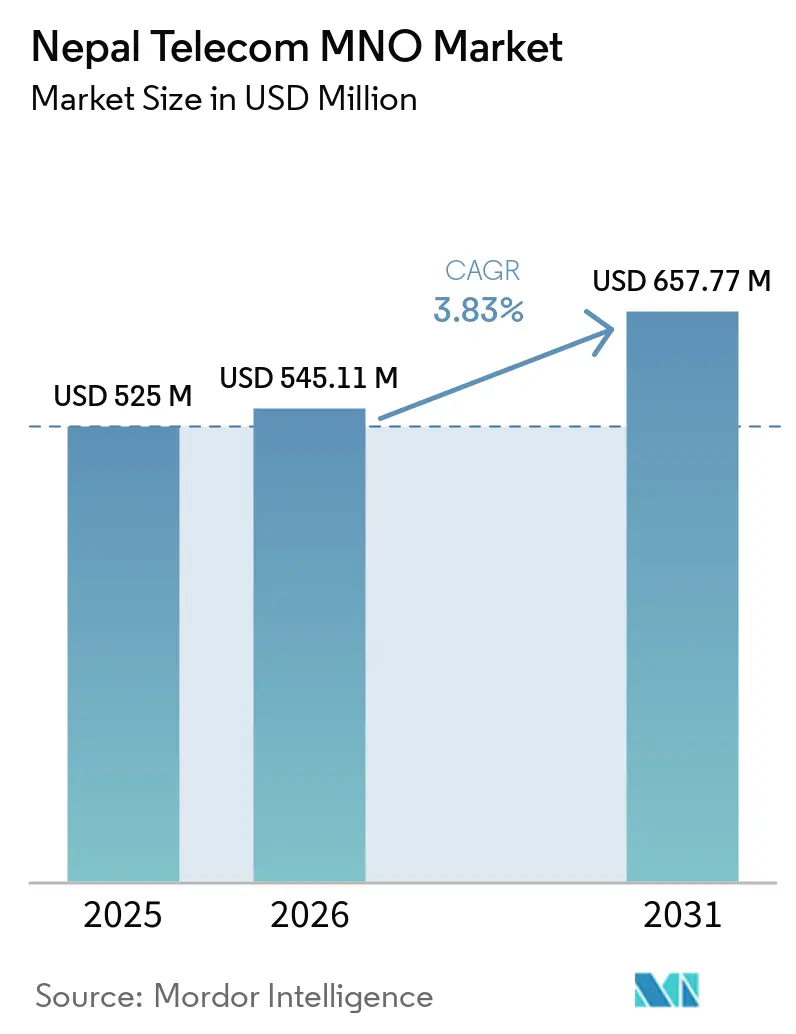
| Marktgröße im Basisjahr (2025) | 525 Millionen US-Dollar |
| Marktgröße (2026) | 545.11 Millionen US-Dollar |
| Marktgröße (2031) | 657.77 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.83 % |
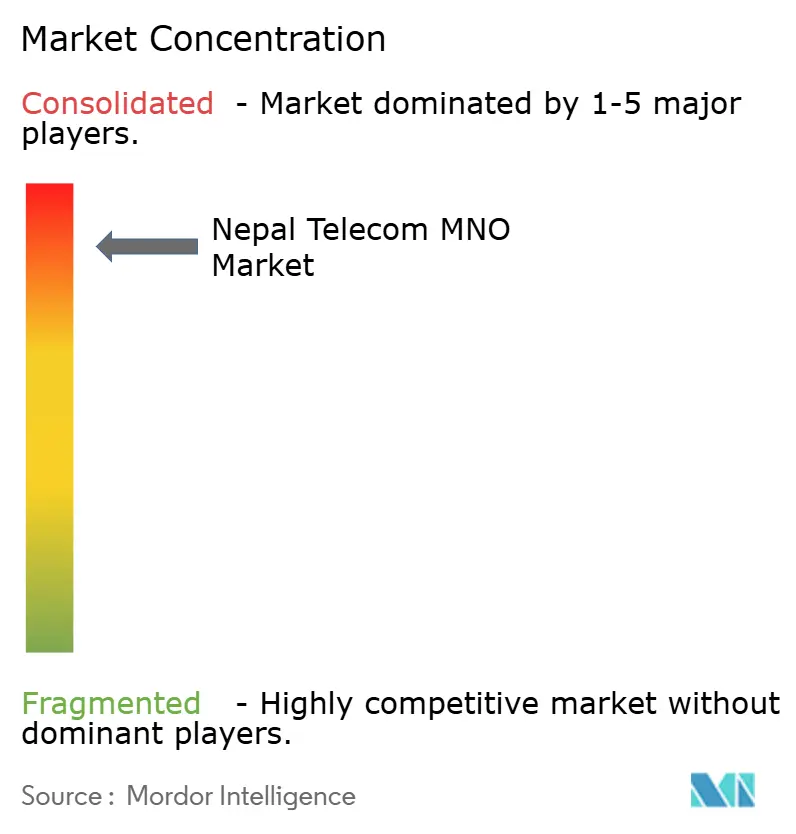
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nepal Telecom MNO-Marktanalyse von Mordor Intelligence
Die Größe des Nepal Telecom MNO-Marktes wurde im Jahr 2025 auf 525 Millionen USD geschätzt und wird voraussichtlich von 545,11 Millionen USD im Jahr 2026 auf 657,77 Millionen USD bis 2031 wachsen, bei einer CAGR von 3,83 % während des Prognosezeitraums (2026–2031). In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 auf 30,26 Millionen Abonnenten geschätzt und wird voraussichtlich von 31,24 Millionen Abonnenten im Jahr 2026 auf 36,66 Millionen Abonnenten bis 2031 wachsen, bei einer CAGR von 3,25 % während des Prognosezeitraums (2026–2031).
Der anhaltende Wandel spiegelt eine Mobilfunkdurchdringung von über 130 %, ein wachsendes Angebot an datenzentrierten Diensten und ein gezieltes Spektrum-Refarming wider, das die Verdichtung des 4G-Netzes mit einer stufenweisen 5G-Investition in Einklang bringt. Die Betreiber haben auf sinkende Spracherlöse reagiert, indem sie die Integration digitaler Zahlungsmittel und die Zusammenarbeit mit OTT-Anbietern priorisiert haben, während das neue Telekommunikationsgesetz 2081 (2024) darauf abzielt, Eigentumsvorschriften zu öffnen, die bislang den Zufluss ausländischen Kapitals einschränkten. Nachhaltige Subventionen im Rahmen des Digital Nepal Framework schließen ländliche Versorgungslücken, doch geopolitische Ausrüstungsbedenken und die Instabilität des Stromnetzes in bergigem Gelände treiben Investitions- und Betriebskosten in die Höhe. Die Wettbewerbsintensität innerhalb der Zwei-Anbieter-Struktur hat sich rund um Unternehmenskonnektivität, digitale Geldbörsen und IoT-Lösungen verschärft, die höhere Margen als Prepaid-Sprache versprechen.
Wichtigste Erkenntnisse des Berichts
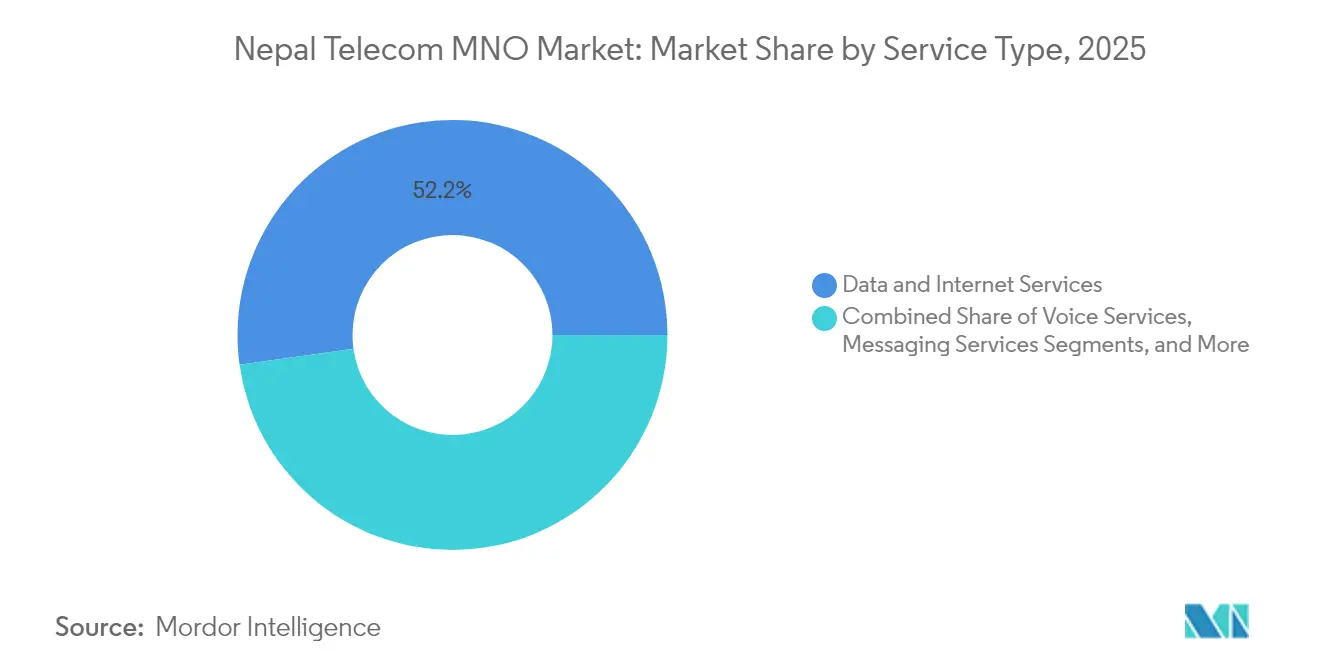
- Nach Dienstleistungstyp entfielen im Jahr 2025 52,21 % des Nepal Telecom MNO-Marktanteils auf Daten- und Internetdienste, während IoT- und M2M-Dienste bis 2031 mit einer CAGR von 4,05 % wachsen.
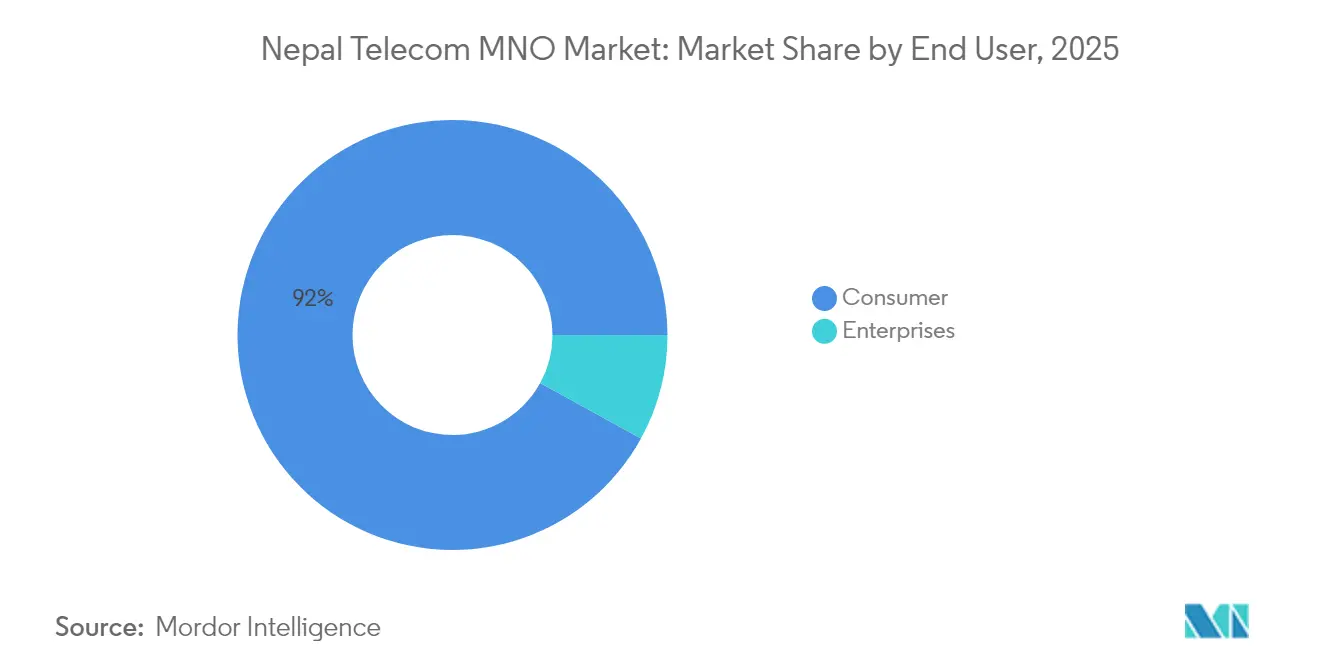
- Nach Endnutzer entfallen im Jahr 2025 92,01 % der Nepal Telecom MNO-Marktgröße auf Verbraucher; Unternehmensdienste verzeichnen mit einer CAGR von 4,92 % bis 2031 die stärkste Wachstumsdynamik.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Nepal Telecom MNO-Markttrends und Erkenntnisse
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Ausbau der 4G-Abdeckung und bevorstehende 5G-Pilotprojekte | +1.2% | Nationale städtische Korridore | Mittelfristig (2–4 Jahre) |
| Stark wachsende mobile Datennachfrage durch Video- und OTT-Apps | +0.9% | Landesweit, mit städtischem Schwerpunkt | Kurzfristig (≤ 2 Jahre) |
| Subventionen des Digital Nepal Framework für ländliches Breitband | +0.7% | Abgelegene Bezirke | Langfristig (≥ 4 Jahre) |
| Smartphone-Durchdringung von über 70 % der Bevölkerung | +0.6% | Landesweit, Schub in Vororten | Mittelfristig (2–4 Jahre) |
| USSD-basierte mobile Zahlungen erschließen Ausgaben von Feature-Phone-Nutzern | +0.4% | Ländlich, halburban | Kurzfristig (≤ 2 Jahre) |
| Konnektivitätsnachfrage in Trekking- und Bergsteigerkorridoren | +0.3% | Hochgebirgsregionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der 4G-Abdeckung und bevorstehende 5G-Pilotprojekte
Die Betreiber verdichten 4G-Standorte, um den unmittelbaren Kapazitätsbedarf zu decken, während sie gleichzeitig Spektrum- und Finanzierungspläne für ein landesweites 5G-Netz abschließen. Nepal Telecom hat provinzübergreifende 5G-Tests abgeschlossen, wägt jedoch noch einen Kapitalbedarf von Rs 50–60 Milliarden und ungeklärte Frequenzpreise ab, während die Regulierungsbehörde bereit ist, kommerzielle Dienste innerhalb einer Woche nach Gebührenregelung zu lizenzieren [1]. Die strategische Abschaltung des 3G-Netzes durch Ncell gibt Spektrum für VoLTE frei und erhöht den Datendurchsatz ohne proportionale Erweiterungen des Turmnetzes. Der gezielte 5G-Ausbau im Kathmandu-Tal erhält direkte Haushaltsmittel, was das öffentlich-private Engagement für ein stufenweises Ausbauprogramm signalisiert, das kurzfristige Erträge schützt und den Nepal Telecom MNO-Markt auf fortschrittliche Unternehmensanwendungen vorbereitet. Infrastrukturvereinbarungen, die derzeit diskutiert werden, können die Wirtschaftlichkeit der ländlichen Abdeckung verbessern, die Kosten pro Megabyte senken und die Differenzierung bei der Dienstqualität als Erstbeweger unterstützen.
Stark wachsende mobile Datennachfrage durch Video- und OTT-Apps
Der monatliche Datenverbrauch von 4 GB pro SIM-Karte ist im Vergleich zu regionalen Wettbewerbern noch moderat, doch zweistelliges Nutzerwachstum bei TikTok, YouTube und lokalisierten OTT-Bibliotheken lässt die Netzwerkauslastungskurven ansteigen. QR-basierte Zahlungen wachsen jährlich um 230 % und knüpfen die Datennachfrage direkt an den täglichen Handel statt an freizeitliches Video-Streaming. Das vorübergehende TikTok-Verbot vernichtete schätzungsweise NPR 3 Milliarden jährliche Betreibererlöse und verdeutlichte sowohl das Potenzial als auch das politische Risiko inhaltszentrierter Geschäftsmodelle. Digitale Geldbörsen wie Khalti und IME Pay nutzen Datenpakete als Treueprämien und verschaffen Betreibern inkrementellen durchschnittlichen Umsatz pro Nutzer, während sie diese tiefer in Verbrauchertransaktionsströme einbetten [2]. Steigende App-Komplexität erhöht die Latenzempfindlichkeit und veranlasst Abonnenten, Aufpreise für konstanten Datendurchsatz zu zahlen.
Subventionen des Digital Nepal Framework für ländliches Breitband
Universaldienst-Abgaben haben mehr als NPR 10 Milliarden angesammelt und finanzieren Glasfaser-Backhaul und Richtfunkstrecken, die 41 Bezirke an Breitbandkarten anschließen. Die Digitalisierung des Gesundheitswesens in 2.481 Einrichtungen und Pilotprojekte für Fernunterricht in 72 Schulen sichern wiederkehrenden Datenverkehr, der die Amortisationszeiträume der Projekte verbessert. Staatliche Kapitalzuschüsse senken das private Risiko, fördern Turmfreigabe-Konsortien und öffnen den Nepal Telecom MNO-Markt für kommunale WLAN-Genossenschaften, die Großhandels-Bandbreite erwerben. Indem die Politik die Subventionsauszahlung an Versorgungspflichten statt an Technologievorgaben knüpft, schafft sie Flexibilität für Betreiber, kostenoptimierte Funktechnik-Kombinationen einzusetzen, die zum jeweiligen Gelände und zur Bevölkerungsdichte passen. Nachhaltige jährliche Haushaltsansätze von NPR 7,72 Milliarden für das Ministerium bis 2026 bieten Planungssicherheit für mehrjährige Ausbauprogramme. Die daraus resultierende Angleichung des ländlichen Zugangs wird die adressierbare Basis für Unternehmens-IoT in der Landwirtschaft und im Tourismus erweitern.
Smartphone-Durchdringung von über 70 % der Bevölkerung
Die Smartphone-Nutzung übersteigt 2025 die 70-%-Marke – ein starker Anstieg gegenüber 62 % im Jahr 2023 – und katalysiert einen Plattformsprung von USSD zu App-Ökosystemen. Feature-Phone-Nutzer wechseln zu kostengünstigen Android-Geräten mit kostenlosen Datenpaketen und erweitern den Nepal Telecom MNO-Markt über einfache Konnektivität hinaus. Die durch Gerätewechsel unterstützte VoLTE-Aktivierung verbessert Gesprächsqualität und Spektrumeffizienz und ermöglicht es Betreibern, 3G-Frequenzen für LTE freizugeben. Landwirtschafts-Apps wie GeoKrishi erreichen 51.000 Landwirte und bestätigen mobile-first-Beratungsdienste, die Abonnenten an Datentarife binden. Grenzüberschreitende digitale Zahlungsverknüpfungen mit indischen und chinesischen Zahlungsabwicklern könnten weiteren Auftrieb verleihen, da die Handelsvolumina zunehmen, was das gerätegetriebene Datenumsatz-Schwungrad stärkt.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Regulatorische Unsicherheit bei Lizenzerneuerung und ausländischer Eigentümerschaft | -0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| ARPU-Erosion durch Preiskriege und OTT-Substitution | -0.6% | Schwerpunkt städtisch | Kurzfristig (≤ 2 Jahre) |
| Instabilität des Stromnetzes treibt hohe Netzwerk-OPEX | -0.4% | Bergige Regionen | Langfristig (≥ 4 Jahre) |
| Hohe telekommunikationsspezifische Steuern auf Datendienste | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Unsicherheit bei Lizenzerneuerung und ausländischer Eigentümerschaft
Ausländische Kapitalbeschränkungen und intransparente Verlängerungsbedingungen verstärken das Investitionsrisiko. Axiatas Rückzug aus Ncell im Jahr 2024 verdeutlicht, wie Eigentumseinschränkungen globale Betreiber zur Veräußerung veranlassen können, was den Zufluss von externem Know-how und Kapital verringert. Die parlamentarische Empfehlung, Ncell bis 2029 gleichzeitig mit dem Ablauf der Lizenz zu verstaatlichen, trübt Cashflow-Prognosen und schreckt von mehrjährigen 5G-Verpflichtungen ab [3]. Das Telekommunikationsgesetz 2081 zielt darauf ab, Verlängerungsverfahren zu straffen und Beteiligungsobergrenzen zu lockern, doch die endgültigen Klauseln stehen noch aus, was die Planungssicherheit für Netzwerkausrüster und Financiers verzögert. Das erhöhte politische Risiko dämpft auch das strategische Interesse von Satellitenbetreibern, die andernfalls Partnerschaften für ländliches Breitband eingehen könnten.
ARPU-Erosion durch Preiskriege und OTT-Substitution
Sinkender ARPU schmälert die Margen der Betreiber. Der Umsatz von Nepal Telecom im Geschäftsjahr 2023/24 sank auf NPR 42,11 Milliarden, während der Neunmonatsgewinn um 48,6 % einbrach – ein Beleg für aggressives Preis-Discounting und OTT-Kannibalisierung [4]. Unbegrenzte Chat-Pakete und günstiges VoIP untergraben Auslandstarife, die traditionell ein hochmargiges Produkt waren. Beide Betreiber konkurrieren um Abonnenten in einer gesättigten Basis, wobei häufig Kunden ausgetauscht statt neue gewonnen werden. OTT-getriebene Daten-only-Tarife verschieben den Umsatzmix in Richtung margenschwacher Gigabyte-Verkäufe, sofern kein Upselling mit Fintech- oder Inhaltspaketen erfolgt. Ohne nachhaltige Monetarisierungsinnovation riskieren Preiskriege, das Nepal Telecom MNO-Marktwachstum unter seine prognostizierte Wachstumsbahn zu drücken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Datendienste treiben den Umsatzwandel voran
Daten- und Internetdienste tragen im Jahr 2025 52,21 % zum Nepal Telecom MNO-Marktumsatz bei und spiegeln den Übergang von klassischer Sprachtelefonie zu hochbandbreitiger Konnektivität wider. Sprachdienste schrumpfen weiter gegenüber kostenlosen OTT-Alternativen, während OTT und PayTV unter der städtischen Jugend eine Nische erobern, die lokalisierte Streaming-Angebote intensiv nutzt. IoT und M2M verzeichnen bis 2031 eine CAGR von 4,05 %, getragen von Sensorphase-Pilotprojekten in der Landwirtschaft und Smart-City-Beleuchtungsprojekten, die die Unternehmensnachfrage verankern. Die Nepal Telecom MNO-Marktgröße für datenzentrierte Angebote wird bis 2031 voraussichtlich USD 357,2 Millionen erreichen, was mehr als die Hälfte der gesamten Betreibererlöse ausmacht. Betreiber stützen diese Aussichten mit VoLTE, WLAN-Anrufen und gebündeltem Cloud-Speicher, wodurch Umsatzgrößen ohne massive Infrastrukturüberholung gesteigert werden.
Innovative Datenpreisgestaltung, wie Social-Media-only-Pässe und Null-Rating für mobiles Banking, hilft, die durch das TikTok-Verbot und ähnliche politische Einbrüche entgangenen Einnahmen auszugleichen. Die Zertifizierung von Ncell nach strengen Rechenzentrumsrichtlinien versichert Unternehmenskunden die Informationssicherheit – eine Voraussetzung für lukrative Cloud-Backhaul-Verträge. Der automatisierte Roaming-Start von Nepal Telecom im Jahr 2024 erweitert die adressierbare Einzel- und Unternehmensbasis über 75 Partnernetzwerke und unterstützt das Upselling von Reisedatenpaketen. Solche Mehrproduktstrategien diversifizieren die Erlöse und binden den Wert an den Verbrauch statt an Abonnentenzahlen, was den Nepal Telecom MNO-Markt gegenüber einer Sättigung widerstandsfähig hält.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Endnutzer: Unternehmenswachstum übertrifft Verbraucherreife
Verbraucheranschlüsse machen 92,01 % der Abonnements im Jahr 2025 aus, wachsen aber langsam, da die Durchdringung 130 % übersteigt. Unternehmen hingegen wachsen bis 2031 mit einer CAGR von 4,92 %, da Banken, Hotels, Fluggesellschaften und Regierungsbehörden im Einklang mit den Vorgaben des Digital Nepal Framework ihre Arbeitsabläufe digitalisieren. Die dedizierten Unternehmens-Breitbandpakete von Nepal Telecom verzeichnen bereits 14.000 Kunden, während Ncells Pilotprojekte für private LTE-Unternehmensnetzwerke auf Fertigungscluster außerhalb von Kathmandu abzielen. Die Nepal Telecom MNO-Marktgröße, die auf Unternehmenslösungen entfällt, wird bis 2031 voraussichtlich USD 51,4 Millionen erreichen, was 7,82 % des gesamten Betreiberumsatzes entspricht.
Zu den Wachstumskatalysatoren zählen die Telemedizin-Plattform des Gesundheitssektors, die 2.481 Einrichtungen vernetzt, sowie Tourismusbetreiber, die LTE-WLAN in Unterkünften auf dem Everest Base Camp-Weg installieren, wo stündliche WLAN-Gebühren zwischen USD 5 und USD 12 liegen. Der Finanzdienstleistungssektor liefert einen weiteren Impuls, da die Konten für mobiles Banking 26,5 Millionen erreichen und verschlüsselte, latenzarme Verbindungen zu zentralen Clearingsystemen erfordern. Diese Anwendungsfälle erhöhen gemeinsam die Zahlungsbereitschaft von Unternehmen für Service-Level-Vereinbarungen und verwaltete Sicherheit und stützen die Margen in der Nepal Telecom MNO-Branche.
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Geografische Analyse
Das Kathmandu-Tal sichert im Jahr 2025 mehr als zwei Drittel der Betreibererlöse, gestützt durch hohe Bevölkerungsdichte, 4G-Sättigung und den bevorstehenden 5G-Start mit einem spezifischen Haushaltsansatz im nationalen Haushalt 2025/26. Der durchschnittliche Umsatz pro Anschluss im Tal liegt 1,4-mal über dem nationalen Durchschnitt, bedingt durch eine höhere Nachfrage nach Daten- und Streaming-Diensten. Die Nepal Telecom MNO-Marktgröße im Zusammenhang mit dem Tal wird voraussichtlich mit einer CAGR von 3,32 % wachsen, da neue Wohnkomplexe Glasfaser-zu-Turm-Backhaul für interne WLAN-Verteilung einsetzen.
Der Terai-Gürtel entlang der indischen Grenze liefert erhebliche Prepaid-Volumina. Grenzüberschreitende E-Commerce-Ströme kurbeln die Nachfrage nach günstigeren Datenpaketen an, während Saisonarbeiter auf VoIP für Überweisungen angewiesen sind. Staatlich finanzierte Turmbauten im Rahmen des Digital Nepal Framework haben die 4G-Abdeckung in Terai-Bezirken auf über 85 % der Bevölkerung angehoben, was die digitale Kluft zwischen Stadt und Land verringert und die Nepal Telecom MNO-Marktchance außerhalb von Kathmandu vergrößert.
Bergige Provinzen sind mit den ausgeprägtesten Kostenproblemen konfrontiert. Netzinstabilität zwingt Betreiber zu Dieselaggregaten, was die Standortkosten um NPR 7–10 pro Kilowattstunde erhöht. Dennoch unterstützen Tourismustransitkorridore in Everest, Annapurna und Langtang Premium-WLAN-Tarife, die die Investitionsbelastung teilweise ausgleichen. Der NPR 10,3 Milliarden umfassende Karnali-Tourismusmasterplan stellt spektrumkompatible Infrastruktur bereit und signalisiert die Ausrichtung öffentlicher Mittel auf private Netzwerkausbauten, die bis 2031 eine CAGR von 5,78 % für Hochgebirgssegmente erzielen könnten.
Regulatorisches Umfeld
Der nepalesische Mobilfunksektor wird hauptsächlich von der Nepal Telecommunications Authority (NTA) im Rahmen des Telecommunications Act, 2053 (1997) und der Telecommunications Regulations, 2054, reguliert, wobei das Ministry of Communications and Information Technology (MoCIT) die Sektorpolitik steuert. Im Jahr 2026 wurden Governance- und Durchsetzungsmaßnahmen deutlicher sichtbar, darunter ein Führungswechsel bei der NTA infolge einer Regierungsverordnung sowie ein verschärfter Compliance-Druck, wie etwa die Einleitung von Lizenzentzugsverfahren gegen mehrere ISPs im Zusammenhang mit unbezahlten Lizenzgebühren und Gebühren für den Rural Telecommunications Development Fund (RTDF). Neben der Durchsetzung trieb die NTA die technische Modernisierung durch ihre Konsultation zum IPv6 Migration Byelaw (2025) voran, die darauf abzielt, die Netzwerke der Betreiber an neuere Anforderungen für Adressierung, Routing und Sicherheit im Hinblick auf skalierbares 4G/5G und IoT anzupassen.
Eigentums- und Lizenzbedingungen bleiben für die Investitionsplanung der MNOs zentral. Die Betriebslizenz von Ncell läuft am 31. August 2029 (2086 BS) aus, wobei gesetzliche Bestimmungen zur Übertragung von Vermögenswerten/Eigentum an die Regierung Nepals zu einem zentralen Thema werden; eine Anweisung des Supreme Court hat die NTA aufgefordert, den Anteilsübertragungsprozess gemäß den geltenden Gesetzen und Vorschriften abzuschließen. Auf der kommerziellen Seite prägen auch Spektrumspreissignale die Rollout-Ökonomie, wobei die Spectrum Policy 2080 einen Preis von 13,5 Millionen NPR pro MHz für 800 MHz nennt, während das MoCIT im Januar 2026 ein Studienkomitee einrichtete, um Telekommunikationssteuern, Lizenzgebühren und regulatorische Praktiken zu prüfen, die die Profitabilität und Reinvestitionsfähigkeit der Betreiber beeinflussen.
Wettbewerbslandschaft
Nepals mobiles Ökosystem ist ein Duopol. Nepal Telecom nutzt die mehrheitliche staatliche Eigentümerschaft, um ländliche Abdeckungssubventionen und kritische nationale Backbone-Projekte zu gewinnen. Ncell, seit 2024 im Besitz von Spectrlite UK, kontert mit schnellerer kommerzieller Umsetzung und Kundenerlebnis-Innovationen. Gemeinsam kontrollieren beide Unternehmen 100 % der Abonnements und treiben einen konzentrierten, aber dennoch bestreitbaren Nepal Telecom MNO-Markt voran.
Die strategische Differenzierung beruht auf Netzqualität und vertikaler Integration. Nepal Telecom führt 5G-Tests an und soll 30 % des Eigenkapitals an die Öffentlichkeit abgeben, um die Unternehmensführung zu verbessern, ohne staatlichen Einfluss aufzugeben. Ncell gewinnt einen Erstbeweger-Vorteil, indem es das erste Tier-III-Rechenzentrum-Zertifikat des Landes erwirbt und damit sein Profil bei Fintech- und E-Governance-Kunden stärkt. Beide setzen auf Turmfreigabe-Gespräche, um doppelte Investitionsausgaben zu begrenzen, während sie um Unternehmens-IoT-Verträge in Landwirtschaft und Logistik wetteifern.
Eine potenzielle Marktunterbrechung droht durch Satelliten-LEO-Newcomer wie Starlink. Obwohl regulatorische Debatten über Landerechte und Nutzerterminal-Lizenzen andauern, zwingt die Aussicht auf eine flächendeckende ländliche Abdeckung die etablierten Betreiber, Qualitätsverbesserungen zu beschleunigen. Unterdessen erwägt die Regulierungsbehörde, Fusionen von Internetdienstanbietern anzuregen, um die Backbone-Resilienz zu stärken, was indirekt die mobilen Backhaul-Kosten beeinflusst und die Wettbewerbsdynamik im Nepal Telecom MNO-Markt festigt.
Marktführer der Nepal Telecom MNO-Branche
-
Nepal Telecom
-
Ncell Axiata Limited (Spectrlite)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Der Monetarisierungsspielraum vergrößert sich dort, wo der landesweite Ausbau der Netzabdeckung reift und Betreiber höherwertige Nutzung benötigen. Nepal Telecom hat die 4G-Abdeckung auf fast alle lokalen Ebenen (750 von 753) ausgeweitet, wodurch sich der Wettbewerbsschwerpunkt hin zu Kapazitätsausbau, Innenraumleistung und Servicebündelung verschiebt, statt allein auf Neuabdeckung zu setzen. Dies schafft Raum für Angebote im Unternehmenssegment (verwaltete Konnektivität, Sicherheitsebenen und IoT-Konnektivität), die auf bestehenden Funkabdeckungen aufbauen, sowie für Verbesserungen im digitalen Vertrieb, die die Kundengewinnungsreibung für Prepaid- und semi-urbane Nutzer verringern.
Politik- und Netzmodernisierungsprogramme eröffnen ebenfalls spezifische Chancenfelder. Die Konsultation der NTA zum IPv6 Migration Byelaw (2025) bietet einen Weg für die groß angelegte Adressierung, die für IoT und stärker programmierbare Netzwerke benötigt wird, und unterstützt Anwendungsfälle in Landwirtschaft, Logistik und öffentlichen Diensten, in denen Geräteanzahl und permanente Konnektivität wichtig sind. Im Geschäftsjahr 2083/84 stellte die Regierung dem Informations- und Telekommunikationssektor Rs 5,93 Arba zur Verfügung, und das MoCIT hat auch Diskussionen über die Lizenzierung eines dritten Telekommunikationsdienstanbieters wiederbelebt, wobei Parteien wie CG, WorldLink und UTL öffentlich mit Markteintrittsinteresse in Verbindung gebracht werden. Diese Schritte verstärken die Argumente für etablierte Anbieter, sich durch Netzqualität, Unternehmenslösungen und digitale Kanäle zu differenzieren, während sie zugleich Raum für neue Marktteilnehmer und Partner lassen, die Lizenzierungs-, Backhaul- und Compliance-Anforderungen bewältigen können.
Aktuelle Branchenentwicklungen
- Juli 2026: Nepal Telecom - Einführung der Zustellung von SIM-Karten und zugehörigen Dokumenten über den Department of Postal Services am 17. Juli 2026. Die Initiative verbessert die Last-Mile-Verteilung und die Effizienz der Kundenaufnahme, insbesondere in unterversorgten Distrikten. Durch die Beschleunigung von SIM-Aktivierungen und Dokumentenzustellung erweitert der Dienst die unmittelbare Konnektivität und unterstützt die Akzeptanz digitaler Zahlungs- und Datendienste.
- Juli 2026: Nepal Telecom - Ausweitung der 4G-Dienste auf die abgelegenen ländlichen Gebiete Sorukot und Kuwadi am 17. Juli 2026. Die Erweiterung verbessert die Netzreichweite in dünn versorgten Gebieten und ermöglicht höhere Datennutzung sowie besseren mobilen Zugang für lokale Unternehmen und Haushalte. Sie schafft zudem Skaleneffekte für ländliche IoT-Anwendungen und stärkt die allgemeine Servicequalität auf dem Land.
- Juni 2026: Regierung Nepals - Das Ministry of Communications and Information Technology signalisierte die Absicht, einen dritten Telekommunikationsdienstanbieter einzuführen, wobei ein Bericht des Studienkomitees noch ausstand. Das Signal deutet auf eine regulatorische Prüfung von Wettbewerbs- und Investitionsdynamiken hin, die die Marktstruktur und die Governance-Erwartungen beeinflussen könnte, während die Arbeit des Komitees fortschreitet.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die von Mobilfunknetzbetreibern in Nepal erwirtschafteten Telekommunikationsdienstleistungserlöse, einschließlich der Nutzung durch Verbraucher und Unternehmen. Er beinhaltet Ausgaben für Sprache, Daten und Internet, Messaging, IoT- und M2M-Konnektivität sowie von Betreibern bereitgestellte OTT- und PayTV-Dienste, gemessen in USD.
Ausschlüsse aus dem Umfang: Wir schließen den Weiterverkauf von Konnektivität durch Drittanbieter von Internetdiensten sowie Erlöse aus dem Verkauf von Mobilgeräten, der Gerätefinanzierung und dem Nicht-Telekommunikations-Einzelhandel aus.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (VAS, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit regulierten Datensätzen, sodass der Nachfragepool nicht ausschließlich aus dem Betreibermarketing abgeleitet wird. Wir haben öffentliche Quellen herangezogen, wie etwa MIS-Indikatorberichte der Nepal Telecommunications Authority (NTA), NTA Telecommunication Insight-Publikationen, nationale Richtlinien- und Lizenzbekanntmachungen der Regulierungsbehörde sowie staatliche Makrodatenreihen, die Nutzung und Erschwinglichkeit beeinflussen, darunter Statistiken der Nepal Rastra Bank und des Zentralamts für Statistik.
Um die Nutzung in Werte umzurechnen und Trends zu überprüfen, haben wir auch Jahresberichte der Betreiber und geprüfte Jahresabschlüsse ausgewertet. Diese wurden mit glaubwürdiger Presseberichterstattung über Sektorumsatzentwicklungen sowie Steuer- oder Gebührenänderungen ergänzt. Für strukturierte Gegenprüfungen nutzten wir kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken zur Überprüfung von Netzaktivitäten und Dienstleistungseinführungen. Die hier aufgeführten Quellen sind lediglich illustrativ; für die Erhebung, Validierung und Klärung wurden zusätzliche öffentliche Dokumente und Datenpunkte herangezogen.
Primärinterviews und Umfragen
Interviews mit in Nepal ansässigen Betreibern, Internetdienstanbietern, Distributoren, Unternehmenskunden und Regulierungsbehörden klären ARPU, Prepaid- und Postpaid-Nutzung, 4G-Akzeptanz, Breitbandsubstitution, Preisgestaltung und Erlöserfassung. Die Antworten helfen dabei, Lücken in den Desk-Research-Erkenntnissen zu schließen und zu überprüfen, ob die gemeldeten Abonnenten- und Umsatztrends übereinstimmen. Widersprüchliche Antworten führen zu erneuten Kontaktaufnahmen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 29 % | CXOs: 15 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem regulierte Abonnementindikatoren und aktive Nutzungssignale verwendet werden, um den Erlöspool für Mobilfunknetzbetreiberdienste in Nepal zu rekonstruieren. Wir haben Marktcharakteristika wie die Entwicklung der aktiven SIM-Basis, den Mix der mobilen Breitbandabonnements, die Aufteilung zwischen Festnetz- und mobilem Breitband, die von der Regulierungsbehörde gemeldeten Technologieübergänge sowie den Wechsel von sprach- und SMS-basierten zu datenzentrierten Bundles herangezogen. Diese werden mithilfe realistischer ARPU- und Paketpreisbandbreiten, die mit Interviewergebnissen abgeglichen wurden, in Werte umgerechnet.
Die Ergebnisse wurden mit selektiven Bottom-up-Näherungen gegengeprüft, um die Gesamtwerte praktisch und nachvollziehbar zu halten. Dies umfasste die Zusammenfassung der Betreibererlöse aus veröffentlichten Jahresabschlüssen, stichprobenartige Preispaketprüfungen sowie Rückmeldungen aus dem Vertriebskanal zu Auflade- und Bundle-Verhalten. Wo eine Eingabe unvollständig war, verwendeten wir kurze und konservative Bandbreiten, die nach erneuten Kontaktaufnahmen weiter eingegrenzt wurden, sodass die endgültige Reihe reproduzierbar bleibt.
Für die Prognose stützten wir uns auf eine Szenarioanalyse, da kurzfristige Ergebnisse von einer kleinen Anzahl von Treibern abhängen, die erhebliche Schwankungen verursachen können. Dazu gehören Preismaßnahmen, Datenkonsumwachstum, Regulierungsgebühren sowie die Geschwindigkeit des 4G- und Backhaul-Ausbaus. Die Szenarien wurden an Konsensrahmen aus Primärexpertengesprächen verankert und anschließend gegen die jüngste Sektorumsatzentwicklung und Abonnementtrends einem Stresstest unterzogen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit keine einzelne Datenlinie das Ergebnis übermäßig beeinflusst. Wir vergleichen Modelloutputs mit unabhängigen Signalen wie sektorweiten Abonnentensummen, Breitbandanteilsentwicklungen und von Betreibern gemeldeten Umsatztrends. Anschließend untersuchen wir Abweichungen, die für den betreffenden Zeitraum zu groß erscheinen, bevor die Zahlen finalisiert werden.
Ein zweiter Analyst überprüft Eingaben, Umrechnungsschritte und Jahres-zu-Jahres-Entwicklungen, gefolgt von einer abschließenden Prüfung, die die Konsistenz der Währungszeitpunkte und Ausreißer im ARPU-implizierten Umsatz kontrolliert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Tarifänderungen, Lizenzmaßnahmen oder eine erkennbare sprunghafte Veränderung der Nutzung. Vor der Auslieferung führen wir einen erneuten Durchlauf der wichtigsten Eingaben durch, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der Nepal-Telekommunikationsmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den nepalesischen Telekommunikationsmarkt weichen häufig voneinander ab, da die Autoren nicht immer übereinstimmen, welche Erlöse in den Markt einbezogen werden, welches Jahr als Basisjahr gilt und wie die Preise in USD umgerechnet werden. Einige Schätzungen stützen sich zudem stark auf Abonnentensummen, ohne zu prüfen, ob der implizierte ARPU mit den Angaben der Betreiber übereinstimmt.
ISP-Breitband-Weiterverkaufserlöse liegen außerhalb des Umfangs von Mordor Intelligence. Studien, die ISP-Umsätze mit Mobilfunkbetreiberdiensten vermischen, tendieren daher dazu, für dasselbe Jahr einen höheren Gesamtwert auszuweisen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 525 Mio. USD (2025) | |
| Branchenverband A | 610 Mio. USD (2025) | Umfasst einen breiteren Telekommunikationsdienstleistungskorb, der offenbar ISP-Festbreitbanderlöse neben Mobilfunkbetreiberdiensten hinzufügt, was den Gesamtwert im Vergleich zu einem ausschließlich betreiberbezogenen Erlöspool aufbläht. |
| Fachzeitschrift B | 480 Mio. USD (2024) | Verwendet ein früheres Basisjahr und wendet konservative ARPU- und Wechselkurszeitannahmen an; wahrscheinlich werden Datenmonetarisierungserlöse aus Bundle-Upgrades, die im jüngsten Zeitraum häufiger wurden, zu niedrig angesetzt. |
Die Streuung erklärt sich größtenteils dadurch, was als Telekommunikationserlös gezählt wird und wie schnell Preis- und Währungsumrechnungen aktualisiert werden. Indem wir den Erlöspool an Betreiberdiensten ausrichten und ihn mit Abonnement- und Erlösoffenlegungen gegenprüfen, bleibt unser Gesamtwert von Jahr zu Jahr leichter nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nepal Telecom MNO-Markt im Jahr 2026?
Er beläuft sich auf USD 545,11 Millionen und wird voraussichtlich bis 2031 USD 657,77 Millionen bei einer CAGR von 3,83 % erreichen.
Welcher Dienstleistungstyp führt den Betreiberumsatz an?
Daten- und Internetdienste machen 2025 52,21 % der Gesamterlöse aus und spiegeln die Abkehr von der Sprachtelefonie wider.
Was treibt das Wachstum des Unternehmenssegments an?
E-Governance-Mandate der Regierung und die steigende Nachfrage nach sicherer, hochwertiger Konnektivität in den Bereichen Finanzen, Gesundheit und Tourismus treiben den Unternehmensumsatz mit einer CAGR von 4,92 % an.
Wann wird 5G in Nepal kommerziell verfügbar sein?
Betreiber können Lizenzen innerhalb von Wochen nach Einigung auf die Spektrumgebühren erhalten, wobei erste Markteinführungen für das Kathmandu-Tal im Rahmen des Haushalts 2025/26 geplant sind.
Wie beeinflusst die Smartphone-Nutzung die Marktdynamik?
Da im Jahr 2025 70 % der Bevölkerung Smartphones nutzen, steigern datenreiche Anwendungen, digitale Geldbörsen und IoT-Lösungen den Datenverkehr und die Monetarisierungsmöglichkeiten.
Welche Risiken bedrohen die Rentabilität der Betreiber?
ARPU-Erosion durch Preiskriege und OTT-Substitution sowie regulatorische Unsicherheit rund um Lizenzerneuerung und Eigentumskapitalobergrenzen stellen die wesentlichen Gegenwindfaktoren dar.