
Größe und Marktanteil des kolumbianischen Telekommunikations-MNO-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.78 Milliarden US-Dollar |
| Marktgröße (2026) | 6.97 Milliarden US-Dollar |
| Marktgröße (2031) | 7.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.51 % |
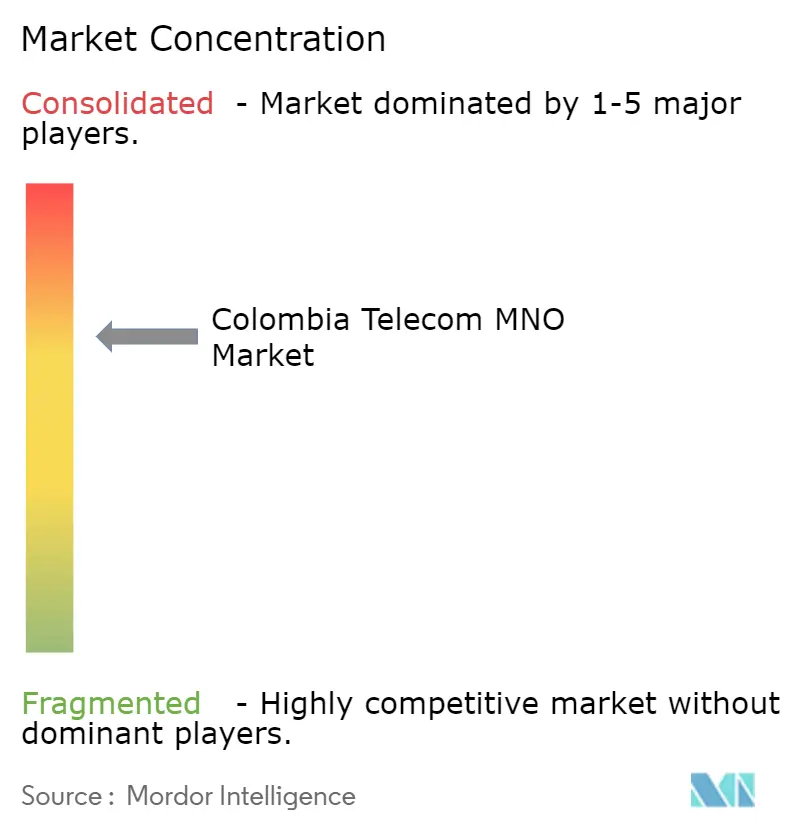
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kolumbianischen Telekommunikations-MNO-Markts von Mordor Intelligence
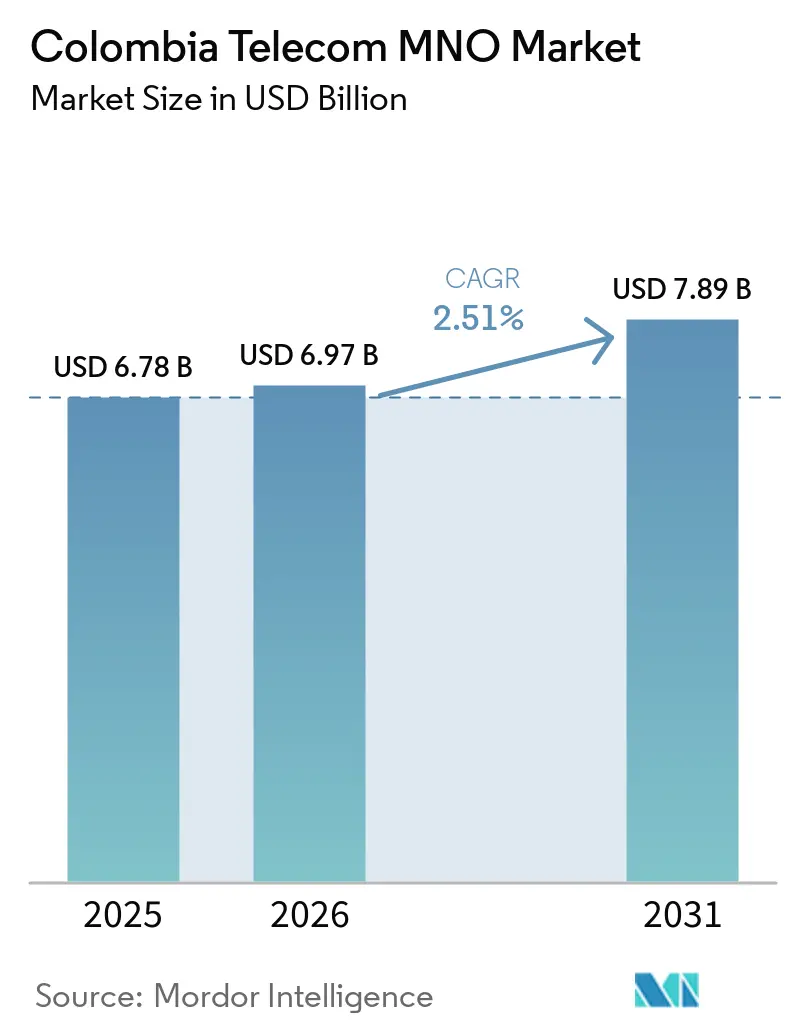
Die Größe des kolumbianischen Telekommunikations-MNO-Markts wird für 2025 auf 6,78 Milliarden USD, für 2026 auf 6,97 Milliarden USD und bis 2031 auf 7,89 Milliarden USD prognostiziert, mit einer CAGR von 2,51 % von 2026 bis 2031. Robuste Investitionen in Glasfaser-Backhaul, die Bereitstellung von 5G-Spektrum und eine Ausrichtung auf unternehmensweite private Netzwerke stützen diese moderate Expansion, auch wenn die Datentarife für Verbraucher unter Druck bleiben. Betreiber verlagern Kapital in Richtung Edge-Infrastruktur mit geringer Latenz, die Network Slicing für Hersteller und Logistikzentren unterstützen kann – eine Strategie, die die Margen gegenüber einem verlangsamenden Verbraucher-ARPU stabilisiert. Der Konsolidierungsschwung, insbesondere die Integration von Movistar durch Millicom, schafft einen skalierten Herausforderer für Claro und beschleunigt die ländliche Abdeckung durch gemeinsam genutzte Infrastruktur. Satelliten-terrestrische Backhaul-Partnerschaften verringern unterdessen die Nutzungslücke im ländlichen Raum, indem sie die Akquisitionskosten pro Teilnehmer in dünn besiedelten Gemeinden senken.
Wichtigste Erkenntnisse des Berichts
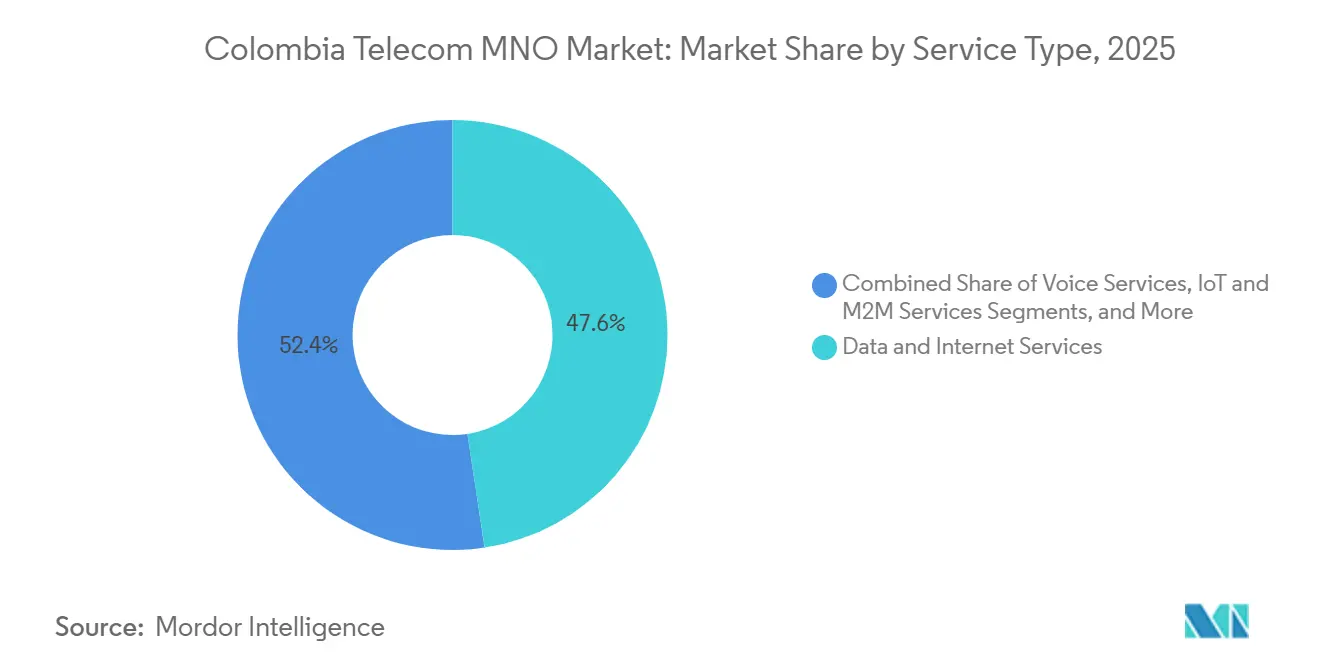
- Nach Dienstleistungstyp führten Daten- und Internetdienste mit einem Umsatzanteil von 47,62 % am kolumbianischen Telekommunikations-MNO-Markt im Jahr 2025. IoT- und M2M-Dienste werden voraussichtlich bis 2031 mit einer CAGR von 2,89 % wachsen – das schnellste Wachstum unter allen Dienstleistungskategorien.
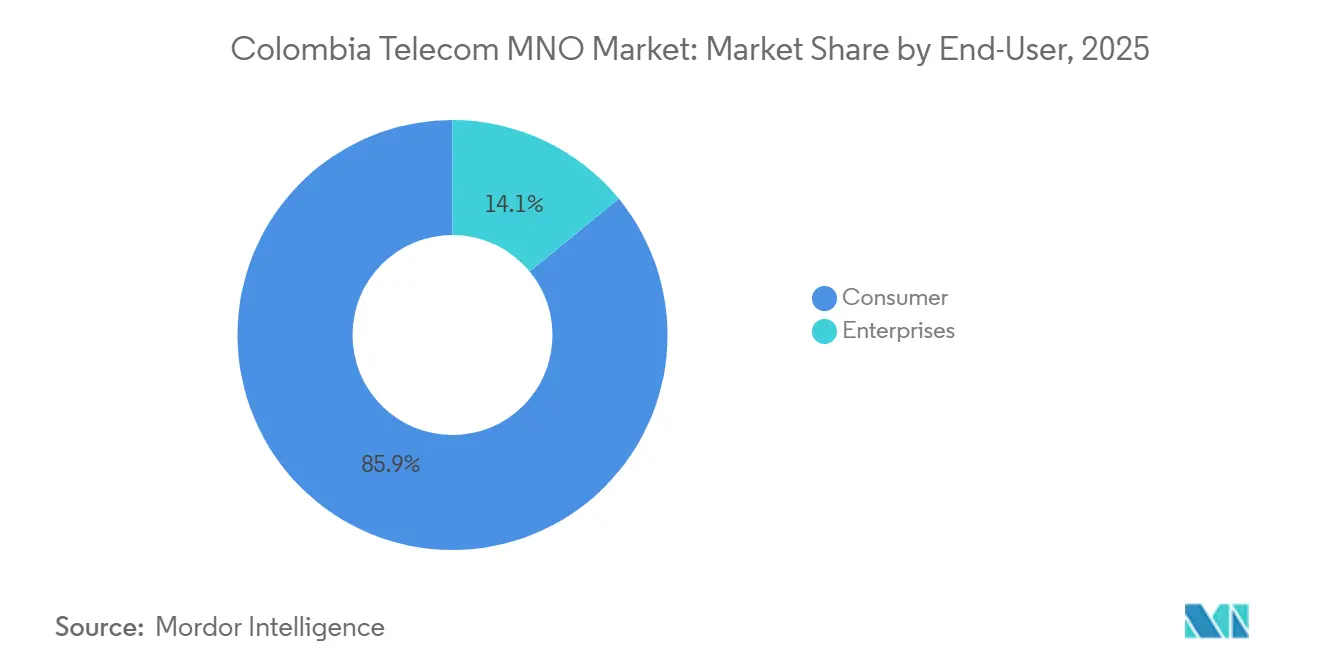
- Nach Endnutzer entfielen 85,94 % des Umsatzes 2025 auf Verbraucherteilnehmer, während das Unternehmenssegment bis 2031 voraussichtlich mit einer CAGR von 3,21 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des kolumbianischen Telekommunikations-MNO-Markts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rollout des 5G-Spektrums nach der Auktion beschleunigt die digitale Transformation von Unternehmen | +0.6% | Landesweit, frühe Gewinne in Bogotá, Medellín, Cali, Barranquilla | Mittelfristig (2–4 Jahre) |
| Schneller Ausbau von FTTH in Sekundärstädten durch Tier-1-Betreiber | +0.5% | Cundinamarca, Atlántico, Valle del Cauca | Mittelfristig (2–4 Jahre) |
| Anstieg von Haushalten mit ausschließlich mobilem Internetzugang steigert den drahtlosen ARPU | +0.4% | Städtische und stadtnahe Gebiete | Kurzfristig (≤ 2 Jahre) |
| Netzwerkkooperationsvereinbarungen zwischen Betreibern senken die Investitionskosten für ländliche Abdeckung | +0.3% | Amazonas, Guainía, Chocó | Langfristig (≥ 4 Jahre) |
| API-Monetarisierung über GSMA Open Gateway erschließt neue B2B-Umsatzströme | +0.2% | Unternehmenscluster landesweit | Mittelfristig (2–4 Jahre) |
| Satelliten-Backhaul-Vereinbarungen ermöglichen erschwingliche Abdeckung in abgelegenen Gebieten | +0.2% | Abgelegene Regenwaldregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rollout des 5G-Spektrums nach der Auktion beschleunigt die digitale Transformation von Unternehmen
Die Zuteilung von 3,5-GHz-Frequenzen im Dezember 2023 gab den Betreibern 200 MHz zusammenhängendes Spektrum, was es ermöglichte, nicht-eigenständige 5G-Netzwerke bis Anfang 2025 in mehr als 50 Städten zu verbreiten. Claros 1.600 aktive 5G-Standorte unterstützen bereits 5 Millionen Nutzer, doch der strategische Mehrwert ergibt sich aus industriellen Slices, die eine Latenz von unter 20 ms für Robotik und Echtzeit-Logistiküberwachung garantieren.[1]Claro Colombia Pressemitteilungen, "5G-Bereitstellungsaktualisierungen," claro.com.co Hersteller in Cundinamarca unterzeichneten mehrjährige Privatnetzwerkverträge, die zum Drei- bis Fünffachen des Verbraucher-ARPU bewertet wurden, und machten das Spektrum zu einem Premium-B2B-Input.[2]América Móvil Investor Relations, "Finanzinformationen," americamovil.com Regulatorische Dienstqualitätsschwellen, die von der CRC herausgegeben wurden, schützen diese Branchen vor Kapazitätsverwässerung. Mit dem Start weiterer Edge-Knoten mit geringer Latenz gewinnt der kolumbianische Telekommunikations-MNO-Markt eine wiederholbare Unternehmenserlösmaschine.
Schneller Ausbau von FTTH in Sekundärstädten durch Tier-1-Betreiber
Glasfaser überholte Kabel 2024 als dominante Festnetzleitungstechnologie, und Tier-1-Betreiber erweiterten die Gigabit-Abdeckung auf mittelgroße Städte wie Barranquilla und Pasto. Claros Ausgaben von 30 Milliarden COP (7,7 Millionen USD) in Barranquilla im Jahr 2025 legten 503 km neues Glasfaserkabel, das symmetrische Geschwindigkeiten für Heimarbeiter und KMU bietet. Gebündelte Glasfaser-Mobilfunkpakete reduzieren die Abwanderung und verlagern datenintensiven Wohnverkehr vom Mobilfunkspektrum, wodurch 4G- und 5G-Kapazitäten für IoT freigesetzt werden. Die Dunkelglasfaser-Leasingregeln des MinTIC beschleunigen die Reichweite weiter, indem sie regionalen Internetdienstanbietern ermöglichen, auf Tier-1-Backbones aufzusetzen.[3]MinTIC, "Konnektivitätsprogramme," mintic.gov.co Diese konvergenten Strategien erhöhen die Datengrenzen der Haushalte und steigern den gemischten ARPU, was das Umsatzwachstum des kolumbianischen Telekommunikations-MNO-Markts aufrechterhält.
Anstieg von Haushalten mit ausschließlich mobilem Internetzugang steigert den drahtlosen ARPU
Etwa 35–40 % der städtischen Haushalte gaben 2025 den Festbreitband-Anschluss auf und wechselten zu gestaffelten unbegrenzten Mobilfunktarifen mit Fair-Use-Schwellen von 100 GB bis 200 GB. Diese Teilnehmer verbrauchen bis zu 70 % mehr Daten als Nutzer mit zwei Diensten, was den drahtlosen ARPU ausweitet, auch wenn die Inflation auf dem Ermessensausgaben lastet.[4]Banco de la República, "Geldpolitik- und Inflationsbericht," banrep.gov.co Betreiber haben mit differenzierten Preispunkten reagiert und Premium-Margen erzielt, ohne Prepaid-Segmente zu verprellen. Die CRC verfolgt Substitutionstrends vierteljährlich, um Kapazitätshortung zu verhindern, die Tarife in die Höhe treiben könnte. Das Phänomen stärkt die Umsatzdiversifizierung und schützt den kolumbianischen Telekommunikations-MNO-Markt vor der Erosion des Festnetzes.
Netzwerkkooperationsvereinbarungen zwischen Betreibern senken die Investitionskosten für ländliche Abdeckung
Das Gemeinschaftsunternehmen von Tigo und Movistar bündelt 1.500 ländliche Türme und reduziert die Investitionskosten pro Standort um bis zu 50 %. Gemeinsame Umweltgenehmigungen verkürzen die Rollout-Zyklen auf sechs Monate, und kombinierte Funkausrüstung halbiert die Energiekosten für Standorte mit geringer Last. Das Modell glänzt in Amazonas und Guainía, wo die Teilnehmerdichte unter 10 Nutzern/km² liegt. Claro bevorzugt eine Starlink-Backhaul-Route, aber die CRC erlaubt beide Strategien, solange die Einzelhandelsmarken unterschiedlich bleiben. Geringere Kapitalintensität ermöglicht es den Betreibern, Einsparungen in die städtische 5G-Verdichtung umzuleiten, was die Servicequalität und Rentabilität des kolumbianischen Telekommunikations-MNO-Markts aufrechterhält.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Makroökonomische Verlangsamung komprimiert das Ermessensausgaben für Daten | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Hohe Turmmieten und Energiekosten belasten die EBITDA-Margen | -0.3% | Landesweit, besonders ausgeprägt in abgelegenen Gebieten | Mittelfristig (2–4 Jahre) |
| Anhaltend hohe Nutzungslücke im ländlichen Raum trotz landesweiter Abdeckung | -0.2% | Amazonas, Guainía, Chocó | Langfristig (≥ 4 Jahre) |
| Rechtliche Herausforderungen bezüglich der Marktdominanz des Incumbents verzögern die Netzwerkkonsolidierung | -0.2% | Landesweite Regulierungsverfahren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Makroökonomische Verlangsamung komprimiert das Ermessensausgaben für Daten
Das BIP-Wachstum kühlte sich 2025–2026 auf 2,5–2,8 % ab, während die Inflation über 5 % lag, was die Zentralbank veranlasste, ihren Leitzins bei 9,25 % zu halten. Prepaid-Aufladungen sanken Anfang 2025 um 5–7 % im Jahresvergleich, da Haushalte Grundbedürfnisse gegenüber größeren Datenpaketen priorisierten. Fiskalische Einschränkungen begrenzen Universaldienstsubventionen und verlagern die Last der ländlichen Abdeckung vollständig auf die Betreiber. Der Druck begrenzt den kurzfristigen ARPU und mindert die prognostizierte CAGR des kolumbianischen Telekommunikations-MNO-Markts um 0,4 Prozentpunkte.
Hohe Turmmieten und Energiekosten belasten die EBITDA-Margen
Energie- und Leasingkosten absorbieren nun fast ein Drittel der mobilen Betriebskosten, wobei die Dieselpreisvolatilität die Kosten für abgelegene Standorte in die Höhe treibt. Towercos indexierten Mieten an die Inflation und hoben die jährlichen Mietsteigerungen auf 5–8 %. Betreiber rüsten 1.500–2.000 Standorte mit Solar- und Batteriesystemen nach, aber die Amortisationszeit erstreckt sich auf vier Jahre. SBA Communications verkaufte 2024 206 Türme, was den Kapitalabfluss aus einem ungünstigen Leasingumfeld unterstreicht. Erhöhte Betriebskosten mindern die CAGR-Prognosen für den kolumbianischen Telekommunikations-MNO-Markt um 0,3 Prozentpunkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Unternehmens-IoT übertrifft das Wachstum der Verbraucherdaten
Daten- und Internetdienste lieferten 47,62 % des Umsatzes 2025 und festigten die Marktanteilsführerschaft des kolumbianischen Telekommunikations-MNO-Markts auf Kategorieebene. Das Wachstum verlangsamt sich jedoch, da der durchschnittliche Smartphone-Verbrauch sich 10 GB/Monat nähert und der Preiswettbewerb zunimmt. Im Gegensatz dazu skalieren IoT- und M2M-Verbindungen mit einer CAGR von 2,89 %, unterstützt durch Logistiktelematik und Präzisionslandwirtschaftssensoren, die eine garantierte Konnektivität mit geringer Bandbreite erfordern. Private LTE-Slices in Automobilwerken in Cundinamarca werden zu Preisaufschlägen angeboten, die dem Drei- bis Fünffachen des Verbraucher-ARPU entsprechen – ein Margenverstärker für Betreiber. SMS und leitungsvermittelte Sprachtelefonie setzen ihren kontrollierten Rückzug fort, da OTT-Apps dominieren, während gebündelte PayTV- und OTT-Videodienste trotz Inhaltskosten einen stabilen mittleren einstelligen Anteil beitragen. Im Prognosezeitraum werden Betreiber 2G- und 3G-Bänder abschalten und Legacy-M2M-Geräte zur Migration auf NB-IoT zwingen; der Upgrade-Zyklus wird die Größe des kolumbianischen Telekommunikations-MNO-Markts für IoT-Dienste ausweiten.
Wachstumsaussichten begünstigen maschinenzentrierte Segmente, da Spektrum-Refarming und Network Slicing differenzierte SLAs ermöglichen, die im Best-Effort-Verbraucherinternet-Tier nicht erreichbar sind. Regulatorische Ausnahmen, die IoT-SIMs von Verbraucherschutz-Offenlegungspflichten befreien, verkürzen Unternehmensverkaufszyklen und unterstützen eine schnellere Aktivierung. Mit dem Start von 5G-SA-Kernen ab 2027 wird ultra-zuverlässige Kommunikation mit geringer Latenz zusätzliche Branchen wie autonome Bergbau-LKW in Antioquia erschließen. Insgesamt verschieben diese Dynamiken die Umsatzzusammensetzung hin zu Unternehmensverträgen mit hoher Bindungswirkung und verbreitern den wiederkehrenden Anteil des kolumbianischen Telekommunikations-MNO-Markts.


Nach Endnutzer: Unternehmensmargen übertreffen das Verbrauchervolumen
Verbraucherleitungen repräsentierten 85,94 % des Umsatzes 2025, aber die Durchdringung übersteigt bereits 130 % der Bevölkerung, was neue Teilnehmerzugänge begrenzt. Unternehmen sind zwar kleiner im Volumen, werden aber bis 2031 voraussichtlich mit 3,21 % wachsen, da IoT, Network Slicing und API-Monetarisierung Fuß fassen. Finanzinstitute betten jetzt Nummernverifizierungs-APIs der Betreiber in Onboarding-Prozesse ein und zahlen Transaktionsgebühren mit 90 % Bruttomarge. Logistikunternehmen ersetzen Satelliten-GPS-Tracker durch NB-IoT-Tags, die ein Zehntel so viel kosten und sich nahtlos in die Betreiberabrechnung integrieren, was die Größe des kolumbianischen Telekommunikations-MNO-Markts für Unternehmensverträge steigert.
Auf der Verbraucherseite steigern Haushalte mit ausschließlich mobilem Internetzugang den Datenverkehr und gleichen die Schwäche bei Prepaid-Ausgaben teilweise aus. Unbegrenzte Tarife mit 100-GB-Schwellen segmentieren höherwertige Kunden, ohne preissensible Nutzer zu verprellen. Dennoch komprimiert der Wettbewerb von vier infrastrukturbasierten Betreibern das Wachstum des Headline-ARPU. Die regulatorische Aufsicht stellt sicher, dass der Verbraucherüberschuss geschützt wird, auch wenn Betreiber höhere Unternehmensmargen anstreben. Die zweistufige Nachfragekurve wird das gemischte Wachstum bescheiden, aber stetig halten und ein nachhaltiges Cashflow-Profil im gesamten kolumbianischen Telekommunikations-MNO-Markt bewahren.
Geografische Analyse
Die zerklüftete Topografie Kolumbiens fragmentiert die Netzwerkökonomie und macht eine regionale Strategie entscheidend. Bogotá und Medellín entfallen auf rund 45 % der Mobilfunkeinnahmen, dank dichter Bevölkerung und Unternehmenscluster, die die 5G-Monetarisierung begünstigen. Sekundärstädte wie Cali und Barranquilla sind schnelle Nachfolger: Claro Colombia investierte 2025 COP 30 Milliarden (7,7 Millionen USD) in den Glasfaserausbau in Barranquilla, was die konvergente Nutzung ausweitet und den lokalen Kolumbien Telekommunikation MNO-Marktanteil für Festnetz-Mobilfunk-Bündel auf über 60 % steigen lässt.
Im Gegensatz dazu verzeichnen abgelegene Departements in Amazonas und Guainía eine Bevölkerungsabdeckung von 96 %, jedoch nur eine aktive Internetnutzung von 65–70 %, was auf Erschwinglichkeitshürden zurückzuführen ist. Die O3b-mPOWER-Konstellation von SES übernimmt nun den Backhaul-Verkehr von Mikrozellen, die weniger als 100 Teilnehmer versorgen, und senkt die Kosten pro ländlichem Nutzer um 30–40 %. Das Centres-Digitales-Wi-Fi-Programm von MinTIC verankert die Nachfrage nach Telekommunikationstürmen, erreicht jedoch nur 3 % der Bevölkerung, sodass Betreiber auf gemeinsam genutzte Standorte angewiesen sind, um knappes Investitionskapital zu strecken.
Valle del Cauca und Antioquia zeigen einen dritten Archetyp, bei dem exportorientierte Agrarunternehmen dichte Sensornetzwerke für Bodenfeuchtigkeit und Schädlingsbekämpfung einsetzen. Diese Branchen heben die IoT-Durchdringung weit über den nationalen Durchschnitt und erweitern die Kolumbien Telekommunikation MNO-Marktgröße innerhalb von Unternehmenskorridoren. Das Spektrum ist hier reichlich vorhanden, da die Verbraucherlast moderat ist, sodass Netzbetreiber eigenständige 5G-Slices für autonome Drohnen erproben können, ohne den Einzelhandelsverkehr zu belasten. Das geografische Flickwerk bedeutet, dass Betreiber drei Strategien gleichzeitig verfolgen müssen – städtische Verdichtung, gemeinsame ländliche Abdeckung und branchenspezifisches IoT –, um ein vollständiges Wachstum zu erzielen.
Regulatorisches Umfeld
Der kolumbianische Mobilfunkmarkt wird hauptsächlich von der Comisión de Regulación de Comunicaciones (CRC) überwacht, während die Wettbewerbsdurchsetzung bei der Superintendencia de Industria y Comercio (SIC) liegt und die Sektorpolitik sowie die Verwaltung des Spektrums von MinTIC geleitet werden. Nach der 3,5-GHz-Zuweisung im Dezember 2023, die den landesweiten 5G-Ausbau unterstützte, hat der regulatorische Ansatz in den Jahren 2025-2026 investitionsfreundliche Maßnahmen mit einer strengeren Verhaltensüberwachung ausgeglichen, einschließlich CRC-Initiativen zur Modernisierung der Mobilfunkmarktregeln und zur Stärkung der präventiven Aufsicht über effektive Preise, Rabatte und Portabilitätsverhalten.
Im Jahr 2026 führten CRC-Maßnahmen wie die Resolución CRC 8183 zu erheblichen Kürzungen der regulierten Großhandelsgebühren, darunter drastische Senkungen für SMS und deutliche Senkungen für Sprache und Daten. Ziel ist es, den nachgelagerten Wettbewerb aufrechtzuerhalten und die Eintrittsbarrieren für MVNOs und kleinere Akteure zu senken. Gleichzeitig verstärkte die Genehmigung der Integration von Tigo und Movistar durch die SIC, mit im Berichtskontext genannten Bedingungen einschließlich Verpflichtungen zum Großhandelszugang und Obergrenzen für Unternehmenstarife, die Ex-ante-Schutzmaßnahmen und ermöglichte gleichzeitig die Konsolidierung im Rahmen verhaltensbezogener Abhilfemaßnahmen, die koordinierte Effekte begrenzen und den Wettbewerbsdruck auf die Endkundentarife aufrechterhalten sollen.
Wettbewerbslandschaft
Claro hält 50,4 % der gesamten Mobilfunkteilnehmer und 68,7 % der aufstrebenden 5G-Basis, doch die strukturelle Konzentration lässt nach, da Millicom im Februar 2026 den Kauf von Movistar für 214,4 Millionen USD abschloss. Die Kombination Tigo-Movistar wird etwa 35–40 % der Teilnehmerleitungen kontrollieren und einen skalierten Rivalen schaffen, der Claro in Bezug auf Spektrumtiefe und ländliche Durchdringung herausfordern kann. Die SIC machte den Deal von MVNO-Großhandelszugang und Unternehmenstarifobergrenzen abhängig, um den nachgelagerten Wettbewerb aufrechtzuerhalten.
WOMs Restrukturierung im Januar 2025 unter SUR Holdings bewahrte einen vierten infrastrukturbasierten Betreiber – eine kritische Kontrolle gegen potenzielle Duopolpreisgestaltung in stadtnahen Zonen. Die dreijährige Schonfrist für Spektrumgebühren leitet Mittel in den Netzwerkausbau in unterversorgten Korridoren um. Die strategische Differenzierung konzentriert sich nun auf Unternehmens-IoT-Stacks, Gigabit-Glasfaserausbau und API-Monetarisierung über das GSMA Open Gateway, die alle Margenverbesserungen versprechen, die nicht mit dem Verbraucherteilnehmervolumen korrelieren. Claro meldete 2024–2025 47 Edge-Computing-Patente an, was einen Schwenk hin zu privatem 5G und Echtzeit-Analysen mit geringer Latenz signalisiert, den kleinere Wettbewerber möglicherweise nicht nachahmen können.
Die Turmökonomie bleibt ein Reibungspunkt. Mietsteigerungen und hohe Dieselkosten erodieren das EBITDA und veranlassen Betreiber, nicht zum Kerngeschäft gehörende Standorte zu verlassen oder erneuerbare Energien nachzurüsten. Der Ausstieg von SBA Communications im Jahr 2024 verdeutlicht die Investorenvorsicht. Betreiber reagieren mit gemeinsamen ländlichen Ausbauten und selektiver städtischer Verdichtung und balancieren Investitionsdisziplin mit Servicequalitätsmandaten. Das Nettoergebnis ist ein tripolares Wettbewerbsfeld, in dem Claro die Incumbency schützt, die neue Tigo-Movistar-Einheit konvergente Bündel skaliert und WOM als Preisdisruptor in Prepaid-Segmenten mit hoher Abwanderung agiert – und gemeinsam die Entwicklung des kolumbianischen Telekommunikations-MNO-Markts prägen.
Marktführer der kolumbianischen Telekommunikations-MNO-Branche
Claro Colombia
Movistar Colombia
Tigo Colombia
WOM Colombia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine klarere Chance entsteht rund um großhandelsgestützten Wettbewerb und B2B-Monetarisierung. Die Kürzungen der Großhandelsgebühren durch die CRC im Jahr 2026 sowie die laufende Ex-ante-Aufsicht bieten eine vorhersehbarere Grundlage für die Expansion von MVNOs und für Nischenangebote im Unternehmensbereich, die auf vorgeschriebenem Zugang statt auf umfassendem Netzausbau beruhen. Die von der SIC an Bedingungen geknüpfte Integration von Tigo und Movistar erhöht ebenfalls die Bedeutung von Großhandelsprodukten und Unternehmensbedingungen, da das fusionierte Unternehmen und Wettbewerber Skalenvorteile mit Beschränkungen abwägen, die nachgelagerte Optionen für Fintech-, Einzelhandels- und Logistikanwendungsfälle offenhalten, die Nummernverifizierung und andere Carrier-APIs monetarisieren.
5G- und ländliche Konnektivitätsprogramme bieten einen weiteren kurzfristigen Kanal, der mit monetarisierbarer Abdeckung und Kapazität verknüpft ist. Regierungs- und Betreiberangaben, die in den Belegen zitiert werden, zeigen, dass der 5G-Ausbau 184 Gemeinden umfasst und etwa 70 % der Bevölkerung mit rund 7 Millionen Nutzern Anfang 2026 erreicht. Dies erweitert die adressierbare Basis für Fixed-Wireless-Substitution, latenzarme Unternehmensslices und IoT-Backhaul über die größten Metropolen hinaus. Der Fokus von MinTIC auf die Schließung der Nutzungslücke im ländlichen Raum unterstützt zusammen mit Bestimmungen zur Infrastrukturteilung und von der CRC genannten Initiativen zu georeferenzierten Infrastrukturdaten wirtschaftlichere ländliche Ausbauten und schafft Raum für Satelliten-Terrestrik-Backhaul und gemeinsam genutzte RAN-Modelle, die bereits in dünn besiedelten Departements eingesetzt werden.
Aktuelle Branchenentwicklungen
- Juli 2026: Claro erweitert sein 5G-Netz auf 15 weitere Städte und erreicht damit insgesamt 78 Städte und Gemeinden landesweit. Die Erweiterung erhöht Kapazität und Abdeckung und stärkt Claros landesweite 5G-Präsenz. Die breitere geografische Reichweite verbessert die Konnektivitätsoptionen für Unternehmen und könnte Wettbewerber dazu drängen, ihre eigenen ländlichen Ausbauten zu beschleunigen.
- Juni 2026: Claro Colombia erweiterte sein 5G-Netz auf 63 Gemeinden mit 2.300 aktiven Basisstationen. Diese direkte Erweiterung der 5G-Abdeckung vergrößert die Kapazität des Betreibers in wichtigen Märkten und verbessert die Netzzuverlässigkeit für Unternehmens- und Privatkunden. Der Kapazitätszuwachs stärkt Claros Führungsposition bei 5G und Unternehmensdiensten und setzt Wettbewerber bei Kapazität und ländlicher Reichweite unter Druck.
- April 2026: Millicom schloss die Übernahme des verbleibenden Movistar-Anteils der kolumbianischen Regierung für etwa 240 Millionen US-Dollar ab. Der Deal erweitert Millicoms Präsenz und konsolidiert die Vermögenswerte von Movistar unter Millicom-Kontrolle. Beschleunigt die Konsolidierung, erweitert Millicoms Kontrolle und potenzielle Cross-Selling- und Kostensynergiemöglichkeiten gegenüber Claro.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der kolumbianische Telekommunikationsmarkt als der Wert der von Mobilfunknetzbetreibern in Kolumbien erbrachten Dienstleistungen bemessen, erfasst als wiederkehrende und nutzungsbasierte Telekommunikationsdienstleistungserlöse in USD für den Untersuchungszeitraum.
Ausschlüsse aus dem Umfang: Das Modell berücksichtigt keine Geräteverkäufe, reine Infrastrukturvermietung, Systemintegrierungsprojekte oder Over-the-Top-Digitalanwendungserlöse, die außerhalb der Telekommunikationsdienstleistungsabrechnung der Betreiber liegen.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Weitere Dienste (VAS, Roaming- und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Faktenbasis für die Nachfrage nach Telekommunikationsdienstleistungen in Kolumbien zu schaffen und die Annahmen an öffentlichen Signalen zu verankern, die regelmäßig aktualisiert werden. Wir haben offizielle Veröffentlichungen zu Teilnehmerzugangsleitungen, Datenverkehr und dienstleistungsbezogenen Erlösen herangezogen und diese Trends anschließend mit Makroindikatoren abgeglichen, die Konsum- und Preisbewegungen widerspiegeln.
Typische Eingaben stammten aus öffentlichen Quellen wie statistischen Bulletins von Colombia TIC (MinTIC), Sektorberichten der CRC, die über offizielle Portale geteilt wurden, und DANE-Satellitenkontoausgaben für Telekommunikationsaktivitäten, gefolgt von ITU-Konnektivitätsindikatoren und OECD-Richtlinien- und Konnektivitätsprüfungen für den Marktstrukturkontext. Darüber hinaus haben wir Jahresberichte und Investorenpräsentationen der Betreiber, seriöse Presseberichterstattung sowie selektive kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken geprüft, soweit diese für die Technologierichtung relevant waren. Diese Beispiele sind nicht erschöpfend, und für die Datenerhebung, Validierung und Klärung wurden auch andere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde eingesetzt, um zu testen, was veröffentlichte Zahlen nicht vollständig erklären, insbesondere in Bezug auf Tarifbewegungen, Abwanderungsmuster, den Zeitplan für den Netzausbau und die Intensität der Unternehmensnachfrage. Wir haben mit einer Mischung aus Führungskräften auf Betreiberseite, Kanal- und Wiederverkäuferkontakten sowie Unternehmens-Telekommunikationskäufern in großen Städten und Sekundärregionen gesprochen, damit Volumen- und Preisannahmen vor der Fertigstellung des Modells einem Stresstest unterzogen werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | Vorstandsvorsitzende und Geschäftsführer: 12 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Neuaufbau der Betreiberdienstleistungserlöspools für Kolumbien, bei dem Teilnehmer- und Zugangstrends, Nutzungswachstum und Tarifentwicklung verwendet wurden, um die adressierbare Ausgaben im Zeitverlauf zu rekonstruieren. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse anschließend mithilfe selektiver Bottom-up-Näherungen gegengeprüft, beispielsweise durch stichprobenartige Ermittlung des durchschnittlichen Erlöses pro Nutzer (ARPU) nach Dienstleistungskategorie, multipliziert mit den aktiven Teilnehmerbasen, sowie durch Kanalprüfungen zum Verhältnis von Prepaid zu Postpaid und zu Unternehmensvertragsmustern.
Zu den wichtigsten Modelleingaben gehörten Veränderungen der Mobilfunkteilnehmerbasis, die Einführung von Smartphones und Datentarifen, das Wachstum des mobilen Datenverkehrs, der Zeitplan für die Migration von 4G zu 5G sowie die ARPU-Entwicklung nach den wichtigsten Dienstleistungsarten. Wenn eine Variable nicht für jedes Jahr konsistent veröffentlicht wurde, wurden Lücken durch kurze Trendbrücken geschlossen, die durch Experteneingaben gestützt wurden, und die Annahme wurde nur beibehalten, wenn sie mit mindestens einem unabhängigen Signal wie Verkehrswachstum oder Zugangsleitungsbewegung übereinstimmte.
Für die Prognose stützten wir uns hauptsächlich auf die Szenarioanalyse, da Preisdruck, Spektrumeinführungen und Wettbewerbsmaßnahmen die Ergebnisse schnell verschieben können. Zunächst wurde ein Basisszenario erstellt, und anschließend wurden Aufwärts- und Abwärtsszenarien verwendet, um zu bestätigen, dass die endgültige Prognose innerhalb der Bandbreiten blieb, die Branchenteilnehmer als realisierbar beschrieben haben.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden durch Konsistenzprüfungen validiert, die den impliziten Erlös pro Nutzer, den impliziten Preis pro GB und die Dienstleistungsmix-Trends mit unabhängigen öffentlichen Indikatoren und den Aussagen der Interviewpartner in einfachen kaufmännischen Begriffen vergleichen. Ausreißer wurden markiert, überprüft und entweder durch überarbeitete Annahmen korrigiert oder durch einmalige Ereignisse wie Plantarife-Migrationen oder Berichtsänderungen erklärt.
Vor der Freigabe überprüft ein zweiter Analyst die Modelllogik, die Berechnungskette und die Jahres-zu-Jahres-Bewegungen, um sicherzustellen, dass keine versteckten Sprünge verbleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Spektrumvergaben, größere Preisverschiebungen oder Konsolidierungsmaßnahmen. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Mordor Intelligence Kolumbien Telekommunikationsmarktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den kolumbianischen Telekommunikationsmarkt können weit auseinanderliegen, da Quellen nicht immer denselben Erlöspool messen und sich auch darin unterscheiden, wie sie Währungen umrechnen und das Basisjahr festlegen. Es ist auch üblich, unterschiedliche Behandlungen angrenzender Dienstleistungen zu sehen, was die Gesamtsumme verändern kann, selbst wenn die Länderabdeckung dieselbe ist.
Der größte Treiber für Abweichungen ist hier der Umfang. Einige Veröffentlichungen beziehen sich auf den gesamten Telekommunikationssektor, der Pay-TV- und Rundfunkerlöse umfassen kann, während andere sich stärker auf die Dienstleistungserlöse der Mobilfunkbetreiber beschränken. Ein weiterer Treiber ist das für den Vergleich verwendete Jahr, da eine in Landeswährung für 2023 oder 2024 angegebene Schätzung sich verschieben kann, wenn sie unter Verwendung eines anderen Durchschnittskurses oder einer anderen Inflationsanpassung in USD umgerechnet wird, und derselbe Betrag kann dann unter Verwendung einer aggressiveren oder konservativeren Prognose fortgeschrieben werden. Diese Unterschiede erklären, warum der MNO-spezifische Erlösaufbau und die sektorweite Erlöskennzahl nicht eins zu eins übereinstimmen – eine Entscheidung, die von Mordor Intelligence angewendet wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,78 Milliarden USD (2025) | |
| Zusammenfassung des Branchenregulators A | 6,50 Milliarden USD (2023) | Verwendet Telekommunikationsbranchenerlöse, die zusätzliche Dienstleistungsbereiche wie Pay-TV und Rundfunk umfassen, und der USD-Betrag hängt vom Umrechnungszeitpunkt und dem für COP zu USD in diesem Jahr verwendeten Kurs ab. |
| Staatlicher Sektorbericht B | 7,60 Milliarden USD (2024) | Berichtet die gesamten Telekommunikationssektorerlöse in Landeswährung für 2024, die über einem MNO-spezifischen Umfang liegen können und sich auch verschieben können, wenn inflationsbereinigte Gesamtwerte unter Verwendung eines anderen Jahresdurchschnitts in USD umgerechnet werden. |
Der Vergleich zeigt, dass die Streuung hauptsächlich durch das erklärt wird, was gezählt wird, und nicht durch Meinungsverschiedenheiten über die Nachfragerichtung. Indem der Umfang an die Dienstleistungserlöse der Mobilfunkbetreiber gebunden und der implizierte ARPU und die Nutzung mit Zugangs- und Verkehrssignalen abgeglichen werden, bleibt der Endwert auf klare Eingaben zurückführbar, die erneut getestet werden können, wenn neue öffentliche Daten veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Umsatzpool der kolumbianischen Mobilfunknetzbetreiber im Jahr 2031 sein?
Prognosen beziffern ihn auf 7,89 Milliarden USD, was eine CAGR von 2,51 % ab 2026 widerspiegelt.
Welche Dienstleistungslinie wird in den nächsten fünf Jahren am schnellsten wachsen?
IoT- und M2M-Verbindungen, die mit einer CAGR von 2,89 % aufgrund steigender industrieller Akzeptanz wachsen.
Welchen Anteil der Teilnehmer hält Claro im aufstrebenden 5G-Segment?
Etwa 68,7 % der frühen 5G-Nutzerbasis Kolumbiens, Stand Januar 2026.
Wie wird Millicoms Übernahme von Movistar die Wettbewerbsdynamik beeinflussen?
Die kombinierte Tigo-Movistar-Einheit wird 35–40 % der Leitungen kontrollieren und einen skalierten Rivalen schaffen, der die Führungsposition von Claro herausfordert, während der Infrastrukturwettbewerb mit vier Betreibern aufrechterhalten wird.
Was ist der größte unmittelbare Kostendruck auf kolumbianische Betreiber?
Steigende Turmmieten und Energiekosten, die zusammen fast ein Drittel der Betriebsausgaben absorbieren.
Warum ist die Nutzungslücke im ländlichen Raum trotz nahezu universeller Abdeckung noch immer groß?
Erschwinglichkeitsbeschränkungen und geringe digitale Kompetenz bedeuten, dass nur 65–70 % der ländlichen Einwohner das mobile Internet aktiv nutzen, obwohl 4G-Signale 96 % der Bevölkerung erreichen.
Seite zuletzt aktualisiert am:


