
Nigeria Telecom MNO Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.66 Milliarden US-Dollar |
| Marktgröße (2026) | 4.76 Milliarden US-Dollar |
| Marktgröße (2031) | 5.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.12 % |
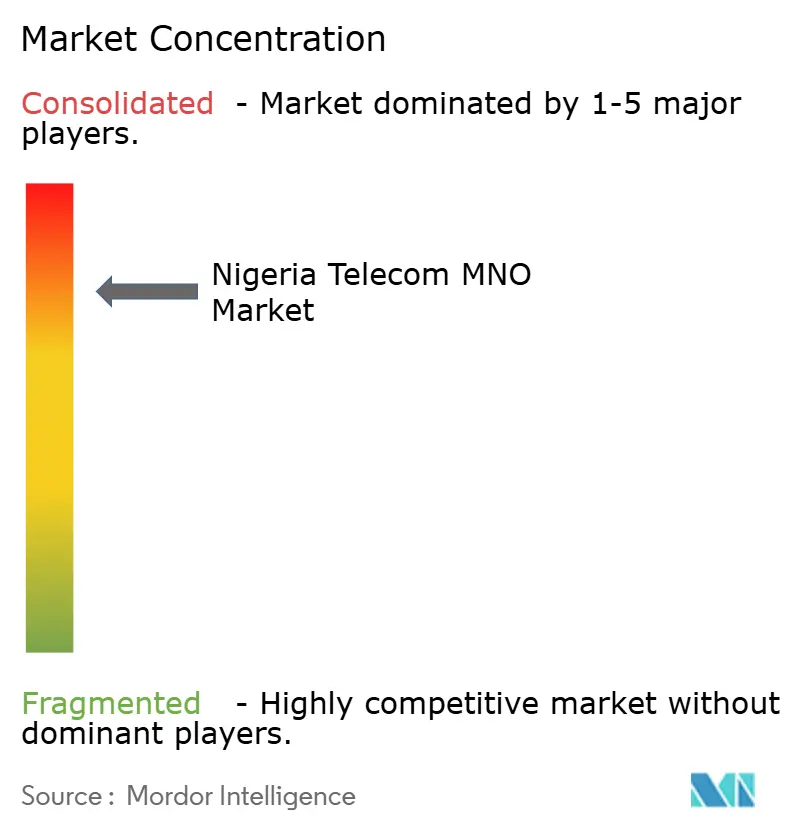
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nigeria Telecom MNO Marktanalyse von Mordor Intelligence
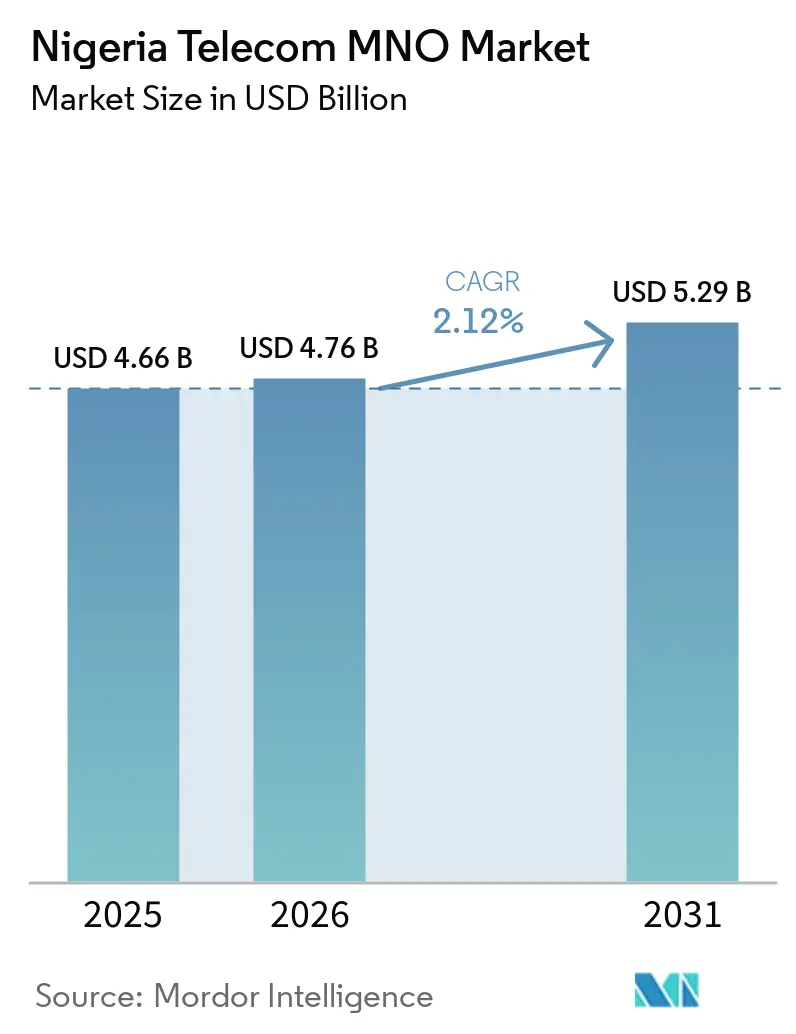
Die Größe des Nigeria Telecom MNO Marktes wird im Jahr 2026 auf 4,76 Milliarden USD geschätzt und wächst ausgehend vom Wert des Jahres 2025 von 4,66 Milliarden USD, mit Prognosen für 2031, die 5,29 Milliarden USD zeigen, und wächst mit einer CAGR von 2,12 % über den Zeitraum 2026–2031. Diese stetige Entwicklung spiegelt Tarifre formen wider, die die Betreiber von defensiven Preisobergrenzen hin zu nachhaltiger Preisgestaltung geführt haben und die Bruttomargen ausweiten, selbst wenn die Devisenvolatilität die Betriebskosten belastet. Robuste Glasfaserausbauten im Rahmen von Project Bridge, breitere 5G-Rollouts und aggressive Neuverhandlungen von Turmvermietungsverträgen verankern Verbesserungen der Konnektivitätsqualität, die Abonnenten mit höherem Wert anziehen. Die rasche Migration von Bargeld zu mobilem Geld sowie der steigende Video-Streaming- und Gaming-Datenverkehr verschieben die Erlösmixe hin zu datenzentrierten Bundles. Strategische Netzwerkteilungsabkommen zwischen etablierten Betreibern signalisieren ein reiferes Wettbewerbsumfeld, in dem Skaleneffizienzen den historischen Wettbewerb überwiegen und die Netzbetreiber in die Lage versetzen, die steigende Unternehmensnachfrage nach ultrazu verlässlichen Verbindungen mit niedriger Latenz zu erfüllen.
Wichtigste Erkenntnisse des Berichts
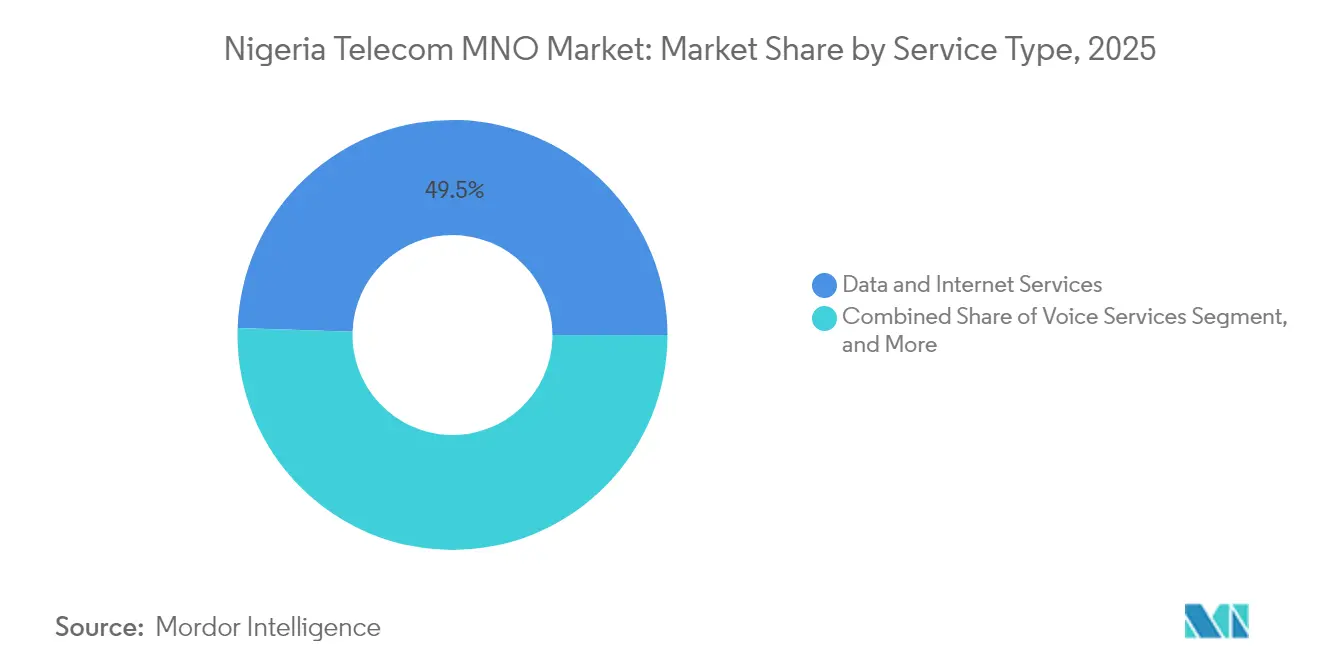
- Nach Serviceart entfielen Daten- und Internetdienste im Jahr 2025 auf 49,48 % des Marktanteils des Nigeria MNO Telecom Marktes.
- IoT- und M2M-Dienste werden voraussichtlich bis 2031 mit einer CAGR von 2,29 % wachsen – das schnellste Wachstum innerhalb des Dienstleistungsangebots.
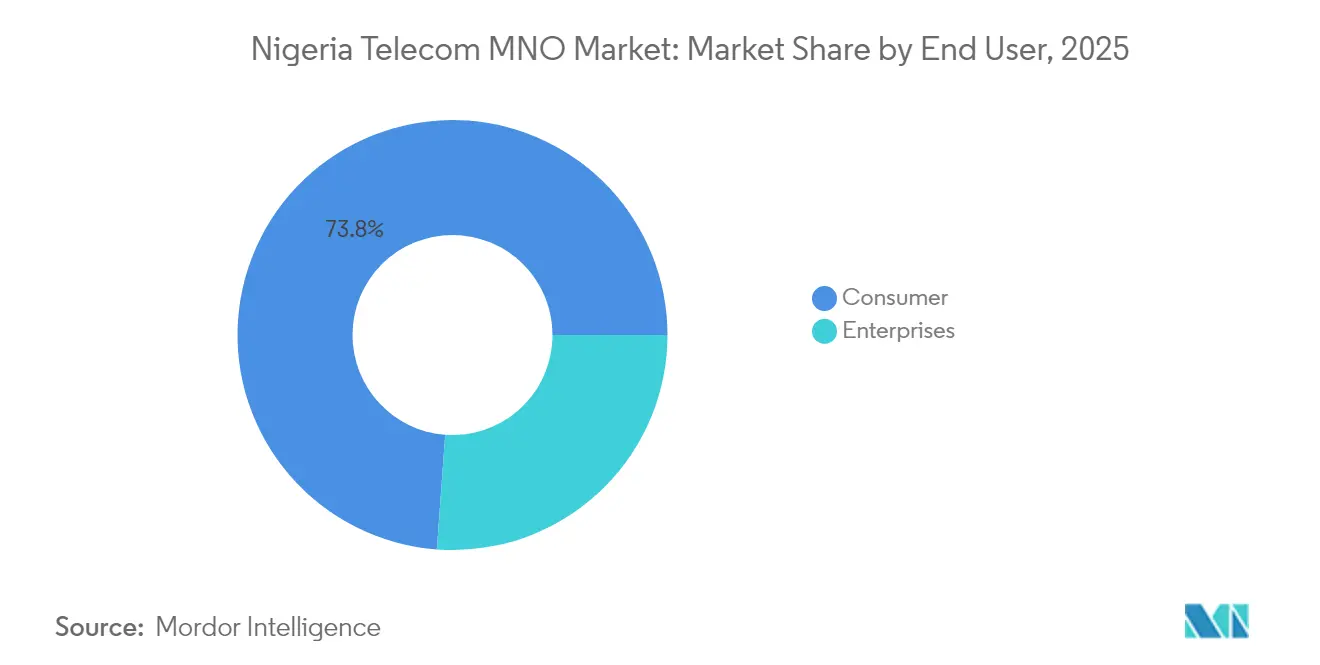
- Nach Endnutzer entfielen Verbraucherabonnements im Jahr 2025 auf 73,84 % des Marktanteils des Nigeria Telecom MNO Marktes.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Nigeria Telecom MNO Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Starke Zunahme der Smartphone-Verbreitung und der mobilen Datennachfrage | +0.3% | Lagos, Abuja, Port Harcourt und andere dicht besiedelte städtische Ballungsräume | Mittelfristig (2–4 Jahre) |
| Nationaler Breitbandplan mit dem Ziel einer 70%igen Durchdringung bis 2025 | +0.5% | Landesweit, mit vorrangigem Fokus auf unterversorgte ländliche Gebiete | Kurzfristig (≤ 2 Jahre) |
| Schnelle Verbreitung von mobilem Geld und Fintech-Diensten | +0.3% | Städtische Handelszentren in ganz Nigeria | Mittelfristig (2–4 Jahre) |
| 5G-Spektrumsvergaben und frühe Rollouts durch MTN und Airtel | +0.4% | Größere Ballungsräume mit Ausweitung nach außen | Langfristig (≥ 4 Jahre) |
| Glasfaser-Versorgungspartnerschaften zur Senkung der Backhaul-Kosten | +0.2% | Nationale Infrastrukturkorridore | Langfristig (≥ 4 Jahre) |
| Verkauf und Rückmietung von Türmen zur Freisetzung von Investitionskapital für die ländliche Versorgung | +0.2% | Ländliche und unterversorgte Gebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Zunahme der Smartphone-Verbreitung und der mobilen Datennachfrage
Die Smartphone-Durchdringung stieg 2024 auf 58,2 % der Mobilfunkabonnenten und katalysierte einen Anstieg der durchschnittlichen Datennutzung um 33,6 % im Jahresvergleich auf 10,9 GB pro Monat. MTN Nigeria senkte die jährlichen turmbezogenen Betriebskosten durch eine überarbeitete Energieindexierung um 70 Millionen USD und investierte die Einsparungen in 2.500 neue 4G-Sektoren.[1]Ralph Mupita, „MTN Group Integrierter Bericht 2025,” MTN Group, mtn.com Das anhaltende Wachstum des Datenverkehrs von 42,9 % hat Backhaul-Upgrades beschleunigt und Gerätefinanzierungsprogramme hervorgebracht, die die Erschwinglichkeit von Endgeräten verbessern. Datendienste puffern bereits den Rückgang der Spracheinnahmen ab und machten im ersten Quartal 2025 45,3 % des Dienstleistungsumsatzes aus. Die starke Monetarisierung digitaler Inhalte, Gaming und werbefinanzierter Videos lässt vermuten, dass datenzentrierte Preisgestaltung der primäre Umsatzhebel im Nigeria Telecom MNO Markt bleiben wird. [2]Isa Pantami, „Project Bridge Umsetzungsbericht,” Bundesministerium für Kommunikation und digitale Wirtschaft, fmcide.gov.ng
Nationaler Breitbandplan mit dem Ziel einer 70%igen Durchdringung bis 2025
Das Bundesministerium für Kommunikation stellte 2 Milliarden USD für Project Bridge bereit, ein 90.000 km langes Glasfaser-Backbone-Netz, das bis Mitte 2025 zu 40 % fertiggestellt war. Die Initiative senkt die Großhandels-Backhaul-Tarife um bis zu 35 % und erschließt Investitionen in die letzte Meile durch regionale ISP-Konsortien. IHS Towers fügte im Jahr 2024 10.000 km neues Glasfasernetz hinzu und schuf damit diverse Routen, die die Latenz für Cloud-Workloads verringern. Öffentlich-private Co-Build-Modelle in Verbindung mit dem Erlass von Wegerechtsgebühren haben die Bereitstellungskosten für Betreiber, die Meilensteine für die ländliche Versorgung erfüllen, um 18 % gesenkt. Die Breitbandakzeptanz steigt nun jährlich um 7,4 Prozentpunkte, was das 70%-Zugangsziel in greifbare Nähe rückt und die künftige Cashflow-Sichtbarkeit für Netzbetreiber stärkt.
Schnelle Verbreitung von mobilem Geld und Fintech-Diensten
Die aktiven Wallets auf der MoMo-Plattform von MTN Nigeria stiegen 2025 auf 5,5 Millionen und trieben trotz strengerer KYC-Vorschriften einen Anstieg der lokalen Fintech-Einnahmen um 21,6 % an. Die Transaktionswerte überstiegen 19 Milliarden USD, da die durchschnittlichen Transaktionsgrößen infolge von Demonetisierungsmaßnahmen, die Banknoten hoher Stückelung abschafften, zunahmen. Die Interoperabilitätsvorschriften der Zentralbank senkten die Überweisungsgebühren zwischen Betreibern um 20 %, was das plattformübergreifende Zahlungswachstum ankurbelte. Die Betreiber nutzen USSD-Failover-Schichten, um eine Dienstverfügbarkeit von 99,95 % bei Datenausfällen zu gewährleisten und das Verbrauchervertrauen zu stärken. Da digitale Zahlungen bis 2030 voraussichtlich 32 % des Bargeldvolumens ersetzen werden, dürften Fintech-Gewinne eine dauerhafte Absicherung gegen Devisenvolatilität im Nigeria Telecom MNO Markt bieten.
5G-Spektrumsvergaben und frühe Rollouts durch MTN und Airtel
Kommerzielle 5G-Nutzer übertrafen innerhalb von zwei Jahren nach dem Start die Marke von 4 Millionen, angetrieben durch frühe Installationen in Geschäftsvierteln in Lagos und Abuja. MTNs mittlere 5G-Downloadgeschwindigkeit von 235 Mbit/s übertraf 4G um das 6,4-fache und ermöglicht unternehmensgebundene Dienste mit SLA-Rückhalt wie cloudbasierte Überwachung und immersive Zusammenarbeit. Airtel unterzeichnete 150 Pilotvereinbarungen für private Netzwerke mit Herstellern, die eine deterministische Latenz für die Prozessautomatisierung suchen. Spektrumnutzungsregeln verpflichten Betreiber nun dazu, 60 % der Kommunalbehördenbezirke innerhalb von vier Jahren abzudecken, was innovative Neutral-Host-Sharing-Lösungen mit 9mobile anregt. Während die ARPU-Steigerungen bei 5G-Verbrauchern noch moderat sind, unterstützt die Nachfrage von Unternehmen nach niedriger Latenz die langfristige Margenausweitung im Nigeria Telecom MNO Markt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Mehrfachbesteuerung und komplexe regulatorische Gebühren | −0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Abwertung des Naira treibt die Netzwerkbetriebskosten in die Höhe | −0.7% | Landesweit, USD-indexierte Kostenstellen | Kurzfristig (≤ 2 Jahre) |
| Dieselversorgungsunsicherheit gefährdet die Turmbetriebszeit | −0.3% | Netzferne und stadtrandnahe Turmstandorte | Mittelfristig (2–4 Jahre) |
| Strengere SIM-NIN-Verknüpfung verursacht Abonnentenwechsel | −0.3% | Informelle Sektoren landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mehrfachbesteuerung und komplexe regulatorische Gebühren
Telekommunikationslizenznehmer tragen 46 verschiedene Bundes-, Landes- und Kommunalabgaben, die von 7,5 % Mehrwertsteuer bis hin zu Wegerechtsgebühren reichen, die 0,60 USD pro Meter zu Glasfaserausbauten hinzufügen. Obwohl die Bundesregierung im September 2025 eine geplante 5%ige Telekommunikationssteuer abschaffte, schmälern überlappende Forderungen die EBIT-Margen nach Schätzungen um 200 Basispunkte.[3]: Abigail Ogbonna, „Überprüfung des Telekommunikationssteuerrahmens 2025,” Nigerianische Kommunikationskommission, ncc.gov.ng MTN Nigeria bestritt eine Mehrwertsteuerveranlagung in Höhe von 135,7 Millionen USD und unterstrich damit Prüfungsunklarheiten, die Kapitalzuflüsse abschrecken. Entwurfsrichtlinien zur Harmonisierung unter der Bundeskommission für Wettbewerb und Verbraucherschutz zielen darauf ab, Gebühren in einem einzigen elektronischen Schalter zu konsolidieren, doch die Zeitpläne bleiben unklar. Anhaltende Unsicherheit lenkt die Managementkapazität von Netzwerkausbauplänen ab und trübt Bewertungsmaßstäbe für potenzielle neue Marktteilnehmer im Nigeria Telecom MNO Markt.
Abwertung des Naira treibt die Netzwerkbetriebskosten in die Höhe
Der Naira lag 2024 im Durchschnitt bei 1.508 N pro USD, gegenüber 481 N im Vorjahr, was die Turmmieten aufblähte, die zu 70 % in US-Dollar denominiert sind. MTN handelte seinen IHS Towers-Vertrag neu aus, um Energiekosten in eine gemischte Diesel-indexierte Formel umzuwandeln, und sparte damit jährlich 40 Millionen USD ein und führte Eskalationsobergrenzen ein. Gerätehersteller zitieren nun in EUR, um der Dollarkursvolatilität auszuweichen, was Betreiber dazu veranlasst, lokale Währungsabsicherungen durch umsatzgebundene Terminkontrakte zu erhöhen. Wechselkursschwankungen vergrößern auch den Schuldendienst, wobei der sektorweite Zinsdeckungsgrad unter das 2,5-fache sank. Anhaltende Devisenilliquidität begrenzt den freien Cashflow, verzögert die landesweiten 5G-Rollouts und die Glasfaserdichtung, die für den langfristigen Kapazitätsbedarf des Nigeria Telecom MNO Marktes entscheidend ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart – Datendominanz treibt die digitale Transformation voran
Daten- und Internetprodukte machten 2025 49,48 % des Marktanteils des Nigeria Telecom MNO Marktes aus, da die Netzbetreiber auf digitale Erlebnisse umschwenkten, die die steigende Smartphone-Nutzung monetarisieren. Die Marktgröße des Nigeria Telecom MNO Marktes für Datendienste soll bis 2031 bei einer CAGR von 2,98 % – doppelt so hoch wie die Wachstumsgeschwindigkeit der herkömmlichen Sprachübertragung – 2,75 Milliarden USD erreichen. Die anhaltende Nachfrage nach Video-on-Demand und Social Commerce beschleunigt 4G-Kapazitätserweiterungen im Mittelband-Spektrum und beschleunigt die Bereitstellung von Cloud-nativen Kernnetzwerken. IoT- und M2M-Lösungen werden voraussichtlich der am schnellsten wachsende Umsatzbaustein sein, der mit einer CAGR von 2,29 % skaliert, da Unternehmen Lieferketten automatisieren, die Einhaltung der Kühlkettenvorgaben überwachen und Smart Metering in kommunalen Versorgungsunternehmen einsetzen.
Sprachdienste tragen noch immer mehr als 1 Milliarde USD zum jährlichen Bruttoumsatz bei, gingen jedoch aufgrund der OTT-Substitution um 6,8 % im Jahresvergleich zurück. Die Messaging-Umsätze gehen weiter zurück, bieten aber Cross-Selling-Möglichkeiten über RCS-basierte Marketing-APIs. OTT-Video, Cloud-Gaming und Pay-TV verzeichneten nach der behördlichen Genehmigung für das Zero-Rating von Bildungsinhalten neuen Auftrieb, was die Inklusion fördert, ohne Premium-Bundles zu kannibalisieren. Betreiber schärfen ihre Content-Curation-Partnerschaften, um sich in einem durch Rohwarencharakter geprägten Zugangsmarkt zu differenzieren. Großhandels-Backhaul-Leasing und internationaler Bandbreitenweiterverkauf haben gemeinsam die Margen im Bereich Sonstige Dienste erhöht und bieten inkrementelle Puffer gegen Devisenschwankungen sowie Unterstützung der Kapitalintensitätskennzahlen, die für die Aufrechterhaltung des Nigeria Telecom MNO Marktes entscheidend sind.


Nach Endnutzer – Verbrauchervolumen trifft auf Unternehmenswachstum
Verbraucher repräsentierten 2025 73,84 % der Teilnehmerleitungen und bleiben das Fundament des Nigeria Telecom MNO Marktes. Niedrigwertige Prepaid-Konten dominieren, aber jüngste Tarifre formen schufen elastischen Spielraum für ARPU-Steigerungen, was sich in MTNs 28%igem Anstieg des gemischten ARPU auf 4.800 N bis zum zweiten Quartal 2025 zeigt. Die junge Bevölkerungsstruktur sichert eine vorhersehbare Pipeline von erstmaligen Smartphone-Nutzern, während Mobile-Money-Anbindungen die Kundenbindung verbessern. Konvergierte Bundles, die Mikrokredite, Geräteschutzversicherungen und werbefreie Musik umfassen, haben die durchschnittliche Kundenlebensdauer um drei Quartale verlängert und die durch SIM-Registrierungsüberprüfungen verursachte Abwanderung reduziert. Die Marktgröße des Nigeria Telecom MNO Marktes für Verbraucherdienste lag 2025 bei 3,44 Milliarden USD und wächst bis 2031 mit einer CAGR von 2,02 %.
Das Unternehmenssegment wächst mit einer schnelleren CAGR von 2,58 %, getragen durch Cloud-Outsourcing, Cybersicherheitsmandate und Datenlokalisierungsrichtlinien der NITDA. Unternehmen beauftragen Netzbetreiber mit verwalteten SD-WAN-, Edge-Computing- und privaten LTE-Campus-Netzwerken, da On-Premises-Workloads in lokale Rechenzentren migrieren. MTNs Unternehmenserlöse stiegen im ersten Quartal 2025 um 54,7 % und spiegeln das Cross-Selling von IoT-Konnektivität in den Bereichen Energie, FMCG und Logistik wider. Netzbetreiber schnüren nun deterministische Slices mit niedriger Latenz für Finanzhändler im Marinedistrikt von Lagos und bieten differenzierte SLAs zu einem Preisaufschlag von 25 % gegenüber Breitband-ARPUs an. Tier-III-zertifizierte Einrichtungen wie MTNs Dabengwa-Rechenzentrum sind entscheidend für die Gewinnung von Hyperscale-Nachfrage bei gleichzeitiger Sicherstellung der regulatorischen Einhaltung der Datenansiedelungsvorschriften.
Geografische Analyse
Nigerias Telekommunikationschancen sind ungleichmäßig auf 774 lokale Verwaltungsgebiete verteilt, die sich stark in Einkommen, Bildungsstand und Stromversorgungszuverlässigkeit unterscheiden. Lagos und Abuja machen 31 % der Sektoreinnahmen aus und beherbergen den dichtesten 5G-Fußabdruck, unterstützt durch Glasfaser-zu-Turm-Verhältnisse von durchschnittlich 96 %, verglichen mit lediglich 31 % im ländlichen Nordosten. Diese Ballungsräume ziehen Unternehmensverträge an, die von fintech-Switching-Knoten bis hin zu Medien-Content-Delivery-Hubs reichen, deren Leistungsziele Roundtrip-Latenzen von unter 15 Millisekunden erfordern.
Das 90.000 km lange Backbone von Project Bridge verbindet unterversorgte ölproduzierende Delta-Gemeinden mit nationalen Rechenzentren, senkt die Großhandelspreise für Bandbreite um 22 % und verbessert die Grenzerträge für ländliche LTE-Erweiterungen. Bundesanreize, die solar-hybride Stromversorgungssysteme für netzunabhängige Standorte subventionieren, haben die Turmbetriebszeit in Hinterland-Zonen auf 98,5 % erhöht und die digitale Kluft zwischen Stadt und Land verringert. Parallel dazu hat die Einschreibungskampagne der Nationalen Identitätsverwaltungskommission 123 Millionen Bürger für die NIN registriert, was die SIM-Verifizierung erleichtert, das Netzwerkvertrauen stärkt und ein aggressives Wachstum im digitalen Finanzbereich unterstützt.
Landwirtschaftliche Gürtel im Norden verzeichnen dreistelliges Wachstum bei USSD-getriebenem Mikrokreditwesen, da Kleinbauern über mobile Geldbörsen auf saisonale Kredite zugreifen. Das Niger-Delta nutzt hochkapazitive Mikrowellenringe, um Offshore-Bohrinseln mit Onshore-Betriebszentren zu verbinden, und generiert margenstarkes Unternehmens-Backhaul-Geschäft. Im niger telecom mno market folgen Maradi, Zinder und Tahoua, die jeweils eine Verdichtung aufweisen, die Carrier-Aggregation und hochkapazitive Mikrowellenringe unterstützt. Unterdessen leiten grenzüberschreitende Handelskorridore nach Benin und Niger internationalen Sprachverkehr zunehmend über nigerianische Carrier-Hotels, was die Hub-Position des Landes innerhalb der westafrikanischen Konnektivitätskarte stärkt. Insgesamt untermauern diese regionalen Dynamiken nachhaltige Expansionsaussichten für den Nigeria Telecom MNO-Markt.
Regulatorisches Umfeld
Die Nigerian Communications Commission (NCC) ist die primäre Regulierungsbehörde für die Lizenzierung und technische Aufsicht von Mobilfunknetzbetreibern, während Verbraucherschutz- und Wettbewerbsfragen zunehmend im Schnittpunkt mit der Federal Competition and Consumer Protection Commission (FCCPC) liegen. Im Juli 2026 stellte ein Federal High Court in Lagos (Klage-Nr. FHC/L/CS/760/2026) diese Grenzziehung klar, indem er die Zuständigkeit der FCCPC für Wettbewerb und Verbraucherschutz im Bereich der Prepaid-Kreditvergabe bekräftigte und zugleich die alleinige Zuständigkeit der NCC für die Lizenzierung von Telekommunikationsbetreibern bestätigte. Diese Einordnung beeinflusst, wie MNO-nahe digitale Kreditprodukte reguliert werden.
Politische und regulatorische Aktualisierungen im Jahr 2026 konzentrieren sich zudem auf die Widerstandsfähigkeit der Infrastruktur und die Branchenstruktur. Die NCC treibt die Einstufung von Telekommunikationsanlagen als Critical National Information Infrastructure (CNII) voran, um den rechtlichen Schutz vor Vandalismus und Glasfaserunterbrechungen zu stärken, während bestehende Anforderungen wie die vorherige regulatorische Genehmigung für Änderungen der Beteiligungs- oder Eigentümerstruktur von Kommunikationsunternehmen fortbestehen. Die Branchenbeteiligung erfolgt größtenteils über die Association of Licensed Telecommunications Operators of Nigeria (ALTON), die sich aktiv für eine klare Rollenverteilung zwischen den Behörden einsetzt, um Durchsetzungsmaßnahmen zu vermeiden, die Zugang und Servicekontinuität beeinträchtigen könnten.
Wettbewerbslandschaft
Der Nigeria Telecom MNO Markt funktioniert als Oligopol, angeführt von MTN, Airtel, Globacom und 9mobile, die zusammen 203 Millionen aktive SIMs bedienen, was 96 % der Mobilfunkverbindungen entspricht. MTN allein verwaltet 84,1 Millionen Abonnements und erzielte im ersten Halbjahr 2025 nach einer Tarifneufestsetzung, die die Sprachrentabilität verbesserte, eine 17%ige Steigerung der Dienstleistungsumsätze. Airtel verbessert die Kundenerfahrung durch den Einsatz KI-gesteuerter Spam-Filter, die den unerwünschten SMS-Verkehr innerhalb von sechs Monaten um 84 % reduzierten. Globacom differenziert sich durch landesweite Glasfaserringe, die 56 % seiner LTE-Funkeinheiten mit Backhaul versorgen und wettbewerbsfähige Pauschalpreis-Datentarife in Städten zweiter Klasse ermöglichen.
Die Infrastrukturnutzung gestaltet die Investitionsökonomik neu. Ein gegenseitiges RAN-Sharing-Abkommen zwischen MTN und Airtel vom März 2025 umfasst 4.200 Standorte und bringt geschätzte Investitionskapitaleinsparungen von 150 Millionen USD über drei Jahre, während gleichzeitig die 5G-Versorgungspflichten beschleunigt werden. MTN und 9mobile begannen im Juli 2025 mit aktiven Netzwerkteilungsversuchen, die 9mobile-Nutzer auf ein 5G-fähiges Netzwerk ausdehnen, MTNs Großhandelsumsatzstrom festigen und die Spektrumnutzung verbessern. IHS Towers verlängerte 13.500 Standortmietverträge bis 2032 und sicherte damit Mieteinnahmen und die langfristige Präsenz von Ankermieter.
Die regulatorische Liberalisierung führte 2025 zu 46 MVNO-Lizenzen und ermunterte Spezialistenmarken wie Telness Tech, Nischen im Bereich Diaspora und KMU zu bedienen. Obwohl MVNOs heute weniger als 1 % der SIMs ausmachen, könnte ihr App-first-Onboarding und Loyalitäts-Gamification die Marktführer unter Druck setzen, die digitale Transformation zu beschleunigen. Investitionen der Netzbetreiber in Tier-III-Rechenzentren – exemplarisch durch MTNs Dabengwa-Einrichtung – zielen darauf ab, Hyperscale-Workloads zu erfassen, die aufgrund von Datenansiedelungsvorschriften an Land verlagert werden. Insgesamt balanciert die strategische Zusammenarbeit bei der Infrastruktur den zunehmenden Wettbewerb auf Dienstleistungsebene aus und stellt sicher, dass der Nigeria Telecom MNO Markt weiterhin Innovationen liefert, ohne die Rentabilität zu opfern.
Marktführer im Nigeria Telecom MNO Markt
MTN Nigeria Plc
Airtel Networks Ltd (Airtel Nigeria)
Globacom Ltd
Emerging Markets Telecommunication Services Ltd (9mobile)
Smile Communications Nigeria Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische Programme und Regelsetzungen im Jahr 2026 schaffen Raum für neue Angebote und Betriebsmodelle im nigerianischen Telekom-MNO-Markt, insbesondere im Bereich Wholesale-Zugang, digitale Inklusion und Dienste für Unternehmenskunden. Die Spectrum Roadmap der NCC (2026 bis 2030) bietet einen Rahmen für die Frequenzplanung zur Kapazitätserweiterung, während die Überarbeitung der National Telecommunications Policy (2000) durch die Kommission KI, Satellitenbreitband und IoT auf die politische Agenda bringt. Parallel dazu stellt die MVNO-Ermöglichung eine konkrete Chance dar: 46 MVNO-Lizenzen wurden bereits über verschiedene Betriebsstufen hinweg vergeben, und die laufende Überprüfung der MVNO-Geschäftsregeln durch die NCC unterstützt einen Weg für app-gestützte Marken (Diaspora, KMU und inhaltsgetriebene Bundles), um Nischenangebote auf den Netzen der etablierten Betreiber aufzubauen, statt Funkinfrastruktur zu duplizieren.
Nachfrageseitige Initiativen unterstützen ebenfalls den Absatz von datenzentrierten Bundles und die Campus-Abdeckung. Der von der NCC unterstützte Schritt zu einem gebührenfreien Zugang zu Bildungsplattformen sowie Initiativen zur digitalen Inklusion wie der Universal Service Provision Fund (USPF) und Digital Parks an tertiären Bildungseinrichtungen sind mit dem Verkehrswachstum in den Segmenten Lernen und Jugend verknüpft. Zudem bietet dies Betreibern einen Kanal, um erschwinglichen Datenzugang, identitätsgebundenes Onboarding und Fintech-Kooperationen zu bündeln. Getrennt davon stärkt der Infrastrukturschutz im Zusammenhang mit dem CNII-Status den Geschäftsfall für tiefere Investitionen in Glasfaser und Backhaul im Rahmen von Programmen wie Project Bridge, ergänzt durch MNO-Netzwerkteilungsstrategien unter etablierten Betreibern und verbessert die Wirtschaftlichkeit der Ausweitung hochwertigerer Abdeckung über Lagos und Abuja hinaus.
Aktuelle Branchenentwicklungen
- Juli 2026: Die NCC hielt am 9. Juli 2026 in der NCC Head Office Annex eine öffentliche Anhörung zu den Entwürfen der MVNO-Geschäftsregeln ab. Die Veranstaltung signalisiert das Engagement der Regulierungsbehörde in diesem sich entwickelnden Segment und könnte beeinflussen, wie MVNOs in Lizenzierung und Marktzugang integriert werden.
- Juni 2026: NCC und Corporate Affairs Commission (CAC) setzten eine gemeinsame Anweisung um, wonach lizenzierte Kommunikationsunternehmen vor Abschluss jeglicher Anteilsübertragung oder Eigentümerumstrukturierung, die 10 % oder mehr des Grundkapitals betrifft, ein Letter of No Objection der NCC einholen müssen. Die Regel verschärft die Aufsicht über Eigentümerwechsel und könnte Fusionsaktivitäten und Marktkonsolidierung beeinflussen.
- Juni 2026: Die NCC begann eine umfassende Überprüfung der Mobile Termination Rates, die erste seit 2018, und beauftragte KPMG mit einem viermonatigen Beratungsprozess zur Bewertung von Kostenmodellen für USSD, A2P-SMS und MVNO-Preisgestaltung. Die Überprüfung zielt darauf ab, Preissignale und die Ausrichtung der Servicekosten über Interconnects hinweg zu klären und beeinflusst die Wettbewerbsdynamik.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als der Wert der in Nigeria erbrachten Telekommunikationsdienstleistungen definiert, erfasst durch Betreibereinnahmen aus Sprach-, Daten-, Messaging- und verwandten Konnektivitätsdiensten, die von Verbrauchern und Unternehmen genutzt werden.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf von Mobiltelefonen und Geräten, reine IT-Softwareeinnahmen und nicht-telekommunikationsbezogene Medienproduktion aus, auch wenn diese die Datennutzung beeinflussen können.
Segmentierungsübersicht
- Gesamttelekommunikationsumsatz und ARPU
- Serviceart
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (VAS, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research half uns dabei, die harten Grenzen des Marktes festzulegen und saubere Eingangsreihen zu erstellen, bevor eine Prognose erstellt wurde. Wir stützten uns auf öffentliche Telekommunikationsstatistiken und regulatorische Offenlegungen, um Teilnehmerzahlen, Dienstleistungsmix und Qualitätsindikatoren zu verstehen, die die Ausgaben beeinflussen.
Zu den verwendeten Quellen gehörten offizielle Veröffentlichungen wie die Nigerianische Kommunikationskommission (einschließlich Branchenstatistiken und Leistungsberichte), das Nationale Statistikamt, die Zentralbank von Nigeria für Devisen- und Inflationskontext, die Internationale Fernmeldeunion für vergleichbare Telekommunikationsindikatoren sowie makroökonomische Reihen der Weltbank, die zur Normalisierung der Nachfrage beitragen. Wir haben auch Betreibereinreichungen, Investorenpräsentationen, seriöse Presseberichterstattung ausgewertet und kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzdaten, Patentrecherchen sowie Import- und Exportdaten auf Sendungsebene für Netzwerkausrüstung genutzt, soweit dies Kosten- und Rollout-Annahmen unterstützte. Die aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche und proprietäre Referenzen wurden für die Datenerhebung, Querprüfung und Klärung verwendet.
Primärinterviews und Umfragen
In Nigeria klären Interviews mit Telekommunikationsbetreibern, Infrastrukturspezialisten, Unternehmenskunden, Kanalpartnern und Regulierungsbehörden aktive Leitungen, Nutzung pro Verbindung, ARPU, Tarife, Abwanderung, Datenverkehr und Dienstleistungseinnahmen. Expertengespräche und Umfragen helfen auch dabei, Verzögerungen bei der öffentlichen Berichterstattung zu berücksichtigen. Wenn Antworten widersprüchlich sind, werden die relevanten Annahmen vor der abschließenden Triangulation der Ergebnisse erneut überprüft.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 27 % | CXOs: 18 % |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 32 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem marktgeführten Top-down-Aufbau, bei dem Teilnehmerbasis, aktives SIM-Verhalten und Dienstleistungsnutzungstrends in Einnahmepools für Sprache und Daten übersetzt und anschließend anhand nigerianischer Preisrealitäten angepasst werden. Um den Bezug zur Realität zu wahren, werden selektive Bottom-up-Näherungen als Kontrollen verwendet, wie z. B. Betreibereinnahmen-Zusammenfassungen aus öffentlichen Offenlegungen, stichprobenartige ARPU-x-Teilnehmer-Konsistenzprüfungen und Kanal-Feedback zu Bundle-Preisbewegungen.
Zu den wichtigsten Eingaben, die das Modell prägen, gehören gemeldete Telekommunikationsteilnehmer und Breitbandindikatoren, die Wachstumsrichtung des Datenverkehrs, Tarif- und Bundle-Preisanpassungen, die Migration von veralteten Sprachdiensten hin zu datenlastigen Tarifen sowie Netzwerkexpansionssignale wie 4G- und 5G-Rollouts und Glasfaser-Backhaul-Fortschritte. Für Prognosen wird eine Szenarioanalyse angewendet, sodass makroökonomische Verschiebungen wie Devisenvolatilität und Inflation in verschiedenen ARPU-Pfaden abgebildet werden können, und die abschließende Einschätzung wird dann auf das ausgerichtet, was Praktiker als realistisch für Nigeria erachten. Wenn ein Datenpunkt fehlt oder inkonsistent ist, wird er mithilfe benachbarter Periodentrends überbrückt und gegen regulatorische Einnahmengesamtsummen quergeprüft, damit Lücken das Ergebnis nicht stillschweigend aufblähen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl an beobachtbaren Marktsignalen verankert bleibt. Die Ergebnisse werden mit unabhängigen Indikatoren wie der von der Regulierungsbehörde gemeldeten Einnahmenentwicklung, Teilnehmerveränderungen und bekannten Preismaßnahmen verglichen, und anschließend werden Abweichungen vor der Freigabe untersucht.
Wir führen auch Anomalieprüfungen bei Jahresveränderungen auf Dienstleistungsebene durch, gefolgt von einem internen Überprüfungsschritt, bei dem Annahmen und Berechnungen von einem zweiten Analysten erneut geprüft werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie z. B. größeren Tarifänderungen oder makroökonomischen Veränderungen, die die USD-Umrechnung beeinflussen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden eine aktualisierte Ansicht erhalten, die die neuesten verfügbaren Informationen widerspiegelt.
Vergleich der Nigeria-Telekommunikationsmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Marktgrößen für den nigerianischen Telekommunikationsmarkt stimmen oft nicht überein, weil sie nicht übereinstimmen, welche Einnahmen gezählt werden und wie lokale Währungswerte für ein bestimmtes Jahr in USD umgerechnet werden. Die Spanne kann groß erscheinen, selbst wenn die zugrunde liegende Betreiberleistung ähnlich ist, insbesondere in Zeiten von Devisenbewegungen und Preisanpassungen.
Die größten Treiber sind in der Regel Timing und Umfang, z. B. ob eine Zahl der Kalenderjahrberichterstattung der Regulierungsbehörde oder einem Prognosejahrmodell folgt, ob sie Betreiberdienstleistungseinnahmen mit Infrastrukturvermietung vermischt und ob der ARPU mit einer flachen Preisgestaltung oder einem gestuften Tarifanpassungspfad fortgeschrieben wird. Durch die Festlegung des Devisenzeitpunkts auf das angegebene Jahr, die Überprüfung der ARPU-Entwicklung nach bekannten Tarifmaßnahmen und die erneute Validierung wichtiger Eingaben in einem festgelegten Aktualisierungsrhythmus reduziert Mordor Intelligence das Rauschen, das durch veraltete Umrechnungskurse oder ungeprüfte Preisannahmen entstehen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,76 Milliarden USD (2026) | |
| Branchenverband A | 5,11 Milliarden USD (2024) | Basiert auf von der Regulierungsbehörde gemeldeten Naira-Einnahmen, die zu einem Stichtagskurs in USD umgerechnet werden, was von einer Jahresdurchschnittsumrechnung abweichen kann und nicht sauber auf den im Prognosejahrmodell verwendeten Dienstleistungsmix der Betreiber abbildet. |
| Branchendatenbank B | 2,70 Milliarden USD (2024) | Wendet häufig eine engere Dienstleistungsgrenze an und kann Teile der Unternehmenskonnektivität, infrastrukturbezogene Einnahmen oder bestimmte Mehrwertdienste unterschiedlich behandeln, was den erfassten Einnahmenpool verringert, selbst wenn die Teilnehmerkennzahlen ähnlich sind. |
Der Vergleich zeigt, dass Timing, Währungsbehandlung und die Definition von Telekommunikationsdienstleistungseinnahmen den größten Teil der Unterschiede zwischen den Zahlen erklären. Unser Ansatz bleibt wiederholbar, da jeder Schritt an angegebenen Jahren, beobachtbaren Teilnehmer- und Preissignalen sowie Querprüfungen verankert ist, die eine Überschätzung begrenzen, wenn eine Eingangsreihe stark schwankt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Nigeria Telecom Marktes?
Die Marktgröße des Nigeria Telecom Marktes beträgt 4,76 Milliarden USD im Jahr 2026.
Wie schnell wird der Sektor in den nächsten fünf Jahren wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 2,12 % wächst und bis 2031 5,29 Milliarden USD erreicht.
Welche Dienstleistungskategorie generiert die meisten Umsätze?
Daten- und Internetdienste führten 2025 mit einem Marktanteil von 49,48 %.
Welches Segment hat die schnellste Wachstumsaussicht?
IoT- und M2M-Konnektivität wird voraussichtlich bis 2031 mit einer CAGR von 2,29 % wachsen.
Wie groß ist die Unternehmensnachfragechance?
Unternehmenskonnektivität soll eine CAGR von 2,58 % verzeichnen, da nigerianische Unternehmen ihre Abläufe digitalisieren.
Welche Rolle wird 5G in den kommenden Jahren spielen?
Bereits über 4 Millionen 5G-Abonnenten sind vorhanden, und Modelle zur gemeinsamen Infrastrukturnutzung beschleunigen die landesweite Abdeckung, insbesondere für Unternehmensanwendungen.
Seite zuletzt aktualisiert am:


