
Marktgröße und Marktanteil für Telekommunikations-MNO in Katar
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.12 Milliarden US-Dollar |
| Marktgröße (2026) | 7.32 Milliarden US-Dollar |
| Marktgröße (2031) | 8.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.80 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telekommunikations-MNO in Katar von Mordor Intelligence
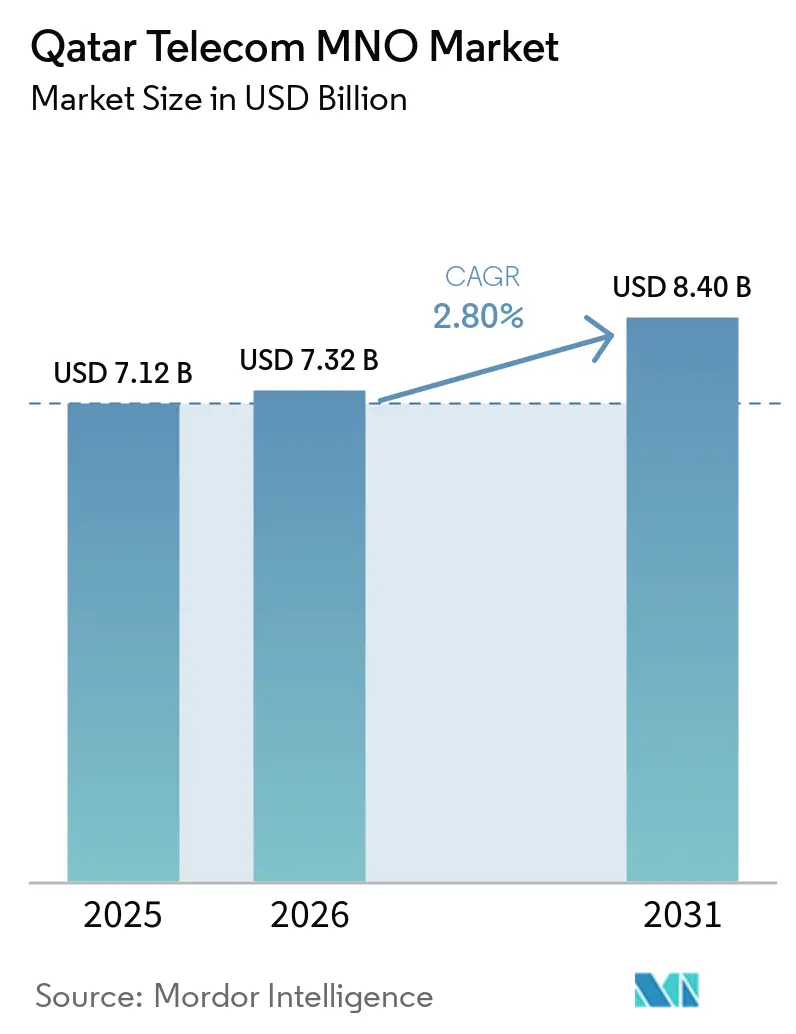
Die Größe des Katar Telekommunikations-MNO-Marktes wird voraussichtlich von 7,12 Milliarden USD im Jahr 2025 auf 7,32 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 2,80 % im Zeitraum 2026–2031 einen Wert von 8,40 Milliarden USD erreichen. In Bezug auf das Teilnehmervolumen wurde der Markt im Jahr 2025 auf 4,65 Millionen Einheiten geschätzt und soll von 4,74 Millionen Einheiten im Jahr 2026 auf 5,24 Millionen Einheiten bis 2031 wachsen, bei einer CAGR von weniger als 2,02 % während des Prognosezeitraums (2026–2031).
Dieses Wachstumstempo zeigt, wie der Markt vom Netzaufbau-Momentum hin zu einem Fokus auf Service-Monetarisierung übergeht, während eine universelle Glasfaserabdeckung von 99 % und eine 5G-Verfügbarkeit von 96 % weiterhin die Nachfrage nach Premium-Datendiensten stützen. Die Kommunikationsregulierungsbehörde plant, 3G bis Dezember 2025 abzuschalten, wodurch Niederfrequenzspektrum freigegeben wird, das die Betreiber für kapazitätseffiziente LTE- und 5G-Schichten nutzen werden, um die Nutzererfahrung zu verbessern und den mobilen Daten-ARPU zu steigern. Eine mobile Penetrationsrate von nahezu 170 % begrenzt neue Teilnehmerzugänge, weshalb die Betreiber gestaffelte Datenpakete, verwaltete Unternehmensdienste und private Netzwerkprojekte priorisieren, um den Umsatz pro Leitung zu steigern. Staatliche Smart-Infrastrukturprogramme, darunter Lusail Smart City und die Nachnutzung der Stadien nach der Fußballweltmeisterschaft, lenken die Nachfrage auf IoT-Konnektivität, Cloud-Verbindungen und Edge-Computing-Knoten, die das adressierbare Ausgabenvolumen für alle etablierten Anbieter erweitern.
Wichtigste Erkenntnisse des Berichts
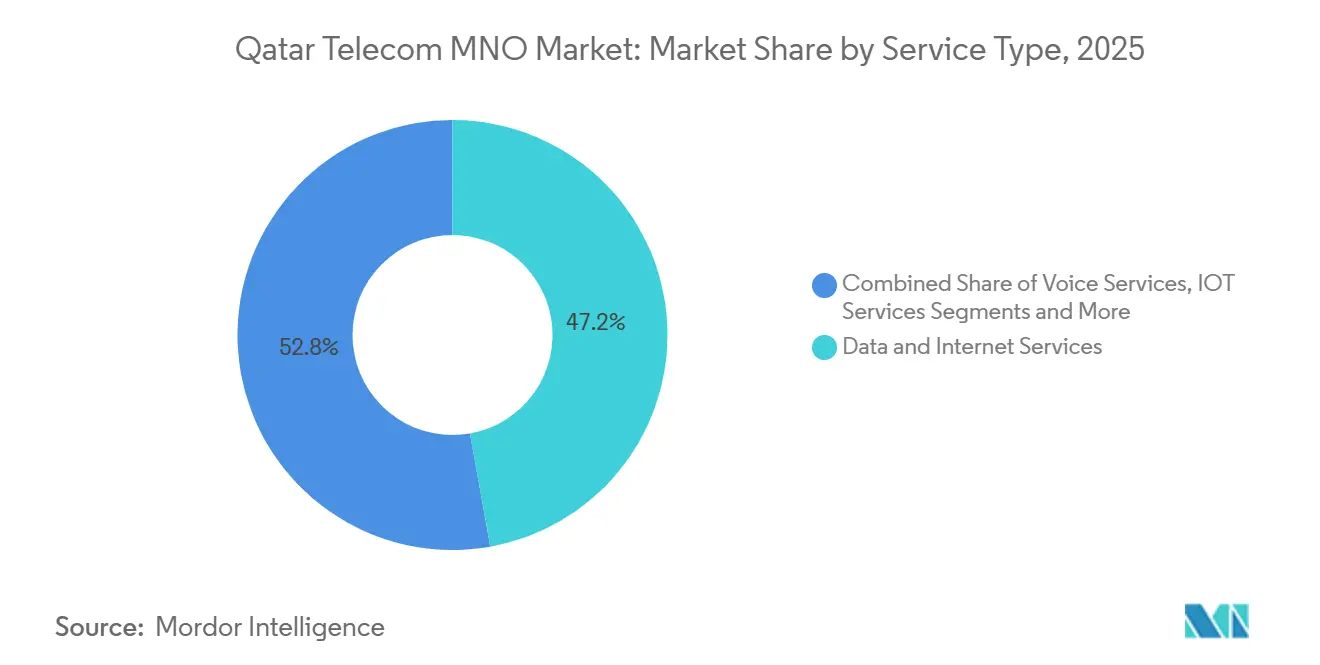
- Nach Dienstleistungstyp erfassten Datendienste im Jahr 2025 einen Umsatzanteil von 47,20 % und wachsen bis 2031 mit einem CAGR von 3,00 %.
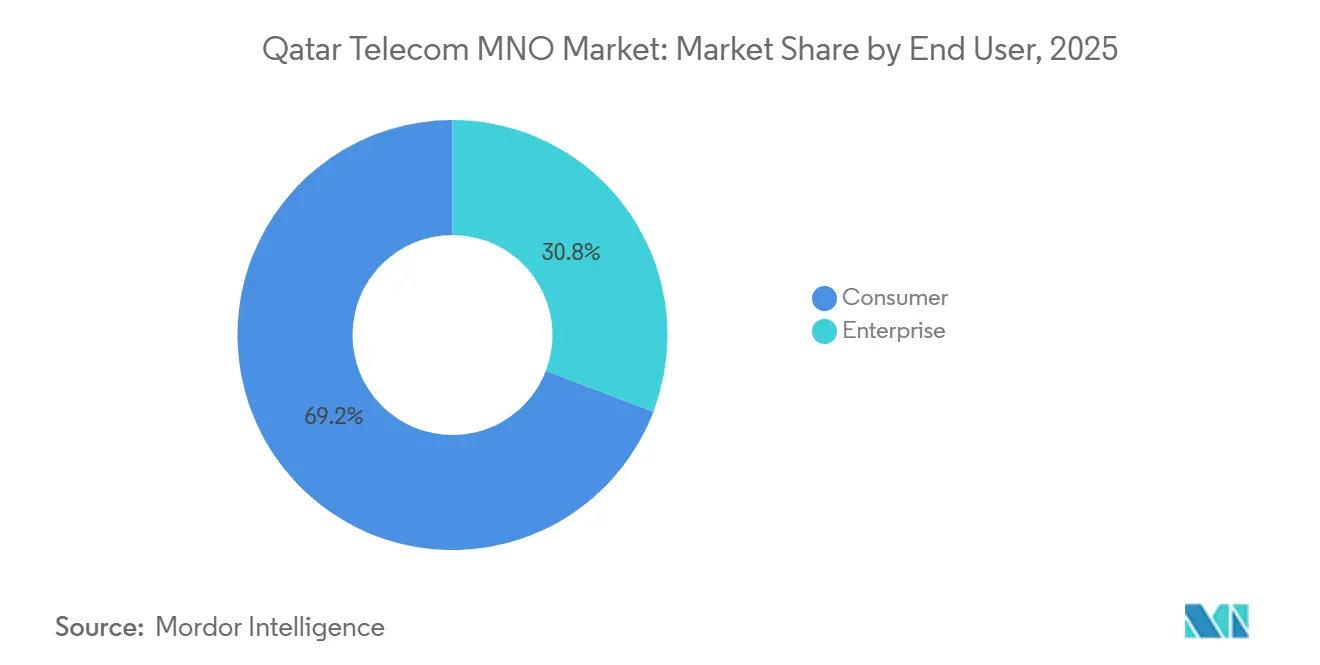
- Nach Endnutzer hielt das Unternehmenssegment 30,80 % der Gesamteinnahmen im Jahr 2025 und liefert den höchsten CAGR von 3,18 %, verglichen mit 2,68 % für Verbraucher.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Erkenntnisse für Telekommunikations-MNO in Katar
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| 5G-Flächendeckung steigert den mobilen Daten-ARPU | +1.2% | Doha, Lusail, Al Wakrah | Mittelfristig (2–4 Jahre) |
| Nationale Digitale Agenda 2030 zielt auf universelle Glasfaser ab | +0.8% | Landesweit, am stärksten in städtischen Zentren | Langfristig (≥ 4 Jahre) |
| Nachnutzung der Smart-Stadien nach der Fußballweltmeisterschaft fördert IoT-Nachfrage | +0.4% | Stadionbezirke in Doha, Al Rayyan, Al Wakrah | Kurzfristig (≤ 2 Jahre) |
| Hypervernetzte Großprojekte steigern den Unternehmens-Datenausgaben | +0.6% | Lusail Smart City, Erweiterung des Hamad-Hafens | Mittelfristig (2–4 Jahre) |
| 3G-Abschaltung verlagert Niederfrequenzspektrum zu LTE/5G | +0.3% | National | Kurzfristig (≤ 2 Jahre) |
| Satelliten-Backhaul erweitert die ländliche und maritime Abdeckung | +0.2% | Westliche und nördliche maritime Zonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Flächendeckung steigert den mobilen Daten-ARPU
Bis 2024 erreichten die Betreiber eine 5G-Bevölkerungsabdeckung von 96 %, was Premium-Tarife mit unbegrenzten Daten und Network-Slicing-Angebote ermöglicht, die das gemischte ARPU-Niveau über die Werte älterer 4G-Tarife heben. Ooredoo führte Ericsson Mediation ein, um dynamische Preisgestaltung und nutzungsbasierte Abrechnung zu unterstützen, während Vodafone eine Partnerschaft mit Nokia einging, um alle 4G-Standorte auf 5G-fähige Ausrüstung umzurüsten. Geschwindigkeitstests zeigen mediane 5G-Downlink-Raten von über 300 Mbit/s, was UHD-Streaming, Cloud-Gaming und Unternehmens-VPNs unterstützt. Diese Diensteigenschaften rechtfertigen Preisstaffeln von bis zu 550 QR pro Monat für Top-Tarife. Die Monetarisierungsdynamik setzt sich fort, da private 5G-Netzwerke für Logistikbetreiber und Öl- und Gasstandorte in Betrieb gehen und mobiles Breitband als primärer Wachstumshebel etabliert wird. [1]
Nationale Digitale Agenda 2030 zielt auf universelle Glasfaser ab
Die Digitale Agenda verpflichtet sich zur 90-prozentigen End-to-End-Digitalisierung öffentlicher Dienste und treibt die Glasfaser-Abonnementdurchdringung bis 2025 auf 95 % der Haushalte. Das staatlich unterstützte Qatar National Broadband Network investierte 550 Millionen USD, um das Land flächendeckend mit GPON zu versorgen und symmetrische Mindestgeschwindigkeiten von 100 Mbit/s zu garantieren.[2] Ooredoos erfolgreiche Wi-Fi-7-Tests an Glasfaser-bis-zum-Zimmer-Gateways demonstrierten eine vierfache Durchsatzsteigerung und bereiteten die Zugriffsschicht für 8K-Streaming und latenzarme Unternehmens-VR vor.
Nachnutzung der Smart-Stadien nach der Fußballweltmeisterschaft fördert IoT-Nachfrage
Die FIFA-Fußballweltmeisterschaft 2022 erzeugte einen dichten Small-Cell-Fußabdruck, der für ein durchschnittliches tägliches Spitzenverkehrsaufkommen von 2.800 TB ausgelegt war und den die Betreiber nun für kommerzielle IoT-Anwendungen und private Netzwerke nutzen. Veranstaltungsortbesitzer wandeln Stadien in Mehrzweckarenen um, was CCTV-Analysen, Besucherstromsensoren und bargeldlosen Einzelhandel erfordert, die alle auf URLLC-5G-Slices angewiesen sind. Betreiber bündeln verwaltetes WLAN, Edge-Computing und Cybersicherheit in schlüsselfertige Angebote und erschließen so inkrementellen Unternehmens-ARPU ohne kostspielige Neubauten. Die vorhandenen Dark-Fiber-Ringe rund um die Stadiongelände verkürzen die Bereitstellungszyklen für benachbarte Smart-District-Projekte.
Hypervernetzte Großprojekte steigern die Unternehmens-Datenausgaben
Der 60-Millionen-USD-Vertrag von Lusail Smart City mit ST Engineering für ein KI-Betriebssystem integriert Verkehrs-, Versorgungs- und öffentliche Sicherheitsdaten auf einer einheitlichen Edge-Cloud. Jedes Teilsystem erfordert latenzarme, redundante Verbindungen, was sich in Multi-Gigabit-Schaltkreisen niederschlägt, die auf Fünfjahresbasis verkauft werden. Die Erweiterung des Hamad-Hafens setzt IoT-Hofverwaltung und automatisierte Kransteuerung ein und erfordert deterministische Konnektivität sowie lokale Breakout-Einrichtungen für Echtzeit-Analysen. Diese Großprojekte positionieren Katar als regionalen digitalen Infrastruktur-Hub und ziehen multinationale Mieter an, die Unternehmens-VPN- und SD-WAN-Vereinbarungen mit beiden Betreibern unterzeichnen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Mobile Penetrationsrate von nahezu 170 % begrenzt das Abonnentenwachstum | -0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Hohe Fluktuation von Expatriates verzerrt die Abonnentenbasis | -0.4% | Doha, Industriekorridore | Mittelfristig (2–4 Jahre) |
| Regulatorische ARPU-Obergrenzen schränken die Preisflexibilität ein | -0.3% | National | Langfristig (≥ 4 Jahre) |
| Lieferkettenabhängigkeit von importierter RAN-Ausrüstung | -0.2% | National, verstärkt bei neuen 5G-Rollouts | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mobile Penetrationsrate von nahezu 170 % begrenzt das Abonnentenwachstum
Die Abonnentenzahlen haben seit 2016 die Bevölkerungsgröße überschritten und erreichten 2024 eine SIM-Dichte von 170 %, was bedeutet, dass organische Zugänge kaum zum Umsatzwachstum beitragen. Der Besitz von Dual-SIM-Geräten durch Expatriates bläht die Gesamtzahlen auf und verschleiert die Stagnation bei den Einzelnutzern. Die Betreiber reagieren mit funktionsreichen Bundles und Treueprogrammen, um den Umsatz pro Konto zu steigern, aber die regulatorische Kontrolle der Tariftransparenz begrenzt aggressive Upselling-Taktiken. Netzwerkauslastungsgewinne statt Abonnentenwachstum treiben nun die Investitions-Business-Cases an.[3]
Hohe Fluktuation von Expatriates verzerrt die Abonnentenbasis
Expatriates machen 85 % der Einwohner aus und wechseln im Durchschnitt mit einer Rate von 35 % pro Jahr, da Bauzyklen schwanken. Postpaid-Leitungen, die an Arbeitsvisa gebunden sind, werden storniert, wenn Arbeitnehmer das Land verlassen, was zu abrupten Umsatzeinbrüchen und Spitzen bei den SIM-Recyclingkosten führt. Nummernportabilitätsregeln ermöglichen einen Wechsel innerhalb von Tagen, sodass die Betreiber Kundenbindungskampagnen mit Gerätefinanzierungsangeboten und flexiblen Ausstiegsklauseln durchführen – Maßnahmen, die die Betriebskosten erhöhen und die Margenverbesserungen durch die Migration zu digitalen Kanälen verwässern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Datendienste verankern die Umsatztransformation
Daten- und Internetdienste generierten 47,20 % des Umsatzes im Jahr 2025 und werden voraussichtlich mit einem CAGR von 3,00 % wachsen, was den Gesamtmarkt für Telekommunikations-MNO in Katar um 20 Basispunkte übertrifft. Das Segment profitiert von 5G-Geschwindigkeitsverbesserungen, Cloud-Migration und gesteigerter Video-Streaming-Intensität, die die durchschnittliche monatliche Datennutzung pro Abonnent auf 28 GB erhöhen. Sprachdienste halten einen Anteil von 17,65 %, da die VoLTE-Substitution die Rückgangskurve abmildert, während Nachrichtendienste schrumpfen, da OTT-Alternativen dominieren. IoT und M2M verzeichnen das stärkste Wachstum und expandieren mit einem CAGR von 3,05 % auf einer Basis von 5,85 %, da Smart-Meter-Installationen, Flottentelematik und E-Health-Pilotprojekte zunehmen. Bis 2031 werden Datendienste voraussichtlich 4,07 Milliarden USD übersteigen und 48,50 % der Marktgröße für Telekommunikations-MNO in Katar ausmachen.
Abonnenten, die unbegrenzte mobile Datenpakete wählen, zahlen 22 % mehr als diejenigen mit begrenzten Tarifen, was einen höheren Cashflow für die Netzverdichtung aufrechterhält. Feste Datenbundles über Glasfaser werden zunehmend mit verwaltetem WLAN, Cybersicherheit und OTT-Video-Add-ons verkauft, was den durchschnittlichen Haushaltsumsatz steigert. Die aufkommende Kategorie Wholesale-Ethernet-over-Fiber bedient die Nachfrage von Hyperscale-Rechenzentren, die diverse Routing-Wege nach Europa und Fernost über die Unterseekabelsysteme AAE-1 und SEA-ME-WE 5 suchen. Dies fügt margenstarken Backhaul-Verkehr hinzu, der die Segmentwirtschaftlichkeit weiter stärkt.

Nach Endnutzer: Unternehmen übertreffen Verbraucher
Unternehmenskonten lieferten 30,80 % des Umsatzes im Jahr 2025 und werden voraussichtlich mit einem CAGR von 3,18 % wachsen, schneller als das Verbrauchersegment, wodurch ihr Beitrag bis 2031 auf etwa ein Drittel des Marktes für Telekommunikations-MNO in Katar steigt. Das Wachstum resultiert aus Cloud-Konnektivität, SD-WAN und vollständig verwalteten Smart-Building-Lösungen, die an strenge Service-Level-Vereinbarungen gebunden sind. Regierungsministerien, die die Digitale Agenda verankern, unterzeichnen mehrjährige Kapazitätsverträge, die vorhersehbare Cashflows sichern. Die Verbrauchereinnahmen wachsen mit einem langsameren CAGR von 2,68 %, was den Preiswettbewerb bei unbegrenzten Datentarifen und die nachlassenden Prepaid-Aufladungen widerspiegelt.
Betreiber verkaufen Cybersicherheit, Colocation und Analysen über bestehende Konnektivitätsfußabdrücke, was den Unternehmens-ARPU auf etwa das 2,1-fache des Verbraucher-ARPU im Jahr 2025 hebt. Vodafones Microsoft-Azure-Stack-Hosting-Dienst und Ooredoos Google-Cloud-Partnerschaft zeigen, wie Bundles den Vertragsumfang über reine Konnektivität hinaus erweitern. Das Ergebnis ist ein breiteres Lösungsportfolio, das den Markt für Telekommunikations-MNO in Katar vor den Risiken der Commoditisierung von Sprach- und SMS-Diensten schützt.
Geografische Analyse
Doha hält den Löwenanteil des Umsatzes, gestützt durch dichte Bevölkerungscluster, die höchsten Haushaltseinkommen und die frühe Einführung von Premium-5G-Tarifen. Die Smart-District-Initiativen der Hauptstadt, darunter Msheireb Downtown und Education City, schaffen konzentrierte Nachfrage nach Edge-Knoten und NB-IoT-Sensoren, die Betreiber mit höherwertigen Unternehmensverträgen monetarisieren. Lusail entwickelt sich zum am schnellsten wachsenden Bereich mit einem CAGR von 3,55 % auf der Grundlage von Smart-City-Automatisierung und gehobenen Immobilienentwicklungen, die Gigabit-Glasfaser als Grundversorgung vorsehen.
Al Rayyan nutzt die Stadionkonvergenzinfrastruktur, die nun in gemischt genutzte Veranstaltungsorte umgewandelt wurde, um digitale Beschilderungsnetzwerke und Veranstaltungsort-Analyseplattformen zu verankern. Der küstennahe Industriekorridor Al Wakrah profitiert von Hafenerweiterungsprojekten, die privates 5G für die Kranautomatisierung und Hofverwaltung einsetzen. Ländliche Gebiete, die die nördliche Halbinsel und westliche maritime Zonen abdecken, sind auf Satelliten-Backhaul und FWA angewiesen, um die Glasfaserlücke zu schließen und inkrementelle Abonnenten ohne umfangreiche Tiefbauarbeiten hinzuzugewinnen.
Das nationale Breitbandaudit 2025 bestätigt, dass jede Gemeinde eine Glasfaserabdeckung von mindestens 95 % der Haushalte genießt, was den Marktanteil für Telekommunikations-MNO in Katar im Bereich Festbreitband bis 2031 auf über 45,80 % des Gesamtumsatzes positioniert. Saisonale Expatriate-Zuflüsse im Zusammenhang mit Bauspitzen erhöhen vorübergehend die SIM-Aktivierungen in Al Khor und Dukhan, was unterstreicht, warum Betreiber agiles digitales e-KYC-Onboarding nutzen, um kurzfristige Konten effizient zu verarbeiten.
Regulatorisches Umfeld
Der Markt der Mobilfunknetzbetreiber in Katar unterliegt der Communications Regulatory Authority (CRA) gemäß dem Telekommunikationsgesetz Nr. 34 von 2006, und die CRA bewahrt ein stark reguliertes Duopol, während sie Verbraucherschutz-, Dienstqualitäts- und kostenorientierte Marktregeln wie die Aufsicht über die Zusammenschaltung anwendet. Der regulatorische Fahrplan umfasst Technologiemigrationsmaßnahmen, einschließlich der geplanten Abschaltung von 3G bis Dezember 2025, um Low-Band-Spektrum in effizientere LTE- und 5G-Schichten umzuwidmen.
Im Jahr 2026 prägten CRA-Maßnahmen auch die Spektrumsplanung und die Innovationssteuerung. Die CRA veröffentlichte im Februar 2026 einen aktualisierten Qatar National Frequency Allocation Plan und leitete im Januar 2026 eine öffentliche Konsultation zu überarbeiteten Funkspektrumsgebühren ein, die sich auf die Spektrumkostenbasis der Betreiber und die Refarming-Ökonomie für die 5G-Verdichtung auswirken. Die CRA unterzeichnete im Februar 2026 zudem eine Kooperationsvereinbarung mit dem Qatar Research, Development and Innovation (QRDI) Council, wodurch die Regulierung mit nationalen Innovationsprogrammen im Bereich 5G, Cybersicherheit und Einführung digitaler Infrastruktur verknüpft wird.
Wettbewerbslandschaft
Der Markt für Telekommunikations-MNO in Katar ist ein streng reguliertes Duopol. Ooredoo nutzte seinen First-Mover-Vorteil bei 5G, um Premium-ARPU-Bundles und Unternehmens-SD-WAN zu vermarkten, verzeichnete jedoch 2024 einen Umsatzrückgang von 8,5 %, da der Verbraucher-ARPU unter Wettbewerbsdruck sank. Vodafone verringerte den Leistungsabstand nach seinem landesweiten Netzmodernisierungsabkommen mit Nokia und steigerte die durchschnittlichen Downlink-Geschwindigkeiten um 40 % im Jahresvergleich. Beide Marktakteure konzentrieren sich auf Unternehmensvertikale – Öl und Gas, Bankwesen, Logistik – um den Umsatz zu diversifizieren, während die Verbrauchertarife unter regulatorischer Kontrolle bleiben.
Zu den strategischen Maßnahmen gehören Ooredoos Einführung der Ericsson-Mediationsschicht für KI-gesteuerte Abrechnungsmodelle und Vodafones Einführung einer Cloud-Sicherheitssuite in Zusammenarbeit mit Microsoft, um sich über reine Konnektivität hinaus zu differenzieren. Wholesale-Allianzen bei Unterseekabel-Konsortien garantieren kostengünstige internationale Bandbreite, die Hyperscaler-Edge-Knoten in Doha unterstützt. Der Satelliten-Neueinsteiger Starlink Qatar erhielt eine Dienstlizenz für maritime Abdeckung, dürfte jedoch die zentrale städtische Umsatzbasis angesichts von Spektrumregeln, die terrestrische Marktakteure bevorzugen, kaum untergraben.
Die regulatorische Aufsicht konzentriert sich auf Rechnungslegungstrennung, kostenorientierte Zusammenschaltung und Qualitätsdienstbenchmarks, die Verbraucherinteressen schützen und gleichzeitig eine angemessene Kapitalrendite für Investitionen in Netzwerke der nächsten Generation sicherstellen. Die Duopolstruktur zusammen mit hohen Markteintrittsbarrieren erhält das Cashflow-Profil des Marktes für Telekommunikations-MNO in Katar aufrecht, lässt jedoch wenig Raum für Selbstgefälligkeit, da sich die Unternehmensanforderungen weiterentwickeln.
Branchenführer im Bereich Telekommunikations-MNO in Katar
-
Ooredoo Group
-
Vodafone Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Da eine Mobilfunkdurchdringung von nahezu 170% das Netto-Neukundenwachstum begrenzt, konzentriert sich der Monetarisierungsspielraum auf Unternehmenskonnektivität, Managed Services und cloud-nahe Angebote, gestützt durch die 96%ige 5G-Verfügbarkeit in Katar und den breiten Glasfaser-Fußabdruck. Die laufende Vereinbarung von Vodafone Qatar zur Netzwerkmodernisierung mit Nokia, einschließlich cloud-nativer Kernfunktionen, 5G-Slicing und KI-gestützter Sicherstellung, unterstützt Premium-Unternehmensangebote wie private Netzwerke, differenzierte QoS-Stufen und Pakete für kritische Kommunikation. Die geplante 3G-Abschaltung bis Dezember 2025 gibt den Betreibern zudem einen Hebel, um Spektrum zugunsten von LTE- und 5G-Kapazität neu zu positionieren, was den Spielraum für die Nutzererfahrung bei höherwertigen Datenpaketen und Unternehmens-SLAs verbessert.
Betreiber bauen zudem souveräne und hybride digitale Stacks auf, um die adressierbaren Ausgaben über den reinen Zugang hinaus zu erweitern. Im Mai 2026 startete Ooredoo ein Strategic Digital and AI Transformation Programme mit Microsoft, das auf souveräne und hybride Cloud, KI-Enablement und automatisierte Netzwerkbetriebsführung abzielt und mit der Nachfrage von Regierungs- und regulierten Branchen nach landesinterner Kontrolle und Sicherheit übereinstimmt. Ooredoo hat außerdem hervorgehoben, dass es die IT-Kapazität über Ooredoo Fibre Networks (OFN) und die Übernahme von Q Data ausbaut, mit einem Ziel von 120 MW IT-Kapazität, was gebündelte Edge-, Hosting- und Cloud-Konnektivitätsangebote für Großprojekte wie Lusail Smart City und logistische Knotenpunkte in Verbindung mit dem Hamad Port unterstützt.
Aktuelle Branchenentwicklungen
- Juni 2026: Vodafone Qatar führte den Managed Service Business WiFi Pro für KMU ein. Die Einführung erweitert unternehmensorientierte Netzwerklösungen und stärkt wiederkehrende Umsätze im KMU-Bereich durch Network-as-a-Service-Angebote.
- Juni 2026: Ooredoo Qatar gründete Al Abraj, ein neues eigenständiges Unternehmen zur Verwaltung passiver Turminfrastrukturanlagen in Katar. Die Änderung verschiebt das Geschäft in Richtung eines asset-leichten Modells und könnte Kosteneffizienzen beim Netzwerkausbau erschließen.
- Mai 2026: Ooredoo Qatar richtete gemeinsam mit der Hamad Bin Khalifa University und dem Verteidigungsministerium die erste quantensichere Kommunikationsverbindung Katars ein. Diese Zusammenarbeit fördert quantensichere Fähigkeiten und unterstützt Initiativen für Kommunikation auf souveränem Niveau.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Katar-Telekommunikationsmarkt die Telekommunikationsbetreiberumsätze, die in Katar aus mobiler und leitungsgebundener Konnektivität sowie damit verbundenen Einzelhandels-Dienstleistungslinien erzielt werden, die Verbrauchern und Unternehmen in Rechnung gestellt werden.
Ausschlüsse aus dem Umfang: Geräteverkäufe, Handset-Finanzierungen und nicht-telekommunikationsbezogene digitale Dienste, die außerhalb der Telekommunikationsdienstleistungserlöse liegen, werden ausgeschlossen, sofern sie separat ausgewiesen werden.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Wholesale-Dienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research beginnt mit offiziellen Indikatorenreihen, die die Nachfragebasis und den Dienstleistungsmix in Katar beschreiben, und diese werden verwendet, um das Modell zu verankern, bevor Annahmen hinzugefügt werden. Zu den verwendeten Quellen gehören öffentliche Regulierungspublikationen (wie Marktberichte der Kommunikationsregulierungsbehörde), ITU-Indikatordefinitionen sowie offene Datenreihen des Staates Katar zu Telefon- und Internetdiensten.
Wir prüfen außerdem Jahresberichte der Betreiber, Investorenpräsentationen und geprüfte Jahresabschlüsse, um Umsatzaufteilungen und buchhalterische Änderungen zu verstehen, die Vergleiche auf gleicher Basis verschieben können. Zur Überprüfung von Akzeptanz und Intensität greifen wir auf öffentliche Datensätze und angesehene Presseberichte zu Bevölkerung, Penetration und Verkehrstrends zurück. In einigen Fällen nutzen wir kostenpflichtige Abonnements für Betreiberfinanzdaten, Nachrichtenscreening und Patentrecherchen, sofern diese zur Überprüfung von Rollout-Zeitplänen beitragen. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ, und während der Datenerhebung, Validierung und Klärung werden viele weitere Dokumente verwendet.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu bestätigen, wie Dienste in Katar gebündelt und abgerechnet werden, und um den Anteil der Umsätze aus Mobilfunk, Festnetz-Breitband und Unternehmenskonnektivität zu validieren, während der Markt reift. Wir sprechen mit Führungskräften auf Betreiberseite, Unternehmens-Telekommunikationseinkäufern sowie Kanal- und Infrastrukturspezialisten, damit Lücken aus dem Desk-Research geschlossen und Annahmen über verschiedene Kundentypen hinweg einem Stresstest unterzogen werden können.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Vorstandsebene (CXOs): 17 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Akteure: 22 % | Manager: 43 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt mithilfe eines Top-down-Ansatzes, bei dem offizielle Branchenumsatzsignale und von Betreibern gemeldete Dienstleistungsaufteilungen in einen konsistenten Einzelhandels-Telekommunikationsumsatzpool für Katar rekonstruiert und anschließend nach Konnektivität und Dienstleistungstyp segmentiert werden. Wir untermauern die Gesamtwerte mit selektiven Bottom-up-Näherungen, wie stichprobenartigen ARPU-Prüfungen in Bezug auf die Teilnehmerbasis, Prüfungen von Unternehmensvertragsbereichen und Plausibilitätsprüfungen anhand von Netz- und Abonnementindikatoren, bevor die Zahlen finalisiert werden.
Zu den im Modell verwendeten Eingaben gehören Mobilfunk- und Festnetzabonnementzahlen, Breitbandpenetration und Verschiebungen bei Geschwindigkeitsstufen, Fortschritte bei der 5G- und Glasfaserabdeckung, Preisplanänderungen, die den ARPU beeinflussen, sowie die Nachfrage nach Unternehmenskonnektivität im Zusammenhang mit der Digitalisierung des öffentlichen und privaten Sektors. Wenn eine Einzelposition nicht in jedem Jahr klar beobachtet werden kann (beispielsweise OTT- und Pay-TV-Abrechnung oder einmalige Neuklassifizierungen), wird die Lücke durch Normalisierung auf vergleichbare Definitionen geschlossen, wobei nur das übernommen wird, was durch mehrere Belege gestützt werden kann.
Prognosen werden mithilfe einer Szenarioanalyse entwickelt, wobei eine kurzfristige Zeitreihenglättung eingesetzt wird, um zu verhindern, dass stabile, reife Segmente auf einjährige Schwankungen überreagieren. Die abschließende Einschätzung wird mit dem in Interviews gehörten Konsensbereich zu Preisdruck, Datenwachstum und der Migration von Legacy-Sprachdiensten zu datenzentrierten Bündeln abgestimmt.
Datenvalidierung und Aktualisierungszyklus
Modellausgaben werden anhand unabhängiger Signale überprüft, wie von Regulierungsbehörden gemeldeten Umsatztrends, Penetrationsquoten und wesentlichen Änderungen bei beworbenen Geschwindigkeitsstufen, was dabei hilft, Werte zu kennzeichnen, die für einen reifen Markt unplausibel erscheinen. Wird eine Abweichung festgestellt, prüfen wir diese schrittweise, beginnend mit Definitionen, dann Währungsumrechnungen und anschließend den zugrunde liegenden Annahmen für Dienstleistungsaufteilungen.
Vor der Freigabe durchlaufen Schätzungen eine mehrstufige Analystenprüfung, und eine Nachverfolgung wird ausgelöst, wenn eine Dienstleistungslinie einen plötzlichen Sprung zeigt, der nicht durch bekannte Ereignisse erklärt werden kann. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Änderungen der Berichtsdefinitionen, wesentliche Preisbewegungen oder Netzübergangstermine. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Schätzung des Katar-Telekommunikationsmarktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für den Katar-Telekommunikationsmarkt können variieren, weil die Autoren nicht immer denselben Umsatzpool messen. Sie unterscheiden sich auch darin, wie sie gebündelte Dienste und buchhalterische Neuklassifizierungen behandeln. Währungszeitpunkt und das verwendete Basisjahr können zu Abweichungen führen, insbesondere wenn Berichte in lokaler Währung in USD umgerechnet werden.
Die Hauptlücke ergibt sich daraus, ob der von der Regulierungsbehörde gemeldete Telekommunikationssektorumsatz als direkter Proxy behandelt wird oder ob er angepasst wird, um Positionen zu entfernen, die außerhalb der Einzelhandels-Telekommunikationsdienste liegen. Hier hält Mordor Intelligence die Schätzung an die Telekommunikationsdienstleistungslinien der Betreiber gebunden und normalisiert einmalige Klassifizierungsänderungen vor der Umrechnung in USD.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,12 Milliarden USD (2025) | |
| Branchenregulator A | 3,13 Milliarden USD (2024) | Verwendet den in lokaler Währung ausgewiesenen Gesamtumsatz des Telekommunikationssektors für das Jahr, der Auswirkungen von Berichtsdefinitionen enthalten kann und nicht mit dem Basisjahr oder der in dieser Studie verwendeten Dienstleistungsumfangsnormalisierung übereinstimmt. |
| Fachzeitschrift B | 6,60 Milliarden USD (2025) | Vermischt häufig den Gesamtumsatz der Betreiber mit begrenzten Anpassungen für Unternehmenskonnektivität gegenüber angrenzenden digitalen Linien und wendet möglicherweise eine einzige Wechselkursannahme an, ohne Verschiebungen im Dienstleistungsmix zu prüfen. |
Die Streuung in der Tabelle erklärt sich größtenteils durch die Jahresausrichtung und den Umfang der im Telekommunikationsumsatz enthaltenen Positionen, nicht durch Meinungsverschiedenheiten über die zugrunde liegende Nachfragereife. Durch die explizite Festlegung von Umfangsregeln, die Validierung anhand von Abonnement- und ARPU-basierten Prüfungen sowie die Anwendung wiederholbarer Umrechnungsschritte bleibt die endgültige Zahl auf klare Eingaben zurückführbar, die bei neuen Offenlegungen erneut geprüft werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Telekommunikationsmarkt in Katar im Jahr 2026 und wie schnell wächst er?
Er beläuft sich im Jahr 2026 auf 7,32 Milliarden USD und verfolgt einen CAGR von 2,8 % bis 2031, angetrieben hauptsächlich durch die Monetarisierung von Datendiensten und Unternehmensverträge zur digitalen Transformation.
Welche Dienstleistungslinie trägt den größten Umsatz bei?
Daten- und Internetdienste generieren fast die Hälfte des Umsatzes im Jahr 2025 dank breiter 5G- und Glasfaser-Infrastruktur, die nutzungsintensive Anwendungen unterstützt.
Warum wachsen Unternehmen schneller als Verbraucher?
Die Digitale Agenda 2030 schreibt die Einführung von Cloud und KI sowohl im öffentlichen als auch im privaten Sektor vor, was Unternehmen dazu veranlasst, mehrjährige, hochwertige Konnektivitäts- und Managed-Service-Verträge zu unterzeichnen.
Welche Auswirkungen wird die 3G-Abschaltung haben?
Sie gibt Niederfrequenzspektrum für schnelleres LTE und 5G frei, verbessert die Kapazität und senkt die Kosten pro Bit, was den ARPU mittelfristig steigern sollte.