
Größe und Marktanteil des Hongkong-Telekommunikationsmarkts für MNO
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
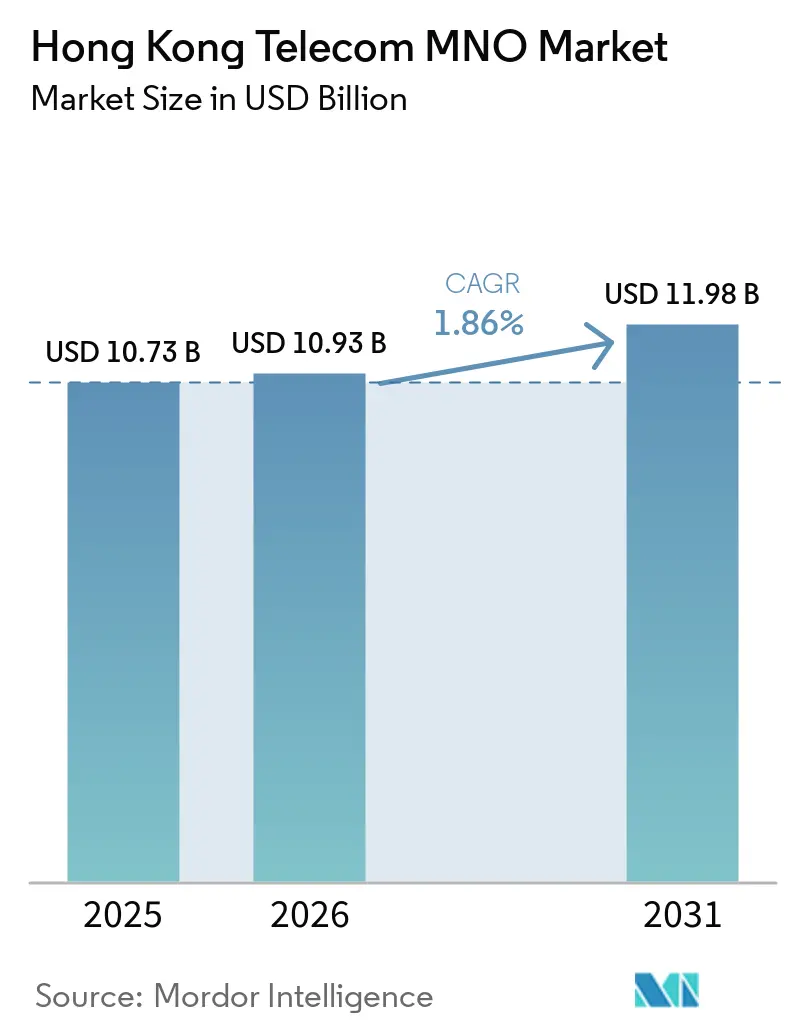
| Marktgröße im Basisjahr (2025) | 10.73 Milliarden US-Dollar |
| Marktgröße (2026) | 10.93 Milliarden US-Dollar |
| Marktgröße (2031) | 11.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 1.86 % |
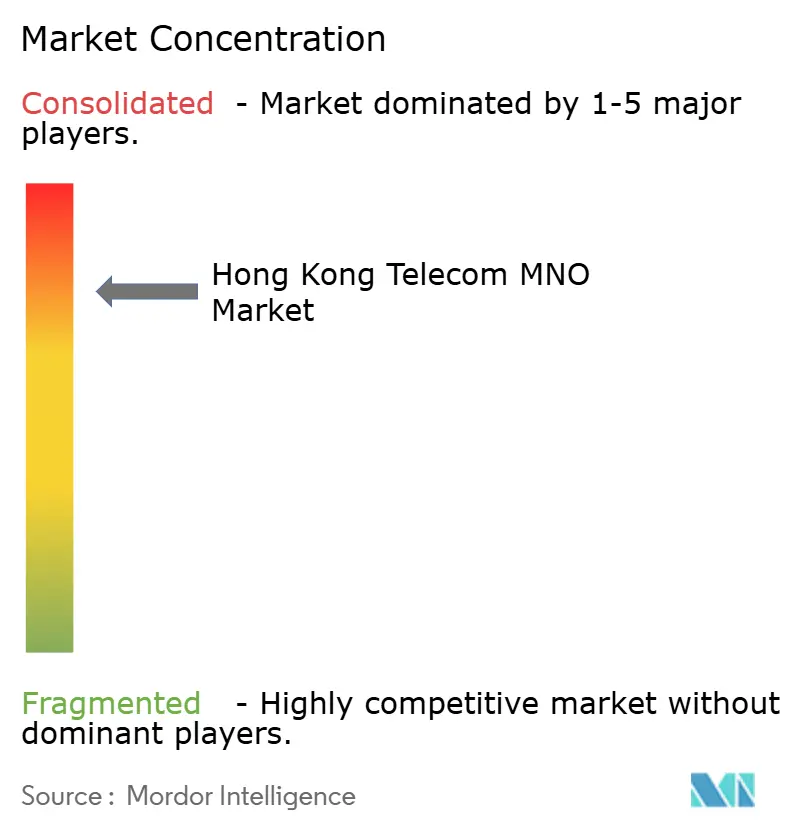
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Hongkong-Telekommunikationsmarkts für MNO durch Mordor Intelligence
Die Größe des Hong Kong Telecom MNO-Marktes wird voraussichtlich von 10,73 Milliarden USD im Jahr 2025 auf 10,93 Milliarden USD im Jahr 2026 steigen und bis 2031 11,98 Milliarden USD erreichen, mit einer CAGR von 1,86 % über den Zeitraum 2026–2031. In Bezug auf das Teilnehmervolumen wurde der Markt im Jahr 2025 auf 20,89 Millionen Teilnehmer bewertet und wird voraussichtlich von 21,16 Millionen Teilnehmern im Jahr 2026 auf 22,57 Millionen Teilnehmer bis 2031 wachsen, mit einer CAGR von 1,30 % während des Prognosezeitraums (2026–2031).
Die gesättigte Teilnehmerbasis Hongkongs – die Mobilfunkdurchdringung übersteigt 300 % – verlagert das Wachstum weg von der Kundenakquise hin zu datenbasierten Mehrwertdiensten, privaten 5G-Unternehmenslösungen und grenzüberschreitenden Roaming-Paketen. Die Netzbetreiber priorisieren die Verdichtung des 5G-Netzes, Edge-Computing und die API-Exposition, um Ultra-Niedriglatenz-Anwendungen zu monetarisieren, während sie gleichzeitig die Inflation der Energiekosten und spektrumbezogene Kapitalabflüsse bewältigen. Regulatorische Anreize wie Steuerabzüge auf Spektrumgebühren und eine transparente Auktionspipeline stärken die Kapitalausgabendisziplin, während der Wettbewerb durch rein digitale MVNOs den Preisdruck bei Einstiegstarifen verschärft. Strategische Vermögensverkäufe und gezielte Akquisitionen veranschaulichen, wie Netzbetreiber Bilanzkapazität freisetzen, um Infrastruktur-Upgrades zu finanzieren und die nächste Welle der Unternehmensnachfrage zu bedienen.
Wichtigste Erkenntnisse des Berichts
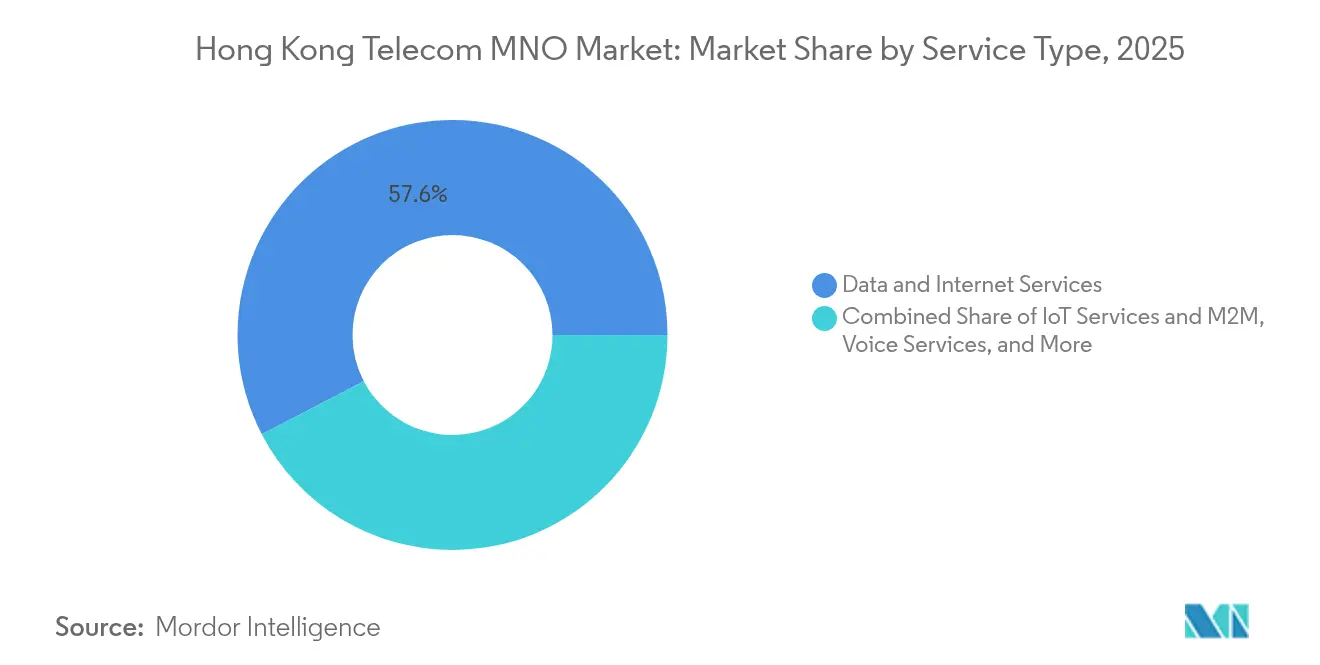
- Nach Servicetyp führten Daten- und Internetdienste mit einem Umsatzanteil von 57,63 % im Jahr 2025; IoT- und M2M-Dienste werden voraussichtlich bis 2031 mit einer CAGR von 1,93 % wachsen.
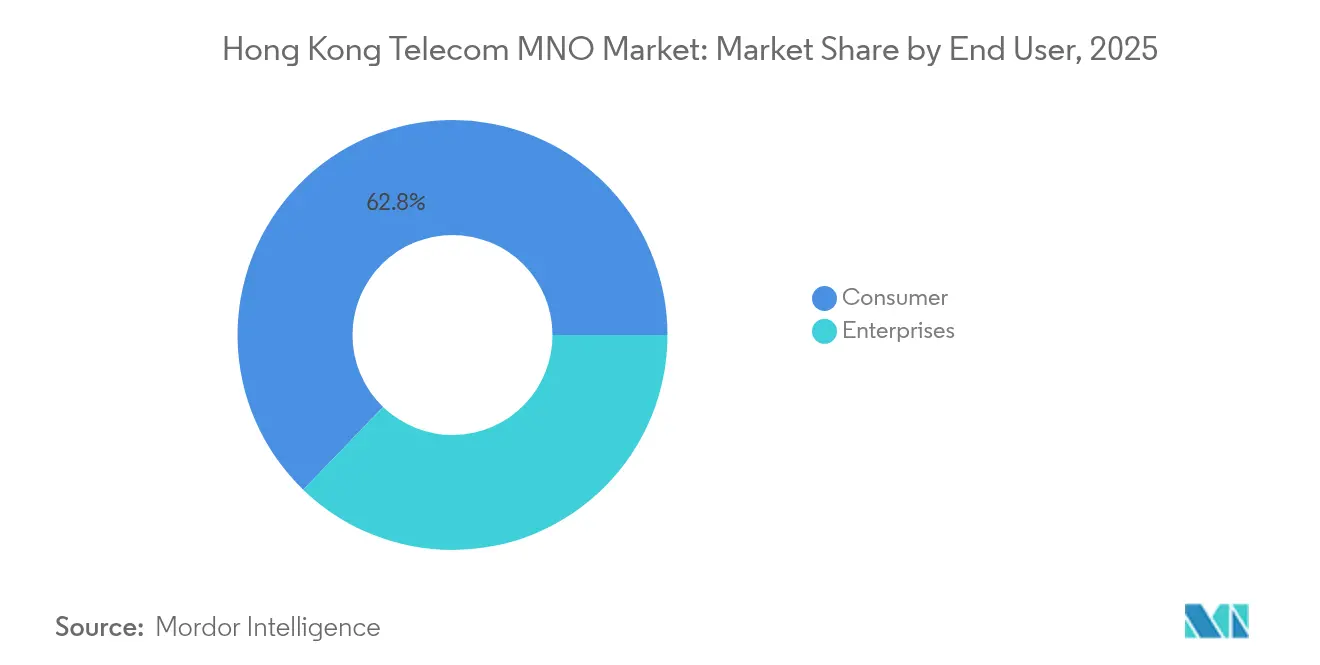
- Nach Endnutzer hielt das Verbrauchersegment im Jahr 2025 einen Marktanteil von 62,78 % am Hongkong-Telekommunikationsmarkt für MNO, während das Unternehmenssegment bis 2031 voraussichtlich mit einer CAGR von 2,09 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Einführung beschleunigt den Anstieg des Daten-ARPU | +0.4% | Hongkong SVR, Greater Bay Area | Mittelfristig (2–4 Jahre) |
| Unternehmensnachfrage nach privatem 5G und IoT-Konnektivität | +0.3% | Hongkong SVR, Festlandchina | Langfristig (≥ 4 Jahre) |
| Starker Anstieg des OTT-Video- und Cloud-Gaming-Datenverkehrs | +0.2% | Hongkong SVR | Kurzfristig (≤ 2 Jahre) |
| GBA-grenzüberschreitende Roaming-Pakete steigern die Nutzung | +0.2% | Korridor der Greater Bay Area | Mittelfristig (2–4 Jahre) |
| Staatliche Green-Net-Anreize reduzieren Betriebskosten | +0.1% | Hongkong SVR | Langfristig (≥ 4 Jahre) |
| Monetarisierungsmöglichkeiten durch Open-Gateway-API | +0.1% | Hongkong SVR, regional | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Einführung beschleunigt den Anstieg des Daten-ARPU
Alle vier Netzbetreiber haben eine 5G-Bevölkerungsabdeckung von über 99 % überschritten und ermöglichen damit eine abgestufte Preisgestaltung basierend auf Geschwindigkeit, Latenz und garantierten Netzwerk-Slices.[1] HKT meldete 1,571 Millionen 5G-Abonnenten, 46 % seiner Postpaid-Basis, bis Mitte 2024, während Hutchison eine Paketdurchdringung von 54 % erreichte, was eine rasche Migration weg von Legacy-Diensten signalisiert.[2]Die Verlagerung unterstützt Premium-Tarife für immersives Video, AR-Navigation und Echtzeit-Analysen, die auf 3-Gbps-Download-Raten angewiesen sind, die an Veranstaltungsorten wie dem Hongkong Exhibition Center demonstriert wurden. Mit der Einführung von 5G-Advanced-Funktionen erwarten die Netzbetreiber zweistellige Steigerungen beim durchschnittlichen Datenverbrauch pro Nutzer, was der ARPU-Erosion durch Einstiegstarife entgegenwirkt. Die kurzfristige Monetarisierung stammt größtenteils von hochwertigen Kunden, doch das Netzwerk-Slicing positioniert Netzbetreiber dazu, maßgeschneiderte latenzempfindliche Dienste für Unternehmen über den Prognosezeitraum zu skalieren.
Unternehmensnachfrage nach privatem 5G und IoT-Konnektivität
Die digitale Transformation in den Bereichen Finanzen, Logistik und Versorgungswirtschaft erschließt mehrjährige Verträge für dedizierte 5G-Netze, die Durchsatz, Latenz und Sicherheit garantieren. Das Trägheitsnavigationssystem von China Mobile Hong Kong für die Feuerwehrabteilung und die Robotik-Zusammenarbeit von HK Electric mit Hutchison demonstrieren hochzuverlässige Anwendungsfälle mit geringer Latenz. Das Unternehmenswachstum mit einer CAGR von 2,15 % übertrifft den breiteren Hongkong-Telekommunikationsmarkt für MNO, da Unternehmen Aufpreise für verwaltete Konnektivität, Edge-Computing und Cybersicherheitspakete zahlen. Netzbetreiber nutzen Netzwerk-Slicing, um datensouveräne Umgebungen bereitzustellen, und schaffen so wiederkehrende Einnahmequellen, die den flachen Verbraucher-ARPU ausgleichen. Der dichte Fertigungsstandort der Greater Bay Area vergrößert die adressierbare Nachfrage und stärkt den langfristigen Beitrag von Unternehmensdiensten zum Umsatzwachstum.
Starker Anstieg des OTT-Video- und Cloud-Gaming-Datenverkehrs
Over-the-Top-Video und Cloud-Gaming dominieren den Downstream-Datenverkehr, wobei Ericsson einen überproportionalen Uplink-Bedarf durch KI-gestützte Video-Assistenten und nutzergenerierte immersive Inhalte prognostiziert. [3]Die adressierbare Werbeplattform von Now TV nutzt Netzwerkanalysen, um personalisierte Inhalte bereitzustellen und zusätzliche Einnahmeschichten für 5G-fähige Multicast-Dienste hinzuzufügen. Datenverkehrsprofile erfordern zunehmend symmetrische Bandbreite und Ultra-Niedriglatenz, was Netzbetreiber dazu zwingt, Backhaul aufzurüsten und in Mobile-Edge-Computing-Knoten zu investieren. Während die Kosten der Spektrumabschreibung die Margen belasten, unterstützen bandbreitenhungrige Anwendungen eine abgestufte Preisgestaltung, die den ARPU stabilisieren kann. Da KI-gesteuerte Videoerstellung in das Mainstream-Verbraucherverhalten einzieht, erwarten Netzbetreiber einen deutlichen Sprung im Datenverbrauch, der eine beschleunigte Verdichtung von Small-Cell-Standorten in der dichten städtischen Landschaft Hongkongs erfordert.
GBA-grenzüberschreitende Roaming-Pakete steigern die Nutzung
Der grenzüberschreitende Reiseverkehr erholte sich nach der Wiedereröffnung nach der Pandemie stark und steigerte Hutchisons Roaming-Einnahmen um 30 % auf 684 Millionen HKD (88 Millionen USD) im Jahr 2024. Chinas Genehmigung des 5G-Netzwerk-übergreifenden Roamings unter seinen vier nationalen Netzbetreibern bildet die Grundlage für eine nahtlose Konnektivität für Touristen und Geschäftsreisende. Hongkong-Netzbetreiber bündeln Festlandsdaten-Kontingente mit lokalen Tarifen, um Rechnungsschocks zu reduzieren und höhere Nutzungsmuster anzuregen. Das Greater-Bay-Area-Integrationsprogramm positioniert Hongkong als Konnektivitätszentrum und steigert die Attraktivität des Hongkong-Telekommunikationsmarkts für MNO für multinationale Unternehmen, die garantierte Serviceniveaus über Grenzen hinweg benötigen. Mittelfristige Gewinne entstehen durch den Upselling von Roaming-Pässen und eingebetteten SIM-Profilen, die vorhandene Netzwerkressourcen ohne proportionalen zusätzlichen Kapitalaufwand nutzen.
Auswirkungsanalyse der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| SIM-Penetrationssättigung begrenzt das Abonnentenwachstum | -0.3% | Hongkong SVR | Kurzfristig (≤ 2 Jahre) |
| Intensiver Preiswettbewerb durch MVNOs erodiert den ARPU | -0.2% | Hongkong SVR | Mittelfristig (2–4 Jahre) |
| Steigende Energietarife für dichte 5G-Netze | -0.2% | Hongkong SVR | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei den Spektrum-Refarming-Gebühren nach 2028 | -0.1% | Hongkong SVR | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
SIM-Penetrationssättigung begrenzt das Abonnentenwachstum
Hongkong verzeichnet 27,8 Millionen aktive SIM-Karten bei einer Bevölkerung von 7,5 Millionen, was einer Durchdringung von 326 % entspricht und das Nettowachstumspotenzial effektiv begrenzt. Der hohe Besitz mehrerer SIM-Karten, bedingt durch grenzüberschreitende Geschäftsanforderungen und gerätespezifische Tarife, verlagert den Wettbewerb von der Akquise hin zur Kundenbindung. Akademische Studien zeigen, wie die etablierte vertikale Integration das MVNO-Wachstum hemmt und die Teilnehmerbasis weiter bei den etablierten Netzbetreibern konzentriert. Kurzfristig übersteigen die Abonnenten-Churn-Dynamiken die Brutto-Akquise-Kennzahlen, was die Umsatzexpansion einschränkt und Netzbetreiber zwingt, rund um den ARPU-Anstieg zu innovieren, anstatt auf Skalierung zu setzen. Die Sättigung erhöht auch die Empfindlichkeit gegenüber Servicequalitätsmängeln und stellt das Reputationsrisiko direkt auf die Netzverfügbarkeit während der 5G-Verdichtung.
Intensiver Preiswettbewerb durch MVNOs erodiert den ARPU
Rein digitale MVNO-Marken nutzen schlanke Kostenstrukturen und webbasierte Selbstbedienung, um traditionelle abgestufte Datentarife zu unterbieten, was bei großen Netzbetreibern wie SmarTone zu einem 10%igen Rückgang des Postpaid-ARPU führt. Obwohl MVNOs einen begrenzten Marktanteil halten, beeinflussen ihre transparenten Preisgestaltungen die Verbrauchererwartungen, insbesondere bei preisbewussten jüngeren Bevölkerungsgruppen. Der Druck zwingt die etablierten Netzbetreiber, aggressive Gerätezuschüsse aufrechtzuerhalten oder digitale Lifestyle-Dienste zu bündeln – Strategien, die die Margen komprimieren, obwohl die Netzwerkinvestitionsverpflichtungen steigen. Die mittelfristige ARPU-Stabilisierung hängt davon ab, den „Wettlauf nach unten” durch differenzierte Inhalte, Loyalitäts-Ökosysteme und überlegene Netzwerkerfahrungen zu mildern, die auf 5G-Advanced-Fähigkeiten verankert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
### Nach Servicetyp:
Datendominanz treibt die MarktentwicklungDaten- und Internetdienste machten 2025 57,63 % der Größe des Hongkong-Telekommunikationsmarkts für MNO aus, was die Verlagerung des Territoriums hin zu datenzentrierten Einnahmequellen unterstreicht. Unternehmen setzen Cloud-native Anwendungen ein, die auf zuverlässige, hochdurchsatzfähige mobile Verbindungen angewiesen sind, während Verbraucher 4K-Streaming, Cloud-Gaming und KI-gestützte Video-Assistenten annehmen. Die steigende Nutzung von 5G-Festnetzfunk-Zugang für die Filialverbindung fügt inkrementales Volumen hinzu und stärkt den Gewinnpool für Daten-Tier-Upgrades. IoT- und M2M-Dienste, die heute eine kleinere Basis beitragen, werden voraussichtlich mit einer CAGR von 1,93 % wachsen, begünstigt durch Smart-City-Sensoren, Asset-Tracking für Hafenlogistik und industrielle Automatisierung. Netzbetreiber bündeln SIM-Verwaltungsplattformen und Analyse-Dashboards und erfassen End-to-End-Lösungswert über die grundlegende Konnektivität hinaus.
Die Datenmonetarisierung basiert auf kontinuierlichen Investitionen in Kern- und Transportschichten. Die etablierten Netzbetreiber verfolgen Netzwerk-API-Strategien, um Quality-of-Service-Kontrollen direkt in Unternehmensabläufe zu integrieren und dabei mit den GSMA-Open-Gateway-Standards in Einklang zu bleiben. Sprachdienste spielen trotz der Migration auf VoLTE nach wie vor eine entscheidende Rolle bei der Finanzeinhaltung und in Notfalldiensten und bewahren einen vorhersehbaren, wenn auch rückläufigen Cashflow. Nachrichtendienste, kannibalisiert durch OTT-Apps, betonen jetzt A2P-Datenverkehr für Authentifizierung und Alarmierung. Ergänzende Pay-TV- und OTT-Inhaltspakete, verstärkt durch adressierbare Werbung, festigen Daten- und Internetdienste weiter als Dreh- und Angelpunkt der Umsatzgenerierung und stellen sicher, dass der Servicetyp-Mix bis 2031 noch stärker auf Daten ausgerichtet sein wird.

### Nach Endnutzer:
Unternehmenswachstum übertrifft die VerbraucherreifeDas Verbrauchersegment repräsentierte 2025 62,78 % der Größe des Hongkong-Telekommunikationsmarkts für MNO, was die nahezu universelle Smartphone-Einführung und die Nutzungsmuster mit mehreren SIM-Karten widerspiegelt. Das inkrementale Umsatzwachstum stammt jedoch größtenteils aus dem Upselling von 5G-Premium-Tarifen, Geräteversicherungen und Gaming-Ergänzungen und nicht aus Netto-Abonnentenzugängen. Netzbetreiber nutzen digitale Geldbörsen, Treueprogramme und Lifestyle-Pakete, um die Kundenbindung in einem Markt aufrechtzuerhalten, in dem die Wechselkosten niedrig und die Preistransparenz hoch ist.
Unternehmensdienste mit einer CAGR von 2,09 % bis 2031 erfassen Budgetzuweisungen für private 5G-Bereitstellungen, verwaltete Sicherheit und IoT-Analysen. HKTs Vertragspipeline von 2,5 Milliarden HKD bestätigt den wachsenden Appetit auf integrierte Lösungen, die Konnektivität mit Cloud, KI und Cybersicherheitskontrollen verbinden. Banken, Logistikunternehmen und Versorgungsunternehmen priorisieren deterministische Latenz und Datenresidenz-Compliance, Eigenschaften, die über mobiles Breitband für die Öffentlichkeit nicht verfügbar sind. Das Ergebnis ist eine wachsende Einnahmenlücke, bei der der Unternehmens-ARPU die Verbraucheräquivalente weit übertrifft und Unternehmensdienste als Hauptmotor der Margenexpansion über den Prognosehorizont positioniert.
Geografische Analyse
Der gesamte Hongkong-Telekommunikationsmarkt für MNO operiert innerhalb des 1.108 Quadratkilometer großen Gebiets Hongkong SVR und ermöglicht eine kosteneffiziente 5G-Verdichtung, die eine flächendeckende städtische Abdeckung bei Sub-6-GHz- und Millimeterwellen-Frequenzen liefert. Die nahezu universelle Verfügbarkeit unterstützt die Rolle des Territoriums als internationales Finanz- und Schifffahrtszentrum, wo Millisekunden Latenz für algorithmischen Handel und Echtzeitlogistik einen erheblichen Transaktionswert darstellen. Die Regulierungsaufsicht durch das OFCA gewährleistet eine vorhersehbare Spektrumzuweisung, einschließlich einer Auktion im Wert von 280 Millionen USD Ende 2024, die die Bestände der Netzbetreiber in den Frequenzbändern 700 MHz, 3,5 GHz und 4,9 GHz aufgefrischt hat.
Hongkongs Integration in die Greater Bay Area vergrößert die grenzüberschreitenden Roaming-Volumina, wobei spezialisierte Datenaustauschpakete die Korridore Shenzhen, Guangzhou und Macau abdecken. China Mobile Hong Kong nutzt den landesweiten Fußabdruck seiner Muttergesellschaft, um nahtloses Festland-Roaming zu vermarkten, während Mitbewerber gegenseitige Vereinbarungen schließen, um wettbewerbsfähige Parität aufrechtzuerhalten. Der Hongkong-Telekommunikationsmarkt für MNO profitiert von diesem einzigartigen grenzüberschreitenden Verkehrsmix und erzielt inkrementale Einnahmen ohne proportionale Infrastrukturverdopplung.
Die im März 2025 erlassene Cybersicherheitsgesetzgebung klassifiziert Telekommunikationsnetze als kritische Infrastruktur und schreibt robuste Resilienzstandards und Drittanbieter-Audits vor. Obwohl die Einhaltung der Vorschriften die Betriebskosten erhöht, eröffnet sie gleichzeitig Beratungs- und Managed-Security-Einnahmequellen, insbesondere für Unternehmenskunden, die demselben regulatorischen Rahmen unterliegen. Unterseekabel-Landestationen und hypergroße Rechenzentren in Tseung Kwan O festigen Hongkongs Status als globale Konnektivitätsdrehscheibe und unterstützen die Nachfrage nach hochkapazitärem Backhaul, das direkt in den Mobilfunkkern einfließt.
Regulatorisches Umfeld
Die Telekommunikation in Hongkong wird von der Communications Authority (CA) reguliert, einer unabhängigen gesetzlichen Behörde gemäß der Communications Authority Ordinance (Cap. 616), wobei das Office of the Communications Authority (OFCA) als Vollzugsorgan die Telecommunications Ordinance und verwandte Rahmenwerke sowie die Competition Ordinance verwaltet und durchsetzt. Politische Ausrichtung und Sektorentwicklung werden durch das Commerce and Economic Development Bureau (CEDB) unterstützt, und der Markt bleibt liberalisiert, ohne Beschränkungen für ausländisches Eigentum bei Telekommunikationslizenzen.
Spektrumpolitik und Compliance-Meilensteine prägen die Investitionsplanung der Betreiber. OFCA verwaltet weiterhin Zuweisungs- und Neuzuweisungsprozesse, einschließlich der geplanten Neuzuweisung der 850/900-MHz-Bänder im Mai 2026 und des 2,3-GHz-Bandes im März 2027, während gleichzeitig Anforderungen für Erfüllungsgarantien im Zusammenhang mit den Rollout-Verpflichtungen für das 26/28-GHz-Spektrum verwaltet werden (Stand März 2026). Parallel dazu erließ Hongkong im März 2025 ein Cybersicherheitsgesetz, das Telekommunikationsnetze als kritische Infrastruktur einstuft, was die Anforderungen an Resilienz und Prüfungen erhöht und die Governance-Erwartungen für den Netzbetrieb der Mobilfunkbetreiber und das Lieferantenmanagement steigert.
Wettbewerbslandschaft
Das Vier-Spieler-Oligopol Hongkongs – HKT, SmarTone, China Mobile Hong Kong und Hutchison – beherrscht den gesamten Hongkong-Telekommunikationsmarkt für MNO, wobei jeder spezifische Stärken nutzt, um einer Kommoditisierung entgegenzuwirken. HKT nutzt sein Glasfaser-Backhaul- und Pay-TV-Ökosystem, um Konvergenzbündel cross-zu-verkaufen, während SmarTone preisgekrönte 5G-Netzwerkleistungen hervorhebt, die durch unabhängige Tests validiert wurden. Die Muttergesellschaft von China Mobile Hong Kong bietet Preisvorteil beim Festland-Roaming, und Hutchison nutzt Großhandelsvereinbarungen und frühe 5G-Advanced-Tests, um sich als Innovationsvorreiter zu positionieren.
Strategische Transaktionen unterstreichen eine Verlagerung hin zu kapitalschonenden Modellen: HKT veräußerte einen 40%igen Anteil an seiner Glasfaser-Tochtergesellschaft für 870 Millionen USD, um die 5G-Verdichtung ohne Hebelerhöhung zu finanzieren. China Mobiles Angebot für HKBN zeigt den Appetit auf Festnetz-Assets, die Unternehmens-Wachstumsambitionen absichern können. Die wettbewerbliche Differenzierung hängt zunehmend von Software-Fähigkeiten ab – Netzwerk-Slicing-Orchestrierung, API-Exposition und KI-gestützte Kundendienst-Chatbots –, da die reine Konnektivitätspreisgestaltung in eine Abwärtsspirale gerät.
Die Netzbetreiber wetteifern auch um die ESG-Führerschaft angesichts der staatlichen Green-Net-Subventionen Hongkongs, die energieeffiziente Basisstationsbereitstellungen belohnen. SmarTone hat solar-betriebene Mikrozellen pilotiert, während HKT mit Flüssigkühlung in Edge-Rechenzentren experimentiert. Solche Initiativen reduzieren die Energiebetriebskosten und demonstrieren ökologische Verantwortung – wichtige Überlegungen für institutionelle Investoren, die die langfristige Nachhaltigkeit im Hongkong-Telekommunikationsmarkt für MNO bewerten.
Branchenführer im Hongkong-Telekommunikationsmarkt für MNO
-
China Mobile Hong Kong Co. Ltd.
-
Hong Kong Telecommunications (HKT) Ltd.
-
SmarTone Telecommunications Holdings Ltd.
-
3 Hong Kong
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hongkong Telekommunikation MNO Markt Unternehmen in diesem Bericht
- Hong Kong Telecommunications (HKT) Ltd.
- SmarTone Telecommunications Holdings Ltd.
- China Mobile Hong Kong Co. Ltd.
- 3 Hong Kong
Marktchancen und Zukunftsaussichten
Die von Unternehmen getriebene Monetarisierung ist die klarste Wachstumschance, da Hongkonger Betreiber zunehmend Managed Connectivity mit Edge-, Sicherheits- und IoT-Enablement für regulierte und latenzsensitive Sektoren bündeln. Die Geschäftsentwicklung von HKT unterstützt dieses Muster mit einem Umsatzwachstum von 13 % im Jahresvergleich im Geschäftsbereich, der Unternehmen auf dem chinesischen Festland unterstützt, was mit der Nachfrage im Zusammenhang mit der Greater Bay Area nach grenzüberschreitender Konnektivität und Service-Level-Zusicherungen übereinstimmt. Gemeinsame Innovation unterstützt zudem Entwicklungszyklen für Lösungen, einschließlich der Einrichtung eines gemeinsamen F&E-Labors durch HKT und ASTRI im Hong Kong-Shenzhen Innovation and Technology Park zur Arbeit an fortschrittlichen Telekommunikations- und Digitalfähigkeiten.
Programme zur Spektrum- und Netzmodernisierung schaffen zudem Raum für differenzierte 5G-Advanced-Dienste und neue Preismodelle jenseits einfacher Datenangebote. Hongkong wies am 31. März 2025 300 MHz im 6/7-GHz-Band für eine Laufzeit von 15 Jahren zu, um eine langfristige Vorbereitung zu fördern, während OFCA eine Auktion für 50 MHz im 2,5/2,6-GHz-Band Ende 2025 plante, um die Kapazitätsoptionen zu erweitern. Beim Rollout gewährte die CA eine Verlängerung um 15 Monate für die 26/28-GHz-Meilensteine für HKT, China Mobile Hong Kong und SmarTone, mit überarbeiteten Fristen von Juli 2027 bis Juli 2029, wodurch mmWave-Anwendungsfälle auf einem aktiven, regulierten Zeitplan bleiben, während den Betreibern erlaubt wird, die Verdichtung an die Unternehmensnachfrage und die Reife des Geräteökosystems anzupassen.
Neueste Industrielle Entwicklungen in Hongkong Telekommunikation MNO Markt
- Juni 2026: China Mobile Hong Kong stellte am 23. Juni 2026 seinen 2G-Mobilfunkdienst ein und markierte damit den letzten großen Betreiber in Hongkong, der 2G abschaltete. Die Abschaltung beschleunigt die Stilllegung von Altnetzen und unterstützt die Umwidmung von Spektrum sowie die betriebliche Vereinfachung, da Betreiber 5G- und 5G-Advanced-Fähigkeiten priorisieren.
- Mai 2026: Hutchison Telecommunications (Hong Kong) führte drei monatliche 5G-Tarife unter den Marken 3 Hong Kong und 3SUPREME ein, die Zusatzleistungen wie Cybersicherheit, Hausratversicherung und Haustierpflege bündeln. Diese Bündelung zeigt, wie Mobilfunkbetreiber nicht-konnektivitätsbezogene Vorteile nutzen, um Endkundentarife zu differenzieren und den ARPU in einem hochkompetitiven, gesättigten SIM-Markt zu verteidigen.
- April 2026: HKT unterzeichnete ein Memorandum of Understanding mit ASTRI zur Einrichtung eines gemeinsamen F&E-Labors im Hong Kong-Shenzhen Innovation and Technology Park. Das Labor stärkt die lokale Ingenieurarbeit und Lösungsentwicklung für fortschrittliche Netzwerk- und digitale Anwendungen und unterstützt eine tiefere Unternehmens-Pipeline rund um die 5G-Entwicklung, KI und IoT-Integration.
Hongkong Telekommunikation MNO Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Hong Kong Telecom-Markt als der Wert der Einnahmen von Betreibern und Dienstleistern gemessen, die durch die Bereitstellung von Konnektivität und damit verbundenen Telekommunikationsdiensten für Verbraucher und Unternehmen in Hongkong erzielt werden.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf von Mobiltelefonen und Gerätehardware aus, ebenso wie reine IT-verwaltete Dienste, die außerhalb der Telekommunikationsdienstleistungserbringung liegen.
Segmentierungsübersicht
- Gesamte Telekommunikationseinnahmen und ARPU
- Servicetyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming- und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Marktstruktur abzubilden und das Modell an offiziellen Nachfragesignalen zu verankern, die Jahr für Jahr überprüft werden können. Wir stützten uns auf öffentliche Statistiken und Veröffentlichungen der Regulierungsbehörden, um die Anzahl der Abonnements, Durchdringungsgrade, Netzausbau-Upgrades und Veränderungen im Dienstleistungsmix im Laufe der Zeit zu verstehen.
Wichtige Eingaben wurden aus nicht kostenpflichtigen Quellen entnommen, wie z. B. OFCA-Telekommunikationsindikatoren, Jahresberichte der Communications Authority, relevante offene Datenveröffentlichungen der Hongkonger Regierung sowie öffentliche Spektrum- und Lizenzierungsinformationen. Wir haben auch Jahresberichte und Investorenpräsentationen von Unternehmen sowie seriöse Pressemitteilungen zu Tarifänderungen und Netzausbau-Updates geprüft. Für Umsatz- und Unternehmenskontext haben wir dies durch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten ergänzt sowie ein weiteres kostenpflichtiges Tool für Patent- und Technologieverfolgung, das dabei half, die Investitionsrichtung bei 5G und Glasfaser zu klären. Diese Desk-Research-Quellen sind illustrativ, und viele weitere öffentliche Dokumente wurden ebenfalls verwendet, um die Daten zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um das Desk-Research-Bild mit dem abzugleichen, was in Bezug auf Preisgestaltung, Mix-Verschiebungen und Kundenverhalten in den Bereichen Mobilfunk, Breitband und Mehrwertdienste tatsächlich geschieht. Wir sprachen mit einer Mischung aus Experten auf Betreiber- und Kanalseite sowie mit Unternehmensnutzern und überprüften dann größere Lücken durch Folgegespräche, damit die Annahmen konsistent blieben.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 31 % | CXOs: 14 % |
| Mittlere Ebene: 52 % | Funktions-/Einheitsleiter: 37 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die Dienstleistungserlöse aus der aktiven Teilnehmerbasis, typischen Tarifpreisen und dem beobachteten Mix nach Dienstleistungstyp in Hongkong rekonstruiert. Die Ergebnisse werden dann mit selektiven Bottom-up-Annäherungen überprüft, wie z. B. der Zusammenfassung von Stichproben der Umsatzangaben der Betreiber, Kanalprüfungen bei gängigen Tarifstufen und auf Teilnehmern basierenden Plausibilitätstests für Durchschnittsumsatz pro Nutzer multipliziert mit Volumen.
Wichtige Eingaben, die in diesem Markt von Bedeutung sind, umfassen Indikatoren für den Gesamtumsatz mit Telekommunikationsdiensten, Abonnementzahlen für mobiles und stationäres Breitband, Signale zum Verhältnis von Nachzahlungs- zu Prepaid-Verträgen, 5G-Adoptions- und Upgrade-Tempo, Glasfaser-Haushaltsdurchdringung sowie Roaming-Erholungseffekte, sofern zutreffend. Wo öffentliche Datenreihen nicht sauber nach Dienst aufgeteilt waren, nutzten wir primäres Feedback, um Umsatzanteile anhand wiederholbarer Regeln zuzuordnen, und testeten die Aufteilung dann gegen Betreiberangaben und regulatorische Kommentare.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch Trendglättung bei wichtigen Treibern, hauptsächlich 5G-Upgrade-Dynamik, Migration zu höheren Breitbandgeschwindigkeitsstufen und Preisintensität in einem Markt mit hoher Durchdringung. Wenn eine Variable einen einmaligen Sprung zeigte, wurde die Annahme durch Experteneingaben normalisiert, bevor sie in die Folgejahre übertragen wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die Gesamtwerte gegenüber unabhängigen Signalen wie Durchdringungsraten, Abonnementzahlen und der Richtung der gemeldeten Dienstleistungserlöse sinnvoll erscheinen. Jede starke Abweichung zwischen den Jahren wird überprüft, und wenn ein Treiber sie nicht klar erklären kann, wird die zugrunde liegende Annahme überarbeitet und die Befragten werden erneut kontaktiert.
Vor der Freigabe durchläuft das Modell eine schrittweise Analystenprüfung, einschließlich Einheitenkonsistenzprüfungen, Prüfungen des Zeitpunkts der Währungsumrechnung und der Entfernung von Überschneidungen zwischen Diensten, wo Doppelzählungen auftreten können. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wichtige Ereignisse die Preisgestaltung, Lizenzierung oder Nachfrage wesentlich verändern. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Mordor Intelligence's Hongkong Telecom-Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können weit auseinanderliegen, weil jeder Herausgeber die Grenze unterschiedlich zieht, was als Telekommunikationserlös gilt und wie Preisgestaltung und Nutzung in einem reifen Markt mit hoher Durchdringung projiziert werden.
Umsätze aus dem Verkauf von Mobiltelefonen liegen außerhalb des Umfangs von Mordor Intelligence, sodass die Gesamtwerte an Dienstleistungserlösen wie Sprache, Daten, Breitband, Messaging und damit verbundenen Telekommunikationsdiensten gebunden bleiben, die dann gegen Abonnement- und Regulierungsindikatoren geprüft werden. Einige externe Schätzungen verwenden auch aggressivere Annahmen zur Expansion des Durchschnittsumsatzes pro Nutzer durch 5G-Upgrades oder wenden unterschiedliche Währungszeitpunkte an, was den angegebenen Markt anheben kann, selbst wenn das Abonnementwachstum moderat ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,73 Milliarden USD (2025) | |
| Industry Association A | 16,35 Milliarden USD (2024) | Häufig ausgerichtet an der Berichterstattung über den Gesamtsektorumsatz und kann Geräteverkäufe sowie breitere kommunikationsbezogene Erlöse einschließen, was die Gesamtsumme gegenüber einer reinen Dienstleistungsbetrachtung erhöht. Die Jahresreferenz unterscheidet sich ebenfalls, was die Vergleichbarkeit beeinflussen kann, wenn Wechselkurseffekte und einmalige Roaming-Erholungseffekte vorhanden sind. |
| Trade Journal B | 12,10 Milliarden USD (2025) | Typischerweise als hochrangige Laufrate unter Verwendung gemischter Annahmen zum Durchschnittsumsatz pro Nutzer veröffentlicht, mit begrenzter Transparenz darüber, wie Unternehmens- und Verbrauchererlöse aufgeteilt werden und wie OTT oder Pay-TV behandelt wird, was den Endwert nach oben oder unten verschieben kann. |
Der Vergleich zeigt, dass der größte Teil der Streuung darauf zurückzuführen ist, was in den Telekommunikationserlösen enthalten ist, zuzüglich der Basisjahranpassung und der Handhabung der Entwicklung des Durchschnittsumsatzes pro Nutzer. Durch die Beibehaltung eines klar definierten Dienstleistungserlöspools und dessen Validierung anhand von Abonnements und Regulierungsstatistiken bleibt die endgültige Zahl leichter nachvollziehbar und wiederholbar, wenn der Markt aktualisiert wird.
Im Bericht beantwortete Schlüsselfragen
Welchen Umsatz erzielt der Hongkong-Telekommunikationsmarkt für MNO im Jahr 2026?
Der Sektor verzeichnet im Jahr 2026 10,93 Milliarden USD und wird voraussichtlich bis 2031 auf 11,98 Milliarden USD ansteigen.
Wie schnell verläuft die 5G-Abonnentenmigration in Hongkong?
Die Netzbetreiber berichten, dass 46–54 % der Postpaid-Kunden 5G-Tarife nutzen, was einen höherwertigen ARPU unterstützt.
Welcher Servicetyp trägt am meisten zu den Netzbetreibereinnahmen bei?
Daten- und Internetdienste halten einen Anteil von 57,63 % und übertreffen damit Sprach- und Nachrichtensegmente bei weitem.
Wo liegen die stärksten Wachstumschancen?
Private 5G-Unternehmenslösungen, IoT-Konnektivität und Netzwerk-API-Monetarisierung weisen die höchsten CAGRs auf, wobei die Unternehmenseinnahmen bis 2031 jährlich um 2,09 % wachsen.
Wie wirkt sich die Integration der Greater Bay Area auf die Netzbetreiber aus?
Grenzüberschreitende Roaming-Pakete treiben eine 30%ige Erholung der Roaming-Einnahmen und eröffnen neue Unternehmensdienstleistungskanäle über die Festlandkorridore.