
- Argentinien
- Australien
- Bahrain
- Bangladesch
- Brasilien
- Chile
- China
- Deutschland
- Frankreich
- Hongkong
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kambodscha
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Naher Osten und Afrika
- Nepal
- Neuseeland
- Nigeria
- Oman
- Pakistan
- Philippinen
- Polen
- Saudi-Arabien
- Singapur
- Spanien
- Sri Lanka
- Südafrika
- Südkorea
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des ägyptischen Telekommunikations MNO Marktes durch Mordor Intelligence
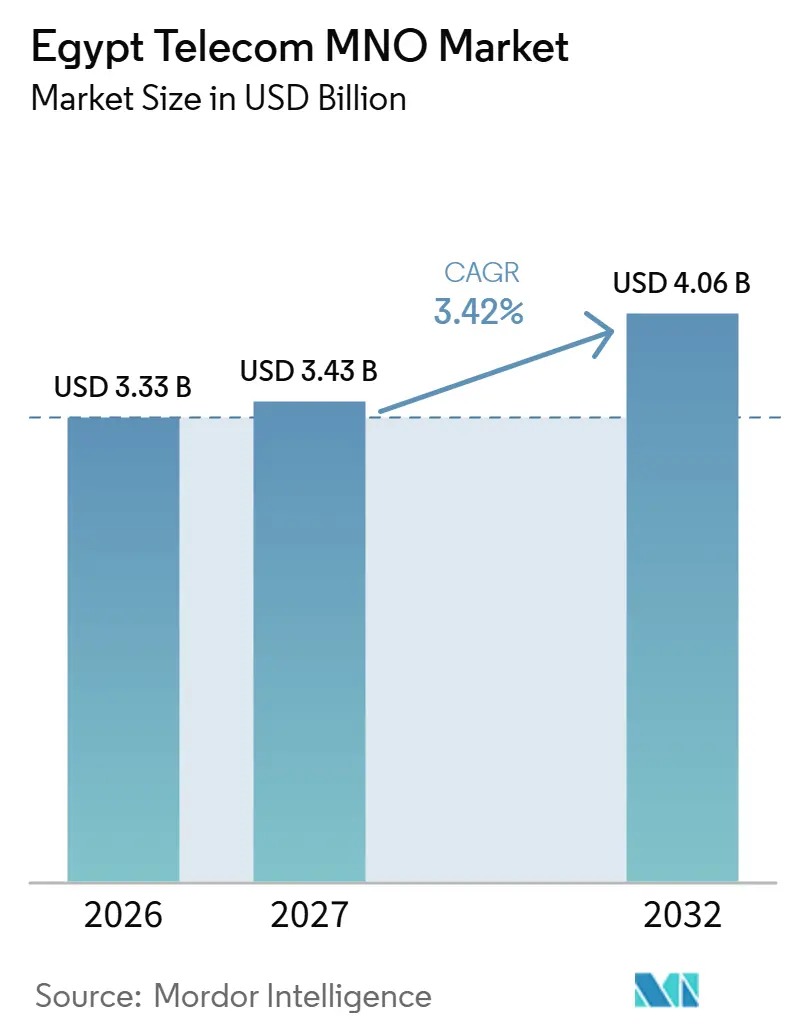
Die Marktgröße des Ägypten Telecom MNO-Markts wird im Jahr 2026 auf 3,33 Milliarden USD geschätzt und soll im Jahr 2027 3,43 Milliarden USD betragen und bis 2032 4,06 Milliarden USD erreichen, mit einem CAGR von 3,42 % von 2027 bis 2032.
Digitale Zahlungen und die Nutzung öffentlicher Dienste in Ägypten stärken den Nutzen einer zuverlässigen mobilen Breitbandverbindung. Ägyptens Mobilfunkspektrumerweiterung, die durch NTRA-Zuteilungsvereinbarungen im Februar 2026 eingeleitet wurde, bietet Betreibern einen Weg zu zusätzlichen Kapazitäten. Die Bereitstellung nutzbarer Konnektivität erfordert die Verknüpfung von Funk-Upgrades mit internationalen Transport- und inländischen Netzwerksystemen. Währungsbedingte Kosten und umsatzgebundene Lizenzgebühren schränken ein, inwieweit das Dienstleistungswachstum weitere Investitionen finanzieren kann. Die Abwicklung von Zahlungs- und Behördendienstleistungsverkehr auf bestehenden Standorten kann mehr inkrementelle Einnahmen für Geräte-Upgrades erhalten, obwohl umsatzgebundene Gebühren mit den Einnahmen aus lizenzierten Diensten weiterhin steigen.
Wichtigste Erkenntnisse des Berichts
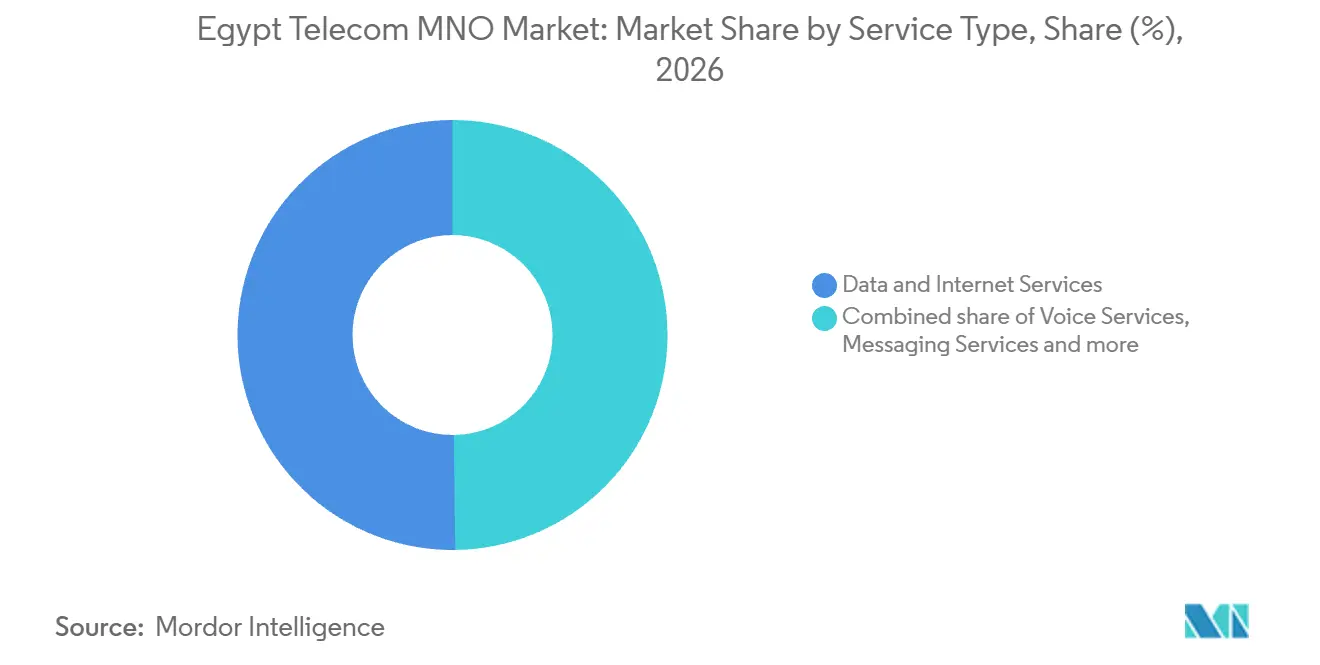
- Nach Dienstleistungstyp hielten Daten- und Internetdienste im Jahr 2026 einen Marktanteil von 50,21 % am Ägypten Telecom MNO-Markt, während IoT- und M2M-Dienste mit einem CAGR von 3,8 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Unter den Endnutzern hielten Verbraucher im Jahr 2026 einen Anteil von 75,93 % an der Marktgröße des Ägypten Telecom MNO-Markts, und Unternehmen werden voraussichtlich das am schnellsten wachsende Segment mit einem CAGR von 3,8 % von 2027 bis 2032 sein.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosion des mobilen Datenverkehrs und 4G/5G-Upgrades | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Schnell wachsende Nachfrage von fintech und Super-Apps nach gebündelten Datenpaketen | +1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte Projekte zur digitalen Nation (Digital Egypt, Egypt Vision 2030) | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rasche Ausweitung von Unterseekabellandungen zur Steigerung der internationalen Bandbreite | +0.8% | Port Said und Ras Ghareb | Langfristig (≥ 4 Jahre) |
| Wachstum im Bereich Enterprise-Cloud- und Rechenzentrumsauslagerung | +0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Unerschlossene ländliche Verbraucherbasis, die durch FWA und Satelliten-Backhaul erschlossen werden kann | +0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosion des mobilen Datenverkehrs und 4G/5G-Aufrüstungen
Die zunehmende Nutzung des mobilen Internets schafft eine Nachfragebasis für Netzwerk-Upgrades, während der Standort der hinzugefügten Kapazität deren kommerziellen Nutzen bestimmt. Die NTRA meldete eine um 12 % höhere Nutzung des mobilen Internetdienstes in Ägypten in einem Tagesvergleich 2026 mit demselben Tag im Jahr 2025. Dieser Vergleich verzeichnete auch 7,9 Millionen zusätzliche mobile Internetnutzer. Orange Egypt startete 5G am 3. Juni 2025 und deckte zunächst ausgewählte Gebiete mit hohem Datenverkehr in allen Gouvernoraten ab. Die Konzentration der aufgerüsteten Kapazität auf stark frequentierte Standorte kann die zusätzliche Nutzung unterstützen und Kunden einen praktischen Grund geben, die Dienstleistungsqualität zu schätzen. Die Priorisierung dieser Zonen kann die Nutzung jedes aufgerüsteten Standorts erhöhen und damit die wirtschaftliche Grundlage für eine Expansion über den anfänglichen Versorgungsbereich hinaus stärken.
Schnell wachsende Nachfrage von fintech und Super-Apps nach gebündelten Datenpaketen
Das wallet-basierte Aufladen bietet Betreibern einen Weg von der Finanzdienstleistungsaktivität zu wiederholten Konnektivitätskäufen über denselben Zahlungskanal. Die NTRA zählte im ersten Halbjahr 2026 57,01 Millionen mobile Wallets von Telekommunikationsbetreibern in Ägypten, ein Anstieg von 23 % gegenüber dem ersten Halbjahr 2025. Die Transaktionen über diese Wallets stiegen im gleichen Vergleichszeitraum um 62 % auf 2,22 Milliarden. Mobile und Internet-Aufladungen machten im ersten Halbjahr 2026 25 % der Transaktionsanzahl über mobile Wallets von Telekommunikationsbetreibern in Ägypten aus.[1] Diese Aufladetätigkeit bietet der Datenbündelverteilung einen praktischen Einstiegspunkt innerhalb eines etablierten Finanzdienstleistungskanals, neben anderen mobilen und Internet-Käufen. Betreiber können Aufforderungen zur Bündelerneuerung in den Wallet-Ablauf integrieren, den Kunden bereits für mobile und Internet-Aufladungen nutzen.
Staatlich geförderte Projekte zur digitalen Nation (Digital Egypt, Egypt Vision 2030)
Behördliche Dienste verleihen der Konnektivität einen praktischen Zweck, der über den diskretionären Medienkonsum hinausgeht, und schaffen Möglichkeiten für einen zuverlässigen mobilen Zugang. Die Nutzer der Digital-Egypt-Plattform stiegen im Jahr 2025 um 32,1 % auf etwa 10,7 Millionen, gegenüber 8,1 Millionen im Jahr 2024. Die Plattform verzeichnete im Jahr 2025 mehr als 25 Millionen Transaktionen und Anfragen, verglichen mit etwa 7,8 Millionen im Jahr 2024. Eine breitere Beteiligung und eine höhere Transaktionsaktivität schaffen unterschiedliche Anforderungen, die zugängliche Verbindungen mit ausreichender Zuverlässigkeit für die Abwicklung von Behördendienstleistungsinteraktionen verbinden. Für Mobilfunkbetreiber besteht die kommerzielle Chance darin, diese Interaktionen durch nutzbare Datendienste zu unterstützen, anstatt sich ausschließlich auf Unterhaltungsverkehr zu verlassen. Der Abschluss einer Behördendienstleistungssitzung wird zum Maßstab dafür, ob ein mobiles Angebot diesen Anwendungsfall unterstützt, über die im Tarif enthaltene Datenmenge hinaus.
Rasche Erweiterung der Unterseekabel-Landestationen zur Steigerung der internationalen Bandbreite
Die Ausweitung des internationalen Transports kann mobile Datendienste unterstützen, indem die vorgelagerten Verbindungen gestärkt werden, von denen Zugangsnetzwerke abhängen. Telecom Egypt aktivierte am 23. Januar 2025 eine 2Africa-Mittelmeerverbindung, die Port Said über Genua mit Marseille verbindet.[2] Im Juli 2025 schlossen Telecom Egypt und der Kabellieferant SubCom die SEA-ME-WE-6-Landungen in Port Said und Ras Ghareb ab, die durch terrestrische Querverbindungsrouten verbunden sind. Die aktivierte Verbindung stellt eine Betriebsverbindung bereit, während die abgeschlossenen Landungen die Infrastruktur für den eventuellen Dienst des separaten Systems schaffen. Für Mobilfunkbetreiber schaffen zusätzliche internationale Wege vorgelagerte Optionen, die Investitionen in die Funknetzkapazität ergänzen können. Die Mittelmeer- und Rote-Meer-Landungen, verbunden durch terrestrische Routen, die Telecom Egypt als vielfältig und widerstandsfähig beschrieb, geben dem System 2 Küsteneinstiegspunkte nach Ägypten.
Analyse der Hemmnisfaktoren*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EGP-Abwertung belastet CAPEX und Kosten für importierte Ausrüstung | -1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Hohe branchenspezifische Steuern und umsatzbezogene Abgaben schmälern die Margen | -0.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Verzögerungen beim Glasfaserausbau aufgrund komplexer Genehmigungsverfahren für Wegerechte | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Anhaltender SIM-Box-Betrug und Sprachterminierung über Graumarktrouten | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
EGP-Abwertung belastet CAPEX und Kosten für importierte Ausrüstung
Der Netzwerkausbau steht vor einer Finanzierungsbeschränkung, wenn sowohl die Dienstleistungserbringung als auch die für zusätzliche Kapazitäten benötigte Ausrüstung teurer werden. Im Mai 2026 erklärte die NTRA, dass Wechselkursänderungen die Kosten für die Bereitstellung von Telekommunikationsdiensten in Ägypten direkt beeinflusst hätten. Sie identifizierte auch höhere Kosten für den Netzwerkausbau und die Modernisierung im Zusammenhang mit Versand, Lieferkettenunterbrechungen und Preisen für elektronische Chips. Diese separaten Belastungen bedeuten, dass eine alleinige Währungsreaktion nicht alle Komponenten der Investitionsbelastung adressieren kann. Für Betreiber, die zusätzliche Kapazitäten prüfen, müssen die erwarteten Dienstleistungseinnahmen eine höhere Bau- und Betriebshürde überwinden, bevor eine Expansion kommerziell attraktiv wird. Ein Ausbauprojekt muss sowohl den Druck auf die Ausrüstungs- als auch auf die Dienstleistungskosten absorbieren, was den Spielraum zur Refinanzierung der Investition durch erschwingliche zusätzliche Verbindungen einengt.
Hohe branchenspezifische Steuern und umsatzbezogene Abgaben schmälern die Margen
Umsatzbasierte Lizenzgebühren reduzieren den Anteil der Dienstleistungseinnahmen, der für den Betrieb und den Netzwerkausbau im Mobilfunk zur Verfügung steht. Der NTRA-Zeitplan vom November 2023 sah jährliche Dienstleistungsgebühren von 6 % des bereinigten lizenzierten Dienstleistungsumsatzes vor, zuzüglich F&E- und Universaldienstgebühren von jeweils 0,5 %. Konzessions-, Erneuerungs-, jährliche NTRA-Betriebs- und Spektrumgebühren wurden separaten NTRA-Vorstandsentscheidungen überlassen. Diese Struktur bindet einen Teil der Regulierungsbelastung an den Dienstleistungsumsatz, während zusätzliche Verpflichtungen außerhalb dieser genannten Prozentsätze verbleiben. Höhere Umsätze unter solchen Bedingungen führen daher nicht vollständig zu Mitteln, die für Ausrüstung und Versorgung einbehalten werden. Eine Kostenerhöhung durch Tarife würde auch die umsatzgebundene Gebührenbasis vergrößern und die Bruttoeinnahmen erhöhen, die zur Wiederherstellung des verfügbaren Bargelds erforderlich sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gesamttelekommunikationsumsatz und ARPU:
Kontorendite unterstützt MonetarisierungDer Dienstleistungsumsatz von Vodafone Egypt wuchs im Geschäftsjahr zum 31. März 2026 in Lokalwährung um 36,2 %, während sich das Wachstum im vierten Quartal auf 23,6 % verlangsamte, da Preiserhöhungen aus dem Vorjahr verglichen wurden. Im Quartal zum 30. Juni 2026 betrug das Wachstum in Lokalwährung 32,8 %. Das spätere Quartal wuchs schneller als das vorangegangene vierte Quartal, sodass auf die preisbedingte Verlangsamung ein stärkeres Wachstum in Lokalwährung folgte. Im Mai 2026 genehmigte die NTRA steuerinklusive Erhöhungen von 9 % bis 15 % für ausgewählte Telekommunikationspakete, während Festnetz- und mobile Sprachminuten, Prepaid-Karten und E-Wallet-Dienste unverändert blieben.
Der ARPU von Vodafone Egypt wuchs im Geschäftsjahr 2026, dem Jahr zum 31. März 2026, um 28,9 %. Vodacom führte diesen Anstieg auf kommerziellen Erfolg durch Big-Data-Analysen zurück. Dieselben Ergebnisse für das Geschäftsjahr 2026 bezifferten die Kundenbasis von Vodafone Egypt auf 52,5 Millionen, ein Anstieg von 8,8 %, sodass das ARPU-Wachstum von 28,9 % mehr als dreimal so hoch war wie das Kundenwachstum. Der Ertrag pro Kunde wuchs schneller als die Kundenbasis, was die Monetarisierung jedes Kontos zum stärkeren Beitrag zur Umsatzexpansion des Betreibers machte.
Nach Dienstleistungstyp:
Massenkonnektivität und spezialisierte AnwendungenDaten- und Internetdienste machten im Jahr 2026 einen Anteil von 50,21 % an der Marktgröße des Ägypten Telecom MNO-Markts aus. Von MCIT gemeldete Daten, die von Al-Nahar veröffentlicht wurden, bezifferten aktive Sprach-und-Daten-Mobilinternetabonnements im Juni 2026 auf etwa 97,68 Millionen, verglichen mit 88,51 Millionen im Juni 2025. Diese breite Abonnentenbasis gibt dem größten Segment eine erhebliche Anzahl von Dienstleistungsbeziehungen, über die Betreiber ihre Internetangebote entwickeln können. Die Basis wuchs innerhalb eines Jahres um etwa 9,17 Millionen Abonnements und erweiterte den Pool an Verbindungen, mit denen Betreiber Nutzungs- und Upgrade-Einnahmen erzielen können.
IoT- und M2M-Dienste sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 3,8 % von 2027 bis 2032. Das Flottenmanagement-System von Vodafone Egypt, das in Partnerschaft mit der Egyptian Company for Tracking and IT Services bereitgestellt wird, bediente im Geschäftsjahr 2026 83.000 Fahrzeuge.[3] Diese Anwendung verknüpft Konnektivität mit Asset-Sichtbarkeit und -Verfolgung innerhalb einer Fahrzeugflotte. Für IoT-Anbieter bietet die Verbindung zusätzlicher Flottenassets mit einer Tracking-Anwendung einen Expansionspfad über eine höhere Datennutzung pro Gerät hinaus. Sprachdienste zeigen einen separaten Druck bei WE, wo die NTRA im zweiten Quartal 2026 schlechte Sprachqualitätsindikatoren in durchschnittlich 15 von 119 getesteten Gebieten verzeichnete, gegenüber 10 im ersten Quartal.



Nach Endnutzer:
Verbraucherreichweite und UnternehmensverträgeDas Verbrauchersegment repräsentierte im Jahr 2026 einen Marktanteil von 75,93 % am Ägypten Telecom MNO-Markt. Am 6. Mai 2026 wies die NTRA Telekommunikationsbetreiber an, ein neues Mobilfunkpaket zur Förderung der digitalen Inklusion anzubieten. Das Paket führte eine günstigere Einstiegsoption für den Mobilfunkdienst ein. Die Trennung dieser Einstiegsstufe von Angeboten mit höherem Nutzungsvolumen ermöglicht es Betreibern, einen breiteren Zugang anzustreben, ohne eine umfangreichere Dienstverpflichtung zur Bedingung für den Anschluss zu machen.
Unternehmen sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 3,8 % von 2027 bis 2032. Orange Egypt und Circle K Egypt unterzeichneten am 22. April 2026 eine Partnerschaft für Hochgeschwindigkeitsinternet und sichere Filialverbindungen in mehr als 200 Filialen des Einzelhändlers. Die Ankündigung berichtete, dass Orange Egypt SD-WAN-Technologie für die Filialverbindungen implementiert hatte. Die Bedienung eines verteilten Einzelhandelsnetzwerks verknüpft Konnektivitätsverkäufe mit der Koordination über Geschäftsstandorte hinweg und schafft eine Managed-Service-Möglichkeit über die Bereitstellung einer einzelnen Verbindung hinaus.

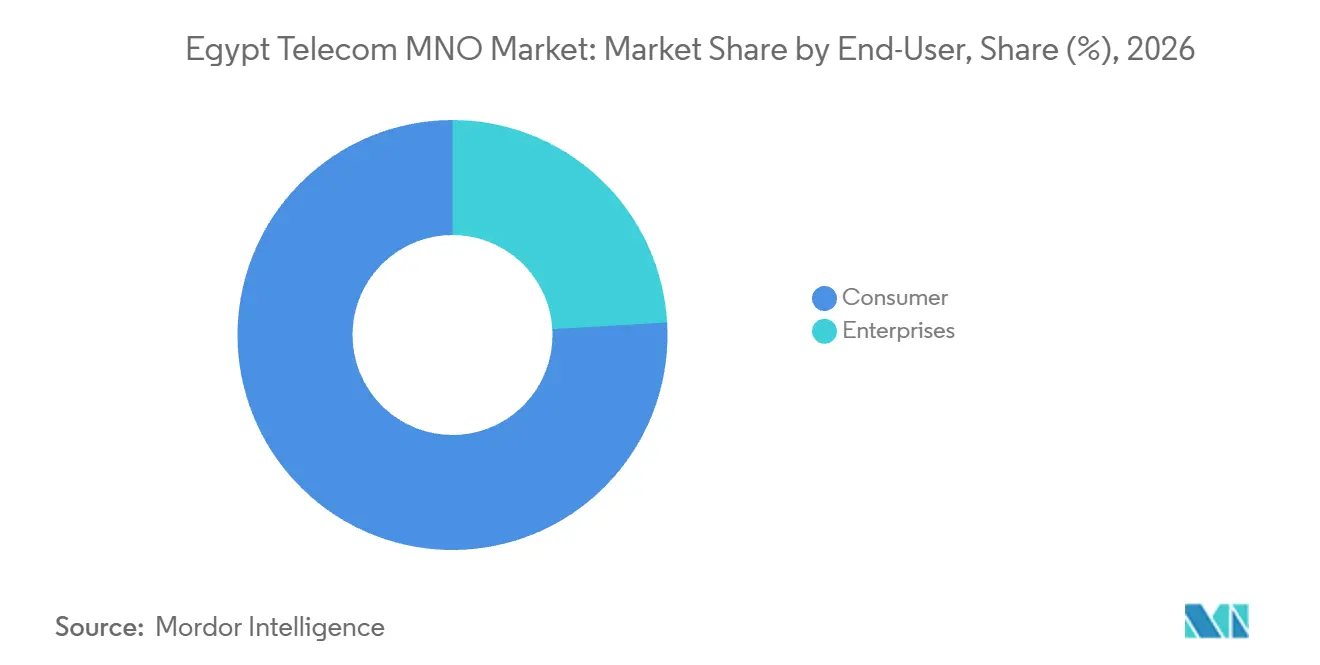
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Betroffene Messbereiche in Kairo, Gizeh und Alexandria schaffen eine geografisch spezifische Priorität für die Dienstleistungsqualität. Im Juni 2026 identifizierte der Mobilfunk-Sprachqualitätsbericht der NTRA betroffene Messbereiche in Kairo, Gizeh und Alexandria. Für Betreiber macht diese Lokalisierung den Zustand bestimmter Versorgungsgebiete kommerziell relevant, wenn entschieden wird, welche Verbesserungen die gemessenen Qualitätsindikatoren am direktesten adressieren würden. Dienstleistungsqualitätsverpflichtungen können folglich an das betroffene Betreiber-Gebiets-Paar geknüpft werden, was einer Verbesserung ein standortspezifisches kommerzielles Ziel gibt.
Auf dem Sinai unterzeichnete Telecom Egypt am 3. September 2026 eine Vereinbarung für ein etwa 200 Kilometer langes Unterseekabel von Scharm el-Scheich nach Taba. Die Sinai-Route hat eine Designkapazität von etwa 5 Petabit pro Sekunde und soll im vierten Quartal 2027 in Betrieb gehen. Power Sub Link soll das Sinai-Kabel implementieren, das internationalen Carriern und Netzbetreibern Routenvielfalt bieten soll. Für diesen Korridor betrifft die unterzeichnete Vereinbarung internationalen Transport, dessen kommerzielle Entwicklung von der Lieferung des beauftragten Systems abhängt. Carrier benötigen eine Betriebsroute, bevor Routenvielfalt zu einer nutzbaren Dienstleistungsoption werden kann, was die Projektlieferung zum nächsten kommerziellen Meilenstein macht.
Mansoura erscheint in der NTRA-Liste der Gebiete mit Verstößen gegen Qualitätsindikatoren für den mobilen Sprachdienst im zweiten Quartal 2026. Die NTRA-Tabelle zählt verletzte Indikatoren für jeden Betreiber innerhalb jedes Gebiets, was das Ergebnis spezifisch für das gemessene Netzwerk und den Standort macht. Im selben Quartal schloss die NTRA Messungen der Mobilfunkdienstqualität auf Küstenstraßen, die von Sommergästen genutzt werden, in Touristendörfern an der Nordküste, in Neu-Alamein und in Veranstaltungsgebieten ab. Diese Küstenkontrollen zielten darauf ab, die Dienstleistungsqualität und die Bereitschaft für höheres Sommerverkehrsaufkommen zu bewerten. Für Betreiber, die diese Küstenstandorte bedienen, muss die Kapazitätsplanung Reiserouten und saisonale Reiseziele ebenso berücksichtigen wie die Versorgung fester Wohngebiete.
Regulierungsrahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines lizenzierten Mobilfunkbetreibers verglichen, wobei Ägyptens Netzwerkzugangsrahmen und die allgemeine Baugenehmigungsverwaltung Kairos abgedeckt werden. Ägyptens Telekommunikationsregulierungsgesetz verpflichtet zur NTRA-Lizenzierung für den Betrieb von Telekommunikationsnetzen oder die Erbringung von Diensten. Das Gesetz befreit private Telekommunikationsnetze, die keine Funksysteme nutzen, während seine nationalen Kontrollen auch Beratungspflichten für Baugenehmigungsbehörden vorsehen.
Regulierungstabelle
| Entscheidungsfaktor | Ägypten | Kairo |
|---|---|---|
| Zuständige Behörde | Nationale Telekommunikationsregulierungsbehörde | Technologiezentren und Planungs- und Organisationsabteilungen der lokalen Verwaltungseinheiten |
| Wesentliche Instrumente oder Ausrichtung | Telekommunikationsregulierungsgesetz Nr. 10 von 2003; nationaler Spektrum-Fahrplan | Allgemeine Baugenehmigungen gemäß Gesetz Nr. 119 von 2008; nationale NTRA-Konsultation für Gebäude über 50 Meter |
| Kommerzielle Auswirkung | Nationale Lizenzierung und Spektrumzugang als Bedingung für den Netzbetrieb | Lokale Baugenehmigungen interagieren mit nationalen Telekommunikationsberatungspflichten |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die mittlere Bewertung Ägyptens spiegelt die Notwendigkeit eines lizenzierten Zugangs neben einem veröffentlichten Weg zu zusätzlichen Spektrumressourcen wider. Die Verbesserung spiegelt phasenweise Zuteilungen wider, die von 2026 bis 2030 geplant sind und bis 2039 gelten sollen, was Betreibern einen längeren Planungshorizont gibt. Die mittlere Bewertung Kairos balanciert die lokale Genehmigungsbearbeitung mit der nationalen Anforderung, die NTRA für abgedeckte Bauarbeiten über 50 Meter zu konsultieren und zu benachrichtigen. Keine Änderung behandelt die Rückkehr des Ministeriums für lokale Entwicklung zu Gesetz Nr. 119 von 2008, die neue Baubedingungen rückgängig macht und die Genehmigungsschritte von 15 auf 8 reduziert, als operative Ausgangslage.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Netzwerkmodernisierung, Wholesale-Konnektivität und mobilen Einzelhandelsbetrieb als verknüpfte Ertragsquellen für Lieferanten. Ericsson liefert Netzwerktechnologie und -dienste an e& Egypt, das das Mobilfunknetz besitzt und betreibt. Die Trennung dieser Rollen zeigt, wie ein Technologielieferant Integrationseinnahmen erzielen kann, während der Betreiber die Verantwortung behält, die Netzwerkfähigkeit in bezahlte Dienste umzuwandeln.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Kernnetzwerkmodernisierung | Netzwerktechnologielieferanten wie Ericsson | Einnahmen aus Netzwerkmodernisierungsverträgen | Koordinierung von Kernanwendungen, Infrastruktur und IT-Änderungen | Stufenweise Upgrades rund um systemübergreifende Abhängigkeiten |
| Übertragung und Mobilfunkstandortanbindung | Wholesale-Konnektivitätsanbieter wie Telecom Egypt | Einnahmen aus Übertragungs- und Standortanbindungsdiensten | Abstimmung der Transportlieferung mit den Anforderungen der Mobilfunkstandorte | Koordinierung von Verbindungsmeilensteinen mit Funk-Upgrades |
| Mobiler Einzelhandelsbetrieb | Mobile Netzbetreiber wie Orange Egypt, e& Egypt und WE (Telecom Egypt) | Einnahmen aus mobilen Sprach- und Datendiensten | Umwandlung der eingesetzten Kapazität in nachhaltige bezahlte Nutzung | Abstimmung der Dienstleistungsexpansion auf nutzbare Netzwerkkapazität |
| Quelle: Mordor Intelligence | ||||
Im Jahr 2025 vereinbarten e& Egypt und Ericsson ein 4-Jahres-Programm zur Modernisierung und Erweiterung von Kernnetzwerkanwendungen, Infrastruktur und IT-Systemen. Änderungen an Kernfunktionen und IT müssen zusammenwirken, sodass ein isoliertes Komponenten-Upgrade andere Teile des Dienstleistungspfads unverändert lassen kann. Die 4-Jahres-Laufzeit ermöglicht die Sequenzierung des Programms über die Kernanwendungen, Infrastruktur und IT-Systeme, die die Vereinbarung gemeinsam benennt.
Wettbewerbslandschaft
Marktkonzentration
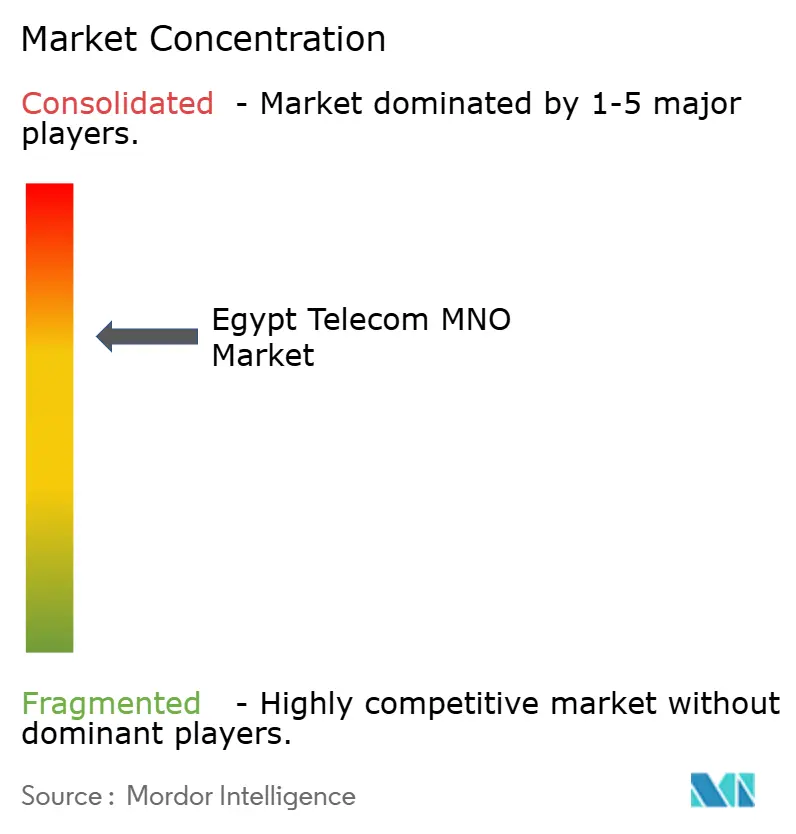
Der Wettbewerb konzentriert sich auf Vodafone Egypt, Orange Egypt, e& Egypt und WE (Telecom Egypt), die 4 nationalen mobilen Netzbetreiber. Vodafone Egypt meldete im Geschäftsjahr 2026, dem Jahr zum 31. März 2026, 4.009 5G-Standorte und lieferte damit ein konkretes Maß für seinen Netzwerkausbau. Eine solche Infrastruktur schafft eine erhebliche Plattform für die Dienstleistungserbringung, erfordert jedoch Ressourcen, die ein potenzieller Netzwerkwettbewerber zusammenstellen müsste, bevor er vergleichbaren Zugang anbieten kann. Im Jahr 2025 startete e& Egypt 5G kommerziell und gab Käufern einen weiteren Betreiber für die Technologie, was den Differenzierungswert der alleinigen 5G-Verfügbarkeit begrenzt.
Der Gerätevertrieb fügt eine weitere Wettbewerbsdimension hinzu, wobei Vodafone Egypt in seinem Geschäftsjahr-2026-Snapshot angab, der einzige Betreiber zu sein, der das OPPO A5i Pro führt. WE (Telecom Egypt) meldete separat ein Wachstum von 4 % im Jahresvergleich bei seiner mobilen Kundenbasis im ersten Halbjahr 2026. Vodafone Egypt kombinierte das Gerät mit Ratenzahlungsplänen in seinem Angebot für erschwingliche 5G-Geräte im Geschäftsjahr 2026. Die Verteilung der Gerätekosten auf Raten machte die Zahlungsbedingungen zu einem Teil der Differenzierung dieses Betreiber-Kanals.
Ägyptens Mobilfunkspektrumerweiterung begann durch NTRA-Zuteilungsvereinbarungen mit den 4 Betreibern im Februar 2026. Die Vereinbarungen umfassten 410 MHz neuer Frequenzen mit einem Gesamtwert von nahezu 3,5 Milliarden USD für diese Betreiber. Der Zugang über den Regulierer gibt lizenzierten Betreibern einen gemeinsamen Weg zu zusätzlichem Spektrum, während eine erhebliche Kapitalanforderung für den Ausbau der Netzwerkfähigkeit erhalten bleibt. Der Fahrplan der NTRA sieht Zuteilungen an die 4 Betreiber in Phasen von 2026 bis 2030 vor. Da der Zugang geteilt, die Zuteilung jedoch phasenweise erfolgt, besteht der Wettbewerbstest darin, wann jeder Betreiber Dienste unter Nutzung seiner zusätzlichen Frequenzbänder an den Standorten anbieten kann, die Käufer benötigen.
Marktführer im ägyptischen Telekommunikations MNO-Bereich
-
Vodafone Egypt
-
Orange Egypt
-
e& Egypt
-
WE (Telecom Egypt)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ägypten Telekommunikations-MNO-Markt Unternehmen in diesem Bericht
- Vodafone Egypt
- Orange Egypt
- e& Egypt
- WE (Telecom Egypt)
Lesen Sie die Analyse der ägypten telekommunikations-mno-Unternehmen
Wesentliche Chancen für Marktteilnehmer
Primärer Unternehmenszugang, Backup-Konnektivität und Kapazitätsimplementierung bieten verschiedene Möglichkeiten zur Kommerzialisierung des Netzwerkausbaus. Die NTRA genehmigte im zweiten Quartal 2026 799 neue Mobilfunkversorgungsstationen in Ägypten. Orange Egypt beschreibt drahtlose Unternehmenskonnektivität für Standorte, die keine Festlösungen aufnehmen können, mit Haupt- und Backup-Internetnutzungen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Primärer drahtloser Unternehmenszugang | Kommerzielle drahtlose Option für Standorte, die keine Festlösungen aufnehmen können | Unternehmen an geeigneten eingeschränkten Standorten | Jeden Standort qualifizieren und Akzeptanzkriterien für die Hauptverbindung definieren | Nachweis der Zuverlässigkeit für die Hauptverbindung des Standorts | Orange Egypt und qualifizierende Unternehmenskunden |
| Drahtloser Unternehmens-Backup | Bestehender drahtloser Dienst unterstützt eine Backup-Rolle | Unternehmen, die eine alternative Verbindung suchen | Failover rund um den Hauptdienst entwerfen und testen | Nutzbaren Backup einrichten, wenn die Hauptverbindung ausfällt | Orange Egypt und Unternehmenskunden für Betriebskontinuität |
| Kapazitätsimplementierung für lizenzierte Betreiber | Zusätzliches Spektrum unterstützt die Netzwerkentwicklung | Lizenzierte Mobilfunkbetreiber | Kapazitätsmeilensteine mit der Dienstleistungsbereitschaft koordinieren | Spektrumzugang in einsetzbare Netzwerkkapazität umwandeln | Vodafone Egypt, Orange Egypt, e& Egypt und WE (Telecom Egypt) |
| Quelle: Mordor Intelligence | |||||
An jedem potenziellen Unternehmensstandort ist nutzbare drahtlose Abdeckung der kommerzielle Test. Hauptverbindungs- und Backup-Nutzungen erfordern unterschiedliche Akzeptanztests, da der Ausfall der Primärverbindung und das Versagen der Aktivierung eines Backups unterschiedliche Dienstleistungslücken hinterlassen. Die zentrale Möglichkeit ist die Standortqualifizierung, die die beabsichtigte Betriebsrolle nachweist, bevor der Lieferant sich zur Bereitstellung des drahtlosen Dienstes verpflichtet.
Neueste Industrielle Entwicklungen in Ägypten Telekommunikations-MNO-Markt
- September 2026: Telecom Egypt unterzeichnete eine Unterseekabelvereinbarung für die Route von Scharm el-Scheich nach Taba auf dem Sinai. Power Sub Link soll die etwa 200 Kilometer lange Verbindung implementieren, die für etwa 5 Petabit pro Sekunde ausgelegt ist und voraussichtlich im vierten Quartal 2027 in Betrieb geht.
- Mai 2026: Die NTRA genehmigte Preiserhöhungen von 9 % bis 15 %, einschließlich Steuern, für einige Telekommunikationspakete, während Festnetz- und mobile Sprachminuten, Prepaid-Karten und E-Wallet-Dienste unverändert blieben.
- Februar 2026: Die NTRA unterzeichnete Spektrumzuteilungsvereinbarungen mit Ägyptens 4 Mobilfunkbetreibern für zusätzliche 410 MHz mit einem Gesamtwert von nahezu 3,5 Milliarden USD.
Ägypten Telekommunikations-MNO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Ägypten Telecom MNO-Markt misst den jährlichen Umsatz aus Telekommunikationsdiensten, die von mobilen Netzbetreibern an Kunden in Ägypten erbracht werden. Er umfasst Verbraucher- und Unternehmensausgaben für mobile Kommunikation und damit verbundene Betreiberdienste.
Ausschlüsse aus dem Geltungsbereich: Geräte- und Handyverkäufe, reine Netzwerkausrüstungsausgaben und eigenständige IKT-Dienste, die nicht als Betreiber-Telekommunikationsdienste abgerechnet werden, sind ausgeschlossen.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungsart
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie der Q4-Mobilfunknetzqualitätsbericht und die Kundenzufriedenheitsumfrage der Nationalen Telekommunikationsregulierungsbehörde (NTRA), ihre Mobilfunk-Wallet-Indikatoren und Telecom-Egypt-Investorenpräsentationen helfen Analysten dabei, Dienstleistungsperformance, Kundenerfahrung, Nutzung digitaler Dienste sowie Einzelhandels- und Wholesale-Trends von Betreibern in Ägypten zu bewerten. Regulierungs- und Marktmaterial der NTRA hilft auch dabei, den lokalen Dienstleistungskontext zu etablieren. Um Dienstleistungsaktivität von anerkannten Dienstleistungseinnahmen zu unterscheiden, vergleichen Analysten diese Betriebsindikatoren mit Betreibermitteilungen.
Jahresberichte, Finanzunterlagen, Investorenmaterialien und seriöse ägyptische Wirtschaftspresse von Unternehmen können die Regulierungs- und Betreiberbelege ergänzen, indem sie Umsatzdefinitionen, Preisänderungen, Netzwerkinvestitionen und gemeldete Kundentrends klären. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit in Ägypten ansässigen kommerziellen, Netzwerk-, Finanz- und Unternehmensdienstleistungsmitarbeitern von Mobilfunkbetreibern können testen, wie veröffentlichte Umsatzkategorien, Dienstleistungsnutzung, Preisgestaltung und Netzwerkänderungen in MNO-Dienstleistungseinnahmen übersetzt werden. Befragte können Lücken in öffentlichen Mitteilungen klären und die Annahmen hinter Dienstleistungs- und Endnutzeranteilen überprüfen, wobei die Ergebnisse vor der Einbeziehung in die Schätzung mit Regulierungsveröffentlichungen, Betreiberunterlagen und anderen unabhängigen Indikatoren verglichen werden.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung beginnt mit dem gemeldeten MNO-Dienstleistungsumsatz Ägyptens und überprüft den Gesamtwert anhand von Betreibermitteilungen, dann vergleichen selektive Bottom-up-Prüfungen den Umsatz oder die Abonnentenzahlen ausgewählter Betreiber multipliziert mit dem durchschnittlichen Umsatz pro Nutzer (ARPU). Abonnentenverbindungen, ARPU, Datennutzung pro Verbindung, Dienstleistungsqualität und Netzwerk-Upgrades sowie Tarifänderungen liefern praktische Indikatoren. Zusammen zeigen sie die erreichbare Kundenbasis, Umsatzrendite, Nachfrageintensität, Lieferkapazität und Preisbeitrag. Dienstleistungs- und Endnutzeranteile werden aus offengelegten Umsatzmixen aufgebaut, wo verfügbar, und anhand dieser Nachfrage- und Betriebsindikatoren überprüft, wobei Unternehmensdienstleistungsbelege von der Verbrauchernutzung unterschieden werden. Exponentielle Glättung historischer Umsätze kann die zentrale Prognose liefern, während Szenarioanalysen alternative Pfade für Preisgestaltung, Kundennutzung und Netzwerkausbau testen. In Ägypten ansässige Betreiberexperten können Annahmen auf Variablenebene überprüfen, und widersprüchliche oder fehlende Eingaben werden anhand von Regulierungs- und Unternehmensmitteilungen abgeglichen oder als Bandbreiten beibehalten, bis Belege eine Punktschätzung unterstützen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Betreiberumsatzmitteilungen mit Regulierungsindikatoren, Kundennutzungsbelegen und unabhängigen Marktsignalen und überprüfen dann Gesamtwerte, Segmentanteile, Einheiten und Jahres-zu-Jahres-Bewegungen auf Brüche oder unerklärliche Abweichungen. Eine zweite Überprüfung verfolgt ungewöhnliche Bewegungen auf Quelldefinitionen oder geänderte Dienstleistungsbedingungen zurück, wobei eine erneute Kontaktaufnahme ausgelöst wird, wenn eine wesentliche Lücke, eine überarbeitete Einreichung oder eine unklare Umsatzbehandlung die Schätzung verändern könnte. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn ein wesentliches regulatorisches, währungs-, preis- oder netzwerkbezogenes Ereignis die Marktrichtung ändert, und unmittelbar vor der Lieferung erneut anhand aktueller Belege überprüft.
Mordor Intelligence's Ägypten Telecom-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Ägypten Telecom MNO-Markt misst den jährlichen Umsatz aus Telekommunikationsdiensten, die von mobilen Netzbetreibern an Kunden in Ägypten erbracht werden.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Abonnentenverbindungen, ARPU, Datennutzung pro Verbindung, Dienstleistungsqualität und Netzwerk-Upgrades sowie Tarifänderungen liefern praktische Indikatoren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,43 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 3,9 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 13,7 % über dem Wert dieses Berichts für 2027 von 3,43 Milliarden USD, 2 Jahre später. Die veröffentlichte Dienstleistungstaxonomie umfasst sowohl kabelgebundene als auch drahtlose Sprachdienste und geht damit über den Umsatz mobiler Netzbetreiber hinaus. |
| Branchenforschungsunternehmen B | 6,2 Milliarden USD (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 80,8 % über dem Wert dieses Berichts für 2027 von 3,43 Milliarden USD, 3 Jahre später. Die Schätzung umfasst elektronische Kommunikationsinfrastruktur und Festnetzdienste sowie Mobilfunkdienste und erweitert damit den Gesamtwert über die MNO-Dienstleistungseinnahmen hinaus. |
Die Analysten von Mordor Intelligence triangulieren Betreiberumsatzmitteilungen mit Regulierungsindikatoren, Kundennutzungsbelegen und unabhängigen Marktsignalen und überprüfen dann Gesamtwerte, Segmentanteile, Einheiten und Jahres-zu-Jahres-Bewegungen auf Brüche oder unerklärliche Abweichungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Ägypten Telecom MNO-Markt und wie ist die Wachstumsprognose?
Die Größe wird im Jahr 2026 auf 3,33 Milliarden USD geschätzt und für 2027 auf 3,43 Milliarden USD prognostiziert, mit einem Erreichen von 4,06 Milliarden USD bis 2032 bei einem CAGR von 3,42 % von 2027 bis 2032.
Was unterstützt die Nachfrage nach ägyptischen Mobilfunkdiensten?
Digital Egypt erreichte im Jahr 2025 etwa 10,7 Millionen Plattformnutzer, und mobile Wallets von Telekommunikationsbetreibern erreichten im ersten Halbjahr 2026 57,01 Millionen, was alltägliche digitale Dienstleistungsaktivitäten unterstützt.
Welche Dienstleistungskategorie führt den Umsatzmix der ägyptischen MNOs an?
Daten- und Internetdienste hielten im Jahr 2026 einen Anteil von 50,21 %. IoT- und M2M-Dienste sollen mit einem CAGR von 3,8 % von 2027 bis 2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im ägyptischen Mobilfunknetzsektor?
Vodafone Egypt, Orange Egypt, e& Egypt und WE (Telecom Egypt) betreiben die 4 nationalen Mobilfunknetze.
Was könnte den Mobilfunknetzausbau in Ägypten einschränken?
Die NTRA meldete im Mai 2026 Wechselkursauswirkungen und höhere Netzwerkmodernisierungskosten, was die Finanzierungshürde für zusätzliche Kapazitäten erhöht.
Wie unterscheiden sich die regionalen Mobilfunkinfrastrukturprioritäten Ägyptens?
Benannte Gebiete in Kairo, Gizeh und Alexandria wiesen im Juni 2026 beeinträchtigte Sprachqualitätsindikatoren auf. Die vertraglich vereinbarte Unterseeroute von Scharm el-Scheich nach Taba auf dem Sinai soll im vierten Quartal 2027 in Betrieb gehen.