
Größe und Marktanteil des UAE Telecom MNO-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
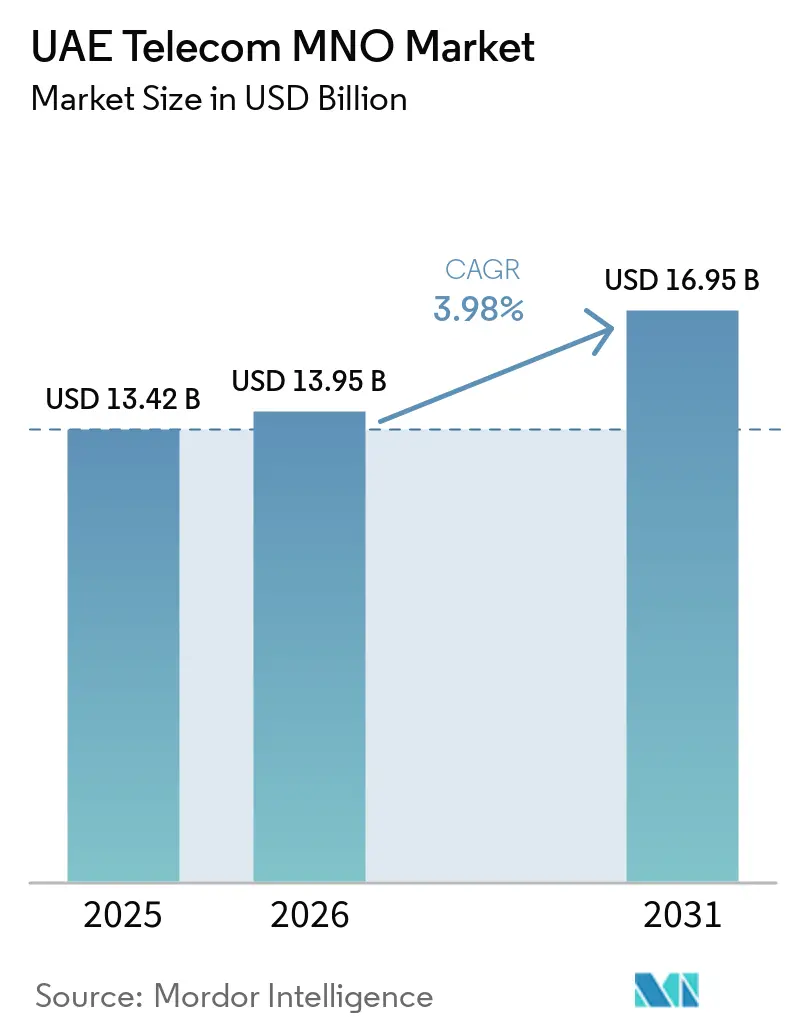
| Marktgröße im Basisjahr (2025) | 13.42 Milliarden US-Dollar |
| Marktgröße (2026) | 13.95 Milliarden US-Dollar |
| Marktgröße (2031) | 16.95 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.98 % |
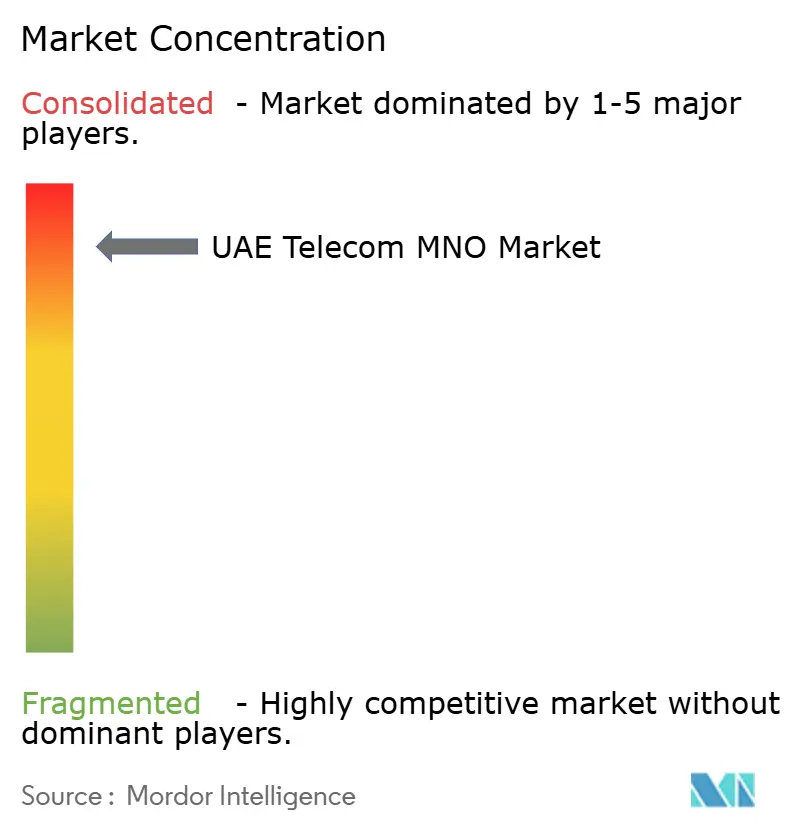
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
UAE Telecom MNO-Marktanalyse von Mordor Intelligence
Die Größe des UAE Telecom MNO-Markts wird für 2025 auf 13,42 Milliarden USD, für 2026 auf 13,95 Milliarden USD und bis 2031 auf 16,95 Milliarden USD prognostiziert, mit einer CAGR von 3,98 % im Zeitraum 2026 bis 2031. In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 auf 22,70 Millionen Abonnenten geschätzt und soll von 23,55 Millionen Abonnenten im Jahr 2026 auf 28,31 Millionen Abonnenten bis 2031 wachsen, mit einer CAGR von 3,75 % während des Prognosezeitraums (2026–2031).
Anhaltende Kapitalaufwendungen in 5G-Standalone-Netzwerke (SA), Großhandels-Glasfaser und Edge-Rechenzentren halten den UAE Telecom MNO-Markt an der Spitze der Digitalisierung im Nahen Osten. Die Regulierungsbehörden fördern die Infrastrukturqualität anstelle einer Netzüberlastung, sodass Betreiber Premium-Tarife monetarisieren, anstatt Preiskriege zu führen. Die Verbrauchernachfrage nach Video-Streaming, mobilem Gaming und ultra-zuverlässiger Konnektivität hält den Daten-ARPU auch dann stabil, wenn die Spracherlöse stagnieren. Die digitale Transformation von Unternehmen, angeführt von Öl- und Gas-, Logistik- und öffentlichen Smart-City-Programmen, erweitert stetig die adressierbare Basis für private 5G-, IoT- und Netzwerk-Slicing-Dienste, die höhere Margen erzielen.
Wichtigste Erkenntnisse des Berichts
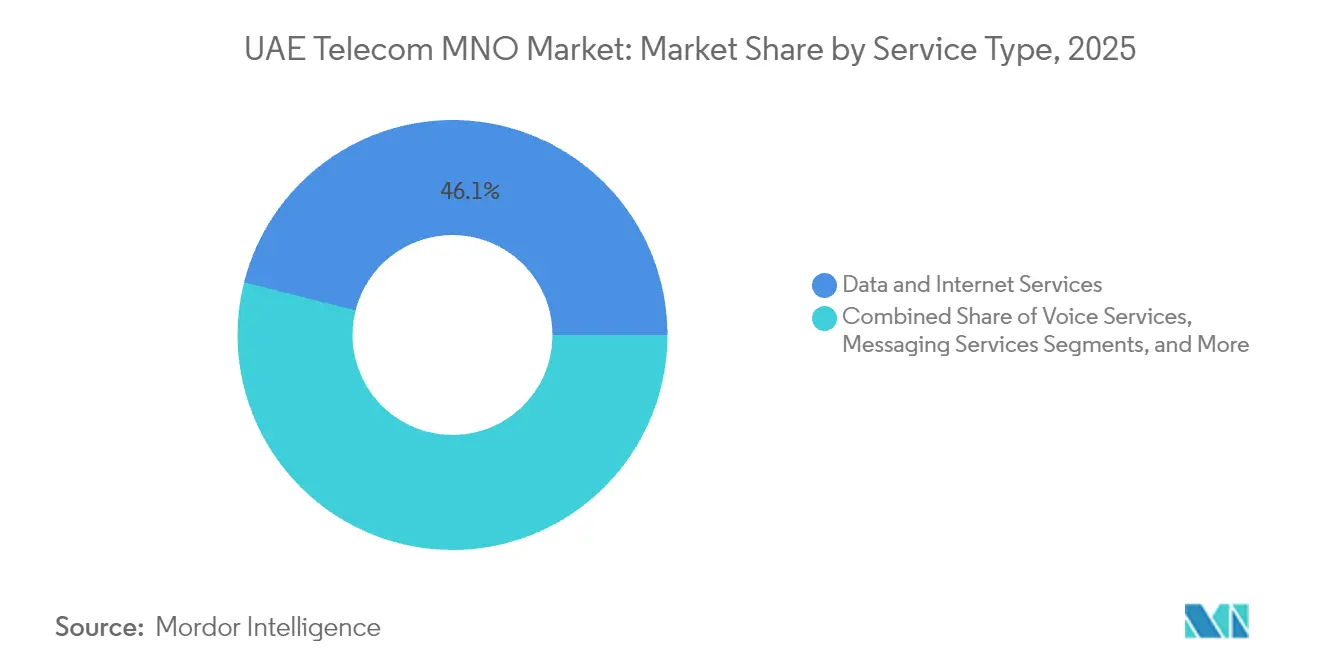
- Nach Dienstleistungstyp hielten Daten- und Internetdienste im Jahr 2025 einen Anteil von 46,05 % am UAE Telecom MNO-Markt. IoT- und M2M-Dienste werden voraussichtlich mit einer CAGR von 4,02 % zwischen 2026 und 2031 das höchste Wachstumstempo im UAE Telecom MNO-Markt vorgeben.
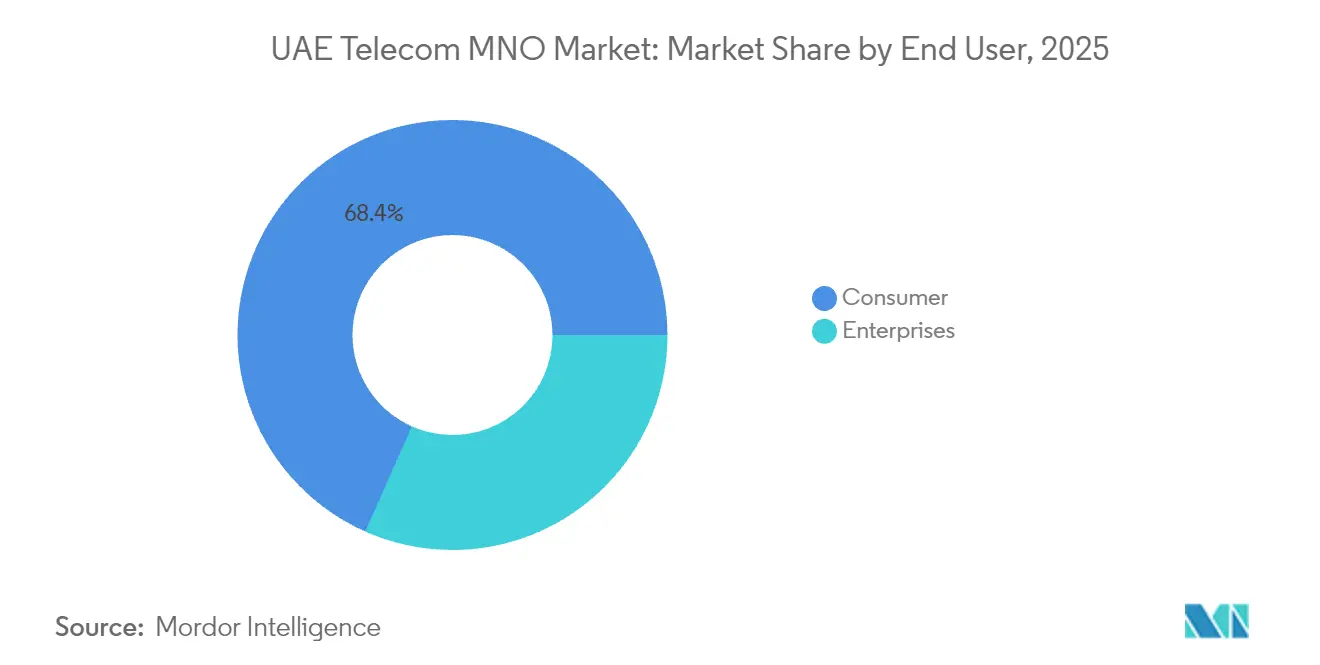
- Nach Endnutzer entfiel auf das Verbrauchersegment im Jahr 2025 ein Anteil von 68,35 % an der Größe des UAE Telecom MNO-Markts. Das Unternehmenssegment und die zugehörigen Lösungen sollen bis 2031 mit einer CAGR von 4,28 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des UAE Telecom MNO-Markts
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-SA-Ausbau und Premium-Tarif-ARPU-Steigerung | +1.2% | Dubai und Abu Dhabi zuerst, dann landesweit | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Video-Streaming und mobilem Gaming | +0.8% | Urbane Zentren in allen sieben Emiraten | Kurzfristig (≤ 2 Jahre) |
| Unternehmensappetit auf private 5G- und IoT-Konnektivität | +0.7% | Industriezonen und Smart-City-Korridore | Langfristig (≥ 4 Jahre) |
| Konvergenz-Bundles aus Festnetz und Mobilfunk als Upselling-Treiber | +0.5% | Wohngebiete im gesamten Land | Mittelfristig (2–4 Jahre) |
| Staatliche Förderanreize für 6G-Forschung und -Entwicklung | +0.4% | Forschungszentren in Abu Dhabi | Langfristig (≥ 4 Jahre) |
| KI-gesteuertes Netzwerk-Slicing für ultra-niedrige Latenz | +0.3% | Unternehmens- und öffentliche missionskritische Netzwerke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-SA-Ausbau und Premium-Tarif-ARPU-Steigerung
Standalone-5G ermöglicht Netzwerk-Slicing und Latenzgarantien, die bei Nicht-Standalone-Deployments nicht replizierbar sind. e& UAE erzielte unter Testbedingungen 30,5 Gbit/s und bewies damit den Spielraum für differenzierte Leistungsstufen [1]. du folgte mit Voice-over-New-Radio für überlegene Gesprächsqualität auf 5G-Funkeinheiten [2]. Da Unternehmen einen Aufpreis für deterministische Latenz in Smart-Factory- und Fernbedienungsszenarien zahlen, schnüren Betreiber Bronze-, Silber- und Gold-Slices mit gestaffelten SLAs. Frühe Nutzer bestätigen die Preiselastizitätsthese: Höhere Geschwindigkeit und garantierte Leistung steigern den gemischten mobilen ARPU, selbst wenn das Abonnentenwachstum nachlässt.
Wachsende Nachfrage nach Video-Streaming und mobilem Gaming
Das Verbraucherverhalten verschiebt sich zunehmend in Richtung UHD-Streaming, soziales Video und Cloud-Gaming. du gab bekannt, dass 5G-Nutzer bereits mehr als 60 % des gesamten mobilen Datenverkehrs generieren – ein Anstieg gegenüber einem Minderheitsanteil im Jahr 2024 [3]. Touristenzuflüsse erhöhen die Spitzenlastauslastung zusätzlich; Golfstaaten-Einreisende berichten von konsistent hohen 5G-Roaming-Geschwindigkeiten an VAE-Flughäfen und Freizeitstätten. Datenintensive Anwendungsfälle rechtfertigen gestaffelte Flatrate-Tarife, die die Margen wahren, während Partnerschaften mit OTT-Videoplattformen zusätzliche Inhaltserlöse erschließen.
Unternehmensappetit auf private 5G- und IoT-Konnektivität
Der Vorstoß zur Industrie 4.0 veranlasst Hersteller, Häfen und Versorgungsunternehmen, dedizierte 5G-Frequenzbänder zu suchen, die deterministische Leistung und Datensouveränität vor Ort gewährleisten. e& schloss eine Vereinbarung mit ADNOC zum Aufbau des weltweit größten privaten 5G-Einzelstandortnetzwerks, das Upstream-, Midstream- und Downstream-Anlagen abdeckt. Der regionale IoT-Markt wird für 2028 auf 42,8 Milliarden USD prognostiziert, was Betreibern eine klare Perspektive bietet, Konnektivität mit verwalteten Geräten und Analytik zu bündeln. Lange Hardware-Erneuerungszyklen und strenge Anforderungen an Gesundheit, Sicherheit und Umwelt sichern mehrjährige Einnahmekorridore, die weniger dem Verbraucherchurn ausgesetzt sind.
Konvergenz-Bundles aus Festnetz und Mobilfunk als Upselling-Treiber
Die flächendeckende Glasfaserversorgung (99,3 % FTTH-Durchdringung) ermöglicht es etablierten Betreibern, 1-Gbit/s-Heimbreitband, Post-paid-Mobilfunk und OTT-TV in Rechnungspakete zu bündeln. e&s Neo Home zu AED 399 (109 USD) fügt Amazon Prime hinzu, um den wahrgenommenen Wert zu steigern. du kontert mit mobilem Heimbreitband zu AED 159 und nutzt sein LTE-5G-CPE-Portfolio, um Niedrigbausegmente schnell zu erschließen. Konvergente Bundles reduzieren die Abwanderungsrate und schaffen zusätzliche Margen durch Inhaltsprovisionen und Cloud-Speicher-Add-ons. Da Haushalte ihre Telekommunikationsausgaben konsolidieren, profitiert der UAE Telecom MNO-Markt von höheren Erlösen je adressierbarer Einheit.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Preiswettbewerb nach MNP-Liberalisierung | -0.6% | Dicht besiedelte urbane Cluster | Kurzfristig (≤ 2 Jahre) |
| Hohe bundesstaatliche Lizenzgebühren auf Betreiberumsätze | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende OTT-Substitution von Legacy-Sprach- und SMS-Diensten | -0.3% | Internationale Anrufkorridore | Mittelfristig (2–4 Jahre) |
| Kosten für Datensouveränität und Cybersicherheits-Compliance | -0.2% | Unternehmens- und behördliche Workloads | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Preiswettbewerb nach MNP-Liberalisierung
Die Rufnummernmitnahme wird nun innerhalb von zwei Arbeitstagen kostenlos abgeschlossen, wodurch die historische Trägheit beseitigt wird, die Abonnenten an die etablierten Betreiber band [4]. Cashback-Aktionen, Bonus-Datenvolumen und Geräte-Bundle-Kampagnen erodieren den Verbraucher-ARPU genau dann, wenn die Investitionsintensität für 5G SA ihren Höhepunkt erreicht. Betreiber kontern mit erlebnisbasierter Differenzierung – Geschwindigkeit, Abdeckung und digitale Self-Service-Apps –, um die Erträge zu verteidigen, doch der Abwärtsdruck auf Einstiegstarife hält an.
Grenzüberschreitende OTT-Substitution von Legacy-Sprach- und SMS-Diensten
Obwohl VoIP-Sperren für bestimmte Anwendungen innerhalb der VAE-Grenzen gelten, umgehen Einwohner und Reisende Einschränkungen häufig über Roaming-SIMs oder Wi-Fi-Calling in benachbarten Staaten, was bezahlte internationale Gesprächsminuten reduziert. Botims Relaunch als GCC-„Ultra-App” mit 90 Millionen Nutzern verdeutlicht, wie schnell OTT-Ökosysteme skalieren, sobald ein lokaler Marktzugang gewährt wird [5]. Da 5G die Latenz senkt, liefern OTT-Anbieter Sprach- und Videokommunikation in nahezu PSTN-Qualität und zwingen etablierte Betreiber dazu, ihren Mehrwert auf Daten, Cloud-Sicherheit und verwaltete Kollaborationstools zu verlagern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Datendienste treiben die Marktentwicklung voran
Daten- und Internetdienste erzielten im Jahr 2025 einen Anteil von 46,05 % am UAE Telecom MNO-Markt, was bestätigt, dass Bandbreite und nicht Sprache das Erlösrückgrat des UAE Telecom MNO-Markts bildet. Die dem Datendienstebereich zugeschriebene UAE Telecom MNO-Marktgröße wird weiter wachsen, da 4K-Video, Cloud-Gaming und Metaverse-Pilotprojekte von der Konzeptphase in Mainstream-Pakete übergehen. IoT und M2M verzeichnen mit 4,02 % CAGR bis 2031 das stärkste Wachstum, angetrieben durch onshore Ölanlagen, automatisierte Häfen und gemeindeweite Smart-Meter-Einführungen. Betreiber schichten Geräteverwaltung, Analytik und Cybersicherheit über einfache Konnektivität, um Service-Adoptionsraten und Margen zu steigern.
Netzwerknutzungsmuster unterstreichen den Wandel. Mehr als 60 % des Datenverkehrs von du laufen bereits über 5G-Zellen – ein Anteil, der bis 2027 voraussichtlich 80 % übersteigen wird, wenn die mmWave-Verdichtung voranschreitet. Spracherlöse bleiben im Bereich der Unternehmens-TK-Anlagen und beim internationalen Premium-Calling relevant, doch die freiwillige Sprachkommunikation wird zunehmend über OTT konsumiert. Nachrichtendienste verfallen weiter, da Over-the-Top-Chat dominiert. Unterdessen florieren OTT- und Pay-TV-Angebote innerhalb konvergenter Bundles, sodass Netzbetreiber Unterhaltungsausgaben zurückgewinnen können, die früher an eigenständige SVOD-Apps abflossen. Sonstige Dienste – Roaming-Pakete, Finanz-Wallets und Werbung – ergänzen den Erlösmix und glätten saisonale Schwankungen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Unternehmensbeschleunigung verändert den Erlösmix
Verbraucherabonnements machen im Jahr 2025 noch immer 68,35 % der UAE Telecom MNO-Marktgröße aus, was die hohe Smartphone-Durchdringung, Dual-SIM-Gewohnheiten und robuste Tourismusströme widerspiegelt. Dennoch bringen Unternehmensverträge, obwohl in der Anzahl geringer, höhere ARPUs und sollen mit einer CAGR von 4,28 % – dem höchsten Wert aller Segmente – bis 2031 wachsen. Der UAE Telecom MNO-Markt orientiert sich an nationalen KI- und industriellen Automatisierungsagenden, sodass CIOs 5G-Slices und Edge-Computing als missionskritische Versorgungsleistungen und nicht als optionale Konnektivitäts-Add-ons betrachten.
Betreiber positionieren sich als Transformationspartner. e& Enterprise bündelt Azure Stack, Cybersicherheits-SOC und privates 5G unter ergebnisbasierten SLAs und sichert so mehrjährige Annuitäten, die weniger auf Verbraucher-Preisaktionen reagieren. du umwirbt KMU mit dem Angebot „Smartes Büro im Paket”, das SD-WAN, UCaaS und Mobilfunkleitungen kombiniert. Mit dem steigenden Anteil der B2B-Erlöse verbessert sich die Cashflow-Transparenz und ermöglicht einen positiven Kreislauf aus Reinvestitionen in Netzwerke der nächsten Generation. Verbraucherbindungsmaßnahmen konzentrieren sich auf Lifestyle-Add-ons – Streaming, Gaming-Pässe und Geräteschutz –, um den ARPU gegen Rabattierungsdruck abzuschirmen, der durch die Rufnummernmitnahme entsteht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Dubai und Abu Dhabi sind die Anker des UAE Telecom MNO-Markts, da beide Emirate dichte Geschäftsviertel, Freihandelszonen, touristische Magnete und Pilotkorridore für autonome Mobilität beherbergen. Sie profitieren von frühen 5G-SA-Markteinführungen und einer umfassenden Innenraumabdeckung in Einkaufszentren, Flughäfen und Stadien, wodurch die gemischten mobilen Übertragungsgeschwindigkeiten laut Opensignal auf 275,9 Mbit/s bei e& und 264,1 Mbit/s bei du steigen. Die beiden Emirate generieren den Großteil der Unternehmensverträge in den Bereichen Öl, Luftfahrt und Finanzdienstleistungen, sodass private 5G-Knoten, Edge-Rechenzentren und Cloud-Regionen oft zuerst hier entstehen.
Sharjah, Ajman, Fudschaira, Ras Al Khaimah und Umm Al Qaiwain weisen unterschiedliche Netzwirtschaftlichkeiten auf. Die Bevölkerung ist stärker verteilt, was die Glasfaser-Rendite erschwert; Betreiber setzen daher auf FWA-über-5G, um Breitbandziele zu erreichen. Pay-TV-Bündelung differenziert Angebote in diesen preisbewussten Märkten, während Touristenzuflüsse die Roaming-Erlöse an Küstenresorts aufrechterhalten. Staatlich unterstützte Infrastrukturfonds ko-investieren in Masten und Leitungskanäle, wodurch sich die Amortisationszeit für Erweiterungen in Industriezonen verkürzt, in denen Zement-, Steinbruch- und Logistikanlagen beheimatet sind.
Auf nationaler Ebene schaffen Unterseekabellandungen in Fudschaira einen Ost-West-Umschlagsknoten, der den UAE Telecom MNO-Markt zu einem regionalen Transitknotenpunkt erhebt. Hyperscale-Rechenzentrumsexpansionen – dus 544-Millionen-USD-Azure-verankerter Campus und die Khazna-Gemeinschaftsplattform von G42 und e& – gewährleisten Inhaltsannäherung, die die Latenz auf lokalen Mobilfunkverbindungen reduziert. Abu Dhabis Digitalstrategie 2025–2027 sieht AED 13 Milliarden für KI-fähige Infrastruktur vor und schafft damit eine garantierte Abnahme für 5G-Slices und Government-Cloud.
Regulatorisches Umfeld
Der Markt der mobilen Netzbetreiber (MNO) in den VAE unterliegt der Aufsicht der Telecommunications and Digital Government Regulatory Authority (TDRA), deren rechtliche Grundlage im Federal Law by Decree No. 3 of 2003 verankert ist. Dieses Gesetz ermächtigt die TDRA, Betreiber zu lizenzieren, das Frequenzspektrum zu verwalten und technische Sektorstandards durchzusetzen. Im Bereich der Preisgestaltung wird die Aufsicht der TDRA über den Price Control Request (PCR)-Prozess ausgeübt, bei dem Dienstanbieter eine Genehmigung für die Einführung neuer Tarife oder die Änderung bestehender Preise beantragen müssen, was die Gestaltung von Premium-Tarifen und Bündeln durch die MNOs im Rahmen einer regulierten Duopolstruktur prägt.
Im Bereich Netzwerke und Geräteökosysteme ist die TDRA Type Approval für den Import und Verkauf von Telekommunikationsgeräten erforderlich, was die Compliance-Anforderungen für Funkgeräte, CPE und IoT-Geräte vor der Markteinführung verschärft. Für den Zeitraum 2026 bis 2031 signalisiert der UAE Spectrum Outlook (2026-2031) der TDRA eine stärkere Betonung flexiblerer Spektrumsplanung und die Erkundung von Ansätzen zur gemeinsamen Spektrumsnutzung. Dieselbe politische Ausrichtung bringt die Regulierung in Einklang mit dem Übergang von 5G zu 5G-Advanced-Fähigkeiten sowie der langfristigen Vorbereitung auf 6G, während die TDRA zudem weiterhin Verbraucherschutzmaßnahmen umsetzt, etwa Eingriffe zur Eindämmung aufdringlicher Marketing-SMS-Praktiken.
Wettbewerbslandschaft
Der UAE Telecom MNO-Markt bleibt im Jahr 2025 ein reguliertes Duopol, wobei e& UAE und du gemeinsam einen erheblichen Anteil am untersuchten Markt kontrollieren. e& nutzt seine Skalierungsvorteile, um national erstklassige Werte bei Download-Geschwindigkeit und Video-Erlebnis zu erzielen, während du bei Netzwerkverfügbarkeit und Gaming-Latenz übertrifft. Statt Preiskriegen verfolgen beide eine technologiegestützte Differenzierung. e& betreibt über 400 KI-Anwendungsfälle und 160 Machine-Learning-Modelle für vorausschauende Wartung, dynamische Spektrumzuteilung und Echtzeit-Kundenerfahrungs-Scoring. du kontert mit einem Innovationszentrum, das sich auf 5G-Advanced, Open-RAN und Netzwerk-APIs konzentriert, die Qualität-auf-Anfrage-Funktionen für Entwickler bereitstellen.
Die Spektrumpolitik unter der Regulierungs- und Digitalbehörde für Telekommunikation und digitale Regierung hält zwei Akteure im Gleichgewicht: Jedem wurde ein Mittelband- und ein Hochband-Block zugeteilt, jedoch werden gestaffelte Lizenzgebühren auf Basis des Umsatzes – nicht des Gewinns – erhoben, was einen effizienten Investitionsaufwand statt eines Wettlaufs um Abonnentenzahlen fördert. Satelliten-Backhaul-Unternehmen und Neutral-Host-Innenraumanbieter ergänzen den Wettbewerb, stellen aber keine Bedrohung für Massenmarktsegmente dar. Vertikalspezifische Marktteilnehmer, wie Energie-SCADA-Integratoren, gehen Partnerschaften ein statt zu konkurrieren und stärken so die Kanalreichweite der etablierten Betreiber.
Strategische Schritte unterstreichen die internationale Diversifizierung. Im Mai 2025 erwarb e& eine Minderheitsbeteiligung am karibischen Betreiber Digicel, um die Großhandels-Sprachkapazität in den Amerikas auszubauen. Gleichzeitig vertiefte du seine Kooperation mit Microsoft Azure, um Cloud-Nähe zu seinen 5G-Edge-Knoten zu gewährleisten und Ankermietwirtschaft für seinen Rechenzentrumszweig zu sichern. Beide setzen früh auf 6G-Testbeds und antizipieren die kommerzielle Marktreife um 2029, wodurch der UAE Telecom MNO-Markt als GCC-Labor für Konnektivität der nächsten Generation gefestigt wird.
Marktführer der UAE Telecom MNO-Branche
-
e&UAE (Etisalat)
-
du (Emirates Integrated Telecommunications Co.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Upgrades der 5G-Advanced-Fähigkeiten und die Skalierung der Kernkapazität schaffen kurzfristigen Spielraum für monetarisierbare Premium-Konnektivität sowohl im Verbraucher- als auch im Unternehmenssegment. Im Jahr 2026 gab e& UAE mehrere Verbesserungen der Netzwerkfähigkeit bekannt, darunter das Upgrade von EMIX mit 400G-Links und die Ermöglichung einer 4-Träger-Aggregation in einem live betriebenen 5.5G-Netzwerk. Betreiber können steigende Verkehrslasten in Chancen für höherwertige Tarife, Quality-on-Demand-Pakete und differenzierte Unternehmens-SLAs umwandeln, die auf Durchsatz- und Latenzgarantien beruhen.
Internationale Konnektivität und cloud-nahe Ökosysteme erweitern zudem das adressierbare Chancenpotenzial über den traditionellen mobilen Zugang hinaus. Im Jahr 2026 stärken die Maßnahmen von du im Bereich Seekabel und Interkonnektivität – darunter die Partnerschaft mit Datawave zur Investition in das Singapore-India-Gulf (SING)-Unterseekabelsystem sowie das Upgrade von UAE-IX (powered by DE-CIX) zur Unterstützung höherkapazitiver Schnittstellen (800 GE-Zugang und zusätzliche 400 GE-Ports) – die wirtschaftliche Basis für Content-Lokalisierung, Unternehmenskonnektivität und Edge-fähige Dienste. Daneben bietet der UAE Spectrum Outlook (2026-2031) der TDRA einen förderlichen Rahmen für Flexibilität in der Spektrumsplanung und Sharing-Mechanismen, wodurch neue Kommerzialisierungsmodelle rund um fortschrittliche Frequenzbänder, private Netzwerke und Wachstumsbereiche im Bereich IoT/M2M unterstützt werden, die bereits in den Digitalisierungsprogrammen der VAE für Unternehmen hervorgehoben wurden.
Aktuelle Branchenentwicklungen
- Juli 2026: e& stimmte dem Verkauf seines gesamten 16,21%-Anteils an Vodafone Group für 5,95 Milliarden USD zu und beendete damit die Vereinbarung zwischen den beiden Unternehmen. Die Veräußerung setzt Kapital und Managementkapazität für Infrastrukturprioritäten frei, die stärker auf Netzwerk-Upgrades in den VAE, Unternehmensdienste und angrenzende digitale Plattformen ausgerichtet sind.
- Juni 2026: du startete du Ventures, einen Corporate-Venture-Fonds mit einem Volumen von 50 Millionen USD in Partnerschaft mit Shorooq, der auf Investitionen in digitale Technologien abzielt. Der Venture-Fonds formalisiert eine Pipeline für die Teilnahme am Ökosystem über die reine Konnektivität hinaus und unterstützt die Entwicklung neuer Produkte in Bereichen wie Software, Daten und Plattformdiensten, die mit MNO-Vermögenswerten gebündelt werden können.
- Mai 2025: du und Microsoft unterzeichneten eine Vereinbarung über 2 Milliarden AED (544 Millionen USD) zum Aufbau eines Hyperscale-Rechenzentrums in den VAE. Der Ausbau stärkt die Cloud-Nähe der Betreibernetzwerke, ermöglicht latenzärmere Unternehmensangebote und verankert Wholesale- und Edge-Anwendungsfälle im Zusammenhang mit 5G und Fixed-Mobile-Convergence-Bündeln.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Einnahmen der Mobilfunknetzbetreiber im Telekommunikationsbereich, die innerhalb der Vereinigten Arabischen Emirate aus den Kernbereichen Konnektivität und verwandten Dienstleistungskategorien generiert werden, die den Endnutzern in Rechnung gestellt werden.
Ausschlüsse aus dem Umfang: Wir schließen den reinen Verkauf von Gerätehardware sowie einmalige Netzwerkaufbauerlöse im EPC-Stil aus, die nicht als Telekommunikationsdienstleistungserlöse verbucht werden.
Segmentierungsübersicht
- Gesamte Telekommunikationserlöse und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung bildete die Grundlage für die Analyse der Nachfrage- und Angebotsbedingungen im Telekommunikationssektor der VAE und trug dazu bei, die Annahmen über die Jahre hinweg konsistent zu halten. Wir haben öffentliche VAE-Sektorveröffentlichungen und statistische Reihen herangezogen, darunter Veröffentlichungen der Telekommunikations- und Regulierungsbehörde für digitale Regierungsführung, offene Regierungsdaten der VAE, ITU-Indikatoren, Weltbank-Datensätze und GSMA-Länderübersichten, die zur Verankerung von Durchdringungs-, Nutzungs- und Abdeckungstrends nützlich sind.
Um die kommerzielle Perspektive zu schärfen, haben wir außerdem Jahresberichte der Betreiber, Investorenpräsentationen und geprüfte Jahresabschlüsse genutzt, ergänzt durch Pressemitteilungen und renommierte Wirtschaftsmedien für aktuelle Informationen zu Tarifmaßnahmen und Netzwerkmeilensteinen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen wurde verwendet, um gemeldete Positionen zu standardisieren, und eine Import-Export-Datenbank auf Sendungsebene wurde selektiv geprüft, um den Timing-Zyklus von Netzwerkausrüstungen zu plausibilisieren. Diese Sekundärquellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung gesichtet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Treiber von Dienstleistungserlösen in den VAE, wo einige wenige Betreiber und Kanalökosysteme Preisgestaltung und Bündelangebote prägen. Wir haben mit Führungskräften auf Betreiberseite, Unternehmenskunden im Telekommunikationsbereich, Distributoren und Branchenberatern in den gesamten VAE gesprochen, um die ARPU-Entwicklung, den Abonnentenmix und das Tempo der 5G-Monetarisierung zu bestätigen, und haben diese Erkenntnisse anschließend genutzt, um auf Sekundärforschung basierende Annahmen dort anzupassen, wo Lücken festgestellt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erstklassige Unternehmen: 32 % | CXOs: 12 % |
| Mittelgroße Unternehmen: 49 % | Funktions-/Bereichsleiter: 42 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Das Marktmodell beginnt mit einer Top-down-Rekonstruktion des Telekommunikationserlöspools der VAE, bei der die Abonnentenbasis nach Dienstleistungsart und ARPU-Muster angewendet werden, um den Jahreswert zu ermitteln, der anschließend auf Sprach-, Daten- und Messaging- sowie OTT- und Pay-TV-Dienste aufgeteilt wird. Nachdem dieser Gesamtwert ermittelt wurde, wurden selektive Bottom-up-Näherungen zur Bestätigung herangezogen, wie z. B. von Betreibern gemeldete Dienstleistungserlös-Zusammenfassungen, Stichproben zu Planpreisen im Vergleich zum aktiven Abonnentenmix sowie Kanalprüfungen zum Verhalten von Unternehmensverträgen.
Zu den wichtigsten Eingaben des Modells gehören die Anzahl der Mobil- und Festnetzabonnenten, die Smartphone- und Breitbanddurchdringung, ARPU- und Bündelmixverschiebungen, Datenverbrauchstrends pro Nutzer sowie der Zeitpunkt von 5G-Abdeckungs- und Adoptionsmeilensteinen. Wenn eine Variable in öffentlichen Reihen für ein bestimmtes Jahr nicht konsistent verfügbar war, wurde die Lücke durch kurzfristige Interpolation geschlossen, die an Betreiberangaben verankert war, gefolgt von interviewgestützten Plausibilitätsprüfungen.
Die Prognose wurde mittels Szenarioanalyse durchgeführt, unterstützt durch einfache Zeitreihenglättung bei ARPU und Abonnentenwachstum, und anschließend anhand von Primärfeedback zu Preiswettbewerb, Aufnahme von Premium-Tarifen und Unternehmensnachfrage einem Stresstest unterzogen. Wenn die Entwicklung eines Treibers den Gesamtwert wesentlich verändern konnte, wurden die Annahmen überprüft und angepasst, bis der Marktpfad nachvollziehbar und reproduzierbar blieb.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation aus Nachfrageindikatoren, finanziellen Offenlegungen der Betreiber und regulatorischen Statistiken validiert, sodass das Gesamtergebnis nicht von einem einzigen Datenstrom abhängt. Ausreißer wurden markiert, wenn Veränderungen von Jahr zu Jahr nicht mit bekannten Tarifänderungen, Abonnentenverschiebungen oder wichtigen Netzwerkereignissen übereinstimmten, und anschließend wurden die zugrunde liegenden Treiber vor der Freigabe erneut geprüft.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis eintritt, wie z. B. eine erhebliche Preisänderung, eine wichtige regulatorische Änderung oder eine deutliche Verschiebung im Abonnentenmix. Vor der Auslieferung führen wir einen erneuten Durchlauf der wichtigsten Annahmen durch und berechnen die Tabellen neu, damit die Kunden die aktuellste verfügbare Ansicht zum Zeitpunkt der Veröffentlichung erhalten.
Vergleich der von Mordor Intelligence ermittelten Marktgröße des Telekommunikationssektors der Vereinigten Arabischen Emirate mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den Telekommunikationssektor der VAE weichen häufig voneinander ab, da Analysten nicht immer dieselben Erlöspositionen berücksichtigen und der Dienstleistungsmix bei Mobil-, Festnetz- und Bündelangeboten unterschiedlich behandelt werden kann. Das für die Währungszeitpunkte verwendete Jahr, der Umgang mit Aktionspreisen und die Annahmen zur ARPU-Entwicklung in Prognosen erzeugen ebenfalls sichtbare Abweichungen.
Die Hauptabweichung ergibt sich aus dem Umfang: Einige Schätzungen verwenden eine breitere nationale Telekommunikationsmarktdefinition, die reine ISP-Erlöse und angrenzende digitale Dienste einschließt, während Mordor Intelligence den UAE Telecom MNO-Markt anhand betreibergeführter Dienstleistungserlöse aus Sprach-, Daten- und Messaging- sowie OTT- und Pay-TV-Diensten erfasst, gestützt auf abonnenten- und ARPU-basierte Aufbauten. Abweichungen treten auch auf, wenn aggressive Szenarien eine schnellere 5G-Monetarisierung annehmen oder Erlöspfade nicht mit Durchdringungs- und Nutzungssignalen abgleichen, die in öffentlichen VAE-Statistiken gegengeprüft werden können.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 13,42 Mrd. USD (2025) | |
| Branchenforschungsanbieter A | 11,76 Mrd. USD (2025) | Verwendet einen breiteren Umfang für Telekommunikationsdienstleistungen, der explizit Festnetz, Mobilfunk und Breitbandkonnektivität sektorübergreifend umfasst, was dazu führen kann, dass Betreiber- und ISP-Erlöspools im Vergleich zu einem MNO-fokussierten Erlösaufbau unterschiedlich behandelt werden. |
| Marktplattform B | 9,67 Mrd. USD (2025) | Bietet in der zugänglichen Zusammenfassung nur begrenzt sichtbare Einschlussregeln, und der niedrigere Wert kann auf engere gezählte Dienstleistungspositionen und eine unterschiedliche Behandlung von OTT- und Pay-TV-Erlösen sowie auf abweichende Annahmen zum Währungszeitpunkt zurückzuführen sein. |
Betrachtet man die drei Zahlen insgesamt, lässt sich der größte Teil der Abweichung dadurch erklären, was in den VAE als Telekommunikationserlös gezählt wird und wie die Bündelökonomie in ARPU und Dienstleistungserlöse übersetzt wird. Indem die Treiber an beobachtbaren Abonnenten- und Preissignalen ausgerichtet bleiben, ist die Schätzung leichter nachzuvollziehen, zu überprüfen und zu aktualisieren, wenn sich der Markt verändert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der UAE Telecom MNO-Markt im Jahr 2026?
Die Größe des UAE Telecom MNO-Markts beträgt im Jahr 2026 13,95 Milliarden USD und soll bis 2031 einen Wert von 16,95 Milliarden USD erreichen.
Wie hoch ist die prognostizierte CAGR für den VAE-Telekommunikationsmarkt bis 2031?
Die Branchenerlöse werden voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 3,98 % wachsen.
Welche Dienstleistungskategorie hat den größten Marktanteil im UAE Telecom MNO-Markt?
Daten- und Internetdienste führen mit einem Marktanteil von 46,05 % im Jahr 2025 dank weitflächiger 5G- und Glasfaserabdeckung.
Welches Segment wächst innerhalb des VAE-Telekommunikationsmarkts am schnellsten?
IoT und M2M verzeichnen das höchste Wachstum mit einer CAGR von 4,02 % bis 2031, da Unternehmen Industrie-4.0-Lösungen einsetzen.
Wer sind die Hauptakteure im VAE-Telekommunikationsmarkt?
e& UAE und du dominieren und vereinen zusammen 97,5 % der Branchenerlöse unter einem regulierten Duopol.
Warum ist 5G SA für VAE-Betreiber wichtig?
5G Standalone ermöglicht Netzwerk-Slicing und ultra-niedrige Latenz, sodass Betreiber Premium-Konnektivitätsstufen an Unternehmen und Verbraucher verkaufen können.