
- アイスランド
- アイルランド
- アジア
- アメリカ合衆国
- アラブ首長国連邦
- アルゼンチン
- アルバニア
- イギリス
- イタリア
- インドネシア
- エジプト
- エストニア
- オーストラリア
- オーストリア
- オマーン
- オランダ
- カタール
- カナダ
- キプロス
- ギリシャ
- クウェート
- クロアチア
- サウジアラビア
- シンガポール
- スイス
- スウェーデン
- スペイン
- スロベニア
- セルビア
- チェコ
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- バーレーン
- パナマ
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ブルガリア
- ベトナム
- ベルギー
- ポーランド
- ポルトガル
- マルタ
- マレーシア
- メキシコ
- モルドバ
- ヨーロッパ
- ラトビア
- リトアニア
- ルーマニア
- ルクセンブルク
- 韓国
- 香港
- 台湾
- 中国
- 中東とアフリカ
- 南アフリカ
- 日本
- 北マケドニア
- 北米
Mordor Intelligenceによるインドのエコマース市場分析
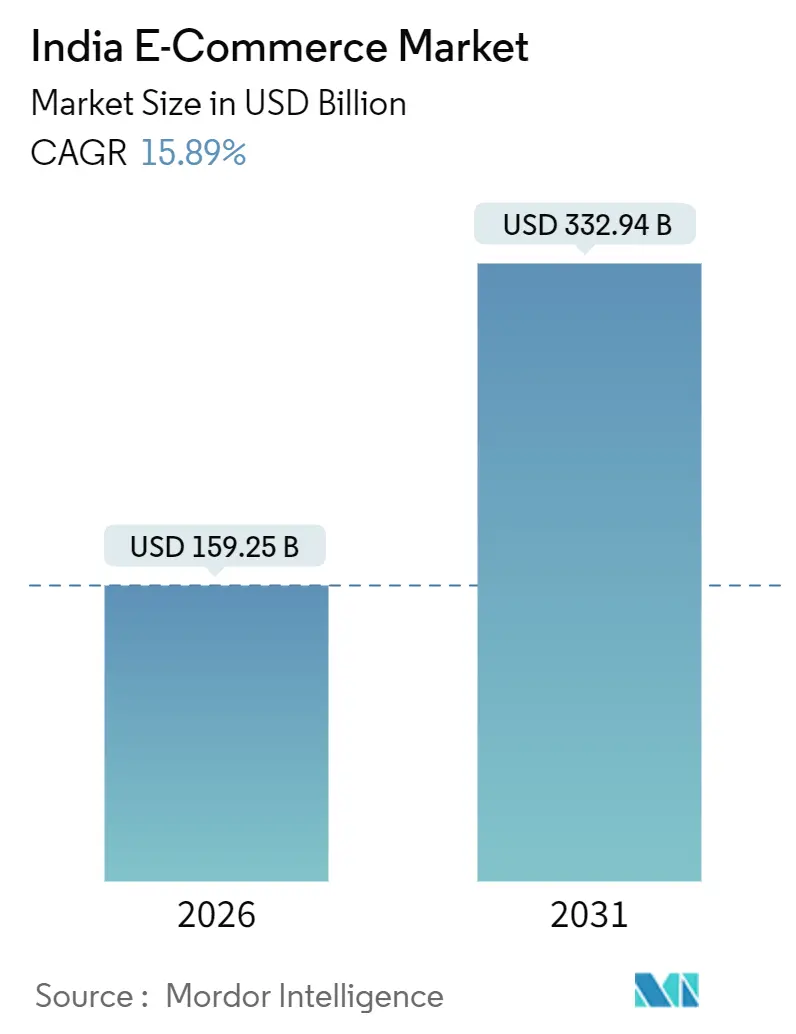
インドのEコマース市場規模は、2026年の1,593億米ドルから2027年には1,846億米ドルに増加し、2032年までに3,780億米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 15.42%で成長します。
インドでは、デジタル決済の普及と動画主導の商品発見が、日常的な購買においてオンラインアクセスをより有用なものにしています。クイックコマース形式、食料品の提供、および資本に裏付けられたブランドポートフォリオは、同一のデジタルチャネルを通じてさまざまなニーズに応える機会を生み出しています。Amazonは2026年9月にインドでAlexa+のアーリーアクセスを開始し、会話型ショッピングをアプリだけでなく接続された家庭用デバイスにも拡張しました。こうした需要の広がりは拡大を後押ししますが、フルフィルメントコストは発送されるすべての注文に発生し、消費者救済義務は通常の苦情件数に見合った苦情処理能力を必要とするため、販売者が事業範囲を拡大するにつれてコストは増加します。主要都市以外の都市に進出する販売者にとって、馴染みのあるデジタル決済は注文を可能にしますが、分散したファッション、食料品、家庭用品の需要はそのフルフィルメントコストも支えなければなりません。
主要レポートのポイント
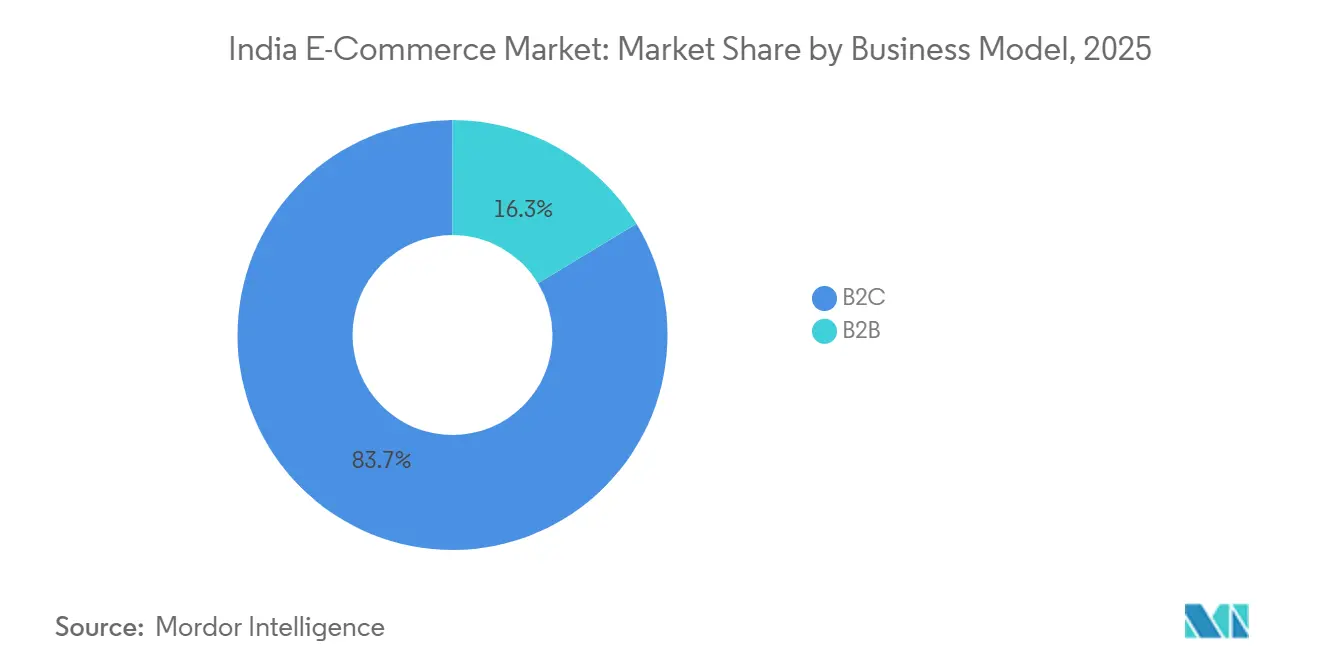
- ビジネスモデル別では、B2Cが2026年のインドEコマース市場シェアの86.22%を占め、B2Bは2027年〜2032年にかけてCAGR 16.4%で最も速く成長すると予測されています。
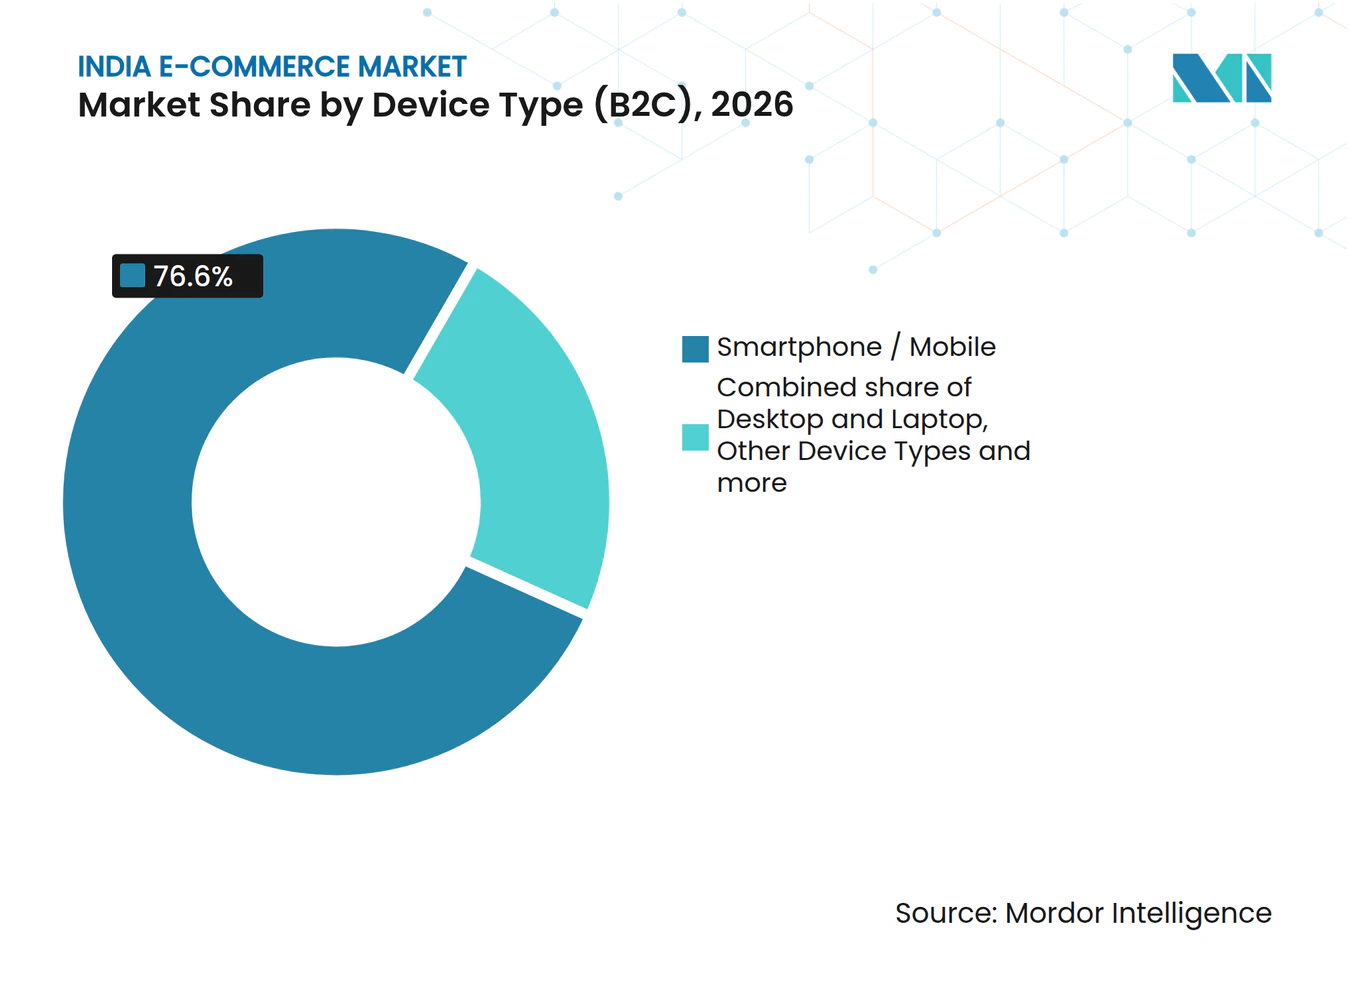
- B2Cのデバイスタイプ別では、スマートフォン/モバイルが2026年のB2C取引額の76.6%を占め、その他のデバイスタイプは2027年〜2032年にかけてCAGR 17.8%で最も速く成長すると予測されています。
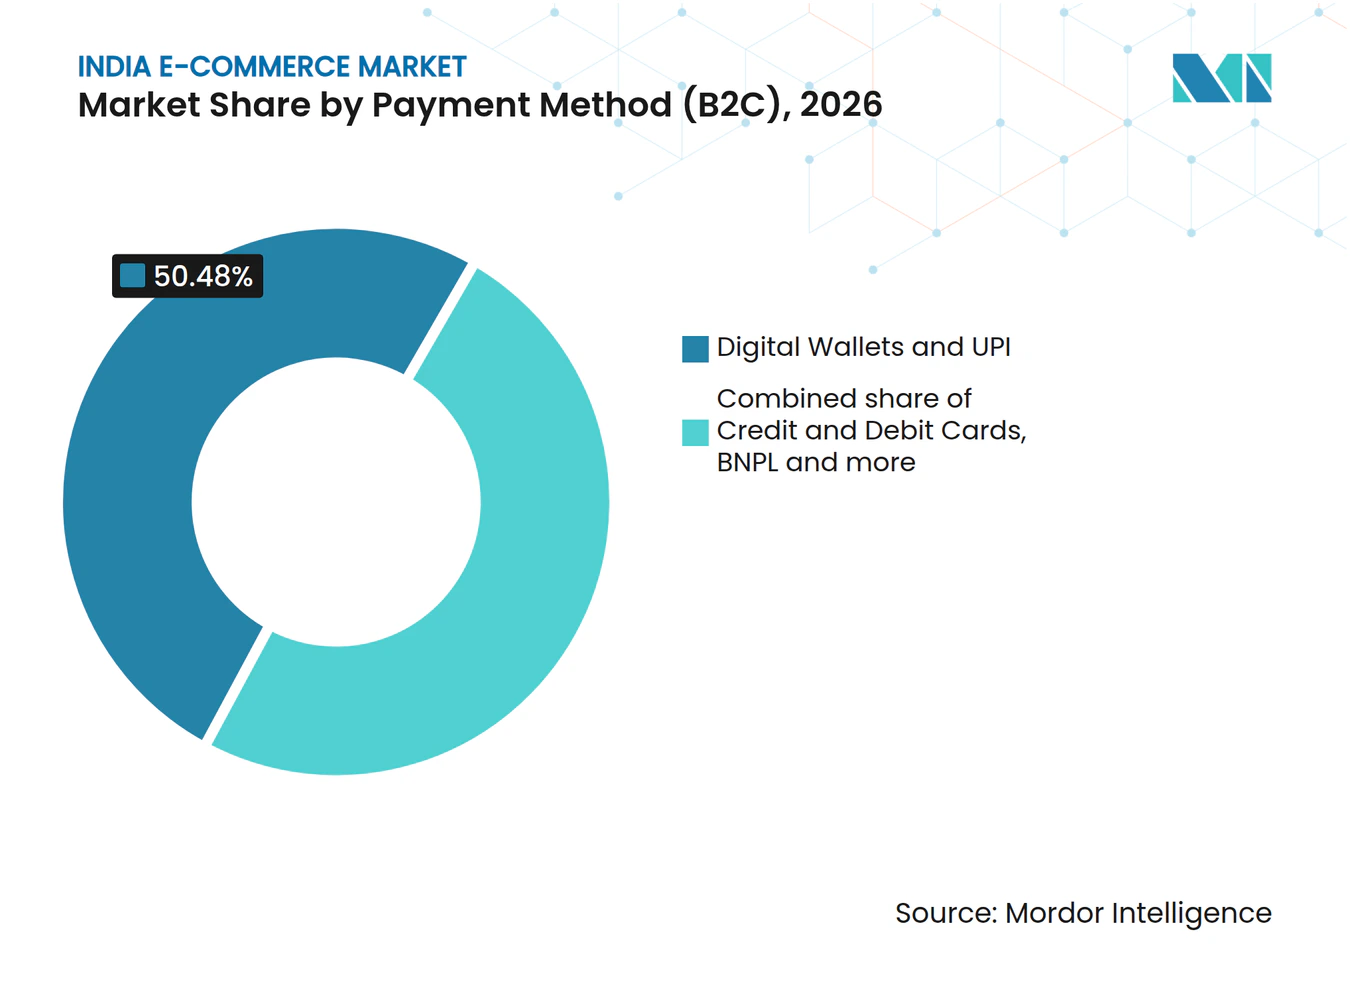
- B2Cの決済方法別では、デジタルウォレットおよびUPIが2026年のB2C取引額の50.48%を占め、BNPLは2027年〜2032年にかけてCAGR 18.5%で最も速く成長すると予測されています。
- B2Cの製品カテゴリー別では、ファッションおよびアパレルが2026年のB2C取引額の31.5%を占め、飲食料品セグメントは2027年〜2032年にかけてCAGR 17.2%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 第2・第3層都市におけるUPIおよびインスタント決済の普及拡大 | +5.6% | 中小都市および地方 | 短期(2年以内) |
| 低コストデータプランによる動画主導の購買体験の促進 | +4% | 全国 | 短期(2年以下) |
| ダイレクト・トゥ・コンシューマーブランドの急成長(国内ベンチャーキャピタル資金に支えられた) | +3.3% | 全国 | 中期(2〜4年) |
| 上位20都市におけるクイックコマースの普及が市場を牽引 | +5% | 主要都市圏 | 短期(2年以下) |
| ソーシャルコマースにおけるインフルエンサーエコシステムの収益化 | +1.8% | インド全土の非主要都市 | 中期(2〜4年) |
| 政府のONDCフレームワークによる販売者リーチの拡大(注目度の低い要因) | +1.4% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
第2・第3層都市におけるUPIおよびインスタント決済の普及拡大
インスタント決済は、支払い能力を商品の受け渡し場所から切り離すことで、オライン需要を支えることができます。UPIの運営機関であるNPCIは、2025〜26年度にインドでUPIが2,416億件の取引を処理し、前年比30%増加したと報告しました。Rukam Capitalの調査では、調査対象となった第2層・第3層の消費者の67%がUPIプラットフォームを主要な決済手段として利用していることが明らかになりました。中小都市や地方に進出する販売者にとって、UPIを受け入れることは、オンライン注文をその確立された決済習慣と結びつけることを意味します。顧客が発送前に支払いを行う場合、荷物が配送ネットワークに入る前に支払いを確認することができます。したがって、販売者は配送リソースを投入する前に、馴染みのある決済ルートを通じて新しい都市からの前払い初回注文を受け付けることができます。
低コストデータプランによる動画主導の購買体験の促進
データの低廉化により、買い物客がオンライン購入を決定する前に動画で商品を確認する余地が生まれています。インド電気通信規制庁は、2026年3月末から6月末にかけての四半期間で、無線データ利用における1GBあたりの平均収入が5.07%低下したと報告しました。[1] Googleは、2026年4月にインドにおけるショッピング関連のYouTube視聴時間が前年比55%以上増加したと報告しました。[2] 販売者にとって、これらの並行する指標は、チェックアウト前の視覚的な商品評価に向けたより大きな機会を示しています。Googleが2025年9月〜11月に実施したIpsosの調査では、商品調査なしに2日以内に購入したインドのナヴラートリおよびディワリの買い物客426人のうち61%が、7カテゴリーの平均でショッピング中にYouTube Shortsを利用していました。短尺動画は迅速な購買決定の中に位置づけられており、データの低廉化は、買い物客が購入前にすでに利用しているクリップの視聴コストを引き下げます。
ダイレクト・トゥ・コンシューマーブランドの急成長(国内ベンチャーキャピタル資金に支えられた)
資金調達は、マルチブランドオーナーを通じてオンラインの品揃えを拡大することができるため、資本プールの規模と並んで受け手の構造が重要になります。インドの国内D2Cスタートアップは、2025年に374ラウンドで8億9,800万米ドルの株式資金を調達し、2024年の380ラウンドで8億2,400万米ドルと比較して増加しました。ラウンド数が減少する中での資金調達額の増加は、資本へのアクセスが普遍的に容易になったことを示すわけではなく、資金調達を受けた企業に拡大能力を与えます。2025年には、Bare Anatomy、Chemist At Play、Sunscoopの親会社であるInnovistが、ICICIベンチャーおよびMirabilis Investment Trustから1,600万米ドルを調達しました。資金調達を受けた製品の幅が広がることで、買い物客がオンラインで購入する理由が増えますが、買い手が受け入れる製品のみがその資本を注文に変えることができます。Innovistのようなマルチブランドの親会社は、異なる消費者ニーズを対とした複数のブランドに1回の資金調達ラウンドを分散させることができます。
上位20都市におけるクイックコマースの普及が市場を牽引
クイックコマースは、ニーズを認識してからオンライン注文を行うまでの時間差を縮めることで、配送スピードを需要の源泉としています。SwiggyのクイックコマースビジネスであるInstamart(インスタマート)は、FY27第1四半期において総注文金額が前年同期比40%増加しました。[3] 2026年8月、Swiggyはインスタマートにおいて130以上の都市で月間1,400万人以上のアクティブ取引ユーザーを報告しました。注文金額の成長と幅広い購買基盤の組み合わせは、事業者がローカルサービスカバレッジを深化させる理由となっています。加盟店にとっては、時間的制約のある需要への追加的なルートが生まれますが、広範なリーチだけでは収益性の高いフルフィルメントを確立することはできません。したがって、ローカルでの在庫確保が、加盟店が実際に販売できるコンビニエンス提案の範囲を決定します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 州間物流および逆物流コストの不均一性 | -2% | 全国 | 中期(2〜4年) |
| 消費者保護(Eコマース)規則2020年版に基づくコンプライアンス負担 | -1.5% | 全国 | 短期(2年以内) |
| 主要都市圏外における高い顧客獲得コスト | -1% | 中小都市および地方 | 中期(2〜4年) |
| ハイパーパーソナライゼーションを制限するデータプライバシーへの懸念 | -0.7% | 全国 | 短期(2年以内) |
| マーケティング予算を膨らませるデジタル広告詐欺の増加(注目度の低い要因) | -0.5% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
州間物流および逆物流コストの不均一性
フルフィルメントコストは、配送が注文の価値を過度に消費する場合、追加のオンライン需要を商業的に魅力のないものにする可能性があります。Meeshoの2025年目論見書は、フルフィルメントコストの高さから、ファッション、食料品、家庭用品の一部のユースケースが他の方法では成立しないと説明しました。また、販売者が消費者にコストを転嫁した場合、販売者の物流コストの上昇がプラットフォームでの購買頻度を低下させる可能性があるとも警告しました。これにより、配送コストを吸収するか、価格上昇による需要の弱体化リスクを取るかという選択が生じます。目論見書は、キャンセルや受け取り拒否のリスクを軽減するための前払い注文に対する販売者インセンティブについて説明しており、これが物流コストを増加させる可能性があります。残る制約は、支払いが成功した場合でも、低単価商品を移動させる基本的なコストです。
消費者保護(Eコマース)規則2020年版に基づくコンプライアンス負担
消費者救済は、規制コンプライアンスをインドからの苦情を処理するために必要な運営能力と結びつけます。2020年規則は、すべてのEコマース事業者に対し、通常の苦情件数を反映した適切な苦情処理メカニズムを維持し、苦情処理担当者を任命し、その氏名、連絡先、役職をプラットフォーム上に表示することを義務付けています。事業者は、苦受領後48時間以内に確認応答し、1ヶ月以内に解決することを確保しなければなりません。Esyaセンターが2026年にインド全土の50人のEコマース上級幹部を対象に実施した調査では、38%が消費者保護法のEコマース規則へのコンプライアンスをある程度費用がかかると考えていました。マーケットプレイスがサードパーティの販売者を利用していても、この救済機能に対する事業者自身の責任は免除されません。したがって、拡大には、販売を完了するために使用されるリソースと並んで、法定スケジュールを維持するための十分な苦情処理能力が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
消費者規模とビジネス発注B2Cは2026年のインドEコマース市場規模の86.22%のシェアを占め、最大のセグメントとなっています。BainとFlipkartは、インドのEリテール買い物客数が5年間で2倍となり、2025年には2億9,000万〜3億人に達したと推定しました。品揃えの拡大は、販売者が各オファーを完了した注文まで遂行できる場合にのみ、購買機会を増やします。消費者向けプラットフォームにとって、この拡大したオンライン買い物客基盤は、初めてのユーザーを獲得することと並んで、追加の購買機会に対応することを明確な拡大ルートにします。
B2Bは2027年〜2032年にかけてCAGR 16.4%で成長すると予測されており、最も成長の速いセグメントです。IndiaMART は、2026年6月30日終了の四半期にインドで2,600万件のユニークなビジネス問い合わせを記録しました。別途、Amazon Businessの大口注文は、インドの2025年グレートインディアンフェスティバル期間中に前年比120%増加しました。この2つのモデルはビジネス購買の異なる段階に対応しており、サプライヤー発見が関係を開始し、大口注文が定義された要件をオンライン注文に変えます。問い合わせ主導のプラットフォームは注文実行を追加でき、大口注文サービスは定義されたビジネス要件を持つ購買者からのリピート調達を追求できます。


注記: 個別セグメントのシェアはレポート購入後に入手可能
デバイスタイプ別(B2C):
モバイルアクセスと追加インターフェーススマートフォン/モバイルは2026年のB2C取引金額の76.6%を占め、デバイス別で最大のセグメントとなっています。2025年1月から3月の通信調査では、インドの世帯の約85.5%が少なくとも1台のスマートフォンを保有していると推定されました。この世帯普及率により、モバイルファーストのストアフロントは商品発見とオンライン決済のための幅広い潜在的アクセス基盤を持つことになります。スマートフォンが広く普及しているため、小売業者はモバイル投資を顧客の既存画面での閲覧と注文完了に向けることができます。
その他のデバイスタイプは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 17.8%が予測されています。Amazonは2026年9月16日にアーリーアクセスプログラムを通じてインドでAlexa+を提供開始し、EchoおよびFire TVデバイスならびにアプリを通じてショッピング機能を利用可能にしました。Alexa+は希望ブランドを提案し、注文前に確認を求め、商品が入手不可の場合は代替品を提示します。これらの機能により、スマートスピーカーや接続されたテレビでの音声による再注文が、商品選択と購入承認に具体的に結びつきます。小売業者にとっては、会話型の提案が承認済み注文となるよう、統合においてその確認ステップを維持することが必要です。

注記: 個別セグメントのシェアはレポート購入後に入手可能
決済方法別(B2C):
決済リーチと組み込み型クレジットデジタルウォレットおよびUPIは2026年のB2C取引額の50.48%を占め、決済方法別で最大のセグメントとなっています。報道情報局が公表したNPCIのデータによると、UPIは2025〜26年度にインドのデジタル決済の85%を占めました。UPIがインドのデジタル決済の85%を担っているため、UPIを省いたチェックアウトはデジタル決済の大部分を担うインフラを欠くことになります。したがって、販売者は決済アクセスではなく、価格、品揃え、配送の約束で競争します。
BNPLは2027年〜2032年にかけてCAGR 18.5%で成長すると予測されており、決済方法別で最も成長の速いセグメントです。Amazonの2026年グレートインディアンフェスティバルの早期開始期間中、Amazon Pay Laterのユーザー基盤は前年比80%拡大しました。Amazonはまた、その早期開始期間中にPay Laterの分割払い取引が前年比2倍になったと報告しました。後払いオプションにより、資格のある顧客は関連する支払いスケジュールを完了する前にオンライン購入を確定することができます。分割払い取引は80%増加したユーザー基盤と並んで2倍になったため、Pay Laterのフェスティバル開始時の成長は、対象ユーザーだけでなく完了した購入にも現れました。
注記: 個別セグメントのシェアはレポート購入時にご確認いただけます
製品カテゴリー別(B2C):
ファッションの規模と食料品のリーチファッションおよびアパレルは2026年のインドEコマース市場におけるB2C取引額の31.5%のシェアを占め、製品カテゴリー別で最大のセグメントとなっています。Myntraの責任者であるSharon Paisは、2026年4月以降、プラットフォームの注文量が前年比30%以上増加したと報告しました。NykaaのFashionバーティカルは2026年度に1,010万件の注文を記録し、2025年度の760万件から33%増加しました。スタイルやサイズのバリエーションを追加する販売者にとって、MyntraおよびNykaaのFashionバーティカルでの30%超の注文成長は、買い手の特定の選択に応えることが拡大の意思決定の一部となります。
飲食料品セグメントは2027年〜2032年にかけてCAGR 17.2%で成長すると予測されており、製品カテゴリー別で最も成長の速いセグメントです。Amazon Indiaは2025年グレートインディアンフェスティバル期間中にAmazon Freshを270以上の都市に拡大し、新鮮な果物、野菜、食料品、家庭用必需品を提供しました。この組み合わせにより、生鮮食品主導のオファーが他の家庭用必需品と並んで提供されるため、販売者は同一のオンラインチャネル内でより幅広い家庭のニーズに対応できます。NIQの2025年消費者パネルは、食料品がインドのクイックコマースプラットフォームで最も高いリピート購買を生み出したことをらかにしました。Amazon Freshは、NIQのパネルがクイックコマースプラットフォームで発見した定期的な食料品注文を追求するために、より広い都市フットプリントを活用できます。
地域分析
BainとFlipkartの2026年分析では、デリー、ムンバイ、ベンガルールにおける買い物客1人あたりの小売総商品価値は、旅行を除いて全国平均を約65%上回ると推定されました。Amazonの2025年グレートインディアンフェスティバル期間中、Amazon Nowはベンガルール、デリー、ムンバイの特定の郵便番号エリアで運営され、祭りの必需品を数分で配達しました。このパターンにより、都市の商業的ポテンシャルは市の境界よりも細かくなります。なぜなら、サービスの約束は指定された配送エリアに紐付けられているからです。迅速配送のオファーは、顧客の住所をそのサービスエリア内で利用可能な商品と一致させる必要があります。小売業者にとって、都市部への拡大は選択された地区のより深いカバレッジを意味する場合があり、厳密に定義されたサービスエリアがスピードの約束を運営上実現可能にします。
中小都市や地方では、サービス形式の選択が別の場所への進出の決定と同様に重要になる場合があります。2025年グレートインディアンフェスティバル期間中、第2層・第3層都市のPrimeメンバーへのAmazonの2日配送は、2024年のイベントと比較して37%増加しました。この増加は、オンラインオファーが選択された主要都市サービスの分単位の約束に匹敵しなくても利用を獲得できることを示しています。BainとFlipkartは、2025年に第2層以上の都市がEリテール注文の増分の約半分を占めたと報告しましたが、インターネットユーザーの25〜30%がオンラインで買い物をしており、主要都市および第1層都市の45〜50%と比較して低いため、大きな未転換のインターネットユーザー基盤は、主要都市の配送時間に匹敵する必要のない形式の余地を示しています。
農村部は、地域で組織された生産者が販売者として参加することで、オンラインコマースにサプライサイドの側面を加えます。2025〜26年度、インドの国家農村生計ミッションの下の女性自助グループは、サラス・アジービカ・ストアとは別のチャネルとしてEコマースプラットフォームを通じて製品を販売しました。2026年6月時点で、約22万1,000のグラム・パンチャーヤットがBharatNetの下でサービス対応済みとなっていました。これらの生産者にとって、デジタル接続はオンラインオファーと、地域の生産グループを超えた買い手に対応するために必要な調整を支援することができます。組織化された自助グループは、農村の生産者をオンライン商品オファーに取り込むことができる販売者オンボーディングの単位をプラットフォームに提供します。
規制の枠組みと見通し
この比較は、オンラインの包装商品小売業者の観点から選択された管轄区域を対象とし、インド全土の国家的義務とマハラシュトラ州の追加的な執行層を評価しています。マーケットプレイスの販売者は、購入前の消費者開示のために、原産国を含む法的に必要な情報と重要な製品詳細をプラットフォームに提供しなければなりません。輸入品については、Eコマース事業者は2026年7月1日以降、原産国でリストを検索・並べ替え可能にすることも義務付けられています。評価は、マハラシュトラ州で販売する際の国家要件を含む、小売業者に適用される義務の合計を評価しています。
規制表
| 決定要 | インド | マハラシュトラ州 |
|---|---|---|
| 主要機関 | 消費者問題省 | マハラシュトラ州法定計量機関 |
| 主要な法令または指針 | 消費者保護(Eコマース)規則2020年版;2027年1月1日発効の2026年改正採択;法定計量(包装商品)規則 | マハラシュトラ州法定計量(執行)規則2011年版;包装商品の表示 |
| 商業的影響 | 消費者開示のための販売者情報;輸入品の原産国フィルター機能 | 事前包装商品の表示および印刷された最高小売価格の管理 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
国家レベルの「中程度」評価は、コンプライアンスに準拠した販売への明確なルートと、継続的なカタログおよび開示義務のバランスを反映しています。改正が施行されると、発表された値下げには値下げ後の価格と過去30日間に提示された最低価格の両方の表示が必要となり、「強化」の方向性を支持します。マハラシュトラ州の「中程度」評価は、既存の法定計量執行フレームワークの下での包装表示および印刷価格管理を反映しています。マハラシュトラ州で販売するEコマース事業者にとって、「強化」は2027年1月1日に発効する国家的義務と、その別個の州フレームワークを反映しています。
バリューチェーンの段階
バリューチェーンは、発見、決済受け入れ、物理的フルフィルメントをサプライヤー収益の異なる源泉として比較します。IndiaMART は年間または複数年のサプライヤーサブスクリプションを提供しており、月額のシルバープランも利用可能です。Flipkartは、製品カテゴリー、配送方法、販売価格によって異なるプラットフォーム手数料、カテゴリー手数料、決済回収手数料、配送手数料を販売者に請求します。これらのモデルは商業的リターンを注文の旅の異なる時点に置くため、買い手を引き付ける活動が取引に連動したサービス手数料を獲得する活動である必要はありません。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| オファーの発見とマーケットプレイスへのアクセス | IndiaMART InterMESH Ltd.やFlipkart Internet Pvt. Ltd.などのマーケットプレイス | IndiaMART でのサプライヤーサブスクリプション;Flipkartでのプラットフォームおよびカテゴリー手数料 | 買い手から販売者への注文引き渡しの信頼性 | オファー条件と注文責任を明確にする |
| 決済受け入れ | Razorpayなどの決済ゲートウェイプロバイダー | 加盟店の決済処理手数料 | 決済と注文の照合 | 取引ステータスを確認する前に決済と注文の記録を照合する |
| フルフィルメント、配送、返品 | Flipkart Internet Pvt. Ltd.などのマーケットプレイス物流ネットワーク;Delhivery Limitedなどのサードパーティ物流プロバイダー | Flipkartでの配送サービス手数料 | 地域の発送能力と返品フローの調整 | 地域の発送能力を追加し、アウトバウンドと返品ルートを調整する |
| 情報源: Mordor Intelligence | ||||
2025年、Flipkartはアガルタラ(トリプラ州)に初の食料品フルフィルメントセンターを設置し、1日5,000件の発送能力を持つ北東部サプライチェーンを拡大しました。この地域的な能力追加は、ストアフロントの運営や決済の受け入れとは別の投資決定を浮き彫りにします。プラットフォームは顧客向けの取引を維持しながら、サードパーティの事業者がフルフィルメントおよび逆物流サービスを提供することができ、マーケットプレイス所有のネットワークと並んで流専門家の商業的役割を生み出します。
競合環境
市場集中度
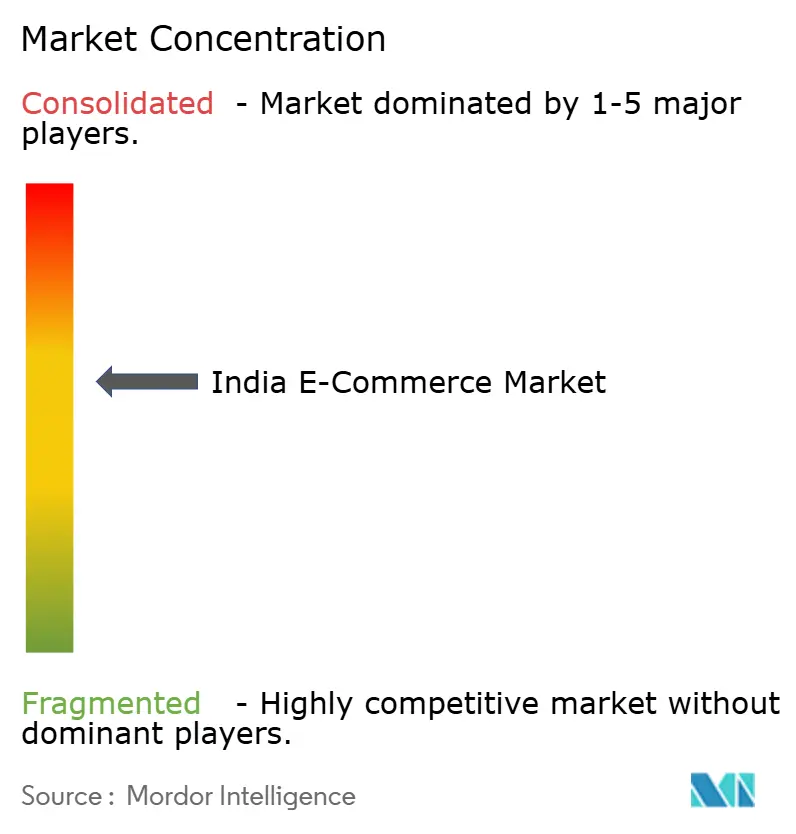
競争は、Amazon.com Inc.のAmazon.inのような幅広いマーケットプレイスとカテゴリー専門業者および輸出向けサービスを組み合わせており、混合した構造を生み出しています。eBay Inc.は2017年7月にeBay.inをFlipkartに売却し、インドの輸出業者を支援しており、Flipkart Internet Pvt. Ltd.はそのマーケットプレイスとMinutesサービスを運営しています。Alibaba GroupのAlibaba.comサービスは、Alibaba.com India E-Commerce Private Limitedを通じて運営されており、国際的なB2B購買者を求めるインド企業を支援しています。Nykaa E-Retail Ltd.はNykaaビジネスに参加しており、その親会社FSN E-Commerce Venturesは2027年度第1四半期(2026年4〜6月)の連結営業収益が前年比29%増加したと報告しました。国内の品揃えと配送競争は、輸出業者の参加をめぐる別個の競争と並んで存在しており、そこでは国際的な買い手へのアクセスが販売者向けのオファーとなっています。
物理的な拡大により、プラットフォームはオンラインオファーに付随する配送の提案を変える方法を持ち、競争上の影響はアプリを超えて広がります。2026年6月までに、Flipkart Minutesは130以上のインドの都市に1,000のマイクロフルフィルメントセンターを展開し、ネットワーク拡大以来5倍の注文成長を報告しました。このようなネットワークは、ローカルの在庫確保と発送能力をプラットフォームの販売提案の一部にしますが、投資は注文が履行される場所と一致しなければなりません。挑戦者にとっての商業的障壁は、ストアフロントの背後にあるサービスコミットメントを再現する能力であり、これにより顧客獲得と並んで運営実行が役割を持ちます。
2025年11月20日、インド政府は26のEコマースプラットフォームが2023年のダークパターンガイドラインへのコンプライアンス宣言を自発的に提出したと報告しました。Flipkart Internet Pvt. Ltd.はサードパーティ監査でダークパターンが発見されなかったと宣言し、Meesho Ltd.は定期的な自己チェックを継続しながら、特定された13のダークパターンすべてからプラットフォームが自由であると宣言しました。これらの宣言は、プラットフォームがインターフェースの慣行を公開された運営上の立場の一部にする方法を示しています。2027年1月1日から、改正されたEコマース規則はEコマース事業者に対し、2023年のダークパターンガイドラインに従い、年次自己監査を実施し、コンプライアンス証明書を目立つように表示することを義務付けます。Flipkartが宣言したダークパターンなしの行為は、2027年1月1日からすべてのEコマース事業者の基本的な義務となるため、自発的な宣言が提供できる持続的な差別化は限られます。
インドのEコマース産業のリーダー企業
-
Amazon.com Inc.
-
eBay Inc.
-
Flipkart Internet Pvt. Ltd.
-
Alibaba Group (AliExpress)
-
Nykaa E-Retail Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インドのEコマース市場 このレポートでカバーされる企業
- Amazon.com Inc.
- Flipkart Internet Pvt. Ltd.
- Reliance Retail Ltd.
- Meesho
- Nykaa E-Retail Ltd.
- Tata CLiQ
- Myntra Designs Pvt. Ltd.
- BigBasket (Innovative Retail Concepts Pvt. Ltd.)
- Blinkit (Blink Commerce Pvt. Ltd.)
- Paytm Mall
- Pepperfry Ltd.
- Lenskart Solutions Ltd.
- FirstCry (BrainBees Solutions)
- IndiaMART InterMESH Ltd.
- Snapdeal Pvt. Ltd.
- Purplle.com
- Zivame (Actoserba Active Wholesale)
- ShopClues (Clues Network)
- eBay Inc.
- Alibaba Group (AliExpress)
- Apple Inc.
市場参加者にとっての主要な機会
この比較は、中小企業のオンライン販売と消費者購入に付随するサービスコミットメントの機会を検討します。2025年12月31日までに、3,127のインドのMSMEが2025〜26年度にMSME省のTEAM(貿易促進・マーケティング)スキームを通じて10万件以上の取引を生み出しました。TEAMは、ONDC(デジタルコマースのためのオープンネットワーク)を通じて販売するマイクロおよび小規模企業(MSE)を支援しており、製造業およびサービス業のUdyam登録MSEを対象とし、事前オンボーディングおよび類似支援の除外が適用されます。GST登録なしでは、対象企業は適用法の下で州内オンラインビジネスのみを行うことができます。
市場機会表
| 機会 | 今なぜか | 買い手/リードセグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| MSE消費者販売の拡大 | 実証されたTEAM取引活動 | 対象MSEが提供する消費者購買者 | 支援されたネットワークルートを通じて集中したオンライン商品オファーを構築する | 事前オンボーディングおよび類似支援の除外 | 対象のマイクロおよび小規模製造業者 |
| 対象MSEによるオンラインビジネス販売 | 有効なTEAMガイドラインと実証された取引 | 対象MSEサプライヤーを利用するビジネス購買者 | 明確な数量とサービスコミットメントを持つオンラインビジネス注文オファーを開発する | GST登録なしでの州間オンライン販売制限 | 対象のMSE製造業者およびサービス企業 |
| 追跡可能な救済を伴う消費者販売 | 苦情コピー義務が2027年1月1日に発効 | オンライン消費者購買者 | 苦情処理担当者が小売業者のサービスプロセス内で記録された苦情コピーを提供することを確保する | 苦情記録の取得と配信の作業負荷 | 消費者向けマーケットプレイスおよびオンライン小売業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、消費者または企業の買い手に対応する対象の中小企業にとって、実証された取引を持つ販売ルートです。オンボーディング除外はTEAMの運営開始時に評価され、別の中央または州政府プログラムから類似の支援を受けたことがある場合は資格が除外されます。州間オンライン注文を対象とするその他の対象MSEにとって、GST登録はネットワーク販売ルートの選択と並んで拡大の前提条件です。
最近の産業開発事情 インドのEコマース市場
- 2026年10月:Amazonは、2026年グレートインディアンフェスティバルの最初の24時間における注文ユニット数が、2025年の同期間と比較して2倍以上になったとAmazon.inの販売者が記録したと報告しました。
- 2026年9月:Amazonはインドでアーリーアクセスを通じてAlexa+を開始し、ショッピング機能をアプリだけでなくEchoおよびFire TVデバイスでも利用可能にしました。
- 2026年5月:Flipkartは、インドの主要都市および第2層以上の都市の価格重視の消費者向けに、AI搭載のゲーミフィケーションを取り入れた新しいShopsyアプリを開始しました。
インドのEコマース市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドEコマース市場は、インドにおけるオンライン取引を通じて売買された商品およびサービスの年間価値を測定します。消費者および企業の購買を対象とし、消費者取引はデバイス、決済方法、製品カテゴリーによって分類されます。
対象外の範囲:商品およびサービスのオフライン販売、別途販売されるマーケットプレイス手数料、決済処理手数料、広告費、物流費、ならびに別途販売されるデバイス、決済製品、コマースソフトウェアからの収益は除外されます。
セグメンテーション概要
- ビジネスモデル別
- B2C
- B2B
- デバイスタイプ別(B2C)
- スマートフォン/モバイル
- デスクトップおよびラップトップ
- その他のデバイスタイプ
- 支払い方法別(B2C)
- クレジットカードおよびデビットカード
- デジタルウォレットおよびUPI
- BNPL
- その他の支払い方法
- 製品カテゴリー別(B2C)
- 美容・パーソナルケア
- コンシューマーエレクトロニクス
- ファッションおよびアパレル
- 飲食品
- 家具・ホーム
- 玩具、DIOYおよびメディア
- その他の製品カテゴリー
データソース、市場規模算定、および検証
デスクリサーチ
二次調査は、インド準備銀行の決済システムに関する年次報告書、インド電気通信規制庁の通信指標、産業・国内貿易振興局のONDC報告書、消費者問題省の消費者保護(Eコマース)規則などのソースを活用しています。これらのソースは、デジタルアクセス、決済リーチ、取引実現条件、デジタル販売者の参加状況、およびインドにおけるオンライン取引を形成するルールの評価に役立てられています。
企業の開示資料、投資家向け資料、年次報告書および信頼性の高いビジネスレポートは、プラットフォームの売上、カテゴリーエクスポージャー、注文活動、フルフィルメント条件を明確にするために活用でき、取引の証拠は指標が一致する場合に公式指標と照合されます。記載されたソースは例示であり、網羅的なものではなく、さらなるソースが収集、検証、および明確化に役立てられています。
一次インタビューおよびサーベイ
調査プログラムでは、インド拠点のマーケットプレイスおよび小売業者の経営幹部、カテゴリーおよび決済の専門家、物流事業者、ビジネス販売者にインタビューを実施し、オンライン注文金額の記録方法を明確にすることができます。構造化されたディスカッションにより、ビジネスモデル、デバイス、決済、製品カテゴリーの分割に関する二次調査の結果を確認し、定義、期間、取引基盤によって矛盾を調整することができます。証拠が入手できない場合、アナリストは文書化されたプロキシを使用し、隣接する指標に対してその影響をテストし、モデルに組み込む前に他のソースタイプと三角測量することがきます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 部門/ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
モデルはインドの年間オンライン取引金額のトップダウン推計から始まり、サンプリングされた平均注文金額に注文活動を乗じたものやサプライヤーまたはチャネルのロールアップなどの選択的チェックを用いて集計値を検証します。インターネットアクセスとスマートフォン普及率は到達可能な購買者基盤を示し、UPIおよびその他のデジタル決済活動は取引能力を示し、企業が報告する注文活動とカテゴリーミックスはカテゴリー成長を示し、ONDCの販売者および注文活動はビジネス参加の確認に役立てられており、それぞれはEコマース売上の直接的な指標ではなく指示的指標として扱われます。多変量回帰によりこれらのドライバーと市場系列を関連付けることができ、政策、フルフィルメントリーチ、または普及経路が不確実な場合はシナリオ分析が使用されす。セグメントシェアは観察されたプラットフォーム、決済、製品、チャネルの証拠から導出され市場合計に調整される一方、選択的にサンプリングされた注文金額と活動チェックは集計値から乖離した場合に調査されます。一次専門家は各予測変数の方向性と役割を確認でき、ギャップは根拠のない点推計ではなく文書化されたプロキシ系列と感度チェックによって対処されます。
データ検証と更新サイクル
アナリストは、各ソースが互換性のある期間、単位、定義を使用していることを確認しながら、独立した企業、決済、アクセス、および公式統計に対して取引合計とセグメントシェアを三角測量します。異常な動きや重大な差異を調査し、ソースの変更や市場イベントに遡及し、承認前に連続したアナリストレビューを完了します。未解決の不一致、定義の変更、または重大なイベントが推計やセグメント配分を変更する可能性がある場合、アナリストは関連するソースまたは専門家に再連絡します。モデルは年次で更新され、重大なイベントに対してはサイクル間で更新され、納品前に新たソースおよび計算レビューが実施されます。
Mordor IntelligenceのインドのインドのEコマース市場規模と他の公表推計との比較
公表されている推計は、カウントする取引と製品、および需要をモデル化するために使用するインプットが異なる場合があります。インドEコマース市場は、インドにおけるオンライン取引を通じて売買された商品およびサービスの年間価値を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。インターネットアクセスとスマートフォン普及率は到達可能な購買者基盤を示し、UPIおよびその他のデジタル決済活動は取引能力を示し、企業が報告する注文活動とカテゴリーミックスはカテゴリー成長を示し、ONDCの販売者および注文活動はビジネス参加の確認に役立てられており、それぞれはEコマース売上の直接的な指標ではなく指示的指標として扱われます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,846億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,297.2億米ドル(2025年) | 2025年の基準値において、この推計は本レポートの2027年値である1,846億米ドルを2年後に29.7%下回っています。この推計は2025年を基準年として報告しており、本レポートの2027年現在年より2年前となっています。 |
| 地域コンサルタンシーB | 1,447.5億米ドル(2025年) | 2025年の基準値において、この推計は本レポートの2027年値である1,846億米ドルを2年後に21.6%下回っています。この推計は2025年を市場年として報告しており、本レポートの2027年現在年より2年前となっています。 |
Mordor Intelligenceのアナリストは、各ソースが互換性のある期間、単位、定義を使用していることを確認しながら、独立した企業、決済、アクセス、および公式統計に対して取引合計とセグメントシェアを三角測量します。
レポートで回答される主要な質問
インドのEコマース市場の規模と成長見通しは?
規模は2027年に1,846億米ドル、2032年までに3,780億米ドルに達すると予測されており、2027年〜2032年にかけてCAGR 15.42%で成長します。
インドでオンラインコマースの普及を促進しているものは何ですか?
インスタント決済、動画主導の発見、クイックコマースがインドの需要を支えています。Instamartの総注文額は2027年度第1四半期に前年比40%増加しました。
インドのオンライン消費者販売をリードする製品カテゴリーはどれですか?
ファッションおよびアパレルは2026年のB2C取引額の31.5%を占めました。飲食料品は2027年〜2032年にかけてCAGR 17.2%で成長すると予測されています。
インドのオンライン小売セクターで競合している企業はどこですか?
Amazon.com Inc.、eBay Inc.、Flipkart Internet Pvt. Ltd.、Alibaba Group、Nykaa E-Retail Ltd.はそれぞれ異なる役割を持っています。eBayは2017年7月にeBay.inをFlipkartに売却し、eBayの販売者ポータルとAlibaba.comはインドの輸出業者を支援しています。
インドのオンライン販売者が直面するコスト上の課題は何ですか?
Meeshoの2025年目論見書は、フルフィルメントコストの高さから、ファッション、食料品、家庭用品の一部のユースケースが他の方法では成立しないと説明しました。
インドの主要都市と農村部でオンラインコマースはどのように異なりますか?
Amazon Nowは2025年グレートインディアンフェスティバル期間中にベンガルール、デリー、ムンバイの特定の郵便番号エリアで祭りの必需品を配達しました。BharatNetは2026年6月までに約22万1,000のグラム・パンチャーヤットをサービス対応済みにしていました。