
Tamaño y Participación del Mercado de Comercio Electrónico D2C de India
Análisis del Mercado de Comercio Electrónico D2C de India por Mordor Intelligence
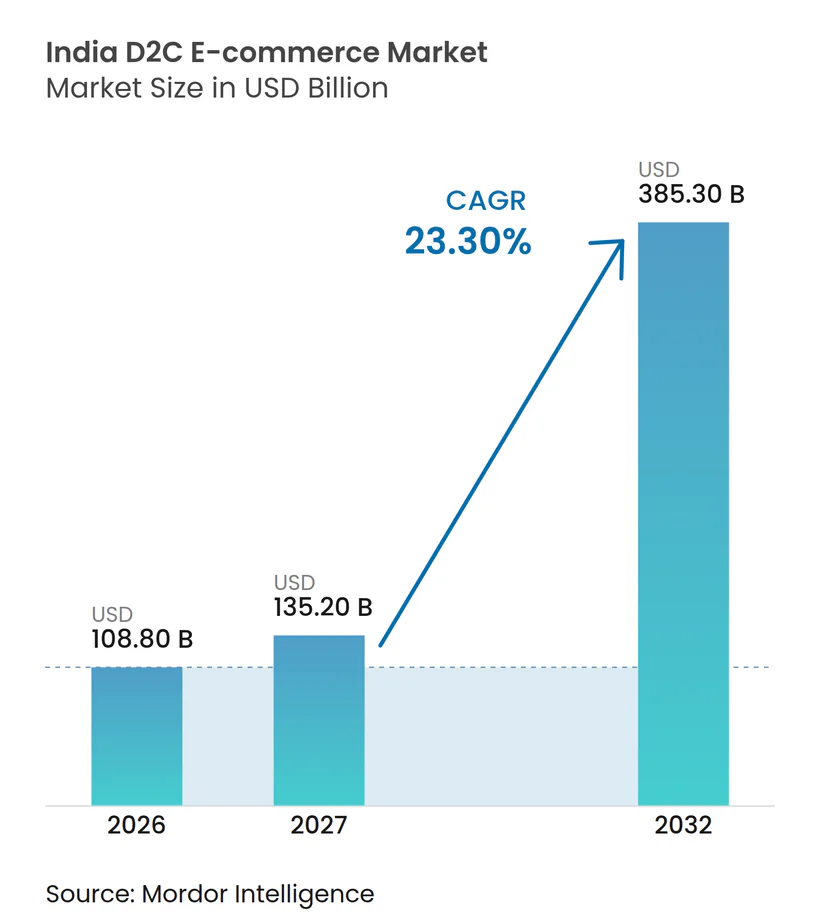
Se espera que el tamaño del mercado de e-commerce D2C en India aumente de 108,8 mil millones de USD en 2026 a 135,2 mil millones de USD en 2027 y alcance los 385,3 mil millones de USD en 2032, creciendo a una CAGR del 23,3% durante 2027-2032.
En toda India, la amplia disponibilidad de teléfonos inteligentes ofrece a las marcas una audiencia potencial más amplia para sus propios sitios web y aplicaciones, así como una vía hacia relaciones directas con los clientes. El capital que llega a marcas seleccionadas puede financiar el desarrollo de productos y la tecnología de cadena de suministro que amplían lo que un vendedor directo puede ofrecer. Los mayores costos de adquisición hacen que el valor de esas relaciones dependa más de las compras completadas y la fidelización. Las marcas de alimentos pueden conectar ese surtido con la entrega externalizada manteniendo su proceso de pago de marca propia. Para las marcas de alimentos perecederos, los pedidos recurrentes deben cubrir los costos de entrega y cadena de frío, lo que hace que la consolidación de envíos sea relevante para la economía del cliente junto con el gasto en adquisición.
Conclusiones Clave del Informe
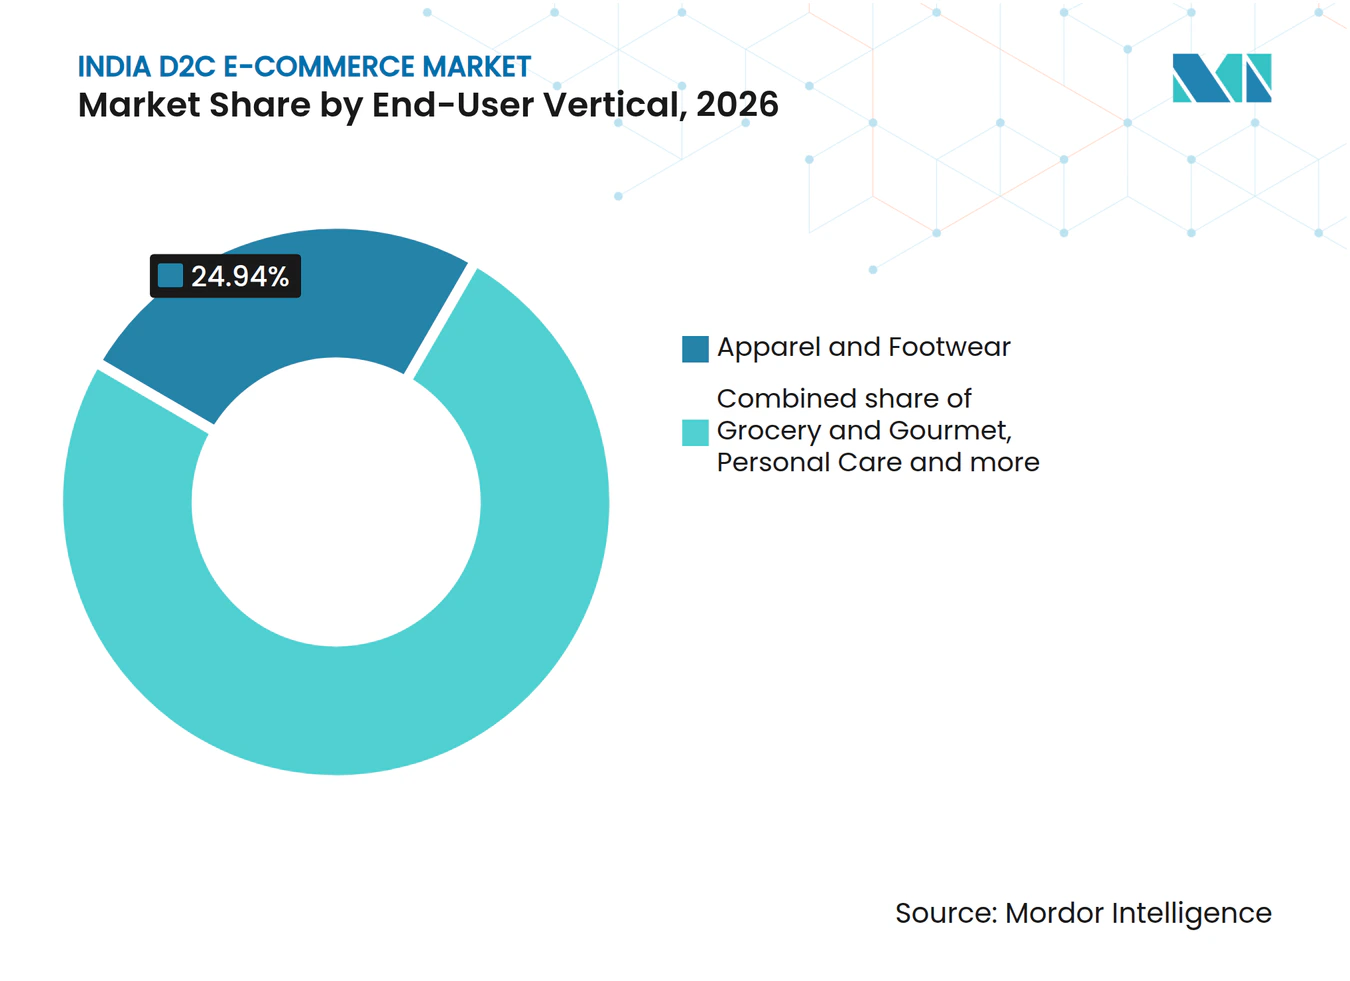
- Por vertical de usuario final, la ropa y el calzado representaron una participación del 24,94% en el mercado de e-commerce D2C en India en 2026, mientras que se prevé que el cuidado personal sea el segmento de mayor crecimiento con una CAGR del 24,1% durante 2027-2032.
- Por ciudades, Delhi NCR representó una participación del 20,44% en el tamaño del mercado de e-commerce D2C en India en 2026, y se proyecta que Hyderabad sea la geografía de mayor crecimiento con una CAGR del 24,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Financiación de Capital de Riesgo/Capital Privado hacia Marcas D2C | +6.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Eficiencias Logísticas Nacionales Habilitadas por GST | +5.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Auge de ONDC e Infraestructura de Comercio de API Abierta | +4.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Penetración de Teléfonos Inteligentes en Ciudades de Nivel 2 y 3 Impulsando las Primeras Compras en Línea | +8% | A nivel nacional | Largo plazo (≥ 4 años) |
| Impulso del "Comercio Comunitario en Grupo" Liderado por el Comercio Social | +2.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Preferencia de la Generación Z por Etiquetas Sostenibles y Nativas "Fabricadas en India" | +2.2% | Delhi, Múmbai, Jaipur y Patna | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Financiación de Capital de Riesgo y Capital Privado en Marcas D2C
Las startups D2C indias recaudaron 898 millones de USD en financiación de capital a través de 374 rondas en 2025, según datos de Tracxn reportados por Business Standard [1] proporcionando contexto sobre la actividad de inversión relacionada con el tamaño del mercado de comercio electrónico D2C en India. Los totales comparables de 2024 fueron 824 millones de USD en 380 rondas. En julio de 2026, la marca de alimentos D2C Open Secret recaudó capital primario e deuda institucional, anunciando una expansión offline planificada, lanzamientos de productos y agentes de inteligencia artificial para la cadena de suministro. En marzo de 2026, RAS Beauty Private Limited recaudó 7,5 millones de USD en una ronda Serie B para la expansión digital y física planificada en el comercio minorista e I+D, lo que refleja las tendencias del mercado de comercio electrónico D2C en India hacia el crecimiento multicanal. Dicha inversión puede ampliar el surtido y la capacidad operativa que respalda los pedidos directos en el mercado de comercio electrónico D2C en India. Sin embargo, el total de financiación de capital de 398 millones de USD de Tracxn hasta el 20 de agosto de 2026 fue su lectura acumulada anual más baja en la serie 2021-2026, por lo que las rondas seleccionadas sustentan la capacidad de expansión en lugar de una recuperación amplia de capital.
Eficiencias Logísticas a Nivel Nacional Habilitadas por el GST
La expansión interestatal es más fácil de estandarizar cuando una marca puede conectar la documentación de despacho a un sistema nacional común. El Centro Nacional de Informática de India opera un sistema unificado de guías de transporte electrónico del GST para el movimiento de mercancías entre estados y dentro de los estados.[2] Las opciones de generación incluyen canales en línea, móvil, carga masiva y SMS, con acceso API para grandes contribuyentes y proveedores de servicios GST Suvidha. Para un minorista elegible en la industria de comercio electrónico D2C en India, la generación mediante API ofrece una forma de conectar la preparación de guías de transporte pertinentes con su flujo de trabajo de despacho. Esto puede hacer que la capacidad de documentación sea menos dependiente del número de rutas estatales atendidas, apoyando el crecimiento del mercado de comercio electrónico D2C en India a través de las fronteras estatales. Eso reduce el esfuerzo incremental de atender a un comprador en un nuevo estado, ayudando a las marcas a satisfacer la demanda dispersa en muchos estados.
Auge de ONDC y la Infraestructura de Comercio de API Abierta
Las marcas que desarrollan canales digitales directos pueden llegar a compradores potenciales a través de sistemas de comercio que se conectan entre aplicaciones. El Ministerio de Comercio e Industria señala que el protocolo abierto de ONDC hace que los vendedores incorporados a través de cualquier aplicación de vendedor compatible sean visibles para todas las aplicaciones de comprador compatibles. El mismo comunicado vincula ese alcance a menores costos de adquisición de clientes para los vendedores. Los pedidos realizados a través de aplicaciones de comprador siguen siendo ventas intermediadas, por lo que su valor queda fuera de las ventas del sitio web y la aplicación propios de la marca. Para un operador que mantiene su propio proceso de pago, la oportunidad de demanda depende por tanto de convertir a esos compradores descubiertos en clientes recurrentes en su propio sitio web o aplicación.
La Penetración de Teléfonos Inteligentes en Ciudades de Nivel 2 y 3 Impulsando las Primeras Compras en Línea
Una amplia base de dispositivos ofrece a las marcas una ruta potencial para llegar a los consumidores más allá de los principales centros comerciales. En enero-marzo de 2025, el 82,1% de los hogares rurales y el 91,3% de los hogares urbanos en India contaban con al menos un teléfono inteligente. Por otro lado, las ciudades de nivel 2 y 3 impulsaron el 66% de los volúmenes de pedidos incrementales en los datos de la plataforma D2C de Unicommerce en el ejercicio fiscal 2026, destacando su contribución a la cuota del mercado de comercio electrónico D2C en India de la demanda en línea. Un camino claro desde el descubrimiento del producto hasta el proceso de pago puede reducir el esfuerzo requerido de un comprador no familiarizado con la marca. Para las marcas que se expanden más allá de la distribución centrada en las principales ciudades, el escaparate móvil se convierte en el punto donde un acceso más amplio puede convertirse en un primer pedido directo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación Creciente del Costo por Adquisición en Marketing Digital | -2.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Cadena de Frío Fragmentada para Comestibles y Perecederos | -1.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Bajas Tasas de Compra Recurrente Más Allá de las 5 Principales Áreas Metropolitanas | -0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Alto Ciclo de Capital de Trabajo Debido a las Devoluciones en Pago Contra Entrega | -0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Inflación Creciente del Costo por Adquisición en Marketing Digital
Adquirir un cliente adicional en línea se vuelve más difícil de justificar cuando la publicidad consume una mayor parte del valor de la compra inicial. IMA India informó en marzo de 2026 que los costos de adquisición de clientes habían aumentado considerablemente a medida que la publicidad digital maduró en el modelo D2C de India. Para una marca de canal propio, un mayor gasto en adquisición deja menos de cada pedido disponible para cubrir los costos de producto y cumplimiento. Los pedidos recurrentes pueden distribuir el desembolso inicial de adquisición entre más compras, pero la dependencia de pedidos futuros aumenta el riesgo de un retorno de la inversión demorado. La expansión puede por tanto ralentizarse incluso con un interés saludable de los compradores, porque financiar cada nuevo cliente absorbe más efectivo antes de que la relación sea rentable.
Cadena de Frío Fragmentada para Comestibles y Perecederos
Los pequeños envíos de primera milla de productos perecederos pueden dificultar el mantenimiento del transporte refrigerado antes de que los pedidos lleguen a la última milla. En su evaluación de 2026, la Federación de Cámaras de Comercio e Industria de India (FICCI) y Grant Thornton Bharat informaron que los pequeños envíos en origen agrícola en India no pueden sostener por sí solos un vehículo refrigerado. Para una marca de comestibles que vende a través de su propio sitio web, esto implica que la consolidación de carga en origen puede limitar el costo de su ruta de suministro refrigerada. Una promesa al consumidor de productos frescos perecederos necesita por tanto un volumen de carga suficiente detrás del servicio de entrega. El transporte refrigerado compartido puede distribuir esa carga entre los envíos. El obstáculo restante es reunir cargas viables sin dejar pedidos perecederos esperando suficiente volumen para completar una ruta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Vertical de Usuario Final:
Escala de Ropa y Expansión del Cuidado PersonalLa ropa y el calzado representaron una participación del 24,94% en el tamaño del mercado de e-commerce D2C en India en 2026, convirtiéndolo en el segmento más grande. En julio de 2026, Libas informó que su propio sitio web contribuyó con el 25% de las ventas totales en ropa india, ropa de fusión, ropa occidental, ropa de descanso y accesorios. Libas también atribuyó casi el 50% de las ventas a marketplaces, lo que ilustra la coexistencia de la distribución a través del sitio de marca propia y la distribución intermediada. Esa contribución del sitio propio demuestra que un negocio de ropa de marca propia puede ser sustancial dentro de un modelo de distribución orientado hacia plataformas de terceros. Esto le da a Libas una vía para llegar a compradores de ropa sin intermediación de marketplace, aunque los marketplaces representen casi la mitad de sus ventas.
El cuidado personal es el segmento de mayor crecimiento, con una CAGR prevista del 24,1% durante 2027-2032. Honasa Consumer, una empresa de belleza y cuidado personal, superó los 20 millones de clientes D2C en el ejercicio fiscal 2025-26. Una base de clientes de esa escala a nivel empresarial ofrece al propietario de una cartera una audiencia potencial para productos de cuidado adicionales a través de la comunicación directa. Convertir ese alcance en pedidos depende de hacer coincidir productos diferenciados con las necesidades de clientes que ya tienen una relación con el negocio. Los propietarios de carteras pueden por tanto desarrollar el canal directo en torno a un conjunto más amplio de necesidades de cuidado, dando a la expansión una vía comercial más allá de añadir continuamente compradores por primera vez.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de E-commerce D2C en Delhi NCR
Delhi NCR representó una participación del 20,44% en el tamaño del mercado de e-commerce D2C en India en 2026, convirtiéndola en la geografía más grande. En julio de 2025, Prozo lanzó una red de entrega hiperlocal para pedidos en línea que incluye Delhi NCR, con más de 500 códigos PIN y 40 tiendas oscuras en su huella de lanzamiento en múltiples ciudades. El acceso a la logística de cumplimiento local de terceros puede permitir a una marca atender a compradores en línea cercanos sin necesidad de construir primero una operación de entrega completa. Para un vendedor directo, esa capacidad hace posible una promesa de entrega local definida, siempre que el costo del servicio pueda ser respaldado por su propia base de pedidos.
Mercado de E-commerce D2C en Hyderabad
Hyderabad es la geografía de mayor crecimiento, con una CAGR prevista del 24,2% durante 2027-2032. El 5 de noviembre de 2025, Delhivery reportó un servicio de Comercio Rápido en vivo para marcas D2C en Hyderabad, ofreciendo entrega en aproximadamente 2 horas. Alrededor de 20 tiendas oscuras atendían su huella de 3 ciudades, que incluía Hyderabad. Para una marca que mantiene productos adecuados cerca de los compradores locales, este tipo de capacidad externalizada puede conectar un escaparate digital propio con una promesa de entrega rápida. Eso crea una vía para competir por compras urgentes a través de un canal de marca propia, ampliando las ocasiones de compra que las ventas directas pueden atender.
La expansión del canal físico de Múmbai contrasta con el apoyo logístico de Bengaluru, ya que la marca de moda masculina D2C SNITCH abrió su primera tienda experiencial en Colaba y Delhivery lanzó entregas en menos de 2 horas para las plataformas propias de las marcas en Bengaluru en enero de 2025. Naturals de Chennai lanzó NXTFACE para compradores más jóvenes de productos para el cuidado de la piel, anunciando planes de distribución a través de sitio web, marketplace y salones. KISAH inició su expansión física en Gariahat, Kolkata, en 2025 y operaba una red física de 12 tiendas en múltiples ciudades en octubre de 2026. En Pune, Frido Mobility opera 6 tiendas físicas, mientras que las tiendas de experiencia de Frido permiten a los compradores probar los productos antes de comprar y ofrecen escaneos 3D del pie para la selección de productos. Otras Ciudades incluye Jaipur, donde la marca de cuidado de la piel Minimalist, propiedad de Hindustan Unilever, tenía su sede en agosto de 2026 bajo la empresa matriz Uprising Science.
Marco Regulatorio y Perspectivas
La tabla compara jurisdicciones seleccionadas desde la perspectiva de una marca que vende productos de comestibles y gourmet a través de su propio sitio web o aplicación. Los deberes de seguridad alimentaria rigen la información del vendedor y el manejo de la entrega, mientras que los requisitos de protección al consumidor rigen la experiencia de compra en línea. India adoptó enmiendas al comercio electrónico en septiembre de 2026 que entran en vigor el 1 de enero de 2027.[3] La administración estatal añade una relación local de licencias y cumplimiento a ese marco operativo nacional.
Tabla Regulatoria
| Factor de decisión | India | Telangana |
|---|---|---|
| Autoridad principal | Autoridad de Normas y Seguridad Alimentaria de India; Departamento de Asuntos del Consumidor | Autoridad de Normas de Telangana para Alimentos y Medicamentos Esenciales |
| Instrumentos clave o dirección | Aviso del FSSAI sobre alimentos en comercio electrónico; Normas de Protección al Consumidor (Comercio Electrónico) y enmienda de 2026 | Mandato estatal de licencias alimentarias y requisitos nacionales de alimentos y comercio electrónico |
| Efecto comercial | Exhibición de licencia o registro válido, cumplimiento del etiquetado de alimentos para listados en línea, personal de entrega capacitado y entregas separadas de alimentos y no alimentos | Licencias alimentarias, inspecciones, pruebas y aplicación a través de la autoridad estatal |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja un marco operativo común que requiere una gestión cuidadosa de la información del producto y el manejo de alimentos. Telangana también es Media porque su autoridad estatal combinada para alimentos y medicamentos esenciales comenzó a operar el 15 de agosto de 2026, gestionando licencias alimentarias, inspección, pruebas y aplicación junto con los requisitos nacionales de venta digital. La enmienda programada hace que ambas direcciones sean de Endurecimiento, porque las obligaciones de gestión de reclamaciones, presentación de listados patrocinados y reducciones de precios, y auditoría propia de patrones oscuros se aplicarán a todas las entidades de comercio electrónico a partir del 1 de enero de 2027.
Etapas de la Cadena de Valor
La tabla compara las capacidades de software, pago y cumplimiento detrás de un pedido en línea de marca propia, con cada etapa capturando ingresos de manera diferente. Cashfree deduce una tasa de descuento por transacción de cada pago exitoso antes de liquidar los ingresos del comerciante. Para el comerciante, la relación económica clave conecta los costos recurrentes de la plataforma, los pagos exitosos y los servicios necesarios para ejecutar el pedido.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Operación del escaparate digital | Proveedores de plataformas de comercio como Shopify | Suscripciones mensuales o anuales recurrentes | Coordinación del escaparate digital con los sistemas de transacción y entrega | Probar cambios en las conexiones del escaparate digital, pago y cumplimiento |
| Aceptación y liquidación de pagos | Proveedores de pasarelas de pago como Cashfree | Comisiones por transacción deducidas en pagos exitosos antes de la liquidación | Conciliación de la confirmación de pago con la liquidación al comerciante | Conectar los registros de pago, pedido y liquidación |
| Cumplimiento, entrega y devoluciones | Proveedores de cumplimiento como Delhivery y Shiprocket Fulfillment | Ingresos por servicios de paquetería y cadena de suministro | Transferencias fragmentadas entre proveedores logísticos | Definir la responsabilidad de entrega y devolución en los términos del servicio |
| Fuente: Mordor Intelligence | ||||
El informe anual de Delhivery para el ejercicio fiscal 2025-26 describió la industria logística de India como altamente fragmentada, con numerosos pequeños operadores que funcionan de manera independiente. Esa estructura puede hacer que la responsabilidad en las transferencias de servicio sea un problema comercial para una marca que mantiene su propia interfaz con el cliente. Un comerciante puede adquirir servicios de entrega individuales mientras busca una promesa coherente en despacho, entrega y devoluciones. Los proveedores de cumplimiento capaces de asumir responsabilidad en esas transferencias podrían capturar una relación de servicio más amplia al reducir la carga de coordinación sobre la marca.
Panorama Competitivo
Concentración del Mercado
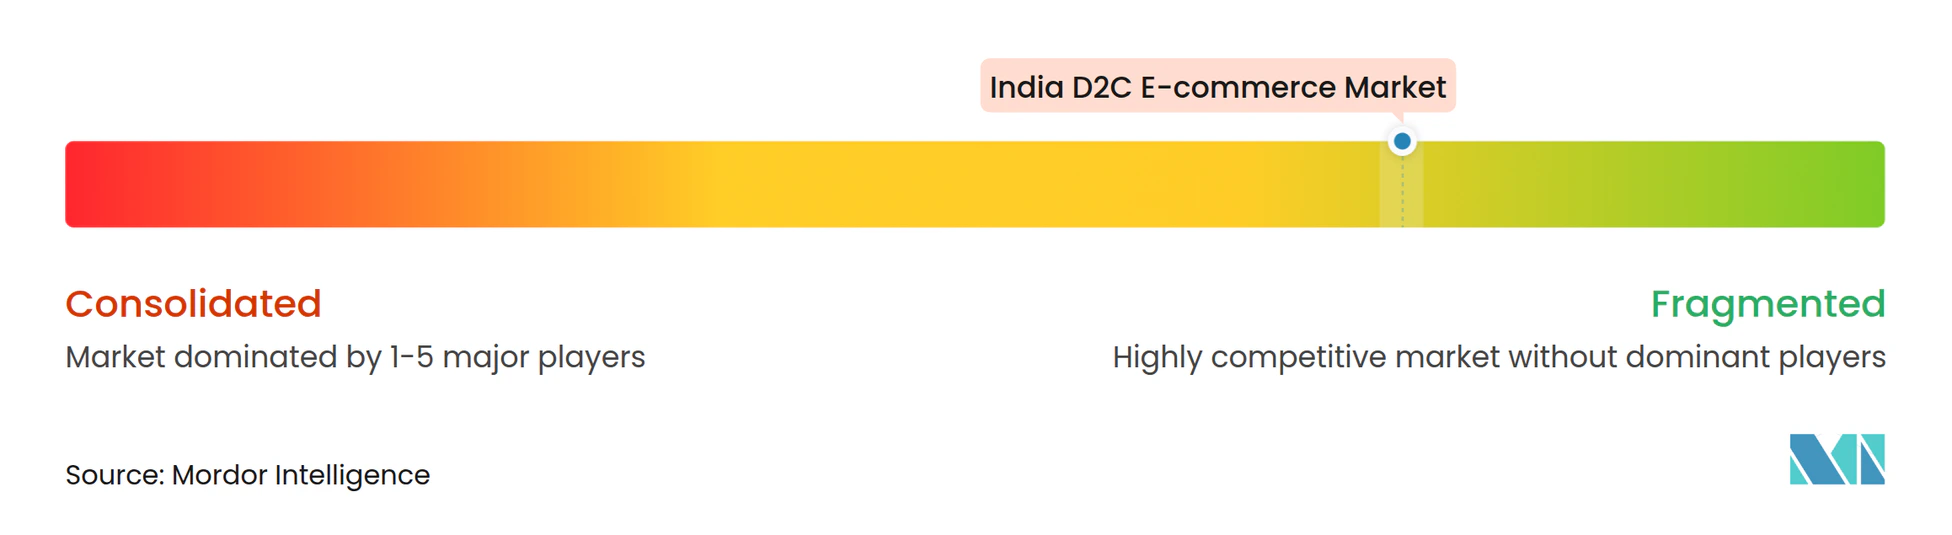
La competencia está dispersa entre negocios enfocados en categorías, lo que hace que la experiencia en productos y la ejecución del canal sean diferenciadores más significativos que un único modelo operativo común. Wakefit Innovations Limited vende colchones, muebles y artículos de decoración a través de su sitio web, tiendas operadas por la empresa y canales de terceros en India. Sus ingresos consolidados por operaciones a nivel empresarial crecieron un 16,6% interanual en el primer trimestre del ejercicio fiscal 27 en comparación con el primer trimestre del ejercicio fiscal 26. Honasa Consumer Limited (Mamaearth) reportó mayores ingresos consolidados por operaciones en el ejercicio fiscal 2025-26 que en el ejercicio fiscal 2024-25, en sus negocios consolidados. Imagine Marketing Limited (boAt Lifestyle) vende productos de audio, dispositivos portátiles y carga, y derivó el 84,23% de sus ingresos por productos a nivel empresarial en el ejercicio fiscal 2024-25 del segmento de audio.
Delightful Gourmet Private Limited (Licious), un minorista omnicanal de carne y mariscos, reportó un aumento del 47% interanual en los ingresos netos de la empresa en el ejercicio fiscal 2025-26 en comparación con el ejercicio fiscal 2024-25. August Jewellery Private Limited (Melorra) fue el objetivo de la propuesta aprobada por el consejo de administración de Senco Gold el 21 de enero de 2026 para adquirir una participación del 68%. Para un nuevo participante en carne y mariscos, el resultado de Licious eleva la base de ingresos a nivel empresarial de un competidor establecido. En joyería, la propuesta convertiría a Senco Gold en el propietario mayoritario de capital de la empresa matriz de Melorra, concentrando la propiedad de una marca existente si se completa.
El alcance físico también es una variable estratégica para los negocios que combinan ventas en el sitio web propio con acceso al producto en tienda. Wakefit añadió 27 tiendas operadas por la empresa durante el primer trimestre del ejercicio fiscal 27 y contaba con 165 tiendas activas al 30 de junio de 2026. Las tiendas permiten a Wakefit ofrecer inspección del producto que un vendedor exclusivamente en línea no puede ofrecer. A partir del 1 de enero de 2027, las entidades de comercio electrónico estarán obligadas a identificar los listados patrocinados mediante divulgaciones claras y prominentes. El requisito de divulgación de listados patrocinados se aplica a las entidades de comercio electrónico en general, por lo que establece la misma base de divulgación para los vendedores establecidos y los nuevos participantes.
Líderes de la Industria de Comercio Electrónico D2C de India
-
Wakefit Innovations Limited
-
Honasa Consumer Limited (Mamaearth)
-
Imagine Marketing Limited (boAt Lifestyle)
-
Delightful Gourmet Private Limited (Licious)
-
August Jewellery Private Limited (Melorra)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Comercio Electrónico D2C en India Empresas cubiertas en este informe
- Honasa Consumer Limited (Mamaearth)
- Imagine Marketing Limited (boAt Lifestyle)
- Delightful Gourmet Private Limited (Licious)
- August Jewellery Private Limited (Melorra)
- Vellvette Lifestyle Private Limited (SUGAR Cosmetics)
- Nexxbase Marketing Private Limited (Noise)
- Bewakoof Brands Private Limited
- Behemoth Agri Services Private Limited (Country Delight)
- Nykaa E-Retail Limited
- Wakefit Innovations Limited
- Body Cupid Private Limited (WOW Skin Science)
- BlueStone Jewellery and Lifestyle Limited
- Actoserba Active Wholesale Limited (Zivame)
- Urban Ladder Home Décor Solutions Limited
- Trendsutra Platform Services Private Limited (Pepperfry)
- House of Kieraya Limited (Furlenco)
- Sleepycat Beds Private Limited
- Sanghvi Beauty and Technologies Private Limited (Good Glamm Group)
- Palred Electronics Private Limited (pTron)
- The Souled Store Private Limited
Lea el análisis de las empresas de mercado de comercio electrónico D2C en India
Oportunidades Clave para los Participantes del Mercado
Las oportunidades a continuación comparan formas de convertir la atención del consumidor en pedidos completados en sitios web y aplicaciones de marca propia. La encuesta de Google/Kantar de abril-mayo de 2026 encontró que el 34% de las compras de moda y ropa por parte de compradores de marcas retadoras encuestados se realizaron directamente en sitios de marca propia. GoKwik analizó 26 mil millones de mensajes de más de 1.800 marcas D2C durante los 4 trimestres anteriores a su informe de junio de 2026. Las tasas de clics promedio fueron del 11,1% para los recorridos automatizados de WhatsApp y del 2,6% para las transmisiones masivas, lo que respalda un enfoque en una participación más dirigida.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento de comprador / cliente potencial | Acción recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Mejorar la conversión de ropa en el sitio de marca propia | Los compradores de marcas retadoras encuestados realizaron compras directamente en sitios de marca propia en 2026 | Compradores de ropa y calzado | Conectar el descubrimiento del producto con un recorrido de compra claro en el sitio de marca propia | Convertir el interés de navegación en pedidos completados | Marcas de ropa que operan sus propios sitios web |
| Recuperar carritos y desarrollar la participación recurrente | Los recorridos automatizados mostraron mayor tasa de clics que las transmisiones masivas en el análisis de GoKwik | Compradores y clientes existentes de marcas D2C | Vincular recordatorios de carrito abandonado y estímulos de fidelización a los escaparates propios | Cubrir los costos de mensajería con compras completadas adicionales | Marcas capaces de conectar la mensajería con clientes a su propio proceso de pago |
| Adquirir compradores por primera vez a través de mensajería | Aproximadamente el 83% de los pedidos generados por WhatsApp en la red de GoKwik provinieron de compradores por primera vez en octubre-diciembre de 2025 | Nuevos compradores de bienes de consumo D2C | Usar mensajes de descubrimiento para llevar a nuevos compradores a sitios web o aplicaciones de marca propia | Completar la compra a través del canal de marca propia | Marcas que desarrollan una base de clientes directa en línea |
| Fuente: Mordor Intelligence | |||||
La apertura central es conectar la participación dirigida con una ruta de compra que la marca controla. Para los vendedores de ropa, un recorrido más sólido en el sitio de marca propia puede dar a los mensajes de adquisición y los recordatorios a clientes un destino común. Los recorridos automatizados generaron más clics por mensaje en el análisis de GoKwik, por lo que dirigir esos clics a un proceso de pago propio hace que la conversión de compra sea central para recuperar los costos de mensajería.
Desarrollos recientes de la industria en Mercado de Comercio Electrónico D2C en India
- Sep 2026: El Departamento de Asuntos del Consumidor de India enmendó las Normas de Protección al Consumidor (Comercio Electrónico), con disposiciones sobre gestión de reclamaciones, resultados de búsqueda, listados patrocinados, presentación de reducciones de precios, patrones oscuros y divulgación de vendedores que entran en vigor el 1 de enero de 2027.
- Jul 2026: La marca de alimentos D2C Open Secret recaudó una ronda que incluye capital primario y deuda institucional, con usos planificados que incluyen expansión física, lanzamientos de productos y agentes de inteligencia artificial para la cadena de suministro.
- Jun 2026: L'Oréal firmó un acuerdo para adquirir una participación mayoritaria en Innovist, una empresa india de cuidado de la piel y el cabello que vende a través de sus propias plataformas D2C y otros canales en línea y fuera de línea. La finalización estaba sujeta a aprobaciones regulatorias y condiciones habituales.
Mercado de Comercio Electrónico D2C en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de comercio electrónico D2C en India mide el valor anual de las ventas en línea de marcas a clientes finales en India a través de sitios web propios de la marca o aplicaciones de marca. Abarca los pedidos de consumidores en los verticales de usuario final y las clasificaciones de ciudades del informe, cumplidos a través de la configuración de entrega elegida por la marca.
Exclusiones del alcance: Se excluyen las ventas en línea a través de mercados de terceros y otras ventas intermediadas en línea, las ventas de bienes de consumo fuera de línea, y las ventas entre empresas o al por mayor.
Descripción General de la Segmentación
- Por Vertical de Usuario Final
- Ropa y Calzado
- Comestibles y Gourmet
- Cuidado Personal
- Decoración del Hogar y Suministros del Hogar
- Salud
- Joyería
- Por Ciudad
- Delhi NCR
- Región Metropolitana de Múmbai
- Bengaluru
- Hyderabad
- Chennai
- Kolkata
- Pune
- Otras Ciudades
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El sistema de guías de transporte electrónico del GST del Centro Nacional de Informática describe el movimiento de mercancías a nivel nacional y los procesos de despacho digital, mientras que las normas de comercio electrónico del Departamento de Asuntos del Consumidor aclaran los requisitos operativos para la venta en línea en India. El análisis de comercio electrónico de la Fundación India Brand Equity y el material de pagos del Banco de la Reserva de India proporcionan contexto sobre el alcance de los compradores en línea, la actividad de comercio digital y la adopción de pagos que pueden informar los impulsores del mercado y las verificaciones cruzadas.
Los informes anuales de las empresas, los registros regulatorios y los materiales para inversores pueden ayudar a evaluar las estrategias de canal de las marcas, el rendimiento por categoría y las tendencias operativas, con la prensa empresarial de reputación utilizada para verificar desarrollos fechados y explicar movimientos inusuales. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las guías de entrevistas y los cuestionarios estructurados para ejecutivos de marcas con sede en India, líderes de categoría y comercio electrónico, proveedores de logística y especialistas en comercio digital pueden poner a prueba la evidencia secundaria sobre ventas en canales propios, valores de pedidos, compras repetidas y demanda por ciudad. Los analistas pueden utilizar las respuestas para cuestionar los supuestos del mercado, aclarar los límites de los canales e investigar las brechas, y luego triangular los hallazgos con registros publicados y señales de mercado independientes sin tratar la opinión de un solo encuestado como un total del mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 48% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 22% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo comienza de arriba hacia abajo con el gasto en bienes de consumo en línea en India y estima la porción transaccionada a través de sitios web y aplicaciones propios de la marca, luego verifica los totales implícitos de forma selectiva con divulgaciones de marcas muestreadas y el valor de pedido por categoría multiplicado por el volumen de pedidos. El alcance de los compradores en línea, la actividad de pagos digitales, la combinación de canales propios, el gasto por categoría y la capacidad de entrega en las ciudades nombradas proporcionan indicadores prácticos. Las tendencias de compradores y pagos informan la demanda, la combinación de canales establece la cuota elegible, el gasto por categoría respalda las cuotas verticales, y la demanda por ciudad y el acceso a la entrega informan las cuotas geográficas. El análisis de escenarios puede proyectar estos impulsores hacia adelante, mientras que verificaciones separadas sobre las cuotas por categoría y ciudad garantizan que cada conjunto se reconcilie con el total nacional. Cuando una señal de canal o categoría es incompleta, los analistas pueden delimitarla con indicadores públicos adyacentes y probar su efecto en el total. Los encuestados primarios pueden cuestionar la dirección y la relevancia de los insumos individuales y los supuestos de previsión, mientras que la revisión de los analistas reconcilia sus explicaciones con los datos observables.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de las empresas, los indicadores públicos de comercio y la evidencia primaria, luego comparan los movimientos del mercado con señales independientes como la actividad de compradores en línea, el uso de pagos y la capacidad logística. Investigan valores atípicos, superposiciones de canales y variaciones interanuales, documentan el motivo de cada ajuste y completan revisiones sucesivas de analistas antes de la aprobación. Se activa un recontacto cuando una respuesta de entrevista entra en conflicto con una fuente material o deja una pregunta de límite sin resolver. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado o regulatorios, y se somete a una nueva verificación previa a la entrega para comprobar las fechas de las fuentes, la aritmética y la coherencia.
Dimensionamiento del Mercado de Comercio Electrónico D2C en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de comercio electrónico D2C en India mide el valor anual de las ventas en línea de marcas a clientes finales en India a través de sitios web propios de la marca o aplicaciones de marca.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El alcance de los compradores en línea, la actividad de pagos digitales, la combinación de canales propios, el gasto por categoría y la capacidad de entrega en las ciudades nombradas proporcionan indicadores prácticos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 135,2 mil millones de USD (2027) | |
| Consultora Global A | 100 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 26,0% inferior al valor de este informe para 2027 de 135,2 mil millones de USD, 2 años después. El año de previsión anterior permite que el crecimiento posterior del mercado contribuya a la estimación más baja. |
| Consultora Regional B | 10,5 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 92,2% inferior al valor de este informe para 2027 de 135,2 mil millones de USD, 1 año después. La página reporta un rango del canal D2C en India, pero no detalla su límite de transacción completo, lo que hace que la comparación sea más estrecha en la cobertura divulgada. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de las empresas, los indicadores públicos de comercio y la evidencia primaria, luego comparan los movimientos del mercado con señales independientes como la actividad de compradores en línea, el uso de pagos y la capacidad logística.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de e-commerce D2C en India?
Se espera que el tamaño alcance los 135,2 mil millones de USD en 2027 y los 385,3 mil millones de USD en 2032, creciendo a una CAGR del 23,3% durante 2027-2032.
¿Qué respalda el crecimiento en el sector minorista en línea de marca propia de India?
El acceso más amplio a teléfonos inteligentes y el capital que llega a marcas seleccionadas respaldan la expansión potencial. Las startups D2C indias recaudaron 898 millones de USD en financiación de capital a través de 374 rondas en 2025.
¿Qué segmento lidera las ventas de bienes de consumo en línea de marca propia en India?
La ropa y el calzado representaron el 24,94% del valor de las ventas de bienes de consumo en línea de marca propia en India en 2026. Se prevé que el cuidado personal sea el de mayor crecimiento, con una CAGR del 24,1% durante 2027-2032.
¿Qué empresas son prominentes en la industria minorista directa al consumidor en India?
Las principales empresas incluyen Wakefit Innovations Limited, Honasa Consumer Limited (Mamaearth) e Imagine Marketing Limited (boAt Lifestyle).
¿Qué limita las perspectivas de las marcas de consumo indias que venden a través de sus propios sitios web y aplicaciones?
En marzo de 2026, IMA India reportó costos de adquisición de clientes considerablemente más altos, lo que puede prolongar el retorno de la inversión en nuevos compradores.
¿Qué ubicaciones indias lideran las ventas en línea de marca propia y el crecimiento previsto?
Delhi NCR representó el 20,44% del valor de las ventas de bienes de consumo en línea de marca propia en India en 2026. Se prevé que Hyderabad sea el de mayor crecimiento con una CAGR del 24,2% durante 2027-2032.