
- Afrique du Sud
- Albanie
- Allemagne
- Amérique du Nord
- Arabie saoudite
- Argentine
- Asie
- Australie
- Autriche
- Bahreïn
- Belgique
- Brésil
- Bulgarie
- Canada
- Chili
- Chine
- Chypre
- Corée du Sud
- Croatie
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- Estonie
- États-Unis
- Europe
- Finlande
- France
- Grèce
- Hong Kong
- Hongrie
- Indonésie
- Irlande
- Islande
- Italie
- Japon
- Koweït
- Lettonie
- Lituanie
- Luxembourg
- Macédoine du Nord
- Malaisie
- Malte
- Mexique
- Moldavie
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Oman
- Panama
- Pays-Bas
- Philippines
- Pologne
- Portugal
- Qatar
- Roumanie
- Royaume-Uni
- Serbie
- Singapour
- Slovénie
- Suède
- Suisse
- Taïwan
- Tchéquie
- Turquie
- Vietnam
Analyse du marché du E-commerce en Inde par Mordor Intelligence
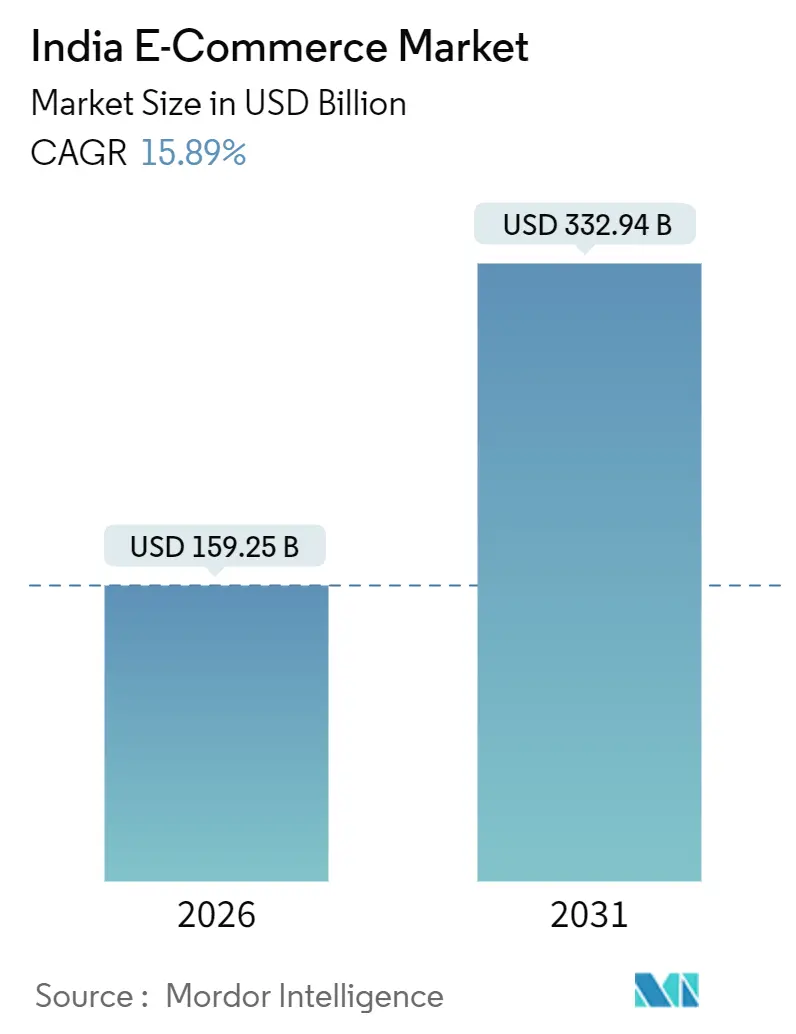
La taille du marché du e-commerce en Inde devrait passer de 159,3 milliards USD en 2026 à 184,6 milliards USD en 2027 et atteindre 378 milliards USD d'ici 2032, avec un CAGR de 15,42 % sur la période 2027-2032.
En Inde, l'utilisation plus large des paiements numériques et la découverte de produits par la vidéo peuvent rendre l'accès en ligne plus utile pour les achats quotidiens. Les formats de commerce rapide, les offres d'épicerie et les portefeuilles de marques soutenus par des capitaux créent des opportunités pour répondre à différents besoins via le même canal numérique. Le lancement en accès anticipé d'Alexa+ d'Amazon en Inde en septembre 2026 étend les achats conversationnels aux appareils domestiques connectés ainsi qu'à son application. Ces ouvertures de la demande soutiennent l'expansion, mais les frais d'exécution des commandes pèsent sur chaque commande expédiée et les obligations de recours des consommateurs nécessitent une capacité de traitement des réclamations adaptée aux volumes habituels de doléances, de sorte que les coûts augmentent à mesure que les vendeurs étendent leur portée. Pour les vendeurs qui s'étendent au-delà des plus grandes villes, les paiements numériques familiers peuvent permettre une commande, mais la demande dispersée en mode, épicerie et articles pour la maison doit également supporter son coût d'exécution.
Principales conclusions du rapport
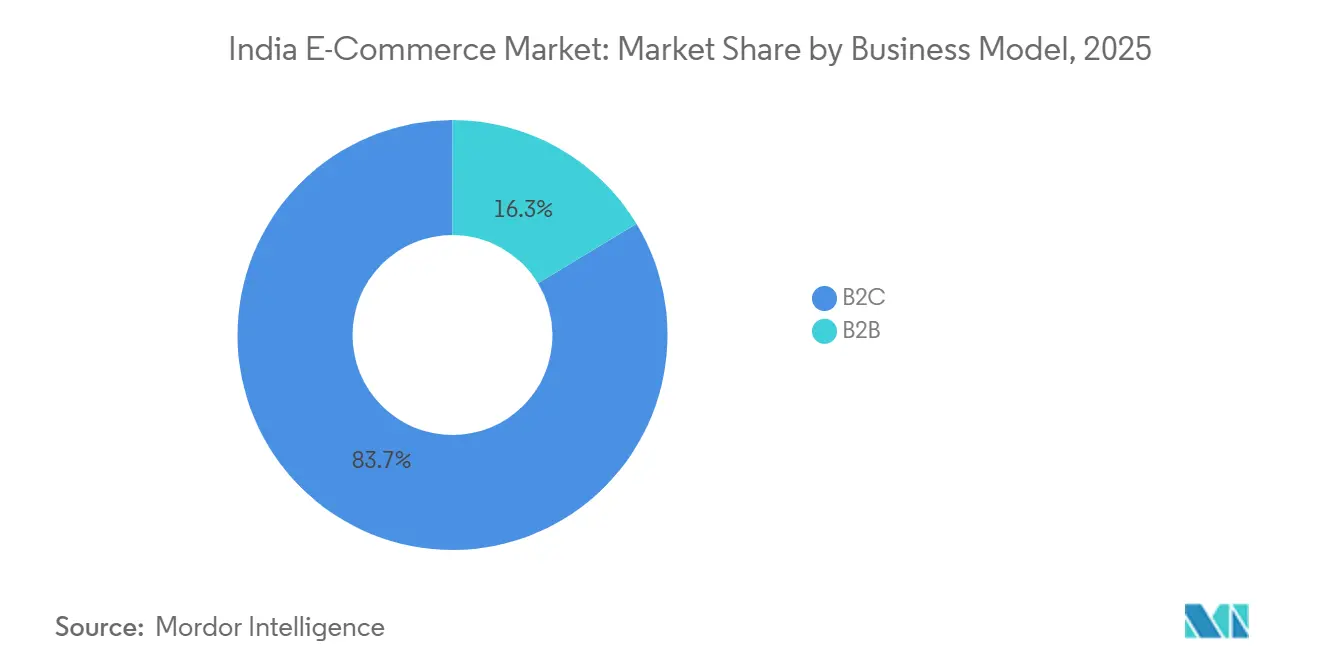
- Par modèle commercial, le B2C détenait une part de marché du e-commerce en Inde de 86,22 % en 2026, tandis que le B2B devrait connaître la croissance la plus rapide avec un CAGR de 16,4 % sur la période 2027-2032.
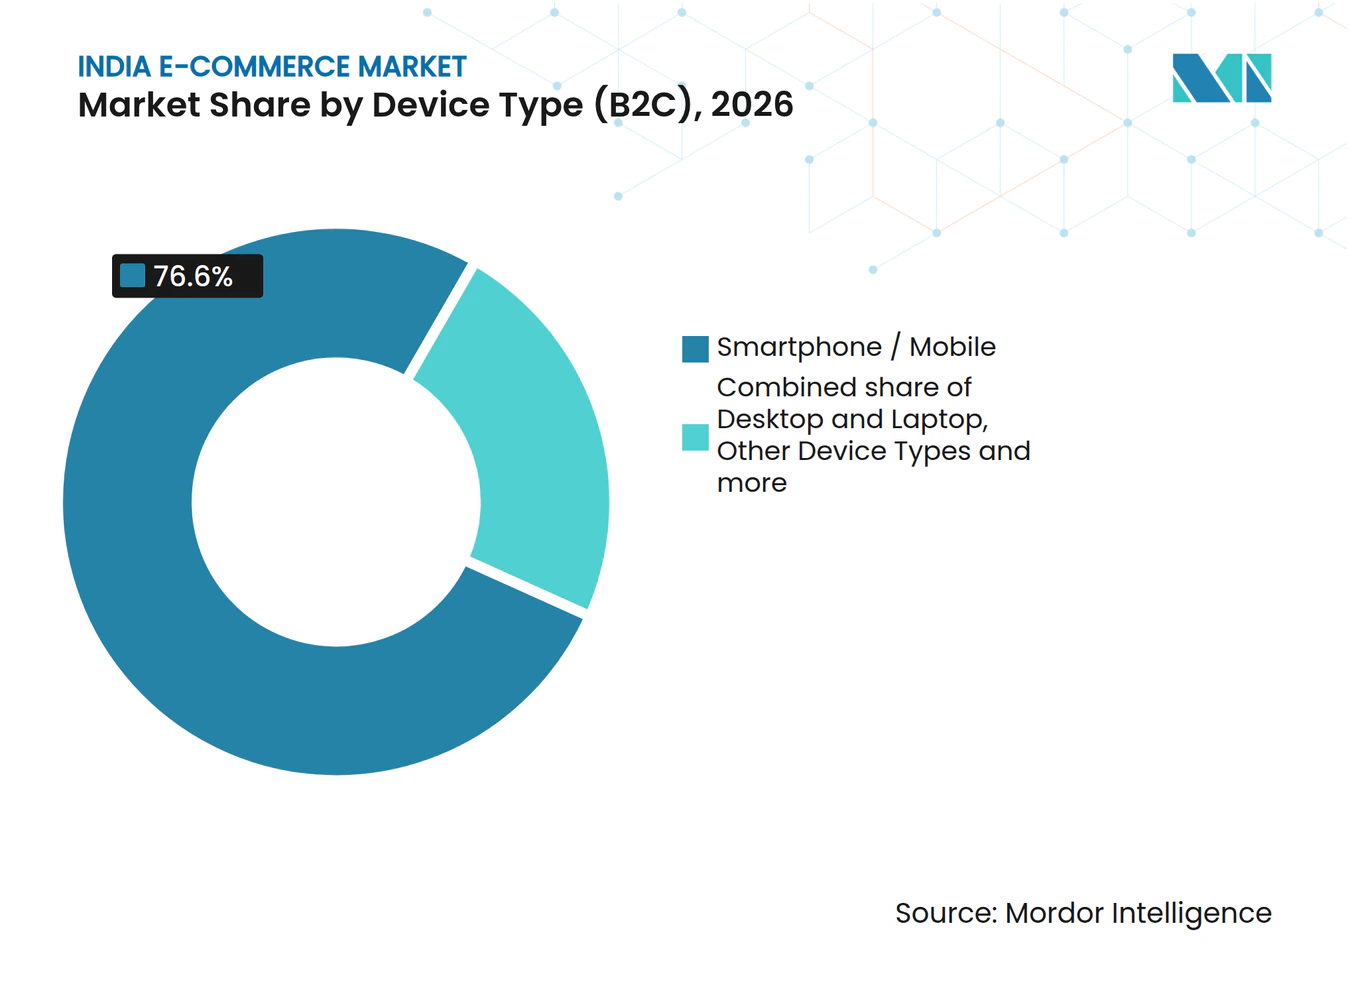
- Parmi les types d'appareils B2C, le smartphone / mobile représentait 76,6 % de la valeur des transactions B2C en 2026, et les autres types d'appareils devraient connaître la croissance la plus rapide avec un CAGR de 17,8 % sur la période 2027-2032.
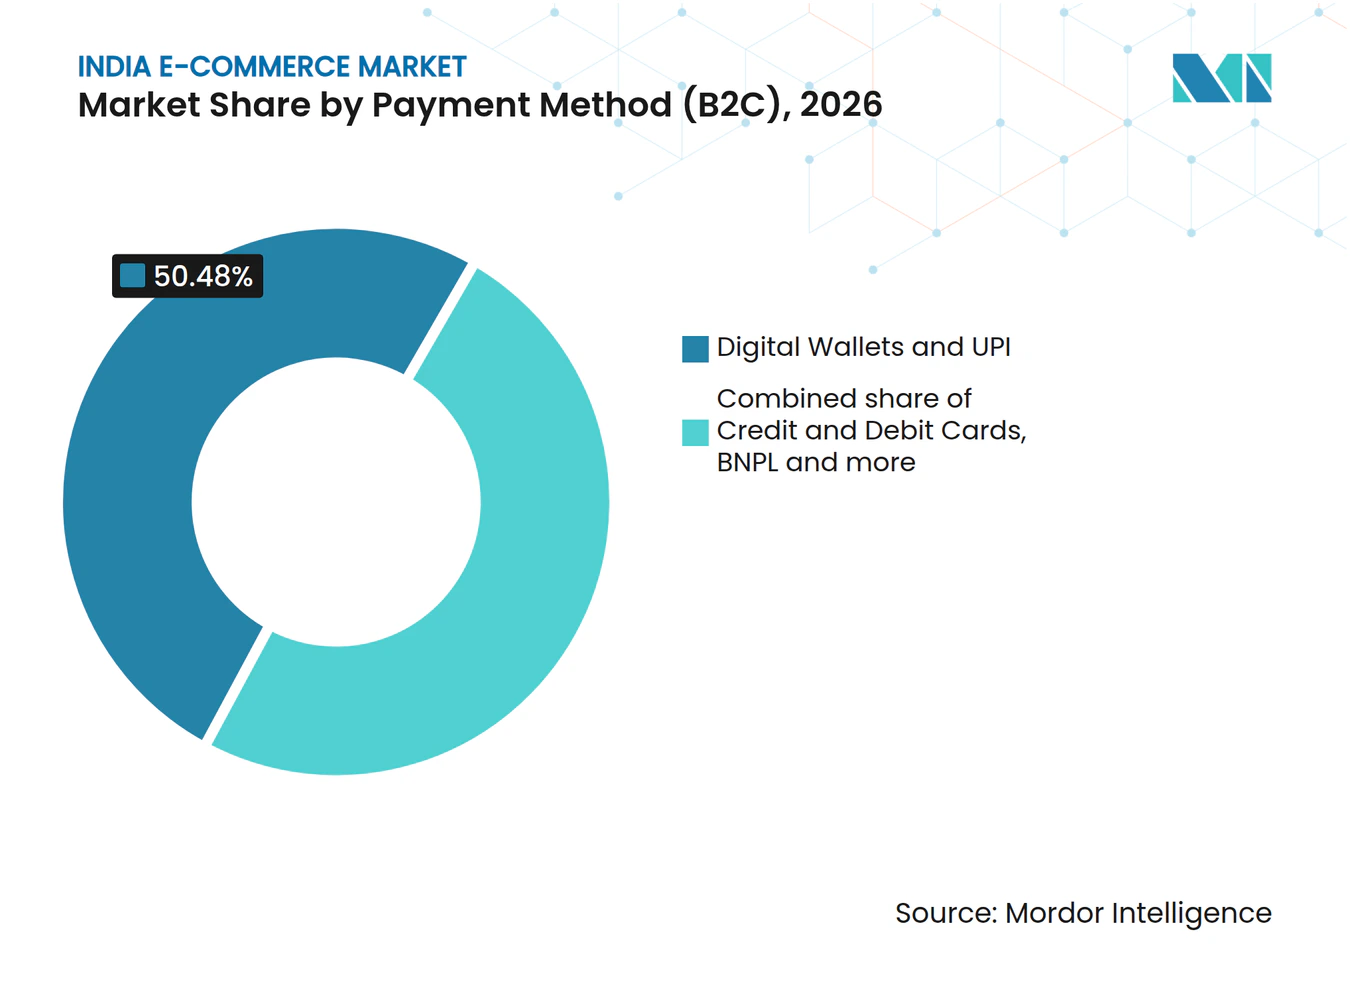
- Pour les modes de paiement B2C, les portefeuilles numériques et l'UPI représentaient 50,48 % de la valeur des transactions B2C en 2026, le BNPL devant connaître la croissance la plus rapide avec un CAGR de 18,5 % sur la période 2027-2032.
- Dans les catégories de produits B2C, la mode et l'habillement représentaient 31,5 % de la valeur des transactions B2C en 2026, tandis que le segment alimentation et boissons devrait connaître la croissance la plus rapide avec un CAGR de 17,2 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante de l'UPI et des paiements instantanés dans les villes de rang II et III | +5.6% | Villes et communes de taille moyenne | Court terme (≤ 2 ans) |
| Forfaits data à faible coût favorisant les parcours d'achat axés sur la vidéo | +4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Essor des marques en vente directe aux consommateurs, alimenté par le financement en capital-risque domestique | +3.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| La pénétration du commerce rapide dans les 20 premières villes dynamise le marché | +5% | Principaux centres urbains | Court terme (≤ 2 ans) |
| Monétisation de l'écosystème des influenceurs du commerce social | +1.8% | Zones non métropolitaines à travers l'Inde | Moyen terme (2-4 ans) |
| Le cadre ONDC gouvernemental élargit la portée des vendeurs (facteur discret) | +1.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de l'UPI et des paiements instantanés dans les villes de rang II et III
Les paiements instantanés peuvent soutenir la demande en ligne en dissociant la capacité de paiement du lieu où la marchandise change de mains. L'opérateur de l'UPI, la NPCI, a indiqué que l'UPI a traité 241,6 milliards de transactions en Inde au cours de l'exercice 2025-26, soit une hausse de 30 % par rapport à l'année précédente. L'enquête de Rukam Capital a révélé que 67 % des consommateurs des villes de rang 2 et rang 3 interrogés utilisaient les plateformes UPI comme principal mode de paiement. Pour les vendeurs qui s'implantent dans les villes et communes de taille moyenne, l'acceptation de l'UPI relie la commande en ligne à cette habitude de paiement bien établie. Lorsque les clients paient avant l'expédition, le paiement peut être confirmé avant que le colis n'entre dans le réseau de livraison. Les vendeurs peuvent donc accepter une première commande prépayée d'une nouvelle ville via un circuit de paiement familier avant d'engager des ressources de livraison.
Forfaits data à faible coût favorisant les parcours d'achat axés sur la vidéo
L'accessibilité des données crée un espace pour que la vidéo explique les produits avant qu'un acheteur ne s'engage dans un achat en ligne. L'Autorité de régulation des télécommunications de l'Inde a indiqué que le revenu moyen réalisé par Go pour l'utilisation des données sans fil a baissé de 5,07 % entre les trimestres se terminant en mars et juin 2026.[1] Google a indiqué que le temps de visionnage sur YouTube lié aux achats en Inde a augmenté de plus de 55 % en glissement annuel en avril 2026.[2] Pour les marchands, ces indicateurs parallèles pointent vers une opportunité plus large d'évaluation visuelle des produits avant le passage en caisse. Dans l'enquête Ipsos de Google menée de septembre à novembre 2025, 61 % des 426 acheteurs indiens de Navratri et Diwali ayant effectué un achat dans les 2 jours sans recherche préalable sur le produit ont utilisé YouTube Shorts au cours de leur parcours d'achat, en moyenne sur 7 catégories. La vidéo courte s'inscrit donc dans les décisions d'achat rapides, de sorte que des données moins chères réduisent le coût de visionnage des clips que les acheteurs utilisent déjà avant d'acheter.
Essor des marques en vente directe aux consommateurs, alimenté par le financement en capital-risque domestique
Le financement peut élargir l'assortiment en ligne via des propriétaires multi-marques, ce qui rend la structure du bénéficiaire aussi importante que la taille du capital disponible. Les startups D2C indiennes ont levé 898 millions USD en financement en fonds propres sur 374 tours en 2025, contre 824 millions USD sur 380 tours en 2024. Un financement plus élevé avec moins de tours donne aux entreprises financées une capacité d'expansion sans signaler un accès universellement plus facile au capital. En 2025, Innovist, la société mère de Bare Anatomy, Chemist At Play et Sunscoop, a levé 16 millions USD auprès d'ICICI Venture et de Mirabilis Investment Trust. Un ensemble plus large de produits financés donne aux acheteurs davantage de raisons d'acheter en ligne, mais seuls les produits acceptés par les acheteurs peuvent transformer ce capital en commandes. Une société mère multi-marques telle qu'Innovist peut répartir un tour de financement sur plusieurs labels ciblant différents besoins des consommateurs.
La pénétration du commerce rapide dans les 20 premières villes dynamise le marché
Le commerce rapide fait de la rapidité de livraison une source de demande en réduisant l'écart entre la reconnaissance d'un besoin et la passation d'une commande en ligne. L'activité de commerce rapide d'Instamart de Swiggy a enregistré une croissance de 40 % en glissement annuel de la valeur brute des commandes au premier trimestre de l'exercice 27.[3] En août 2026, Swiggy a annoncé plus de 14 millions d'utilisateurs mensuels effectuant des transactions dans 130+ villes pour Instamart. La combinaison de la croissance de la valeur des commandes et d'une large base d'acheteurs donne aux opérateurs une raison d'approfondir la couverture des services locaux. Pour les marchands, cela crée une voie supplémentaire vers la demande sensible au temps, bien qu'une portée plus large seule n'établisse pas une exécution rentable. La disponibilité locale détermine donc dans quelle mesure un marchand peut réellement vendre la proposition de commodité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts logistiques interétatiques et de logistique inverse incohérents | -2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Charge de conformité liée aux règles de protection des consommateurs (e-commerce) de 2020 | -1.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Coût élevé d'acquisition de clients en dehors des métropoles | -1% | Villes et communes de taille moyenne | Moyen terme (2-4 ans) |
| Préoccupations relatives à la confidentialité des données limitant l'hyperpersonnalisation | -0.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Fraude publicitaire numérique croissante gonflant les budgets marketing (facteur discret) | -0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts logistiques interétatiques et de logistique inverse incohérents
Les coûts d'exécution peuvent rendre une demande en ligne supplémentaire commercialement peu attractive lorsque la livraison consomme une trop grande part de la valeur d'une commande. Le prospectus 2025 de Meesho a décrit certains cas d'usage dans la mode, l'épicerie et les articles pour la maison comme autrement non viables en raison des coûts élevés d'exécution. Il a également averti que des coûts logistiques plus élevés pour les vendeurs pourraient réduire la fréquence des achats sur sa plateforme si les vendeurs les répercutaient sur les consommateurs. Cela crée un choix entre absorber les coûts de livraison et risquer une demande plus faible via des prix plus élevés. Le prospectus décrivait des incitations pour les vendeurs à encourager les commandes prépayées afin de réduire les risques d'annulation et de refus, ce qui peut augmenter les coûts logistiques. La contrainte résiduelle est le coût de base du déplacement d'un article à faible valeur, même lorsque le paiement réussit.
Charge de conformité liée aux règles de protection des consommateurs (e-commerce) de 2020
Le recours des consommateurs lie la conformité réglementaire à la capacité opérationnelle nécessaire pour traiter les réclamations en provenance d'Inde. Les règles de 2020 exigent que chaque entité de e-commerce maintienne un mécanisme de recours adéquat reflétant le volume habituel des réclamations, nomme un responsable des réclamations et affiche le nom, les coordonnées et la désignation de ce responsable sur sa plateforme. Les entités doivent garantir un accusé de réception dans les 48 heures et un règlement dans le mois suivant la réception d'une réclamation. Dans l'enquête 2026 de l'Esya Centre auprès de 50 cadres supérieurs du e-commerce à travers l'Inde, 38 % ont jugé la conformité aux règles de e-commerce de la loi sur la protection des consommateurs coûteuse dans une certaine mesure. L'utilisation par une place de marché de vendeurs tiers ne supprime pas la propre responsabilité de l'entité pour cette fonction de recours. L'expansion nécessite donc une capacité de traitement des réclamations suffisante pour maintenir le calendrier légal, en plus des ressources utilisées pour conclure les ventes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial :
échelle grand public et commandes professionnellesLe B2C représentait une part de 86,22 % de la taille du marché du e-commerce en Inde en 2026, ce qui en fait le segment le plus important. Bain et Flipkart ont estimé que la base d'acheteurs en ligne de l'Inde avait doublé en 5 ans pour atteindre 290 à 300 millions en 2025. Un assortiment plus large n'ajoute des occasions d'achat que lorsque le vendeur peut mener chaque offre jusqu'à une commande complétée. Pour les plateformes grand public, cette base élargie d'acheteurs en ligne fait de la satisfaction d'occasions d'achat supplémentaires une voie d'expansion distincte, en parallèle du recrutement de nouveaux utilisateurs.
Le B2B devrait croître à un CAGR de 16,4 % sur la période 2027-2032, ce qui en fait le segment à la croissance la plus rapide. IndiaMART a enregistré 26 millions de demandes commerciales uniques en Inde au cours du trimestre clos le 30 juin 2026. Par ailleurs, les commandes en gros d'Amazon Business ont augmenté de 120 % en glissement annuel lors du Grand Festival Indien 2025 de l'Inde. Les 2 modèles servent différents points d'un achat professionnel, la découverte de fournisseurs ouvrant une relation et les commandes en gros transformant un besoin défini en commande en ligne. Les plateformes axées sur les demandes peuvent ajouter l'exécution des commandes, tandis que les services de commandes en gros peuvent rechercher des achats récurrents auprès d'acheteurs ayant des besoins professionnels définis.



Par type d'appareil (B2C) :
accès mobile et interfaces complémentairesLe smartphone / mobile représentait 76,6 % de la valeur des transactions B2C en 2026, ce qui en fait le segment le plus important par type d'appareil. Une enquête télécom de janvier-mars 2025 a estimé qu'environ 85,5 % des ménages indiens possédaient au moins un smartphone. Cette portée au niveau des ménages donne aux vitrines axées sur le mobile une large base d'accès potentielle pour la découverte de produits et le paiement en ligne. Les smartphones étant largement répandus, les détaillants peuvent orienter leurs investissements mobiles vers la navigation et la finalisation des commandes sur l'écran existant du client.
Les autres types d'appareils constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 17,8 % sur la période 2027-2032. Amazon a lancé Alexa+ en Inde via un programme d'accès anticipé le 16 septembre 2026, avec des fonctions d'achat disponibles sur les appareils Echo et Fire TV ainsi que sur son application. Alexa+ suggère une marque préférée, demande une confirmation avant de commander et propose des alternatives lorsqu'un article est indisponible. Ces fonctions donnent à la repassation de commandes par commande vocale sur les enceintes intelligentes et les téléviseurs connectés un lien concret avec la sélection d'articles et l'approbation des achats. Pour les détaillants, l'intégration doit préserver cette étape de confirmation afin que les suggestions conversationnelles deviennent une commande autorisée.

Par mode de paiement (B2C) :
portée des paiements et crédit intégréLes portefeuilles numériques et l'UPI représentaient 50,48 % de la valeur des transactions B2C en 2026, ce qui en fait le segment le plus important par mode de paiement. Les données de la NPCI publiées par le Bureau d'information de la presse ont placé l'UPI à 85 % des paiements numériques en Inde au cours de l'exercice 2025-26. L'UPI représentant 85 % des paiements numériques en Inde, une caisse qui l'omet exclut le réseau qui achemine la plupart des paiements numériques. Les marchands se font donc concurrence sur le prix, l'assortiment et les engagements de livraison plutôt que sur l'accès aux paiements.
Le BNPL devrait croître à un CAGR de 18,5 % sur la période 2027-2032, ce qui en fait le segment à la croissance la plus rapide par mode de paiement. Lors de l'ouverture anticipée du Grand Festival Indien 2026 d'Amazon, la base d'utilisateurs d'Amazon Pay Later a augmenté de 80 % en glissement annuel. Amazon a également indiqué que les transactions par versements Pay Later avaient doublé en glissement annuel lors de cette ouverture anticipée. Une option de paiement différé peut permettre à un client éligible de s'engager dans un achat en ligne avant de compléter le calendrier de paiement associé. Les transactions par versements ont doublé parallèlement à une base d'utilisateurs 80 % plus large, de sorte que la croissance de Pay Later lors de l'ouverture du festival s'est manifestée dans les achats complétés ainsi que dans les utilisateurs éligibles.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par catégorie de produits (B2C) :
envergure de la mode et portée de l'épicerieLa mode et l'habillement représentaient une part de 31,5 % de la valeur des transactions B2C sur le marché du e-commerce en Inde en 2026, ce qui en fait le segment le plus important par catégorie de produits. La directrice de Myntra, Sharon Pais, a indiqué que le volume de commandes de la plateforme avait augmenté de plus de 30 % en glissement annuel depuis avril 2026. Le segment Mode de Nykaa a enregistré 10,1 millions de commandes au cours de l'exercice 2026, en hausse de 33 % par rapport à 7,6 millions au cours de l'exercice 2025. Pour un vendeur ajoutant des styles ou des variantes de taille, une croissance des commandes supérieure à 30 % chez Myntra et le segment Mode de Nykaa fait de la satisfaction de la sélection spécifique de l'acheteur une partie de la décision d'expansion.
Le segment alimentation et boissons devrait croître à un CAGR de 17,2 % sur la période 2027-2032, ce qui en fait le segment à la croissance la plus rapide par catégorie de produits. Amazon India a étendu Amazon Fresh à plus de 270 villes lors du Grand Festival Indien 2025, proposant des fruits frais, des légumes, des produits d'épicerie et des produits ménagers essentiels. Ce mix permet à une offre axée sur les produits frais de côtoyer d'autres produits ménagers essentiels, de sorte que les vendeurs peuvent répondre à un besoin ménager plus large au sein du même canal en ligne. Le panel consommateurs 2025 de NIQ a constaté que l'épicerie générait les achats répétés les plus élevés sur les plateformes de commerce rapide indiennes. Amazon Fresh peut utiliser son empreinte urbaine plus large pour poursuivre les commandes d'épicerie récurrentes que le panel de NIQ a identifiées sur les plateformes de commerce rapide.
Analyse géographique
L'analyse 2026 de Bain et Flipkart a établi que la valeur brute de marchandises au détail par acheteur à Delhi, Mumbai et Bengaluru était d'environ 65 % supérieure à la moyenne nationale, hors voyages. Lors du Grand Festival Indien 2025 d'Amazon, Amazon Now opérait dans des codes postaux sélectionnés de Bengaluru, Delhi et Mumbai, livrant des essentiels festifs en quelques minutes. Ce schéma rend le potentiel commercial d'une ville plus granulaire que la limite municipale, puisque la promesse de service s'attache à des zones de livraison spécifiées. Une offre de livraison rapide doit aligner l'adresse du client avec la marchandise disponible dans cette zone de service. Pour les détaillants, l'expansion urbaine peut signifier une couverture plus approfondie de quartiers sélectionnés, où une zone de service étroitement définie rend l'engagement de rapidité opérationnellement crédible.
Dans les villes et communes de taille moyenne, le choix du format de service peut être aussi important que la décision d'entrer dans un autre lieu. Lors du Grand Festival Indien 2025, les livraisons en 2 jours d'Amazon aux membres Prime dans les villes de rang 2 et 3 ont augmenté de 37 % par rapport à l'édition 2024. Cette augmentation montre qu'une offre en ligne peut gagner en utilisation sans correspondre à la promesse à la minute des services métropolitains sélectionnés. Bain et Flipkart ont indiqué que les villes de rang 2 et au-delà ont contribué à environ la moitié des commandes e-retail supplémentaires en 2025, bien que 25 % à 30 % de leurs utilisateurs d'internet aient fait des achats en ligne, contre 45 % à 50 % dans les métropoles et les villes de rang 1, de sorte que la large base non convertie d'utilisateurs d'internet indique une marge de progression pour les formats qui n'ont pas besoin de correspondre aux délais de livraison métropolitains.
Les zones rurales ajoutent une dimension côté offre au commerce en ligne, avec des producteurs organisés localement participant en tant que vendeurs. Au cours de l'exercice 2025-26, des groupes d'entraide féminins relevant de la Mission nationale pour les moyens de subsistance ruraux de l'Inde ont vendu des produits via des plateformes de e-commerce comme canal distinct des Saras Aajeevika Stores. Environ 221 000 gram panchayats avaient été rendus opérationnels sous BharatNet à juin 2026. Pour ces producteurs, la connectivité numérique peut soutenir une offre en ligne et la coordination nécessaire pour servir des acheteurs au-delà du groupe de production local. Les groupes d'entraide organisés offrent donc aux plateformes une unité d'intégration des vendeurs qui peut amener les producteurs ruraux dans une offre de marchandises en ligne.
Cadre réglementaire et perspectives
Cette comparaison couvre des juridictions sélectionnées du point de vue des détaillants en ligne de produits de grande consommation emballés, en évaluant les obligations nationales à travers l'Inde et la couche d'application supplémentaire au Maharashtra. Les vendeurs sur les places de marché doivent fournir les informations légalement requises et les détails matériels du produit, y compris le pays d'origine, à la plateforme pour la divulgation aux consommateurs avant l'achat. Pour les produits importés, les entités de e-commerce ont également dû rendre les annonces consultables et triables par pays d'origine depuis le 1er juillet 2026. Les évaluations portent sur les obligations applicables combinées des détaillants, y compris les exigences nationales lors de la vente au Maharashtra.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Département des affaires des consommateurs | Organisation de métrologie légale du Maharashtra |
| Instruments ou orientations clés | Règles de protection des consommateurs (e-commerce) de 2020 ; amendements adoptés en 2026 entrant en vigueur le 1er janvier 2027 ; Règles de métrologie légale (produits emballés) | Règles de métrologie légale du Maharashtra (application) de 2011 ; déclarations sur les produits emballés |
| Effet commercial | Informations du vendeur pour la divulgation aux consommateurs ; fonctionnalité de filtrage par origine pour les produits importés | Déclarations sur les produits préemballés et contrôles du prix de vente maximum imprimé |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | En durcissement | En durcissement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne équilibre une voie définie vers une vente conforme avec des obligations continues en matière de catalogue et de divulgation. Lorsque les amendements entreront en vigueur, les réductions de prix annoncées devront afficher à la fois le prix réduit et le prix le plus bas proposé au cours des 30 jours précédents, soutenant l'orientation En durcissement. La note Moyenne du Maharashtra reflète les contrôles des déclarations d'emballage et des prix imprimés dans le cadre de son dispositif d'application de la métrologie légale existant. Pour les entités de e-commerce vendant au Maharashtra, l'orientation En durcissement reflète les obligations nationales entrant en vigueur le 1er janvier 2027, parallèlement à ce cadre étatique distinct.
Étapes de la chaîne de valeur
La chaîne de valeur compare la découverte, l'acceptation des paiements et l'exécution physique comme sources distinctes de revenus pour les fournisseurs. IndiaMART propose des abonnements fournisseurs annuels ou pluriannuels, avec un plan Silver mensuel également disponible. Flipkart facture aux vendeurs des frais de plateforme, de commission par catégorie, de collecte des paiements et d'expédition qui varient selon la catégorie de produit, le mode d'expédition et le prix de vente. Ces modèles placent les retours commerciaux à différents points du parcours de commande, de sorte que l'activité qui attire un acheteur n'est pas nécessairement celle qui génère des frais de service liés à la transaction.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Découverte de l'offre et accès à la place de marché | Places de marché telles que IndiaMART InterMESH Ltd. et Flipkart Internet Pvt. Ltd. | Abonnements fournisseurs chez IndiaMART ; frais de plateforme et de catégorie chez Flipkart | Fiabilité du transfert de commande de l'acheteur au vendeur | Rendre explicites les conditions de l'offre et les responsabilités de commande |
| Acceptation des paiements | Prestataires de services de paiement tels que Razorpay | Frais de traitement des paiements marchands | Réconciliation paiement-commande | Faire correspondre les enregistrements de paiement et de commande avant de confirmer le statut de la transaction |
| Exécution, livraison et retours | Réseaux logistiques des places de marché tels que Flipkart Internet Pvt. Ltd. ; prestataires logistiques tiers tels que Delhivery Limited | Frais de service d'expédition chez Flipkart | Capacité d'expédition régionale et coordination des flux de retour | Ajouter une capacité d'expédition régionale et coordonner les routes sortantes et de retour |
| Source: Mordor Intelligence | ||||
En 2025, Flipkart a étendu sa chaîne d'approvisionnement dans le Nord-Est avec son premier centre d'exécution des commandes d'épicerie à Agartala, Tripura, avec une capacité d'expédition déclarée de 5 000 commandes par jour. Cet ajout de capacité régionale met en évidence une décision d'investissement distincte de l'exploitation d'une vitrine ou de l'acceptation de paiements. Les plateformes peuvent conserver la transaction côté client tandis que des opérateurs tiers fournissent des services d'exécution et de logistique inverse, créant un rôle commercial pour les spécialistes de la logistique aux côtés des réseaux détenus par les places de marché.
Paysage concurrentiel
Concentration du Marché
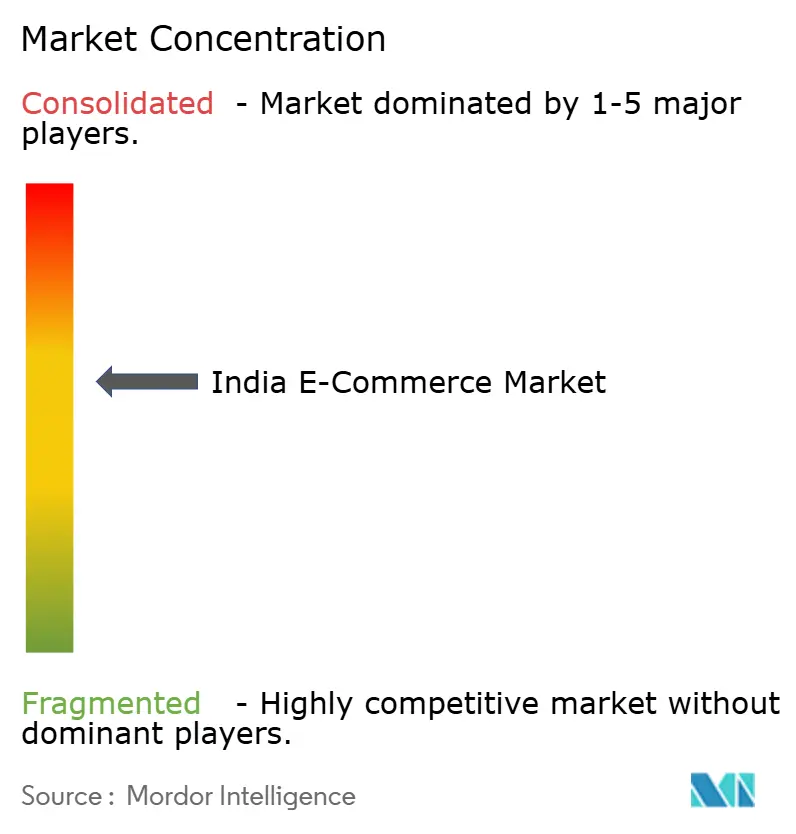
La concurrence combine de larges places de marché telles qu'Amazon.in d'Amazon.com Inc. avec des spécialistes par catégorie et des services orientés vers l'exportation, créant une structure mixte. eBay Inc. a vendu eBay.in à Flipkart en juillet 2017 et soutient les exportateurs indiens, tandis que Flipkart Internet Pvt. Ltd. exploite sa place de marché et son service Minutes. Le service Alibaba.com d'Alibaba Group opère via Alibaba.com India E-Commerce Private Limited, soutenant les entreprises indiennes à la recherche d'acheteurs B2B internationaux. Nykaa E-Retail Ltd. participe à l'activité Nykaa, dont la société mère FSN E-Commerce Ventures a enregistré une croissance de 29 % en glissement annuel du chiffre d'affaires consolidé des opérations au premier trimestre de l'exercice 27 (avril-juin 2026). La concurrence sur l'assortiment domestique et la livraison coexiste donc avec une compétition distincte pour la participation des exportateurs, où l'accès aux acheteurs internationaux est l'offre côté vendeur.
L'expansion physique donne aux plateformes un moyen de modifier la proposition de livraison attachée à une offre en ligne, avec des effets concurrentiels qui s'étendent au-delà de l'application. En juin 2026, Flipkart Minutes a annoncé 1 000 centres de micro-exécution dans 130+ villes indiennes et une croissance des commandes de 5X depuis l'expansion du réseau. Un tel réseau fait de la disponibilité locale et de la capacité d'expédition une partie de la proposition commerciale de la plateforme, tandis que l'investissement doit correspondre aux emplacements où les commandes doivent être exécutées. La barrière commerciale pour un challenger est la capacité à reproduire l'engagement de service derrière la vitrine, ce qui donne à l'exécution opérationnelle un rôle aux côtés de l'acquisition de clients.
Le 20 novembre 2025, le gouvernement de l'Inde a indiqué que 26 plateformes de e-commerce avaient volontairement soumis des déclarations de conformité aux directives sur les pratiques trompeuses de 2023. Flipkart Internet Pvt. Ltd. a déclaré qu'un audit tiers n'avait trouvé aucune pratique trompeuse, tandis que Meesho Ltd. a déclaré sa plateforme exempte des 13 pratiques trompeuses identifiées avec des auto-contrôles réguliers en cours. Ces déclarations illustrent comment les plateformes font des pratiques d'interface une partie de leur position opérationnelle publique. À partir du 1er janvier 2027, les règles de e-commerce amendées exigeront que les entités de e-commerce respectent les directives sur les pratiques trompeuses de 2023, effectuent des auto-audits annuels et affichent bien en évidence les certificats de conformité. La conduite sans pratiques trompeuses déclarée par Flipkart devient donc une obligation de base pour chaque entité de e-commerce à partir du 1er janvier 2027, ce qui limite la différenciation durable qu'une déclaration volontaire peut offrir.
Leaders du secteur du e-commerce en Inde
-
Amazon.com Inc.
-
eBay Inc.
-
Flipkart Internet Pvt. Ltd.
-
Alibaba Group (AliExpress)
-
Nykaa E-Retail Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du commerce électronique en Inde Entreprises couvertes dans ce rapport
- Amazon.com Inc.
- Flipkart Internet Pvt. Ltd.
- Reliance Retail Ltd.
- Meesho
- Nykaa E-Retail Ltd.
- Tata CLiQ
- Myntra Designs Pvt. Ltd.
- BigBasket (Innovative Retail Concepts Pvt. Ltd.)
- Blinkit (Blink Commerce Pvt. Ltd.)
- Paytm Mall
- Pepperfry Ltd.
- Lenskart Solutions Ltd.
- FirstCry (BrainBees Solutions)
- IndiaMART InterMESH Ltd.
- Snapdeal Pvt. Ltd.
- Purplle.com
- Zivame (Actoserba Active Wholesale)
- ShopClues (Clues Network)
- eBay Inc.
- Alibaba Group (AliExpress)
- Apple Inc.
Lire l’analyse des entreprises de commerce électronique en Inde
Principales opportunités pour les acteurs du marché
Cette comparaison examine les opportunités dans les ventes en ligne des petites entreprises et dans les engagements de service attachés aux achats des consommateurs. Au 31 décembre 2025, 3 127 PME indiennes avaient généré plus de 100 000 transactions via le programme TEAM (Trade Enablement & Marketing) du Ministère des PME au cours de l'exercice 2025-26. TEAM soutient les micro et petites entreprises (MPE) vendant via le Réseau ouvert pour le commerce numérique (ONDC), l'éligibilité couvrant les MPE enregistrées à Udyam dans la fabrication et les services, sous réserve d'exclusions liées à l'intégration préalable et à une assistance similaire. Sans enregistrement à la TPS, les entreprises éligibles ne peuvent exercer qu'une activité en ligne intraétatique en vertu des lois applicables.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Expansion des ventes aux consommateurs par les MPE | Activité de transactions TEAM démontrée | Acheteurs consommateurs servis par les MPE éligibles | Construire une offre de marchandises en ligne ciblée via la voie du réseau soutenu | Exclusions liées à l'intégration préalable et à une assistance similaire | Micro et petits fabricants éligibles |
| Ventes professionnelles en ligne par les MPE éligibles | Directives TEAM opérationnelles et transactions démontrées | Acheteurs professionnels utilisant des fournisseurs MPE éligibles | Développer une offre de commandes professionnelles en ligne avec des engagements explicites en matière de quantité et de service | Restriction des ventes en ligne interétatiques sans enregistrement à la TPS | Fabricants et prestataires de services MPE éligibles |
| Vente aux consommateurs avec recours traçable | L'obligation de copie de réclamation entre en vigueur le 1er janvier 2027 | Acheteurs consommateurs en ligne | S'assurer que le responsable des réclamations fournit la copie de réclamation enregistrée dans le cadre du processus de service du détaillant | Charge de travail liée à la récupération et à la remise des enregistrements de réclamations | Places de marché orientées consommateurs et détaillants en ligne |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est une voie de vente avec des transactions démontrées pour les petites entreprises éligibles servant des acheteurs consommateurs ou professionnels. L'exclusion liée à l'intégration est évaluée au démarrage opérationnel de TEAM, et avoir bénéficié d'une assistance similaire d'un autre programme gouvernemental central ou étatique exclut l'éligibilité. Pour les MPE autrement éligibles ciblant les commandes en ligne interétatiques, l'enregistrement à la TPS est donc un prérequis à l'expansion, parallèlement à la sélection de la voie de vente via le réseau.
Développements industriels récents dans Marché du commerce électronique en Inde
- Oct 2026 : Amazon a indiqué que les vendeurs d'Amazon.in ont enregistré plus de 2 fois le nombre d'unités commandées au cours des premières 24 heures du Grand Festival Indien 2026 par rapport à la même période en 2025.
- Sep 2026 : Amazon a lancé Alexa+ en Inde via l'accès anticipé, avec des fonctions d'achat disponibles sur les appareils Echo et Fire TV ainsi que sur son application.
- Mai 2026 : Flipkart a lancé sa nouvelle application Shopsy gamifiée et propulsée par l'IA pour les consommateurs soucieux du rapport qualité-prix dans les métropoles indiennes et les villes de rang 2 et au-delà.
Marché du commerce électronique en Inde Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché du e-commerce en Inde mesure la valeur annuelle des biens et services achetés et vendus via des transactions en ligne en Inde. Il couvre les achats des consommateurs et des entreprises, les transactions des consommateurs étant classées par appareil, mode de paiement et catégorie de produit.
Exclusions du périmètre : les ventes hors ligne de biens et services, les frais de place de marché, de traitement des paiements, de publicité et de logistique vendus séparément, ainsi que les revenus provenant d'appareils, de produits de paiement et de logiciels de commerce vendus séparément sont exclus.
Aperçu de la segmentation
- Par modèle commercial
- B2C
- B2B
- Par type d'appareil (B2C)
- Smartphone / Mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
- Par méthode de paiement (B2C)
- Cartes de crédit et de débit
- Portefeuilles numériques et UPI
- BNPL
- Autres méthodes de paiement
- Par catégorie de produits (B2C)
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Mobilier et maison
- Jouets, bricolage et médias
- Autres catégories de produits
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire s'appuie sur des sources telles que le rapport annuel de la Banque de réserve de l'Inde sur les systèmes de paiement, les indicateurs télécom de l'Autorité de régulation des télécommunications de l'Inde, le rapport ONDC du Département pour la promotion de l'industrie et du commerce intérieur, et les règles de protection des consommateurs (e-commerce) du Département des affaires des consommateurs. Ces sources aident à évaluer l'accès numérique, la portée des paiements, les conditions favorables aux transactions, la participation des vendeurs numériques et les règles qui régissent les transactions en ligne en Inde.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les rapports annuels et les reportages commerciaux réputés peuvent clarifier les ventes des plateformes, l'exposition par catégorie, l'activité de commandes et les conditions d'exécution, les preuves de transactions étant vérifiées par rapport aux indicateurs officiels lorsque les mesures s'alignent. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Un programme de recherche peut interviewer des dirigeants de places de marché et de détaillants basés en Inde, des spécialistes des catégories et des paiements, des opérateurs logistiques et des vendeurs professionnels pour clarifier la façon dont la valeur des commandes en ligne est enregistrée. Des discussions structurées peuvent vérifier les résultats secondaires sur les répartitions par modèle commercial, appareil, paiement et catégorie de produit, puis réconcilier les conflits par définition, période et base de transaction. Lorsque les preuves sont indisponibles, les analystes peuvent utiliser un indicateur de substitution documenté, tester son effet par rapport aux indicateurs adjacents et le trianguler avec d'autres types de sources avant de l'intégrer dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels / d'unité : 35 % | |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante de la valeur annuelle des transactions en ligne en Inde, puis utilise des vérifications sélectives telles que la valeur moyenne des commandes échantillonnée multipliée par l'activité de commandes et les agrégations par fournisseur ou canal pour tester l'agrégat. L'accès à internet et l'adoption des smartphones indiquent la base d'acheteurs accessible, l'activité de paiement UPI et autres paiements numériques indique la capacité de transaction, l'activité de commandes et le mix de catégories rapportés par les entreprises informent la croissance par catégorie, et l'activité des vendeurs et des commandes ONDC aide à vérifier la participation des entreprises, chacun étant traité comme un indicateur plutôt que comme une mesure directe des ventes de e-commerce. Une régression multivariée peut relier la série du marché à ces facteurs, avec une analyse de scénarios utilisée lorsque les trajectoires politiques, de portée d'exécution ou d'adoption sont incertaines. Les parts de segment sont dérivées des preuves observées sur les plateformes, les paiements, les produits et les canaux et réconciliées avec le total du marché, tandis que les vérifications de la valeur et de l'activité des commandes échantillonnées sélectivement sont examinées lorsqu'elles divergent de l'agrégat. Les spécialistes primaires peuvent vérifier la direction et le rôle de chaque variable de prévision, et les lacunes sont traitées avec des séries de substitution documentées et des vérifications de sensibilité plutôt que des hypothèses ponctuelles non étayées.
Validation des données et cycle de mise à jour
Les analystes triangulent les totaux de transactions et les parts de segment par rapport aux statistiques indépendantes des entreprises, des paiements, de l'accès et des statistiques officielles, en vérifiant que chaque source utilise une période, une unité et une définition compatibles. Ils examinent les mouvements anormaux et les écarts significatifs, les retracent jusqu'aux changements de source ou aux événements de marché, et effectuent des révisions analytiques successives avant la validation. Lorsqu'une divergence non résolue, une définition modifiée ou un événement significatif pourrait modifier l'estimation ou une allocation de segment, les analystes recontactent la source ou le spécialiste concerné. Le modèle est actualisé annuellement, mis à jour entre les cycles pour les événements significatifs, et fait l'objet d'une révision fraîche des sources et des calculs avant la livraison.
Taille du marché du e-commerce en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du e-commerce en Inde mesure la valeur annuelle des biens et services achetés et vendus via des transactions en ligne en Inde.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. L'accès à internet et l'adoption des smartphones indiquent la base d'acheteurs accessible, l'activité de paiement UPI et autres paiements numériques indique la capacité de transaction, l'activité de commandes et le mix de catégories rapportés par les entreprises informent la croissance par catégorie, et l'activité des vendeurs et des commandes ONDC aide à vérifier la participation des entreprises, chacun étant traité comme un indicateur plutôt que comme une mesure directe des ventes de e-commerce.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 184,6 milliards USD (2027) | |
| Consultance mondiale A | 129,72 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 29,7 % à la valeur 2027 de ce rapport de 184,6 milliards USD, 2 ans plus tard. L'estimation indique une année de base 2025, deux ans avant l'année courante 2027 de ce rapport. |
| Consultance régionale B | 144,75 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 21,6 % à la valeur 2027 de ce rapport de 184,6 milliards USD, 2 ans plus tard. L'estimation indique une année de marché 2025, deux ans avant l'année courante 2027 de ce rapport. |
Les analystes de Mordor Intelligence triangulent les totaux de transactions et les parts de segment par rapport aux statistiques indépendantes des entreprises, des paiements, de l'accès et des statistiques officielles, en vérifiant que chaque source utilise une période, une unité et une définition compatibles.
Questions clés traitées dans le rapport
Quelle est la taille du marché du e-commerce en Inde et ses perspectives de croissance ?
La taille devrait atteindre 184,6 milliards USD en 2027 et 378 milliards USD d'ici 2032, avec un CAGR de 15,42 % sur la période 2027-2032.
Qu'est-ce qui stimule l'adoption du commerce en ligne en Inde ?
Les paiements instantanés, la découverte par la vidéo et le commerce rapide soutiennent la demande en Inde. La valeur brute des commandes d'Instamart a augmenté de 40 % en glissement annuel au premier trimestre de l'exercice 27.
Quelle catégorie de produits est en tête des ventes aux consommateurs en ligne en Inde ?
La mode et l'habillement représentaient 31,5 % de la valeur des transactions B2C en 2026. L'alimentation et les boissons devraient croître à un CAGR de 17,2 % sur la période 2027-2032.
Quelles entreprises sont en concurrence dans le secteur de la vente au détail en ligne en Inde ?
Amazon.com Inc., eBay Inc., Flipkart Internet Pvt. Ltd., Alibaba Group et Nykaa E-Retail Ltd. ont des rôles distincts. eBay a vendu eBay.in à Flipkart en juillet 2017, tandis que le portail vendeur d'eBay et Alibaba.com soutiennent les exportateurs indiens.
Quel défi de coût affecte les vendeurs en ligne en Inde ?
Le prospectus 2025 de Meesho a décrit certains cas d'usage dans la mode, l'épicerie et les articles pour la maison comme autrement non viables en raison des coûts élevés d'exécution.
En quoi le commerce en ligne diffère-t-il entre les métropoles et les zones rurales de l'Inde ?
Amazon Now a livré des essentiels festifs dans des codes postaux sélectionnés de Bengaluru, Delhi et Mumbai lors du Grand Festival Indien 2025. BharatNet avait rendu environ 221 000 gram panchayats opérationnels à juin 2026.