
Taille et part du marché des MNO télécoms en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
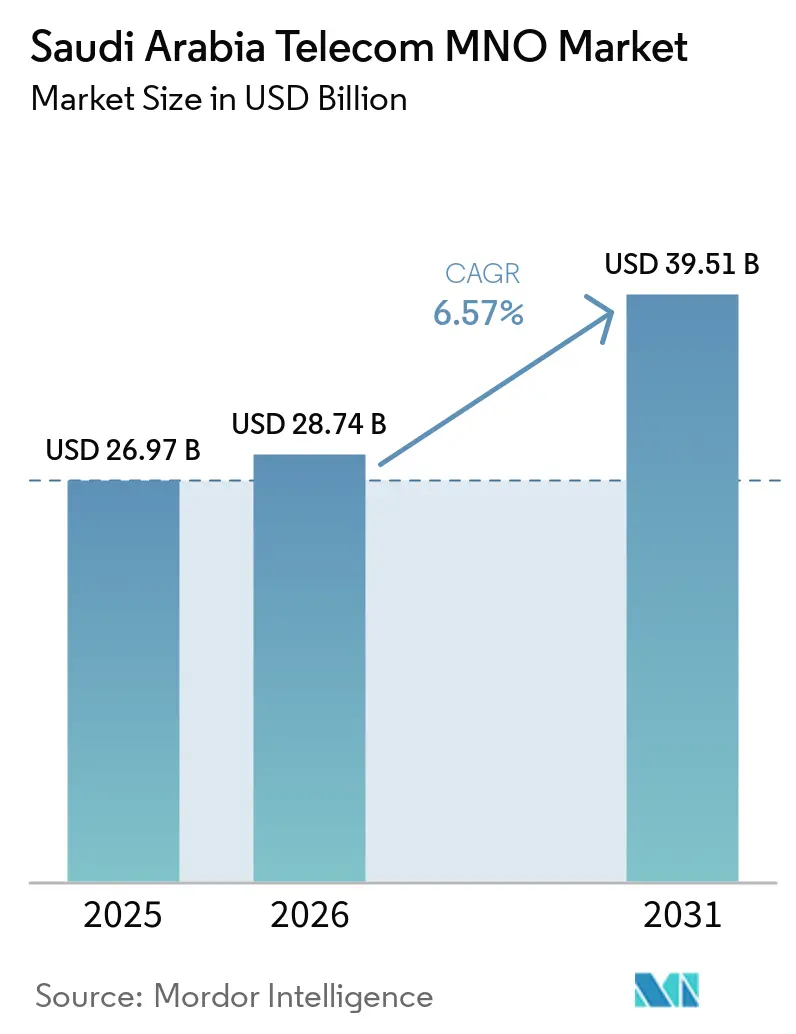
| Taille du marché de l'année de base (2025) | 26.97 Milliards de dollars |
| Taille du Marché (2026) | 28.74 Milliards de dollars |
| Taille du Marché (2031) | 39.51 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.57 % |
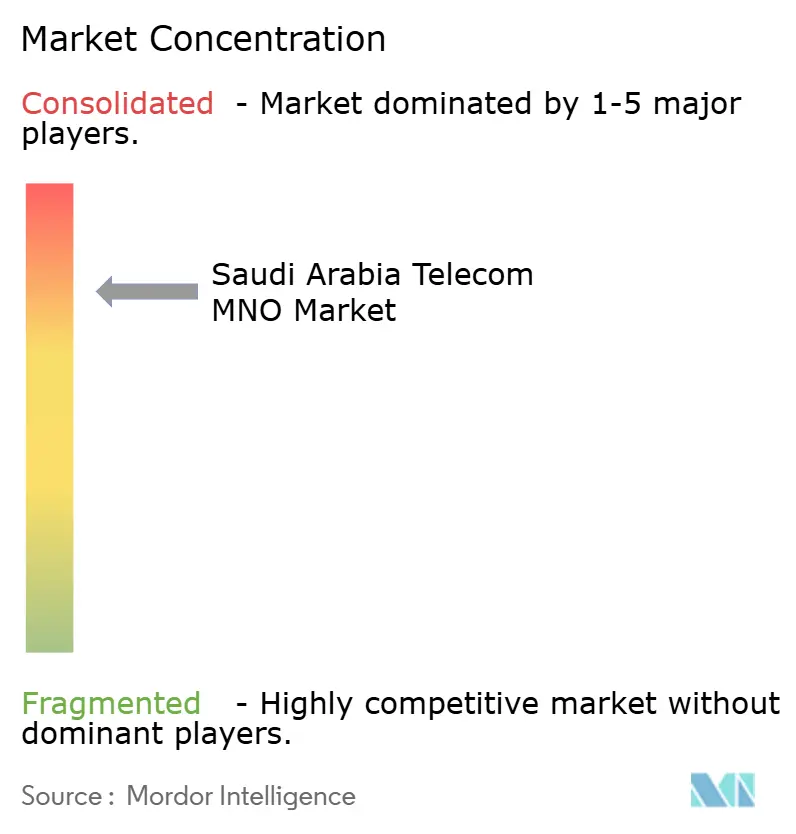
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des MNO télécoms en Arabie Saoudite par Mordor Intelligence
La taille du marché des opérateurs de réseau mobile (MNO) des télécommunications en Arabie Saoudite devrait passer de 26,97 milliards USD en 2025 à 28,74 milliards USD en 2026, pour atteindre 39,51 milliards USD d'ici 2031, avec un CAGR de 6,57 % sur la période 2026-2031. En termes de volume d'abonnés, le marché était évalué à 52,68 millions d'abonnés en 2025 et devrait croître de 56,08 millions d'abonnés en 2026 à 76,69 millions d'abonnés d'ici 2031, à un CAGR de 6,46 % au cours de la période de prévision (2026-2031).
Les investissements réseau soutenant une couverture 5G de 78 % de la population et des vitesses moyennes de téléchargement mobile de 322 Mbps continuent d'élever les attentes des utilisateurs, tandis que les politiques Vision 2030 positionnent les services télécom comme un catalyseur intersectoriel [1]. Les nouvelles attributions de spectre dans les bandes 600 MHz, 700 MHz et 3 800 MHz réduisent les coûts par bit et permettent d'améliorer la couverture rurale. Les opportunités de revenus fondées sur les données s'élargissent à mesure que la pénétration des smartphones dépasse 95 %, et la dynamique vers les réseaux 5G privés ouvre une nouvelle frontière de croissance au sein des zones industrielles. Dans le même temps, la quasi-saturation de la pénétration des abonnés contraint les opérateurs à prioriser la hausse du revenu moyen par utilisateur grâce à des offres groupées de connectivité premium et de services numériques.
Principaux enseignements du rapport
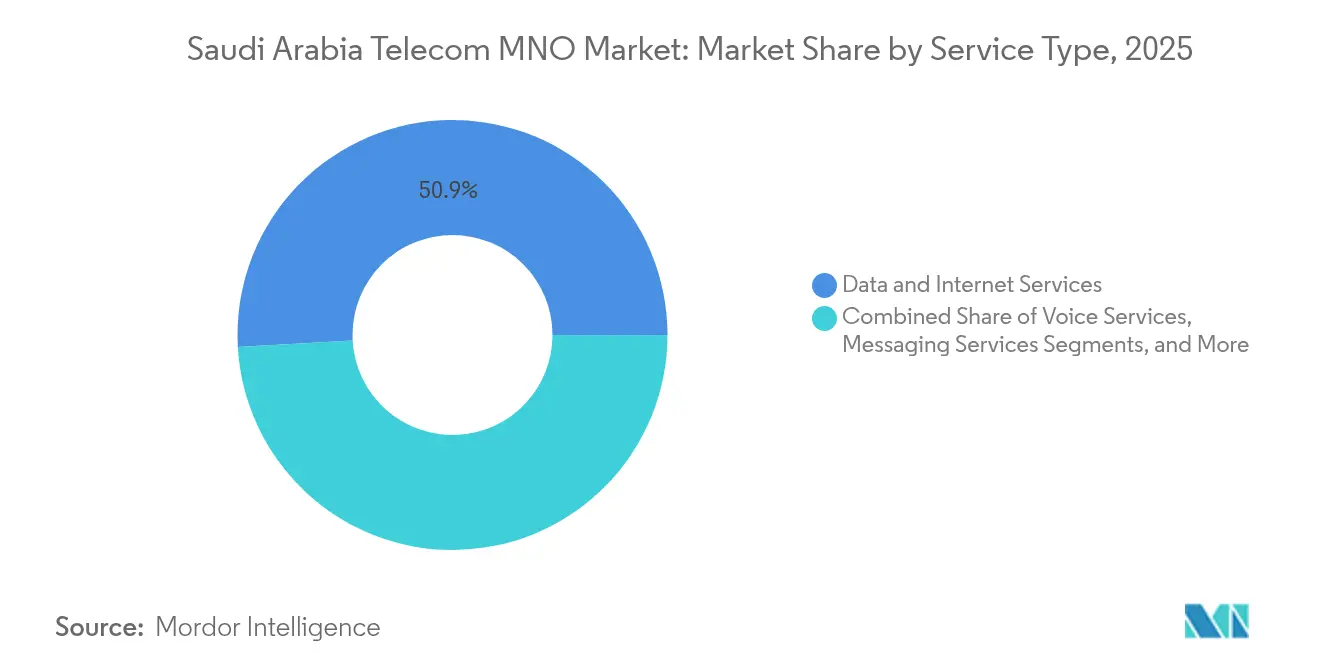
- Par type de service, les services de données et Internet ont dominé avec une part de 50,88 % de la taille du marché des MNO télécoms en Arabie Saoudite en 2025. Les services IoT et M2M devraient se développer à un CAGR de 6,67 % jusqu'en 2031.
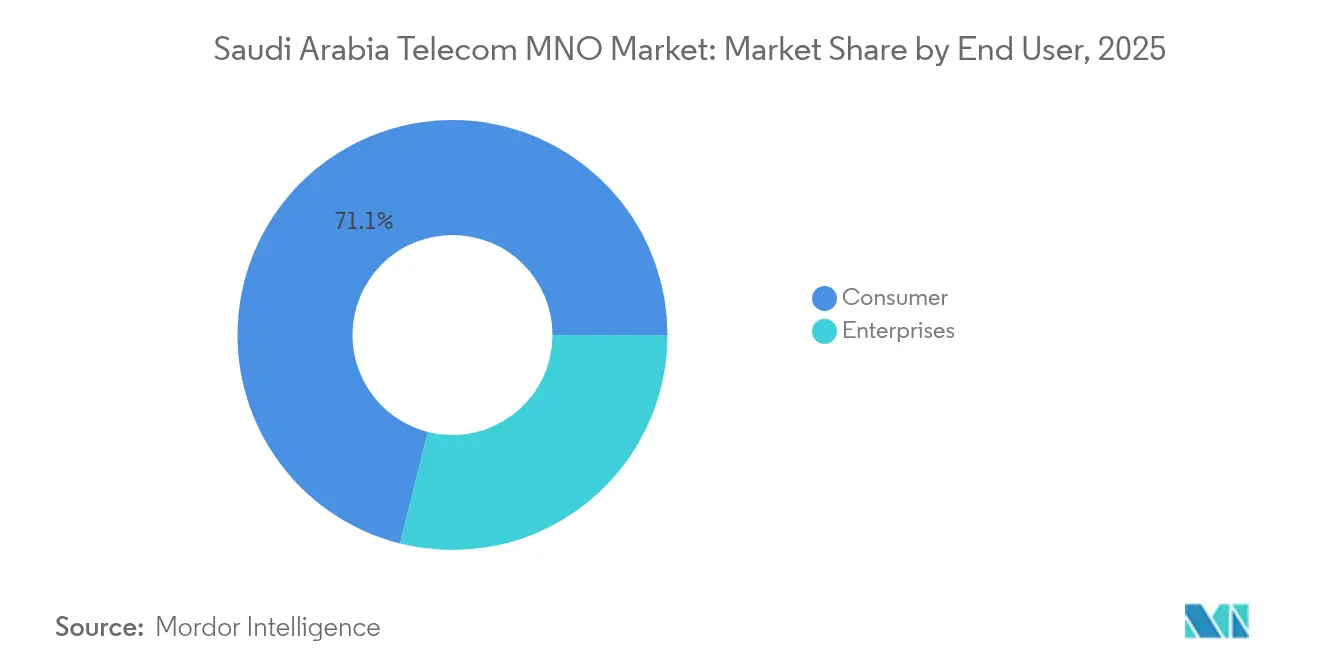
- Par utilisateur final, le segment consommateur détenait 71,07 % de la part du marché des MNO télécoms en Arabie Saoudite en 2025, tandis que le segment entreprises progresse à un CAGR de 6,93 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte consommation de données mobiles dans un contexte de pénétration des smartphones supérieure à 95 % | +1.8% | National, concentré à Riyad, Djeddah, Dammam | Court terme (≤ 2 ans) |
| Initiatives de gouvernement numérique et de ville intelligente de la Vision 2030 | +1.5% | National, avec des gains précoces à NEOM, Riyad, Province orientale | Long terme (≥ 4 ans) |
| Déploiement national de la 5G et nouvelles enchères de spectre en bande médiane | +1.2% | National, zones urbaines en premier | Moyen terme (2-4 ans) |
| Pilotes de réseaux 5G privés industriels à NEOM et dans les zones manufacturières | +0.9% | NEOM, clusters industriels de la Province orientale | Long terme (≥ 4 ans) |
| Liaisons de retour par satellite LEO permettant la rentabilité des sites distants | +0.6% | Zones éloignées, régions frontalières | Moyen terme (2-4 ans) |
| Essor de la Fintech stimulant les offres groupées de connectivité sécurisée prêtes pour l'IoT | + 0.4% | Centres urbains, quartiers financiers | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Initiatives de gouvernement numérique et de ville intelligente de la Vision 2030
Les grands programmes d'e-gouvernement imposent une connectivité ultra-fiable pour les services aux citoyens en temps réel. La stratégie 2023 du Ministère des Communications et des Technologies de l'Information vise à augmenter la production nationale en TIC de 50 %, créant d'importants contrats entreprises pour les opérateurs [2]. Le plan de ville cognitive basée sur la 5G de NEOM accroît encore davantage la demande de découpage réseau et d'informatique en périphérie. Ces projets repositionnent le marché des MNO télécoms en Arabie Saoudite en tant que partenaire d'infrastructure à valeur ajoutée plutôt que simple fournisseur de bande passante, permettant un ARPU plus élevé grâce à des solutions gérées.
Déploiement national de la 5G et nouvelles enchères de spectre en bande médiane
Les enchères de spectre augmentant les fréquences sous licence de 27 % accélèrent la densification 5G et réduisent les coûts de capacité [3]. L'empreinte 5G de stc couvre désormais plus de 22 000 tours, et l'initiative SuperLink de Huawei étend la couverture aux districts éloignés. La consommation de données croissante, en hausse de 19 % d'une année sur l'autre, nécessite des actifs en bande médiane efficaces, renforçant les investissements réseau tout en soutenant l'adoption émergente de l'accès fixe sans fil.
Pilotes de réseaux 5G privés industriels à NEOM et dans les zones manufacturières
L'acquisition par Aramco Digital du spectre 450 MHz permet une connectivité industrielle directe en dehors de l'infrastructure MNO traditionnelle, signalant une nouvelle concurrence dans les segments entreprises premium. Les réseaux pilotes dans les sites pétroliers, gaziers et manufacturiers illustrent les réductions de latence essentielles à la maintenance prédictive. Les MNO répondent par des offres sur mesure de réseau privé et de services en périphérie, préservant leur pertinence au sein du marché des MNO télécoms en Arabie Saoudite.
Essor de la Fintech stimulant les offres groupées de connectivité sécurisée prêtes pour l'IoT
Les volumes de paiement par carte ont bondi de 57 % en avril 2024, et l'entrée de Google Pay approfondit le besoin de ségrégation du trafic financier en temps réel à faible latence [4]. stc Bank exploite la qualité du réseau parent pour garantir la fiabilité des transactions, tandis que Zain KSA élargit ses solutions de paiement. Ces développements créent des offres groupées associant des dispositifs de point de vente compatibles IoT à une connectivité gérée, générant des flux de revenus supplémentaires.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Une base d'abonnés quasi saturée limite la croissance organique | -1.4% | National, particulièrement dans les zones urbaines | Court terme (≤ 2 ans) |
| Des coûts élevés de spectre et de partage de tours compriment les marges | -1.1% | National, concentré dans les zones urbaines denses | Moyen terme (2-4 ans) |
| Lente préparation des appareils pour les bandes 5G mmWave | -0.8% | Centres urbains avec déploiement mmWave | Moyen terme (2-4 ans) |
| Substitution OTT érodant les revenus historiques de la voix et des SMS | -0.6% | National, principalement la démographie jeune | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Une base d'abonnés quasi saturée limite la croissance organique
Les connexions mobiles dépassent 116 % de la population, faisant des ajouts incrémentiels un combat à somme nulle. stc a affiché une baisse de bénéfice de 5,2 % au T1 2024 malgré des revenus plus élevés, illustrant la compression des marges sur les marchés matures. Les opérateurs se concentrent désormais sur la vente ascendante de services premium plutôt que sur la recherche de nouvelles lignes, mais les promotions tarifaires concurrentielles maintiennent la hausse de l'ARPU modeste.
Substitution OTT érodant les revenus historiques de la voix et des SMS
Les régulateurs restreignent encore les appels vocaux via WhatsApp, mais les plateformes VoIP approuvées grignotent les revenus des appels internationaux. Les applications de messagerie dominent la communication quotidienne, accélérant le déclin des SMS. Bien que l'utilisation des données compense en partie les pertes, la migration persistante vers les OTT pèse sur le mix de revenus à long terme du marché des MNO télécoms en Arabie Saoudite.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la croissance des données alimente l'élan de l'IoTLes services de données et Internet ont représenté 50,88 % du marché des MNO télécoms en Arabie Saoudite en 2025, soutenus par plus de 32 millions d'utilisateurs Internet mobiles et une pénétration de 93 %. La taille du marché des MNO télécoms en Arabie Saoudite attachée aux services de données devrait maintenir une croissance à chiffre unique moyen à mesure que la 5G génère des taux d'utilisation plus élevés. Les lignes IoT et M2M, bien que plus modestes en termes de revenus absolus, devraient se développer à un CAGR de 6,67 %, aidées par l'automatisation industrielle et les déploiements de villes intelligentes. La voix reste pertinente pour les appels entreprises et le roaming entrant, mais les segments plus jeunes s'appuient principalement sur les canaux OTT. La contribution de la messagerie continue de diminuer à mesure que les substituts multimédias gagnent en popularité, incitant les opérateurs à regrouper les services de communication enrichie avec les offres 5G.
Les stratégies des opérateurs mettent l'accent sur des contenus différenciés et des fonctionnalités de périphérie cloud pour augmenter l'ARPU des données. La plateforme IoT de niveau entreprise de stc connecte les capteurs pétroliers et gaziers à des analyses centralisées, illustrant le potentiel de tarification premium. Pendant ce temps, la mise au point de Mobily sur l'accès fixe sans fil a capturé des abonnés ayant besoin de vitesses similaires à la fibre sans travaux de génie civil. Les services OTT et PayTV bénéficient des partenariats de contenu stc tv, tandis que les plafonds réglementaires sur les applications vidéo internationales freinent la concurrence extérieure, soutenant indirectement les offres locales.

Par utilisateur final :
la traction entreprises remodèle le mix de revenusLa base de consommateurs a fourni 71,07 % de la taille du marché des MNO télécoms en Arabie Saoudite en 2025, mais le revenu par utilisateur atteint un plateau. Les entreprises, en revanche, augmentent leurs budgets de connectivité pour la 5G privée, l'informatique en périphérie et les interconnexions cloud sécurisées. Le segment entreprises croît à un CAGR de 6,93 % jusqu'en 2031, et le chiffre d'affaires du segment entreprises de stc a augmenté de 17 % au T1 2024, mettant en évidence le potentiel de hausse. Les clients industriels de la Province orientale pilotent des solutions de découpage réseau qui garantissent une latence déterministe, les différenciant des services aux consommateurs.
À mesure que la numérisation du secteur public s'accélère, les opérateurs proposent des services de sécurité gérée, de gestion des dispositifs IoT et de communications unifiées dans le cadre de contrats pluriannuels. Zain KSA exploite les produits de monétisation de ses tours pour financer les capacités 5G-Avancée entreprises, tandis que Mobily positionne son activité de gros comme un partenaire de transit de confiance. La croissance des consommateurs dépend désormais de l'innovation de services — abonnements gaming, stockage cloud et streaming vidéo — plutôt que de la simple connectivité, renforçant le changement de priorité stratégique.
Analyse géographique
La concentration des revenus reste ancrée à Riyad, Djeddah et Dammam, mais les mégaprojets redessinent la carte du marché des MNO télécoms en Arabie Saoudite. Les zones urbaines affichent la plus forte densité de trafic de données, soutenues par des couloirs de couverture 5G continus. Le portefeuille d'investissements de plusieurs milliards de dollars de NEOM catalyse des déploiements réseau sur mesure, tandis que le couloir de raffineries de la Province orientale exige des réseaux privés de niveau industriel pour les systèmes à sécurité critique. La taille du marché des MNO télécoms en Arabie Saoudite générée par ces zones à haute valeur ajoutée devrait dépasser les moyennes nationales jusqu'en 2031.
Les lacunes de couverture rurale se réduisent grâce aux liaisons de retour par satellite LEO et au spectre en basse bande nouvellement attribué qui étend la portée sans rétro-liaison fibre coûteuse. Les régions frontalières, historiquement peu desservies, bénéficient d'une connectivité améliorée pour les applications logistiques et sécuritaires. L'adoption de l'accès fixe sans fil est la plus forte dans les districts péri-urbains où les déploiements de fibre sont en retard, représentant 20 % des connexions haut débit résidentielles en 2025.
Les pics touristiques lors du Hajj et de l'Oumra créent des pointes de trafic saisonnières dans la Province occidentale, entraînant des mises à niveau temporaires de capacité et des projets d'optimisation réseau tels que le déploiement MantaRay alimenté par l'IA de stc. Les atterrissages de câbles sous-marins internationaux sur les côtes de la mer Rouge et du golfe Arabique renforcent la position de l'Arabie Saoudite en tant que corridor de transit entre l'Europe, l'Afrique et l'Asie, diversifiant davantage les flux de revenus géographiques au sein du marché des MNO télécoms en Arabie Saoudite.
Paysage réglementaire
La réglementation des télécommunications en Arabie saoudite est pilotée par la Communications, Space and Technology Commission (CST). La CST régit l'octroi de licences, l'attribution du spectre et la supervision des services de télécommunications de détail en vertu de la loi sur les télécommunications et les technologies de l'information (mise à jour par le décret royal M/106). Le cadre inclut des contrôles tarifaires et de frais via les CST Retail Telecom Services Tariff Regulations (décision 520/1445) et les Regulations of the Fees for the Telecommunications Services (décision 512/1445). Ces contrôles influencent la manière dont les opérateurs de réseaux mobiles structurent leurs forfaits et récupèrent les coûts d'investissement dans le réseau.
En matière de spectre et d'innovation, la CST gère la planification à travers des outils nationaux de gouvernance des fréquences et des initiatives prospectives en matière de spectre. Son approche fait référence à des priorités telles que l'accès sans fil fixe, les réseaux non terrestres et la recherche orientée vers la 6G. Les processus d'octroi de licences et d'autorisations pour des modèles adjacents tels que les MVNO et les services de réseaux virtuels axés sur l'IoT sont acheminés via une plateforme de licences unifiée, renforçant les exigences formelles de conformité, y compris les obligations liées à la localisation, comme condition préalable à l'obtention de permis d'exploitation dans le Royaume.
Paysage concurrentiel
Le marché des MNO télécoms en Arabie Saoudite est un oligopole dominé par trois opérateurs qui captent collectivement une part significative. stc domine le marché grâce à un déploiement 5G précoce et des avantages d'infrastructure soutenus par l'État. Mobily est ancrée dans sa force de gros entreprises, récemment récompensée par un prix régional de gros. Zain KSA poursuit une différenciation grâce à des essais 5G-Avancée et à l'expansion dans la Fintech, enregistrant une croissance de bénéfice de 154 % après la monétisation des actifs de tours.
La consolidation des infrastructures s'intensifie. La fusion de la société de tours du Fonds Public d'Investissement avec stc forme la plus grande plateforme d'infrastructure passive de la région, réduisant les doublons et libérant le capital des opérateurs. Des mouvements similaires, tels que la vente de tours de Zain pour 805 millions USD au Fonds Public d'Investissement, signalent un glissement vers la concurrence au niveau des services plutôt que des dépenses d'infrastructure.
Les alliances technologiques stratégiques élargissent les avantages concurrentiels. Le partenariat "Fusion" 2025 d'Ericsson avec stc accélère l'automatisation réseau pilotée par l'IA, tandis que le déploiement SuperLink de Huawei améliore la couverture rurale. Le fonds IA de 7,5 milliards USD d'Aramco Digital et la licence de connectivité nouvellement obtenue introduisent un challenger redoutable dans le segment entreprises, poussant les MNO en place à affiner leurs solutions industrielles. À mesure que les services entreprises premium gagnent en importance, les analyses de l'expérience client et les capacités de cybersécurité deviennent des facteurs de succès décisifs sur l'ensemble du marché des MNO télécoms en Arabie Saoudite.
Leaders du secteur des MNO télécoms en Arabie Saoudite
-
stc (Saudi Telecom Company)
-
Mobily (Etihad Etisalat)
-
Zain KSA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des opérateurs de réseau mobile des télécommunications en Arabie Saoudite
- stc (Saudi Telecom Company)
- Mobily (Etihad Etisalat)
- Zain KSA
Opportunités de marché et perspectives d'avenir
La fibérisation et les offres de haut débit convergentes constituent un espace blanc clé pour les opérateurs mobiles et leurs branches haut débit, alors que la concurrence entre la fibre et l'accès sans fil fixe 5G s'intensifie. Une preuve concrète est l'engagement de stc en mai 2026 de 2,4 milliards USD dans un programme de fibre jusqu'au domicile sur trois ans, visant 1,6 million de connexions résidentielles d'ici 2028. Cette expansion élargit la base adressable pour les offres multi-services combinant mobile, haut débit domestique, divertissement et services domotiques. Parallèlement, la pénétration de l'accès sans fil fixe dans les districts périurbains (20 % des connexions haut débit résidentielles en 2025 selon le contexte du rapport) maintient une concurrence active en termes de rapport qualité-prix, poussant les opérateurs à se différencier via les équipements CPE domestiques, la qualité du Wi-Fi et les garanties de niveau de service.
La connectivité pour les entreprises et l'industrie constitue une autre zone d'opportunité liée aux déploiements de 5G privée et d'informatique en périphérie (edge) à NEOM et dans les clusters industriels de la Province orientale. Là où les exigences de latence déterministe et de sécurité sont centrales, ces conditions favorisent les services gérés haut de gamme. Les travaux réglementaires sur l'optimisation du spectre pour la 5G-Advanced et la recherche 6G, y compris la trajectoire annoncée par la CST visant à rendre disponibles jusqu'à 54 GHz de spectre d'ici 2027 (selon le CST Spectrum Outlook 2025-2027), soutiennent une capacité supplémentaire, de nouvelles bandes et des cas d'usage spécialisés tels que le découpage réseau avancé (slicing) et l'intégration des réseaux non terrestres. Avec un taux de pénétration des smartphones supérieur à 95 % dans le contexte du rapport, la numérisation des paiements et les initiatives fintech des opérateurs (dont stc Bank et les solutions de paiement de Zain KSA mentionnées dans le contexte du rapport), les opérateurs peuvent élargir leurs offres groupées pour la connectivité sécurisée, les points de vente compatibles IoT et des forfaits de connectivité gérée spécifiques à chaque secteur.
Recent Industry Developments in Marché des opérateurs de réseau mobile des télécommunications en Arabie Saoudite
- Juillet 2026 : le groupe stc et Huawei ont déployé la première solution de réseau Full Duplex d'Arabie saoudite à Riyad, annonçant une capacité de transmission de 50 Gbit/s. Ce déploiement souligne une évolution vers une efficacité spectrale et des mises à niveau de capacité plus élevées dans les zones urbaines à trafic dense, soutenant les besoins de haut débit mobile premium et de débit de niveau entreprise.
- Février 2025 : le groupe stc et Ericsson ont annoncé un partenariat « Fusion » visant à déployer à grande échelle l'automatisation des réseaux pilotée par l'IA. Cette collaboration soutient l'agenda de modernisation opérationnelle de stc, liant la montée en échelle de la 5G à une efficacité pilotée par l'automatisation à mesure que les réseaux se densifient.
- Décembre 2024 : Nokia et stc ont lancé des solutions d'exploitation basées sur l'IA pour améliorer l'efficacité du réseau et l'expérience client. Cette annonce témoigne d'un investissement continu dans l'assurance assistée par l'IA et la qualité de service, ce qui soutient la défense de l'ARPU dans un environnement d'abonnés quasi saturé.
Marché des opérateurs de réseau mobile des télécommunications en Arabie Saoudite Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est dimensionné en fonction des revenus des opérateurs de télécommunications générés en Arabie Saoudite par la fourniture de services de connectivité et de télécommunications connexes aux utilisateurs grand public et aux entreprises, sur les réseaux mobiles et fixes.
Exclusions du périmètre : Nous excluons les ventes de combinés et d'appareils, la fabrication autonome d'équipements réseau et les services informatiques purs qui ne sont pas facturés en tant que services de télécommunications.
Aperçu de la segmentation
- Revenus télécom globaux et ARPU
- Type de service
- Services vocaux
- Services de données et Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (VAS, itinérance et international, services entreprises et de gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement du contexte opérationnel des télécommunications en Arabie Saoudite, puis par la cartographie de ce qui peut être mesuré de manière cohérente d'une année à l'autre. Nous nous appuyons sur les publications publiques du régulateur national des télécommunications, les statistiques officielles des portails gouvernementaux saoudiens et les références internationales telles que les ensembles de données de l'UIT pour les définitions et les vérifications croisées. Nous examinons également les rapports annuels des opérateurs et les présentations aux investisseurs afin de comprendre les lignes de revenus des services déclarés, les tendances en matière d'abonnés et les éléments ponctuels importants susceptibles de fausser le rythme d'activité.
Pour réduire les lacunes, nous validons les tendances à l'aide de sources telles que les publications de l'économie mobile de la GSMA, les articles évalués par des pairs sur la politique des télécommunications et les spectres, ainsi que les communiqués de presse sur les attributions de spectre et les obligations de couverture. Si nécessaire, des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les signaux au niveau des expéditions d'importation ou d'exportation et les bases de données de brevets sont utilisés pour confirmer les actions des entreprises, l'orientation technologique et le calendrier des déploiements. Cette liste n'est pas exhaustive, et d'autres références publiques et payantes sont utilisées pour collecter des données, vérifier les hypothèses et clarifier les points obscurs.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester le modèle documentaire et combler les lacunes qui ne sont pas visibles dans les données publiques, notamment en ce qui concerne les évolutions de prix, le glissement de la composition entre la voix et les données, et la dynamique des contrats d'entreprise. Nous nous entretenons avec les dirigeants des opérateurs et des canaux de distribution, les équipes réseau et planification, ainsi que les grands groupes d'utilisateurs (grand public et entreprises) afin que les hypothèses reflètent la manière dont la demande se comporte réellement dans le pays.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs de moindre envergure : 16 % | Responsables : 49 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une combinaison descendante et ascendante, où les pools de revenus nationaux des télécommunications sont d'abord reconstitués, puis vérifiés à l'aide de consolidations sélectives au niveau des opérateurs. Dans la démarche descendante, nous associons les lignes de revenus des services des opérateurs aux services de télécommunications couverts, puis nous ajustons les effets de calendrier tels que les gains ponctuels, les reclassifications comptables et les pics inhabituels d'ARPU.
Les données suivies dans le modèle comprennent les bases d'abonnés mobiles et fixes, la croissance de l'utilisation des données, l'évolution de l'ARPU par type de service principal, la progression de la couverture de la population en 4G et 5G, ainsi que le rythme des ajouts de fibre optique à haut débit, ces variables permettant d'expliquer la composition des revenus et le pouvoir de fixation des prix. Lorsque les rapports publics sont trop agrégés, nous utilisons des fourchettes issues d'entretiens et des vérifications auprès des canaux de distribution pour répartir les totaux entre les catégories de services, puis nous les réconcilions avec le total national afin que la répartition reste réaliste.
Les prévisions sont produites à l'aide d'une analyse de scénarios appuyée par des méthodes de tendance temporelle sur courtes séries, et les scénarios sont liés aux évolutions tarifaires attendues, à l'intensité concurrentielle et au calendrier des investissements réseau. Lorsqu'une variable ne peut pas être observée directement, l'écart est traité par des hypothèses de substitution prudentes, examinées avec plusieurs personnes interrogées, puis révisées uniquement si cela améliore l'adéquation entre les vérifications indépendantes.
Cycle de validation des données et de mise à jour
Les résultats sont validés en comparant le revenu implicite par abonné et la monétisation implicite du trafic avec des signaux indépendants, et en recherchant les ruptures qui ne correspondent pas des événements réglementaires ou commerciaux connus. Les valeurs aberrantes font l'objet d'une investigation détaillée, et le modèle est revu si une seule hypothèse génère une part trop importante du résultat.
Avant validation finale, le travail fait l'objet d'examens analytiques en plusieurs étapes au cours desquels les calculs, les correspondances et les évolutions d'une année à l'autre sont revérifiés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de spectre, des évolutions importantes des prix ou des transactions structurelles. Juste avant la livraison, nous effectuons une nouvelle passe de révision afin que les chiffres reflètent les dernières informations disponibles.
Taille du marché des télécommunications en Arabie Saoudite selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les télécommunications en Arabie Saoudite peuvent différer même lorsqu'elles semblent mesurer la même chose, car la frontière de ce qui est comptabilisé comme revenu des télécommunications n'est pas toujours cohérente. Les différences proviennent généralement de l'inclusion ou non de la télévision payante et des services de télécommunications liés aux plateformes OTT, du traitement des revenus de connectivité d'entreprise et de l'IoT, et de l'année utilisée comme base pour les effets de change et d'inflation.
En suivant les lignes de revenus des services et en normalisant les effets ponctuels, Mordor Intelligence place le total du marché sur une base de rythme d'activité récurrent, ce qui peut éloigner la valeur des estimations qui s'appuient davantage sur des récits généraux d'économie numérique ou des projections génériques fondées sur le CAGR. L'écart s'élargit également lorsque les sources mélangent les revenus des opérateurs avec des domaines adjacents tels que les appareils ou les infrastructures autonomes, ou lorsqu'elles appliquent une progression agressive de l'ARPU sans vérifier les contraintes liées aux abonnés et à l'utilisation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 26,97 milliards USD (2025) | |
| Éditeur sectoriel A | 16,80 milliards USD (2024) | Utilise une année de base différente et une répartition des catégories plus large (mobile, haut débit, ligne fixe) qui peut exclure certaines parties des services facturés par les opérateurs tels que l'IoT et le M2M, et peut appliquer une croissance prospective plus simple sans normaliser les variations ponctuelles de revenus. |
| Cabinet de conseil régional B | 18,00 milliards USD (2024) | Semble mettre l'accent sur les services mobiles et Internet et peut ne pas aligner pleinement la définition des services de télécommunications par rapport aux services numériques adjacents, ce qui peut comprimer le total lorsque la connectivité fixe et les revenus des services groupés sont traités différemment. |
La comparaison reflète principalement les choix de définition et la rigueur avec laquelle les revenus sont rattachés à des lignes de services mesurables des opérateurs. Lorsque le périmètre est maintenu cohérent entre la voix, les données, la messagerie et les services de télécommunications connexes, puis vérifié par rapport aux signaux d'abonnés et de couverture, le total obtenu devient plus facile à expliquer et à reproduire d'une année à l'autre.
Questions clés traitées dans le rapport
Quelle est la valeur prévisionnelle du marché des MNO télécoms en Arabie Saoudite en 2031 ?
Le marché devrait atteindre 39,51 milliards USD d'ici 2031.
Quel opérateur détient actuellement la plus grande part d'abonnés ?
stc détient 55 % des abonnés, ce qui en fait le leader du marché.
À quelle vitesse le segment entreprises croît-il ?
Le chiffre d'affaires des services entreprises progresse à un CAGR de 6,93 % jusqu'en 2031.
Quel pourcentage de la population est couvert par la 5G ?
Les réseaux 5G actuels couvrent 78 % des résidents.
Pourquoi les réseaux 5G privés sont-ils importants pour l'industrie saoudienne ?
Ils offrent une latence déterministe et une sécurité requises pour l'automatisation pétrolière, gazière et manufacturière.
Quelle contrainte majeure pourrait ralentir la croissance des revenus ?
La quasi-saturation de la pénétration mobile limite les nouveaux ajouts d'abonnés, pesant sur l'ARPU.