
Tamaño y participación del mercado de MNO de telecomunicaciones de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
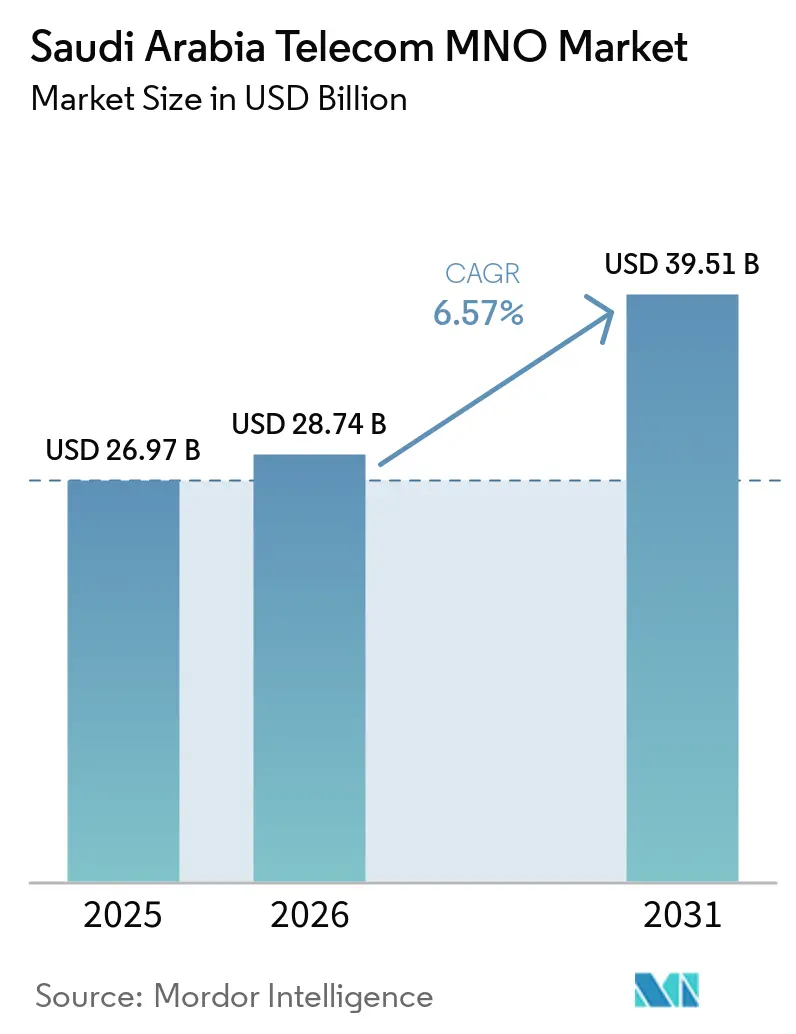
| Tamaño del mercado en el año base (2025) | 26.97 Mil millones de dólares |
| Tamaño del Mercado (2026) | 28.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 39.51 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.57 % |
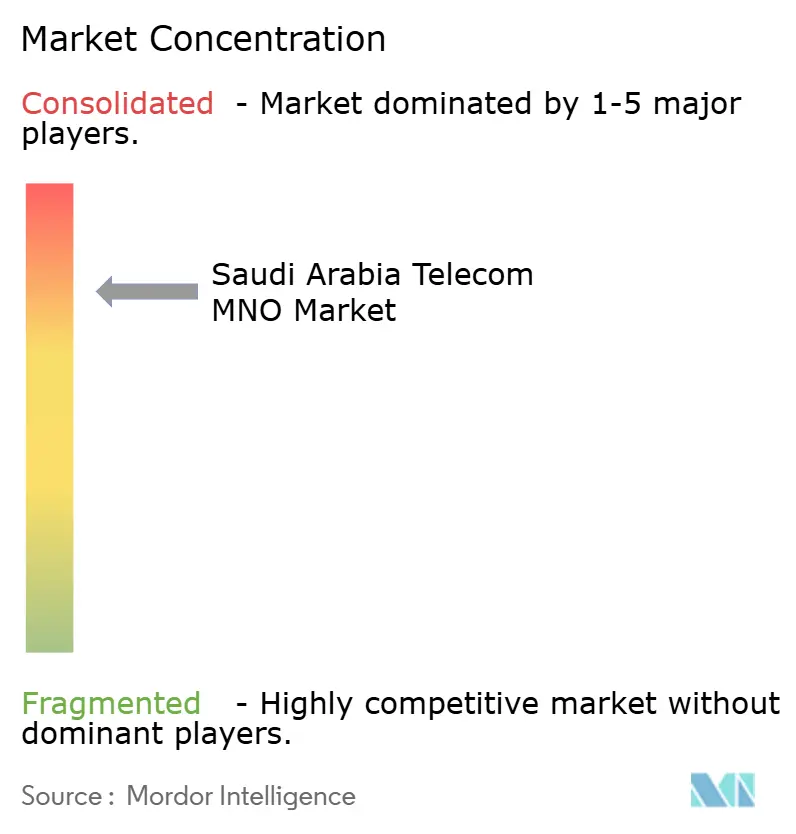
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de MNO de telecomunicaciones de Arabia Saudita por Mordor Intelligence
Se espera que el tamaño del Mercado de MNO de Telecomunicaciones de Arabia Saudita aumente de 26,97 mil millones de USD en 2025 a 28,74 mil millones de USD en 2026 y alcance los 39,51 mil millones de USD para 2031, creciendo a una CAGR del 6,57% durante el período 2026-2031. En términos de volumen de suscriptores, el mercado fue valorado en 52,68 millones de suscriptores en 2025 y se espera que crezca de 56,08 millones de suscriptores en 2026 a 76,69 millones de suscriptores para 2031, a una CAGR del 6,46% durante el período de pronóstico (2026-2031).
Las inversiones en infraestructura de red que respaldan una cobertura 5G del 78% de la población y velocidades de descarga móvil promedio de 322 Mbps continúan elevando las expectativas de los usuarios, mientras que las políticas de Visión 2030 posicionan los servicios de telecomunicaciones como un habilitador intersectorial [1]. Las nuevas asignaciones de espectro en las bandas de 600 MHz, 700 MHz y 3800 MHz están reduciendo los costos por bit y generando ganancias de cobertura en zonas rurales. Las oportunidades de ingresos basadas en datos se están ampliando a medida que la penetración de teléfonos inteligentes supera el 95%, y el impulso hacia redes 5G privadas establece una nueva frontera de crecimiento dentro de las zonas industriales. Al mismo tiempo, la penetración de suscriptores casi saturada obliga a los operadores a priorizar el incremento del ingreso promedio por usuario mediante paquetes de conectividad premium y servicios digitales.
Conclusiones clave del informe
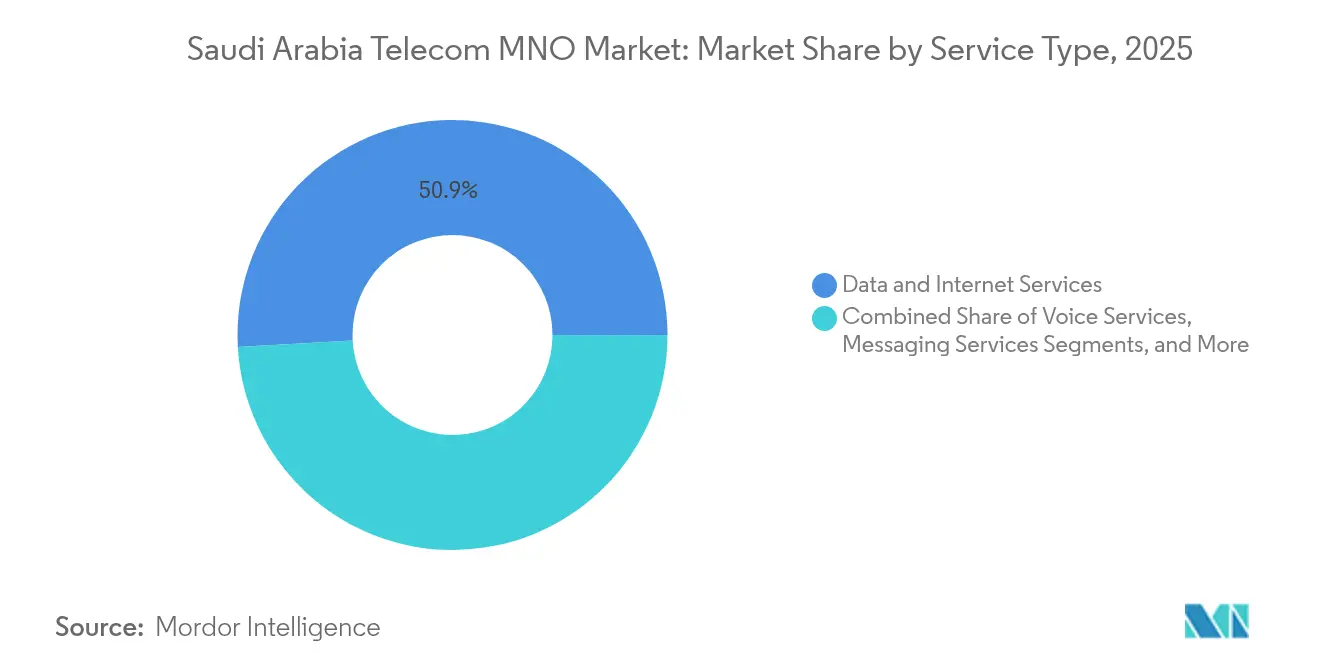
- Por tipo de servicio, los servicios de datos e internet lideraron con una participación del 50,88% del tamaño del mercado de MNO de telecomunicaciones de Arabia Saudita en 2025. Se proyecta que los servicios de IoT y M2M se expandirán a una CAGR del 6,67% hasta 2031.
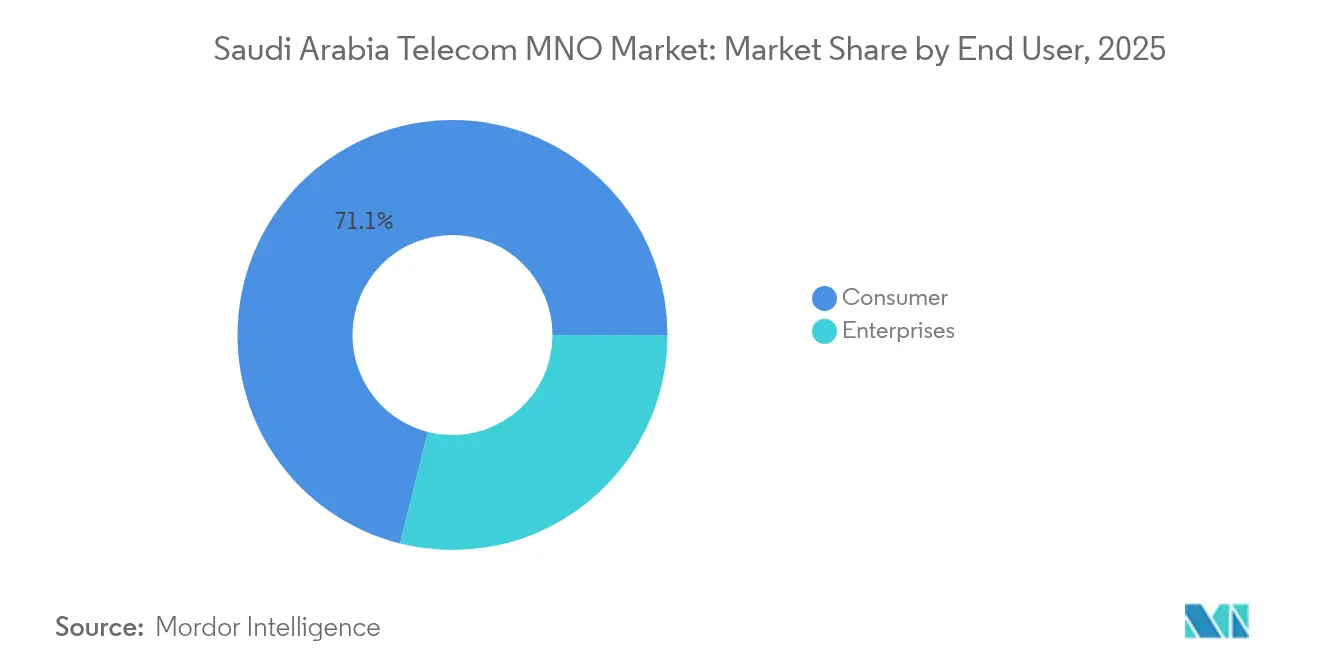
- Por usuario final, el segmento de consumidores representó el 71,07% de la participación del mercado de MNO de telecomunicaciones de Arabia Saudita en 2025, mientras que el segmento empresarial avanza a una CAGR del 6,93% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~)% Impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento del consumo de datos móviles en un contexto de penetración de teléfonos inteligentes >95% | +1.8% | Nacional, concentrado en Riad, Yeda, Dammam | Corto plazo (≤ 2 años) |
| Iniciativas de gobierno digital e ciudad inteligente de Visión 2030 | +1.5% | Nacional, con ganancias tempranas en NEOM, Riad, Provincia Oriental | Largo plazo (≥ 4 años) |
| Despliegue nacional de 5G y nuevas subastas de espectro de banda media | +1.2% | Nacional, primero en áreas urbanas | Mediano plazo (2-4 años) |
| Proyectos piloto de 5G privado industrial en NEOM y zonas manufactureras | +0.9% | NEOM, clústeres industriales de la Provincia Oriental | Largo plazo (≥ 4 años) |
| Backhaul satelital LEO que desbloquea la economía de sitios remotos | +0.6% | Áreas remotas, regiones fronterizas | Mediano plazo (2-4 años) |
| Auge del fintech que impulsa paquetes de conectividad seguros habilitados para IoT | + 0.4% | Centros urbanos, distritos financieros | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Iniciativas de gobierno digital e ciudad inteligente de Visión 2030
Los programas de gobierno electrónico a gran escala exigen conectividad de ultra alta fiabilidad para los servicios ciudadanos en tiempo real. La estrategia 2023 del Ministerio de Comunicaciones y Tecnología de la Información tiene como objetivo elevar la producción nacional de TIC en un 50%, generando contratos empresariales de considerable envergadura para los operadores [2]. El modelo de ciudad cognitiva basado en 5G de NEOM eleva aún más la demanda de segmentación de red y computación en el borde. Estos proyectos reconfiguran el mercado de MNO de telecomunicaciones de Arabia Saudita como un socio de infraestructura de valor añadido en lugar de un proveedor de ancho de banda como producto básico, lo que permite un mayor ARPU a través de soluciones gestionadas.
Despliegue nacional de 5G y nuevas subastas de espectro de banda media
Las subastas de espectro que incrementan las frecuencias con licencia en un 27% están acelerando la densificación 5G y reduciendo los costos de capacidad [3]. La huella 5G de STC abarca ahora más de 22.000 torres, y la iniciativa SuperLink de Huawei extiende la cobertura a distritos remotos. El consumo creciente de datos, con un aumento interanual del 19%, requiere activos eficientes de banda media, lo que refuerza la inversión en redes al tiempo que respalda la adopción emergente del acceso inalámbrico fijo.
Proyectos piloto de 5G privado industrial en NEOM y zonas manufactureras
La adquisición del espectro de 450 MHz por parte de Aramco Digital permite la conectividad industrial directa al margen de la infraestructura MNO tradicional, lo que señala una nueva competencia en los segmentos empresariales premium. Las redes piloto en sectores de petróleo, gas e industria manufacturera ilustran las reducciones de latencia críticas para el mantenimiento predictivo. Los MNOs están respondiendo con paquetes personalizados de red privada y servicios en el borde, protegiendo su relevancia dentro del mercado de MNO de telecomunicaciones de Arabia Saudita.
Auge del fintech que impulsa paquetes de conectividad seguros habilitados para IoT
Los volúmenes de pago con tarjeta aumentaron un 57% durante abril de 2024, y la entrada de Google Pay está profundizando la necesidad de segregación del tráfico financiero en tiempo real y baja latencia [4]. stc Bank aprovecha la calidad de la red de su empresa matriz para garantizar la fiabilidad de las transacciones, mientras que Zain KSA amplía sus soluciones de pago. Estos desarrollos crean ofertas combinadas que asocian dispositivos de punto de venta habilitados para IoT con conectividad gestionada, generando flujos de ingresos incrementales.
Análisis del impacto de las restricciones*
| Restricción | (~)% Impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Base de suscriptores casi saturada que limita el crecimiento orgánico | -1.4% | Nacional, particularmente en áreas urbanas | Corto plazo (≤ 2 años) |
| Elevados costos de espectro y compartición de torres que presionan los márgenes | -1.1% | Nacional, concentrado en áreas urbanas densas | Mediano plazo (2-4 años) |
| Lenta disposición de dispositivos para las bandas 5G de onda milimétrica | -0.8% | Centros urbanos con despliegue de onda milimétrica | Mediano plazo (2-4 años) |
| Sustitución OTT que erosiona los ingresos de voz/SMS heredados | -0.6% | Nacional, principalmente demografía joven | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Base de suscriptores casi saturada que limita el crecimiento orgánico
Las conexiones móviles superan el 116% de la población, convirtiendo las incorporaciones incrementales en una disputa de suma cero. stc registró una caída de beneficios del 5,2% en el primer trimestre de 2024 a pesar de mayores ingresos, lo que ilustra la compresión de márgenes en mercados maduros. Los operadores se centran ahora en la venta ascendente de servicios premium en lugar de captar nuevas líneas, pero las promociones de precios competitivos mantienen el incremento del ARPU en niveles moderados.
Sustitución OTT que erosiona los ingresos de voz/SMS heredados
Los reguladores aún restringen las llamadas de voz por WhatsApp, pero las plataformas VoIP aprobadas van reduciendo los ingresos por llamadas internacionales. Las aplicaciones de mensajería dominan la comunicación diaria, acelerando el declive del SMS. Si bien el uso de datos compensa algunas pérdidas, la migración persistente hacia servicios OTT presiona la combinación de ingresos a largo plazo del mercado de MNO de telecomunicaciones de Arabia Saudita.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de servicio:
El crecimiento de datos impulsa el impulso del IoTLos servicios de datos e internet representaron el 50,88% del mercado de MNO de telecomunicaciones de Arabia Saudita en 2025, respaldados por más de 32 millones de usuarios de internet móvil y una penetración del 93%. Se proyecta que el tamaño del mercado de MNO de telecomunicaciones de Arabia Saudita vinculado a los servicios de datos mantenga un crecimiento de un solo dígito medio a medida que el 5G impulsa mayores tasas de uso. Se prevé que las líneas de IoT y M2M, aunque menores en ingresos absolutos, se expandan a una CAGR del 6,67%, impulsadas por la automatización industrial y las implementaciones de ciudades inteligentes. La voz sigue siendo relevante para las llamadas empresariales y el roaming entrante, aunque los segmentos más jóvenes dependen predominantemente de los canales OTT. La contribución de la mensajería continúa reduciéndose a medida que los sustitutos multimedia ganan popularidad, lo que motiva a los operadores a incluir los Servicios de Comunicación Enriquecida con los planes 5G.
Las estrategias de los operadores enfatizan el contenido diferenciado y las funciones de borde en la nube para elevar el ARPU de datos. La plataforma IoT de calidad empresarial de stc conecta sensores de petróleo y gas con análisis centralizados, lo que ilustra el potencial de precios premium. Mientras tanto, el enfoque de Mobily en el acceso inalámbrico fijo ha captado suscriptores que necesitan velocidades similares a las de la fibra sin obras civiles. Los servicios OTT y de televisión de pago se benefician de los acuerdos de contenido de stc tv, mientras que las restricciones regulatorias sobre las aplicaciones de vídeo internacionales limitan la competencia exterior, apoyando indirectamente las ofertas locales.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por usuario final:
La tracción empresarial reconfigura la combinación de ingresosLa base de consumidores aportó el 71,07% del tamaño del mercado de MNO de telecomunicaciones de Arabia Saudita en 2025, pero el ingreso por usuario está alcanzando su punto de saturación. Las empresas, por el contrario, están ampliando sus presupuestos de conectividad para 5G privado, computación en el borde e interconexiones seguras en la nube. El segmento empresarial está creciendo a una CAGR del 6,93% hasta 2031, y los ingresos del segmento corporativo de STC aumentaron un 17% en el primer trimestre de 2024, lo que pone de relieve el potencial alcista. Los clientes industriales de la Provincia Oriental están ejecutando proyectos piloto de soluciones de segmentación de red que garantizan latencia determinista, diferenciándolos de los servicios al consumidor.
A medida que se acelera la digitalización del sector público, los operadores empaquetan seguridad gestionada, gestión de dispositivos IoT y comunicaciones unificadas en contratos plurianuales. Zain KSA aprovecha los ingresos de la monetización de torres para financiar capacidades 5G-Avanzado para empresas, mientras que Mobily posiciona su división mayorista como socio de tránsito de confianza. El crecimiento de los consumidores depende ahora de la innovación en servicios —pases de videojuegos, almacenamiento en la nube y transmisión de vídeo— en lugar de la conectividad pura, lo que refuerza el cambio en el enfoque estratégico.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
La concentración de ingresos sigue anclada en Riad, Yeda y Dammam, aunque los megaproyectos están redibujando el mapa del mercado de MNO de telecomunicaciones de Arabia Saudita. Las áreas urbanas exhiben la mayor densidad de tráfico de datos, respaldada por corredores de cobertura 5G contiguos. El voluminoso flujo de inversiones de NEOM está catalizando construcciones de redes a medida, mientras que el corredor de refinerías de la Provincia Oriental exige redes privadas de grado industrial para sistemas de seguridad crítica. Se proyecta que el tamaño del mercado de MNO de telecomunicaciones de Arabia Saudita generado por estas zonas de alto valor supere los promedios nacionales hasta 2031.
Las brechas de cobertura en zonas rurales se están reduciendo gracias al backhaul satelital LEO y al espectro de banda baja recientemente asignado, que amplía el alcance sin costosos tendidos de fibra. Las regiones fronterizas, históricamente desatendidas, obtienen conectividad mejorada para aplicaciones logísticas y de seguridad. La adopción del acceso inalámbrico fijo es más elevada en los distritos periurbanos donde el despliegue de fibra va rezagado, representando el 20% de las conexiones residenciales de banda ancha en 2025.
Los picos de tráfico turístico durante el Hajj y la Umrah generan picos estacionales de tráfico en la Provincia Occidental, impulsando actualizaciones temporales de capacidad y proyectos de optimización de red, como el despliegue de MantaRay con inteligencia artificial de stc. Los aterrizajes de cables submarinos internacionales en las costas del Mar Rojo y del Golfo Arábigo refuerzan a Arabia Saudita como corredor de tránsito entre Europa, África y Asia, diversificando aún más los flujos de ingresos geográficos dentro del mercado de MNO de telecomunicaciones de Arabia Saudita.
Panorama regulatorio
La regulación de las telecomunicaciones en Arabia Saudita está liderada por la Comisión de Comunicaciones, Espacio y Tecnología (CST). La CST rige la concesión de licencias, la asignación de espectro y la supervisión de los servicios minoristas de telecomunicaciones conforme a la Ley de Telecomunicaciones y Tecnología de la Información (actualizada mediante el Decreto Real M/106). El marco incluye controles de tarifas y cargos a través del Reglamento de Tarifas de Servicios Minoristas de Telecomunicaciones de la CST (Decisión 520/1445) y el Reglamento de Cargos por Servicios de Telecomunicaciones (Decisión 512/1445). Estos controles influyen en cómo los operadores móviles estructuran sus paquetes y recuperan los costos de inversión en red.
En materia de espectro e innovación, la CST gestiona la planificación mediante herramientas nacionales de gobernanza del espectro e iniciativas de espectro con visión de futuro. Su enfoque hace referencia a prioridades como el acceso fijo inalámbrico, las redes no terrestres y la investigación orientada al 6G. Los flujos de trabajo de concesión de licencias y autorización para modelos adyacentes, como los OMV y los servicios de red virtual centrados en IoT, se canalizan a través de una plataforma unificada de concesión de licencias, lo que refuerza los requisitos formales de cumplimiento, incluidas las obligaciones relacionadas con la localización, como requisito previo para obtener permisos de operación en el Reino.
Panorama competitivo
El mercado de MNO de telecomunicaciones de Arabia Saudita es un oligopolio dominado por tres operadores que en conjunto capturan una participación significativa. stc lidera el mercado gracias a su temprano despliegue de 5G y a las ventajas de infraestructura respaldadas por el Estado. Mobily está consolidada en la fortaleza mayorista empresarial, habiendo sido reconocida recientemente con un premio mayorista regional. Zain KSA busca la diferenciación mediante ensayos de 5G-Avanzado y la expansión en fintech, registrando un crecimiento de beneficios del 154% tras la monetización de activos de torres.
La consolidación de infraestructuras se está intensificando. La fusión de la empresa de torres del Fondo de Inversión Pública con stc forma la mayor plataforma de infraestructura pasiva de la región, reduciendo la duplicación y liberando capital para los operadores. Movimientos similares, como la venta de torres de Zain por 805 millones de USD al Fondo de Inversión Pública, señalan un desplazamiento hacia la competencia a nivel de servicios en lugar de gastos en infraestructura.
Las alianzas tecnológicas estratégicas amplían las ventajas competitivas. La asociación "Fusion" de Ericsson con stc en 2025 acelera la automatización de redes impulsada por IA, mientras que el despliegue de SuperLink de Huawei mejora la cobertura rural. El fondo de IA de 7.500 millones de USD de Aramco Digital y la licencia de conectividad recientemente obtenida introducen un competidor formidable en el segmento empresarial, lo que impulsa a los MNOs incumbentes a perfeccionar sus soluciones industriales. A medida que los servicios empresariales premium cobran mayor importancia, el análisis de la experiencia del cliente y las capacidades de ciberseguridad se convierten en factores de éxito decisivos en todo el mercado de MNO de telecomunicaciones de Arabia Saudita.
Líderes de la industria de MNO de telecomunicaciones de Arabia Saudita
-
stc (Saudi Telecom Company)
-
Mobily (Etihad Etisalat)
-
Zain KSA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operadores de Redes Móviles de Telecomunicaciones de Arabia Saudita
- stc (Saudi Telecom Company)
- Mobily (Etihad Etisalat)
- Zain KSA

Oportunidades de mercado y perspectivas futuras
La fiberización y los paquetes de banda ancha convergente son un espacio en blanco clave para los operadores móviles y sus divisiones de banda ancha, ya que la competencia entre la fibra y el acceso fijo inalámbrico 5G se intensifica. Una prueba concreta es el compromiso de stc en mayo de 2026 de 2.4 mil millones de USD para un programa de fibra hasta el hogar de tres años, con el objetivo de alcanzar 1.6 millones de conexiones domésticas para 2028. Esa expansión amplía la base direccionable para las ofertas multiproducto que combinan servicios móviles, banda ancha domiciliaria, entretenimiento y hogar inteligente. En paralelo, la penetración del acceso fijo inalámbrico en los distritos periurbanos (20% de las conexiones de banda ancha residencial en 2025 según el contexto del informe) mantiene activa la competencia en relación precio-rendimiento, lo que impulsa a los operadores a diferenciarse mediante el CPE en el hogar, la calidad del Wi-Fi y las garantías de nivel de servicio.
La conectividad empresarial e industrial es otra área de oportunidad vinculada a los despliegues de 5G privado y adyacentes al edge en NEOM y los clústeres industriales de la Provincia Oriental. Cuando la latencia determinista y los requisitos de seguridad son fundamentales, estas condiciones favorecen los servicios gestionados premium. El trabajo regulatorio en optimización del espectro para la investigación de 5G-Advanced y 6G, incluida la vía declarada por la CST para poner a disposición hasta 54 GHz de espectro para 2027 (según el CST Spectrum Outlook 2025-2027), sustenta capacidad adicional, nuevas bandas y casos de uso especializados, como el slicing avanzado y la integración de redes no terrestres. Con una penetración de smartphones superior al 95% en el contexto del informe, la digitalización de pagos y las apuestas de fintech de los operadores (incluidas stc Bank y las soluciones de pago de Zain KSA mencionadas en el contexto del informe), los operadores pueden ampliar las ofertas combinadas de conectividad segura, TPV listo para IoT y paquetes de conectividad gestionada específicos por sector.
Recent Industry Developments in Mercado de Operadores de Redes Móviles de Telecomunicaciones de Arabia Saudita
- Julio de 2026: stc group y Huawei implementaron la primera solución de red Full Duplex de Arabia Saudita en Riad, con una capacidad de transmisión de 50 Gbps. El despliegue subraya un cambio hacia una mayor eficiencia espectral y actualizaciones de capacidad en zonas urbanas de tráfico denso, respaldando las necesidades de banda ancha móvil premium y de rendimiento a nivel empresarial.
- Febrero de 2025: stc Group y Ericsson anunciaron una asociación "Fusion" para escalar la automatización de redes impulsada por IA. La colaboración respalda la agenda de modernización operativa de stc, vinculando la ampliación del 5G a una eficiencia impulsada por la automatización a medida que las redes se densifican.
- Diciembre de 2024: Nokia y stc lanzaron soluciones de operaciones habilitadas por IA para mejorar la eficiencia de la red y la experiencia del cliente. El lanzamiento indica una inversión continua en aseguramiento asistido por IA y calidad de servicio, lo que respalda la defensa del ARPU en un entorno de suscriptores casi saturado.


Mercado de Operadores de Redes Móviles de Telecomunicaciones de Arabia Saudita Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se dimensiona como los ingresos de los operadores de telecomunicaciones generados dentro de Arabia Saudita a partir de la prestación de servicios de conectividad y telecomunicaciones relacionados a usuarios de consumo y empresariales, a través de redes móviles y fijas.
Exclusiones del alcance: Se excluyen las ventas de teléfonos y dispositivos, la fabricación independiente de equipos de red y los servicios de TI puros que no se facturan como servicios de telecomunicaciones.
Descripción General de la Segmentación
- Ingresos totales de telecomunicaciones y ARPU
- Tipo de servicio
- Servicios de voz
- Servicios de datos e internet
- Servicios de mensajería
- Servicios de IoT y M2M
- Servicios OTT y televisión de pago
- Otros servicios (servicios de valor añadido, roaming e internacionales, servicios empresariales y mayoristas, etc.)
- Usuario final
- Empresas
- Consumidores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción del contexto operativo de las telecomunicaciones sauditas y, a continuación, mapea lo que puede medirse de manera consistente año tras año. Nos apoyamos en publicaciones públicas del regulador nacional de telecomunicaciones, estadísticas oficiales de los portales gubernamentales de Arabia Saudita y referencias internacionales como los conjuntos de datos de la UIT para definiciones y verificaciones cruzadas. También revisamos los informes anuales de los operadores y las presentaciones para inversores para comprender las líneas de ingresos por servicios reportadas, las tendencias de suscriptores y los elementos extraordinarios que pueden distorsionar la tasa de ejecución.
Para reducir las brechas, validamos las tendencias utilizando fuentes como las publicaciones de economía móvil de la GSMA, artículos académicos revisados por pares sobre política de telecomunicaciones y espectro, y comunicados de prensa sobre adjudicaciones de espectro y obligaciones de cobertura. Cuando es necesario, se utilizan suscripciones de pago para información financiera y de inteligencia empresarial, noticias y datos financieros, señales a nivel de envíos de importación o exportación y bases de datos de patentes para confirmar acciones corporativas, la dirección tecnológica y el calendario de despliegues. Esta lista no es exhaustiva, y se utilizan otras referencias públicas y de pago para recopilar datos, verificar supuestos y aclarar puntos poco claros.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés el modelo documental y cubrir las partes que no son visibles en los datos públicos, especialmente en lo relativo a movimientos de precios, cambios en la combinación entre voz y datos, y el dinamismo de los acuerdos empresariales. Hablamos con líderes del lado de los operadores y los canales, equipos de red y planificación, y grandes grupos de usuarios (de consumo y empresariales) para que los supuestos reflejen cómo se está comportando realmente la demanda dentro del país.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 39% |
| Actores más pequeños: 16% | Gerentes: 49% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando una combinación descendente y ascendente, en la que primero se reconstruyen los grupos de ingresos nacionales de telecomunicaciones y luego se verifican mediante consolidaciones selectivas a nivel de operador. En el enfoque descendente, mapeamos las líneas de ingresos por servicios de los operadores hacia los servicios de telecomunicaciones cubiertos y, a continuación, ajustamos los efectos temporales como ganancias extraordinarias, reclasificaciones contables y picos inusuales de ARPU.
Los insumos que se rastrean en el modelo incluyen las bases de suscriptores móviles y fijos, el crecimiento del uso de datos, el movimiento del ARPU por tipo de servicio principal, el avance de la cobertura poblacional de 4G y 5G, y el ritmo de incorporación de banda ancha de fibra, ya que estas variables ayudan a explicar la combinación de ingresos y el poder de fijación de precios. Cuando los informes públicos son demasiado agregados, utilizamos rangos basados en entrevistas y verificaciones de canales para asignar los totales entre los segmentos de servicio y, a continuación, los reconciliamos con el total del país para que la distribución se mantenga realista.
Los pronósticos se producen mediante análisis de escenarios respaldados por métodos de tendencia temporal de series cortas, y los escenarios están vinculados a los cambios tarifarios esperados, la intensidad competitiva y el calendario de las inversiones en red. Cuando una variable no puede observarse directamente, la brecha se gestiona mediante supuestos de proxy conservadores que se revisan con múltiples entrevistados y luego se revisan solo si mejoran el ajuste en las verificaciones independientes.
Ciclo de Validación y Actualización de Datos
Los resultados se validan comparando los ingresos implícitos por suscriptor y la monetización implícita del tráfico con señales independientes, y analizando las rupturas que no coinciden con eventos regulatorios o comerciales conocidos. Los valores atípicos se investigan en detalle y el modelo se reelabora si un único supuesto está impulsando demasiado el resultado.
Antes de la aprobación final, el trabajo pasa por revisiones analíticas de múltiples etapas en las que se verifican nuevamente los cálculos, las asignaciones y los movimientos interanuales. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en el espectro, grandes movimientos de precios o transacciones estructurales. Justo antes de la entrega, completamos una revisión final para que los números reflejen las últimas divulgaciones disponibles.
Tamaño del Mercado de Telecomunicaciones de Arabia Saudita de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las telecomunicaciones de Arabia Saudita pueden diferir incluso cuando parecen medir lo mismo, porque el límite de lo que se considera ingreso de telecomunicaciones no siempre es consistente. Las diferencias suelen provenir de si se incluyen los servicios de telecomunicaciones relacionados con la televisión de pago y los servicios OTT, de cómo se tratan los ingresos por conectividad empresarial e IoT, y del año utilizado como base para los efectos de divisas e inflación.
Al rastrear las partidas de ingresos por servicios y normalizar los efectos extraordinarios, Mordor Intelligence sitúa el total del mercado en una base de tasa de ejecución, lo que puede alejar el valor de las estimaciones que se apoyan más en narrativas amplias de economía digital o proyecciones genéricas basadas en CAGR. La brecha también se amplía cuando las fuentes mezclan los ingresos de los operadores con áreas adyacentes como dispositivos o infraestructura independiente, o cuando aplican una progresión agresiva del ARPU sin verificar las restricciones de suscriptores y uso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 26,97 mil millones de USD (2025) | |
| Editorial del Sector A | 16,80 mil millones de USD (2024) | Utiliza un año base diferente y una división de categorías más amplia (móvil, banda ancha, línea fija) que puede excluir partes de los servicios facturados por los operadores, como IoT y M2M, y puede aplicar un crecimiento futuro más simple sin normalizar las variaciones extraordinarias de ingresos. |
| Consultora Regional B | 18,00 mil millones de USD (2024) | Parece enfatizar los servicios móviles y de internet y puede no alinear completamente la definición de servicios de telecomunicaciones frente a los servicios digitales adyacentes, lo que puede comprimir el total cuando los ingresos por conectividad fija y servicios agrupados se tratan de manera diferente. |
La comparación refleja principalmente las elecciones de definición y la rigurosidad con que los ingresos se vinculan a las líneas de servicio de los operadores medibles. Cuando el alcance se mantiene consistente en voz, datos, mensajería y servicios de telecomunicaciones relacionados, y luego se verifica con señales de suscriptores y cobertura, el total resultante se vuelve más fácil de explicar y repetir año tras año.


Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado de MNO de telecomunicaciones de Arabia Saudita en 2031?
Se espera que el mercado alcance los 39,51 mil millones de USD en 2031.
¿Qué operador lidera actualmente en cuota de suscriptores?
stc posee el 55% de los suscriptores, lo que lo convierte en el líder del mercado.
¿A qué velocidad está creciendo el segmento empresarial?
Los ingresos por servicios empresariales avanzan a una CAGR del 6,93% hasta 2031.
¿Qué porcentaje de la población está cubierto por 5G?
Las redes 5G actuales cubren al 78% de los residentes.
¿Por qué son importantes las redes 5G privadas para la industria saudita?
Ofrecen latencia determinista y seguridad requeridas para la automatización de los sectores de petróleo, gas e industria manufacturera.
¿Qué restricción importante podría ralentizar el crecimiento de los ingresos?
La penetración móvil casi saturada limita las nuevas incorporaciones de suscriptores, presionando el ARPU.


 Sus datos están seguros y nunca se venden ni se comparten.
