
Tamanho e Participação do Mercado de MNO de Telecomunicações da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
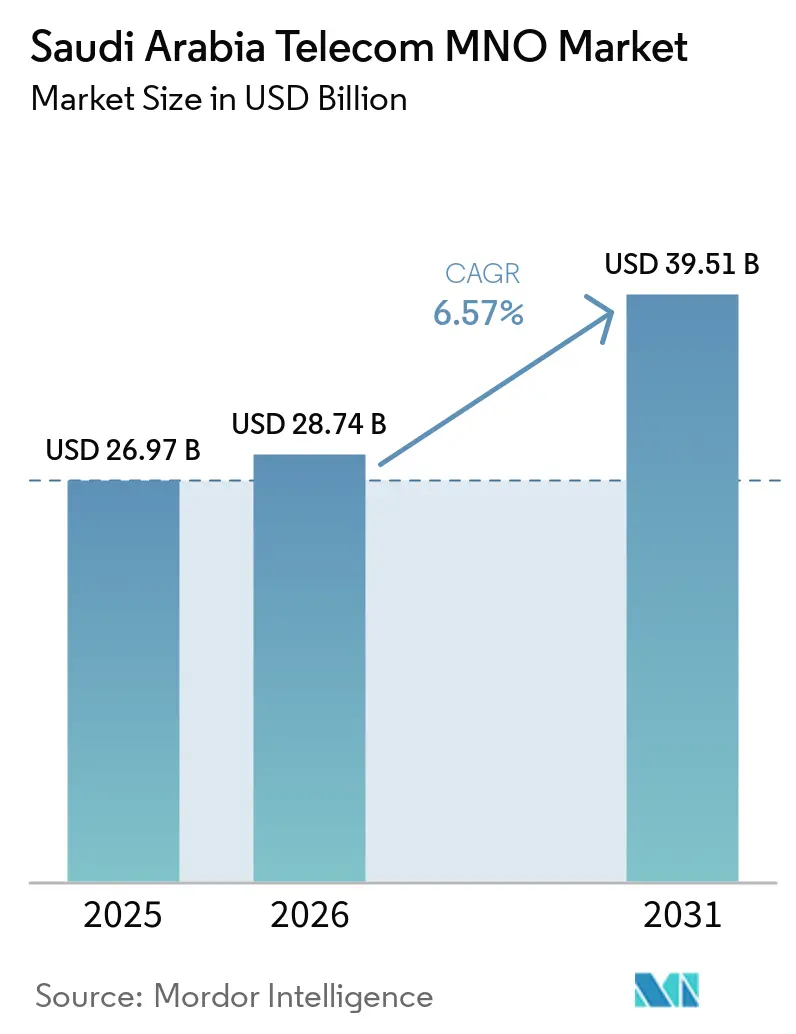
| Tamanho do mercado no ano base (2025) | 26.97 Bilhões de dólares |
| Tamanho do Mercado (2026) | 28.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 39.51 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.57 % |
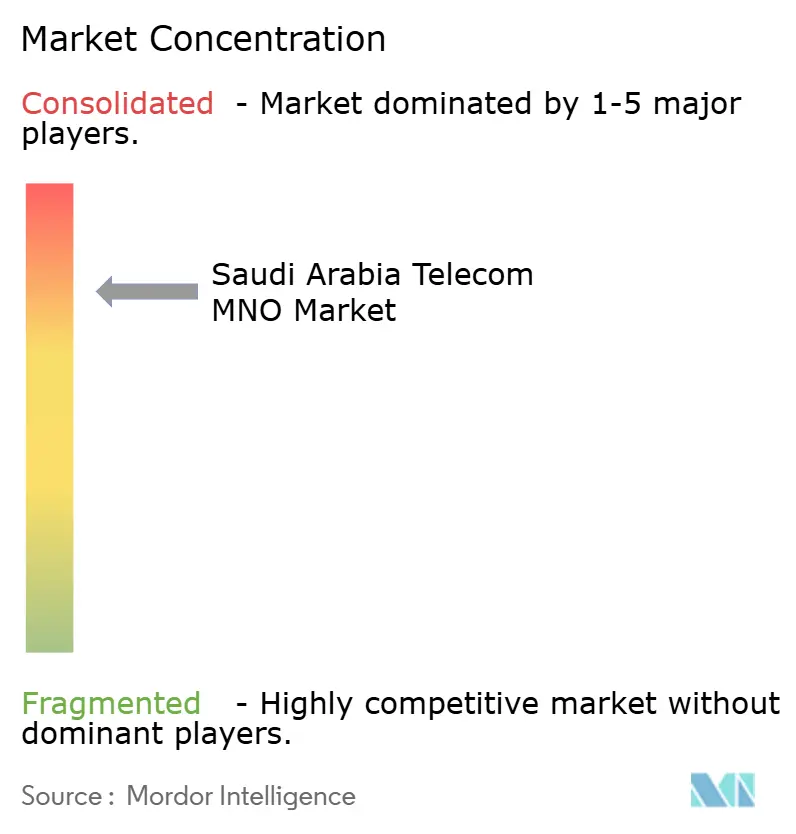
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de MNO de Telecomunicações da Arábia Saudita pela Mordor Intelligence
Espera-se que o tamanho do Mercado de MNO de Telecomunicações da Arábia Saudita aumente de 26,97 bilhões de USD em 2025 para 28,74 bilhões de USD em 2026 e atinja 39,51 bilhões de USD até 2031, crescendo a um CAGR de 6,57% ao longo de 2026-2031. Em termos de volume de assinantes, o mercado foi avaliado em 52,68 milhões de assinantes em 2025 e deve crescer de 56,08 milhões de assinantes em 2026 para 76,69 milhões de assinantes até 2031, a um CAGR de 6,46% durante o período de previsão (2026-2031).
Os investimentos em rede que suportam 78% de cobertura populacional por 5G e velocidades médias de download móvel de 322 Mbps continuam a elevar as expectativas dos utilizadores, enquanto as políticas da Visão 2030 posicionam os serviços de telecomunicações como um habilitador transversal a múltiplos setores [1]. As novas alocações de espetro nas bandas de 600 MHz, 700 MHz e 3800 MHz estão a reduzir os custos por bit e a desbloquear ganhos de cobertura em zonas rurais. As oportunidades de receita baseadas em dados estão a expandir-se à medida que a penetração de smartphones ultrapassa os 95%, e o impulso em direção a redes 5G privadas define uma nova fronteira de crescimento nas zonas industriais. Ao mesmo tempo, a penetração de assinantes próxima da saturação obriga os operadores a priorizar o aumento da receita média por utilizador através de conectividade premium e pacotes de serviços digitais.
Principais Conclusões do Relatório
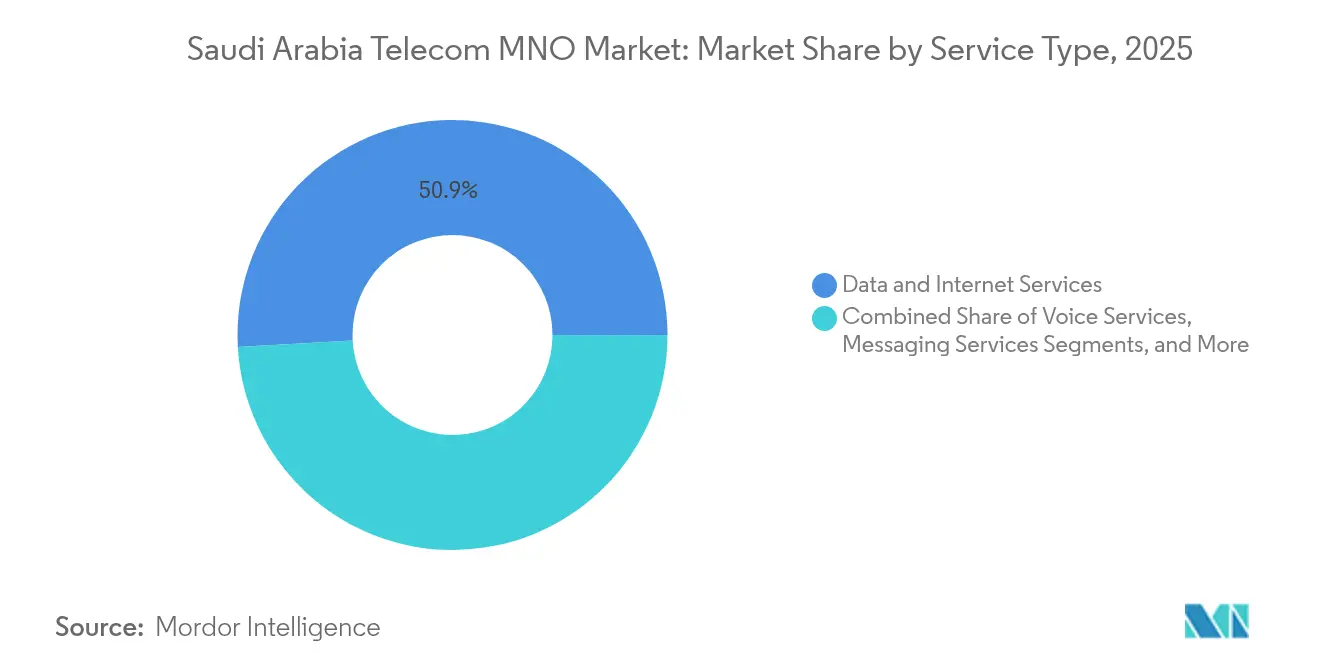
- Por tipo de serviço, os serviços de dados e internet lideraram com uma participação de 50,88% do tamanho do mercado de MNO de telecomunicações da Arábia Saudita em 2025. Os serviços de IoT e M2M estão projetados para se expandir a um CAGR de 6,67% até 2031.
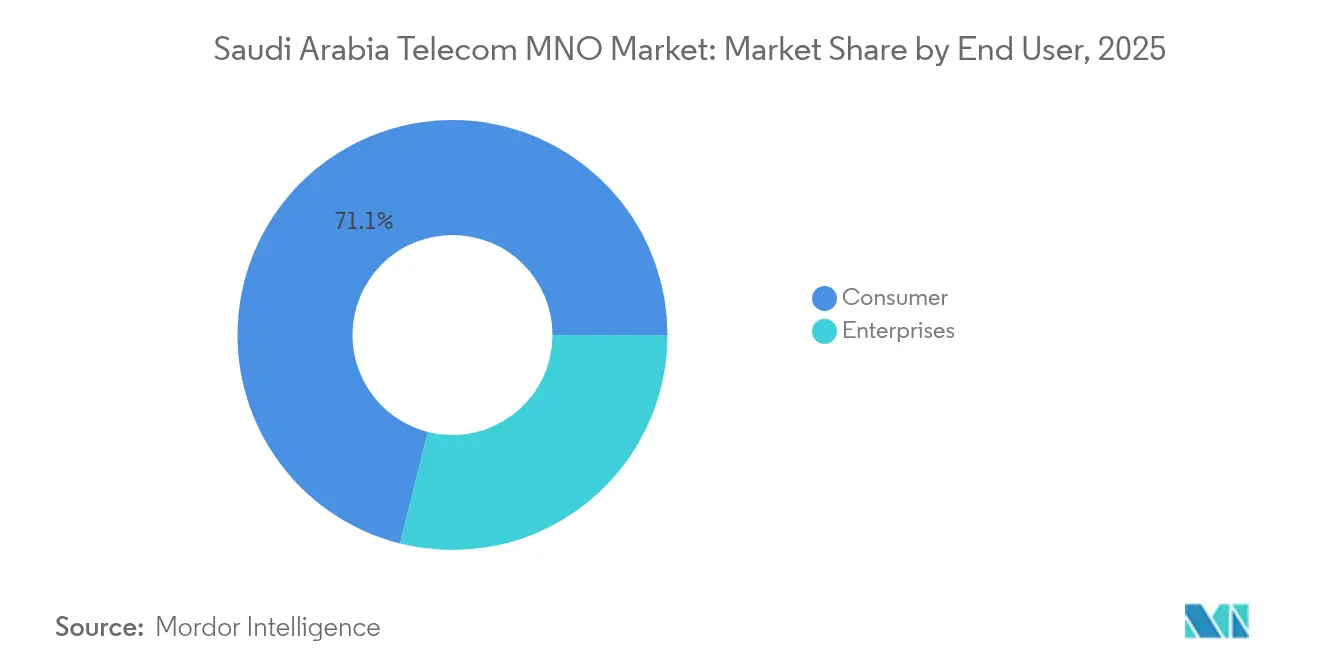
- Por utilizador final, o segmento de consumidores detinha 71,07% da participação de mercado de MNO de telecomunicações da Arábia Saudita em 2025, enquanto o segmento empresarial está a avançar a um CAGR de 6,93% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do consumo de dados móveis com penetração de smartphones >95% | +1.8% | Nacional, concentrado em Riade, Jeddah, Dammam | Curto prazo (≤ 2 anos) |
| Iniciativas de governo digital e cidades inteligentes da Visão 2030 | +1.5% | Nacional, com ganhos iniciais em NEOM, Riade, Província Oriental | Longo prazo (≥ 4 anos) |
| Implementação nacional do 5G e novos leilões de espetro de banda média | +1.2% | Nacional, áreas urbanas em primeiro lugar | Médio prazo (2-4 anos) |
| Projetos-piloto de 5G privado industrial em NEOM e zonas de manufactura | +0.9% | NEOM, clusters industriais da Província Oriental | Longo prazo (≥ 4 anos) |
| Backhaul via satélite LEO a desbloquear a viabilidade económica de locais remotos | +0.6% | Áreas remotas, regiões fronteiriças | Médio prazo (2-4 anos) |
| Expansão do fintech a impulsionar pacotes de conectividade IoT segura | + 0.4% | Centros urbanos, distritos financeiros | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Iniciativas de governo digital e cidades inteligentes da Visão 2030
Os programas de governo eletrónico em grande escala exigem conectividade de alta fiabilidade para serviços ao cidadão em tempo real. A estratégia de 2023 do Ministério das Comunicações e Tecnologia da Informação visa aumentar a produção nacional de TIC em 50%, criando contratos empresariais consideráveis para os operadores [2]. O plano de cidade cognitiva baseada em 5G da NEOM eleva ainda mais a procura de fatiamento de rede e computação de borda. Estes projetos reposicionam o mercado de MNO de telecomunicações da Arábia Saudita como um parceiro de infraestrutura de valor acrescentado, em vez de um simples fornecedor de largura de banda, permitindo um ARPU mais elevado através de soluções geridas.
Implementação nacional do 5G e novos leilões de espetro de banda média
Os leilões de espetro que aumentam as frequências licenciadas em 27% estão a acelerar a densificação do 5G e a reduzir os custos de capacidade [3]. A pegada 5G da stc abrange agora mais de 22.000 torres, e a iniciativa SuperLink da Huawei estende a cobertura a distritos remotos. O crescente consumo de dados, acima de 19% em termos homólogos, exige ativos de banda média eficientes, reforçando o investimento em rede e suportando a adoção emergente de acesso sem fios fixo.
Projetos-piloto de 5G privado industrial em NEOM e zonas de manufactura
A aquisição de espetro de 450 MHz pela Aramco Digital permite conectividade industrial direta fora da infraestrutura tradicional de MNO, sinalizando nova concorrência nos segmentos empresariais premium. As redes piloto em locais de petróleo, gás e manufactura ilustram as reduções de latência críticas para a manutenção preditiva. Os MNOs estão a responder com pacotes personalizados de rede privada e serviços de borda, protegendo a sua relevância no mercado de MNO de telecomunicações da Arábia Saudita.
Expansão do fintech a impulsionar pacotes de conectividade IoT segura
Os volumes de pagamento por cartão aumentaram 57% durante abril de 2024, e a entrada do Google Pay está a aprofundar a necessidade de segregação de tráfego financeiro em tempo real e baixa latência [4]. O stc Bank aproveita a qualidade da rede da empresa-mãe para garantir a fiabilidade das transações, enquanto o Zain KSA alarga as soluções de pagamento. Estes desenvolvimentos criam ofertas agrupadas que combinam dispositivos de ponto de venda habilitados para IoT com conectividade gerida, gerando fluxos de receita incrementais.
Análise de Impacto das Restrições*
| Restrição | (~)% Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Base de assinantes próxima da saturação limita o crescimento orgânico | -1.4% | Nacional, particularmente em áreas urbanas | Curto prazo (≤ 2 anos) |
| Elevados custos de espetro e de partilha de torres pressionam as margens | -1.1% | Nacional, concentrado em áreas urbanas densas | Médio prazo (2-4 anos) |
| Lenta preparação dos dispositivos para as bandas 5G de ondas milimétricas | -0.8% | Centros urbanos com implementação de ondas milimétricas | Médio prazo (2-4 anos) |
| Substituição por OTT a corroer a receita tradicional de voz/SMS | -0.6% | Nacional, principalmente faixas etárias jovens | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Base de assinantes próxima da saturação limita o crescimento orgânico
As ligações móveis ultrapassam 116% da população, tornando as adições incrementais uma batalha de soma nula. A stc registou uma queda de 5,2% nos lucros no primeiro trimestre de 2024, apesar de maiores receitas, ilustrando a compressão de margens em mercados maduros. Os operadores focam-se agora em upselling de serviços premium em vez de perseguir novas linhas, mas as promoções de preços competitivos mantêm o aumento do ARPU modesto.
Substituição por OTT a corroer a receita tradicional de voz/SMS
Os reguladores ainda restringem as chamadas de voz pelo WhatsApp, mas as plataformas de VoIP aprovadas vão reduzindo a receita de chamadas internacionais. As aplicações de mensagens dominam a comunicação diária, acelerando o declínio do SMS. Embora o consumo de dados compense algumas perdas, a persistente migração para OTT pressiona a combinação de receitas a longo prazo do mercado de MNO de telecomunicações da Arábia Saudita.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
O crescimento dos dados alimenta o impulso do IoTOs serviços de dados e internet representaram 50,88% do mercado de MNO de telecomunicações da Arábia Saudita em 2025, apoiados por mais de 32 milhões de utilizadores de internet móvel e 93% de penetração. O tamanho do mercado de MNO de telecomunicações da Arábia Saudita associado aos serviços de dados está projetado para manter um crescimento moderado de um dígito médio à medida que o 5G impulsiona taxas de utilização mais elevadas. As linhas de IoT e M2M, embora menores em termos de receita absoluta, estão previstas para se expandir a um CAGR de 6,67%, auxiliadas pela automação industrial e pela implementação de cidades inteligentes. A voz mantém-se relevante para chamadas empresariais e roaming de entrada, mas os segmentos mais jovens dependem predominantemente de canais OTT. A contribuição das mensagens continua a diminuir à medida que os substitutos multimédia ganham popularidade, motivando os operadores a integrar Serviços de Comunicações Ricas nos planos 5G.
As estratégias dos operadores enfatizam conteúdo diferenciado e funcionalidades de computação em nuvem e borda para aumentar o ARPU de dados. A plataforma IoT de nível empresarial da stc conecta sensores de petróleo e gás a análises centralizadas, ilustrando o potencial de preços premium. Entretanto, o foco da Mobily no acesso sem fios fixo captou assinantes que necessitam de velocidades semelhantes à fibra sem obras civis. Os serviços de OTT e PayTV beneficiam das parcerias de conteúdo da stc tv, enquanto os limites regulatórios sobre aplicações de vídeo internacionais restringem a concorrência externa, apoiando indiretamente as ofertas locais.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Utilizador Final:
A tração empresarial remodela a combinação de receitasA base de consumidores forneceu 71,07% do tamanho do mercado de MNO de telecomunicações da Arábia Saudita em 2025, mas a receita por utilizador está a atingir um plateau. As empresas, pelo contrário, estão a aumentar os orçamentos de conectividade para 5G privado, computação de borda e interligações de nuvem seguras. O segmento empresarial está a crescer a um CAGR de 6,93% até 2031, e a receita do segmento corporativo da stc aumentou 17% no primeiro trimestre de 2024, destacando o potencial de crescimento. Os clientes industriais da Província Oriental estão a implementar soluções de fatiamento de rede que garantem latência determinística, diferenciando-os dos serviços de consumidores.
À medida que a digitalização do setor público se acelera, os operadores integram segurança gerida, gestão de dispositivos IoT e comunicações unificadas em contratos plurianuais. O Zain KSA aproveita os rendimentos da monetização de torres para financiar capacidades 5G-Avançado para empresas, enquanto a Mobily posiciona o seu braço grossista como um parceiro de trânsito de confiança. O crescimento dos consumidores depende agora da inovação de serviços — passes de jogos, armazenamento em nuvem e transmissão de vídeo — em vez da conectividade pura, reforçando a mudança no foco estratégico.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
A concentração de receitas permanece ancorada em Riade, Jeddah e Dammam, mas os megaprojetos estão a redesenhar o mapa do mercado de MNO de telecomunicações da Arábia Saudita. As áreas urbanas apresentam a maior densidade de tráfego de dados, suportadas por corredores de cobertura 5G contíguos. O pipeline de investimento multibilionário da NEOM está a catalisar construções de rede à medida, enquanto o corredor de refinarias da Província Oriental exige redes privadas de grau industrial para sistemas de segurança crítica. O tamanho do mercado de MNO de telecomunicações da Arábia Saudita proveniente destas zonas de alto valor está projetado para superar as médias nacionais até 2031.
As lacunas de cobertura rural estão a diminuir devido ao backhaul via satélite LEO e ao espetro de banda baixa recentemente alocado, que alarga o alcance sem backhaul de fibra dispendioso. As regiões fronteiriças, historicamente subservidas, obtêm conectividade melhorada para aplicações de logística e segurança. A adoção de acesso sem fios fixo é mais forte nos distritos periurbanos onde a implementação de fibra está atrasada, representando 20% das ligações de banda larga residencial em 2025.
Os picos turísticos durante o Hajj e a Umrah criam picos de tráfego sazonais na Província Ocidental, impulsionando atualizações temporárias de capacidade e projetos de otimização de rede, como a implementação MantaRay com IA da stc. Os cabos submarinos internacionais nas costas do Mar Vermelho e do Golfo Arábico reforçam a Arábia Saudita como corredor de trânsito entre a Europa, África e Ásia, diversificando ainda mais os fluxos de receita geográficos no mercado de MNO de telecomunicações da Arábia Saudita.
Panorama regulatório
A regulamentação de telecomunicações da Arábia Saudita é liderada pela Communications, Space and Technology Commission (CST). A CST rege o licenciamento, a atribuição de espectro e a supervisão dos serviços de telecomunicações no varejo sob a Telecommunications and Information Technology Law (atualizada pelo Decreto Real M/106). O arcabouço inclui controles de tarifas e taxas por meio das CST Retail Telecom Services Tariff Regulations (Decisão 520/1445) e das Regulations of the Fees for the Telecommunications Services (Decisão 512/1445). Esses controles influenciam a forma como as operadoras móveis estruturam seus pacotes e recuperam os custos de investimento em rede.
No que se refere a espectro e inovação, a CST gerencia o planejamento por meio de ferramentas nacionais de governança de frequências e iniciativas de espectro com visão de futuro. Sua abordagem contempla prioridades como acesso sem fio fixo, redes não terrestres e pesquisas voltadas para 6G. Os fluxos de licenciamento e autorização para modelos adjacentes, como MVNO e serviços de rede virtual voltados para IoT, são conduzidos por meio de uma plataforma unificada de licenciamento, reforçando exigências formais de conformidade, incluindo obrigações relacionadas à localização, como pré-requisito para as licenças de operação no Reino.
Panorama Competitivo
O mercado de MNO de telecomunicações da Arábia Saudita é um oligopólio dominado por três operadores que capturam coletivamente uma quota significativa. A stc lidera o mercado graças à implementação antecipada do 5G e às vantagens de infraestrutura apoiadas pelo Estado. A Mobily está ancorada na força do grossista empresarial, tendo sido recentemente reconhecida com um prémio grossista regional. O Zain KSA persegue a diferenciação através de ensaios 5G-Avançado e expansão no fintech, registando um crescimento de 154% nos lucros após a monetização de ativos de torres.
A consolidação de infraestruturas está a intensificar-se. A fusão da empresa de torres do Fundo de Investimento Público com a stc forma a maior plataforma de infraestrutura passiva da região, reduzindo a duplicação e libertando capital dos operadores. Movimentos semelhantes, como a venda de torres da Zain ao Fundo de Investimento Público por USD 805 milhões, sinalizam uma mudança para a concorrência ao nível dos serviços em vez de gastos em infraestrutura.
As alianças tecnológicas estratégicas alargam as vantagens competitivas. A parceria "Fusion" de 2025 da Ericsson com a stc acelera a automação de rede orientada por IA, enquanto a implementação do SuperLink da Huawei melhora a cobertura rural. O fundo de IA de USD 7,5 mil milhões da Aramco Digital e a licença de conectividade recentemente obtida introduzem um concorrente formidável no segmento empresarial, pressionando os MNOs incumbentes a aperfeiçoar as soluções industriais. À medida que os serviços empresariais premium ganham importância, as capacidades de análise da experiência do cliente e de cibersegurança tornam-se fatores de sucesso decisivos em todo o mercado de MNO de telecomunicações da Arábia Saudita.
Líderes do Setor de MNO de Telecomunicações da Arábia Saudita
-
stc (Saudi Telecom Company)
-
Mobily (Etihad Etisalat)
-
Zain KSA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de MNO de Telecomunicações da Arábia Saudita
- stc (Saudi Telecom Company)
- Mobily (Etihad Etisalat)
- Zain KSA

Oportunidades de mercado e perspectivas futuras
A fiberização e os pacotes convergentes de banda larga representam um espaço em branco importante para as operadoras móveis e seus braços de banda larga, à medida que a concorrência entre fibra e acesso sem fio fixo 5G se intensifica. Uma prova concreta é o compromisso da stc, em maio de 2026, de investir 2,4 bilhões de dólares em um programa trienal de fibra até a residência (fiber-to-the-home), visando 1,6 milhão de conexões domiciliares até 2028. Essa expansão amplia a base endereçável para ofertas multi-play que combinam serviços móveis, banda larga residencial, entretenimento e casa inteligente. Paralelamente, a penetração do acesso sem fio fixo em distritos periurbanos (20% das conexões residenciais de banda larga em 2025, segundo o contexto do relatório) mantém ativa a concorrência de custo-benefício, levando as operadoras a se diferenciarem por meio de CPE domiciliar, qualidade de Wi-Fi e garantias de nível de serviço.
A conectividade corporativa e industrial é outra área de oportunidade ligada a implantações de 5G privado e adjacentes à borda (edge) em NEOM e nos polos industriais da Província Oriental. Nos casos em que requisitos de latência determinística e segurança são centrais, essas condições favorecem serviços gerenciados premium. O trabalho regulatório sobre a otimização do espectro para pesquisas de 5G-Advanced e 6G, incluindo o caminho declarado pela CST para disponibilizar até 54 GHz de espectro até 2027 (segundo o CST Spectrum Outlook 2025-2027), sustenta capacidade adicional, novas faixas e casos de uso especializados, como fatiamento (slicing) avançado e integração de redes não terrestres. Com a penetração de smartphones acima de 95% no contexto do relatório, a digitalização de pagamentos e as iniciativas fintech das operadoras (incluindo o stc Bank e as soluções de pagamento da Zain KSA referenciadas no contexto do relatório), as operadoras podem ampliar as ofertas em pacote para conectividade segura, PDV pronto para IoT e pacotes de conectividade gerenciada específicos por setor.
Recent Industry Developments in Mercado de MNO de Telecomunicações da Arábia Saudita
- Julho de 2026: o grupo stc e a Huawei implantaram a primeira solução de rede Full Duplex da Arábia Saudita em Riad, relatando capacidade de transmissão de 50 Gbps. A implantação evidencia uma transição para maior eficiência espectral e upgrades de capacidade em zonas de tráfego urbano denso, apoiando as necessidades de banda larga móvel premium e de throughput em nível corporativo.
- Fevereiro de 2025: o stc Group e a Ericsson anunciaram uma parceria "Fusion" para escalar a automação de redes baseada em IA. A colaboração apoia a agenda de modernização operacional da stc, vinculando a expansão do 5G à eficiência impulsionada por automação à medida que as redes se densificam.
- Dezembro de 2024: a Nokia e a stc lançaram soluções operacionais habilitadas por IA para melhorar a eficiência da rede e a experiência do cliente. O lançamento indica investimento contínuo em garantia assistida por IA e qualidade de serviço, o que apoia a defesa do ARPU em um ambiente de assinantes quase saturado.


Mercado de MNO de Telecomunicações da Arábia Saudita Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é dimensionado como as receitas dos operadores de telecomunicações geradas dentro da Arábia Saudita a partir da prestação de serviços de conectividade e telecomunicações relacionados a usuários consumidores e empresariais, em redes móveis e fixas.
Exclusões de escopo: Excluímos vendas de aparelhos e dispositivos, fabricação independente de equipamentos de rede e serviços de TI puros que não são faturados como serviços de telecomunicações.
Visão Geral da Segmentação
- Receita Total de Telecomunicações e ARPU
- Tipo de Serviço
- Serviços de Voz
- Serviços de Dados e Internet
- Serviços de Mensagens
- Serviços de IoT e M2M
- Serviços de OTT e PayTV
- Outros Serviços (VAS, Roaming e Internacional, Serviços Empresariais e Grossistas, etc.)
- Utilizador Final
- Empresas
- Consumidor
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção do contexto operacional das telecomunicações sauditas e, em seguida, o mapeamento do que pode ser medido de forma consistente ano a ano. Baseamo-nos em publicações públicas do regulador nacional de telecomunicações, estatísticas oficiais de portais governamentais sauditas e referências internacionais, como conjuntos de dados da UIT para definições e verificações cruzadas. Também analisamos relatórios anuais de operadores e apresentações a investidores para compreender as linhas de receita de serviços reportadas, tendências de assinantes e itens pontuais relevantes que podem distorcer a taxa de execução.
Para reduzir lacunas, validamos tendências usando fontes como publicações de economia móvel da GSMA, artigos revisados por pares sobre política de telecomunicações e espectro, e comunicados de imprensa sobre concessões de espectro e obrigações de cobertura. Quando necessário, assinaturas pagas de dados financeiros e de inteligência corporativa, notícias e finanças, sinais de remessas de importação ou exportação e bases de dados de patentes são utilizadas para confirmar ações corporativas, direção tecnológica e cronograma de implantações. Esta lista não é exaustiva, e outras referências públicas e pagas são utilizadas para coletar dados, verificar premissas e esclarecer pontos obscuros.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar sob pressão o modelo documental e preencher as partes que não são visíveis nos dados públicos, especialmente em relação a movimentos de preços, mudança de mix entre voz e dados e dinâmica de negócios empresariais. Conversamos com líderes do lado dos operadores e dos canais, equipes de rede e planejamento, e grandes grupos de usuários (consumidores e empresariais) para que as premissas reflitam como a demanda está se comportando de fato dentro do país.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 12% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 39% |
| Participantes menores: 16% | Gerentes: 49% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído utilizando uma combinação de abordagens top-down e bottom-up, em que os pools de receita de telecomunicações nacionais são reconstruídos primeiro e, em seguida, verificados de forma cruzada por meio de consolidações seletivas no nível dos operadores. Na etapa top-down, mapeamos as linhas de receita de serviços dos operadores para os serviços de telecomunicações cobertos e, em seguida, ajustamos para efeitos de temporalidade, como ganhos pontuais, reclassificações contábeis e picos incomuns de ARPU.
Os insumos rastreados no modelo incluem bases de assinantes móveis e fixos, crescimento do uso de dados, movimentação de ARPU por tipo de serviço principal, progresso da cobertura populacional de 4G e 5G e o ritmo de adições de banda larga por fibra, uma vez que essas variáveis ajudam a explicar o mix de receitas e o poder de precificação. Quando os relatórios públicos são muito agregados, utilizamos intervalos baseados em entrevistas e verificações de canal para alocar totais entre os segmentos de serviço e, em seguida, reconciliamos com o total do país para que a divisão permaneça realista.
As previsões são produzidas por meio de análise de cenários apoiada por métodos de tendência temporal de séries curtas, e os cenários estão vinculados a mudanças tarifárias esperadas, intensidade competitiva e cronograma de investimentos em rede. Quando uma variável não pode ser observada diretamente, a lacuna é tratada por meio de premissas de proxy conservadoras que são revisadas com múltiplos entrevistados e, em seguida, revisadas somente se melhorar o ajuste em verificações independentes.
Ciclo de Validação e Atualização de Dados
Os resultados são validados comparando a receita implícita por assinante e a monetização implícita de tráfego com sinais independentes, e verificando rupturas que não correspondem a eventos regulatórios ou comerciais conhecidos. Os valores discrepantes são investigados em detalhe, e o modelo é refeito caso uma única premissa esteja impulsionando grande parte do resultado.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas, nas quais cálculos, mapeamentos e movimentos ano a ano são verificados novamente. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças significativas de espectro, grandes movimentos de preços ou transações estruturais. Imediatamente antes da entrega, realizamos uma nova rodada de revisão para que os números reflitam as divulgações mais recentes disponíveis.
Tamanho do Mercado de Telecomunicações da Arábia Saudita da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para as telecomunicações da Arábia Saudita podem diferir mesmo quando parecem medir a mesma coisa, porque o limite do que conta como receita de telecomunicações nem sempre é consistente. As diferenças geralmente decorrem de se os serviços de telecomunicações relacionados à TV paga e OTT estão incluídos, de como as receitas de conectividade empresarial e IoT são tratadas e de qual ano é utilizado como base para efeitos de câmbio e inflação.
Ao rastrear itens de linha de receita de serviços e normalizar efeitos pontuais, a Mordor Intelligence posiciona o total do mercado em uma base de taxa de execução, o que pode afastar o valor de estimativas que se apoiam mais em narrativas amplas de economia digital ou projeções genéricas baseadas em CAGR. A dispersão também se amplia quando as fontes misturam receita de operadores com áreas adjacentes, como dispositivos ou infraestrutura independente, ou quando aplicam progressão agressiva de ARPU sem verificar restrições de assinantes e uso.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 26,97 bilhões de USD (2025) | |
| Publicador do Setor A | 16,80 bilhões de USD (2024) | Utiliza um ano-base diferente e uma divisão de categorias mais ampla (móvel, banda larga, linha fixa) que pode excluir partes dos serviços faturados pelos operadores, como IoT e M2M, e pode aplicar crescimento futuro mais simples sem normalizar oscilações pontuais de receita. |
| Consultoria Regional B | 18,00 bilhões de USD (2024) | Parece enfatizar serviços móveis e de internet e pode não alinhar completamente a definição de serviços de telecomunicações em relação a serviços digitais adjacentes, o que pode comprimir o total quando as receitas de conectividade fixa e serviços agrupados são tratadas de forma diferente. |
A comparação reflete principalmente escolhas de definição e o rigor com que as receitas são vinculadas a linhas de serviço mensuráveis dos operadores. Quando o escopo é mantido consistente entre voz, dados, mensagens e serviços de telecomunicações relacionados, e então verificado com sinais de assinantes e cobertura, o total resultante torna-se mais fácil de explicar e reproduzir ano após ano.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de MNO de telecomunicações da Arábia Saudita em 2031?
Espera-se que o mercado atinja USD 39,51 mil milhões até 2031.
Qual operador lidera atualmente em quota de assinantes?
A stc detém 55% dos assinantes, sendo o líder de mercado.
A que ritmo está o segmento empresarial a crescer?
A receita de serviços empresariais está a avançar a um CAGR de 6,93% até 2031.
Que percentagem da população está coberta pelo 5G?
As redes 5G atuais cobrem 78% dos residentes.
Por que razão as redes 5G privadas são importantes para a indústria saudita?
Proporcionam latência determinística e segurança necessárias para a automação do petróleo, gás e manufactura.
Qual a principal restrição que poderia abrandar o crescimento das receitas?
A penetração móvel próxima da saturação limita as adições de novos assinantes, pressionando o ARPU.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
