
Taille et part du marché du e commerce en Norvège
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
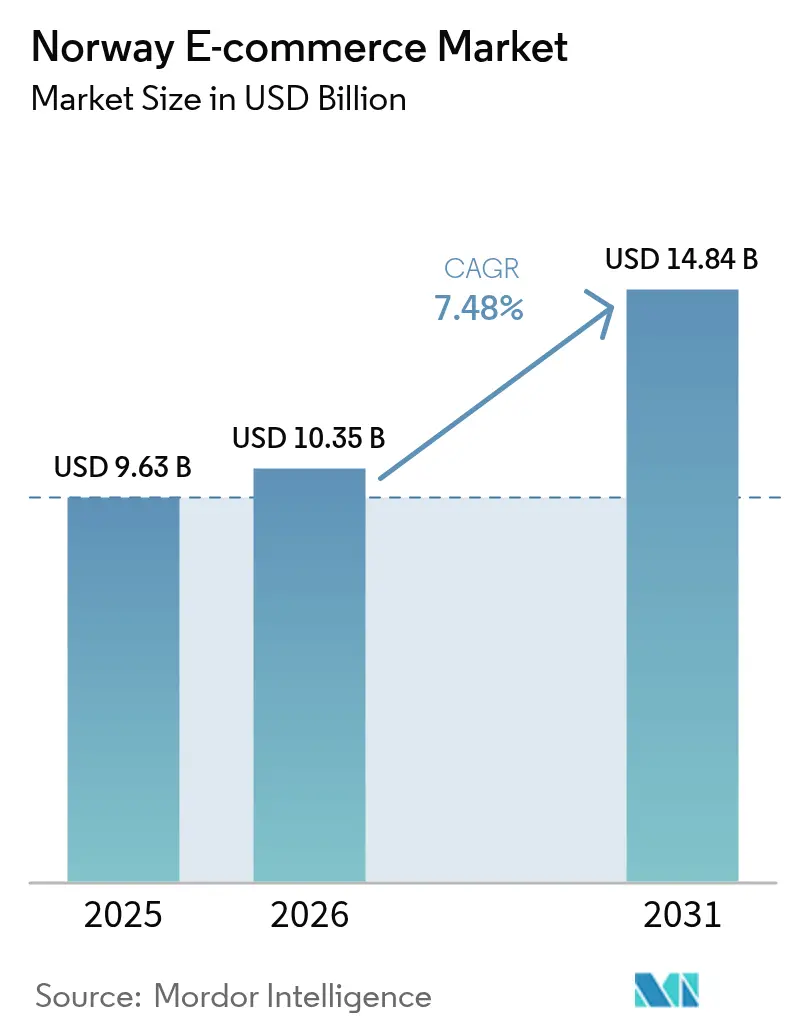
| Taille du marché de l'année de base (2025) | 9.63 Milliards de dollars |
| Taille du Marché (2026) | 10.35 Milliards de dollars |
| Taille du Marché (2031) | 14.84 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.48 % |
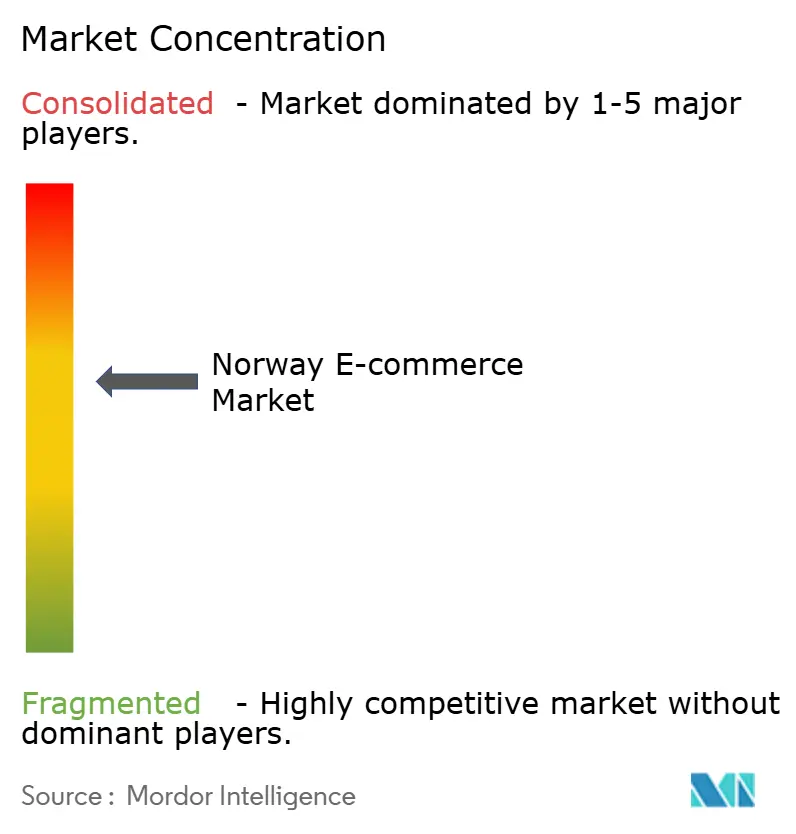
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du e commerce en Norvège par Mordor Intelligence
La taille du marché du e commerce en Norvège était évaluée à 9,63 milliards USD en 2025 et devrait croître de 10,35 milliards USD en 2026 pour atteindre 14,84 milliards USD d'ici 2031, à un CAGR de 7,48 % pendant la période de prévision (2026-2031). Les investissements continus du secteur public dans les infrastructures numériques, un taux de pénétration d'internet de 98 % et une consommation des ménages soutenue sous-tendent cette trajectoire.[1]Ministère des Collectivités locales et des Affaires régionales, "Digitaliseringsstrategi 2024-2030," regjeringen.no Le programme fibre de 2,8 milliards NOK (747 millions USD) du gouvernement améliore la connectivité dans les zones éloignées, tandis que 87 % des ventes en ligne nationales sont déjà réalisées auprès de commerces norvégiens, témoignant de solides capacités locales. Le commerce mobile, qui représente les deux tiers des ventes, bénéficie d'un taux de pénétration des smartphones dépassant 95 % et d'un intérêt croissant pour des options de livraison « verte » sans friction. L'innovation en matière de paiement transforme les expériences d'achat : le mode Achetez Maintenant, Payez Plus Tard (BNPL) progresse plus vite que toute autre méthode, porté par la part nationale de 18 % détenue par Klarna. La volatilité des devises et les coûts élevés du dernier kilomètre dans les zones à faible densité de population tempèrent la conversion globale du marché, mais sont atténués par les réformes du guichet unique TVA de l'UE (OSS) qui simplifient la conformité transfrontalière pour les petits vendeurs.[2]"Guide du guichet unique TVA," taxation-customs.ec.europa.eu
Principaux enseignements du rapport
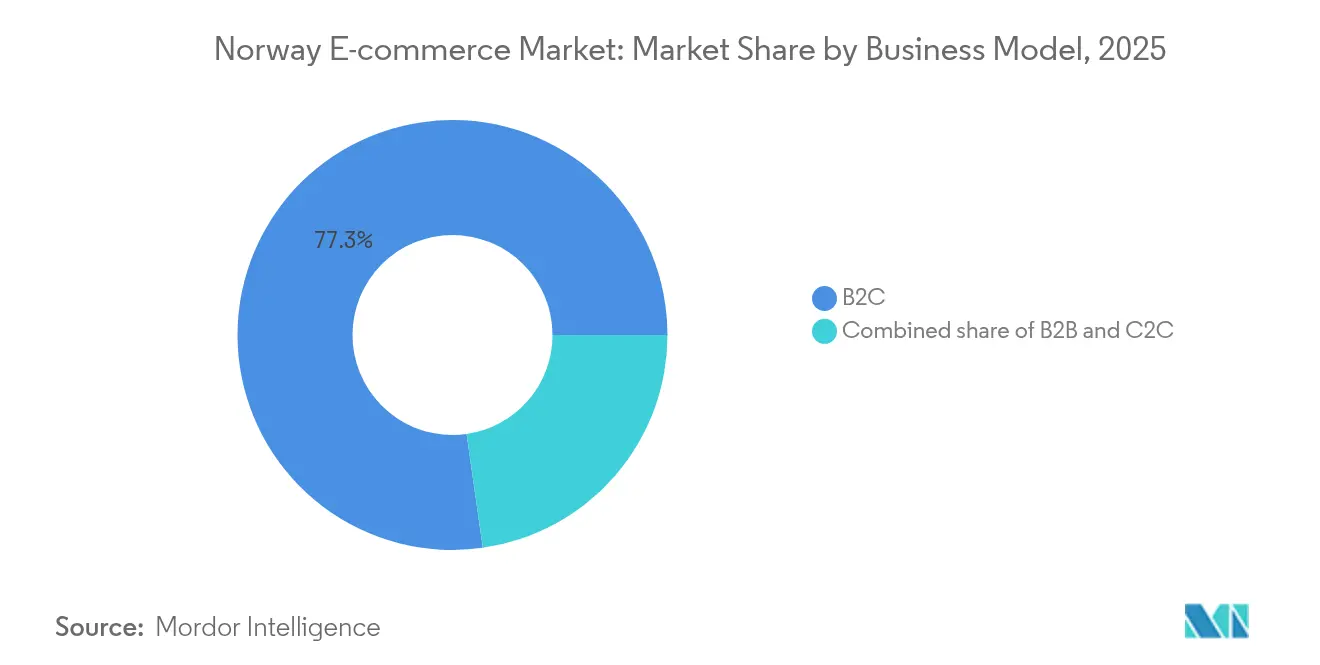
- Par modèle économique, le B2C a conservé 77,25 % de la part du marché du e commerce en Norvège en 2025, tandis que le C2C s'accélère à un CAGR de 12,05 % jusqu'en 2031.
- Par type d'appareil, les smartphones ont représenté 65,40 % des revenus en 2025 ; les autres appareils connectés devraient se développer à un CAGR de 10,05 % jusqu'en 2031.
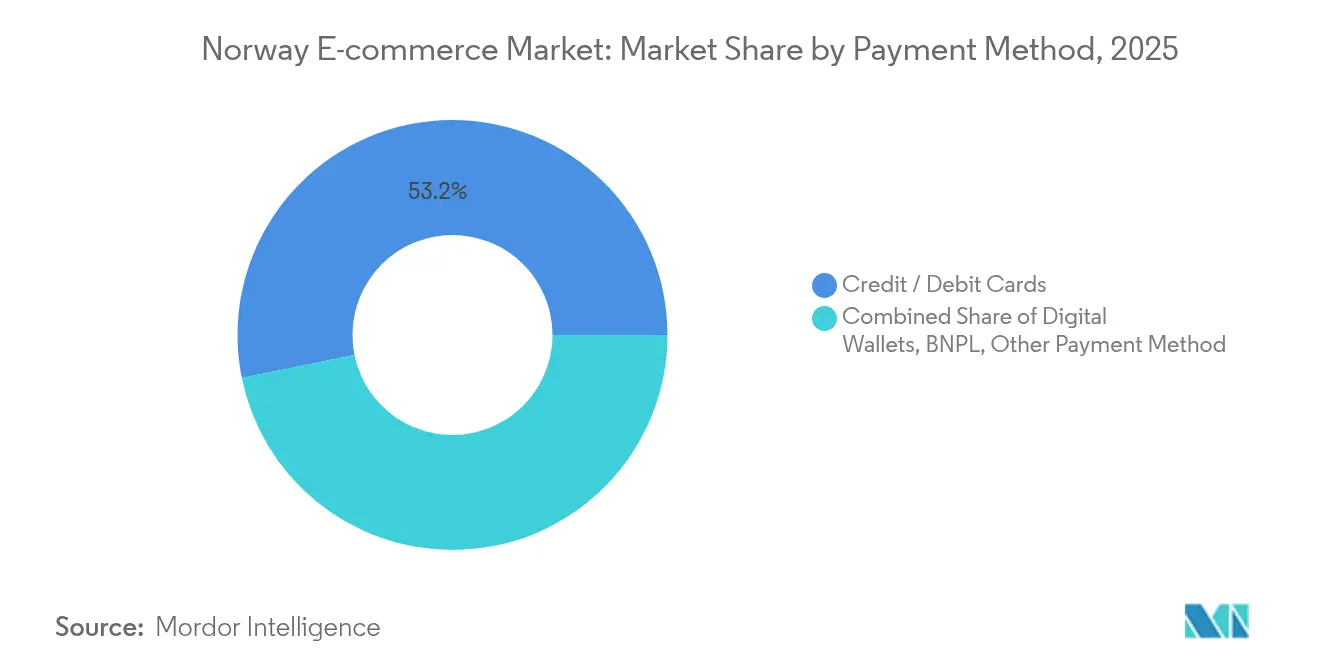
- Par mode de paiement, les paiements par carte détenaient 53,20 % de la taille du marché du e commerce en Norvège en 2025, mais le BNPL progresse à un CAGR de 13,15 % jusqu'en 2031.
- Par catégorie de produits B2C, la mode et l'habillement ont contribué à hauteur de 28,55 % de la taille du marché du e commerce en Norvège en 2025 ; l'alimentation et les boissons progresse à un CAGR de 14,1 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du e commerce en Norvège
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Déploiement du réseau fibre à haut débit soutenu par l'État vers les régions éloignées | +1.2% | National, avec des gains précoces dans les régions du nord | Moyen terme (2-4 ans) |
| Popularité croissante du BNPL auprès de la génération Z et des millennials | +0.9% | National, concentré dans les zones urbaines | Court terme (≤ 2 ans) |
| Guichet unique TVA transfrontalier de l'UE (OSS) simplifiant la conformité pour les PME | +0.7% | National, avec des retombées sur les marchés de l'UE | Court terme (≤ 2 ans) |
| Essor de l'automatisation des entrepôts nationaux pour réduire les délais de livraison | +0.8% | National, axé sur les régions d'Oslo et Bergen | Moyen terme (2-4 ans) |
| Adoption en plein essor des préférences de « livraison verte » durable | +0.6% | National, plus marqué dans les centres urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le déploiement du réseau fibre à haut débit soutenu par l'État stimule le marché
L'extension des câbles sous-marins vers le Svalbard et Jan Mayen renforce l'inclusion numérique à l'échelle nationale, transformant des foyers auparavant mal desservis en acheteurs en ligne viables. La supervision de Space Norway garantit un contrôle stratégique et une participation commerciale, tandis que la feuille de route 2024-2030 du Ministère de la Numérisation vise une couverture gigabit à 100 % en avance sur les objectifs de l'UE. Le déploiement de la fibre complète les investissements hyperscale tels que le campus d'intelligence artificielle de 2,2 milliards USD de CoreWeave, augmentant collectivement la capacité cloud et la résilience du réseau. À mesure que les goulets d'étranglement infrastructurels se résorbent, le marché du e commerce en Norvège se développe en dehors des zones métropolitaines grâce à un accès fiable, une fréquence de commandes plus élevée et une plus grande diversité de références. Les détaillants qui alignent leurs plans d'expansion sur les nouvelles zones de couverture bénéficient d'un avantage de premier entrant dans l'acquisition de clients.
Popularité croissante du BNPL auprès de la génération Z et des millennials
Le BNPL transforme l'économie du passage en caisse en différant les sorties de trésorerie pour les consommateurs et en augmentant la valeur du panier pour les commerçants. Les factures Klarna figurent sur 39,2 % des boutiques en ligne norvégiennes, reflétant une confiance profonde et une proximité culturelle avec la Suède. Le lancement en marque blanche de Two et Avarda en 2025 signale la convergence des rails BNPL B2B et B2C, ciblant une opportunité nordique combinée de 41,47 milliards USD d'ici 2025. Les modes de paiement locaux devraient représenter 59 % des transactions d'ici 2028, réduisant la domination des cartes de crédit à 30 %. Les commerçants intégrant le BNPL en amont du parcours client captent des ventes supplémentaires sans accroître leur exposition à la fraude, renforçant ainsi la fidélité des cohortes natives du numérique qui valorisent la transparence et les flux d'approbation instantanés. Par conséquent, le marché du e commerce en Norvège bénéficie d'une meilleure conversion dans les catégories discrétionnaires telles que la mode et l'électronique.
Le guichet unique TVA transfrontalier de l'UE simplifie la conformité pour les PME
Le régime OSS permet aux vendeurs norvégiens de déposer une seule déclaration de TVA dans l'UE, éliminant la nécessité historique de plusieurs enregistrements par pays. Depuis la mise à jour VOEC de 2024, les biens inférieurs à 350 NOK (93 USD) ne sont plus exonérés de droits de douane, mais la TVA est réglée au moment du paiement, améliorant la transparence pour le client tout en préservant la neutralité fiscale. Les PME, qui constituent l'épine dorsale du marché du e commerce en Norvège, font état de coûts administratifs réduits et d'un dédouanement plus rapide. L'alignement avec l'objectif d'Oslo de devenir la capitale la plus numérisée au monde renforce la confiance des micro-exportateurs cherchant à atteindre toute l'Europe. Les ventes transfrontalières représentent déjà 37,5 % du chiffre d'affaires, indiquant une marge de croissance significative sous des règles simplifiées.
L'essor de l'automatisation des entrepôts nationaux réduit les délais de livraison
AutoStore détient 97 % de la part mondiale de l'automatisation du stockage cubique et prévoit un chiffre d'affaires de 575 à 600 millions USD en 2024, soulignant le leadership technologique de la Norvège.[3]"Présentation de la Journée des marchés de capitaux 2024," autostoresystem.com Le stockage cubique dense réduit les temps de préparation, libère de l'espace au sol et diminue la consommation d'énergie — des avantages essentiels sur le marché du travail norvégien à coût élevé. Les détaillants déployant des systèmes de marchandises à la personne à Oslo et Bergen réduisent les délais de livraison le jour même de près de deux heures, renforçant leur compétitivité face aux plateformes internationales. L'accent mis par StrongPoint sur la technologie de préparation de commandes d'épicerie en ligne raccourcit davantage les cycles d'exécution. Ces innovations répondent aux attentes des consommateurs en matière de livraison rapide et prévisible et minimisent les émissions de CO₂ par colis, renforçant l'éthique de durabilité de la Norvège.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Coûts élevés du dernier kilomètre dans les régions du nord à faible densité de population | -0.8% | Norvège du Nord, zones rurales | Long terme (≥ 4 ans) |
| Normes strictes de protection des données limitant le marketing personnalisé | -0.5% | National, réglementations alignées sur l'UE | Moyen terme (2-4 ans) |
| Charge logistique persistante des retours dans la catégorie mode | -0.4% | National, concentré dans le segment mode | Moyen terme (2-4 ans) |
| Dépendance aux places de marché étrangères augmentant l'exposition au risque de change | -0.3% | National, affectant les transactions transfrontalières | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés du dernier kilomètre dans les régions du nord à faible densité de population
La livraison dans des zones éloignées où la densité de population est inférieure aux seuils économiques fait grimper les coûts logistiques de plus de 20 % de la valeur moyenne de commande. Les véhicules de fret électriques légers sont efficaces à Oslo mais perdent en efficacité sur les distances arctiques. Bien que le déploiement de consignes par PostNord allège la congestion urbaine, étendre ce modèle vers le nord nécessite des capitaux que le volume de colis actuel ne peut justifier. De nombreux commerçants appliquent des suppléments de livraison ou des seuils de livraison gratuite plus élevés dans ces zones, ralentissant l'adoption et limitant la base adressable totale du marché du e commerce en Norvège. Des pôles de livraison collaboratifs et des subventions étatiques pourraient alléger cette charge, mais ils restent embryonnaires.
Normes strictes de protection des données limitant le marketing personnalisé
La Norvège applique le RGPD de manière rigoureuse, et 5,3 % des citoyens évitent les services numériques en raison de préoccupations relatives à la vie privée. La stratégie numérique privilégie la « protection des données dès la conception », contraignant les détaillants à investir dans des plateformes de gestion du consentement avant de déployer des moteurs de personnalisation avancés. La segmentation des e-mails, les recommandations de produits et le profilage par sosies sont soumis à des critères stricts de base juridique, entraînant des coûts d'acquisition plus élevés et un retour sur investissement en remarketing réduit. Les entreprises nationales s'orientent vers l'accumulation de données de première main et le ciblage contextuel, ce qui allonge les délais de rentabilisation des dépenses marketing. Par conséquent, l'adoption des outils de commerce pilotés par l'intelligence artificielle est en retard par rapport aux marchés soumis à des réglementations plus souples, ce qui freine légèrement la dynamique du marché du e commerce en Norvège.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle économique : la stabilité du B2C face à l'accélération du C2C
Le segment B2C a contribué à hauteur de 77,25 % au marché du e commerce en Norvège en 2025, soutenu par les déploiements omnicanaux des détaillants historiques et des options de paiement locales de confiance. Des acteurs majeurs tels que KID ASA ont affiché une croissance de leur chiffre d'affaires en ligne de 17,6 % en glissement annuel, illustrant la manière dont les marques traditionnelles défendent leurs parts en intégrant le click-and-collect, les inventaires unifiés et les retours gratuits. La taille du marché du e commerce en Norvège pour les transactions B2C devrait augmenter parallèlement à la croissance des dépenses des ménages et à l'extension de la fibre dans les villes secondaires. Cependant, le segment C2C, propulsé par la durabilité et la sensibilité aux prix, devrait afficher un CAGR de 12,05 % jusqu'en 2031, érodant la domination du B2C. Schibsted Marketplaces monétise le trafic C2C via des frais d'annonce et une logistique à valeur ajoutée, captant 2 103 millions NOK (561 millions USD) de chiffre d'affaires au T4 2024.
L'essor du C2C reflète un changement sociétal vers la consommation circulaire, 34 % des citoyens ayant acheté des articles de seconde main en ligne au cours de l'année écoulée. Les plateformes de recommerce génèrent des effets de réseau que les détaillants traditionnels peinent à reproduire, poussant les acteurs établis à lancer des programmes de reprise et des places de marché en marque propre. Le e commerce B2B, bien que de niche pour l'instant, bénéficie du rail BNPL de Two et Avarda pour les acheteurs professionnels, alignant la simplicité de facturation avec les workflows d'approvisionnement. À mesure que la maturité numérique du B2B progresse, le secteur du e commerce en Norvège débloque des volumes supplémentaires dans les catégories de gros et industrielles.


Par type d'appareil : la suprématie mobile rencontre le commerce de l'IdO
Les smartphones ont représenté 65,40 % du chiffre d'affaires en 2025, et les achats via application représentent désormais 52 % des transactions mobiles, indiquant une préférence pour des expériences natives riches en fonctionnalités. Les détaillants privilégient la personnalisation des applications, la connexion biométrique et les modules BNPL intégrés à l'application pour améliorer la conversion. Néanmoins, le segment à la croissance la plus rapide — les autres appareils connectés — progressera à un CAGR de 10,05 %, catalysé par les enceintes intelligentes, les montres connectées et le commerce via les systèmes d'infodivertissement embarqués. Le cluster de centres de données alimentés par des énergies renouvelables de la Norvège héberge l'infrastructure de calcul pour les assistants vocaux, permettant aux commerçants d'expérimenter des parcours de réapprovisionnement mains libres.
L'utilisation des ordinateurs de bureau reste pertinente pour les achats complexes à haute réflexion et les commandes B2B nécessitant des spécifications détaillées. La taille du marché du e commerce en Norvège pour les acheteurs multi-appareils continuera d'augmenter à mesure que les points de terminaison de l'IdO se multiplieront dans des foyers disposant en moyenne de 2,8 appareils connectés hors téléphones. Les premiers adoptants gèrent déjà le réapprovisionnement en épicerie via des capteurs de réfrigérateur, tandis que les objets connectés suggèrent des recommandations de produits liés à la santé, annonçant une convergence omnicanale plus large.
Par mode de paiement : les cartes cèdent la place au BNPL et à l'innovation des paiements de compte à compte
Les paiements par carte représentaient encore 53,20 % de part en 2025, mais la croissance a plafonné face à une surveillance accrue des commissions d'interchange et aux coûts de prévention de la fraude sans présentation de carte. Le BNPL, en progression à un CAGR de 13,15 %, capitalise sur des structures de frais transparentes et des vérifications de crédit allégées, séduisant les millennials méfiants envers le crédit renouvelable. Vipps ancre les portefeuilles numériques nationaux, facilitant les transferts de pair à commerçant à faible coût qui apparaissent désormais aux côtés du BNPL au moment du paiement. Les paiements de compte à compte doubleront pour atteindre une part de 16 % d'ici 2028, soutenus par des API PSD2 qui acheminent les fonds instantanément et à moindre coût entre les comptes bancaires.
Les commerçants intégrant plusieurs rails de paiement atteignent des taux d'acceptation plus élevés et des coûts de paiement réduits. Les premiers adoptants exploitent les données de règlement en temps réel pour optimiser les stocks et réduire le risque de rétrofacturation. Par conséquent, le marché du e commerce en Norvège bénéficie de cycles de liquidité améliorés pour les PME et d'une meilleure expérience utilisateur tout au long des parcours de paiement.
Par catégorie de produits B2C : le leadership de la mode face à la dynamique de l'alimentation et des boissons
La mode et l'habillement ont dominé avec 28,55 % de la part du marché du e commerce en Norvège en 2025, mais les taux de retour approchent 45 %, pesant sur les budgets logistiques. Les préoccupations en matière de durabilité suscitent un intérêt croissant pour la location et la mode de seconde main, contraignant les marques à développer des programmes circulaires. L'alimentation et les boissons constituent le secteur à la croissance la plus rapide avec un CAGR de 14,1 %, Oda développant ses opérations de dark stores et accélérant les références à température ambiante. La taille du marché du e commerce en Norvège pour les épiceries en ligne devrait augmenter à mesure que les consommateurs adoptent des modèles d'abonnement hebdomadaires pour les produits d'épicerie de base.
L'électronique demeure résiliente en raison du pouvoir d'achat élevé et de l'adoption précoce des nouvelles technologies. Komplett et Elkjøp protègent leurs parts nationales grâce au retrait express et aux packs de garantie étendue. La beauté et les soins personnels bénéficient de la premiumisation, tandis que le mobilier progresse grâce aux visualiseurs en réalité augmentée qui atténuent l'abandon de panier lié aux problèmes de taille. L'élargissement des catégories souligne comment la diversité de l'assortiment et la fiabilité du dernier kilomètre dictent l'avantage concurrentiel.
Analyse géographique
Les pôles urbains autour d'Oslo et de Bergen constituent le cœur du marché du e commerce en Norvège, générant des itinéraires de livraison denses et des délais d'exécution plus courts. Les entreprises nationales optimisent le positionnement des stocks dans un rayon de 50 kilomètres de ces pôles pour atteindre des délais de livraison le jour même. En revanche, la faible densité de population de la Norvège du Nord génère un coût de service qui réduit la fréquence moyenne des commandes, même si la couverture fibre s'améliore grâce aux programmes d'investissement public. Les suppléments d'expédition érodent la compétitivité tarifaire par rapport au commerce physique, incitant à expérimenter des solutions de micro-exécution et des points de collecte communs.
Le comportement transfrontalier reste ancré : 48 % des consommateurs passent des commandes internationales chaque mois, principalement depuis la Suède et la Chine, en tirant parti de l'arbitrage de change et de l'élargissement des assortiments. Les réformes OSS de l'UE permettent aux PME norvégiennes de contrebalancer les flux sortants en commercialisant des produits de niche en Europe sans déclarations fiscales complexes. Le marché du e commerce transfrontalier européen a atteint 326 milliards EUR (354 milliards USD) en 2024, offrant d'amples perspectives de croissance pour les marques norvégiennes orientées vers l'exportation. Un fort excédent commercial et la valorisation de la couronne norvégienne soutenue par l'énergie peuvent cependant atténuer l'attractivité des importations, déplaçant l'attention des consommateurs vers les références nationales lorsque la couronne se renforce.
La résilience des infrastructures varie également selon les régions. La prochaine redondance du câble du Svalbard et les nouveaux campus de centres de données positionnent les territoires du nord comme de véritables pôles de commerce à forte intensité de données à long terme, réduisant le fossé numérique entre zones urbaines et rurales. Collectivement, ces dynamiques soutiennent un marché du e commerce en Norvège à plusieurs vitesses qui récompense à parts égales les stratégies de localisation et l'agilité transfrontalière.
Paysage réglementaire
Le cadre du commerce électronique en Norvège s'appuie sur la loi sur le commerce électronique (Ehandelsloven, 2003) et suit les règles de type EEE et UE en matière de protection des consommateurs et de conduite des plateformes. Les conditions de marketing et de vente destinées aux consommateurs sont supervisées par des organismes tels que Forbrukertilsynet (Autorité norvégienne de la consommation), tandis que la Digitaliseringsstrategi 2024-2030 du gouvernement (ministère de la Numérisation et de la Gouvernance publique) fixe l'orientation politique en matière d'infrastructure numérique, de protection de la vie privée dès la conception, et de priorités de numérisation public-privé qui affectent les opérations de vente au détail en ligne.
La fiscalité et la conformité transfrontalière sont devenues plus centrées sur le passage en caisse après la suppression de l'exonération de TVA sur les biens de faible valeur à compter du 1er janvier 2024. La TVA est collectée au point de vente et réglée via des dispositifs tels que VOEC pour les biens B2C de faible valeur éligibles (généralement référencés jusqu'à 3 000 NOK pour la plupart des biens). Pour les vendeurs et places de marché transfrontaliers, cela accroît la nécessité d'un enregistrement à la TVA, d'un affichage transparent du coût rendu, et de données prêtes pour la douane, tandis que le régime strict de protection de la vie privée de la Norvège, aligné sur le RGPD, continue de limiter le marketing personnalisé, sauf si les exigences de consentement et de base légale sont respectées.
Analyse de la chaîne de valeur
La chaîne de valeur du commerce électronique en Norvège commence par l'approvisionnement des marchands et la constitution de l'assortiment, puis passe par les vitrines numériques (boutiques en ligne des marques et places de marché), l'acceptation des paiements, l'exécution des commandes et la livraison du dernier kilomètre, la logistique des retours constituant un poste de coût majeur pour des catégories comme la mode. Les flux de paiement combinent les cartes internationales et des solutions alternatives, tandis que des options de paiement locales telles que Vipps et les fournisseurs de BNPL sont intégrées via des PSP et des plateformes de paiement afin de réduire les frictions dans les parcours mobiles.
L'exécution des commandes se localise de plus en plus afin de gérer les coûts liés à la géographie, combinant des centres de distribution nationaux avec des magasins servant de micro-plateformes logistiques et des réseaux de transporteurs incluant Posten Bring, PostNord, Helthjem et le groupe Instabee (Instabox/Porterbuddy). Les colis transfrontaliers dépendent davantage d'intégrateurs mondiaux tels que DHL, DPD et UPS, et des ajouts de capacité apparaissent en 2026 avec l'activation par DHL Group d'un site DHL Fulfillment Network (DFN) à Oslo pour soutenir l'entreposage et l'expédition intégrés pour les détaillants nordiques. La conformité et l'échange de données traversent toute la chaîne, y compris la collecte de la TVA au titre du VOEC pour les importations de faible valeur éligibles et les formats de facturation électronique normalisés de la Norvège dans les marchés publics (EHF/Peppol BIS), qui affectent également les intégrations back-office pour les grands marchands et les vendeurs B2B.
Paysage concurrentiel
L'arène du e commerce norvégienne présente une fragmentation modérée où la maîtrise nationale de la logistique et les goûts locaux compensent l'échelle mondiale. Schibsted Marketplaces a enregistré 8 326 millions NOK (2,2 milliards USD) de chiffre d'affaires en 2024, validant sa stratégie axée sur les petites annonces et le recommerce à l'échelle nationale. Les géants internationaux de l'habillement Zalando et H&M s'appuient sur des moteurs de recommandation par intelligence artificielle avancés, mais doivent s'adapter aux rails de paiement locaux et aux attentes élevées en matière de retours gratuits. Les leaders de l'électronique Komplett, Elkjøp et Power utilisent des entrepôts régionaux intégrés à la robotique AutoStore pour maintenir des promesses de livraison en 24 heures sur l'ensemble du territoire.
La capacité technologique constitue le principal facteur de différenciation. L'empreinte mondiale d'automatisation d'AutoStore attire les détaillants étrangers cherchant à externaliser l'exécution modulaire en Norvège, enrichissant indirectement l'écosystème du marché du e commerce en Norvège. L'expansion de Vipps dans les services financiers groupés favorise des effets de verrouillage de plateforme similaires aux super-applications asiatiques, offrant aux commerçants nationaux un levier de fidélisation inaccessible aux concurrents mondiaux opérant sans partenariats bancaires locaux. Les acteurs émergents comme Tise.com exploitent des niches de durabilité en alignant le commerce de pair à pair sur des valeurs écologiques, permettant une entrée agile face aux acteurs établis liés à des modèles à forte intensité de stocks.
Les perspectives de fusions et acquisitions se concentrent sur la technologie logistique, l'orchestration des paiements et les places de marché de niche, comme en témoigne l'intensification du contrôle des investissements directs étrangers (IDE) alors que le gouvernement abaisse les seuils de déclaration obligatoire d'un tiers à 10 % de participation dans les secteurs sensibles. Dans l'ensemble, le marché du e commerce en Norvège récompense la rapidité de livraison, les références environnementales et la capacité d'adaptation à l'évolution des habitudes de paiement.
Leaders du secteur du e commerce en Norvège
Prisjakt Sverige AB
Komplett AS
Elkjøp Norge AS
Finn.no
Power International AS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace vierge subsiste dans les améliorations opérationnelles et de conversion ciblant les coûts élevés de livraison et de service en Norvège, en particulier en dehors d'Oslo et de Bergen. Les détaillants et les facilitateurs investissent dans des couches de service et d'exécution plus intégrées, comme le montre l'activation par DHL Group des capacités d'exécution DFN à Oslo en 2026, soutenant des promesses de livraison locale plus rapides et aidant au positionnement des stocks à l'échelle nordique pour les marchands transfrontaliers vendant en Norvège.
Un deuxième domaine d'opportunité est celui de la personnalisation conforme et sécurisée ainsi que des outils de confiance numérique adaptés au régime de confidentialité strict de la Norvège et à sa posture de sécurité alignée sur l'UE. La Stratégie nationale de numérisation 2024-2030 formalise l'orientation du secteur public en matière de protection de la vie privée dès la conception et de transformation numérique plus large, tandis que l'incorporation continue d'obligations de cybersécurité alignées sur l'UE (par exemple, des exigences de type NIS2 pour la gestion des risques et le signalement des incidents) accroît la demande en matière d'identité, de gestion du consentement, de contrôles antifraude et de fonctionnalités commerciales sécurisées dès la conception. L'optimisation du passage en caisse reste un levier à court terme, compte tenu de la prédominance du mobile et de l'expansion de l'usage du BNPL ; les marchands qui combinent des solutions de paiement locales telles que Vipps avec le BNPL, une TVA exacte affichée au passage en caisse et une gestion plus claire des retours peuvent réduire l'abandon de panier et améliorer la fréquence des achats répétés sans recourir à un suivi tiers agressif.
Développements récents du secteur
- Juillet 2026 : Komplett Group a publié sa mise à jour du deuxième trimestre 2026, soulignant une amélioration des ventes saisonnières ainsi que des mesures de réduction des coûts. La combinaison d'une discipline de merchandising et d'actions d'efficacité renforce l'accent mis sur la gestion des marges dans un marché où les coûts de livraison et de retour façonnent considérablement la rentabilité en ligne.
- Février 2026 : Elkjop a annoncé l'acquisition d'Eplehuset, un Apple Premium Partner disposant de 25 magasins, ajoutant une présence spécialisée en vente au détail et en services. L'accord renforce la portée omnicanale d'Elkjop et élargit l'accès à la demande d'électronique grand public haut de gamme, qui se convertit également en ventes en ligne et en achats répétés portés par les services.
- Décembre 2024 : Le ministère norvégien de la Numérisation a lancé le National Digitisation Forum (NDF) pour soutenir l'IA et la transformation numérique plus large de l'économie. Ce forum témoigne d'une coordination continue du secteur public autour des capacités et de la gouvernance numériques, alimentant l'environnement d'infrastructure et de conformité sur lequel s'appuient les acteurs du commerce électronique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette méthodologie, le marché norvégien du commerce électronique est considéré comme la valeur du commerce en ligne générée lorsque des achats sont finalisés via des vitrines connectées à Internet en vue d'une livraison ou d'une exécution numérique en Norvège, sur des plateformes nationales et transfrontalières.
Exclusions du périmètre : Nous excluons les frais purs de passerelle de paiement, les micro-transactions de jeux en application, et les ventes de véhicules à moteur.
Aperçu de la segmentation
- Par modèle économique
- B2C
- B2B
- C2C
- Par type d'appareil
- Smartphone / Mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
- Par mode de paiement
- Cartes de crédit / débit
- Portefeuilles numériques
- BNPL
- Autre mode de paiement
- Par catégorie de produits B2C
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Mobilier et maison
- Jouets, bricolage et médias
- Autres catégories de produits
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à cerner le contexte spécifique à la Norvège concernant les dépenses en ligne, la pression inflationniste sur les prix, et les évolutions du comportement de commande transfrontalière. Nous nous sommes appuyés sur des sources publiques réputées telles que Statistics Norway pour le commerce de détail, la consommation des ménages et les séries de prix, Norges Bank pour le contexte macroéconomique et des paiements, et l'administration fiscale norvégienne pour les orientations relatives à la TVA et au transfrontalier, y compris les documents relatifs à l'OSS.
Pour assurer la cohérence des définitions, nous avons également utilisé des publications douanières et commerciales le cas échéant, ainsi que des documents publics d'entreprises, des rapports annuels et des présentations aux investisseurs des acteurs de la vente au détail, de la logistique et du commerce numérique opérant en Norvège. Des abonnements payants axés sur les données financières et de renseignement des entreprises, les actualités et données financières, ainsi que les bases de données de brevets, ont été utilisés de manière sélective pour combler les lacunes de divulgation et dater les principaux changements de capacités. Les sources mentionnées ici sont illustratives et non exhaustives, et de nombreux autres documents et jeux de données publics ont également été consultés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Des entretiens et enquêtes menés auprès de vendeurs de commerce électronique norvégiens, de spécialistes des paiements, de contacts logistiques et de responsables de la vente au détail permettent de clarifier la fréquence des commandes, la valeur des paniers, les achats transfrontaliers, l'utilisation mobile et les évolutions de canaux en Norvège. Les réponses des participants aident à résoudre les lacunes des données secondaires et à ajuster les hypothèses avant l'analyse finale, en particulier lorsque les tendances des paiements ou de la vente au détail ne correspondent pas aux évolutions rapportées. Une nouvelle prise de contact est utilisée pour étudier ces écarts.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier rang : 29 % | Direction générale : 18 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 25 % | Managers : 52 % |
Dimensionnement et prévision du marché
La logique de dimensionnement principale est une construction descendante qui reconstitue la valeur du commerce en ligne norvégien à partir de signaux d'activité de vente au détail et numérique, puis répartit cette valeur dans le commerce électronique en fonction du comportement d'achat en ligne observé. Une fois le bassin de demande défini, les couches de valeur sont appliquées en dernier lieu afin que les totaux restent alignés sur la capacité de dépense réelle.
Pour garantir des résultats réalistes, nous avons corroboré les totaux avec des approximations ascendantes sélectives, telles que des agrégations de revenus échantillonnées auprès des principaux détaillants nativement en ligne, des vérifications de canal sur les volumes transfrontaliers, et de simples tests de prix moyen de vente multiplié par le volume de commandes pour les catégories à rotation rapide. Là où des lacunes de couverture existent, par exemple pour les petits marchands avec une divulgation limitée, nous les avons comblées à l'aide d'hypothèses de pénétration validées par des entretiens, puis revérifiées par rapport à la cohérence au niveau de la catégorie.
Les principaux intrants utilisés dans le modèle comprennent la participation des acheteurs en ligne, les valeurs moyennes de commande par grande catégorie B2C, la part des achats domestiques par rapport aux achats transfrontaliers, les évolutions du mix de paiement pouvant affecter la conversion, et la croissance du volume de colis comme indicateur pratique de l'exécution des commandes. Les prévisions ont été produites à l'aide d'une analyse de scénarios soutenue par un consensus d'experts, dans le cadre duquel nous avons testé la résistance des cas favorables et défavorables autour de l'évolution du prix moyen de vente induite par l'inflation, de l'intensité promotionnelle et du rythme de normalisation transfrontalière après les changements de TVA et de conformité.
Validation des données et cycle de mise à jour
Avant validation finale, les résultats sont triangulés par rapport à des signaux indépendants tels que l'orientation du commerce de détail, les tendances d'utilisation des paiements et le débit logistique, de sorte que les valeurs aberrantes soient expliquées plutôt que lissées par la moyenne. Tout écart marqué déclenche un examen par un analyste, suivi d'une nouvelle vérification des facteurs sous-jacents et, si nécessaire, d'une nouvelle prise de contact avec les personnes interrogées concernées pour confirmer ce qui a changé.
Le rapport est actualisé selon un calendrier annuel, et des mises à jour intermédiaires sont réalisées lorsque des événements importants surviennent, tels que des changements de règles fiscales, des modifications majeures de politique de plateforme, ou des fluctuations tarifaires soudaines. Juste avant la livraison, un dernier contrôle d'actualité est effectué afin que les clients reçoivent la vision la plus récente disponible à ce moment-là.
Taille du marché du commerce électronique en Norvège de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour le commerce électronique en Norvège ne concordent souvent pas parfaitement, car les études utilisent des périodes différentes pour la conversion des devises, des hypothèses de prix différentes, et des règles différentes sur ce qui compte comme revenu du commerce électronique. Certaines séries sont mises à jour rapidement lorsque l'inflation et les remises évoluent, tandis que d'autres maintiennent des valeurs moyennes de commande stables sur des périodes plus longues.
Un facteur majeur d'écart réside dans le fait de savoir si les achats effectués sur des vitrines transfrontalières sont comptabilisés au moment du passage en caisse en devise locale ou ajustés ultérieurement à l'aide d'un taux de change moyen annuel, ce qui peut faire évoluer la valeur en USD même si les dépenses locales sont stables. Une autre différence réside dans le fait que la progression du prix moyen de vente au niveau de la catégorie est ou non revalidée par rapport aux signaux de volume de commandes et de flux de colis lors des cycles d'actualisation, ce qui contribue à maintenir des hypothèses cohérentes avec l'approche utilisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,63 milliards USD (2025) | |
| Plateforme de données sectorielles A | 8,55 milliards USD (2025) | Se concentre souvent sur le revenu suivi du commerce électronique et l'agrégation par catégorie, ce qui peut appliquer des règles d'inclusion plus strictes sur les éléments numériques adjacents et peut ne pas réconcilier entièrement l'activité des plateformes transfrontalières avec le calendrier local de passage en caisse et le traitement de la TVA. |
| Éditeur d'analyses de vente au détail B | 16,48 milliards USD (2025) | Généralement présenté comme des ventes de commerce de détail en ligne avec une couverture plus large du commerce de détail et des hypothèses de croissance plus fortes, et peut intégrer un calendrier de change différent ainsi qu'une part en ligne du commerce de détail supposée plus élevée, ce qui tire le total en USD vers le haut. |
Le tableau suggère que l'écart provient principalement des limites de périmètre et des variables d'actualisation plutôt que d'une simple erreur de calcul. Lorsque les intrants sont ancrés à des signaux de demande observables, puis revérifiés pour le calendrier de change, la part transfrontalière et la dérive du prix moyen de vente, le chiffre final devient plus facile à retracer jusqu'à des étapes reproductibles pour la Norvège.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du e commerce en Norvège ?
Le marché est valorisé à 10,35 milliards USD en 2026 et devrait croître jusqu'à 14,84 milliards USD d'ici 2031 à un CAGR de 7,48 %.
Quel modèle économique domine le commerce en ligne en Norvège ?
Le B2C domine avec une part de 77,25 % en 2025, bien que le C2C soit le segment à la croissance la plus rapide avec un CAGR de 12,05 % jusqu'en 2031.
Quelle est l'importance du commerce mobile en Norvège ?
Les smartphones génèrent 65,40 % des ventes en ligne, et les applications dédiées représentent plus de la moitié de ces achats.
Pourquoi le BNPL connaît-il une croissance si rapide en Norvège ?
Le BNPL séduit la génération Z et les millennials pour sa transparence tarifaire et sa flexibilité budgétaire, affichant un CAGR de 13,15 % jusqu'en 2031 et érodant l'utilisation traditionnelle des cartes de crédit.
Quels défis freinent le développement du e commerce dans le nord de la Norvège ?
La faible densité de population et la rudesse du terrain font grimper les coûts de livraison du dernier kilomètre de plus de 20 % de la valeur de commande, entraînant des suppléments tarifaires et des délais de livraison plus longs.
Comment le régime OSS de l'UE bénéficie-t-il aux vendeurs norvégiens ?
Il permet aux PME de déposer une seule déclaration de TVA consolidée pour l'ensemble des ventes dans l'UE, réduisant les charges administratives et accélérant les expéditions transfrontalières.
Dernière mise à jour de la page le:



