
Taille et part du marché du commerce électronique en Indonésie
Analyse du marché du commerce électronique en Indonésie par Mordor Intelligence
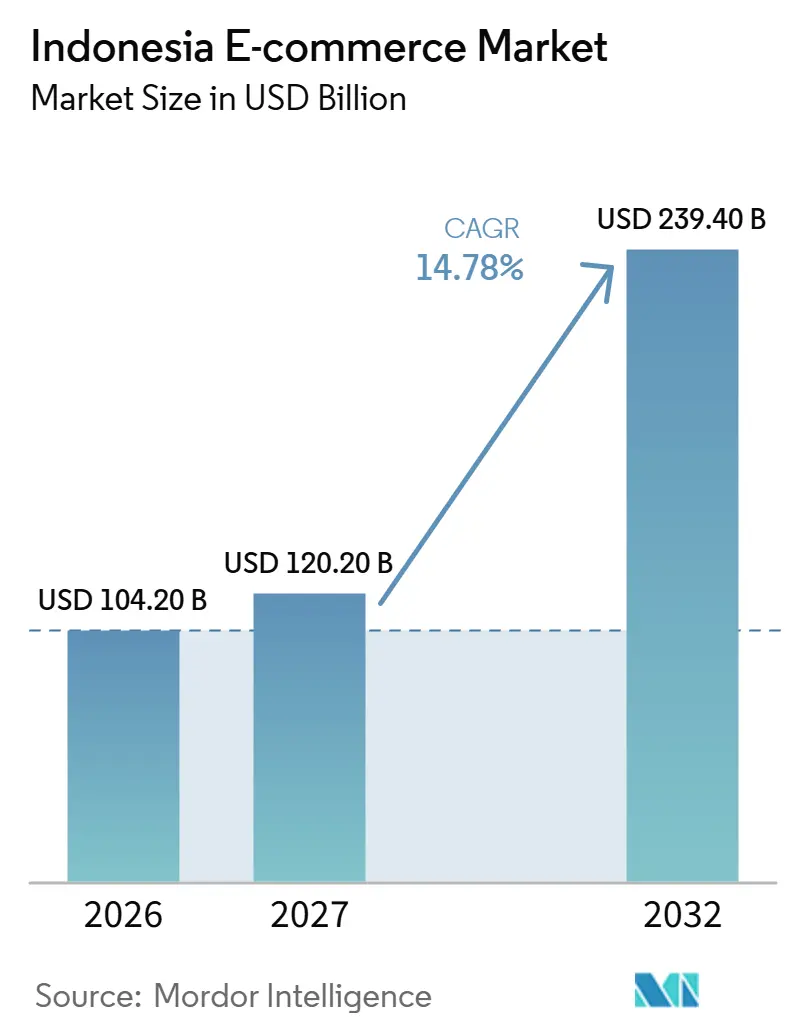
La taille du marché du e-commerce en Indonésie devrait passer de 104,2 milliards USD en 2026 à 120,2 milliards USD en 2027, pour atteindre 239,4 milliards USD d'ici 2032, avec un CAGR de 14,78 % sur la période 2027-2032.
Le commerce en direct et le paiement différé (PayLater) relient la présentation des produits à la capacité d'achat des vendeurs qui servent les acheteurs en ligne en Indonésie. Les nœuds de traitement des commandes régionaux offrent une voie opérationnelle pour atteindre les clients au-delà de la base d'expédition existante d'un marchand. Les plateformes renforcent cette offre grâce à des canaux de produits locaux, des partenariats avec des créateurs et des services gérés couvrant l'ensemble du parcours, de la découverte à l'exécution des commandes. Les restrictions de circulation à Jakarta peuvent toutefois augmenter les coûts de distribution après que les vendeurs ont attiré la demande. Les échecs de remise en paiement à la livraison (COD) ajoutent la gestion des retours à ce coût ; ainsi, les campagnes de commerce en direct et de PayLater ne sont rentables que lorsque les commandes survivent à la livraison.
Principaux enseignements du rapport
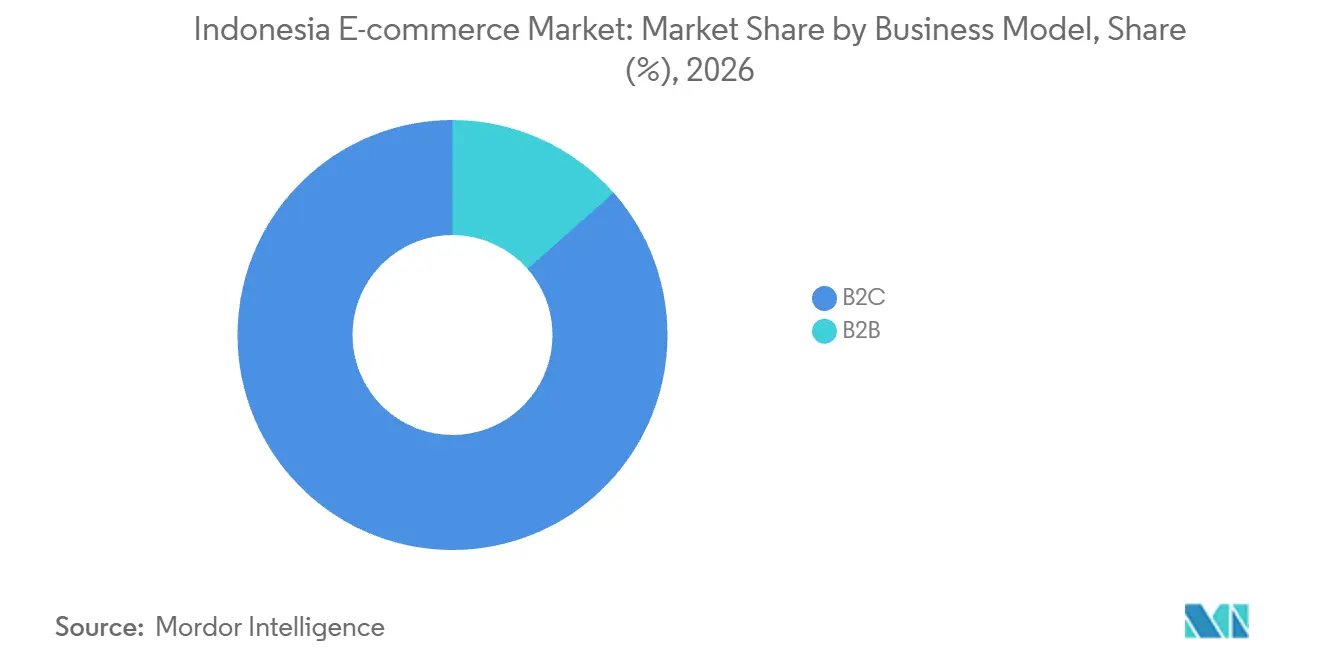
- Par modèle commercial, le B2C détenait une part de 86,51 % de la taille du marché du e-commerce en Indonésie en 2026, tandis que le B2B devrait être le segment à la croissance la plus rapide avec un CAGR de 18,2 % sur la période 2027-2032.
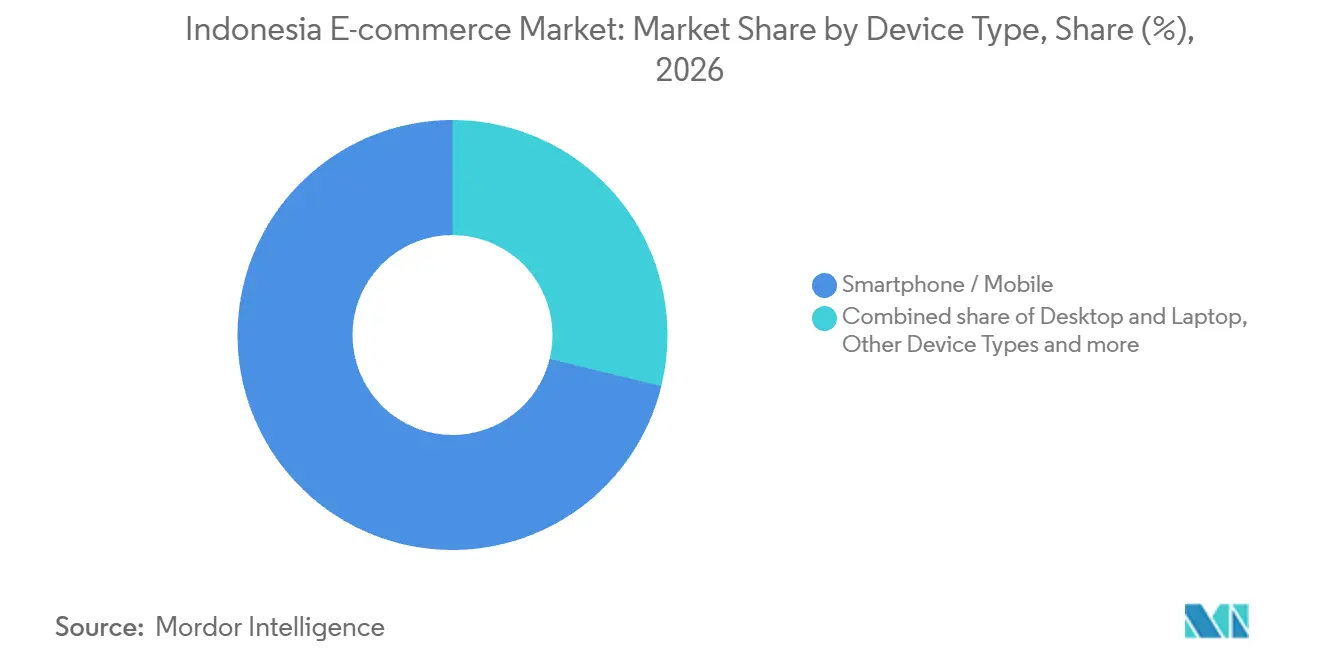
- Le commerce sur smartphone/mobile a dominé les types d'appareils avec une part de marché du e-commerce en Indonésie de 71,17 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 17,85 % sur la période 2027-2032.
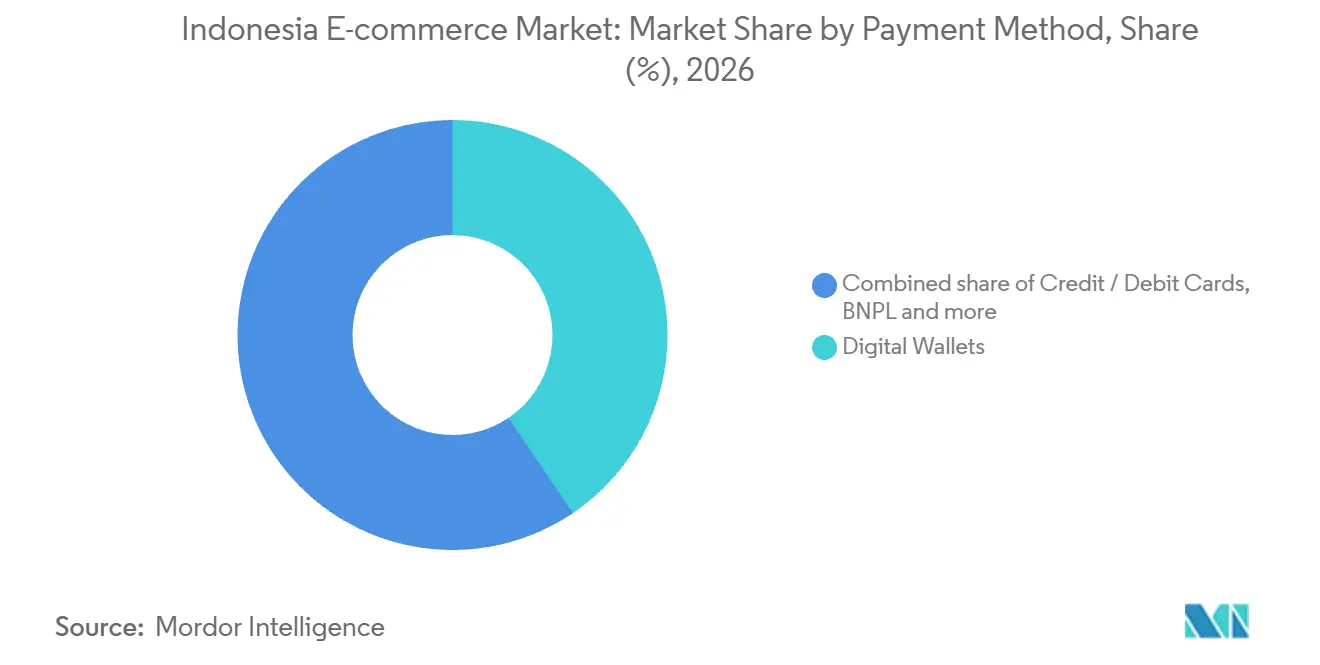
- Parmi les méthodes de paiement, les portefeuilles numériques ont dominé avec 40,54 % de la valeur des paiements du e-commerce en 2026, tandis que le BNPL devrait connaître la croissance la plus rapide avec un CAGR de 26,4 % sur la période 2027-2032.
- Au sein des catégories de produits B2C, l'électronique grand public représentait 24,06 % de la valeur du e-commerce B2C en 2026, tandis que le segment alimentation et boissons devrait connaître la croissance la plus rapide avec un CAGR de 20,9 % sur la période 2027-2032.
- Sur le plan géographique, Java représente la majorité des commandes, avec une concentration des zones les mieux classées en termes d'acheteurs et de vendeurs en ligne.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de l'adoption des achats en direct sur les applications mobiles | +5.5% | Grand Jakarta et autres zones de Java | Court terme (≤ 2 ans) |
| Numérisation rapide des villes de niveau 2/3 via des micro-hubs logistiques | +4.5% | Palembang et les zones environnantes du Sud-Sumatra | Moyen terme (2-4 ans) |
| Paiement différé piloté par le fintech (« PayLater ») stimulant la valeur moyenne des commandes | +3.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Programmes d'intégration des PME dans le cadre du programme gouvernemental « Making Indonesia 4.0 » | +1.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Participation croissante des vendeurs transfrontaliers via les plateformes de Singapour et de Chine | +1.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Intégration du commerce social avec les API WhatsApp et Instagram | +0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Montée en puissance de l'adoption du commerce en direct par vidéo sur les applications mobiles
Le commerce en direct offre aux vendeurs un canal dont l'utilisation est avérée et qui joue un rôle dans les décisions d'achat des clients. Dans l'enquête de Jakpat menée de novembre à décembre 2025, 76 % des 776 répondants indonésiens ayant effectué des achats via le commerce en direct ont déclaré avoir utilisé Shopee Live. Pour un vendeur, cette audience constitue un accès à des consommateurs déjà familiarisés avec les achats via ce format. Une étude ciblée réalisée en 2025 auprès de 105 clients de Barenbliss utilisant le commerce en direct de Shopee a révélé une relation significative entre le commerce en direct et les décisions d'achat. Les marques de beauté peuvent donc organiser des présentations en direct autour des choix de produits qu'elles souhaitent promouvoir, en associant l'accès à l'audience à une tâche de merchandising spécifique.
Numérisation rapide des villes de niveau 2/3 via des micro-hubs logistiques
La capacité de traitement des commandes régionale offre aux vendeurs en ligne une voie concrète pour servir les acheteurs au-delà de leur base d'expédition existante. PowerCommerce.Asia a ouvert un hub multi-traitement des commandes à Palembang en octobre 2025 pour couvrir le Sud-Sumatra et les zones environnantes, selon son fondateur et PDG du groupe. L'importance commerciale réside dans l'ajout d'un point régional autour duquel les marchands peuvent organiser le traitement des commandes, plutôt que d'étendre uniquement la portée numérique de la vitrine. Pour les vendeurs ciblant cette zone de service, une option de traitement des commandes locale peut permettre aux dispositions de distribution de mieux correspondre à la géographie de leurs clients cibles. Cela peut soutenir la demande en rendant une offre en ligne plus large opérationnellement réalisable, bien que son économie dépende des commandes allouées au nœud. Le hub a ouvert lors de l'événement commercial 10.10 d'octobre 2025, mettant en place la nouvelle option de traitement des commandes pour cette occasion de vente.
Renforcement de la valeur moyenne des commandes grâce aux paiements par les technologies financières (« PayLater »)
Le PayLater peut élargir l'achat qu'un client est en mesure de finaliser en dissociant le paiement intégral immédiat du passage en caisse. L'Autorité des services financiers d'Indonésie (OJK) a signalé 34 millions de comptes bancaires d'achat différé (BNPL) en Indonésie en août 2026. Le financement bancaire BNPL en cours a augmenté de 29,10 % en glissement annuel ce mois-là, bien que la croissance ait ralenti par rapport à 31,22 % en juillet. Lors du paiement en ligne, ShopeePay permet aux clients de sélectionner SPayLater sur la page d'un marchand et de poursuivre via son application ou son flux de paiement web. La base BNPL bancaire illustre l'ampleur du crédit à paiement différé, et le flux ShopeePay montre comment une page marchande présente le PayLater lors du paiement ; ainsi, des paniers plus élevés dépendent du choix de cette option par les clients. L'opportunité d'une valeur de commande plus élevée dépend du fait que les clients disposent d'une capacité d'emprunt approuvée suffisante pour la dépense supplémentaire, faisant du crédit utilisable à l'étape du paiement le mécanisme de demande pertinent.
Programmes d'intégration des PME dans le cadre du programme gouvernemental « Making Indonesia 4.0 »
Le soutien gouvernemental à l'intégration répond aux compétences nécessaires pour transformer les petits fabricants en vendeurs en ligne efficaces. Le ministère indonésien de l'Industrie a indiqué que les programmes combinés e-Smart, littératie numérique et Making Indonesia 4.0 ont atteint 376 petites et moyennes entreprises industrielles contre un objectif de 364 au cours du troisième trimestre 2026.[1] Son atelier du 1er avril 2026 à Badung, Bali, a accueilli 80 participants locaux avec des formations en marketing numérique, photographie de produits et marketing sur les places de marché. Ces activités relient le soutien politique à la tâche concrète de présentation des produits pour l'achat en ligne. Pour les places de marché, convertir cette portée de formation en demande nécessite que les fabricants transforment leurs compétences en marketing numérique, photographie de produits et marketing sur les places de marché en offres de produits actives que les acheteurs peuvent commander.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inflation des coûts de traitement des commandes due aux restrictions de circulation à Jakarta | -0.9% | Routes désignées à Jakarta | Court terme (≤ 2 ans) |
| Risque persistant du paiement à la livraison entraînant des taux de retour élevés | -0.6% | Zone de service des coursiers de l'est de Bandung | Court terme (≤ 2 ans) |
| Règles de localisation des données augmentant les dépenses d'hébergement cloud | -0.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Pénurie de talents dans la logistique de la chaîne du froid du dernier kilomètre | -0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inflation des coûts de traitement des commandes due aux restrictions de circulation à Jakarta
L'accès restreint aux routes fait de l'éligibilité des véhicules une variable de coût pour les opérations de distribution à Jakarta. La règle pair-impair couvre les routes désignées en semaine de 6h00 à 10h00 et de 16h00 à 21h00, à l'exclusion des jours fériés nationaux. Les motos, les véhicules électriques et d'autres catégories spécifiées sont exemptés, ce qui concentre la charge sur les véhicules et les itinéraires concernés. Une étude publiée en 2022 par des chercheurs de l'Institut Pertanian Bogor (IPB) a établi un lien entre des coûts de distribution plus élevés pour les sociétés d'expédition et des itinéraires clients plus longs lorsque les plaques d'immatriculation des véhicules ne correspondaient pas à la parité autorisée. Pour le traitement des commandes du e-commerce, ce mécanisme peut augmenter les ressources nécessaires pour alimenter les réseaux de livraison, même lorsque des véhicules exemptés assurent le dernier tronçon client. Les opérateurs utilisant des véhicules de distribution concernés font donc face à un choix plus restreint entre des itinéraires plus longs et des fenêtres d'expédition limitées, réduisant la flexibilité économique du service.
Risque persistant du paiement à la livraison entraînant des taux de retour élevés
Un échec de remise en paiement à la livraison laisse un coursier avec un travail de distribution déjà effectué et un autre mouvement de colis à organiser. Une étude a utilisé 60 observations quotidiennes d'une agence de l'est de Bandung de novembre à décembre 2025, où environ 90 % des transactions étaient en COD. Dans ce modèle, les taux de retour avaient un effet plus important sur les coûts d'exploitation estimés que le volume d'expédition. Les auteurs ont décrit les coûts de distribution non récupérés, le stockage en transit et les trajets des coursiers pour retourner les colis à leur origine comme des composantes de la charge. Pour les opérateurs desservant des flux de commandes à forte proportion de COD, un volume sortant supplémentaire peut donc coexister avec une économie plus faible lorsque les échecs de remise consomment à nouveau les mêmes ressources de livraison. La contrainte qui en résulte est un coût de service qui va au-delà de l'atteinte du client, laissant à la fois l'effort sortant et la gestion des retours à récupérer sur les transactions réussies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial :
l'échelle du commerce de détail direct face à la variabilité des commandes professionnellesLe B2C représentait 86,51 % de la taille du marché du e-commerce en Indonésie en 2026. Blibli a signalé une croissance de 47 % en glissement annuel de la valeur des achats payés et livrés pour son segment de commerce de détail B2C en ligne en propre au deuxième trimestre 2026.[2] Le segment couvre les produits et services en propre dans toutes les catégories, plaçant l'offre propre du détaillant au centre de ces transactions finalisées. Étant donné que cette mesure comptabilise les achats payés et livrés, la croissance concerne les commandes exécutées, liant l'opportunité de vente du détaillant en propre à la finalisation de la livraison de sa propre offre.
Le B2B devrait être le segment à la croissance la plus rapide, avec un CAGR de 18,2 % sur la période 2027-2032. PT MONOTARO INDONESIA a signalé une croissance des ventes de 16,9 % en glissement annuel en monnaie locale en 2025.[3] Les ventes ont néanmoins manqué les objectifs, ce que la société a attribué à la baisse des commandes à forte valeur et à un plus grand nombre de jours fériés encouragés par le gouvernement autour du Ramadan. Pour les plateformes B2B, une année où les ventes ont progressé mais manqué les objectifs en raison de moins de commandes à forte valeur et de plus de jours fériés montre que les résultats dépendent du calendrier des achats importants et des jours ouvrables.

Par type d'appareil :
le commerce mobile relie l'échelle au contrôle de l'interfaceLe commerce sur smartphone/mobile détenait 71,17 % de la valeur totale du e-commerce en 2026 et devrait croître à un CAGR de 17,85 % sur la période 2027-2032, faisant du mobile le segment le plus grand et à la croissance la plus rapide. Une défaillance lors du paiement sur téléphone mettrait en péril l'accès au canal qui concentre la majeure partie de la valeur des transactions du secteur, même si un vendeur pouvait accepter des commandes via d'autres appareils. Pour un marchand confronté à cette défaillance, le rétablissement de la finalisation des commandes mobiles est prioritaire sur l'élargissement de la couverture des appareils, car le volume de dépenses existant est déjà concentré sur les téléphones.
Un marchand choisissant entre sa propre application et le flux d'une place de marché décide qui contrôle le parcours d'achat mobile. PT Fast Food Indonesia Tbk a indiqué que les ventes via les agrégateurs et les applications KFCku ont ensemble progressé de 25 % en 2025. Les transactions via ces canaux combinés ont augmenté de 27 % en 2025. Une application en propre place la navigation et la conception du paiement dans l'offre de service du vendeur, tandis qu'un agrégateur nécessite une intégration avec le flux de sa plateforme.
Par méthode de paiement :
la portée des portefeuilles et le paiement différé répondent à des besoins différentsLes portefeuilles numériques représentaient une part de marché du e-commerce en Indonésie de 40,54 % en 2026. Dans l'enquête de Jakpat d'août 2026, 68 % des utilisateurs indonésiens de portefeuilles électroniques interrogés ont déclaré utiliser les portefeuilles pour payer leurs achats en ligne. Un marchand proposant le paiement par portefeuille peut servir les acheteurs qui utilisent déjà ce mode de paiement pour leurs achats en ligne. Dans l'enquête de Jakpat de novembre 2025, 72 % des 1 945 utilisateurs indonésiens de portefeuilles électroniques âgés de 17 à 55 ans ont déclaré utiliser DANA. Pour les marchands choisissant des intégrations, la portée de la marque de portefeuille et son utilisation pour les achats en ligne sont des considérations distinctes ; ainsi, accepter une marque largement utilisée ne répond qu'à une partie de la décision de paiement.
Le BNPL devrait être le segment à la croissance la plus rapide, avec un CAGR de 26,4 % sur la période 2027-2032. Kredivo a indiqué que le volume de transactions de son activité PayLater a augmenté de 27 % pendant le Ramadan et le Lebaran 2026 par rapport à la même période un an plus tôt. Ce flux de transactions offre aux marchands et aux prestataires de financement une période d'achat concrète autour de laquelle organiser leur service, reliant le paiement différé au calendrier de l'activité d'achat. La valeur de ses transactions PayLater a augmenté de 26 % dans la même comparaison, de sorte que le gain saisonnier est apparu à la fois dans le nombre et la valeur des achats.
Par catégorie de produits B2C :
la valeur de l'électronique et la demande alimentaire favorisent des offres différentesL'électronique grand public représentait 24,06 % de la valeur du e-commerce B2C en 2026, ce qui en fait le plus grand segment de produits. Dans l'enquête de l'Association indonésienne des fournisseurs de services Internet (APJII) menée de février à mars 2026 auprès de 8 700 personnes âgées de 13 ans ou plus dans 38 provinces, 7,4 % ont déclaré effectuer des transactions en ligne pour l'électronique et les gadgets. La position dominante en termes de valeur et la participation des acheteurs dans l'enquête décrivent des dimensions distinctes de l'opportunité commerciale de la catégorie.
La catégorie alimentation et boissons devrait être le segment à la croissance la plus rapide, avec un CAGR de 20,9 % sur la période 2027-2032. Le ministère indonésien du Commerce a nommé les produits alimentaires et de boissons locaux parmi les 3 catégories de produits locaux les plus recherchées lors du Harbolnas, l'événement national d'achats en ligne tenu du 10 au 16 décembre 2025. Dans l'enquête APJII de février à mars 2026, 12,7 % des répondants ont déclaré effectuer des transactions en ligne pour l'alimentation et les boissons. Pour les vendeurs locaux d'alimentation, le résultat de 2025 soutient le fait de synchroniser les offres avec l'événement commercial de décembre, car la demande pour leur catégorie a été démontrée lors de cette occasion d'achat de produits locaux.
Analyse géographique
Marché du e-commerce à Java
Java représente la majorité des commandes. En 2025, les 10 régences ou villes indonésiennes affichant les taux de vendeurs en ligne les plus élevés se trouvaient toutes à Java, tout comme 9 des 10 zones affichant les taux d'acheteurs en ligne les plus élevés. La seule ville de Bekasi comptait 1,1 million d'acheteurs en ligne en 2025, constituant une base de consommateurs substantielle sur l'île. Pour les plateformes, associer le recrutement de marchands dans les zones urbaines à forte densité de vendeurs de Java à des campagnes d'acheteurs ciblant des populations telles que celle de Bekasi peut développer les deux côtés d'une place de marché dans plusieurs centres établis.
Kalimantan et Sulawesi illustrent l'expansion régionale organisée autour de nœuds de service qui gèrent plusieurs parties d'une transaction en ligne. SPX Express a ouvert plus de 300 points de service à l'échelle nationale en avril 2025, y compris des emplacements dans ces régions. Les ajouts à Kalimantan comprenaient le hub Teluk Bayur à Berau et le hub Bunut Hulu à Kapuas Hulu, tandis que les ajouts à Sulawesi comprenaient le hub Mapanget à Manado. Le réseau de service combinait des points de vente officiels et des agents individuels, avec des fonctions incluant le dépôt de colis, la collecte autonome et les retours. Pour les marchands, ces nœuds rendent la portée régionale pertinente à la fois pour les commandes sortantes et la gestion des retours, permettant à l'offre de service d'englober plus que la livraison à l'adresse du client.
La Papouasie et les Moluques montrent des volumes de colis de places de marché en hausse chez un opérateur postal qui livre pour plusieurs places de marché. PT Pos Indonesia a indiqué que ses expéditions de places de marché en Papouasie-Moluques ont augmenté de 178 % au premier semestre 2026 par rapport au premier semestre 2025. En août 2026, la société a déclaré travailler avec Shopee et Tokopedia pour livrer les commandes des clients des places de marché dans la région. Cet accord connecte les clients de plus d'une place de marché à un prestataire de livraison, offrant à l'opérateur une voie pour répondre à la demande agrégée par des plateformes de vente au détail distinctes.
Cadre réglementaire et perspectives
Cette comparaison examine des juridictions sélectionnées du point de vue des micro et petits vendeurs nationaux entrant dans les canaux de vente en ligne. Les exigences nationales régissent la participation aux plateformes, tandis que la colonne de Jakarta se concentre sur le canal de marchés publics provincial e-Order. Le règlement du ministère du Commerce 19/2026 (Permendag 19/2026) est entré en vigueur le 8 juin 2026, exigeant des autorisations commerciales au moins sous la forme d'un numéro d'identification d'entreprise, ou NIB. Les vendeurs existants sur les plateformes disposent de 18 mois pour s'adapter et les nouveaux vendeurs de 6 mois, tandis que les plateformes doivent rejeter les inscriptions ne disposant pas des autorisations requises.
Tableau réglementaire
| Facteur de décision | Indonésie | Jakarta |
|---|---|---|
| Autorité principale | Ministère du Commerce et Direction générale des impôts | Gouvernement provincial de Jakarta en tant qu'acheteur public |
| Instruments ou orientations clés | Permendag 19/2026 sur l'octroi de licences aux vendeurs et PMK 37/2025 sur la collecte des impôts par les places de marché | Instruction du gouverneur 1/2023 sur les achats électroniques des micro et petites entreprises via e-Order |
| Effet commercial | Contrôle des autorisations et collecte de l'impôt sur le revenu des vendeurs nationaux éligibles via les places de marché désignées | Accès aux marchés publics provinciaux via un canal en ligne |
| Attractivité actuelle de la politique | Moyenne | Élevée |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Indonésie reflète le travail administratif lié à l'octroi de licences aux vendeurs et à la collecte des impôts par les places de marché, dont la mise en œuvre via 4 plateformes désignées a débuté le 1er octobre 2026. Le durcissement fait suite à l'achèvement prévu des transitions de licences de 6 mois et 18 mois mesurées à partir du 8 juin 2026, ce qui rend la préparation aux autorisations de plus en plus importante pour l'accès aux plateformes. La note Élevée de Jakarta reflète l'utilisation par le gouvernement provincial de e-Order pour soutenir l'accès des micro et petites entreprises locales aux marchés publics. Sans changement reflète le rôle commercial continu de ce canal établi en vertu de l'Instruction du gouverneur 1/2023, qui reste en vigueur et soutient la politique d'accès aux marchés publics établie de la province.
Étapes de la chaîne de valeur
Cette comparaison suit les transactions en ligne depuis l'exploitation de la place de marché jusqu'à l'intégration des paiements, le traitement des commandes et la livraison des colis. Chaque étape capture de la valeur à partir d'un service différent, faisant du point de facturation un élément aussi important que l'étendue de l'offre du prestataire. Les conditions indonésiennes de Shopee ont introduit des frais de traitement des commandes à partir du 20 juillet 2025, sauf accord contraire, avec des exemptions spécifiées pour les vendeurs éligibles. Les marchands font donc face à une décision combinée sur les coûts de service, car le passage d'une commande n'est que le premier point auquel la transaction génère du travail.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en termes de résilience |
|---|---|---|---|---|
| Traitement des commandes sur la place de marché | Opérateurs de places de marché tels que PT Shopee International Indonesia et Tokopedia | Frais de traitement des commandes Shopee pour les vendeurs, sous réserve d'accord et d'exemptions éligibles | Traiter des commandes dont la valeur laisse peu de marge pour les frais de traitement | Adapter la portée du service à l'économie des commandes finalisées |
| Intégration des paiements en ligne | Prestataires d'intégration de paiements tels que Xendit | Revenus des services d'intégration de paiements | Connecter la vitrine du marchand au traitement des paiements | Utiliser les plugins WooCommerce ou Shopify pris en charge |
| Entreposage et traitement des commandes | Prestataires de traitement des commandes géré tels que Dikelola Shopee et prestataires logistiques tiers tels que JNE Logistics | Frais d'emballage et de stockage chez Dikelola Shopee | Le stockage Shopee devient payant après les 60 premiers jours selon son calendrier de mars 2026 | Aligner le réapprovisionnement des stocks avec la durée de séjour prévue en entrepôt |
| Livraison de colis | Opérateurs de livraison express tels que SPX Express et J&T Express | Revenus des services de livraison | Coordonner la sortie d'entrepôt avec la livraison finale | Répartir les expéditions entre les opérateurs fournissant le service de livraison requis |
| Source: Mordor Intelligence | ||||
Le traitement des commandes ajoute une opportunité de revenus dépendante du temps aux côtés des frais de place de marché pour les commandes finalisées. Le calendrier de mars 2026 de Dikelola Shopee prévoyait un stockage gratuit pour les 60 premiers jours, ainsi que des tarifs d'emballage différenciés par taille de colis et ventes mensuelles de références (SKU), plus un barème réduit pour les vendeurs nationaux éligibles. Cette structure rend la durée de séjour en entrepôt commercialement significative avant même qu'un marchand compare les services de livraison. Pour les stocks détenus au-delà de 60 jours, le stockage s'ajoute aux frais de traitement et d'emballage applicables ; ainsi, un prix de livraison plus bas seul ne peut pas éliminer le coût d'une rotation lente des stocks.
Paysage concurrentiel
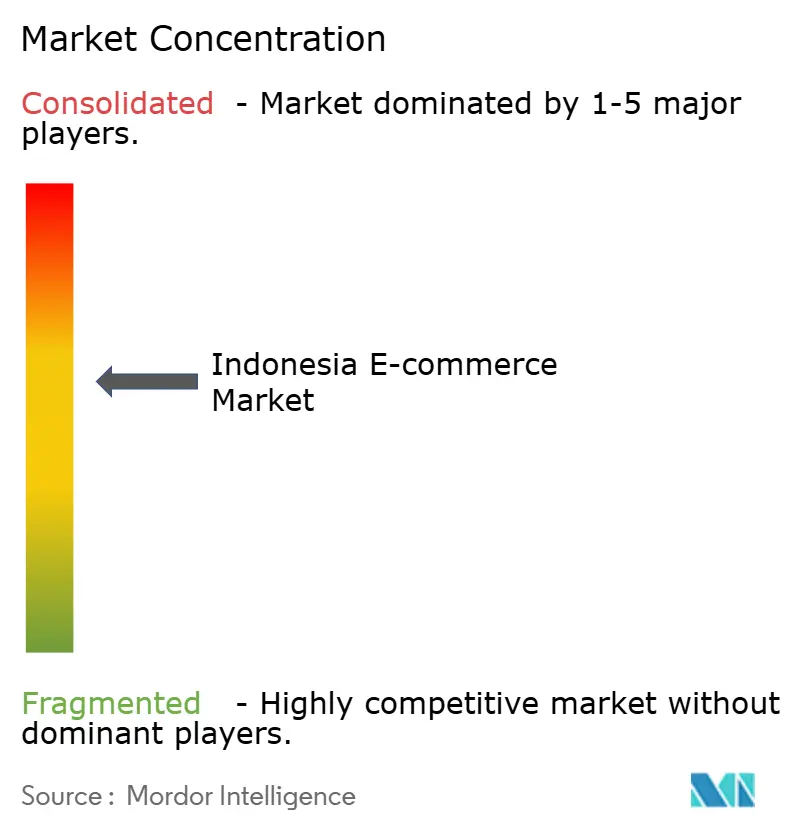
La concurrence est modérément concentrée autour des écosystèmes de plateformes, avec des produits numériques, le commerce de détail en propre et les relations de service créant des voies distinctes vers les revenus du commerce. Fin 2025, PT Bukalapak.com Tbk abandonnait progressivement les biens physiques au profit des produits virtuels, des services numériques et des jeux Itemku, tandis que Blibli (PT Global Digital Niaga Tbk) exploite le commerce de détail B2C en ligne en propre. Le 31 janvier 2024, PT GoTo Gojek Tokopedia Tbk et TikTok ont fusionné Tokopedia et TikTok Shop Indonesia sous la forme de PT Tokopedia détenue conjointement, TikTok détenant une participation majoritaire. GoTo a reçu 820 milliards IDR (50,02 millions USD) de frais de service de e-commerce de PT Tokopedia en 2025. Les revenus de frais de GoTo proviennent donc d'une place de marché dans laquelle TikTok détient la participation majoritaire, tandis que Bukalapak et Blibli tirent leurs revenus des plateformes qu'ils exploitent eux-mêmes.
Sea Ltd (PT Shopee International Indonesia) a indiqué que les ventes de produits locaux sur son canal Pilih Lokal ont augmenté de 55 % en 2025. Lazada (Alibaba Group Holding Limited) a rejoint le programme Facebook Affiliate Partnerships de Meta en juillet 2026, permettant aux créateurs en Indonésie et dans 5 autres marchés d'Asie du Sud-Est de taguer des produits et de percevoir des commissions sur les achats finalisés. Ces approches offrent aux vendeurs des voies distinctes vers la découverte, reliant le positionnement de produits locaux à un canal de place de marché établi ou liant la distribution par les créateurs aux achats finalisés. Les vendeurs évaluant ces plateformes font donc face à des tests commerciaux différents, l'origine locale définissant l'offre Pilih Lokal et les achats finalisés par les créateurs déterminant si la voie d'affiliation de Lazada génère des commissions.
Les conditions réglementaires façonnent également la mesure dans laquelle les plateformes intégrées peuvent regrouper le parcours de la découverte du produit au paiement et à la livraison. Le 17 juin 2025, la Commission indonésienne de la concurrence (KPPU) a approuvé sous conditions l'acquisition de PT Tokopedia par TikTok Nusantara, interdisant les prix prédateurs, l'auto-préférence et certaines restrictions sur l'accès des vendeurs. Les conditions exigeaient également que les choix de paiement et de logistique restent disponibles sans les lier ou les regrouper avec des promotions ou des remises. La KPPU a indiqué que la supervision se poursuivrait jusqu'au 17 juin 2027, plaçant la combinaison sous un cadre de conduite défini. Pour les prestataires indépendants de paiement et de livraison, les conditions préservent une voie pour servir les marchands de Tokopedia et TikTok Shop, car les promotions de la place de marché ne peuvent pas être liées à des choix particuliers de paiement ou de logistique.
Leaders du secteur du e-commerce en Indonésie
-
PT Bukalapak.com Tbk
-
Blibli (PT Global Digital Niaga Tbk)
-
PT GoTo Gojek Tokopedia Tbk
-
Sea Ltd (PT Shopee International Indonesia)
-
Lazada (Alibaba Group Holding Limited)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du commerce électronique en Indonésie Entreprises couvertes dans ce rapport
- Sea Ltd (PT Shopee International Indonesia)
- PT GoTo Gojek Tokopedia Tbk
- Lazada (Alibaba Group Holding Limited)
- PT Bukalapak.com Tbk
- Blibli (PT Global Digital Niaga Tbk)
- PT Bhinneka Mentaridimensi
- PT Silicon Media Indonesia
- PT Raksasa Laju Lintang
- PT Metrotech Jaya Komunika
- Global Fashion Group
- TikTok Pte Ltd
- PT Warung Pintar Sekali
- Amazon.com Services LLC
- PT Lion Parcel
- PT Matahari Putra Prima Tbk
Principales opportunités pour les acteurs du marché
Cette comparaison examine les opportunités d'aider les vendeurs de produits locaux indonésiens à transformer la visibilité sur les places de marché en activité de vente exécutable. Les initiatives du ministère du Commerce lancées en août et septembre 2026 ont combiné des services de soutien aux vendeurs avec des vitrines dédiées aux produits Pilihan Busan sélectionnés. Des entretiens avec 10 vendeurs sur une grande place de marché indonésienne, incluant des utilisateurs actuels, d'anciens utilisateurs et des non-utilisateurs des fonctionnalités publicitaires, ont identifié des préoccupations concernant les performances, la justification des coûts et les connaissances avancées comme contraintes à l'adoption. Ces résultats favorisent une assistance ciblée sur une tâche commerciale définie plutôt qu'une promesse générale d'exposition accrue.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / prospect | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Découverte de produits locaux sélectionnés | Des vitrines Pilihan Busan dédiées et un soutien promotionnel pour les produits sélectionnés ont été lancés en septembre 2026 | Vendeurs de produits locaux sélectionnés éligibles | Préparer une offre de produits cohérente et distinguer l'exposition des commandes finalisées | Rendre le coût de la promotion commercialement justifiable | Vendeurs UMKM éligibles, Tokopedia et TikTok Shop |
| Publicité assistée sur les places de marché | Le programme de produits locaux d'août 2026 propose une formation aux compétences numériques et un soutien promotionnel | Vendeurs de produits locaux envisageant la publicité sur les places de marché | Combiner une formation avancée en campagnes avec des essais de dépenses mesurables | Préoccupations concernant les connaissances avancées et les performances parmi les vendeurs interrogés | Vendeurs de produits locaux et Shopee Indonesia |
| Promotion liée au traitement des commandes géré | Le programme de produits locaux comprend un soutien opérationnel via Dikelola Shopee | Vendeurs de produits locaux préparant des flux de commandes promus | Relier la planification des promotions à des services de gestion des commandes définis | Coordonner l'exécution des commandes avec la demande qu'une promotion cherche à générer | Vendeurs de produits locaux éligibles et Shopee Indonesia |
| Source: Mordor Intelligence | |||||
Le placement sélectionné et le soutien géré répondent à des points différents d'une vente, rendant leurs rôles commerciaux complémentaires. Les préoccupations des vendeurs interrogés concernant la justification des coûts renforcent l'argument en faveur d'une explication claire des performances publicitaires et de la portée des services. L'ouverture centrale est une assistance qui relie la découverte de produits à une exécution des commandes responsable, permettant aux vendeurs d'évaluer la valeur opérationnelle accompagnant l'exposition sur la place de marché.
Développements industriels récents dans Marché du commerce électronique en Indonésie
- Oct 2026 : La collecte de l'impôt sur le revenu de l'article 22 sur les revenus des places de marché des vendeurs nationaux éligibles a débuté le 1er octobre via PT Shopee International Indonesia, PT Global Digital Niaga Tbk, PT Tokopedia et PT Ecart Webportal Indonesia.
- Sep 2026 : Le cadre de taxe sur la valeur ajoutée (TVA) de l'Indonésie pour certains biens et services numériques fournis par des prestataires étrangers est entré en vigueur le 25 septembre. Les banques désignées ou les facilitateurs de paiement non bancaires collectent la TVA. Les transactions déjà soumises à la TVA dans le cadre du système de commerce électronique (PMSE) existant ne sont pas taxées à nouveau.
- Juil 2026 : Lazada a rejoint le programme Facebook Affiliate Partnerships de Meta, permettant aux créateurs en Indonésie et dans 5 autres marchés d'Asie du Sud-Est de taguer des produits Lazada et de percevoir des commissions sur les achats finalisés.
Marché du commerce électronique en Indonésie Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché du e-commerce en Indonésie mesure la valeur brute annuelle des biens et services commandés en ligne entre entreprises et consommateurs ou entre entreprises. Il couvre les transactions effectuées en Indonésie, avec une valeur classée par modèle commercial, appareil utilisé, méthode de paiement et catégorie de produits B2C.
Exclusions du périmètre : les ventes au détail et en gros hors ligne, les commissions des places de marché et les frais de traitement des paiements, les ventes d'appareils et de produits de paiement, et les achats de e-commerce effectués en dehors de l'Indonésie sont exclus.
Aperçu de la segmentation
- Par modèle commercial
- B2C
- B2B
- Par type d'appareil
- Smartphone / Mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
- Par méthode de paiement
- Cartes de crédit / débit
- Portefeuilles numériques
- BNPL
- Autre méthode de paiement
- Par catégorie de produits B2C
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Mobilier et maison
- Jouets, bricolage et médias
- Autres catégories de produits
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire s'appuie sur des sources telles que les métadonnées de l'enquête sur le e-commerce de Statistics Indonesia pour la définition et l'estimation des revenus des transactions en ligne, le rapport économique de Bank Indonesia pour les indicateurs de paiement et de commerce numérique, et la publication Harbolnas du ministère de la Communication et des Affaires numériques pour l'activité des campagnes et les objectifs de transactions. Le guide de l'Indonésie de l'Administration américaine du commerce international aide à cadrer le paysage commercial et les contraintes structurelles.
Les dépôts d'entreprises et les documents destinés aux investisseurs peuvent apporter des informations sur l'activité des places de marché, la croissance des commandes, les mesures de transactions et les changements de service, tandis que la presse économique indonésienne réputée peut recouper les développements datés et les signaux du marché. Les analystes comparent la mesure, la période et la couverture de chaque source avec le pool de valeur des commandes indonésiennes défini. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes ciblées peuvent impliquer des opérateurs de places de marché indonésiennes, des détaillants et grossistes en ligne, des prestataires de paiement, des spécialistes du traitement des commandes et des analystes responsables du commerce numérique ou de la planification des catégories. Les répondants peuvent vérifier l'interprétation des indicateurs secondaires, expliquer les changements dans l'activité des commandes et la composition des catégories, et identifier les lacunes où les séries publiées utilisent des définitions différentes. Les analystes triangulent ces explications avec les données publiques et les communications des entreprises, documentant les lacunes non résolues et appliquant des hypothèses déclarées uniquement lorsqu'un indicateur ne peut pas être réconcilié.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 20 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante de la valeur annuelle des commandes en ligne effectuées en Indonésie, séparant le B2C et le B2B avant de vérifier le total résultant par rapport aux indicateurs publics d'activité commerciale et de transactions. La population et l'adoption d'Internet indiquent la base potentielle d'acheteurs, la consommation des ménages et les dépenses par catégorie aident à décrire la demande, l'activité des vendeurs en ligne indique la participation à l'offre, et les indicateurs de paiement numérique et bancaire aident à suivre le mouvement des achats vers les canaux en ligne. Une régression multivariée peut relier ces facteurs à la valeur historique du marché lorsque des observations comparables existent, avec une analyse de scénarios utilisée lorsque des changements structurels ou des lacunes rendent une seule relation historique moins informative.
Les parts de segment sont construites à partir des preuves disponibles en matière de transactions, d'enquêtes, d'entreprises et de commerce pour les modèles commerciaux, les appareils, les méthodes de paiement et les catégories de produits B2C, puis appliquées à la valeur du marché pour chaque année. Des vérifications ascendantes sélectives peuvent comparer les valeurs moyennes des commandes échantillonnées avec l'activité des commandes ou consolider les mesures de canaux rapportées publiquement, tandis que les entretiens testent si les variables et les trajectoires de prévision reflètent les conditions opérationnelles indonésiennes. Si une source omet un segment ou rapporte des revenus d'entreprise plutôt que la valeur brute des commandes, les analystes la conservent comme indicateur, ne comblent que les différences justifiables et enregistrent les hypothèses plutôt que de traiter le chiffre comme un total de marché directement additif.
Cycle de validation des données et de mise à jour
Les analystes triangulent le modèle de marché par rapport aux indicateurs officiels indépendants, aux communications des entreprises, à l'activité de paiement et aux preuves des canaux, en vérifiant que les périodes, les devises et les définitions des transactions sont alignées. Ils examinent les valeurs aberrantes et les écarts de prévision, les retracent jusqu'aux révisions des sources, aux changements de couverture ou aux données d'entrée du modle, et effectuent des révisions successives par les analystes avant la validation finale. Un écart significatif déclenche une reprise de contact ciblée avec les répondants indonésiens concernés lorsque les preuves disponibles peuvent être clarifiées, tandis que les mises à jour annuelles, les mises à jour intermédiaires après des événements significatifs et une nouvelle révision avant livraison maintiennent l'estimation à jour.
Taille du marché du e-commerce en Indonésie selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché du e-commerce en Indonésie mesure la valeur brute annuelle des biens et services commandés en ligne entre entreprises et consommateurs ou entre entreprises.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. La population et l'adoption d'Internet indiquent la base potentielle d'acheteurs, la consommation des ménages et les dépenses par catégorie aident à décrire la demande, l'activité des vendeurs en ligne indique la participation à l'offre, et les indicateurs de paiement numérique et bancaire aident à suivre le mouvement des achats vers les canaux en ligne.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 120,2 milliards USD (2027) | |
| Cabinet de conseil mondial A | 71 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 40,9 % à la valeur 2027 de ce rapport de 120,2 milliards USD, 2 ans plus tard. La source rapporte une estimation de la valeur brute des marchandises (GMV) pour 2025 et décrit une croissance continue du marché jusqu'à son horizon de prévision ; ainsi, son année de mesure antérieure contribue à la comparaison inférieure. |
| Cabinet de recherche technologique B | 46,6 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 61,2 % à la valeur 2027 de ce rapport de 120,2 milliards USD, 2 ans plus tard. La source rapporte une estimation de la valeur des transactions pour 2025 et projette une croissance supplémentaire jusqu'en 2029 ; ainsi, son année de mesure antérieure contribue à la comparaison inférieure. |
Les analystes de Mordor Intelligence triangulent le modèle de marché par rapport aux indicateurs officiels indépendants, aux communications des entreprises, à l'activité de paiement et aux preuves des canaux, en vérifiant que les périodes, les devises et les définitions des transactions sont alignées.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du e-commerce en Indonésie et ses perspectives de croissance ?
La taille devrait atteindre 120,2 milliards USD en 2027 et 239,4 milliards USD d'ici 2032. Le CAGR prévu est de 14,78 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande de commerce en ligne en Indonésie ?
Le commerce en direct, le paiement PayLater et le traitement des commandes régional soutiennent la demande. Les comptes bancaires BNPL ont atteint 34 millions en août 2026.
Quel modèle commercial domine le e-commerce indonésien ?
Le B2C détenait 86,51 % de la valeur totale du e-commerce en 2026. Le B2B devrait connaître la croissance la plus rapide avec un CAGR de 18,2 % sur la période 2027-2032.
Quelles entreprises participent au commerce en ligne indonésien ?
PT Bukalapak.com Tbk, Blibli, PT GoTo Gojek Tokopedia Tbk, Shopee de Sea Ltd et Lazada participent via des modèles de vente au détail ou de service.
Quel défi opérationnel affecte les coursiers du commerce en ligne ?
Une étude de 2025 portant sur une agence de coursiers de l'est de Bandung a identifié une pression sur les coûts d'exploitation liée aux retours de paiement à la livraison (COD), incluant le stockage en transit et les trajets de retour.
Quelle région domine le commerce en ligne en Indonésie ?
Java représente la majorité des commandes. En 2025, les 10 zones affichant les taux de vendeurs en ligne les plus élevés et 9 des 10 zones affichant les taux d'acheteurs en ligne les plus élevés se trouvaient à Java.