
Taille et part du marché du commerce électronique au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 14.21 Milliards de dollars |
| Taille du Marché (2026) | 15.8 Milliards de dollars |
| Taille du Marché (2031) | 26.84 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.18 % |
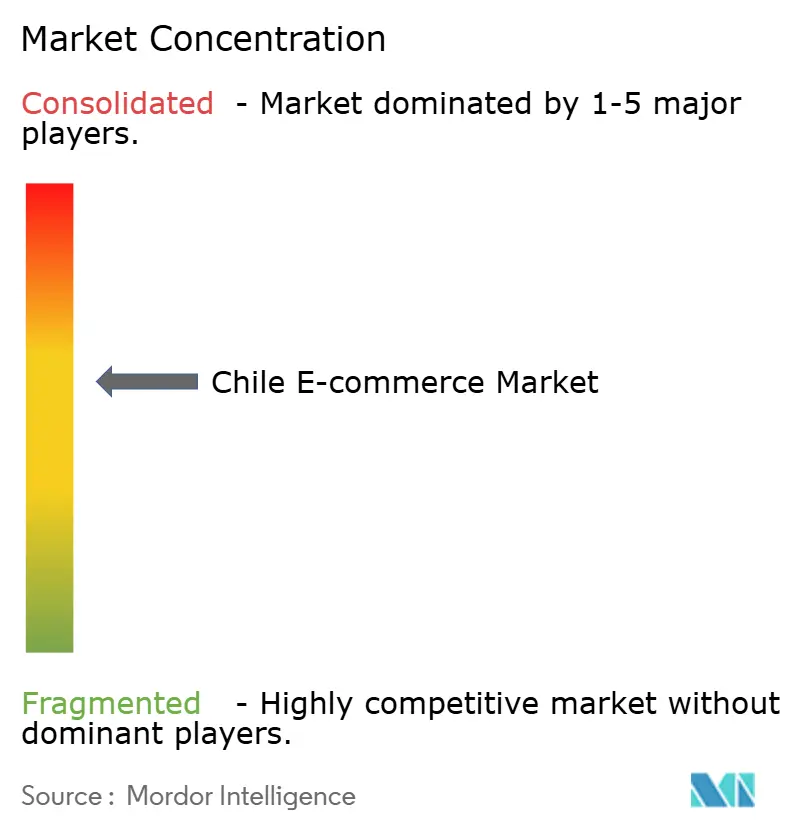
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce électronique au Chili par Mordor Intelligence
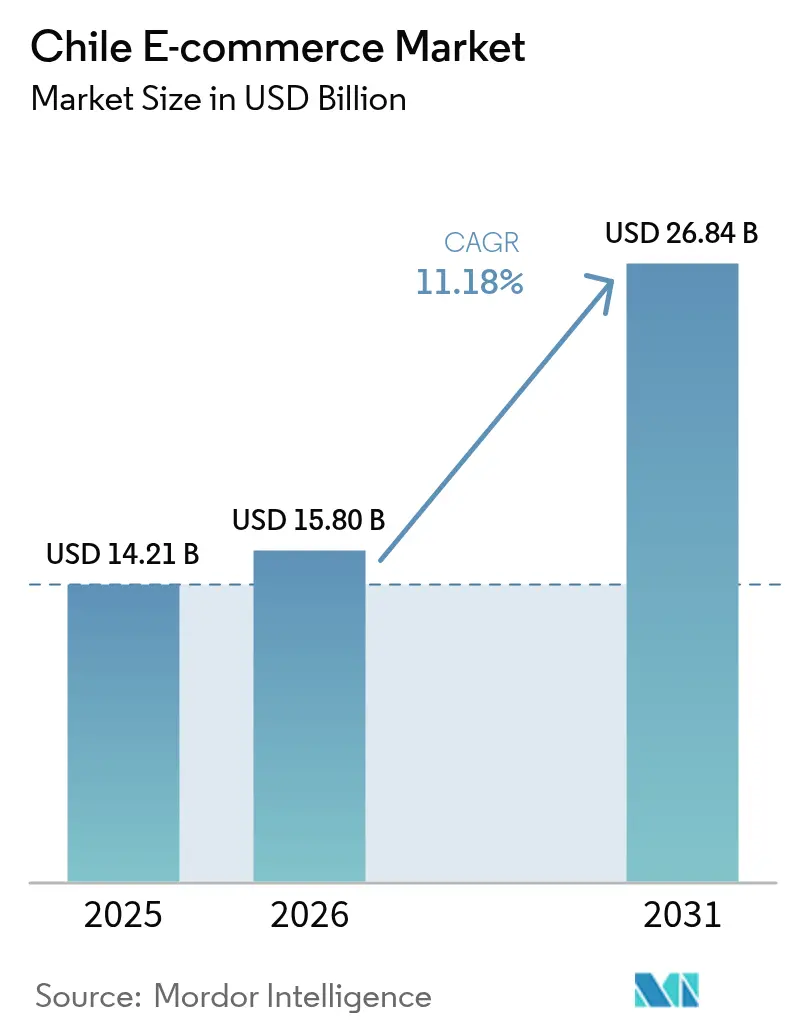
La taille du marché du commerce électronique au Chili en 2026 est estimée à 15,8 milliards USD, en progression par rapport à la valeur 2025 de 14,21 milliards USD, avec des projections pour 2031 s'établissant à 26,84 milliards USD, soit une croissance de 11,18 % de CAGR sur la période 2026-2031. Le taux de pénétration d'Internet de 88,3 % au Chili, la couverture nationale en 4G et le déploiement rapide de la 5G constituent le socle de cette trajectoire, positionnant le pays comme le marché de consommation le plus avancé numériquement d'Amérique latine.[1]Subsecretaría de Telecomunicaciones, "Rapport Conectividad 2025," subtel.gob.cl L'expansion de la fibre optique soutenue par l'État, une forte pénétration bancaire et un écosystème de paiements modernisé accélèrent la migration du commerce traditionnel vers des modèles omnicanaux intégrés. Les investissements directs étrangers continus dans les télécommunications, dépassant 3 milliards USD depuis 2024, créent un réseau dense de logistique et de centres de données qui réduit les coûts d'exécution des commandes et améliore la fiabilité des plateformes. L'adoption croissante des smartphones, désormais responsables de 66 % des transactions, amplifie la portée des portefeuilles numériques tels que WebPay et MACH, tandis que les nouvelles règles de taxe sur la valeur ajoutée (TVA) en vigueur depuis janvier 2025 augmentent les coûts de conformité pour les marchands transfrontaliers, mais rééquilibrent les conditions de concurrence en faveur des vendeurs nationaux. Malgré la volatilité monétaire et les inefficacités de livraison en zone rurale, le marché du commerce électronique au Chili continue d'attirer l'expansion régionale des plateformes mondiales et des acteurs locaux établis.
Points clés du rapport
- Par modèle d'affaires, le segment B2C représentait 87,45 % de la part du marché du commerce électronique au Chili en 2025, tandis que le B2B devrait croître à un CAGR de 14,02 % jusqu'en 2031.
- Par type d'appareil, les smartphones et tablettes ont capté 65,72 % de la part des revenus en 2025 ; l'utilisation des ordinateurs de bureau est en déclin tandis que les ventes mobiles progressent à un CAGR de 10,45 %.
- Par méthode de paiement, les cartes représentaient 49,35 % de la taille du marché du commerce électronique au Chili en 2025, mais les portefeuilles numériques devraient croître à un CAGR de 16,05 % jusqu'en 2031.
- Par catégorie de produits, l'électronique grand public était en tête avec 21,35 % de la part des revenus en 2025 ; l'alimentation et les boissons devraient se développer à un CAGR de 14,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du commerce électronique au Chili
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur la prévision de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion rapide des portefeuilles numériques compatibles WebPay | +2.8% | National, avec des gains précoces à Santiago, Valparaíso, Concepción | Moyen terme (2 à 4 ans) |
| Stratégie omnicanale des 4 principaux détaillants physiques du Chili | +2.1% | National, concentré dans les centres urbains | Court terme (≤ 2 ans) |
| Déploiement de la 5G stimulant les vitesses de paiement mobile | +1.9% | National, en priorisant les zones métropolitaines | Moyen terme (2 à 4 ans) |
| Investissements du gouvernement dans la dorsale fibre optique dans le cadre de « Chile Digital 2035 » | +1.7% | National, ciblant les zones rurales sous-connectées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide des portefeuilles numériques compatibles WebPay
WebPay est désormais intégré sur tous les grands marchés en ligne, éliminant les frictions de paiement héritées et augmentant les taux de conversion des marchands de plusieurs dizaines de points de pourcentage. MACH a dépassé les 4 millions d'utilisateurs en 2025 avec un taux de satisfaction de 95 %, reflétant l'approfondissement de l'inclusion financière dans un contexte de pénétration bancaire de 87 %.[2]Banco de Chile, "Jalons utilisateurs MACH 2025," bci.cl Le Chili est également devenu le quatrième plus grand marché de paiements en temps réel d'Amérique du Sud, traitant 1,43 milliard de virements électroniques en 2024, ce qui réduit la manipulation d'espèces et accélère les cycles de règlement. À mesure que les portefeuilles numériques intègrent des fonctions de fidélité, de micro-crédit et d'achat différé (BNPL) sur leurs rails, l'adhérence aux plateformes augmente et les valeurs moyennes des commandes progressent. Ces effets de réseau renforcent la dynamique de croissance du marché du commerce électronique au Chili et réduisent les coûts d'acquisition pour les vendeurs locaux et transfrontaliers.
Stratégie omnicanale des 4 principaux détaillants physiques du Chili
Les acteurs traditionnels du commerce de détail convertissent leurs magasins en nœuds d'exécution des commandes qui réduisent les distances du dernier kilomètre, augmentent la couverture de livraison le jour même et stimulent le trafic de retrait en magasin (click-and-collect). Le service Fulfillment By Falabella soutient désormais 18 % des ventes sur la place de marché avec un taux de satisfaction après achat de 90 %.[3]Falabella S.A., "Fiche d'information Fulfillment By Falabella," falabella.com Le moteur de recommandation basé sur l'IA de Cencosud a augmenté la valeur du panier en ligne de 12 % en 2024, illustrant comment la personnalisation fondée sur les données accroît la valeur vie client. Ces initiatives monétisent également les stocks inactifs en magasin et s'appuient sur des programmes de fidélité bien établis, créant de fortes barrières à l'entrée pour les acteurs purement en ligne d'origine étrangère. L'intensification de la concurrence omnicanale pousse les places de marché à se différencier par une logistique propriétaire, des services financiers intégrés et des partenariats de marques exclusifs, élevant ainsi les standards de service globaux sur le marché du commerce électronique au Chili.
Déploiement de la 5G stimulant les vitesses de paiement mobile
Les opérateurs de télécommunications ont alloué 3 milliards USD au spectre 5G, à la dorsale fibre optique et aux nœuds de périphérie, promettant une latence inférieure à 20 millisecondes. Des sessions mobiles plus rapides réduisent l'abandon de panier, notamment pour les achats impulsifs et les ventes flash. Le câble numérique Asie–Amérique du Sud renforce la bande passante internationale et réduit les pertes de paquets, encourageant les achats transfrontaliers d'électronique haut de gamme et de mode. À mesure que les pages produits enrichies en vidéo et les outils d'essai en réalité augmentée (RA) deviennent courants, la 5G permet un rendu fluide sur les téléphones de milieu de gamme, augmentant la durée des sessions et le taux de conversion.
Investissements du gouvernement dans la dorsale fibre optique dans le cadre de « Chile Digital 2035 »
L'initiative étend les dorsales fibre optique vers les communes mal desservies, avec l'objectif de réduire de moitié l'écart de connectivité rurale d'ici 2028. Une Agence nationale de cybersécurité nouvellement créée coordonne le partage de renseignements sur les menaces, renforçant la confiance des consommateurs dans le stockage de leurs informations de carte bancaire en ligne. Des programmes de compétences numériques subventionnés aident 55 000 PME à adopter des modules de boutique en ligne et à référencer leurs produits sur plusieurs places de marché. À long terme, ces mesures devraient ouvrir de nouveaux segments de vendeurs et conférer au marché du commerce électronique au Chili un profil de croissance inclusif équilibrant l'échelle urbaine et la portée provinciale.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur la prévision de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Frais d'interchange et de passerelle de paiement élevés concentrés chez deux prestataires de services de paiement (PSP) | -1.4% | National, affectant toutes les transactions numériques | Court terme (≤ 2 ans) |
| Coûts de livraison élevés en Patagonie et dans l'extrême Nord | -0.9% | Régional, concentré dans les zones reculées | Moyen terme (2 à 4 ans) |
| Utilisation persistante des espèces dans la tranche d'âge 45 ans et plus | -0.7% | National, avec des variations urbaines-rurales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Frais d'interchange et de passerelle de paiement élevés concentrés chez deux prestataires de services de paiement (PSP)
Un duopole dans l'acquisition de cartes maintient les frais d'interchange à environ 1,9 % par transaction, comprimant les marges des PME. Comme les mêmes prestataires dominent également les rechargements de portefeuilles, l'opacité des frais persiste, limitant la portée des remises dynamiques et des promotions en plusieurs versements. Les décrets de la loi Fintech prévoient des interfaces d'open banking, mais les délais de grâce pour la conformité retardent l'émergence d'une concurrence significative.
Coûts de livraison élevés en Patagonie et dans l'extrême Nord
La rareté des réseaux routiers, la volatilité météorologique et la faible densité des arrêts gonflent les coûts par colis de 40 % par rapport à Santiago. Les subventions gouvernementales aux transports de 87 millions USD se concentrent sur les passagers, et non sur le fret, de sorte que la logistique du commerce électronique reste autofinancée. Par conséquent, les catégories volumineuses telles que les appareils électroménagers connaissent une adoption plus lente, ce qui limite la demande totale adressable même à mesure que la connectivité fibre s'améliore.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle d'affaires : les plateformes B2B accélèrent la transformation numérique
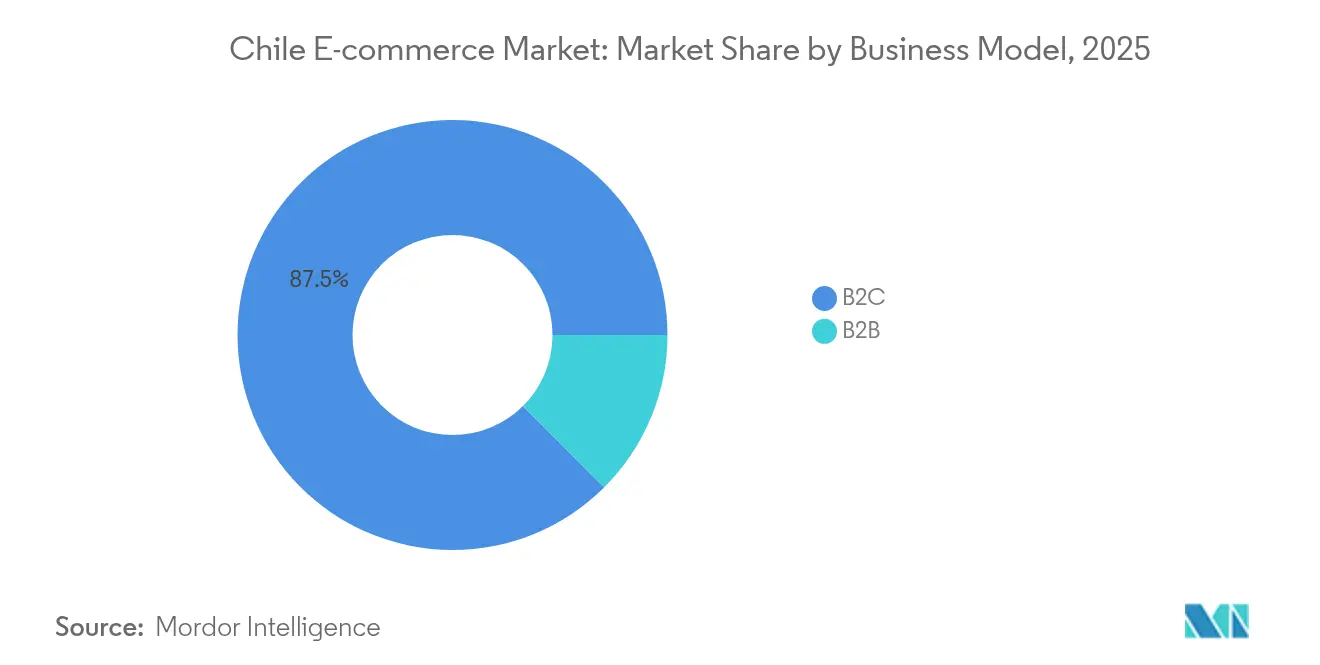
La part B2B de la taille du marché du commerce électronique au Chili devrait progresser à un CAGR de 14,02 % jusqu'en 2031, dépassant le segment consommateur qui contrôle déjà 87,45 % des ventes de 2025. Les mandats de numérisation des achats, les plateformes de stockage croisé (cross-dock) et les outils de crédit commercial intégrés attirent les fabricants et les distributeurs en quête de réductions des délais de cycle. Les grands acheteurs privilégient les portails en circuit fermé, mais les PME exportatrices migrent vers les places de marché ouvertes pour exploiter la demande régionale dans le cadre de l'accord intérimaire UE-Chili.
L'espace B2C dominant reste très concurrentiel, mais la densité logistique et les réseaux de travailleurs à la demande maintiennent une économie unitaire rentable. Les réformes de gouvernance introduites par la loi n° 21.431 augmentent les coûts des partenaires de livraison, mais les plateformes compensent grâce à un routage dynamique et des leviers de tarification aux heures de pointe. Les acteurs transfrontaliers acceptent des marges plus faibles pour gagner des parts, ce qui pousse les leaders nationaux à améliorer leurs avantages de fidélité et leurs produits financiers intégrés. Ces contre-mesures maintiennent les indicateurs d'engagement robustes du marché du commerce électronique au Chili.


Par type d'appareil : la domination du commerce mobile remodèle l'expérience utilisateur
Les smartphones et les tablettes représentaient 65,72 % de la valeur brute des marchandises (GMV) en 2025, et les revenus mobiles progressent à un CAGR de 10,45 %. Cette part fait des appareils mobiles la plus grande contribution à la taille du marché du commerce électronique au Chili au sein des facteurs de forme matériels. L'ordinateur de bureau reste pertinent pour les commandes B2B de grande valeur, mais le trafic est en baisse à mesure que le design adaptatif, l'authentification biométrique et les portefeuilles en un clic simplifient le paiement sur les petits écrans.
Les acteurs axés sur les applications, tels que MercadoLibre, enregistrent 72 % d'utilisateurs actifs effectuant leurs transactions uniquement via mobile, reflétant des investissements dans l'interface utilisateur tels que la recherche visuelle et le service client par messagerie instantanée. Le déploiement du réseau 5G accélère l'adoption d'une navigation enrichie en vidéo et en réalité augmentée (RA), faisant davantage pencher la balance vers les interfaces mobiles. Les bornes interactives et le commerce via téléviseur connecté en sont encore au stade expérimental, mais la prolifération des appareils en périphérie du réseau signale une future concurrence multicanale.
Par méthode de paiement : la révolution des portefeuilles numériques remet en cause la domination des cartes
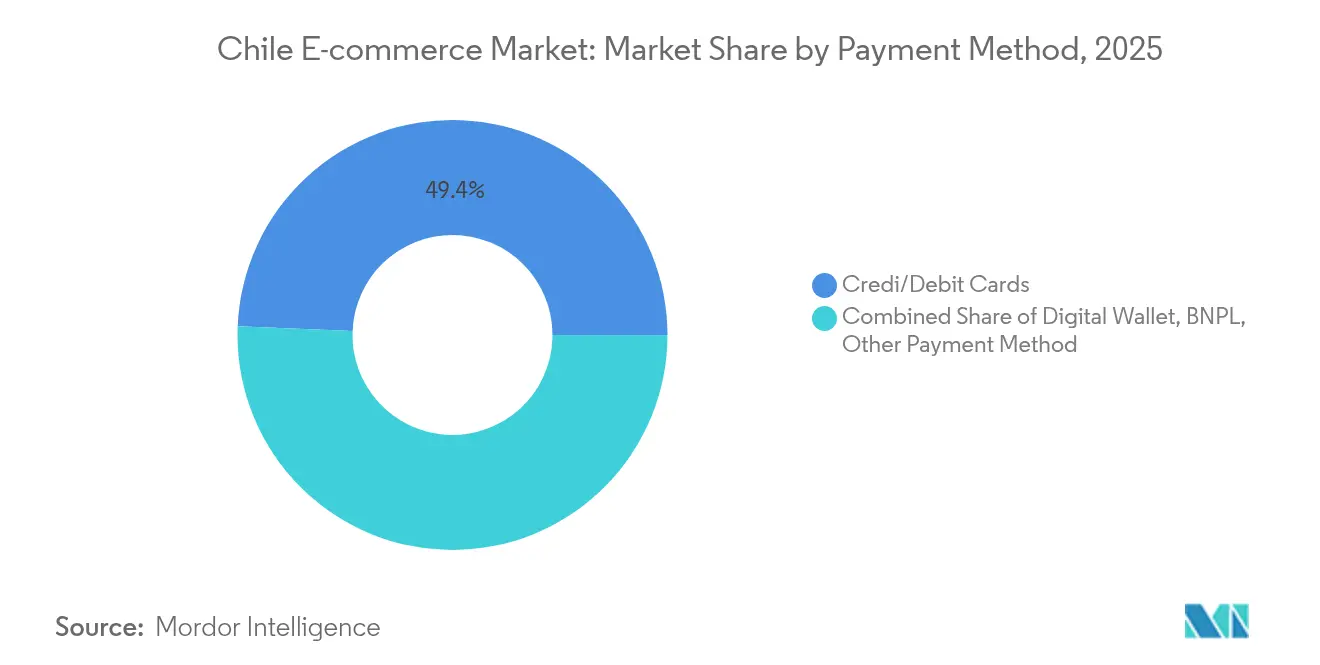
Les cartes représentaient 49,35 % de la valeur des transactions en 2025, mais les portefeuilles numériques progressent à un CAGR de 16,05 %. Les portefeuilles représentent déjà 35,10 % de la taille du marché du commerce électronique au Chili pour les paiements, ancrés par l'acceptation QR omniprésente de WebPay et les transferts entre particuliers sans frais de MACH. Cette dynamique raccourcit les cycles de règlement et réduit les rétrofacturations.
Le BNPL reste marginal car les cadres d'évaluation du crédit et les écarts de taux d'intérêt freinent l'utilisation. Cependant, l'infrastructure de paiements en temps réel permet des produits de débit différé, et les régulateurs élaborent des règles de divulgation pour protéger les consommateurs. À mesure que les API d'interopérabilité s'ouvrent, les fintechs de niche peuvent superposer des programmes de fidélité aux rails des portefeuilles, érodant la préférence pour les cartes et comprimant l'interchange.
Par catégorie de produits B2C : le commerce électronique alimentaire et des boissons mène l'accélération de la croissance
L'alimentation et les boissons sont en voie d'enregistrer un CAGR de 14,12 % jusqu'en 2031, le plus rapide parmi toutes les lignes de produits. Les agrégateurs tels que Rappi et Cornershop étendent la couverture de la chaîne du froid et les nœuds de micro-exécution des commandes au sein des locaux des supermarchés, réduisant les délais de livraison à moins de 60 minutes. L'électronique grand public a conservé une part de revenus de 21,35 % en 2025, la plus grande part du marché du commerce électronique au Chili au niveau des catégories, portée par l'arbitrage de prix transfrontalier et les lancements de marques synchronisés avec les événements Cyber.
La mode, stimulée par les importations de prêt-à-porter à rotation rapide, attire les acheteurs avec des outils de taille prédictive, tandis que la croissance du mobilier est plafonnée par les coûts d'expédition volumétrique. Le tourisme saisonnier en Patagonie soutient la demande d'équipements sportifs et d'accessoires de voyage, mais reste volatile.
Analyse géographique
Santiago métropolitain concentre plus de 53,60 % de la valeur brute des marchandises (GMV) nationale en raison de sa population dense, de sa couverture de livraison le jour même et de la présence de centres d'exécution des commandes clés le long de la Route 68. Valparaíso et Concepción suivent, tirant parti de la connectivité portuaire et de bases de consommateurs portées par les universités. Ensemble, ces corridors amplifient la concentration urbaine du marché du commerce électronique au Chili et soutiennent des densités de dépôt de colis dépassant 3 000 livraisons par km².
Les macro-zones septentrionales liées à l'exploitation du cuivre affichent un revenu disponible supérieur à la moyenne, stimulant l'achat de produits de luxe et d'électronique. Néanmoins, les délais logistiques atteignent 4 à 5 jours, tempérant les catégories d'achats impulsifs. La Patagonie et la région de l'Araucanía illustrent le fossé rural : les projets de fibre dans le cadre de Chile Digital 2035 élargissent l'accès, mais la distance routière et les particularités climatiques allongent les coûts du dernier kilomètre, limitant l'ampleur des promotions des détaillants.
Les flux transfrontaliers sont de plus en plus acheminés par des entrepôts sous douane dans la Zone franche de Santiago, permettant aux places de marché chinoises de promettre une livraison dédouanée en 7 jours. L'accord intérimaire UE-Chili élimine les droits de douane sur 99,9 % des importations européennes, élargissant les assortiments de produits dans les cosmétiques et les lignes alimentaires haut de gamme. Parallèlement, les réformes TVA de janvier 2025 abolissent la règle de minimis, obligeant tous les colis entrants à acquitter la taxe et réduisant ainsi l'avantage de coût au débarquement dont bénéficiaient auparavant les expéditions de très faible valeur.
Paysage réglementaire
Le Chili réglemente le commerce électronique par des règles de protection des consommateurs, des exigences de conduite pour les plateformes et des obligations fiscales. Le Ministerio de Economia a publié le Reglamento de Comercio Electronico (Decreto No. 6, en vigueur depuis 2021), qui exige des vendeurs et des plateformes qu'ils communiquent des informations précontractuelles claires (y compris le prix total et les frais d'expédition) et fixe des obligations minimales de divulgation pour les transactions en ligne. Le SERNAC applique également les droits des consommateurs dans le cadre de la protection des consommateurs, y compris le droit de rétractation de 10 jours prévu par la Loi No. 21.398.
La fiscalité a été le principal facteur de conformité à court terme pour les plateformes et les flux transfrontaliers. Les changements de TVA mis en œuvre à partir de janvier 2025 ont supprimé l'exonération de minimis pour les colis entrants, et des règles supplémentaires pour les biens importés de faible valeur ont progressé à la fin de 2025, étendant la collecte de la TVA au point de vente pour certaines transactions transfrontalières. En février 2026, le Servicio de Impuestos Internos (SII) a publié la Resolution No. 23 (10 février 2026), établissant des exigences formelles d'enregistrement pour les opérateurs de plateformes d'intermédiation numérique afin de soutenir les obligations de collecte et de déclaration de la TVA liées aux biens importés vendus via des plateformes.
Analyse de la chaîne de valeur
La création de valeur du commerce électronique au Chili commence avec les fabricants, les propriétaires de marques et les importateurs, puis passe par la vente au détail en première et tierce partie via des plateformes hybrides et des places de marché, notamment Mercado Libre et des détaillants omnicanaux tels que Falabella.com, Paris.cl (Cencosud), Ripley.com et Mundo Lider (Walmart Chile). Les paiements sont traités via les réseaux de cartes et les acquéreurs, ainsi que via des rails PSP et de portefeuilles électroniques tels que WebPay et MACH dans le contexte du marché, suivis par la gestion des commandes, l'entreposage et la livraison du dernier kilomètre à l'aide de réseaux de transporteurs et de nœuds logistiques appartenant aux détaillants, concentrés autour de la région métropolitaine de Santiago. Les commandes transfrontalières ajoutent des étapes de transport de marchandises, d'entreposage sous douane et de dédouanement, et le régime de TVA post-2025 accroît la nécessité d'une détermination fiscale et d'une documentation au moment du paiement.
Les signaux politiques et d'infrastructure récents modifient la manière dont les participants se connectent à travers la chaîne. Les obligations du SII exigent des places de marché et des facilitateurs de paiement qu'ils renforcent l'intégration des marchands et la vérification du statut fiscal, ce qui accroît l'importance des intégrations API et des échanges de données avec les autorités fiscales. Sur le plan physique, le Baromètre Logistique Conecta Logistica/MTT (publié en 2026 pour les performances de 2025) a mis en évidence des progrès en matière de traçabilité numérique et d'intégration des systèmes (65 % d'intégration et 63 % d'accès aux systèmes de traçabilité), soutenant une gestion des exceptions et un traitement des retours plus rapides. Dans le même temps, les contraintes de main-d'œuvre et de livraison à distance en dehors du corridor Santiago-Valparaiso-Concepcion continuent d'augmenter les coûts.
Paysage concurrentiel
Le marché du commerce électronique au Chili accueille une combinaison d'acteurs traditionnels du commerce de détail et de challengers nés du numérique. MercadoLibre s'appuie sur son écosystème de bout en bout regroupant place de marché, paiements, crédit et logistique ; la préférence de marque a atteint un niveau record en 2025, les utilisateurs actifs mensuels des services fintech ayant progressé de 31 %. Falabella a enregistré un triplement de son bénéfice au premier trimestre 2025, confirmant les retombées de son automatisation logistique et de l'intégration de sa carte de fidélité.
Le moteur de science des données de Cencosud pilote le regroupement de produits et la tarification dynamique, notamment dans l'épicerie, défendant sa part face à Rappi et Jumbo. Des acteurs internationaux tels que Shein exploitent des chaînes d'approvisionnement directes depuis les usines pour compresser les délais de livraison dans la mode. AliExpress capitalise sur les traités postaux et les entrepôts sous douane pour capter 42 % des colis transfrontaliers, maintenant des prix de vente moyens bas.
Les schémas stratégiques s'articulent autour de trois leviers : 1) l'exécution des commandes propriétaire garantissant le respect des niveaux de service lors des promotions, 2) les portefeuilles captifs transformant les données de paiement en déclencheurs de vente croisée et 3) les alliances régionales diversifiant les sources d'approvisionnement. Des mouvements de consolidation sont plausibles, mais les seuils antitrust restent vigilants. Étant donné que les cinq premiers acteurs contrôlent environ 55 % de la valeur brute des marchandises, l'intensité de la rivalité reste modérée et encourage des incitations à la fidélité agressives plutôt que des guerres de prix profondes.
Leaders du secteur du commerce électronique au Chili
Falabella
Ripley
Paris (Cencosud)
Walmart Chile (Lider)
MercadoLibre
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les initiatives réglementaires et de mesure créent des espaces blancs définis dans les opérations de plateforme, les outils pour vendeurs et les technologies de conformité. En 2026, la Fiscalía Nacional Económica (FNE) a publié ses travaux d'étude de marché sur le commerce électronique et a recommandé des normes de transparence pour les grandes plateformes (référence à un seuil de 100 000 UF), ce qui accroît la demande pour des politiques auditables destinées aux vendeurs, des explications sur la recherche et le classement, et des flux de traitement des litiges. Parallèlement, la Resolution No. 23 du SII (février 2026) formalise les mécanismes d'enregistrement et de conformité à la TVA pour les plateformes d'intermédiation numérique, soutenant une utilisation plus large du calcul automatisé des taxes, de la vérification des vendeurs et de la déclaration à la fois pour les places de marché et les facilitateurs de paiement.
La logistique et l'exécution omnicanale restent également un domaine d'opportunité tangible, avec des signaux d'investissement visibles. Mercado Libre a annoncé un plan d'investissement record de 750 millions USD pour le Chili en 2026, comprenant un second grand centre de distribution près de Colina (Santiago), ce qui renforce le rôle de la densité de traitement des commandes, du placement des stocks et des réseaux de retour en tant que facteurs de différenciation concurrentielle. La mesure s'est également améliorée, avec la publication par la Banco Central de Chile de l'Indice des ventes au détail en ligne (IVOCM) en mars 2026, offrant aux détaillants, aux plateformes et aux marques un point de référence pour ajuster le mix des catégories et les calendriers de promotion (y compris les événements Cyber) tout en affinant les niveaux de service omnicanal à mesure que la pénétration du commerce électronique et la mesure formelle du commerce numérique se développent.
Développements récents du secteur
- Mai 2026 : Grupo Falabella a communiqué ses résultats du T1 2026, avec une GMV des canaux numériques en hausse de 21 % en glissement annuel et des ventes de vendeurs tiers en hausse de 40 %. Cette mise à jour indique une participation plus rapide aux places de marché au sein d'un écosystème omnicanal de premier plan, relevant le niveau d'exigence pour les services aux vendeurs, l'intégration logistique et la conversion liée à la fidélisation au Chili.
- Mars 2026 : Mercado Libre a annoncé un plan d'investissement record de 750 millions USD au Chili pour 2026 et a présenté une expansion logistique liée à cette dépense. Le plan comprenait l'ajout d'un second centre de distribution près de Colina (Santiago), renforçant la couverture le lendemain et la profondeur des stocks comme leviers concurrentiels essentiels pour la croissance des places de marché.
- Octobre 2024 : Le Congrès chilien a adopté un projet de loi sur la conformité fiscale qui a renforcé l'application de la TVA sur les plateformes numériques. Ce changement a accru l'importance des contrôles menés par les plateformes en matière de facturation, de vérification des vendeurs et de déclaration des données, augmentant les exigences de conformité pour les places de marché nationales et les vendeurs transfrontaliers.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché correspond à la valeur des biens commandés via des canaux en ligne par des acheteurs au Chili, où une commande est passée numériquement et l'achat est livré à un utilisateur final dans le pays (le paiement peut se faire en ligne ou à la livraison).
Exclusions du périmètre : Nous excluons les petites annonces entre particuliers qui n'ont pas de flux de paiement intégré et les échanges d'actifs virtuels dans les jeux.
Aperçu de la segmentation
- Par modèle d'affaires
- B2C
- B2B
- Par type d'appareil
- Smartphone / Mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
- Par méthode de paiement
- Cartes de crédit / débit
- Portefeuilles numériques
- BNPL
- Autre méthode de paiement
- Par catégorie de produits B2C
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Mobilier et maison
- Jouets, bricolage et médias
- Autres catégories de produits
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire nous a aidés à définir les garde-fous de ce qui doit être comptabilisé, et il a également fourni des lignes de tendance difficiles à saisir par les seuls entretiens. Nous nous sommes référés à des publications publiques telles que la Banque centrale du Chili et les statistiques nationales, les indicateurs de douane et de commerce, les trackers de télécommunications et de connectivité, ainsi que les mises à jour sur la consommation et le commerce de détail provenant d'organismes tels que la Chambre de commerce de Santiago.
Nous avons également utilisé des dépôts d'entreprises, des présentations aux investisseurs et une couverture presse fiable pour comprendre l'exposition aux ventes en ligne, l'empreinte de livraison et l'évolution du mix de paiement. Pour certaines vérifications, nous avons utilisé des abonnements payants axés sur les données financières et l'intelligence des entreprises, ainsi que sur l'actualité et les données financières, afin que les hypothèses du modèle restent cohérentes dans le temps. Les sources listées ici sont uniquement illustratives, et nous avons utilisé d'autres références publiques pour collecter, valider et clarifier les points de données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour confirmer ce qui doit être considéré comme une transaction en ligne et pour tester les hypothèses sous-jacentes aux dépenses par acheteur et à la fréquence des commandes. Nous avons échangé avec un ensemble équilibré de parties prenantes, comprenant des équipes côté places de marché et marques, des spécialistes de la logistique et de l'exécution des commandes, des professionnels des paiements et des risques, et des observateurs du secteur, puis nous avons vérifié l'alignement entre les grandes villes et les régions secondaires du Chili.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | CXO : 14 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 17 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement a commencé par la construction d'un bassin de demande reliant le nombre d'acheteurs en ligne au Chili à la fréquence de leurs commandes et à la valeur moyenne par commande, puis ajusté en fonction des changements de mix de catégories et de la part des transactions réalisées en ligne par rapport au paiement à la livraison. Une fois cette structure descendante établie, nous avons corroboré les totaux par des vérifications ascendantes sélectives, y compris des agrégations d'un échantillon de ventes en ligne divulguées, des comparaisons avec des signaux de capacité de traitement des commandes, et l'utilisation de modèles échantillonnés de valeur et de volume de commande issus de discussions sectorielles.
Quelques intrants ont expliqué la majeure partie de l'évolution, notamment le nombre d'acheteurs en ligne, la portée des smartphones et du haut débit, les délais de livraison et la couverture du dernier kilomètre, la part transfrontalière des achats, ainsi que la trajectoire de l'inflation et des taux de change affectant la taille du panier en termes USD. Là où la vue ascendante présentait des lacunes, par exemple pour les petits marchands avec des divulgations limitées, nous avons complété les éléments manquants à l'aide d'hypothèses de type pénétration vérifiées lors des entretiens, et nous avons maintenu le facteur d'ajustement visible afin qu'il puisse être révisé.
Pour les prévisions, nous avons privilégié l'analyse de scénarios plutôt qu'un ajustement de courbe unique, car les dépenses et la fréquence des commandes peuvent évoluer avec la confiance des consommateurs, les contraintes logistiques et les tendances d'acceptation des paiements. Les variables ont été projetées en utilisant des fourchettes de consensus d'experts, suivies de contrôles de sensibilité afin que les prévisions restent dans des limites réalistes de comportement des acheteurs et des commandes.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par recoupement avec des signaux indépendants, notamment les taux de croissance déclarés du commerce de détail en ligne, les indicateurs d'adoption des paiements et les références de ventes en ligne provenant d'organismes sectoriels crédibles. Lorsqu'un indicateur sortait de la fourchette attendue, nous avons rouvert les hypothèses et recontacté les répondants concernés pour confirmer si le changement était structurel ou temporaire.
Avant validation finale, le modèle est examiné par étapes, en commençant par des contrôles de cohérence interne, suivis d'un examen des écarts par rapport aux éditions précédentes, puis d'une dernière relecture par les analystes portant sur la logique des unités et le calendrier des devises. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements majeurs du marché modifient sensiblement la demande, la réglementation ou l'environnement opérationnel.
Comparaison de la taille du marché du commerce électronique chilien de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour le commerce électronique au Chili peuvent sembler très éloignés, même lorsqu'ils décrivent le même pays et un comportement d'achat en ligne globalement similaire. Les écarts proviennent généralement de ce que chaque éditeur comptabilise comme valeur du commerce électronique, de la question de savoir si le chiffre est plus proche de la valeur des ventes au détail ou d'une mesure plus large de type GMV, et de la manière dont le calendrier de conversion des devises est traité.
Le tableau suggère également un autre facteur, certaines estimations s'appuyant sur des séries de volumes de paiement ou de transactions incluant des flux supplémentaires, tandis que d'autres restent plus proches de la valeur des marchandises livrées liée au bassin de demande des utilisateurs finaux au Chili. Le tableau montre une valeur de 2026 inférieure à certains chiffres de 2024, et dans le modèle de Mordor Intelligence, cela s'explique par le fait que le marché est comptabilisé comme des transactions de marchandises initiées numériquement et livrées à des utilisateurs finaux au Chili, tout en excluant les petites annonces entre particuliers sans paiement intégré et les actifs virtuels dans les jeux, puis en exprimant le résultat en USD avec une conversion pour une année définie.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,80 milliards USD (2026) | |
| Rapport commercial gouvernemental A | 11,50 milliards USD (2024) | Reflète souvent une vision plus étroite des ventes de détail en ligne liée aux rapports commerciaux locaux, et peut ne pas s'aligner sur la question de savoir si les marchandises transfrontalières et toutes les conditions de commande et de livraison sont comptabilisées de la même manière. |
| Note d'analyse des paiements B | 35,00 milliards USD (2024) | Rapporte généralement un volume de ventes plus large ou une mesure de type GMV pouvant inclure davantage de flux de transactions, et peut utiliser un traitement différent des achats domestiques par rapport aux achats transfrontaliers, ainsi qu'un calendrier différent de conversion en USD. |
Sur les trois chiffres, l'écart s'explique principalement par le périmètre et les choix de mesure, suivis des différences dans la manière dont les valeurs en USD sont converties pour une année donnée. En ancrant le dimensionnement à un bassin de demande d'acheteurs clairement défini dans le pays, en vérifiant le total par rapport à des signaux du monde réel, et en gardant les hypothèses modifiables, nous pouvons proposer un chiffre plus facile à retracer et à réutiliser pour la planification.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du commerce électronique au Chili ?
Le marché est évalué à 15,8 milliards USD en 2026 et devrait atteindre 26,84 milliards USD d'ici 2031, impliquant un CAGR de 11,18 %.
Quel modèle d'affaires connaît la croissance la plus rapide dans le commerce électronique chilien ?
Les plateformes B2B se développent à un CAGR de 14,02 % jusqu'en 2031, à mesure que les entreprises numérisent leurs processus d'approvisionnement et d'exportation.
Quelle est la place dominante du commerce mobile au Chili ?
Les smartphones et les tablettes représentent 65,72 % de la valeur des transactions, avec des ventes mobiles progressant à un CAGR de 10,45 % jusqu'en 2031, dans un contexte de déploiement de la 5G.
Quelles méthodes de paiement gagnent des parts de marché ?
Les portefeuilles numériques progressent à un CAGR de 16,05 %, grignotant la part de 49,35 % encore détenue par les cartes de crédit et de débit.
Quelle catégorie de produits affiche la croissance la plus rapide ?
Le commerce électronique de l'alimentation et des boissons est en tête avec un CAGR de 14,12 % jusqu'en 2031, en raison de l'expansion rapide des plateformes de livraison d'épicerie.
Comment les nouvelles règles de TVA affecteront-elles les achats transfrontaliers ?
Depuis janvier 2025, toutes les importations B2C sont soumises à la TVA, réduisant l'avantage de coût au débarquement des colis de faible valeur et bénéficiant aux vendeurs nationaux.
Dernière mise à jour de la page le:


