
Taille et part du marché du commerce électronique en Grèce
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 34.63 Milliards de dollars |
| Taille du Marché (2026) | 37.88 Milliards de dollars |
| Taille du Marché (2031) | 59.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.38 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce électronique en Grèce par Mordor Intelligence
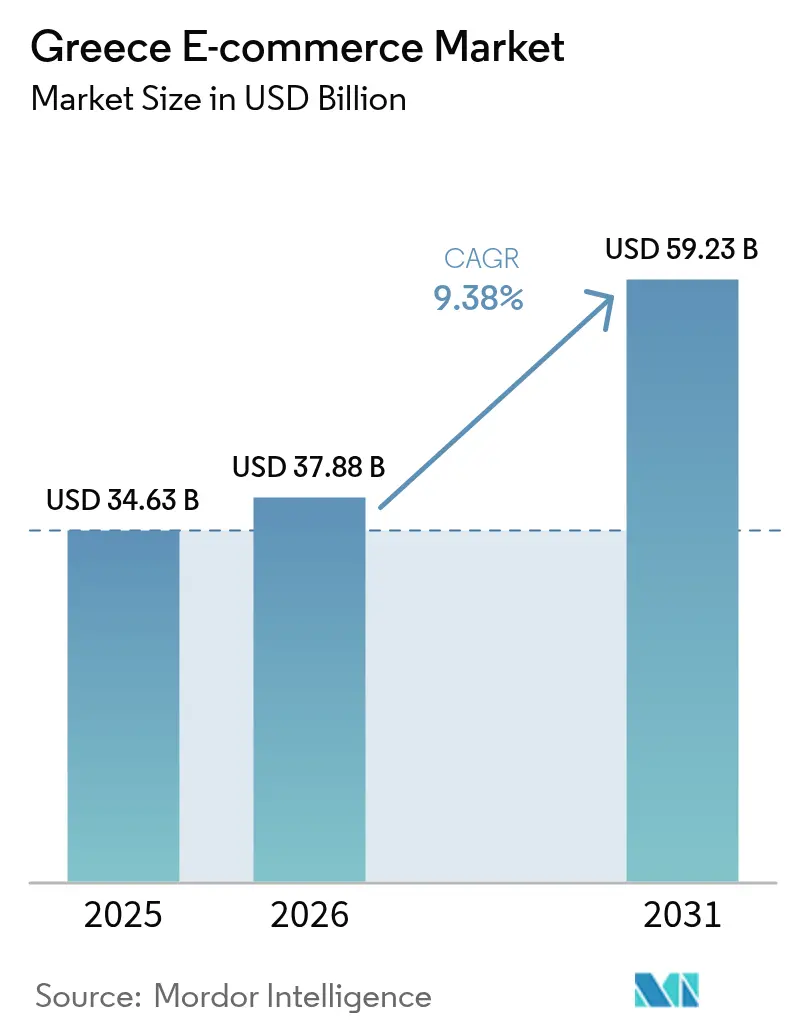
La taille du marché du commerce électronique en Grèce était évaluée à 34,63 milliards USD en 2025 et devrait croître de 37,88 milliards USD en 2026 pour atteindre 59,23 milliards USD d'ici 2031, à un CAGR de 9,38 % au cours de la période de prévision (2026-2031). L'expansion de la couverture 5G, des politiques gouvernementales de numérisation déterminées et un changement marqué des habitudes de consommation vers les achats en ligne accélèrent cette croissance. Les transactions mobiles dominent désormais les volumes de commandes, et les modèles omnicanaux avec options de retrait en magasin redéfinissent les attentes en matière de service. La demande transfrontalière des touristes ouvre des flux de revenus premium, tandis que les réseaux de consignes automatiques de dernier kilomètre réduisent les délais de livraison et améliorent la satisfaction client. Les commerçants qui investissent dans la conception axée sur le mobile, les paiements sans friction et la personnalisation basée sur les données sont les mieux positionnés pour gagner des parts sur le marché du commerce électronique en Grèce, alors que le commerce traditionnel stagne.
Principaux enseignements du rapport
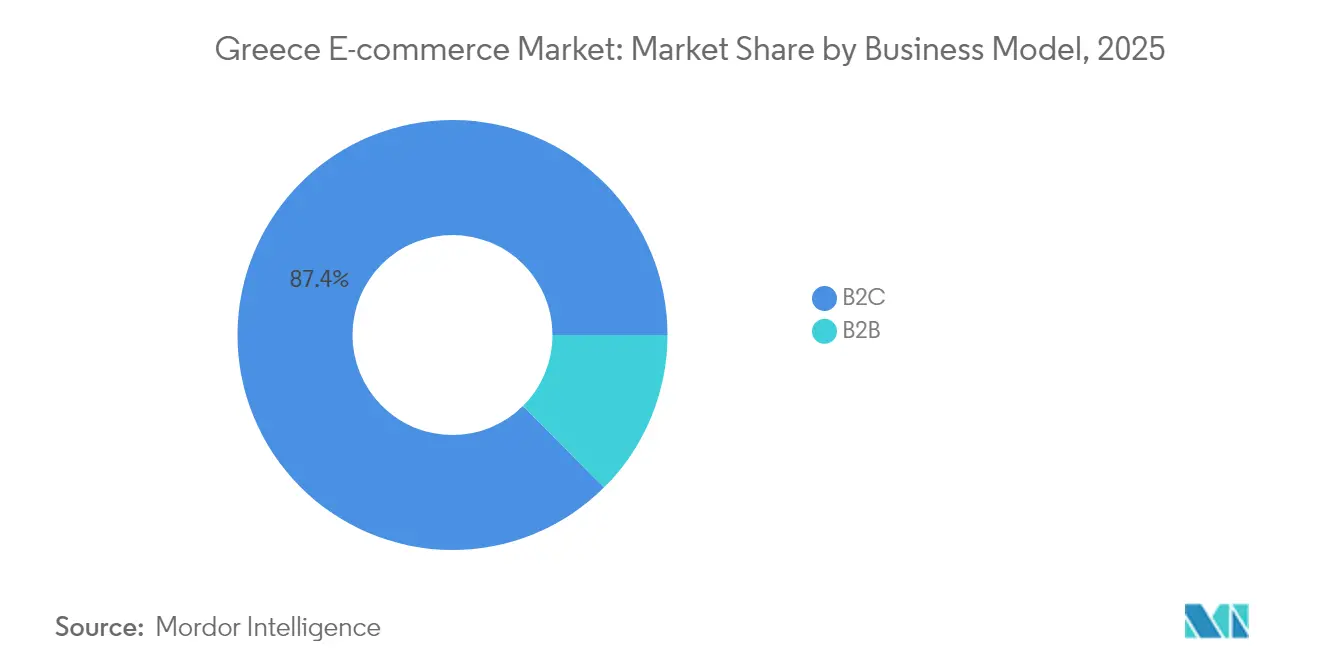
- Par modèle commercial, le segment B2C a représenté 87,44 % de la part du marché du commerce électronique en Grèce en 2025, tandis que le B2B devrait afficher un CAGR de 12,35 % jusqu'en 2031.
- Par type d'appareil, les smartphones ont capté 64,71 % des transactions en 2025 ; les autres appareils connectés devraient progresser à un CAGR de 12,74 % jusqu'en 2031.
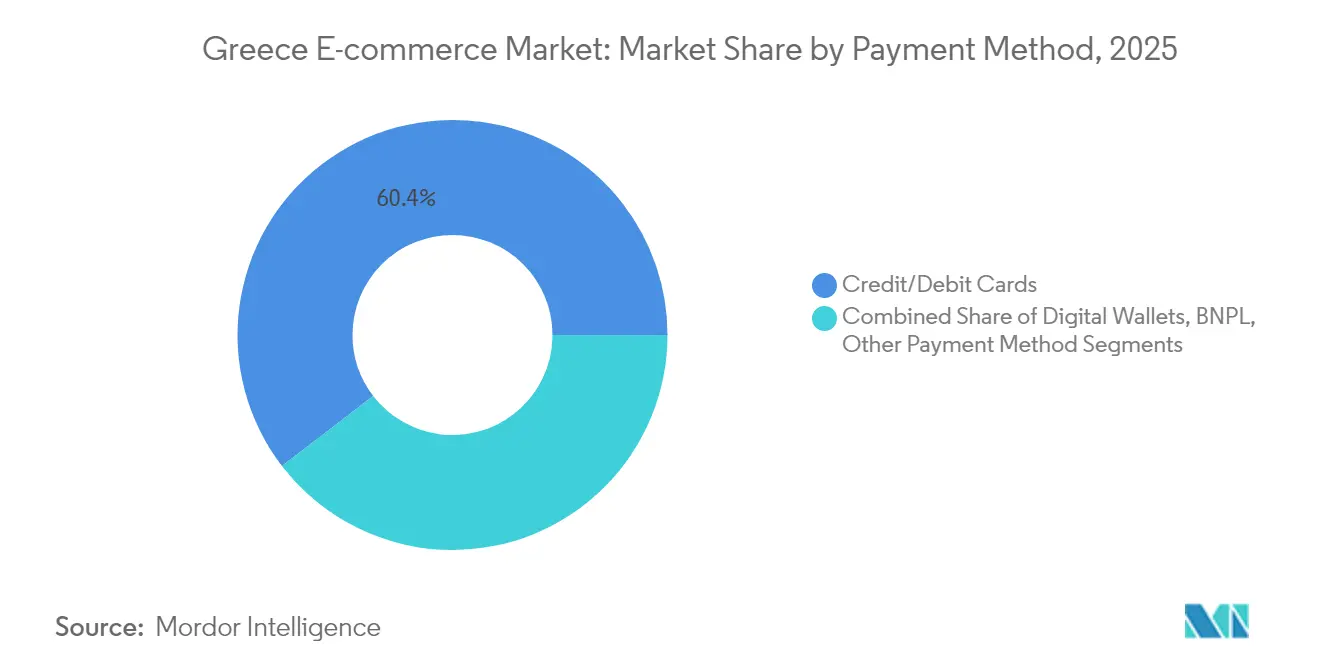
- Par méthode de paiement, les cartes représentaient 60,42 % de la valeur des transactions en 2025, tandis que les portefeuilles numériques devraient croître à un CAGR de 13,65 % jusqu'en 2031.
- Par catégorie de produits, l'alimentation et les boissons représentaient 26,88 % de la taille du marché du commerce électronique en Grèce en 2025, et la beauté et les soins personnels progressent à un CAGR de 11,92 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du commerce électronique en Grèce
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Essor des achats mobiles porté par le déploiement généralisé de la 5G dans les zones urbaines de Grèce | +2.5% | Centres urbains (Athènes, Thessalonique), avec une expansion progressive vers les villes secondaires | Moyen terme (2-4 ans) |
| Incitations fiscales du « Registre numérique » gouvernemental accélérant l'intégration des PME | +1.8% | National, avec une adoption plus forte dans les pôles commerciaux | Moyen terme (2-4 ans) |
| Croissance rapide des services omnicanaux de retrait en magasin | +1.5% | Centres urbains et destinations touristiques | Court terme (≤ 2 ans) |
| Les dépenses de luxe liées au tourisme propulsent les commandes transfrontalières | +1.2% | Destinations touristiques (Athènes, îles), corridors de commerce de luxe | Court terme (≤ 2 ans) |
| Expansion des réseaux de consignes automatiques de dernier kilomètre réduisant les délais de livraison à moins de 24 h | +0.9% | Centres urbains, avec expansion prévue vers les marchés secondaires | Moyen terme (2-4 ans) |
| Adoption croissante du BNPL parmi les acheteurs grecs de la génération Z | +0.7% | National, avec une concentration parmi les jeunes tranches démographiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor des achats mobiles porté par le déploiement généralisé de la 5G
Les réseaux de cinquième génération couvrent désormais 86 % des zones urbaines grecques, offrant des images haute résolution, des démonstrations en direct et des paiements instantanés intégrés aux applications, qui maintiennent les acheteurs sur leurs appareils mobiles pour des sessions plus longues.[1]Ministère de la Gouvernance numérique, « La feuille de route stratégique de la décennie numérique nationale grecque », digitalstrategy.gov.gr Les détaillants privilégient les mises en page adaptées au pouce, la connexion biométrique et les processus de paiement accélérés, car le mobile représente la majorité des visites et des revenus sur le marché du commerce électronique en Grèce. Les flottes de livraison intègrent le suivi GPS dans les applications, permettant aux clients de suivre les coursiers en temps réel, ce qui améliore la satisfaction et les taux de réachat. Les annonceurs diffusent des campagnes de notification push géolocalisées qui convertissent le trafic piétonnier en trafic numérique en quelques minutes après l'exposition en magasin. À mesure que la couverture réseau s'étend aux villes secondaires d'ici 2027, de nouveaux utilisateurs approfondiront la pénétration sur le marché du commerce électronique en Grèce.
Incitations fiscales du « Registre numérique » gouvernemental accélérant l'intégration des PME
La super-déduction de 200 % pour les dépenses numériques qualifiées réduit les coûts d'entrée pour les petits commerçants et crée une période de retour sur investissement prévisible pour les investissements dans les boutiques en ligne.[2]Commission européenne, « Étude de cas sur la croissance intelligente et durable : soutien aux PME », commission.europa.eu L'adoption a été la plus forte parmi les micro-détaillants en électronique et en mode qui dépendaient auparavant du trafic piétonnier de quartier. Les fournisseurs de services cloud et les passerelles de paiement proposent des forfaits à tarifs réduits pour s'aligner sur les règles de subvention, facilitant davantage l'adoption. Les chambres de commerce régionales font état d'une amélioration des compétences numériques après que le gouvernement a financé des formations ciblées. À mesure que davantage de PME référencent leurs produits en ligne, la variété des stocks sur les places de marché nationales augmente, incitant les consommateurs à consolider leurs dépenses au sein des plateformes locales et dynamisant le marché du commerce électronique en Grèce.
Croissance rapide des services omnicanaux de retrait en magasin
Sept grands détaillants synchronisent désormais les stocks en magasin et en ligne en temps réel, permettant aux acheteurs de réserver des articles en ligne et de les récupérer en quelques heures. Ce modèle répond aux préoccupations relatives à la fiabilité des livraisons dans les zones urbaines denses et atténue les coûts de dernier kilomètre.[3]Bouhouras et al., « Libérer le potentiel des points de retrait dans la livraison du dernier kilomètre », mdpi.com Les premiers adoptants enregistrent des taux de retour plus faibles, car les clients peuvent inspecter les articles avant de quitter le magasin. Les détaillants utilisent le retrait en magasin pour vendre des produits complémentaires, augmentant ainsi les valeurs moyennes des transactions. Les propriétaires immobiliers bénéficient d'un trafic piétonnier accru, créant une boucle vertueuse qui ancre le modèle omnicanal au sein du marché du commerce électronique en Grèce.
Les dépenses de luxe liées au tourisme propulsent les commandes transfrontalières
Les arrivées de touristes étrangers dépassent les niveaux de 2019, et les visiteurs aisés continuent souvent d'acheter des articles de luxe grecs après leur retour dans leur pays. Les marques ont introduit des options d'expédition avec droits de douane acquittés et un service après-vente multilingue pour capter ces commandes récurrentes. Des microsites dédiés mettent en avant l'origine grecque des produits, s'appuyant sur des récits culturels pour se différencier des concurrents mondiaux. Des partenariats avec les concierges d'hôtels et les opérateurs de croisières orientent les voyageurs vers des boutiques numériques sélectionnées. Cette activité transfrontalière injecte des marges premium et diversifie la demande au-delà de la base nationale.
Analyse de l'impact des freins à la croissance*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Taux de retour élevés dans la catégorie mode érodant la rentabilité | -1.2% | National, avec un impact plus fort dans les centres urbains | Moyen terme (2-4 ans) |
| Préférence persistante pour le paiement à la livraison augmentant les coûts | -0.9% | National, avec un effet plus marqué dans les zones rurales et les îles | Moyen terme (2-4 ans) |
| Logistique fragmentée dans les îles augmentant la complexité de l'exécution des commandes | -0.7% | Régions insulaires, en particulier les petites îles de la mer Égée | Long terme (≥ 4 ans) |
| Déclassement vers le bas induit par l'inflation limitant les valeurs moyennes des commandes | -0.5% | National, avec un effet prononcé sur les segments à faibles revenus | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Taux de retour élevés dans la catégorie mode érodant la rentabilité
Des taux de retour avoisinant les 30 % pèsent sur le fonds de roulement, le débit des entrepôts et les objectifs de durabilité. L'incertitude concernant les tailles et les discordances de couleurs restent les principales causes, poussant les détaillants à tester des cabines d'essayage en réalité augmentée qui superposent les vêtements sur les images des utilisateurs. Certaines plateformes récompensent les acheteurs qui conservent leurs articles avec des points de fidélité, influençant le comportement tout en protégeant les marges. Les transporteurs proposent des offres de logistique inversée à tarif réduit aux grands commerçants, mais les petits vendeurs supportent des coûts unitaires plus élevés. Ce problème souligne l'importance des données produits précises et des algorithmes de dimensionnement prédictif pour protéger la rentabilité sur le marché du commerce électronique en Grèce.
Préférence persistante pour le paiement à la livraison augmentant les coûts
Le paiement à la livraison domine encore les commandes de faible valeur en dehors des zones métropolitaines, imposant des coûts de gestion des espèces et des taux d'échec de livraison plus élevés. Les terminaux de paiement par carte à la livraison constituent une solution transitoire, mais les commerçants supportent des frais supplémentaires pour les appareils TPE portables. Les campagnes gouvernementales de sensibilisation au numérique et les dispositifs de virement bancaire en temps réel font lentement évoluer les comportements, mais les obstacles liés à la confiance persistent. Les plateformes mettent en avant des garanties de protection des acheteurs et des remboursements instantanés pour encourager les méthodes de paiement prépayées. Tant que le paiement à la livraison ne descend pas en dessous d'un seuil critique, les budgets d'exécution des commandes supporteront une pénalité de coût structurelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial : le B2C domine tandis que le B2B gagne en dynamisme
Le segment B2C génère 87,44 % du marché du commerce électronique en Grèce. La maîtrise généralisée du mobile, des systèmes de paiement sécurisés et un contenu produit riche font de la vente au détail en ligne le choix par défaut pour l'électronique, l'alimentation et la mode. Les attentes des consommateurs en matière de retours gratuits et de livraison le lendemain continuent d'augmenter, comprimant les marges tout en élargissant la demande adressable. En revanche, les achats en ligne B2B sont évalués plus bas aujourd'hui, mais devraient progresser à un CAGR de 12,35 % à mesure que les entreprises numérisent leurs approvisionnements et recherchent des remises sur volume via des catalogues électroniques. Les subventions gouvernementales pour les plateformes numériques des PME réduisent la période de retour sur investissement pour les fournisseurs, et les acheteurs d'entreprise intègrent de plus en plus la facturation électronique, qui simplifie la réconciliation. Par conséquent, le B2B représentera une part croissante de la taille du marché du commerce électronique en Grèce sur la fenêtre de prévision.
Les grands grossistes adoptent des catalogues d'achat intégrés pour s'interfacer avec les systèmes de planification des ressources d'entreprise, réduisant la saisie manuelle des commandes. Les transitaires négocient des tarifs dynamiques en mutualisant les volumes B2B, améliorant la fiabilité des livraisons vers les entrepôts régionaux. Les places de marché référencent des fournitures industrielles, des équipements de sécurité et des matières premières, allant au-delà de la papeterie de bureau. Les outils d'évaluation du crédit numérique raccourcissent les cycles d'intégration des fournisseurs, tandis que les options de financement intégré soutiennent les achats en volume. L'interaction entre l'automatisation et l'innovation en matière de financement positionne le B2B comme un levier de croissance structurel au sein du marché du commerce électronique en Grèce.


Par type d'appareil : le mobile établit la norme en matière d'expérience utilisateur
Les smartphones représentent 64,71 % de la valeur des transactions en 2025. Les détaillants optimisent la compression des images et l'authentification biométrique pour maintenir le processus de paiement en deux clics. Les notifications push avec des promotions personnalisées génèrent du trafic récurrent pendant les heures creuses, lissant la charge des serveurs. Un écran plus grand sur les appareils pliables encourage des valeurs de commande moyennes plus élevées pour les meubles et l'électronique. Les autres appareils connectés, notamment les objets connectés et les assistants vocaux domestiques, progressent à partir d'une base faible à un CAGR de 12,74 % à mesure que les consommateurs adoptent le commerce ambiant. Les ordinateurs portables restent pertinents pour les commandes B2B complexes nécessitant une comparaison détaillée des spécifications, contribuant à un mix d'appareils équilibré au sein du marché du commerce électronique en Grèce.
L'informatique de périphérie 5G prend en charge les superpositions de réalité augmentée qui prévisualisent les meubles à l'échelle réelle via les caméras mobiles, améliorant la conversion. Les détaillants intègrent des outils de création d'applications low-code pour itérer rapidement les fonctionnalités et s'aligner sur les directives évolutives des systèmes d'exploitation. Les portefeuilles intégrés aux applications remplissent automatiquement les points de fidélité, tandis que les chatbots contextuels résolvent les requêtes sans rediriger vers les ordinateurs de bureau. Ces avancées en matière d'expérience utilisateur renforcent la primauté du mobile et ancrent les gains de la taille du marché du commerce électronique en Grèce attribués aux appareils portables.
Par méthode de paiement : les portefeuilles numériques défient la suprématie des cartes
Les cartes détiennent une part de 60,42 % des dépenses en ligne en 2025. De solides cadres de résolution des litiges et une large acceptation par les commerçants soutiennent cette position. Les portefeuilles numériques, cependant, affichent un CAGR de 13,65 %, portés par l'authentification en un clic, les récompenses intégrées et la sécurité biométrique. Les jeunes générations préfèrent les applications de portefeuille liées aux instruments de débit, faisant confiance aux capteurs d'empreintes digitales des appareils plutôt qu'à la saisie des données de carte. Les modules BNPL intégrés aux portefeuilles augmentent la conversion sur les catégories discrétionnaires, tandis que les virements bancaires instantanés raccourcissent les cycles de règlement pour les commerçants. Le paiement à la livraison, bien qu'en déclin, sert les nouveaux acheteurs réticents au risque, particulièrement en dehors des grandes zones urbaines, prolongeant la diversité des méthodes de paiement sur le marché du commerce électronique en Grèce.
Les prestataires de services de paiement investissent dans la tokenisation pour minimiser la fraude, réduisant les taux de rétrofacturation. Les coalitions de fidélité intègrent les miles aériens et les points d'épicerie dans les écosystèmes de portefeuilles, encourageant l'utilisation répétée. Des cadres réglementaires tels que la DSP2 imposent une authentification forte du client, que les portefeuilles satisfont via la reconnaissance faciale, leur conférant un avantage en matière de conformité. Les commerçants évaluent les frais d'interchange par rapport aux incitations des portefeuilles lors de la conception des flux de paiement. Ces facteurs remodèlent collectivement les habitudes de dépenses et influencent la part de marché du commerce électronique en Grèce de chaque méthode de paiement.
Par catégorie de produits B2C : l'alimentation et les boissons conservent la tête
L'alimentation et les boissons ont représenté 26,88 % de la taille du marché du commerce électronique en Grèce en 2025. Les opérateurs de commerce rapide promettent une livraison en 15 minutes dans les grandes villes, motivant la consolidation des paniers et les mises à niveau vers des abonnements. Les épiciers s'appuient sur des entrepôts de préparation de commandes à proximité des zones à forte densité pour optimiser l'efficacité de la cueillette. Parallèlement, la beauté et les soins personnels enregistrent un CAGR de 11,92 %, portés par des questionnaires d'analyse cutanée basés sur l'IA qui génèrent des ensembles de produits personnalisés. L'approvisionnement en ingrédients éthiques fidélise les clients parmi les millennials qui valorisent la transparence.
L'électronique grand public maintient son volume grâce à des promotions de ventes flash qui exploitent des flux d'inventaire en temps réel. La mode fait face à des vents contraires sur les marges en raison des retours, incitant à investir dans des guides de taille en 3D. L'ameublement bénéficie de la mise en scène en réalité augmentée et des options de paiement différé. Les segments jouets et loisirs culminent pendant les saisons de fêtes, soutenus par des contenus de déballage portés par les influenceurs. Ces dynamiques illustrent les arcs de croissance variés qui coexistent sous l'ombrelle du marché du commerce électronique en Grèce.
Analyse géographique
Athènes et Thessalonique contribuent à la majorité des volumes de commandes, soutenues par une pénétration 5G de 86 % et des réseaux de coursiers denses. La disponibilité des machines à colis automatisées reste en dessous des normes européennes, à 712 170 habitants par unité, mais des plans d'expansion visent une amélioration de 50 % d'ici 2027. Les régions côtières et insulaires accusent un retard en raison d'une logistique fragmentée ; néanmoins, les flux touristiques stimulent les ventes premium à Mykonos, Santorin et en Crète, notamment pour les articles de luxe que les touristes continuent d'acheter en ligne après leur départ. Les zones rurales du continent montrent une adoption croissante à mesure que les programmes d'éducation numérique étendent les subventions au haut débit et aux smartphones.
Le commerce transfrontalier représente désormais 30 % des acheteurs en ligne grecs, l'Allemagne, l'Italie et la Chine se classant comme principaux marchés sources. Les règles harmonisées de TVA de l'UE et la loi sur les services numériques réduisent les obstacles administratifs, encourageant les commerçants à localiser leurs listes en plusieurs langues. Les transitaires acheminent les colis via des hubs régionaux proches des ports de Patras et d'Alexandroupoli, raccourcissant les délais d'approvisionnement entrants. Ces améliorations intègrent la Grèce plus étroitement dans le réseau d'exécution continental, renforçant la résilience globale du marché du commerce électronique en Grèce.
Les gouvernements régionaux investissent dans la modernisation des routes et les installations de chaîne du froid pour stimuler les exportations agricoles via les canaux de commerce électronique, diversifiant les revenus ruraux. Le Plan national haut débit vise une couverture fibre complète pour 90 % des ménages d'ici 2030, promettant une nouvelle impulsion. Combinés, ces efforts en matière d'infrastructure et de politique positionnent la géographie à la fois comme un défi et une opportunité pour l'expansion du marché du commerce électronique en Grèce.
Paysage réglementaire
Les opérateurs de commerce électronique en Grèce évoluent sous un cadre de conformité en couches, à la fois européen et national, qui couvre la protection des consommateurs, la fiscalité, la gouvernance des plateformes et la supervision des télécommunications. En vertu du règlement européen sur les services numériques (Digital Services Act, règlement UE 2022/2065), tel que mis en œuvre au niveau national via la loi 5099/2024, la Commission hellénique des télécommunications et des postes (EETT) fait office de coordinateur pour les services numériques, y compris les mécanismes de surveillance des fournisseurs de services intermédiaires opérant en Grèce. En parallèle, les entreprises vendant en ligne doivent gérer la TVA et les obligations d'enregistrement (notamment via TAXISnet/myAADE), et les mécanismes de l'UE tels que le guichet unique de TVA (VAT One Stop Shop) sont pertinents pour les transactions transfrontalières.
Les dispositifs d'application et de conformité se sont renforcés avec la loi 5255/2025 (adoptée le 28 novembre 2025), qui a créé l'Autorité indépendante de contrôle du marché et de protection des consommateurs et consolidé les fonctions de surveillance du marché et de protection des consommateurs. Ce changement affecte le traitement des plaintes, la résolution des litiges et les obligations des détaillants en matière de pratiques commerciales loyales. Sur le plan transactionnel et du secteur public, les obligations de facturation électronique B2G obligatoire pour les opérateurs économiques étrangers exigent une conformité avec la norme EN 16931 via le cadre PEPPOL, renforçant les attentes en matière d'interopérabilité et d'auditabilité, qui deviennent de plus en plus pertinentes pour les flux de travail B2B.
Analyse de la chaîne de valeur
La chaîne de valeur du commerce électronique en Grèce commence par les marchands et les marques (des PME aux grands détaillants omnicanaux) et se poursuit à travers les places de marché, les technologies de vitrine, les paiements et les couches de conformité avant d'atteindre l'exécution des commandes et la livraison du dernier kilomètre. Les plateformes locales telles que Skroutz ancrent la découverte de produits et l'agrégation de trafic, tandis que les places de marché internationales (notamment AliExpress et Temu) intensifient la concurrence transfrontalière sur l'assortiment et les prix. Du côté des facilitateurs, l'acceptation des paiements (cartes, portefeuilles électroniques et BNPL) et les outils de service client relient l'expérience front-end à la conversion, tandis que les systèmes fiscaux et de déclaration ajoutent une intégration back-office nécessaire.
L'exécution des commandes repose sur l'entreposage, le picking, le transport interurbain des colis et les réseaux du dernier kilomètre, qui doivent également desservir les zones insulaires, ce qui accroît la pression sur les coûts et le risque de variabilité du service par rapport aux corridors urbains continentaux. La conformité influence de plus en plus les transferts opérationnels : la Grèce a achevé la dernière phase de mise en œuvre de la facturation électronique B2G obligatoire en janvier 2025, et le cadre du document de transport électronique exige la soumission des données de la chaîne d'approvisionnement dans myDATA, créant des exigences d'intégration supplémentaires entre expéditeurs, transporteurs et vendeurs. L'investissement dans les capacités de centres de données et de cloud en Attique renforce la résilience face aux pics de trafic et à la personnalisation, et soutient également les opérations de service basées sur l'IA liées aux parcours d'achat mobiles.
Paysage concurrentiel
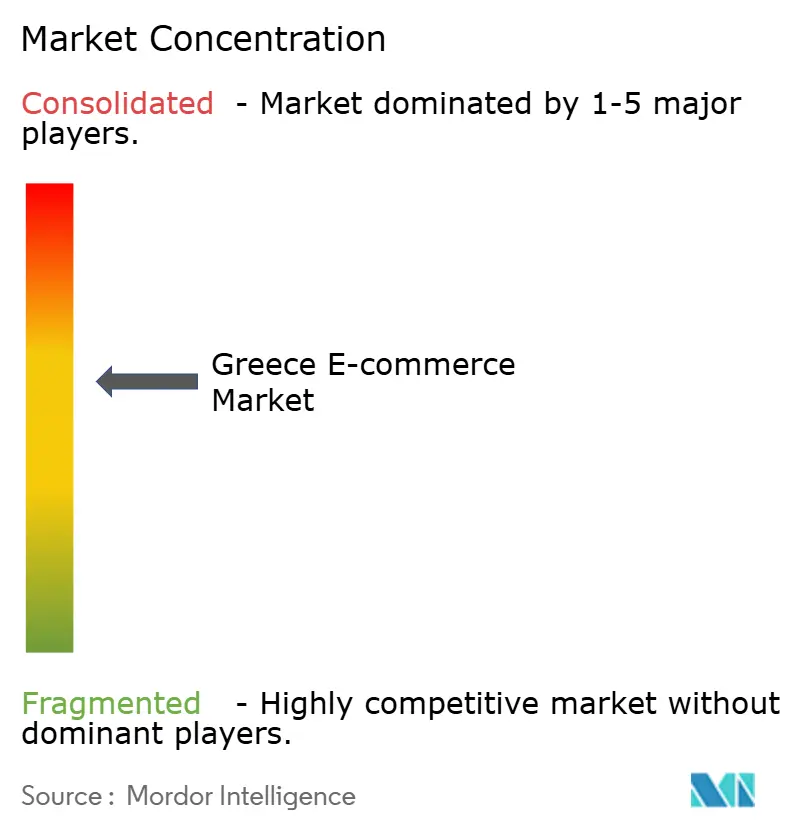
Le marché présente une concentration modérée, la plateforme locale Skroutz et les géants internationaux Amazon et Alibaba occupant le premier rang. La connaissance locale permet aux places de marché grecques de proposer des assortiments spécifiques à la région et d'offrir le paiement à la livraison, tandis que les acteurs mondiaux déploient leurs avantages d'échelle dans la logistique transfrontalière et l'infrastructure cloud. La concurrence par les prix dans l'électronique et la mode est intense, poussant les entreprises à se différencier par des services à valeur ajoutée tels que le suivi des commandes en temps réel, la livraison le jour même et les recommandations de produits basées sur l'IA.
Les partenariats stratégiques se multiplient. ACS collabore avec des gestionnaires immobiliers pour installer des consignes automatiques dans les immeubles résidentiels, réduisant les distances de dernier kilomètre. Le prestataire de paiement Viva Wallet intègre la fonctionnalité BNPL directement dans les processus de paiement des commerçants, augmentant la conversion parmi les consommateurs soucieux de leur budget. Les détaillants investissent dans la réalité augmentée pour réduire les retours de mode et protéger le bénéfice brut. L'accent mis sur la qualité de service reflète un passage des guerres de prix pures au leadership de l'expérience client globale au sein du marché du commerce électronique en Grèce.
Des opportunités inexploitées subsistent dans des niches verticales telles que les produits gastronomiques et les fournitures médicales, où les acteurs en place manquent de capacités d'exécution spécialisées. Les entrants internationaux Temu et ABOUT YOU poursuivent respectivement des stratégies de remises agressives et d'étiquetage de durabilité, forçant les acteurs établis à affiner leur positionnement. L'innovation continue et les modèles logistiques adaptatifs détermineront les gagnants à long terme à mesure que le marché du commerce électronique en Grèce évolue.
Acteurs leaders du secteur du commerce électronique en Grèce
Skroutz S.A.
Kotsovolos (Dixons South-East Europe S.A.)
Plaisio Computers S.A.
RetailWorld S.A.
e-shop.gr
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La numérisation soutenue par les politiques publiques crée des espaces d'opportunité pour les marchands et les plateformes capables de faire évoluer la conformité et l'intégration des vendeurs. La feuille de route numérique nationale pour 2026-2030 prévoit 125 mesures soutenues par 6,1 milliards d'EUR de financement public, aux côtés d'environ 7 milliards d'EUR d'investissement privé estimé, soutenant les dépenses en numérisation des commerçants, services cloud, cybersécurité et facturation et déclaration interopérables. En avril 2026, la décision ministérielle conjointe 315/2026 a créé un registre des entreprises pour la fourniture de biens numériques (eMarketplace) afin de gérer les transactions de bons numériques et l'accréditation des fournisseurs, établissant une voie structurée permettant aux fournisseurs et plateformes de commerce électronique accrédités de participer à la demande générée par les bons.
Le durcissement du cadre réglementaire européen ouvre également la voie à des offres spécialisées axées sur la conformité au sein de la chaîne de commerce électronique. Le régime du Digital Services Act (avec l'EETT comme coordinateur en vertu de la loi 5099/2024) accroît la demande d'outils de gouvernance des places de marché, de processus de traçabilité des commerçants et de capacités de reporting en matière de transparence, tandis que la loi 5160/2024 mettant en œuvre NIS2 relève les exigences de cybersécurité pour les entités concernées et leurs chaînes d'approvisionnement numériques. À partir d'août 2026, les obligations découlant du règlement européen sur l'intelligence artificielle pour les organisations utilisant des systèmes d'IA (tels que les chatbots et la tarification dynamique) augmentent la demande pour un déploiement conforme de l'IA, la documentation et la surveillance, favorisant les fournisseurs et plateformes qui intègrent des contrôles de risque dans l'automatisation orientée client plutôt que de traiter la conformité comme une fonction back-office distincte.
Développements récents du secteur
- Juillet 2026 : Kotsovolos a inauguré son 7ᵉ magasin dans la région de Thessalonique, au centre commercial Mediterranean Cosmos, étendant sa présence physique aux côtés de ses activités de commerce électronique. Cette expansion soutient des parcours omnicanaux tels que le click-and-collect et la gestion des retours, ce qui peut réduire les frictions liées au dernier kilomètre et à la logistique inverse pour les commandes en ligne. Elle renforce l'intégration omnicanale du détaillant et sa présence concurrentielle dans le nord de la Grèce.
- Mai 2026 : Blackstone a signé un accord définitif pour acquérir une participation majoritaire dans Skroutz auprès de CVC Capital Partners, la clôture étant visée pour le second semestre 2026. Cette transaction témoigne d'un soutien financier majeur pour la principale place de marché locale de Grèce, avec une accélération potentielle des capacités logistiques, des services aux marchands et de la compétitivité transfrontalière. Elle pourrait redéfinir l'échelle des places de marché et les offres de services dans le paysage du commerce électronique grec.
- Novembre 2025 : La loi 5255/2025 a créé l'Autorité indépendante de contrôle du marché et de protection des consommateurs, consolidant les fonctions de surveillance du marché et de protection des consommateurs, et redéfinissant les obligations des détaillants et les normes de traitement des plaintes. Cette réforme instaure une nouvelle posture d'application que les détaillants doivent respecter, tant en ligne que hors ligne.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans ce rapport, le marché du commerce électronique en Grèce est défini comme la valeur des biens et services achetés via des canaux en ligne par des acheteurs situés en Grèce. Il couvre les transactions effectuées via des sites web et des applications mobiles, et inclut à la fois les activités B2C et B2B.
Exclusions du périmètre : ce dimensionnement exclut les ventes au détail purement hors ligne, même si les commandes sont ensuite soutenues par du marketing numérique ou des programmes de fidélité.
Aperçu de la segmentation
- Par modèle commercial
- B2C
- B2B
- Par type d'appareil
- Smartphone / mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
- Par méthode de paiement
- Cartes de crédit / débit
- Portefeuilles numériques
- BNPL
- Autre méthode de paiement
- Par catégorie de produits B2C
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Mobilier et maison
- Jouets, bricolage et médias
- Autres catégories de produits
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites extérieures du marché et ancrer le modèle à des signaux mesurables spécifiques à la Grèce. Nous nous sommes appuyés sur des statistiques publiques et des indicateurs d'adoption tels que les données du commerce de détail de l'ELSTAT, l'accès des ménages à internet et la participation aux achats en ligne selon Eurostat, ainsi que les statistiques de paiement de la Banque de Grèce (utilisation des cartes et tendances des paiements en ligne).
Pour tester la cohérence directionnelle, nous avons également examiné des sources telles que la Commission hellénique des télécommunications et des postes pour le contexte des télécommunications et du haut débit, les tableaux de bord européens de l'économie numérique pour les indicateurs de préparation, ainsi que les publications douanières et commerciales lorsqu'elles étaient pertinentes pour les schémas d'achat transfrontaliers. Les dépôts d'entreprises, les présentations aux investisseurs et la presse économique réputée ont été utilisés pour interpréter la dynamique des catégories et les stratégies de canaux. Pour les données financières difficiles à trouver et les chronologies d'activités d'entreprise, nous avons fait référence à des bases de données payantes pour les données financières et le renseignement d'entreprise, ainsi qu'à des actualités et données financières, ces éléments servant à valider les hypothèses plutôt qu'à établir directement le total du marché. Ces sources sont illustratives et non exhaustives, d'autres documents et jeux de données publics ayant également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens d'experts et enquêtes basés en Grèce couvrent les commerçants, places de marché, prestataires logistiques, spécialistes du paiement et gestionnaires du commerce numérique. Leurs contributions aident à tester les données secondaires de chiffre d'affaires, à identifier les commandes transfrontalières non déclarées, à vérifier l'adoption du mobile et des portefeuilles électroniques, et à affiner les hypothèses de catégories et de valeur moyenne des commandes sur le marché grec. Les répondants sont recontactés lorsqu'une réponse est en conflit avec les indicateurs publics ou le modèle de marché.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Cadres dirigeants : 15 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 25 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une approche descendante et ascendante. Premièrement, les dépenses macroéconomiques en commerce de détail et en services sont traduites en un bassin de demande en ligne pour la Grèce à l'aide d'indicateurs mesurables de pénétration et d'utilisation. Ensuite, ce bassin de demande est divisé entre B2C et B2B, puis affiné à l'aide des comportements d'achat observés lors des entretiens (par exemple, la part de l'électronique et de la mode achetée en ligne par rapport aux achats en magasin).
En pratique, quelques empreintes de marché déterminent les totaux et la tendance générale, notamment l'accès à internet et aux smartphones, la part des consommateurs achetant en ligne, l'évolution du mix de paiement (cartes et portefeuilles numériques), les attentes en matière de rapidité de livraison qui modifient les taux de conversion, et la saisonnalité au niveau des catégories liée aux promotions et aux périodes de fêtes. Nous corroborons ensuite le chiffre global par des vérifications ascendantes sélectives, telles que la valeur moyenne des commandes échantillonnées par catégorie multipliée par les volumes de commandes estimés à partir de vérifications des canaux, ainsi que les fourchettes de revenus des fournisseurs et détaillants lorsque des rapports publics existent. Lorsque les preuves ascendantes sont incomplètes pour les petits vendeurs, nous utilisons une mise à l'échelle basée sur la pénétration et des vérifications croisées avec les parts de chiffre d'affaires au détail afin que l'estimation ne soit pas surconstruite à partir d'un échantillon restreint.
Pour les prévisions, une analyse de scénarios a été utilisée car la croissance du commerce électronique en Grèce est sensible à un petit ensemble de variables pratiques pouvant évoluer rapidement, notamment la confiance des consommateurs, les coûts d'expédition, l'acceptation des paiements et la capacité de livraison. La trajectoire finale de prévision a été ajustée à l'aide de fourchettes de consensus obtenues auprès d'experts du secteur concernant la vitesse d'adoption attendue, les effets de l'inflation des prix sur la valeur moyenne des commandes, et le rythme d'amélioration de la logistique.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants avant validation finale, notamment pour déterminer si les dépenses en ligne implicites par acheteur correspondent aux taux d'adoption, et si les répartitions par catégorie restent réalistes par rapport à ce que rapportent les acteurs en Grèce. Lorsqu'un écart semblait trop important, nous avons réexaminé les facteurs sous-jacents, et avons recontacté sélectivement des répondants pour confirmer si le changement était réel ou un artefact de données.
Un processus de révision analytique en plusieurs étapes est suivi afin que les hypothèses, les formules et le traitement des devises restent cohérents sur la période historique et la période de prévision. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des évolutions marquées de l'adoption des paiements, ou un changement visible de la capacité du dernier kilomètre. Avant la livraison, nous effectuons un nouveau passage sur les dernières publications publiques afin que les clients reçoivent la vision la plus actuelle possible.
Taille du marché du commerce électronique en Grèce selon Mordor Intelligence par rapport à d'autres estimations publiées
Les estimations publiées pour le commerce électronique en Grèce diffèrent souvent car les signaux sous-jacents mesurés ne sont pas toujours les mêmes, et parce que certaines sources se concentrent sur les achats en ligne des consommateurs tandis que d'autres suivent des flux de valeur transactionnelle plus larges. L'année de référence, le calendrier de conversion des devises, et le fait que le chiffre représente le chiffre d'affaires ou la valeur brute des marchandises (GMV) peuvent également modifier le résultat final.
L'ELSTAT a fait référence au chiffre d'affaires du commerce de détail en ligne, aux tendances d'adoption des paiements et au comportement d'achat par catégorie recueillis lors des entretiens, et ces vérifications maintiennent l'estimation de Mordor Intelligence liée à un bassin de transactions réel en Grèce, plutôt qu'à une vision étroite limitée au commerce de détail ou à une vision limitée à la GMV des plateformes. Des différences apparaissent également lorsqu'une estimation inclut fortement les services (voyages, billets et services à la demande) ou les exclut, et lorsque les commandes en ligne B2B sont soit comptabilisées dans le commerce électronique, soit exclues du chiffre principal.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 34,63 milliards d'USD (2025) | |
| Revue professionnelle A | 19,82 milliards d'USD (2024) | Ce chiffre est basé sur les achats en ligne des consommateurs déclarés en EUR pour 2024, et il peut sous-estimer le marché si les commandes en ligne B2B et certains flux transfrontaliers ne sont pas saisis de la même manière qu'avec une définition complète du commerce électronique. |
| Fournisseur de données sectorielles B | 9,83 milliards d'USD (2025) | Cette estimation est présentée comme un chiffre d'affaires ou une GMV du commerce électronique selon une perspective plus restreinte de la vente au détail en ligne, et elle peut être inférieure si les services et catégories hors vente au détail sont exclus, ou si l'indicateur privilégie la GMV des plateformes plutôt que la valeur totale des transactions en ligne. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé (chiffre d'affaires du commerce de détail par rapport à la valeur totale des transactions en ligne, et chiffre d'affaires par rapport à GMV) et par le groupe d'acheteurs inclus (consommateurs uniquement ou consommateurs plus entreprises). Notre approche reste reproductible en reliant le total à des signaux publics d'adoption, puis en validant les hypothèses clés par des entretiens de marché, ce qui permet de maintenir la cohérence du chiffre final d'une année sur l'autre.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du commerce électronique en Grèce ?
Le marché du commerce électronique en Grèce est évalué à 37,88 milliards USD en 2026 et est en voie d'atteindre 59,23 milliards USD d'ici 2031.
Quel segment du marché du commerce électronique en Grèce connaît la croissance la plus rapide ?
Le segment B2B enregistre la croissance prévisionnelle la plus élevée, progressant à un CAGR de 12,35 % à mesure que les entreprises adoptent les achats numériques.
Quelle est l'importance des appareils mobiles pour le commerce en ligne en Grèce ?
Les smartphones représentent 64,71 % de la valeur des transactions en 2025, faisant de l'optimisation mobile un impératif stratégique pour les commerçants.
Quelles méthodes de paiement dominent les achats en ligne grecs ?
Les cartes arrivent en tête avec une part de 60,42 %, bien que les portefeuilles numériques gagnent rapidement du terrain avec un CAGR de 13,65 % prévu jusqu'en 2031.
Pourquoi les services de retrait en magasin se développent-ils si rapidement ?
Ils répondent aux préoccupations relatives à la fiabilité des livraisons, réduisent les coûts de dernier kilomètre et génèrent du trafic en magasin pour la vente croisée, contribuant à un impact de +1,5 % sur le CAGR du marché.
Quel défi logistique est propre au marché du commerce électronique en Grèce ?
La desserte des nombreuses îles de la mer Égée accroît la complexité de l'exécution des commandes, contribuant à un frein de -0,7 % sur le CAGR prévisionnel jusqu'à la maturation des mises à niveau d'infrastructure.
Dernière mise à jour de la page le:


