
Taille et part du marché du commerce électronique au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 155.16 Milliards de dollars |
| Taille du Marché (2026) | 176.68 Milliards de dollars |
| Taille du Marché (2031) | 338.08 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.85 % |
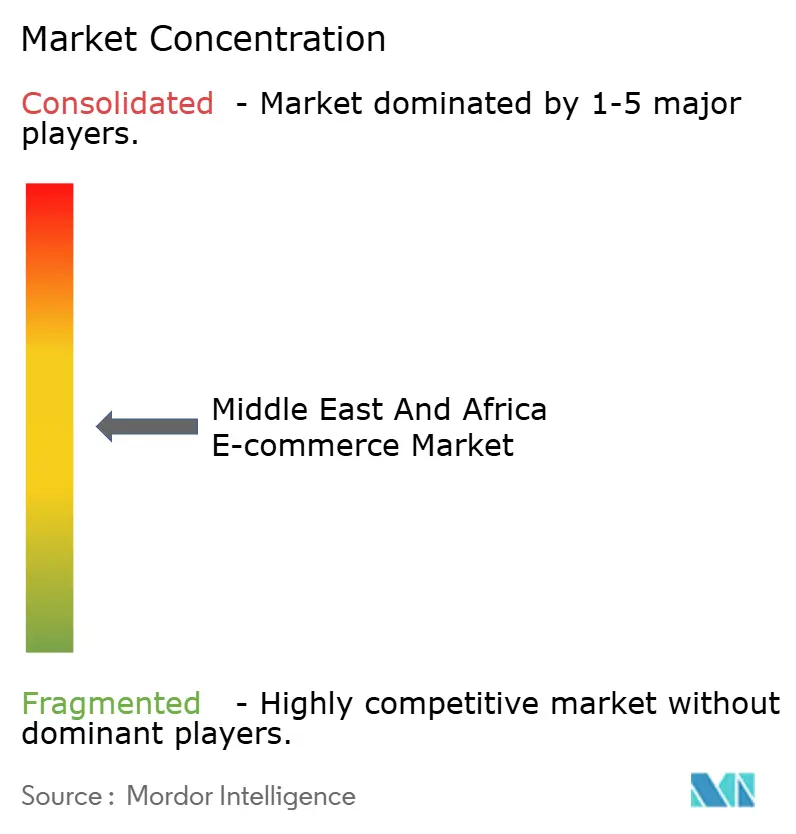
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce électronique au Moyen-Orient et en Afrique par Mordor Intelligence
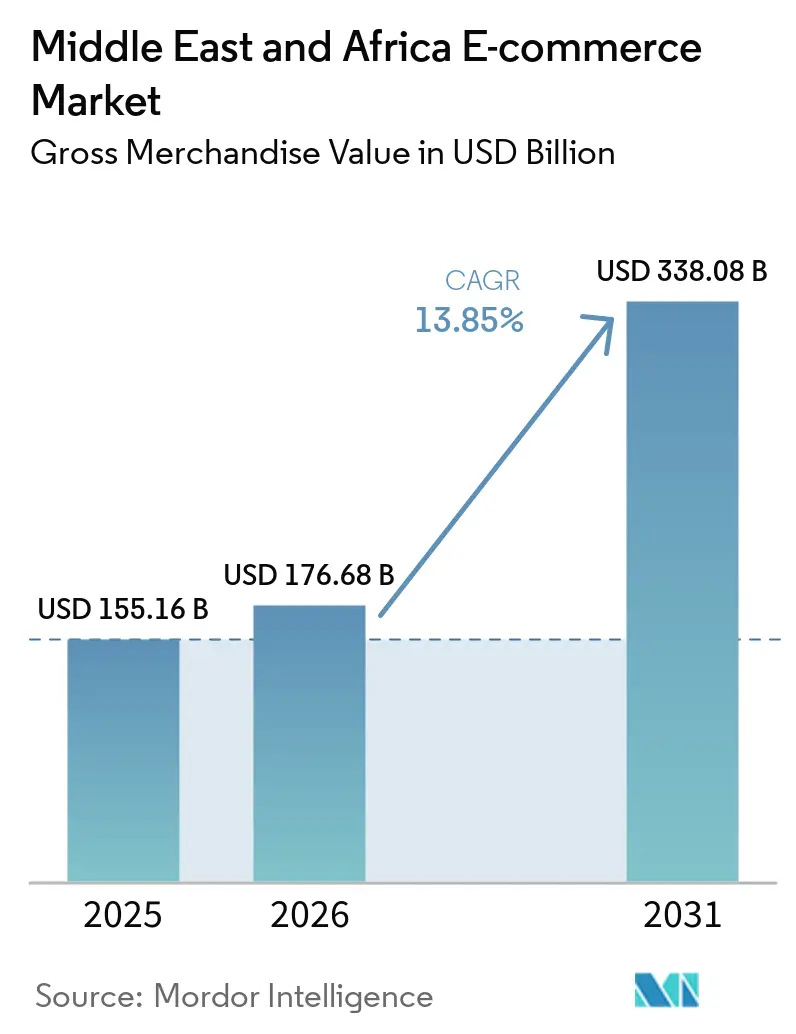
La taille du marché du e-commerce au Moyen-Orient et en Afrique était évaluée à 155,16 milliards USD en 2025 et devrait croître de 176,68 milliards USD en 2026 pour atteindre 338,08 milliards USD d'ici 2031, à un CAGR de 13,85 % au cours de la période de prévision (2026-2031). La progression saine des revenus disponibles dans le Golfe, l'accélération des mises à niveau des smartphones et les investissements logistiques élargissent conjointement la base adressable des acheteurs en ligne. Les places de marché séduisent les consommateurs avec des promesses de livraison ultra-rapide, tandis que les commerçants adoptent des outils de finance intégrée qui fluidifient la friction lors du paiement. Les corridors transfrontaliers, notamment les routes Chine-CCG et les routes intra-africaines, transportent désormais une part croissante des colis, signalant une plus grande intégration entre les vendeurs régionaux et les chaînes d'approvisionnement mondiales. À mesure que les bacs à sable réglementaires se développent, les entreprises de technologie financière et de e-commerce codéveloppent des produits de crédit à la caisse qui stimulent la croissance de la valeur du panier, renforçant un cycle vertueux d'adoption numérique.
Principaux enseignements du rapport
- Par modèle commercial, le segment B2C détenait 87,02 % de la taille du marché du e-commerce au Moyen-Orient et en Afrique en 2025, tandis que le B2B devrait afficher le CAGR le plus élevé à 15,97 % durant la période 2026-2031.
- Par catégorie de produits pour le B2C, la mode et l'habillement ont dominé avec 25,96 % de la part de marché du e-commerce au Moyen-Orient et en Afrique en 2025 ; l'alimentation et les boissons devrait se développer à un CAGR de 14,41 % jusqu'en 2031.
- Par type d'appareil pour le B2C, les smartphones ont capté 71,78 % de la part de marché du e-commerce au Moyen-Orient et en Afrique en 2025 et progressent à un CAGR de 15,36 % jusqu'en 2031.
- Par mode de paiement pour le B2C, les portefeuilles numériques représentaient 33,18 % de la taille du marché du e-commerce au Moyen-Orient et en Afrique en 2025 ; le paiement différé (Buy Now Pay Later) devrait se développer à un CAGR de 14,21 % sur le même horizon.
- Par géographie, l'Arabie saoudite détenait 34,12 % de la part des revenus en 2025 et progresse à un CAGR de 14,59 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du commerce électronique au Moyen-Orient et en Afrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Progression de la pénétration des smartphones et accessibilité des forfaits de données | +2.8% | Mondial, avec les Émirats arabes unis et l'Arabie saoudite en tête de l'adoption | Moyen terme (2-4 ans) |
| Transformation numérique portée par les gouvernements et initiatives sans espèces | +2.1% | Arabie saoudite, Émirats arabes unis, Afrique du Sud : marchés clés | Long terme (≥ 4 ans) |
| Développement de l'infrastructure logistique et de la chaîne d'exécution des commandes | +1.9% | MENA comme cœur de marché, débordement vers l'Afrique subsaharienne | Moyen terme (2-4 ans) |
| Essor de l'adoption des portefeuilles numériques et de l'interopérabilité | +1.7% | Accent régional sur le CCG et l'Afrique du Nord | Court terme (≤ 2 ans) |
| Facilitation des places de marché transfrontalières pour les PME MEA | +1.4% | Mondial, avec un accent sur les corridors Chine-MEA | Long terme (≥ 4 ans) |
| Personnalisation par IA des dialectes arabes | +1.2% | Marchés arabophones principalement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Progression de la pénétration des smartphones et accessibilité des forfaits de données
Les smartphones représentent déjà 72,41 % des transactions B2C régionales, et cette proportion continue de croître à mesure que la couverture 4G et 5G s'étend dans les villes du CCG. Les baisses annuelles des prix des données rendent les annonces enrichies en vidéo et les essais en réalité augmentée accessibles aux acheteurs de la classe moyenne, stimulant la conversion sur les références de mode et de mobilier. Les détaillants intègrent des fonctionnalités de super-application — réservation de transport, livraison de repas, paiements entre particuliers — afin que les utilisateurs restent dans l'application de la découverte jusqu'à l'engagement post-achat. Sur des marchés comme l'Arabie saoudite, les commandes initiées sur mobile ont augmenté de 9 % d'une année sur l'autre en 2024, soulignant l'orientation structurelle vers le commerce sur appareils portatifs. Des cycles de renouvellement des terminaux robustes maintiendront une forte demande de bande passante mobile, soutenant des gains progressifs en temps de session et en fréquence de commande sur le marché du e-commerce au Moyen-Orient et en Afrique.
Transformation numérique portée par les gouvernements et initiatives sans espèces
La Vision 2030 de l'Arabie saoudite et l'agenda national d'économie numérique des Émirats arabes unis imposent aux ministères de migrer leurs services en ligne, normalisant les paiements électroniques dans la vie quotidienne. La révision des mandats de facturation électronique, les rails de règlement brut en temps réel et les cadres bancaires ouverts réduisent l'utilisation des espèces, et les préférences pour le paiement à la livraison ont déjà chuté de 51 % à travers la MENA. Les bacs à sable de technologie financière gérés par la SAMA et la CBUAE permettent aux portefeuilles, au BNPL et aux projets pilotes de paiement tokenisé d'opérer dans des limites claires, renforçant la confiance des commerçants. Les portails de passation de marchés tels que Tradeling s'intègrent directement aux systèmes d'achat du secteur public, accélérant les flux de commandes B2B.[1]Tradeling Group, "La place de marché électronique pour les acheteurs professionnels de la MENA," tradeling.com Ces réformes ancrent des gains à long terme pour le marché du e-commerce au Moyen-Orient et en Afrique en institutionnalisant la confiance numérique et en élargissant l'accès aux outils de fonds de roulement pour les PME.
Développement de l'infrastructure logistique et de la chaîne d'exécution des commandes
Les opérateurs privés et les fonds souverains investissent massivement dans des centres de tri automatisés, des dark stores et des flottes à température contrôlée. Le déploiement par Al-Futtaim Logistics d'une planification d'itinéraires alimentée par l'IA a réduit les délais moyens de livraison à la même journée pour 85 % des commandes à Dubaï.[2]Al-Futtaim Logistics, "Livraison du dernier kilomètre pour le e-commerce," aflogistics.com En Afrique, les partenariats de Jumia Technologies AG avec les agences postales étendent la portée du réseau vers les zones péri-urbaines, tandis que des nœuds de micro-exécution des commandes près du Caire et de Casablanca permettent des expéditions d'épicerie en moins de deux heures. Les installations de casiers intelligents — 1 200 unités rien qu'en Afrique du Sud — contournent les problèmes d'adressage informel. À mesure que l'infrastructure de la Ceinture et de la Route arrive à maturité, les délais de transbordement conteneur-colis sur les corridors Sino-CCG diminuent, réduisant les coûts à l'arrivée et enrichissant la profondeur des références sur le marché du e-commerce au Moyen-Orient et en Afrique.
Essor de l'adoption des portefeuilles numériques et de l'interopérabilité
Les portefeuilles numériques ont traité 32,62 % des paiements B2C en 2024, aidés par l'adoption de la messagerie ISO 20022 qui permet un règlement en temps réel entre les émetteurs. La fonctionnalité tap-on-phone de HyperPay transforme n'importe quel terminal Android en point de vente, permettant l'intégration de micro-commerçants sans investissement matériel. Les portefeuilles intégrés dans les applications de transport à la demande et de livraison de repas créent des écosystèmes en circuit fermé où les points de fidélité se convertissent aisément en crédits de paiement. Les mandats des banques centrales sur la tokenisation et l'authentification fondée sur les risques font baisser les taux de fraude, consolidant la confiance des consommateurs sur le marché du e-commerce au Moyen-Orient et en Afrique. Les accords d'interopérabilité transfrontalière avec les processeurs mondiaux réduisent encore la friction sur les commandes internationales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Problèmes persistants de sécurité et de fraude | -1.8% | Mondial, avec un impact accru dans les marchés émergents | Court terme (≤ 2 ans) |
| Faible connectivité haut débit en zone rurale en Afrique subsaharienne | -1.5% | Afrique subsaharienne, à l'exclusion des centres urbains | Long terme (≥ 4 ans) |
| Seuils douaniers fragmentés dans le commerce intra-africain | -1.1% | À l'échelle de l'Afrique, en particulier le commerce transfrontalier | Moyen terme (2-4 ans) |
| Escalade des coûts du dernier kilomètre liée à l'adressage informel | -0.9% | Centres urbains de la MEA avec des quartiers informels | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Problèmes persistants de sécurité et de fraude
Les rétrofacturations frauduleuses et les détournements de comptes ont coûté aux commerçants africains des dizaines de millions USD en 2024, incitant à des investissements plus importants dans la vérification d'identité (KYC) et le déploiement d'authentifications renforcées de type PSD2. Une violation de données très médiatisée ayant exposé 39 millions d'enregistrements clients a entraîné des pénalités de 1,9 million USD, accélérant l'élaboration de législations équivalentes au RGPD dans les marchés non membres de l'UE. Les plateformes déploient désormais des moteurs de risque par apprentissage automatique qui évaluent les transactions en quelques millisecondes, équilibrant les faux positifs et la friction des acheteurs. Les canaux de commerce social introduisent des risques de référencement contrefait, forçant des protocoles de vérification des vendeurs plus stricts. Malgré ces mesures d'atténuation, la crainte persistante du vol de données peut retarder les premiers achats, freinant le potentiel de croissance du marché du e-commerce au Moyen-Orient et en Afrique jusqu'à ce que les campagnes d'éducation et les produits d'assurance arrivent à maturité.
Faible connectivité haut débit en zone rurale en Afrique subsaharienne
Seule une faible proportion des dépenses alimentaires du Nigeria s'effectue en ligne, car la couverture lacunaire des zones rurales limite la densité des commandes et alourdit les coûts de livraison unitaire.[3]ECDB, "Marché du e-commerce alimentaire au Nigeria," ecommercedb.com Les opérateurs de réseaux mobiles déploient des antennes 4G éphémères le long des corridors de transport, mais la fibre du dernier kilomètre reste économiquement non viable dans de nombreuses zones agraires. Les projets pilotes d'internet par satellite offrent un espoir, mais le coût d'acquisition des antennes dépasse les revenus annuels agricoles. Les gouvernements intègrent des obligations de service universel dans les appels d'offres de spectre, incitant les opérateurs à adopter des modèles d'infrastructure partagée. Tant qu'une connectivité économiquement viable ne se généralisera pas, le marché du e-commerce au Moyen-Orient et en Afrique s'appuiera sur une croissance concentrique urbaine, laissant les ménages ruraux insuffisamment desservis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial : La croissance du B2B dépasse la maturité du B2C
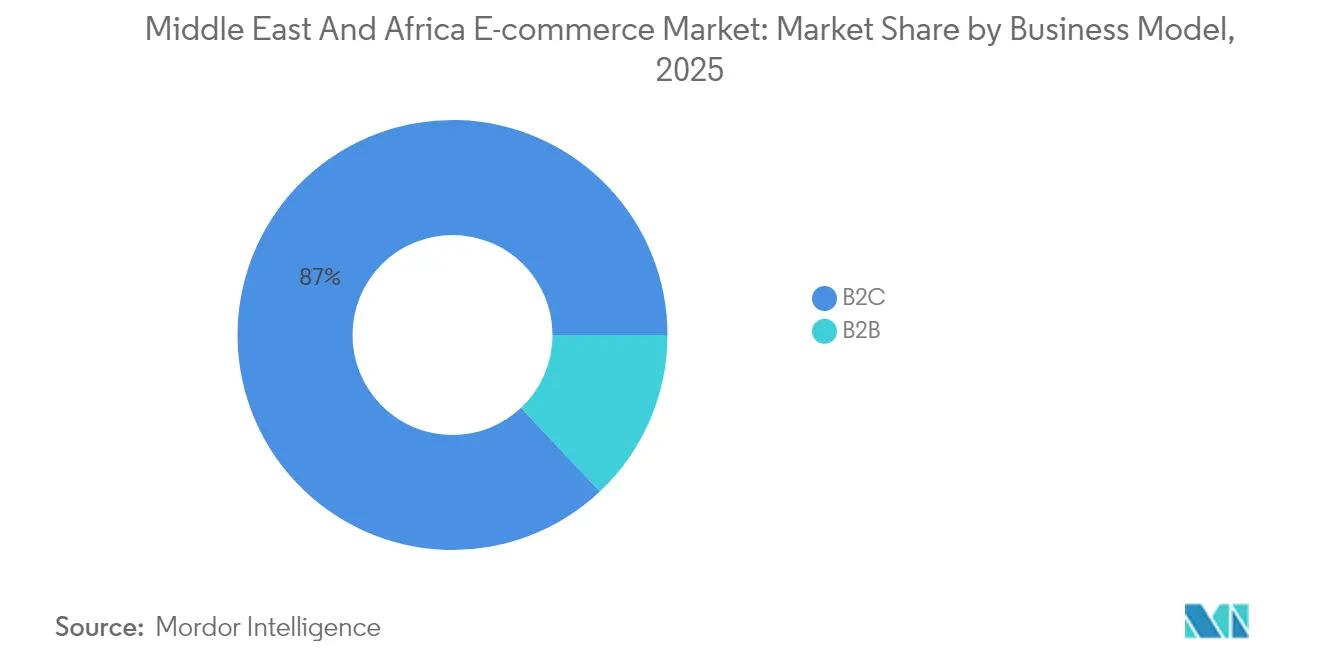
Le B2C représentait 87,02 % du volume brut de marchandises (GMV) en 2025, confirmant son rôle ancré dans la taille du marché du e-commerce au Moyen-Orient et en Afrique ; pourtant les volumes B2B progressent à un CAGR de 15,97 %, signalant un pivot structurel parmi les grossistes en quête d'approvisionnement transparent. Tradeling a accordé 15 millions USD de crédit fournisseur à plus de 65 PME, comprimant les cycles de commande de plusieurs semaines à quelques jours. Les grossistes égyptiens sur Cartona font état d'une accélération de 30 % de la rotation des stocks après avoir rejoint la plateforme. Les commandes en gros transitant par fret palettisé, les transporteurs monétisent une capacité à marge plus élevée, incitant les acteurs logistiques à déployer des couloirs B2B dédiés. À mesure que les contrats intelligents vérifiés par blockchain automatisent la résolution des litiges, les primes de risque du financement de factures diminuent, stimulant la participation supplémentaire des fournisseurs et renforçant le volant d'inertie B2B sur le marché du e-commerce au Moyen-Orient et en Afrique.
Tandis que les places de marché grand public cherchent la fidélité via l'épicerie livrée le jour même, les opérateurs B2B privilégient la flexibilité des conditions de paiement, le service après-vente localisé et les modules d'assurance intégrée. La clarté réglementaire autour des factures électroniques et des signatures numériques stimule l'adoption chez les acheteurs du secteur public, qui s'approvisionnent de plus en plus en fournitures de bureau et périphériques informatiques via des portails certifiés. Des leaders B2C traditionnels comme Carrefour Online (Majid Al Futtaim Retail) testent des vitrines de vente en gros destinées aux petits restaurants, témoignant d'une convergence entre les modèles commerciaux. Cette interaction soutient l'élan global du volume brut de marchandises, garantissant que le B2B conserve une part à deux chiffres dans le secteur plus large du e-commerce au Moyen-Orient et en Afrique.


Par type d'appareil pour le e-commerce B2C : L'ère mobile-first se consolide
Les smartphones ont généré 71,78 % du volume brut de marchandises B2C en 2025 et continueront à progresser à un CAGR de 15,36 %, renforçant la primauté mobile au sein de la part de marché du e-commerce au Moyen-Orient et en Afrique. La recherche vocale, les achats par vidéo sociale et les essais en réalité augmentée rendent les achats sur petit écran plus immersifs, améliorant la conversion sur les catégories discrétionnaires. L'ordinateur de bureau conserve une pertinence de niche pour l'électronique haut de gamme et la navigation dans les catalogues B2B, où la surface d'écran et les outils de configuration complexes ont leur importance. Les téléviseurs intelligents et les systèmes d'infodivertissement embarqués constituent un canal émergent à mesure que les ménages aisés du CCG modernisent leur technologie domestique et automobile.
La bande passante 5G supprime les barrières de latence pour les ventes flash en direct, tandis que la mise en cache des applications web progressives garantit un paiement fluide dans les zones à faible signal. Les facilitateurs de tap-on-phone réduisent considérablement les coûts matériels pour les micro-commerçants, intégrant les opérateurs de kiosques et les vendeurs de food trucks qui, par le passé, évitaient les paiements numériques. Le cycle vertueux de l'adoption mobile améliore la fidélité de l'analyse des données, permettant aux détaillants d'affiner les moteurs de personnalisation qui ancrent la valeur vie client sur le marché du e-commerce au Moyen-Orient et en Afrique.
Par mode de paiement pour le e-commerce B2C : Les portefeuilles en tête, le BNPL s'accélère
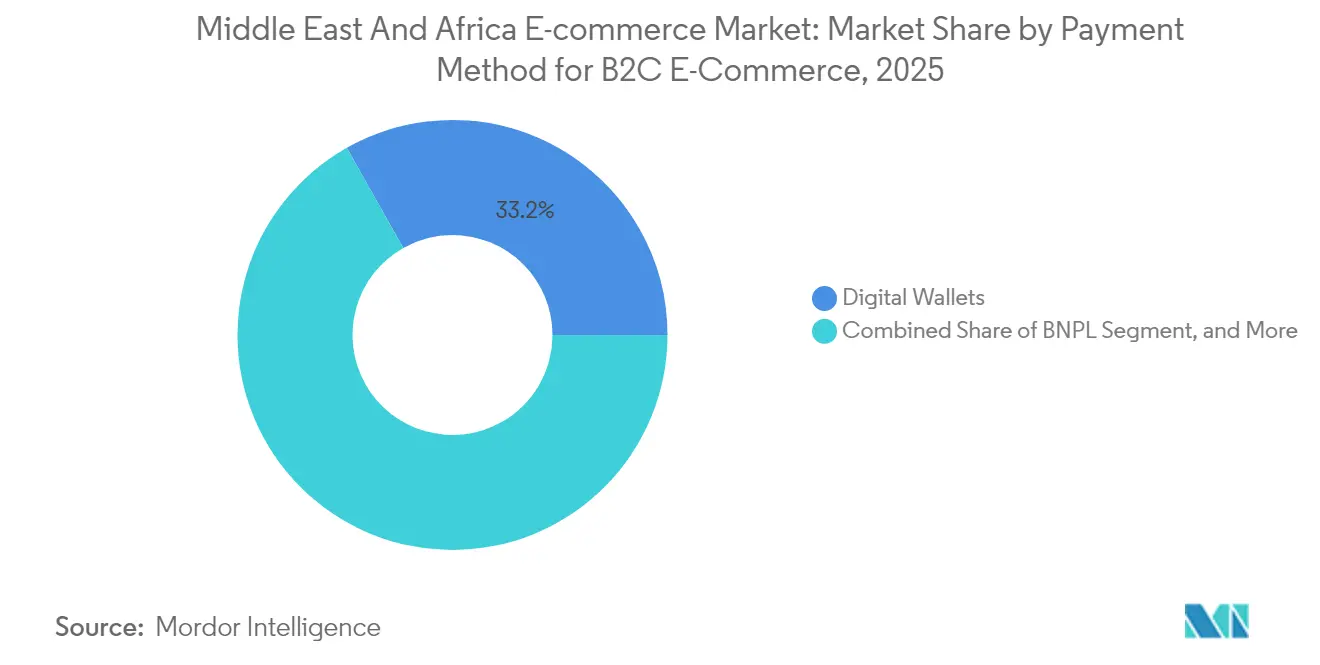
Les portefeuilles numériques ont traité 33,18 % des paiements en ligne en 2025, reflétant leur omniprésence dans les super-applications de transport à la demande, d'alimentation et de billetterie. Le BNPL, cependant, progresse à un CAGR de 14,21 %, avec une pénétration aux Émirats arabes unis à 39 % et en Arabie saoudite à 42 %. Les fournisseurs s'alignent sur les structures de taux de profit conformes à la charia, élargissant les segments adressables. Les réseaux de cartes persistent pour l'électronique à haute valeur, bien que la tokenisation et les coffres-forts de jetons réseau améliorent les taux d'autorisation et la détection de la fraude.
Le recul de l'utilisation du paiement à la livraison — en baisse de 51 % dans toute la MENA — libère des fonds de roulement auparavant immobilisés dans la logistique de retour, améliorant la liquidité des commerçants. Les transferts transfrontaliers de portefeuille à portefeuille réduisent les coûts de transaction, encourageant les acheteurs expatriés à dépenser sur les plateformes de leur pays d'origine. Le paiement par cryptomonnaie reste marginal mais gagne en notoriété auprès des premiers adoptants. À mesure que les systèmes de paiement en temps réel interopèrent, les délais de remboursement se raccourcissent, réduisant la friction après-vente et améliorant le parcours d'achat sur le marché du e-commerce au Moyen-Orient et en Afrique.
Par catégorie de produits pour le e-commerce B2C : La mode conserve sa position, l'alimentation monte en puissance
Le commerce électronique de vêtements au Moyen-Orient et en Afrique a conservé une avance de 25,96 % en termes de chiffre d'affaires en 2025, soutenu par la capture par Shein de 35 % des ventes en ligne de vêtements féminins en Afrique du Sud en quatre ans. Les ventes flash et les lancements de collections capsules animés par des influenceurs entretiennent les achats impulsifs. Pourtant, l'alimentation et les boissons est le segment à la croissance la plus rapide, progressant à un CAGR de 14,41 % grâce à la livraison ultra-rapide de produits d'épicerie et à l'adoption des kits repas. La valeur brute des marchandises (GMV) de la livraison de repas en Arabie saoudite a atteint 10 milliards USD en 2023 et devrait atteindre 14,9 milliards USD d'ici 2028.
La demande en électronique grand public bénéficie du renouvellement cyclique des smartphones et de l'adoption de la maison connectée. La beauté et les soins personnels progressent grâce aux tutoriels sur le commerce social et aux présentations de produits en direct. La demande en mobilier connaît des pics à mesure que les normes de travail hybride stimulent les aménagements de bureaux à domicile. La diversification des catégories limite le risque de concentration et soutient une expansion résiliente du chiffre d'affaires sur le marché du commerce électronique au Moyen-Orient et en Afrique.
Analyse géographique
La part de 34,12 % de l'Arabie saoudite souligne son rôle de pivot de la demande pour le marché du e-commerce au Moyen-Orient et en Afrique. Les incitations nationales à la dépense et le projet pilote de banque exclusivement numérique Nol ouvrent des voies vers une pénétration plus profonde du panier. La décision de Riyad de subventionner la fibre optique vers les villes secondaires élargit la base de consommateurs adressable et accélère la montée en puissance des programmes de fidélité. Pendant ce temps, le bac à sable d'innovation des Émirats arabes unis attire des vendeurs transfrontaliers qui apprécient l'entreposage en zone franche de Dubaï pour la réexportation immédiate vers les voisins du CCG. Le tourisme issu de l'Expo gonfle les catégories luxe et souvenirs, amplifiant les pics saisonniers de volume brut de marchandises que les commerçants monétisent via une allocation dynamique des stocks.
En Afrique, l'Afrique du Sud offre un adressage formel, une adoption des cartes et des réseaux de messagerie développés, ce qui en fait un terrain fertile pour les acteurs internationaux. Les acteurs nationaux répondent avec des actifs de fidélité et des partenariats de messagerie qui réduisent les délais de livraison nationaux en dessous de deux jours en moyenne. Le Kenya et la Tanzanie illustrent le commerce porté par la monnaie mobile, où les portefeuilles pair-à-pair simplifient le paiement des micro-vendeurs et limitent la fraude. Le Nigeria est en retard sur la fiabilité de l'exécution des commandes, mais les modèles d'entiercement portés par la technologie financière atténuent les problèmes de confiance et catalysent la croissance du commerce social. Les réformes douanières marocaines ont réduit le délai de dédouanement de trois jours à un, séduisant les vendeurs européens pour stocker leurs inventaires dans les clusters logistiques de Tanger Med. Collectivement, ces évolutions façonnent un tissu de pôles de croissance qui s'agrègent en une trajectoire cohérente du marché du e-commerce au Moyen-Orient et en Afrique.
Paysage réglementaire
La réglementation dans le marché du e-commerce au Moyen-Orient et en Afrique se durcit autour de l'identification des marchands, de la protection des consommateurs et de la transparence des transactions numériques, le CCG établissant de nombreuses normes opérationnelles. En Arabie saoudite, le ministère du Commerce supervise la loi sur le commerce électronique (décret royal n° M/126, 2019) et ses exigences d'application relatives aux divulgations des boutiques en ligne et aux obligations des intermédiaires de plateforme, soutenues par une gouvernance de l'écosystème via des organismes tels que le Saudi E-Commerce Council. En février 2026, la CNUCED et le Saudi E-Commerce Council ont fait progresser une méthodologie visant à mesurer la valeur du e-commerce et du commerce numérique, indiquant des attentes de reporting et de conformité plus normalisées pour les plateformes et les vendeurs transfrontaliers opérant à grande échelle.
Aux Émirats arabes unis, le décret-loi fédéral n° 14 de 2023 relatif au commerce par des moyens technologiques modernes établit des obligations en matière de conduite du commerce en ligne, tandis que la loi fédérale n° 15 de 2020 sur la protection des consommateurs s'applique aux fournisseurs enregistrés vendant en ligne. L'entrée sur le marché et les opérations en cours dépendent également des filières de licences via le Department of Economic Development (DED) pour les entreprises continentales, ainsi que d'un alignement avec la Telecommunications and Digital Government Regulatory Authority (TDRA) pour les approbations pertinentes de services numériques. Ces cadres renforcent une transition de la vente en ligne informelle vers un commerce enregistré, relevant le niveau de référence en matière de KYC, de divulgations et de traitement des plaintes dans les pôles clés tels que l'Arabie saoudite et les Émirats arabes unis.
Analyse de la chaîne de valeur
La chaîne de valeur du e-commerce au Moyen-Orient et en Afrique commence par les propriétaires de marques, les importateurs et les vendeurs de places de marché qui répertorient leurs stocks sur les canaux B2C et B2B en croissance rapide, soutenus par des couloirs d'approvisionnement transfrontaliers reliant l'Asie aux centres de demande du CCG ainsi que des routes commerciales intra-africaines. La captation de la demande et la conversion sont portées par les plateformes de places de marché et les vitrines en vente directe aux consommateurs, tandis que l'orchestration des paiements s'appuie de plus en plus sur les portefeuilles numériques et le BNPL au moment du paiement. Le contrôle de la fraude, les processus KYC/AML et le service client s'articulent avec le front-end et influencent la confiance et le comportement de rachat.
La logistique et la livraison constituent le cœur de la différenciation en matière de coûts et de service, couvrant les points d'entrée portuaires et aéroportuaires, l'entreposage sous douane et en zone franche, le tri automatisé et les réseaux de livraison du dernier kilomètre qui doivent gérer un adressage informel et une connectivité rurale variable. Les récents ajouts de capacité indiquent une modernisation des nœuds clés, notamment le lancement par Bosta d'un hub de tri automatisé au Caire en février 2026 (11 000 colis par heure) et l'ouverture par DP World d'un centre de distribution logistique intégré au Sokhna Logistics Park en juillet 2026 pour soutenir les flux de distribution régionaux et mondiaux. L'activation du commerce en amont et l'expansion des infrastructures, notamment la progression de l'expansion de Gulftainer au port de Khor Fakkan à Sharjah et les plans visant à relier le port de Dar es-Salaam au port d'Ain Sokhna via un concept de hub de fret, illustrent la construction d'une intégration port-entrepôt-dernier kilomètre visant à réduire les délais de cycle et les coûts rendus pour le e-commerce transfrontalier.
Paysage concurrentiel
L'intensité concurrentielle s'accroît à mesure que les géants mondiaux entrent en collision avec des champions régionaux bien capitalisés. Amazon.com Inc. s'appuie sur la logistique Prime pour proposer la livraison le jour même dans certaines métropoles du CCG, tandis que Noon AD Holdings SPC capitalise sur ses solides liens merchandising locaux et sa familiarité avec l'interface utilisateur en arabe. Jumia Technologies AG mise sur les partenariats du dernier kilomètre en Afrique, en s'associant aux agences postales pour améliorer la portée rurale. L'acquisition d'InstaShop par Talabat pour 32 millions USD élargit l'assortiment de produits d'épicerie et porte le volume brut de marchandises pro forma au-dessus de 2,5 milliards USD. SHEIN Group Ltd. et Temu (PDD Holdings Inc.) déploient des algorithmes de découverte des prix et du marketing viral sur les réseaux sociaux pour accumuler rapidement des cohortes, obligeant les acteurs établis à revoir leurs structures de coûts fournisseurs.
La différenciation technologique est centrée sur la recherche en dialecte arabe assistée par l'IA, les moteurs de recommandation hyper-personnalisés et le placement prédictif des stocks. Les acteurs des paiements intègrent des lignes de crédit dans les portefeuilles pour maintenir la fréquence d'achat, tandis que les acteurs logistiques s'empressent d'installer des casiers intelligents et de mener des essais de livraison par drone. La conformité réglementaire — certification PCI DSS, respect de la résidence des données — devient une capacité de seuil qui filtre les entrants peu capitalisés. En conséquence, le marché du e-commerce au Moyen-Orient et en Afrique gravite vers un oligopole de plateformes bénéficiant d'avantages d'échelle, équilibré par une queue de spécialistes verticaux de niche.
Leaders du secteur du commerce électronique au Moyen-Orient et en Afrique
Amazon.com Inc.
Alibaba Group Holding Limited
Shopify Inc.
Costco Wholesale Corporation
Best Buy Co. Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité majeur est le commerce transfrontalier prêt pour la conformité, acheminé via les principales passerelles logistiques, où les plateformes et les facilitateurs regroupent la délivrance de licences, la documentation fiscale et la gestion des retours dans une offre unique aux marchands. Ceci est soutenu par des actions politiques et infrastructurelles concrètes en 2026, notamment l'adoption par le Koweït du décret-loi n° 26 de 2026 réglementant le commerce numérique avec des exigences de protection des consommateurs (dont un droit de rétractation de 14 jours) et l'introduction par le Qatar d'un cadre de licence pour les plateformes de e-commerce sans locaux physiques en vertu de la décision ministérielle n° 25 de 2026 (en vigueur au 16 mars 2026). Dans le même temps, le ministère des Finances des Émirats arabes unis a lancé le pilote national du système de facturation électronique le 1er juillet 2026, resserrant la normalisation des factures et ouvrant la voie à des logiciels, des connecteurs ERP et des outils de place de marché aidant les PME à se conformer tout en vendant à l'international.
Le commerce express et la logistique automatisée constituent également des opportunités visibles, soutenues par des initiatives d'investissement telles que l'inauguration par Talabat Egypt d'un grand centre de distribution express en avril 2026 doté de systèmes logistiques dotés d'IA, et l'ouverture par Pattern d'un nouvel entrepôt et bureau au Dubai Investment Park en juin 2026 pour intensifier ses opérations MENA avec une logistique automatisée et à température contrôlée. Sur l'axe de distribution régional, le lancement du centre de distribution logistique du Sokhna Logistics Park de DP World en juillet 2026 renforce le rôle de l'Égypte comme point d'étape pour les commandes circulant à travers l'Afrique, le Moyen-Orient et vers l'Europe, soutenant le placement multi-pays des stocks et des promesses de livraison plus rapides. Ensemble, ces actions favorisent des opportunités en matière de positionnement des stocks, de retours transfrontaliers, de logistique alimentaire adaptée à la chaîne du froid, et de plateformes d'approvisionnement B2B offrant des flux de facturation et de financement conformes en parallèle de l'exécution logistique.
Développements récents du secteur
- Juillet 2026 : Amazon a lancé Amazon Now en Égypte, introduisant une livraison en 20 minutes dans certaines zones du Caire, de Gizeh, d'Alexandrie et de la côte nord. Ce service établit une référence plus élevée pour le commerce rapide et met sous pression les places de marché et épiciers concurrents pour qu'ils investissent dans le micro-fulfillment et la capacité de livraison du dernier kilomètre à haute fréquence.
- Février 2026 : Bosta a lancé un hub de tri automatisé au Caire (11 000 colis par heure), marquant un changement d'échelle dans la capacité du dernier kilomètre. Cet ajout soutient un débit plus élevé pour l'exécution du e-commerce en Afrique du Nord.
- Octobre 2025 : Alibaba Cloud a lancé son second centre de données à Dubaï afin d'étendre sa capacité cloud pour les clients entreprises au Moyen-Orient. Cette capacité de calcul et de stockage supplémentaire dans la région renforce la base d'infrastructure utilisée par les plateformes de e-commerce pour les expériences d'achat sensibles à la latence, l'analytique et la conformité en matière de résidence des données.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché du commerce électronique au Moyen-Orient et en Afrique représente la valeur des biens et services achetés via des canaux en ligne dans la région, couvrant à la fois les transactions B2C et B2B réalisées sur des sites web et des applications.
Exclusions du périmètre : Nous excluons les ventes au détail hors ligne qui sont uniquement influencées par le marketing numérique et n'incluons pas les commandes passées par téléphone ou sur des bornes en magasin.
Aperçu de la segmentation
- Par modèle commercial
- B2B
- B2C
- Par type d'appareil pour le e-commerce B2C
- Smartphone / Mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
- Par mode de paiement pour le e-commerce B2C
- Cartes de crédit / débit
- Portefeuilles numériques
- BNPL
- Autres modes de paiement
- Par catégorie de produits pour le e-commerce B2C
- Beauté et soins personnels
- Soins capillaires
- Soins de la peau
- Cosmétiques et beauté
- Autres types
- Électronique grand public
- Mobile
- PC et ordinateurs portables
- Appareils audio
- Appareils de jeu
- Autres types
- Mode et habillement
- Vêtements
- Chaussures
- Accessoires de mode
- Autres types
- Alimentation et boissons
- Aliments emballés
- Boulangerie et confiserie
- Viande, volaille et fruits de mer
- Autres types
- Mobilier et maison
- Mobilier de maison
- Mobilier de bureau
- Mobilier d'extérieur
- Autres types
- Autres catégories de produits
- Beauté et soins personnels
- Géographie
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis d'ancrer le modèle sur la demande mesurable et le comportement de paiement au Moyen-Orient et en Afrique. Nous avons utilisé des ensembles de données publiques et des mises à jour provenant de sources telles que l'Union internationale des télécommunications pour les tendances en matière de connectivité, la Banque mondiale pour les indicateurs de revenus et d'accès numérique, UN Comtrade pour les signaux du commerce transfrontalier liés au commerce en ligne, et les offices nationaux de statistiques là où les publications sur le commerce de détail et les TIC sont disponibles.
Du côté de l'activité commerciale, nous avons examiné les publications des banques centrales et des régulateurs sur l'utilisation des cartes, les paiements instantanés et l'adoption des portefeuilles électroniques. Nous avons ensuite recoupé ces données avec les publications des autorités douanières et logistiques qui indiquent les volumes de livraison et les flux transfrontaliers. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence ont été utilisés pour vérifier les plans d'expansion, l'orientation par catégorie et la part déclarée du chiffre d'affaires en ligne. Dans quelques cas, des abonnements payants pour les données financières des entreprises et la veille d'actualités, des enregistrements d'importation-exportation au niveau des expéditions et des bases de données de brevets ont été consultés lorsque les rapports publics n'étaient pas cohérents. Ces sources documentaires sont illustratives, et de nombreux autres documents publics ont été examinés pour soutenir la validation et la clarification.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour confirmer ce qui est comptabilisé comme chiffre d'affaires du commerce électronique en pratique et à quelle vitesse la composition des canaux évolue par pays et par catégorie. Nous avons échangé avec des opérateurs de places de marché, des vendeurs en ligne de marques, des parties prenantes du paiement, ainsi que des acteurs de la logistique et de l'exécution des commandes, puis nous avons validé les hypothèses avec des acheteurs et des responsables de catégorie dans toute la région afin de corriger les points de données faibles.
Nous avons également utilisé ces échanges pour mettre à l'épreuve les principales données d'entrée telles que les valeurs moyennes des commandes, la logique des taux de commission, la part transfrontalière et la répartition entre les transactions B2C et B2B. Cela a amélioré le dimensionnement final et la trajectoire des prévisions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de moindre envergure : 16 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante dans laquelle la demande en commerce de détail et en services en ligne a été reconstituée à partir des tendances de la population connectée, de l'utilisation des paiements numériques et des habitudes de dépenses par catégorie. Nous avons ensuite réparti les totaux entre les principaux pays de la région MEA en fonction des différences d'adoption et du pouvoir d'achat.
Pour corroborer les chiffres globaux, nous avons utilisé des approximations ascendantes sélectives, notamment des divulgations échantillonnées de GMV et de chiffre d'affaires, des vérifications de canaux sur les commissions et les frais des vendeurs, ainsi qu'une logique simple de prix de vente moyen multiplié par le volume pour les catégories à haute fréquence.
Pour maintenir le modèle ancré dans la réalité, nous nous sommes appuyés sur des données d'entrée pouvant être suivies d'année en année. Les variables illustratives comprennent la pénétration d'internet et des smartphones, la part des acheteurs utilisant des cartes et des portefeuilles électroniques, les tendances de déclin du paiement à la livraison, l'intensité des colis transfrontaliers, les évolutions de la composition par catégorie (par exemple, l'électronique par rapport à la mode) et l'adoption des achats en ligne B2B. Lorsqu'un signal ascendant était absent pour les marchés de moindre taille, nous avons utilisé des ratios de référence issus de marchés similaires et les avons ajustés après retour d'experts afin que le modèle ne sur-extrapolât pas des données éparses.
Les prévisions ont utilisé une analyse de scénarios liée à la pénétration des paiements, à l'expansion des capacités logistiques et aux améliorations attendues de la fiabilité des livraisons et de la gestion des retours. Les hypothèses ont été affinées après les retours primaires afin que la croissance ne soit pas portée par un seul facteur, et que le résultat reste traçable jusqu'aux moteurs d'adoption et de dépenses observables.
Cycle de validation des données et de mise à jour
Les résultats du modèle ont été triangulés par rapport à des signaux indépendants tels que la croissance des paiements, l'activité des colis et des flux transfrontaliers, et la contribution déclarée du canal en ligne dans les documents publics. Les valeurs aberrantes ont été signalées, examinées, puis soit corrigées par des modifications d'hypothèses, soit marquées pour un nouveau contrôle. Une deuxième revue par un analyste a été effectuée avant la validation finale.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient les règles de paiement, les exigences de protection des consommateurs, la fiscalité ou les conditions d'exécution des commandes transfrontalières. Avant la livraison, nous effectuons une dernière vérification pour nous assurer que les publications récentes et les annonces majeures sont reflétées dans les chiffres et les commentaires.
Taille du marché du commerce électronique au Moyen-Orient et en Afrique selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour le commerce électronique en MEA diffèrent souvent parce que le périmètre du marché n'est pas cohérent, et même un même libellé peut mélanger la GMV, le chiffre d'affaires de la plateforme et la valeur des ventes au détail. Le calendrier joue également un rôle, car les points de conversion des devises, l'inflation et les courbes d'adoption en rapide évolution peuvent faire varier rapidement un chiffre sur une seule année.
En suivant la composition des modes de paiement, la part transfrontalière et les règles d'inclusion du B2B, Mordor Intelligence maintient l'estimation alignée sur la valeur des transactions comptabilisées uniquement lorsqu'une commande en ligne est passée et payée dans le périmètre du Moyen-Orient et de l'Afrique. Les écarts les plus importants proviennent généralement du fait qu'une source limite le marché à la seule région MENA, comptabilise la commission de la plateforme plutôt que la valeur totale du panier, ou applique des augmentations agressives du taux de commission et du prix de vente moyen sans les vérifier par rapport au comportement des commandes au niveau des catégories.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 155,16 milliards USD (2025) | |
| Revue professionnelle A | 34,50 milliards USD (2024) | Utilise un périmètre géographique plus restreint (MENA) et se rapproche généralement des ventes enregistrées du commerce électronique de détail dans certains pays, ce qui peut sous-estimer la couverture MEA plus large et les transactions B2B en ligne. |
| Éditeur sectoriel B | 146,90 milliards USD (2025) | Présente souvent une vue B2C uniquement et peut mélanger les concepts de GMV et de chiffre d'affaires entre les plateformes, ce qui modifie la base mesurée lorsque les modèles à commission dominent. |
L'écart s'explique principalement par les choix géographiques, l'inclusion ou non du B2B, et le fait que la mesure porte sur la valeur totale du panier ou sur le chiffre d'affaires de la plateforme. Notre approche reste transparente en reliant le total final à des données d'adoption, de paiement et de dépenses par catégorie traçables et pouvant être revérifiées chaque année.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du e-commerce au Moyen-Orient et en Afrique ?
Le marché s'élevait à 176,68 milliards USD en 2026 et est en passe d'atteindre 338,08 milliards USD d'ici 2031.
Quel pays contribue le plus au volume brut de marchandises dans la région ?
L'Arabie saoudite est en tête avec une part de 34,12 %, soutenue par des dépenses de consommation élevées et les objectifs numériques de la Vision 2030.
À quelle vitesse le commerce en ligne B2B se développe-t-il ?
Les canaux B2B progressent à un CAGR de 15,97 %, dépassant les segments grand public à mesure que les PME numérisent leurs achats.
Quel mode de paiement gagne le plus rapidement en dynamique ?
Le paiement différé (Buy Now Pay Later) est le mode de paiement à la croissance la plus rapide, progressant à un CAGR de 14,21 % dans un contexte d'adoption soutenue sur les marchés du CCG.
Quel rôle jouent les smartphones dans les achats en ligne régionaux ?
Les smartphones représentent 71,78 % des transactions B2C et continueront à dominer à mesure que la 5G et les super-applications se répandent.
Dernière mise à jour de la page le:



