
Taille et part du marché autrichien du commerce électronique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
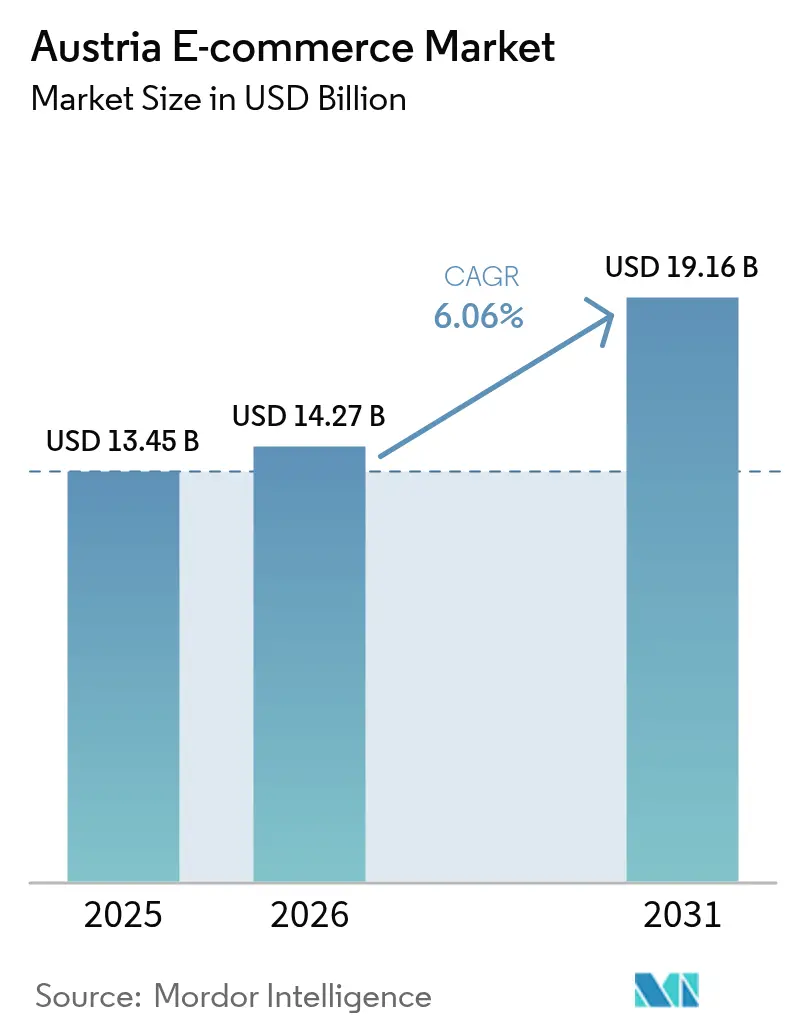
| Taille du marché de l'année de base (2025) | 13.45 Milliards de dollars |
| Taille du Marché (2026) | 14.27 Milliards de dollars |
| Taille du Marché (2031) | 19.16 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.06 % |
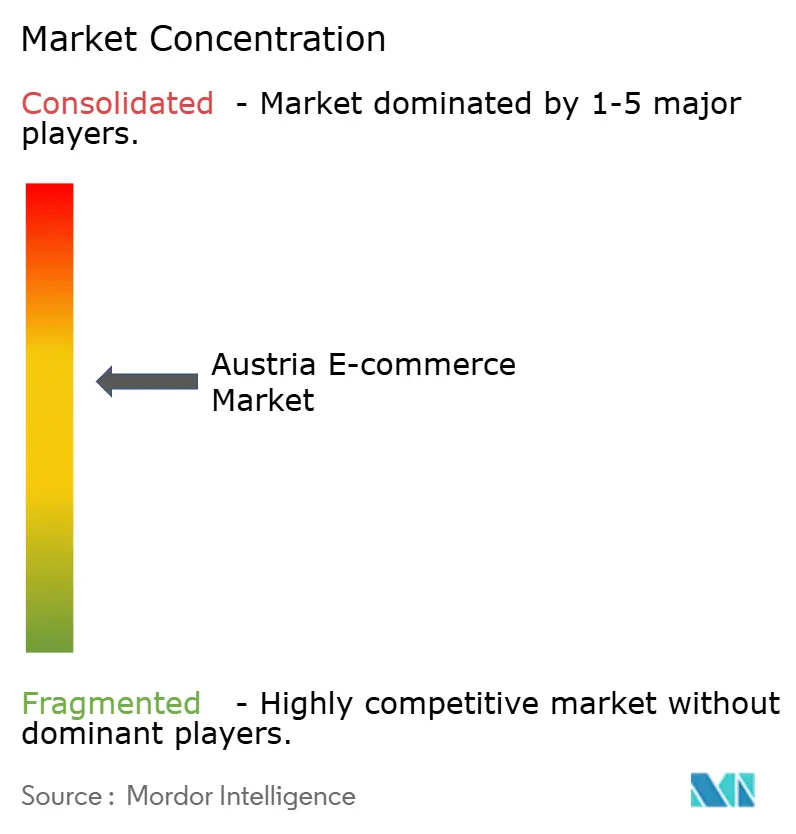
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché autrichien du commerce électronique par Mordor Intelligence
La taille du marché autrichien du commerce électronique était évaluée à 13,45 milliards USD en 2025 et devrait croître de 14,27 milliards USD en 2026 pour atteindre 19,16 milliards USD d'ici 2031, à un CAGR de 6,06 % au cours de la période de prévision (2026-2031). Cette trajectoire régulière reflète une dynamique équilibrée plutôt qu'une expansion explosive, soutenue par des objectifs nationaux de connectivité gigabit, des mutations post-pandémiques vers les achats mobiles et une acceptation croissante des portefeuilles numériques et des services d'achat différé (BNPL). Les places de marché transfrontalières allemandes enrichissent la variété des produits et intensifient la concurrence par les prix, tandis que les contraintes d'entreposage centrées sur Vienne font grimper les coûts d'exécution et creusent l'écart de service entre zones urbaines et rurales. Des réformes réglementaires telles que l'ordonnance autrichienne sur les emballages Verpackungsverordnung alourdissent les dépenses de conformité, mais cette même attention réglementaire portée à la durabilité positionne le recommerce comme levier de croissance futur. Collectivement, ces forces ancrent le marché autrichien du commerce électronique comme une arène du commerce numérique stable, bien que concurrentielle, au sein de l'Europe centrale.
Principaux enseignements du rapport
- Par modèle commercial, le B2C a dominé avec une part de revenus de 84,30 % en 2025 ; le B2B devrait s'étendre à un CAGR de 9,02 % jusqu'en 2031.
- Par type d'appareil, les smartphones ont représenté 58,45 % de la part du marché autrichien du commerce électronique en 2025 et progressent à un CAGR de 8,34 % jusqu'en 2031.
- Par méthode de paiement, les portefeuilles numériques ont conservé une part de 35,35 % de la taille du marché autrichien du commerce électronique en 2025, tandis que le BNPL enregistre la croissance la plus rapide avec un CAGR de 9,63 % jusqu'en 2031.
- Par catégorie de produits B2C, la mode et l'habillement ont détenu une part de 27,60 % de la taille du marché autrichien du commerce électronique en 2025 ; l'alimentation et les boissons s'étendent à un CAGR de 10,22 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché autrichien du commerce électronique
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion transfrontalière des références produits par les places de marché allemandes | +1.2% | National, avec concentration à Vienne et dans les régions frontalières | Moyen terme (2-4 ans) |
| Adoption du BNPL par les acheteurs de la génération Z | +0.8% | National, avec concentration urbaine | Court terme (≤ 2 ans) |
| Déploiement de la fibre rurale dans le cadre de Broadband Austria 2030 | +1.5% | Zones rurales, s'étendant à la couverture nationale | Long terme (≥ 4 ans) |
| Les ménages à double revenu alimentent la demande de mode haut de gamme | +0.7% | Centres urbains, notamment Vienne et Salzbourg | Moyen terme (2-4 ans) |
| Le passeport numérique de produit de l'UE stimule le recommerce | +0.6% | National, avec adoption précoce dans la mode et l'électronique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion transfrontalière des références produits par les places de marché allemandes
Les places de marché allemandes injectent un assortiment plus large et une tarification plus compétitive sur le marché autrichien du commerce électronique, Amazon.de ayant à lui seul enregistré 922,4 millions USD de ventes autrichiennes en 2022.[1]International Trade Administration, "Autriche – Commerce électronique," trade.gov Les consommateurs bénéficient d'un choix plus large tandis que les détaillants nationaux ressentent une pression sur leurs marges, les incitant à se repositionner vers la curation de produits de niche, le service client localisé et les points de retrait omnicanaux. L'harmonisation des règles de TVA depuis 2021 simplifie les processus de paiement, maintient les frictions transfrontalières à un niveau bas et renforce la dynamique positive à moyen terme.
Adoption du BNPL par les acheteurs de la génération Z
Le CAGR de 9,8 % du BNPL reflète la préférence de la génération Z pour la flexibilité, améliorant les taux de conversion dans les paniers mode et électronique à prix élevé. Les projets de directives de l'UE visant à intégrer le BNPL dans la législation sur le crédit à la consommation devraient freiner les pratiques de prêt irresponsables, mais les marchands autrichiens intégrant des outils d'analyse du risque de crédit anticipent des gains soutenus sur la valeur des paniers une fois les garde-fous établis.
Le déploiement de la fibre rurale dans le cadre de Broadband Austria 2030 stimule le marché
Le programme public-privé de 10 à 12 milliards EUR (10,8 à 13 milliards USD) vise des vitesses gigabit à l'échelle nationale d'ici 2030. Les nouveaux réseaux dorsaux en fibre optique libèrent la demande rurale là où les lignes lentes décourageaient autrefois le passage à la caisse, ajoutant environ 200 000 ménages au bassin de clientèle accessible.[2]Commission européenne, "Connectivité numérique en Autriche," digital-strategy.ec.europa.eu Les détaillants anticipent l'essor des vues de produits en réalité augmentée et des ventes en direct en haute définition à mesure que la bande passante s'élargit.
Les ménages à double revenu alimentent la demande de mode haut de gamme
Un taux d'emploi de 74,1 % et un PIB par habitant de 49 400 EUR (53 300 USD) en 2024 permettent aux ménages autrichiens à double revenu d'acheter des articles de mode haut de gamme en ligne.[3]EURES Union européenne, "Informations sur le marché du travail : Autriche," eures.europa.eu Les détaillants qui mettent l'accent sur les tissus de qualité, les éditions limitées et la livraison le lendemain captent une part de portefeuille sans recourir à des remises importantes.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de conformité à la Verpackungsverordnung | -0.9% | National, avec un impact plus important sur les petits détaillants | Court terme (≤ 2 ans) |
| Pénurie de capacité d'entreposage dans la région de Vienne | -0.6% | Zone métropolitaine de Vienne, affectant la distribution nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les coûts de conformité à la Verpackungsverordnung freinent le marché
L'élargissement des obligations en matière d'emballage contraint chaque vendeur de commerce électronique à financer des systèmes de collecte et à désigner des agents locaux. Plusieurs marchands basés en Asie ont suspendu leurs livraisons en Autriche lorsque les frais ont effacé les bénéfices sur les références à faible valeur. Les grandes plateformes tirent parti de leur échelle pour diluer le coût unitaire, creusant ainsi l'écart face aux concurrents de plus petite taille.
La pénurie de capacité d'entreposage dans la région de Vienne freine le marché
Un taux de vacance inférieur à 2 % et des loyers en hausse près de la capitale repoussent les centres de distribution vers des zones périphériques, allongeant les kilomètres du dernier kilomètre et les dépenses en carburant [colliers.com](). Les promesses de livraison le jour même deviennent plus difficiles à tenir pour les PME, orientant les consommateurs vers des sites transfrontaliers dont les méga-entrepôts régionaux approvisionnent l'Autriche de nuit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial : le B2B s'affirme comme moteur de croissance
Le flux B2C a maintenu 84,30 % de la taille du marché autrichien du commerce électronique en 2025, mais le canal B2B devrait se développer à un rythme composé de 9,02 % jusqu'en 2031. Les valeurs de commandes en volume, le réapprovisionnement sur base contractuelle et les intégrations de flux de travail se traduisent par des flux de trésorerie plus stables pour les plateformes ciblant les acheteurs entreprises. Les fabricants situés en Haute-Autriche et en Styrie intègrent des catalogues punch-out et la facturation électronique pour réduire les délais d'approvisionnement, positionnant le marché autrichien du commerce électronique pour une pénétration plus profonde des MRO industriels et des fournitures de bureau. Les acheteurs étrangers s'approvisionnant en composants de précision autrichiens élargissent encore les volumes adressables. Dans le même temps, les acteurs orientés vers les consommateurs défendent leur part en superposant des contenus expérientiels, des niveaux de fidélité et des retours sans friction, maintenant l'attrait général qui soutient le marché autrichien du commerce électronique.


Par type d'appareil : la domination du commerce mobile s'accélère
Les smartphones ont généré 58,45 % de la part du marché autrichien du commerce électronique en 2025 et dominent le tableau de croissance avec un CAGR de 8,34 %. Les interfaces axées sur l'application, la connexion biométrique et le paiement par portefeuille en un clic transforment les sessions de navigation en paniers payés. Le trafic sur ordinateur de bureau diminue mais conserve sa pertinence pour les téléchargements d'appels d'offres B2B complexes. Les tablettes et les téléviseurs connectés restent des passerelles de niche axées sur le divertissement. Les détaillants intègrent des essayages vidéo et des chatbots d'intelligence artificielle pour personnaliser les parcours mobiles, stimulant les dépenses supplémentaires et renforçant l'orientation mobile-first du marché autrichien du commerce électronique.
Par méthode de paiement : la transformation numérique remodèle les préférences
Les portefeuilles numériques ont représenté 35,35 % de la taille du marché autrichien du commerce électronique en 2025, offrant des paiements tokenisés sans friction. Les options BNPL, malgré une base plus réduite, progressent à un CAGR de 9,63 % en offrant une prévisibilité budgétaire aux jeunes cohortes. Les réseaux de cartes soutiennent toujours de nombreux back-ends de portefeuilles ou de BNPL, mais la part directe des cartes s'érode à mesure que les consommateurs migrent vers la finance intégrée. Les marchands proposant trois modes de paiement ou plus déclarent des baisses à deux chiffres de l'abandon de panier, attestant que la diversité des paiements détermine désormais l'avantage concurrentiel au sein du marché autrichien du commerce électronique.

Par catégorie de produits B2C : l'alimentation et les boissons perturbent les leaders traditionnels
La mode et l'habillement ont maintenu leur position de tête avec 27,60 % de la taille du marché autrichien du commerce électronique en 2025, mais les épiceries en ligne et les kits repas affichent un CAGR de 10,22 % qui réduira l'écart. Les transporteurs de colis qui ont déployé des actifs de dernier kilomètre isothermes desservent désormais les ménages ruraux aux côtés des immeubles d'appartements viennois, élargissant la densité de livraison. Les boîtes d'en-cas par abonnement et les produits agricoles régionaux exploitent la culture alimentaire autrichienne axée sur la provenance. L'électronique et le mobilier enregistrent des hausses modérées à un chiffre à mesure que les cycles de remplacement s'allongent, mais la vente incitative d'accessoires contribue à maintenir la valeur des paniers sur l'ensemble du marché autrichien du commerce électronique.
Analyse géographique
Vienne a représenté près de 38,90 % des dépenses en ligne de 2025, soutenue par une couverture fibre supérieure, des flottes de coursiers denses et des revenus disponibles élevés. Salzbourg et le Tyrol affichent des taux de conversion élevés grâce aux corridors logistiques financés par le tourisme qui s'interfacent parfaitement avec les hubs d'approvisionnement allemands. Les provinces orientales telles que le Burgenland accusent un retard en volume absolu mais enregistrent une croissance à deux chiffres à mesure que Broadband Austria 2030 réduit l'écart de vitesse. Les districts frontaliers enregistrent des achats transfrontaliers supérieurs à la moyenne ; 51 % des achats électroniques autrichiens proviennent de l'étranger, les vitrines allemandes capitalisant sur l'affinité linguistique. Le terrain alpin complique l'acheminement du dernier kilomètre, bien que des bancs d'essai de drones et des consignes à colis le long des gares ferroviaires présentent des solutions qui étendent la portée du marché autrichien du commerce électronique. À mesure que la pénétration rurale augmente, les marchands anticipent des courbes de demande plus uniformes entre les neuf États fédéraux, diluant la domination historique de Vienne mais élargissant l'ensemble du marché autrichien du commerce électronique.
Paysage réglementaire
Le commerce électronique en Autriche est régi principalement par la loi sur le commerce électronique (E-Commerce-Gesetz, ECG), alignée sur la directive européenne sur le commerce électronique, ainsi que par les règles européennes en matière de consommation, de TVA et de plateformes qui encadrent la vente transfrontalière vers l'Autriche. La supervision des plateformes et des services numériques est assurée par KommAustria, avec RTR comme organe opérationnel, notamment dans son rôle de coordinateur autrichien des services numériques au titre du règlement européen sur les services numériques (DSA).
L'Autriche a mis en œuvre le DSA à travers la loi d'accompagnement du DSA (DSA-Begleitgesetz), entrée en vigueur le 17 février 2024, qui a modifié l'ECG et les statuts connexes. Ces mises à jour ont renforcé les obligations relatives à la notification et à l'action, à la transparence et à l'interaction avec les autorités de supervision pour les services couverts. En 2026, l'Autriche a également fait progresser les exigences en matière de protection des consommateurs pour les ventes à distance grâce à la loi modificative sur les droits des consommateurs 2026 (Verbraucherrechts-Änderungsgesetz 2026), incluant un bouton de rétractation en ligne obligatoire (Widerrufsbutton) devant s'appliquer à partir du 1er octobre 2026, ce qui ajoutera de nouvelles exigences en matière d'expérience utilisateur et de conformité pour les commerçants vendant à des clients autrichiens.
Analyse de la chaîne de valeur
La chaîne de valeur du commerce électronique autrichien débute par l'approvisionnement transfrontalier des produits, les places de marché allemandes et les vendeurs à l'échelle de l'UE fournissant une large part des références livrées à des adresses autrichiennes. Les commerçants et places de marché opèrent ensuite via des couches de vitrine et d'activation (interfaces web et applicatives, gestion de l'information produit, détection de fraude et notation de crédit pour le BNPL, et service client), avant de passer à l'exécution des paiements (cartes, portefeuilles numériques et BNPL) et aux opérations fiscales. Pour les ventes B2C transfrontalières à distance, le cadre européen du guichet unique (OSS) facilite le traitement simplifié de la TVA.
L'exécution des commandes et la livraison dépendent des réseaux logistiques nationaux et régionaux. Austrian Post et ses filiales fournissent des services de colis, d'exécution des commandes et de retours, soutenus par une infrastructure de casiers et de points de retrait. Les ajouts de capacité témoignent d'un accent continu sur le tri et l'exécution locale : Austrian Post a lancé une extension de 55 millions d'EUR à Wals-Siezenheim pour porter le débit de tri à 24 000 colis par heure (trieur matriciel), et Amazon a commencé la construction d'un centre de distribution de 6 900 m² à Enns avec un investissement d'environ 70 millions d'EUR, visant à renforcer la couverture du transport longue distance et du dernier kilomètre depuis la Haute-Autriche. Une couche distincte de services d'exécution transfrontalière se forme également pour les PME, avec notamment euShipments.com qui ouvre un centre d'exécution à Enzersdorf an der Fischa pour consolider les colis autrichiens à destination de plus de 27 pays européens dans le cadre d'une structure contractuelle unique.
Paysage concurrentiel
Les plateformes internationales multi-catégories captent 65 % des dépenses en ligne autrichiennes, reflétant une concentration modérée où l'échelle en logistique, en infrastructure cloud et en écosystèmes de vendeurs donne le ton concurrentiel. Amazon tire parti de son plan d'investissement européen de 320 milliards EUR pour intégrer des capacités de livraison le jour même et des offres de fidélité qui renforcent la rétention. L'acquisition de ABOUT YOU par Zalando consolide le trafic mode et enrichit les API d'exécution B2B, renforçant le leadership par catégorie. La transformation en place de marché de MediaMarktSaturn aligne son parc de points de vente physiques avec un mix de revenus en ligne de 29 %, démontrant comment les synergies omnicanales contrecarrent les concurrents en pure-play.
Les champions nationaux exploitent leur expertise réglementaire et leur densité de dernier kilomètre. Shöpping.at d'Austrian Post développe l'intégration des vendeurs transfrontaliers tandis que son unité colis a traité plus de 500 millions de colis en 2024. Les leaders de l'épicerie Spar et Billa Plus utilisent des nœuds de micro-exécution à l'intérieur des supermarchés pour resserrer les fenêtres de livraison. Le spécialiste du mobilier XXXLutz déploie des planificateurs de pièces en réalité augmentée, atténuant le défi de la livraison d'articles encombrants. Sur l'ensemble du marché autrichien du commerce électronique, les différenciateurs émergents comprennent la monétisation des médias de détail, la tarification dynamique pilotée par l'intelligence artificielle et les engagements de livraison à empreinte carbone neutre, des domaines où les acteurs d'envergure distancent actuellement les opérateurs de niche.
Leaders du secteur du commerce électronique autrichien
Amazon.com Inc.
Zalando SE
MediaMarkt Saturn Retail Group
Otto GmbH (Universal.at)
H&M Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'optimisation du commerce piloté par le mobile constitue un espace blanc visible en Autriche. Les dépenses de vente au détail en ligne via smartphones et tablettes ont atteint 5,4 milliards d'EUR en 2026, contre 4,1 milliards d'EUR en 2025, portant la part du mobile à 44 % des dépenses en ligne totales, selon l'étude E-Commerce Study Austria 2026 de Handelsverband. Cette évolution soutient les opportunités pour les détaillants et les prestataires axés sur la performance des applications, le paiement axé sur les portefeuilles numériques et le merchandising natif mobile, en particulier dans les catégories où la conversion est sensible aux frictions, telles que la mode, la beauté et l'électronique.
Les technologies de conformité et le commerce piloté par les données façonnent également des zones d'opportunité à court terme liées à la politique et au comportement des consommateurs. Depuis février 2024, le cadre du DSA est mis en œuvre au niveau national sous la supervision de RTR et KommAustria, ce qui a accru la demande d'outils de gouvernance des plateformes, notamment les workflows de modération de contenu, les rapports de transparence et les fonctionnalités de traçabilité des commerçants. Parallèlement, la loi autrichienne sur l'accès aux données (Datenzugangsgesetz) est entrée en vigueur en juillet 2025, mettant en œuvre le règlement européen sur la gouvernance des données et renforçant la demande de services interopérables de partage de données et d'analyse qui aident les commerçants et les places de marché à améliorer la personnalisation et les contrôles de risque. Cela s'aligne sur l'adoption rapportée des fonctions d'achat basées sur l'IA, 37 % des consommateurs utilisant la recherche ou les recommandations assistées par l'IA d'ici avril 2026. La concurrence transfrontalière crée par ailleurs de la place pour des propositions ciblées sur l'Autriche autour de la qualité de service, de la durabilité et du recommerce, soutenue par des données associatives en 2026 indiquant qu'une part importante des dépenses de commerce électronique se dirige vers des fournisseurs étrangers, y compris des plateformes non européennes telles que Temu, Shein et AliExpress.
Développements récents du secteur
- Mai 2026 : Amazon a lancé la construction d'un nouveau centre de distribution de 6 900 m² à Enns, en Haute-Autriche, soutenu par un investissement d'environ 70 millions d'EUR et dont l'achèvement est prévu au printemps 2027. Ce projet renforce la capacité d'exécution nationale autour de la région de Linz et favorise un réapprovisionnement plus rapide ainsi qu'une plus grande densité du dernier kilomètre par rapport à la dépendance aux plateformes transfrontalières.
- Mai 2026 : Zalando s'est associé à Vestiaire Collective pour élargir un assortiment de luxe d'occasion authentifié au sein de l'offre Pre-owned de Zalando dans 14 marchés européens, dont l'Autriche. Ce partenariat approfondit la différenciation par catégorie dans le commerce électronique de mode en utilisant la revente vérifiée, en phase avec le comportement d'achat axé sur la durabilité.
- Mai 2024 : Austrian Post a annoncé l'expansion de sa plateforme Shöpping.at vers l'Allemagne, permettant aux commerçants participants d'atteindre des clients sur les deux marchés et ajoutant des outils d'intégration de données basés sur le cloud pour les détaillants. Cette étape a élargi les circuits de vente transfrontaliers pour les PME autrichiennes et renforcé le rôle d'Austrian Post au-delà de la livraison, vers l'activation de places de marché.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché est défini comme la valeur des biens et services commandés et payés en ligne par des acheteurs en Autriche, quel que soit l'appareil utilisé, avec une exécution livrée physiquement ou numériquement à une adresse autrichienne.
Exclusions du périmètre : les petites annonces entre consommateurs, la billetterie, les abonnements de streaming numérique pur et les transactions de retrait en magasin après achat en ligne sont exclus.
Aperçu de la segmentation
- Par modèle commercial
- B2C
- B2B
- Par type d'appareil
- Smartphone / Mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
- Par méthode de paiement
- Cartes de crédit / débit
- Portefeuilles numériques
- BNPL
- Autre méthode de paiement
- Par catégorie de produits B2C
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Mobilier et maison
- Jouets, bricolage et médias
- Autres catégories de produits
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de ce que les consommateurs autrichiens achètent en ligne, et de la manière dont ces dépenses transitent par les vendeurs nationaux et transfrontaliers, car cela influe sur l'endroit où la valeur est comptabilisée. Nous nous sommes appuyés sur des statistiques publiques et des séries de référence telles que les publications de Statistik Austria, les indicateurs de l'économie numérique de la Commission européenne et d'Eurostat, les publications de la Banque nationale d'Autriche relatives aux paiements, ainsi que les publications douanières et commerciales pertinentes pour les catégories à forte intensité d'importation.
Pour garder des hypothèses pratiques, nous avons également examiné les dépôts d'entreprises et les présentations aux investisseurs des principaux détaillants et opérateurs logistiques, ainsi que la couverture médiatique fiable et les pages d'associations telles que les organismes autrichiens du commerce de détail et du commerce électronique (utilisées comme vérifications directionnelles, et non comme le modèle lui-même). Lorsque disponibles, nous avons complété avec des abonnements payants utilisés pour les données financières et de renseignement d'entreprise, l'actualité et les données financières, ainsi que les signaux d'importation-exportation au niveau des expéditions, principalement pour valider les inflexions de croissance et les évolutions du mix de catégories. Ces sources ne sont pas exhaustives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Nous utilisons des entretiens et des enquêtes auprès des dirigeants (CXO), des responsables fonctionnels et d'unité, et des gestionnaires impliqués dans le commerce de détail, le merchandising en ligne, la logistique, les paiements et les opérations de places de marché en Autriche. Leurs contributions aident à valider les chiffres secondaires, à clarifier les ventes et retours transfrontaliers, à combler les lacunes des données par canal et à tester les hypothèses utilisées dans le modèle de marché final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier rang : 30 % | Cadres dirigeants (CXO) : 15 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 20 % | Managers : 55 % |
Dimensionnement et prévision du marché
Nous avons commencé par une construction descendante qui reconstitue les dépenses en ligne en Autriche à partir de la pénétration du commerce numérique, des tendances de part en ligne par catégorie, de l'intensité des achats transfrontaliers et de la répartition entre l'exécution des biens physiques et la livraison numérique. Une fois la première ébauche prête, elle a été corroborée par des approximations ascendantes sélectives telles que la valeur brute des marchandises échantillonnée par catégorie majeure, des vérifications par canal sur la taille du panier et la fréquence des commandes, et des consolidations de revenus pour un ensemble limité de vendeurs observables, ce qui a ensuite permis d'ajuster les totaux là où des écarts apparaissaient.
Les intrants ont été maintenus liés à des signaux pouvant être suivis de manière répétée, notamment la pénétration d'internet et des acheteurs en ligne, la part des achats en ligne dans les dépenses de détail, le volume de colis et le mix de livraison, l'intensité des retours pour les paniers riches en habillement, et les évolutions des préférences en matière de mode de paiement influençant la conversion. Pour les prévisions, nous avons utilisé une analyse de scénarios ancrée sur les évolutions attendues de la confiance des consommateurs, de l'inflation et de la répercussion des coûts logistiques, puis aligné les scénarios sur la fourchette de consensus recueillie lors des entretiens. Lorsque la visibilité ascendante était incomplète pour les petits vendeurs, la valeur manquante a été comblée à l'aide d'hypothèses de densité par catégorie, puis revérifiée par rapport aux dépenses totales et à l'intensité des colis afin que le modèle reste réaliste.
Validation des données et cycle de mise à jour
Les résultats sont validés à travers plusieurs passages, où les totaux par catégorie sont comparés à des signaux indépendants tels que les parts des dépenses de détail, l'orientation de l'activité des colis, et les commentaires des acteurs du secteur sur la part transfrontalière. Les valeurs aberrantes sont examinées, les hypothèses sont révisées, et des appels de suivi sont déclenchés lorsque l'écart ne peut être expliqué par la saisonnalité ou des événements ponctuels.
Chaque rapport fait l'objet d'examens par des analystes avant validation finale, avec des vérifications sur la cohérence des devises, l'alignement des années et les calculs de croissance. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient sensiblement la demande ou les prix. Avant la livraison, un dernier passage d'actualisation est réalisé afin que les clients reçoivent la vue la plus récente.
Taille du marché du commerce électronique en Autriche selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour le commerce électronique en Autriche peuvent différer même lorsqu'elles semblent similaires à première vue, car la définition de ce qui constitue le commerce électronique n'est pas cohérente d'une source à l'autre. La fenêtre annuelle utilisée, le fait que le chiffre corresponde à la valeur brute des marchandises (GMV) ou au chiffre d'affaires des détaillants, et la manière dont les commandes transfrontalières sont traitées, sont généralement les principales raisons de cet écart.
La billetterie et les abonnements de streaming numérique pur se situent en dehors du périmètre de Mordor Intelligence, et cette seule exclusion peut à elle seule modifier les totaux par rapport à des estimations intégrant des services en ligne plus larges. Les différences proviennent également du fait que le retrait en magasin après achat en ligne soit comptabilisé ou non, que le chiffre corresponde à des dépenses glissantes sur 12 mois ou à une année civile, et que la conversion des devises soit effectuée à l'aide de taux annuels moyens ou d'un taux ponctuel.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,27 milliards USD (2026) | |
| Note de synthèse commerciale gouvernementale A | 13,50 milliards USD (2025) | Utilise une fenêtre de dépenses glissante de mai à avril et est présenté comme les dépenses totales de vente au détail en ligne, avec une clarté limitée quant au traitement GMV versus chiffre d'affaires vendeur et à l'allocation transfrontalière. |
| Portail de données sectorielles B | 13,00 milliards USD (2025) | Rapporte le chiffre d'affaires du commerce électronique pour une seule année avec une divulgation plus légère sur les inclusions telles que les services et sur la manière dont les taux de commission des places de marché et les taxes sont traités par rapport au GMV complet. |
La comparaison montre que la plupart des écarts proviennent de ce qui est comptabilisé comme commerce électronique et de la manière dont la période est définie, plutôt que de simples différences de calcul. En gardant le modèle lié à des signaux de demande observables et à des inclusions clairement énoncées, la taille de marché qui en résulte reste plus facile à interpréter et à mettre à jour d'année en année.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché autrichien du commerce électronique ?
Le marché autrichien du commerce électronique est évalué à 14,27 milliards USD en 2026 et devrait croître régulièrement à un CAGR de 6,06 % jusqu'en 2031.
Quel segment connaît la croissance la plus rapide ?
L'approvisionnement numérique B2B est le plus rapide, progressant à un CAGR de 9,02 % à mesure que les entreprises autrichiennes automatisent leurs flux de travail d'achat.
Quelle est l'importance des achats mobiles en Autriche ?
Les smartphones représentent déjà 58,45 % de la part du marché autrichien du commerce électronique et dominent la croissance avec un CAGR de 8,34 %, soulignant un virage décisif vers le mobile-first.
Pourquoi le BNPL est-il si populaire auprès des consommateurs autrichiens ?
Le BNPL offre des versements flexibles qui trouvent un écho auprès des acheteurs de la génération Z, entraînant un CAGR de 9,63 % et stimulant les conversions de paniers pour les articles à prix élevé.
Quels défis les petits e-détaillants autrichiens rencontrent-ils ?
Ils font face à des coûts de conformité en matière d'emballage en hausse et à une capacité d'entreposage rare à Vienne, deux facteurs qui alourdissent les charges d'exploitation et allongent les délais de livraison.
Comment les améliorations du haut débit rural influenceront-elles la croissance future ?
Les déploiements gigabit dans le cadre de Broadband Austria 2030 connecteront 200 000 ménages supplémentaires, élargissant la base de clientèle et permettant des expériences d'achat à forte consommation de bande passante en dehors des centres urbains.
Dernière mise à jour de la page le:



