
Taille et part du marché du commerce électronique en Nouvelle Zélande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.25 Milliards de dollars |
| Taille du Marché (2026) | 3.54 Milliards de dollars |
| Taille du Marché (2031) | 5.43 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.92 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce électronique en Nouvelle Zélande par Mordor Intelligence
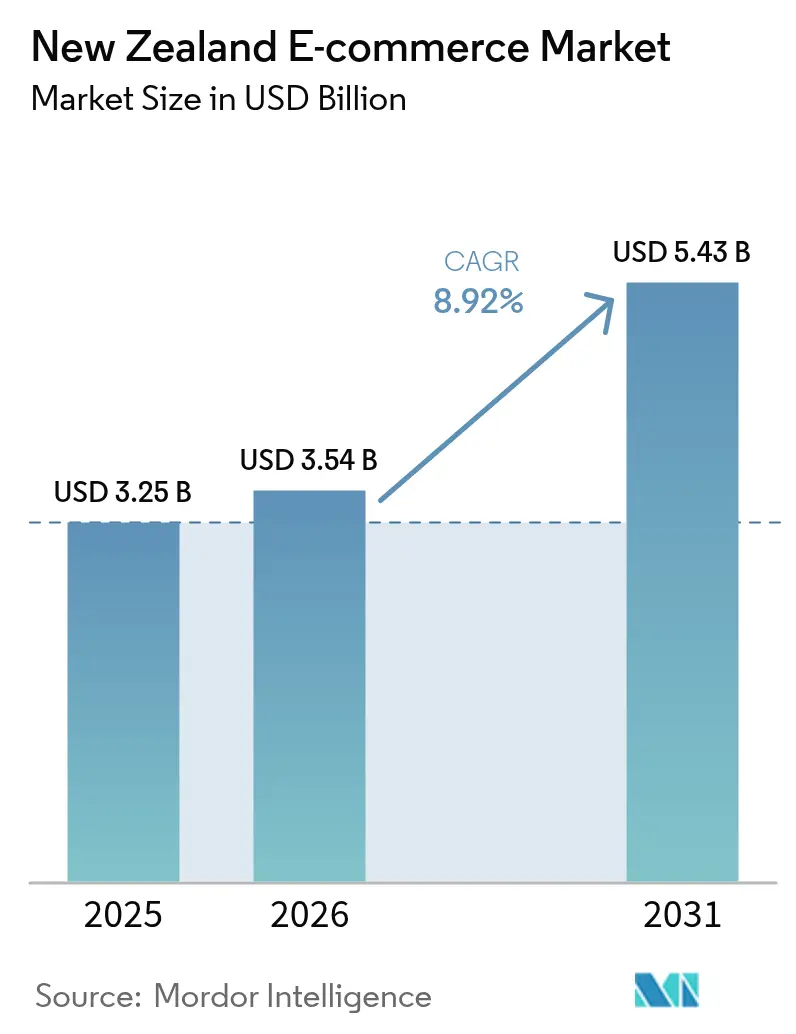
La taille du marché du commerce électronique en Nouvelle Zélande en 2026 est estimée à 3,54 milliards USD, en progression par rapport à la valeur 2025 de 3,25 milliards USD, avec des projections pour 2031 indiquant 5,43 milliards USD, soit une croissance à un TCAC de 8,92 % sur la période 2026-2031. La progression de la pénétration des smartphones, la couverture en fibre optique quasi universelle et les programmes gouvernementaux de soutien créent un environnement de demande favorable. Les accords transfrontaliers de livraison de colis avec l'Australie et la Chine réduisent les frictions logistiques et élargissent la disponibilité des produits, tandis que les innovations en matière de paiement telles que le Achetez Maintenant Payez Plus Tard (BNPL) augmentent la valeur des paniers et le taux de conversion. Les détaillants répondent par des stratégies omnicanales intégrées qui combinent retrait en magasin, livraison le jour même et analyse des données de fidélité. L'intensification de la concurrence des marchés en ligne mondiaux pousse les acteurs locaux établis à approfondir la personnalisation pilotée par l'IA et à investir dans l'automatisation de la logistique.
Principaux enseignements du rapport
- Par modèle économique, les transactions B2C ont représenté 78,20 % de la part de marché du commerce électronique en Nouvelle Zélande en 2025 ; le B2B devrait se développer à un TCAC de 11,25 % jusqu'en 2031.
- Par type d'appareil, les smartphones ont représenté 65,70 % de la taille du marché du commerce électronique en Nouvelle Zélande en 2025, et ce segment devrait croître à un TCAC de 10,12 % jusqu'en 2031.
- Par mode de paiement, les cartes de crédit et de débit ont détenu une part de 48,15 % de la taille du marché du commerce électronique en Nouvelle Zélande en 2025, tandis que le BNPL est l'option à la croissance la plus rapide avec un TCAC de 14,05 %.
- Par catégorie de produits B2C, l'électronique grand public a représenté 17,65 % de la part de marché du commerce électronique en Nouvelle Zélande en 2025 ; l'alimentation et les boissons devraient afficher le TCAC le plus élevé à 13,55 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du commerce électronique en Nouvelle Zélande
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Progression de la pénétration du commerce mobile portée par l'expansion du haut débit rural | +1.8% | National, avec les gains les plus importants dans les régions rurales de l'île du Sud et de la côte ouest | Moyen terme (2-4 ans) |
| Adoption rapide du BNPL alimentant la croissance de la valeur moyenne des commandes parmi la génération Z | +2.1% | Centres urbains (Auckland, Wellington, Christchurch) avec répercussions sur les zones régionales | Court terme (≤ 2 ans) |
| Programme gouvernemental Digital Boost accélérant la migration en ligne des PME | +1.5% | National, concentré dans les pôles industriels (Hamilton, Palmerston North) | Moyen terme (2-4 ans) |
| Accords transfrontaliers de livraison de colis réduisant les coûts d'expédition depuis l'Australie et la Chine | +0.9% | National, avec des gains précoces à Auckland, Wellington, Christchurch | Long terme (≥ 4 ans) |
| Essor du commerce social et des places de marché d'influenceurs après la COVID-19 | +1.3% | Milléniaux et génération Z urbains concentrés à Auckland, Wellington | Court terme (≤ 2 ans) |
| Avancées dans la robotique de livraison du dernier kilomètre à Auckland | +0.6% | Zone métropolitaine d'Auckland avec expansion potentielle vers Wellington | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Progression de la pénétration du commerce mobile portée par l'expansion du haut débit rural
Le réseau sans fil fixe fournit désormais 20 % du haut débit national, surmontant les défis géographiques et permettant des paiements mobiles rapides dans les communautés éloignées.[1]GSMA, « Économie mobile Asie-Pacifique », gsma.com La fibre optique couvre 87 % des foyers et la connexion urbaine dépasse 78 %, de sorte que le déploiement de la 5G peut offrir des médias plus riches et des catalogues en réalité augmentée.[2]Commission du commerce, « Décision provisoire sur les frais d'interchange », comcom.govt.nz Les détaillants bénéficient d'une demande incrémentielle à mesure que des acheteurs auparavant mal desservis effectuent des transactions via des applications de commerce social intégrant le paiement en un clic. L'amélioration de la connectivité réduit également la fracture numérique, permettant aux PME régionales de référencer leurs stocks sur de grandes places de marché à faible coût marginal. Il en résulte une dispersion géographique plus large de la demande et une fréquence plus élevée d'achats répétés.
Adoption rapide du BNPL alimentant le pouvoir d'achat de la génération Z
La base d'utilisateurs du BNPL en Nouvelle Zélande s'accélère à mesure que la loi sur les contrats de crédit et le financement à la consommation offre aux prestataires une voie de conformité claire qui équilibre l'innovation et la protection des consommateurs. Les acheteurs de la génération Z adoptent les plans de paiement en quatre fois qui suppriment les obstacles au coût initial pour l'électronique et la mode, augmentant la valeur moyenne des commandes pour les commerçants. Les détaillants accueillent favorablement le BNPL car la charge des frais est compensée par un meilleur taux de conversion et un abandon de panier réduit. Les cartes restant dominantes, les gains du BNPL représentent un volume incrémentiel — et non cannibalisé —, ce qui augmente le total des ventes au détail. La tension concurrentielle entre les prestataires conduit à des offres de versements liées à la fidélité qui encouragent l'utilisation répétée auprès de plusieurs commerçants.
Programme gouvernemental Digital Boost accélérant la migration en ligne des PME
L'allocation de 40 millions NZD (23,72 millions USD) du programme Digital Boost offre aux PME régionales des modules de formation gratuits, du mentorat d'experts et des développements de plateformes cofinancés.[ 3]Trésorerie de Nouvelle Zélande, « Financement du programme Digital Boost », treasury.govt.nz Les entreprises participantes signalent des cycles de vente raccourcis une fois intégrées aux marchés en ligne, générant des effets de réseau qui attirent davantage de fournisseurs. La portée du programme auprès des entreprises māories garantit une croissance inclusive, élargissant la diversité des produits en ligne. À mesure que les PME numérisent leurs chaînes d'approvisionnement, la demande augmente pour les portails d'approvisionnement électronique B2B, stimulant les prestataires de services en logistique, paiements et cybersécurité. L'initiative soutient le marché du commerce électronique en Nouvelle Zélande en élargissant la base de vendeurs et en relevant les standards professionnels.
Accords transfrontaliers de livraison de colis réduisant les coûts d'expédition depuis l'Australie et la Chine
Le pacte de relations économiques étroites supprime la plupart des droits de douane, et le guichet unique commercial dédouane 93,9 % des conteneurs avant leur arrivée, réduisant les délais de dédouanement. La réduction des coûts du dernier kilomètre ouvre les villes passerelles aux petits détaillants qui ne pouvaient auparavant pas justifier une expédition internationale. Parallèlement, les marques néo-zélandaises exploitent les mêmes accords pour atteindre les consommateurs australiens via des centres de distribution à Sydney et Melbourne, diversifiant ainsi leurs sources de revenus. Les entreprises logistiques proposent des solutions transfrontalières intégrées qui intègrent le calcul des droits de douane au moment du paiement, renforçant la transparence pour les consommateurs finaux. Au fil du temps, la parité des coûts entre l'expédition nationale et trans-Tasman intensifie la concurrence, obligeant les vendeurs locaux à se différencier par le service et l'authenticité des produits.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés du transport maritime côtier entravant la livraison dans l'île du Sud | -0.8% | Île du Sud, notamment les régions de la côte ouest et du Southland | Long terme (≥ 4 ans) |
| Hausse de la fraude en ligne compromettant la confiance des consommateurs malgré les efforts du CERT NZ | -1.2% | National, avec un impact plus fort dans les zones urbaines à forte activité en ligne | Court terme (≤ 2 ans) |
| Règles de TVA fragmentées sur les importations de faible valeur pour les vendeurs transfrontaliers | -0.7% | National, affectant les plateformes internationales de commerce électronique et les détaillants transfrontaliers | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre en entrepôt prolongeant les délais de préparation des commandes | -0.5% | Pôles de distribution d'Auckland, Wellington, Christchurch | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés du transport maritime côtier entravant la livraison dans l'île du Sud
Les navires nationaux absorbent des prélèvements du système d'échange de droits d'émission non imposés aux transporteurs mondiaux, augmentant les coûts par colis vers l'île du Sud. L'infrastructure portuaire limite la taille des navires, entravant les économies d'échelle et allongeant les délais de transit. Des factures de fret élevées se répercutent directement sur les prix au moment du paiement pour les consommateurs de la côte ouest, atténuant la demande par rapport aux homologues de l'île du Nord. Les détaillants testent des mini-centres de distribution à Christchurch pour raccourcir les trajets du dernier kilomètre, mais la duplication des stocks pèse sur les marges. À moins que le transport maritime côtier ne bénéficie d'un allègement des coûts de carburant ou de mises à niveau de capacité, l'écart de croissance régional devrait persister.
Hausse de la fraude en ligne compromettant la confiance des consommateurs malgré les efforts du CERT NZ
Les pertes liées aux arnaques ont approché 200 millions NZD (118,62 millions USD) en 2023, et 62 % des acheteurs rencontrent des messages frauduleux chaque mois. Le hameçonnage reste répandu même si les banques déploient des systèmes de confirmation de bénéficiaire et des systèmes de remboursement volontaires. Le CERT NZ publie des alertes en temps opportun, mais les attaques d'ingénierie sociale pilotées par l'IA évoluent rapidement, obligeant les commerçants à investir dans l'authentification multifactorielle. L'anxiété accrue freine l'adoption parmi les personnes âgées et les nouveaux acheteurs, limitant la base de clients atteignable à court terme. Des campagnes d'éducation et des badges de paiement sécurisé visent à rétablir la confiance, mais nécessitent un effort soutenu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle économique : la transformation numérique redéfinit l'engagement B2B
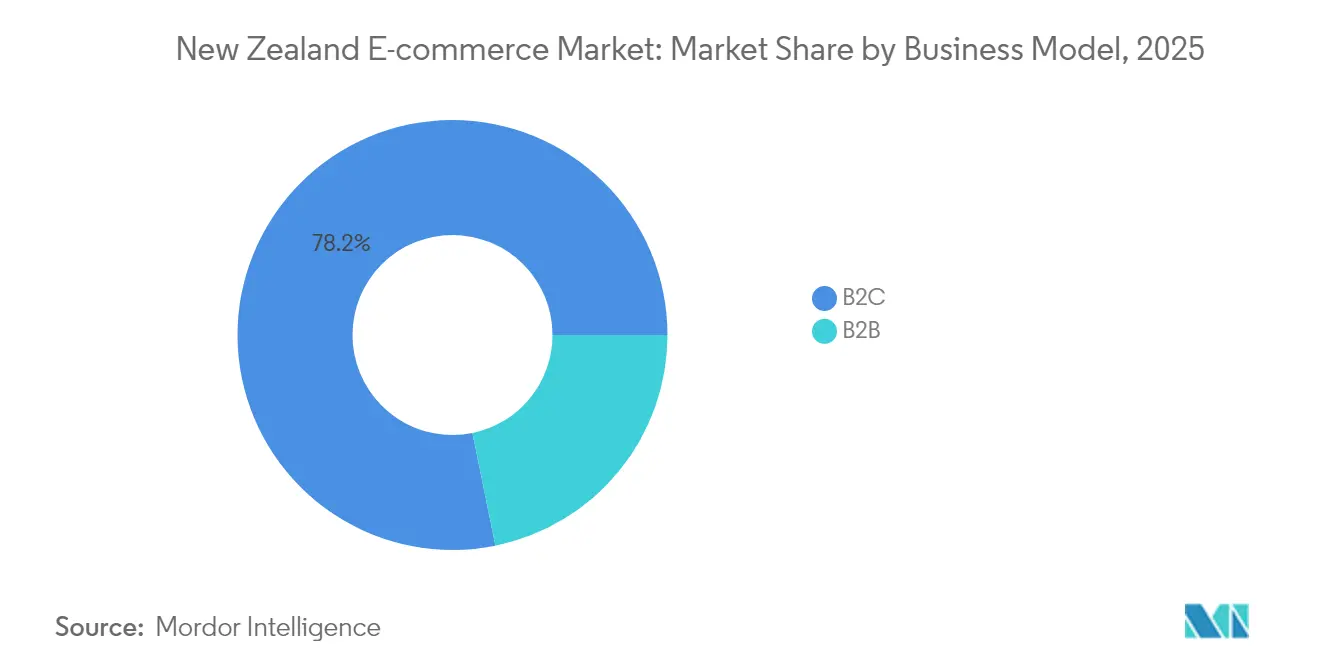
Le B2C a conservé 78,20 % de la part de marché du commerce électronique en Nouvelle Zélande en 2025, mais les volumes B2B devraient augmenter à un TCAC de 11,25 % à mesure que les plateformes d'approvisionnement remplacent les commandes par e-mail. Cette divergence signifie que la taille du marché du commerce électronique en Nouvelle Zélande pour les transactions B2B pourrait presque doubler d'ici 2031 si l'adoption se maintient sur cette trajectoire. Les grossistes traditionnels numérisent leurs catalogues pour atteindre des clients de longue traîne, élargissant la disponibilité des références à un coût marginal. Le programme Digital Boost abaisse les barrières en subventionnant la création de vitrines en ligne pour les petits fabricants, enrichissant ainsi la diversité des stocks en ligne.
Les entreprises intègrent la planification de la demande pilotée par l'IA et le réapprovisionnement automatisé pour réduire les ruptures de stock, renforçant la fidélité aux canaux numériques. L'approvisionnement transfrontalier gagne en dynamisme car la transparence des prix droits acquittés réduit le risque d'approvisionnement. Pour les acteurs B2C, l'affinement continu de l'omnicanal se concentre sur l'exploitation des données de fidélité pour optimiser les offres personnalisées. À mesure que les deux modèles convergent vers la centralité du client, les fournisseurs de plateformes capables de servir les flux de travail B2C et B2B via une base de code unique sont bien positionnés pour capter des sources de revenus incrémentaux.


Par type d'appareil : les smartphones cimentent un paradigme axé sur le mobile
Le commerce via smartphone a généré 65,70 % de la valeur des transactions en 2025 et devrait se développer à un TCAC de 10,12 %, en faisant le canal central du marché du commerce électronique en Nouvelle Zélande. La progression de la pénétration de la 5G, couplée au réseau de fibre optique de renvoi, réduit la latence de chargement des pages et permet des vues de produits immersives qui améliorent le taux de conversion. La taille du marché du commerce électronique en Nouvelle Zélande générée via mobile pourrait dépasser le seuil de 3,2 milliards USD avant 2031 si la trajectoire se maintient.
Les sessions sur ordinateurs portables et de bureau restent importantes pour les achats B2B configurables ou à prix élevé nécessitant des spécifications détaillées, mais même ces interactions se concluent souvent sur un appareil mobile. Les détaillants optimisent l'architecture d'application web progressive pour permettre la navigation hors ligne dans les zones rurales à couverture intermittente. Les intégrations de commerce social sur Instagram et TikTok canalisent la découverte directement vers les paniers des commerçants, raccourcissant le parcours d'achat. Les assistants vocaux et le commerce conversationnel génèrent des revenus incrémentaux en captant des commandes spontanées, illustrant que le mobile n'est pas simplement un autre écran mais l'ancre de l'ensemble du parcours client.
Par mode de paiement : le BNPL remodèle les préférences à la caisse
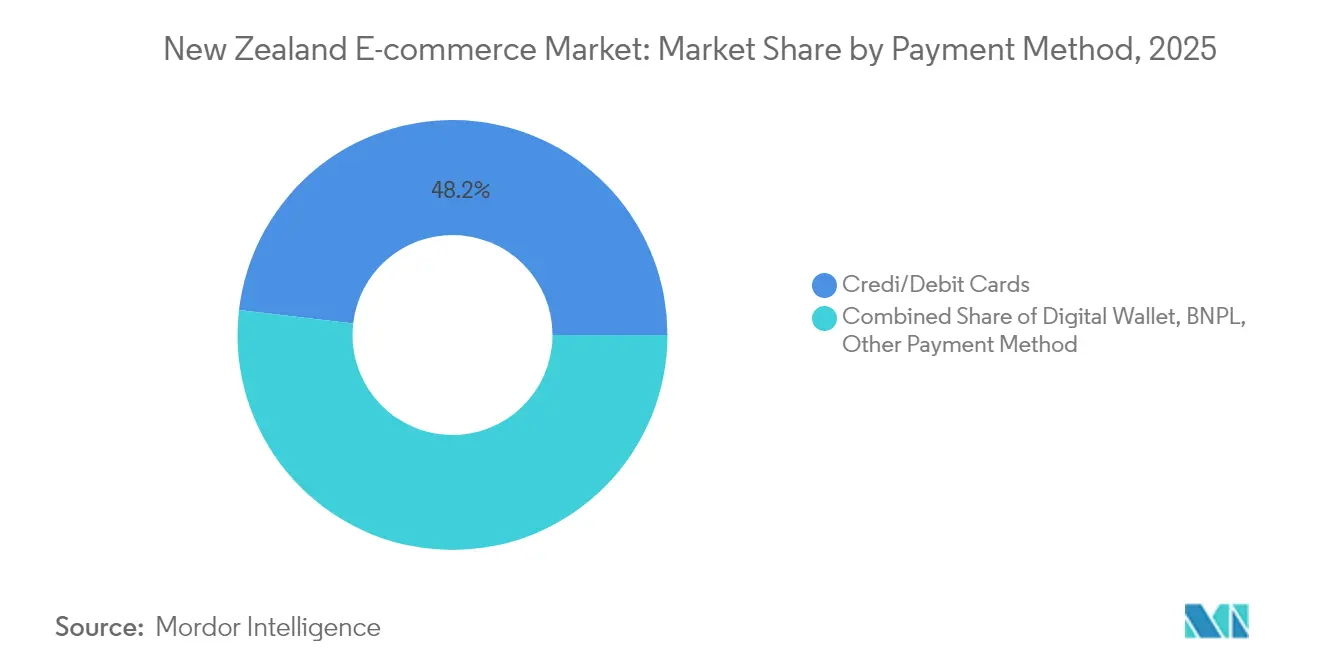
Les cartes ont conservé une part de 48,15 % de la taille du marché du commerce électronique en Nouvelle Zélande en 2025, mais les transactions BNPL augmentent de 14,05 % par an, positionnant le modèle de versements échelonnés pour rivaliser avec le crédit d'ici la décennie. La part de marché du commerce électronique en Nouvelle Zélande du BNPL pourrait dépasser 20 % d'ici 2031 si l'adoption se poursuit. La clarté réglementaire réduit le risque d'insolvabilité pour les prestataires, encourageant l'innovation produit telle que le BNPL à base d'abonnement pour les commandes répétées d'épicerie.
Les commerçants constatent des taux d'abandon plus faibles lorsque plusieurs modes de paiement sont proposés à la caisse. Les portefeuilles numériques croissent régulièrement, propulsés par la sécurité par tokenisation et l'authentification biométrique des smartphones. À l'avenir, la finance intégrée estompera les frontières entre paiement et fidélité, permettant aux acheteurs d'accumuler des récompenses simultanément avec les remboursements de versements. Pour les acquéreurs, les plafonnements des frais d'interchange annoncés par la Commission du commerce pourraient comprimer les marges mais aussi élargir l'acceptation parmi les petits commerçants.
Par catégorie de produits B2C : la croissance de l'épicerie défie la suprématie de l'électronique
L'électronique grand public a capté 17,65 % de la part de marché du commerce électronique en Nouvelle Zélande en 2025, portée par des cycles de renouvellement rapides et des lancements de marques mondiales. L'alimentation et les boissons constituent la valeur refuge de croissance, avec un TCAC prévu de 13,55 % à mesure que la livraison le jour même et les investissements dans la chaîne du froid s'étendent à l'échelle nationale. La taille du marché du commerce électronique en Nouvelle Zélande pour l'épicerie en ligne pourrait atteindre 1,05 milliard USD d'ici 2031 aux rythmes de croissance actuels.
La croissance de 14,6 % des ventes en ligne de Woolworths NZ au premier semestre 2025 valide l'appétit des consommateurs pour des créneaux de livraison programmés et pratiques. Parallèlement, la mode s'appuie sur des campagnes d'influenceurs sur TikTok pour stimuler les achats impulsifs, et les détaillants de meubles déploient des outils de réalité augmentée permettant la visualisation des produits à domicile. Les acteurs établis des catégories expérimentent des modèles d'abonnement et des algorithmes de tarification dynamique pour maximiser la valeur vie client, reconnaissant que la fréquence et la composition du panier varient considérablement selon les secteurs verticaux.
Analyse géographique
Auckland ancre le marché du commerce électronique en Nouvelle Zélande grâce à sa forte densité de population, son aéroport international et sa concentration de centres de distribution. Wellington suit, portée par les achats du secteur public et une solide base de services professionnels qui alimente la demande B2B. Christchurch joue le rôle de porte d'entrée de l'île du Sud, et son pôle technologique contribue à compenser les coûts d'expédition plus élevés grâce aux gains d'efficacité de la planification des itinéraires basée sur les données.
Les initiatives régionales de haut débit étendent la fibre optique à 87 % des foyers et le réseau sans fil fixe aux terrains éloignés, garantissant que la taille du marché du commerce électronique en Nouvelle Zélande s'étende au-delà des limites des villes. À mesure que la connectivité rurale s'améliore, des marques artisanales de niche de Central Otago et de Hawke's Bay s'inscrivent sur les plateformes nationales, ajoutant une profondeur de localisation. Le commerce transfrontalier trans-Tasman reste concentré à Auckland en raison de la proximité du port, mais la facilitation gouvernementale de Wellington accélère le dédouanement.
L'accord de relations économiques étroites réduit les droits de douane, favorisant des flux bidirectionnels avec l'Australie, tandis que l'accord de libre-échange Nouvelle Zélande–UE élargit la disponibilité des produits européens. Cependant, les acheteurs de l'île du Sud se heurtent encore à des suppléments de livraison car le transport maritime côtier manque d'échelle. Des projets pilotes de micro-distribution à Dunedin visent un service du dernier kilomètre plus rapide, laissant entrevoir une parité régionale future une fois les structures de coûts améliorées.
Paysage réglementaire
L'activité de commerce électronique en Nouvelle-Zélande relève des règles économiques générales en matière de consommation, de confidentialité et de paiements, les vendeurs en ligne (y compris les entreprises étrangères vendant en Nouvelle-Zélande) étant soumis à l'application du Fair Trading Act et du Consumer Guarantees Act par la Commerce Commission. En novembre 2025, l'arrêt Commerce Commission c. Bachcare a renforcé le contrôle des représentations et des pratiques en ligne, tandis que les réductions des frais d'interchange pour les cartes réglementées en décembre 2025 ont signalé une pression continue sur les coûts d'acceptation des paiements.
Le calendrier législatif ajoute de nouveaux points de conformité pour le commerce numérique. Le Customer and Product Data Bill, dont l'examen en commission a progressé depuis 2024, établit un cadre de droit sur les données des consommateurs pouvant être désigné secteur par secteur. Le Retail Payment System (Ban on Merchant Surcharges) Amendment Bill a progressé en 2025 pour interdire les surtaxes sur les transactions en magasin par EFTPOS, Visa et Mastercard, avec un objectif de mise en œuvre indiqué pour mai 2026. Sur le plan commercial, le MFAT continue d'ancrer les règles du commerce numérique via le Digital Economy Partnership Agreement (DEPA), y compris l'annonce de janvier 2026 selon laquelle les discussions concernant l'adhésion du Pérou avaient substantiellement abouti, soutenant l'interopérabilité du commerce numérique transfrontalier pour les commerçants néo-zélandais.
Analyse de la chaîne de valeur
La chaîne de valeur du commerce électronique néo-zélandais couvre les commerçants et places de marché (acquisition de clients et marchandisage), les paiements et contrôles antifraude, l'entreposage et l'exécution des commandes, le transport longue distance et la livraison du dernier kilomètre, ainsi que la gestion des retours. Des identifiants et normes communs tels que le NZBN et les numéros de localisation mondiaux GS1 (GLN) facilitent l'intégration, la commande et la traçabilité entre les participants, tandis que le traitement transfrontalier dépend de flux de travail coordonnés en matière de douane et de documentation reliant commerçants, prestataires logistiques et agences gouvernementales.
La performance opérationnelle est façonnée par la capacité logistique nationale et la numérisation des infrastructures habilitantes. Le cadre Digital Target State du gouvernement de février 2026, piloté par le Government Chief Digital Officer, fait progresser une couche standardisée d'infrastructure publique numérique destinée à intégrer des capacités telles que l'identité numérique et l'IA dans l'ensemble de la prestation de services, améliorant l'interopérabilité pour les processus liés au commerce (par exemple, l'intégration des entreprises et les interactions de conformité). Sur le plan physique, la demande en immobilier industriel à Auckland a été tirée par les occupants du commerce électronique et de la logistique externalisée, tandis que les contraintes de fret, notamment la qualité des routes et la dépendance à la route et à l'air pour le dernier kilomètre, ainsi que la volatilité du fret maritime international, restent des variables clés de coût et de délai de service pour les détaillants en ligne et les prestataires 3PL.
Paysage concurrentiel
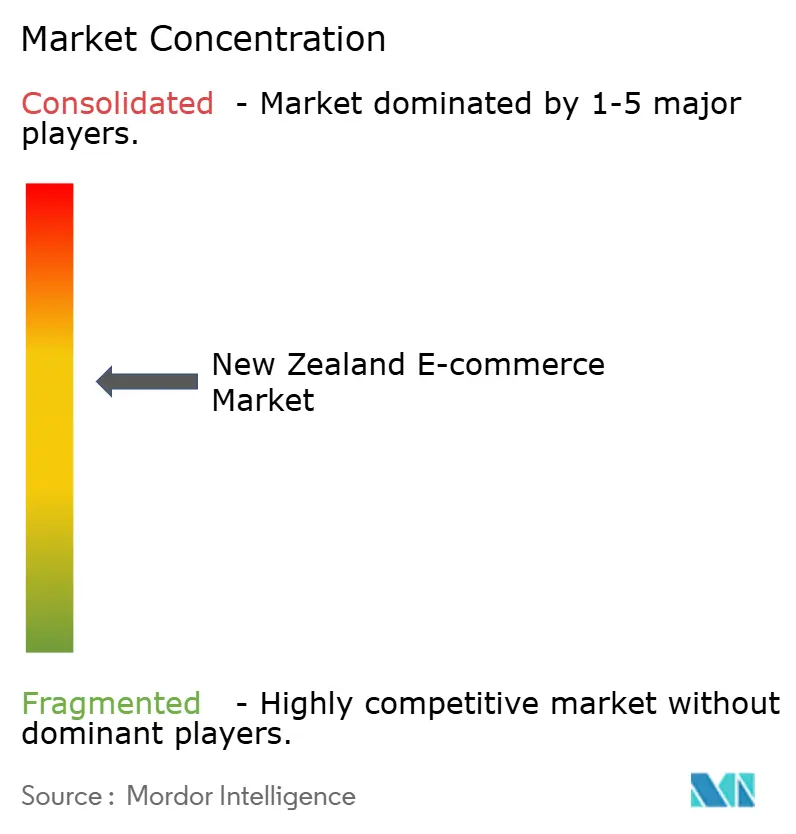
Le marché présente une fragmentation modérée : la principale place de marché nationale, Trade Me, a généré 369,8 millions NZD (223 millions USD) de revenus en 2024, mais sa part a diminué à mesure qu'Amazon et Temu intensifient leurs campagnes axées sur les remises. Les groupes traditionnels de commerce physique pivotent vers l'omnicanal, Briscoe Group portant la pénétration en ligne à 19,69 % de son chiffre d'affaires de 791,5 millions NZD (477 millions USD) en 2025.
L'investissement technologique distingue les gagnants. Woolworths NZ utilise l'optimisation d'itinéraires par l'IA et une boucle de données Everyday Rewards pour livrer des courses le jour même et proposer des produits à marque propre en vente incitative. Des challengers logistiques, tels que la plateforme frigorifique de Maersk à Hamilton, soutiennent l'expansion des produits périssables, tandis que des entrants fintech permettent l'intégration du BNPL à la caisse. La réglementation des coûts de paiement par la Commission du commerce pourrait réduire les écarts de frais de traitement, nivelant le terrain de jeu pour les petits vendeurs.
Des opportunités non exploitées existent dans la distribution en zones rurales et les plateformes B2B spécialisées au service de la technologie agricole et de la fabrication de précision. Les entreprises qui combinent l'innovation du dernier kilomètre avec un emballage durable devraient sécuriser des parts de marché à mesure que la sensibilisation climatique des consommateurs croît. L'intensité concurrentielle devrait augmenter à mesure que les vendeurs transfrontaliers exploitent les allègements tarifaires, obligeant les acteurs nationaux établis à affiner leurs propositions de valeur plutôt que de s'appuyer sur une géographie captive.
Acteurs leaders du secteur du commerce électronique en Nouvelle Zélande
Trade Me
Fishpond Ltd.
Woolworths New Zealand Limited
Farmers Trading Co.
The Warehouse Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'expansion de l'open banking et la modernisation des paiements créent un espace disponible à court terme pour des flux de paiement à taux de conversion plus élevé et des processus d'achat B2B. Des modifications sont entrées en vigueur le 29 mai 2026 pour inclure les canaux numériques bancaires aux entreprises dans le régime d'open banking, s'alignant sur le programme de concurrence du gouvernement et offrant aux commerçants, plateformes et fintechs des rails plus clairs pour les paiements basés sur les comptes et la prise de décision de crédit alimentée par les données. Dans le même temps, le débat en cours sur la réglementation des services de paiement et l'orientation des restrictions sur les surtaxes marchandes suggèrent une demande du marché pour une acceptation des paiements transparente en termes de coûts et des rails alternatifs, en particulier pour les PME migrant en ligne.
L'infrastructure et l'automatisation de l'exécution des commandes passent du stade pilote à une capacité déployable, soutenant des expériences en ligne plus riches et une exécution plus rapide. En juillet 2026, TenPeaks Data Centres, l'ancienne unité de centres de données de Spark NZ rebaptisée, a annoncé son intention d'investir 3 milliards de NZ$ pour étendre un portefeuille de 11 installations et plus de 23 MW de capacité. OVHcloud a lancé un emplacement Edge à Auckland avec Datacentre220, améliorant les options de calcul local à faible latence pour le commerce électronique, la personnalisation et les outils antifraude en temps réel. Côté opérations de détail, IKEA a mis en œuvre le premier système AutoStore de vente au détail en Nouvelle-Zélande dans son magasin de Sylvia Park en mai 2026 pour permettre le prélèvement robotisé à haute densité pour les commandes en ligne et le click-and-collect, laissant entrevoir une opportunité pour d'autres détaillants de grand format et prestataires 3PL de réduire le temps de prélèvement et l'intensité de main-d'œuvre à mesure que les volumes de commandes en ligne augmentent.
Développements récents du secteur
- Juillet 2026 : Zip Co NZ Finance Limited a annoncé un retrait ordonné de ses opérations néo-zélandaises et l'arrêt de son produit Pay in 4, les plafonds de dépenses étant réduits à 0,00 $ à compter du 16 août 2026. Cette décision resserre l'ensemble concurrentiel du BNPL pour les commerçants et redirige la répartition du paiement vers les fournisseurs BNPL restants, les cartes et les portefeuilles, tout en relevant la barre pour la résilience des commerçants via de multiples rails de paiement.
- Avril 2026 : Cuscal Limited a annoncé un accord exclusif pour acquérir 100 % de Paymark Limited (exerçant sous le nom de Worldline New Zealand) pour 27 millions de A$, visant une finalisation d'ici le 30 juin 2026. Cet accord consolide un segment central de l'infrastructure de paiement nationale sous un opérateur d'envergure, avec des implications pour les capacités d'acquisition marchande et le rythme de déploiement des innovations de paiement pertinentes pour le paiement en ligne.
- Décembre 2024 : La Commerce Commission a émis un projet de décision visant à plafonner les frais d'interchange, mettant en avant des économies potentielles pour les commerçants estimées dans le contexte du marché à environ 260 millions USD par an. Des niveaux de frais réglementés plus bas peuvent modifier l'économie des vendeurs en ligne en améliorant la marge de manœuvre pour les subventions d'expédition, les commissions des places de marché, et les investissements dans les contrôles antifraude et l'optimisation de la conversion.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Aux fins de cette méthodologie, le marché est défini comme la valeur des biens et services commandés et payés en ligne par les résidents néo-zélandais, couvrant les achats sur des sites web et applications locaux et transfrontaliers. Les commandes mobiles sont incluses, et le click-and-collect n'est comptabilisé que lorsque le paiement s'effectue en ligne.
Exclusions de périmètre : cette estimation exclut les téléchargements de contenu purement numérique et la revente entre particuliers d'articles d'occasion.
Aperçu de la segmentation
- Par modèle économique
- B2C
- B2B
- Par type d'appareil
- Smartphone / Mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
- Par mode de paiement
- Cartes de crédit / débit
- Portefeuilles numériques
- BNPL
- Autre mode de paiement
- Par catégorie de produits B2C
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Mobilier et maison
- Jouets, bricolage et médias
- Autres catégories de produits
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par recueillir des signaux au niveau national montrant quelle part raisonnable de l'activité d'achat peut se dérouler en ligne en Nouvelle-Zélande, et comment cette part évolue. Des sources publiques telles que les publications de Statistics New Zealand, les statistiques de paiements de la Reserve Bank of New Zealand, et les résumés commerciaux des douanes néo-zélandaises aident à ancrer la demande des consommateurs, la dépendance aux importations et les mouvements de prix qui se répercutent sur les paniers en ligne.
Pour ancrer le modèle dans les pratiques réelles des acheteurs, nous examinons également des publications sectorielles telles que le rapport NZ Post Business IQ eCommerce, ainsi que les rapports annuels de sociétés cotées, les présentations aux investisseurs et une couverture de presse fiable des grands événements de vente et des contraintes de livraison. Dans certains cas, des abonnements payants pour les données financières et l'actualité des entreprises sont utilisés pour standardiser la divulgation des revenus et les actions d'entreprise. Les sources documentaires citées ici sont purement illustratives, et de nombreuses autres références publiques ont été examinées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Notre travail primaire vise à valider ce qui est comptabilisé comme GMV du commerce électronique dans la pratique, et à tester les hypothèses clés telles que la capture des paiements en ligne et le traitement du click-and-collect. Nous nous sommes entretenus avec un ensemble d'opérateurs de places de marché, de détaillants en ligne, de partenaires logistiques et d'experts liés aux paiements, couvrant les principaux centres de demande à travers la Nouvelle-Zélande afin de combler les lacunes des résultats documentaires et de concilier les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 39 % | Cadres dirigeants (CXOs) : 15 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 37 % |
| Acteurs plus petits : 16 % | Managers : 48 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute à partir du bassin de demande, où les dépenses de détail et de services en ligne sont reconstituées à partir des signaux de consommation néo-zélandais, puis filtrées selon la participation au commerce électronique, les règles de paiement en ligne et le comportement de commande transfrontalier. L'approche descendante est étayée par des vérifications telles que la part en ligne du commerce de détail, les valeurs moyennes des commandes, la fréquence des transactions et l'évolution de la répartition entre commerçants locaux et étrangers, puis testée par rapport à ce que les acteurs du secteur observent dans leur activité quotidienne.
Nous corroborons également les totaux avec des approximations ascendantes sélectives, telles que des fourchettes de GMV de détaillants échantillonnés, des vérifications de volumes de commandes par catégorie et des contraintes de capacité de livraison pendant les périodes de pointe. Lorsque les divulgations des entreprises sont incomplètes, les lacunes sont traitées par une approximation prudente utilisant des modèles économiques comparables et des hypothèses de taux de commission ou de conversion clairement énoncées, suivies de nouvelles vérifications auprès des répondants primaires. Pour les prévisions, nous menons une analyse de scénarios à partir d'un petit ensemble de facteurs pouvant être suivis chaque année, notamment les tendances de dépenses des ménages, la pression inflationniste et les coûts d'expédition, les flux de colis transfrontaliers, l'évolution de la pénétration en ligne et les attentes en matière de rapidité d'exécution, la direction finale étant établie par consensus d'experts.
Validation des données et cycle de mise à jour
Nous validons les résultats par des vérifications croisées étape par étape, en commençant par des tests de cohérence interne entre les dépenses, les transactions et les valeurs moyennes de panier implicites, suivis d'un examen des valeurs aberrantes par un second analyste. Lorsque le modèle affiche une variation marquée non corroborée par des signaux indépendants, par exemple des évolutions de la part en ligne en contradiction avec les indicateurs de paiement, nous réexaminons les hypothèses et recontactons les répondants pour confirmer ce qui a changé.
Les rapports sont actualisés selon un cycle annuel, avec des mises à jour intermédiaires lorsqu'un événement significatif modifie la demande, les prix ou les habitudes d'achat transfrontalières. Avant livraison, nous effectuons une dernière vérification d'actualité sur les données clés afin que les clients reçoivent une vision actualisée alignée sur les dernières publications publiques et les retours d'entretiens.
Taille du marché du commerce électronique néo-zélandais selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le commerce électronique en Nouvelle-Zélande peuvent sembler très éloignées les unes des autres car chaque éditeur définit à sa manière ce qui constitue le commerce électronique, puis applique des règles différentes de calendrier, de devise et de couverture des transactions. Des écarts apparaissent également lorsque certaines estimations reposent davantage sur des signaux de détail uniquement, tandis que d'autres intègrent des services ou des commandes transfrontalières sans règle de paiement cohérente.
Une cause fréquente d'écart est l'extension du périmètre vers des dépenses en ligne plus larges, où le click-and-collect payé hors ligne, la revente de biens d'occasion, ou les téléchargements purement numériques peuvent être inclus dans certains chiffres. Une autre raison réside dans la manière dont la conversion est gérée entre NZD et USD, car l'utilisation d'un taux annuel unique par rapport à une moyenne de période peut modifier la valeur déclarée, et certaines sources mélangent également un chiffre de dépenses d'une année civile avec une année de base différente. Dans cette étude, les chiffres de dépenses en ligne plus larges sont distingués du GMV en ligne payé, et Mordor Intelligence ne comptabilise le click-and-collect que lorsque le paiement est finalisé en ligne, tout en excluant les téléchargements numériques du total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,54 milliards USD (2026) | |
| Plateforme de données sectorielles A | 3,94 milliards USD (2025) | Utilise une approche basée sur les revenus du commerce de détail en ligne et peut différer quant à l'application cohérente des règles relatives aux services et au paiement en ligne, et l'alignement de l'année (2025 contre 2026) peut élargir l'écart lorsque la croissance est positive. |
| Rapport sur les colis et paiements B | 3,72 milliards USD (2024) | Rapporté comme dépenses en ligne des acheteurs en NZD et non comme GMV en USD, de sorte que la valeur implicite en USD dépend du moment de la conversion de change et peut inclure des transactions offshore et des dépenses saisies par carte qui ne correspondent pas aux règles de GMV en ligne payé. |
Dans l'ensemble, l'écart provient principalement de ce qui est inclus entre les revenus du commerce de détail uniquement et les dépenses en ligne plus larges, ainsi que de la manière dont le calendrier des devises et l'alignement de l'année de base sont traités. En maintenant les données liées à des signaux observables comme la pénétration en ligne, le comportement transactionnel et la capture des paiements en ligne, le chiffre final reste traçable à des étapes reproductibles que les acheteurs peuvent vérifier.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du commerce électronique en Nouvelle Zélande ?
Le marché est évalué à 3,54 milliards USD en 2026 et devrait croître pour atteindre 5,43 milliards USD d'ici 2031.
Quel modèle économique connaît la croissance la plus rapide ?
Le commerce électronique B2B progresse à un TCAC de 11,25 % à mesure que les entreprises numérisent leurs processus d'approvisionnement et leurs chaînes d'approvisionnement.
Quelle est l'importance du commerce mobile en Nouvelle Zélande ?
Les smartphones ont généré 65,70 % des ventes en ligne en 2025 et devraient progresser à un TCAC de 10,12 %, faisant du mobile le principal canal d'achat.
Quel segment sera à la pointe de la croissance future dans les catégories de produits ?
L'alimentation et les boissons devraient afficher un TCAC de 13,55 % jusqu'en 2031, portées par la livraison le jour même et les investissements dans la chaîne du froid.
Comment la réglementation influence-t-elle les tendances de paiement ?
Les plafonnements des frais d'interchange et les règles de protection des consommateurs liées au BNPL encouragent les commerçants à proposer des options de paiement diversifiées et moins coûteuses qui améliorent le taux de conversion à la caisse.
Quels sont les principaux freins à l'expansion du commerce électronique ?
Les coûts élevés du transport maritime côtier vers l'île du Sud et la hausse de la fraude en ligne freinent toutes deux la croissance, retranchant un total de 2 % des prévisions de TCAC.
Dernière mise à jour de la page le:



