
Taille et part du marché du commerce électronique au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 27.73 Milliards de dollars |
| Taille du Marché (2026) | 33.57 Milliards de dollars |
| Taille du Marché (2031) | 87.36 Milliards de dollars |
| Growth Rate (2026 - 2031) | 21.08 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce électronique au Vietnam par Mordor Intelligence
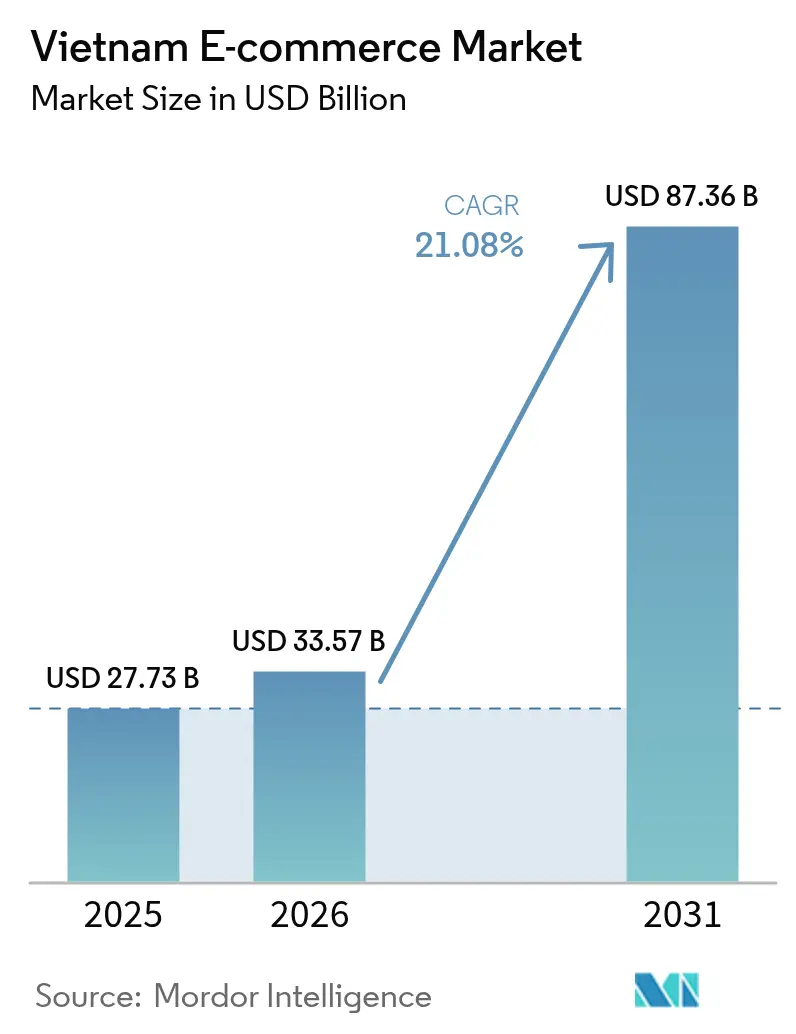
La taille du marché du commerce électronique au Vietnam devrait croître de 27,73 milliards USD en 2025 à 33,57 milliards USD en 2026 et devrait atteindre 87,36 milliards USD d'ici 2031 à un TCAC de 21,08 % sur la période 2026-2031. Le commerce numérique représente désormais environ 9 % du total des ventes au détail, soulignant à quel point les canaux en ligne supplantent rapidement les formats de magasins traditionnels.[1]Ministère de l'Industrie et du Commerce, "Le marché du commerce électronique au Vietnam dépasse 25 milliards USD," vietnamplus.vn L'expansion continue est alimentée par l'adoption rapide du mobile, la confiance croissante des consommateurs envers les paiements sans espèces et un écosystème où le commerce social et le contenu en vidéo courte ont transformé la découverte de produits en divertissement. Les politiques gouvernementales — notamment le Projet national de développement des paiements sans espèces — accélèrent les transactions non monétaires, tandis que des accords de libre-échange tels que le CPTPP et le RCEP attirent une vague de vendeurs transfrontaliers. L'intensité concurrentielle se renforce à mesure que le commerce axé sur le contenu concentre le marché autour d'une poignée de plateformes dominantes, contraignant les petits marchands à affiner des stratégies de niche ou à se retirer. Sur le plan des infrastructures, les investissements dans le dernier kilomètre dans les villes de deuxième rang réduisent les délais de livraison, élargissant davantage la base adressable du marché du commerce électronique au Vietnam.
Points clés du rapport
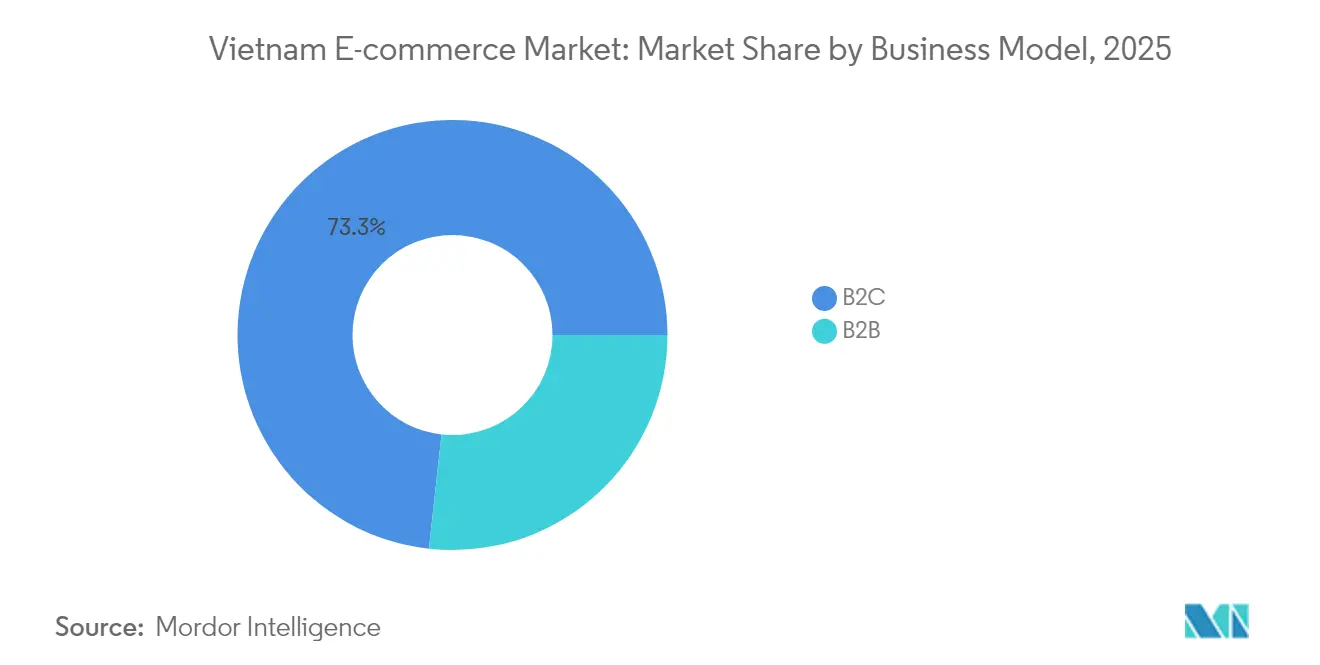
- Par modèle commercial, le B2C contrôlait 73,25 % de la part du marché du commerce électronique au Vietnam en 2025, tandis que le B2B devrait se compoundre à 21,75 % jusqu'en 2031.
- Par type d'appareil, les smartphones ont capté 71,10 % de la part de revenus de la taille du marché du commerce électronique au Vietnam en 2025 ; le segment mobile progresse à un TCAC de 18,1 % jusqu'en 2031.
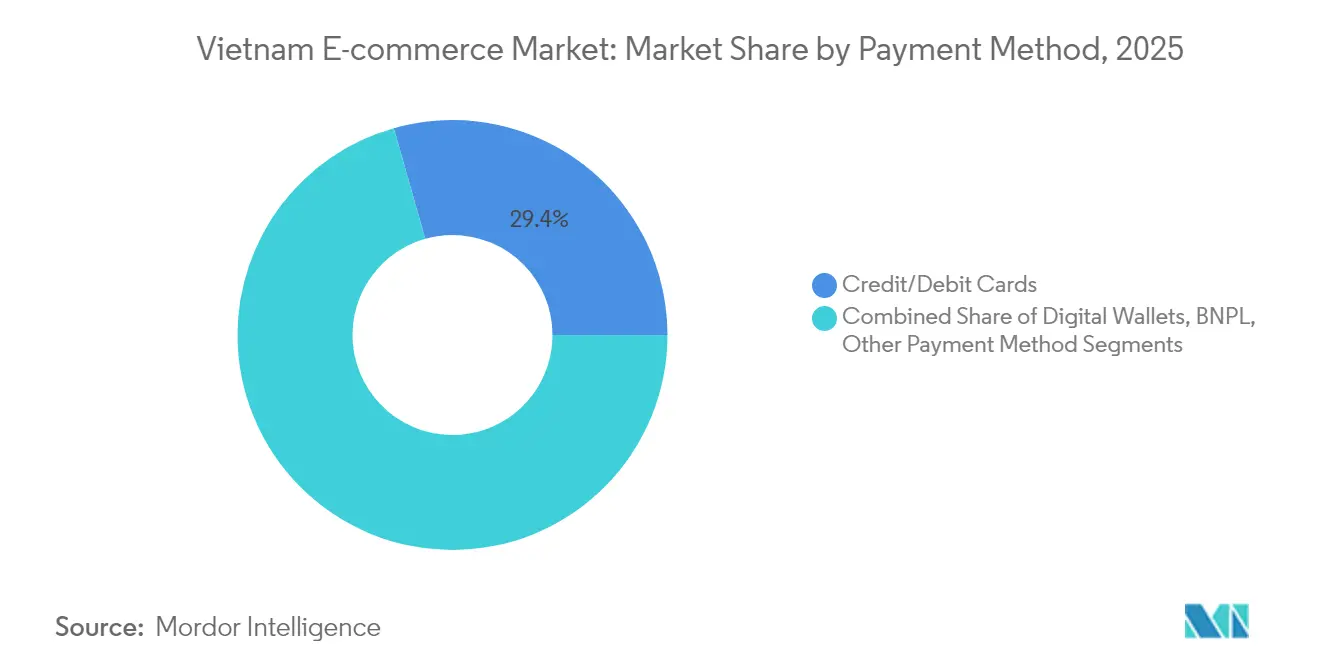
- Par méthode de paiement, les cartes de crédit et de débit représentaient 29,40 % de la part de la taille du marché du commerce électronique au Vietnam en 2025 ; le BNPL devrait croître à un TCAC de 26,85 % jusqu'en 2031.
- Par catégorie de produits B2C, l'électronique grand public était en tête avec 26,35 % de la part du marché du commerce électronique au Vietnam en 2025, tandis que l'alimentation et les boissons s'expandent à un TCAC de 27,25 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du commerce électronique au Vietnam
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption nationale des paiements sans espèces via le Projet national de développement des paiements sans espèces 2021-2025 | +4.2% | National, avec des gains précoces à Hanoï et Hô-Chi-Minh-Ville | Moyen terme (2 à 4 ans) |
| Expansion des infrastructures de livraison du dernier kilomètre dans les villes de deuxième rang | +3.8% | Villes de deuxième rang (Da Nang, Can Tho, Hai Phong, Nha Trang) | Moyen terme (2 à 4 ans) |
| Essor des transactions de commerce social via les plateformes de vidéos courtes | +5.1% | National, avec une pénétration plus élevée dans les zones urbaines | Court terme (≤ 2 ans) |
| Entrée de vendeurs transfrontaliers tirant parti des accords de libre-échange CPTPP et RCEP | +2.9% | National | Long terme (≥ 4 ans) |
| Mandat de facturation électronique soutenu par le gouvernement (Circulaire 78) renforçant la confiance | +1.5% | National | Moyen terme (2 à 4 ans) |
| Croissance rapide du commerce rapide en ligne dans l'épicerie | +3.2% | Centres urbains (Hô-Chi-Minh-Ville, Hanoï, Da Nang) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption nationale des paiements sans espèces via le Projet national de développement des paiements sans espèces 2021-2025
Les paiements numériques s'accélèrent à travers le Vietnam, avec des transactions sans carte en hausse de 63,3 % en volume et de 41,45 % en valeur au début de l'année 2024, tandis que l'utilisation des codes QR a bondi de près de dix fois.[2]Gouvernement du Vietnam, "Le paiement sans espèces en plein essor au Viet Nam," baochinhphu.vn L'acceptation dans le commerce de détail est désormais généralisée, avec 79 % des établissements de restauration et 74 % des commerces proposant des options numériques. L'interconnexion de la Base de données nationale de la population avec les infrastructures de paiement simplifie le processus d'achat, améliorant les taux de conversion et élargissant le marché du commerce électronique au Vietnam. D'ici 2025, les autorités s'attendent à ce que le commerce électronique représente la moitié de l'ensemble des paiements sans espèces, instaurant un facteur de confiance structurel qui réduit l'abandon de panier.
Expansion des infrastructures de livraison du dernier kilomètre dans les villes de deuxième rang
Les prestataires logistiques déploient des centres de consolidation urbains qui réduisent les délais de livraison jusqu'à 40 % et permettent le service le jour même en dehors des grandes agglomérations.[3]ITF-OCDE, "La logistique urbaine en six études de cas," itf-oecd.org Les camions restent l'épine dorsale des trajets interurbains, tandis que les motos excellent dans les rues denses. Les autorités locales accordent la priorité aux véhicules écologiques et à la planification numérique des itinéraires pour réduire la congestion. À mesure que la fiabilité des livraisons s'améliore, la confiance des consommateurs dans le marché du commerce électronique au Vietnam se renforce, débloquant de nouveaux segments à Da Nang et Can Tho qui dépendaient auparavant du paiement à la livraison.
Essor des transactions de commerce social via les plateformes de vidéos courtes
TikTok Shop a généré 36 000 milliards VND (3,9 milliards USD) de valeur brute de marchandises au premier trimestre 2025, soit une hausse de 113,8 % en glissement annuel. Quatre-vingt-un pour cent des utilisateurs déclarent que le contenu des créateurs influence directement leurs décisions d'achat. La mode et la beauté dominent, illustrant comment le « divertissement commercial » déplace l'engagement de la recherche par mots-clés vers la découverte en temps réel — une évolution propulsant le marché du commerce électronique au Vietnam vers une ère axée sur le contenu.
Entrée de vendeurs transfrontaliers tirant parti des accords de libre-échange CPTPP et RCEP
Les importations transfrontalières ont augmenté de 43 % en 2024 pour atteindre 324,1 millions d'articles d'une valeur de 568 millions USD. La réduction des droits de douane et la simplification des procédures douanières attirent des marques qui contournaient auparavant le Vietnam. Pour les marchands nationaux, les mêmes accords de libre-échange élargissent la portée à l'exportation, encourageant les PME à référencer leurs produits sur les places de marché mondiales et à intégrer davantage le marché du commerce électronique au Vietnam dans les chaînes d'approvisionnement régionales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Taux de retour élevés alourdissant les coûts d'exécution | -2.1% | National, avec un impact plus élevé dans les zones rurales | Moyen terme (2 à 4 ans) |
| Logistique de chaîne du froid fragmentée limitant la pénétration des produits alimentaires frais | -1.8% | National, avec un impact plus élevé en dehors des grandes villes | Long terme (≥ 4 ans) |
| Hausse des coûts de la publicité numérique comprimant les marges des PME | -2.4% | National | Court terme (≤ 2 ans) |
| Fiabilité de l'internet haut débit en zone rurale provoquant des abandons lors du paiement | -1.9% | Zones rurales, en particulier dans les régions montagneuses | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de la publicité numérique comprimant les marges des PME
Capter seulement 1 % du marché du commerce électronique au Vietnam nécessite des dépenses annuelles en publicité en ligne et en médias de près de 6 millions USD, un montant bien au-delà des capacités de la plupart des vendeurs locaux. Le nombre de vitrines actives a chuté de 6,2 % entre le début de l'année 2023 et la fin de l'année 2024, les enchères publicitaires ayant flambé sur les places de marché dominantes, réduisant la variété des produits et freinant l'innovation. Les PME se tournent vers les micro-influenceurs, les données propriétaires et les canaux communautaires pour optimiser leurs budgets, mais le frein à court terme sur la croissance demeure.
Logistique de chaîne du froid fragmentée limitant la pénétration des produits alimentaires frais
L'entreposage frigorifique est concentré dans les grandes villes, laissant les régions de deuxième rang mal desservies et générant des pertes post-récolte de 25 à 30 % pour les fruits et légumes. Dix lacunes structurelles — allant des compétences de la main-d'œuvre à la traçabilité informatique — compromettent un contrôle fiable de la température lors de la livraison du dernier kilomètre. Sans solutions intégrées, le TCAC prévu de 28,4 % pour le segment alimentaire pourrait se modérer, tempérant les perspectives globales du marché du commerce électronique au Vietnam.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial : les plateformes B2B s'accélèrent au-delà du leadership B2C
Le B2C a conservé 73,25 % de la part du marché du commerce électronique au Vietnam en 2025, mais le segment B2B se compound à 21,75 % — bien au-dessus de la croissance globale. Le financement numérique, l'intégration des chaînes d'approvisionnement de l'ASEAN et les outils d'approvisionnement omnicanal persuadent les fabricants et les grossistes de migrer leurs dépenses en ligne. L'Agence du commerce électronique et de l'économie numérique du Vietnam note que les acheteurs de produits de maintenance, réparation et exploitation (MRO) dans les zones industrielles doublent chaque année la valeur de leurs commandes en ligne, une tendance qui augmente la taille du marché du commerce électronique au Vietnam pour les transactions entreprises.
La demande croissante des parcs industriels de deuxième rang redessine l'exécution des commandes. Les vendeurs proposent des modèles de financement et de stocks intégrés garantissant une livraison en deux jours, un délai autrefois réservé aux commandes B2C. L'approvisionnement transfrontalier via les canaux du CPTPP donne aux PME vietnamiennes un accès direct aux composants à des conditions compétitives, affûtant les structures de coûts tout au long des chaînes de valeur à l'exportation. À mesure que l'adoption mûrit, le secteur du commerce électronique au Vietnam devrait voir la part du B2B atteindre 30 % d'ici la fin de la décennie.


Par type d'appareil : le commerce mobile domine l'expérience utilisateur
Les smartphones ont représenté 71,10 % de l'ensemble des commandes en 2025 et progressent à un TCAC de 18,1 %, assurant au mobile la primauté sur le marché du commerce électronique au Vietnam. La consommation moyenne de données par appareil a dépassé 12 Go par mois, et 84 % des résidents bénéficiaient d'une connectivité 4G. Les stratégies centrées sur les applications — code allégé, paiements en un clic et fidélisation intégrée — se traduisent directement par une augmentation du panier moyen.
Le trafic depuis les ordinateurs de bureau reste important pour les produits complexes tels que l'électronique haut de gamme, mais son poids relatif diminue. Pendant ce temps, le commerce via les objets connectés et les téléviseurs intelligents représente moins de 3 % de part mais affiche une croissance prometteuse à deux chiffres avec le déploiement de la 5G. Cet environnement multi-appareils pousse les plateformes à unifier les données de session, créant des expériences cohérentes qui favorisent la fidélisation sur l'ensemble du marché du commerce électronique au Vietnam.
Par méthode de paiement : le BNPL bouleverse la combinaison traditionnelle
Les cartes détenaient la plus grande part avec 29,40 %, mais le TCAC de 26,85 % du BNPL le positionne comme l'élément disruptif de la flexibilité au moment du paiement. La valeur brute de marchandises sous BNPL a atteint 4,05 milliards USD en 2025, grâce à des partenariats tels que Fundiin-Pharmacity et MoMo-Grab. La faible pénétration des cartes de crédit et une démographie jeune convergent pour faire avancer le crédit alternatif, élargissant la taille du marché du commerce électronique au Vietnam pour les dépenses discrétionnaires.
Les régulateurs restent vigilants, exigeant une divulgation plus claire des frais et des charges équivalentes aux intérêts. Les prestataires répondent en intégrant le remboursement via des débits automatiques sur portefeuille, réduisant les risques d'impayés. Pour les marchands, le BNPL augmente la valeur moyenne des commandes de 30 à 40 %, compensant les coûts marketing plus élevés qui compriment les marges dans d'autres segments du secteur du commerce électronique au Vietnam.
Par catégorie de produits B2C : l'alimentation et les boissons mènent la transformation numérique
Bien que l'électronique grand public ait détenu la plus grande tranche de 26,35 % de la part du marché du commerce électronique au Vietnam en 2025, l'alimentation et les boissons progressent à un TCAC de 27,25 %. Les modèles de commerce rapide promettent une livraison en 30 à 60 minutes, transformant les habitudes d'achat dans les épiceries de quartier en achats en ligne courants. La fréquence des paniers d'épicerie a augmenté de 72,8 % en 2025, signalant une adhésion grand public à la fiabilité de la logistique réfrigérée dans les grandes villes.
Les catégories beauté et soins personnels prospèrent grâce aux tutoriels animés par des créateurs, tandis que les vendeurs transfrontaliers d'électronique grand public utilisent les allégements tarifaires pour prolonger leurs avantages tarifaires. La mode conserve un espace naturel sur les plateformes vidéo, générant 23,4 billions VND (900 millions USD) sur TikTok Shop au seul premier trimestre 2025. Les vendeurs de mobilier orientés à l'exportation expérimentent des aménagements en réalité augmentée, témoignant de la façon dont l'innovation spécifique aux produits maintient le dynamisme du marché du commerce électronique au Vietnam.
Analyse géographique
Hô-Chi-Minh-Ville et Hanoï dominent la valeur des transactions, mais des poches de croissance dynamiques émergent à Da Nang, Can Tho, Hai Phong et Nha Trang à mesure que les infrastructures se développent. Le marché du commerce électronique au Vietnam a dépassé 27,73 milliards USD en 2025, en hausse de 19,4 % en glissement annuel. Les analystes prévoient que la taille du marché du commerce électronique au Vietnam atteindra 33,57 milliards USD d'ici 2026 et 87,36 milliards USD d'ici 2031.
L'adoption urbaine reste la plus forte : 60 % des ménages métropolitains ont acheté des produits de grande consommation en ligne en 2024, contre 29 % en 2019. Les zones rurales rencontrent encore des abandons lors du paiement liés à l'irrégularité de l'internet haut débit, mais un programme gouvernemental de fibre optique rurale promet de combler les écarts d'ici 2028. L'accès à internet des ménages est corrélé à un revenu disponible plus élevé, élargissant indirectement la base de consommateurs du marché du commerce électronique au Vietnam.
À l'échelle régionale, le Vietnam se classe troisième en Asie du Sud-Est derrière l'Indonésie et la Thaïlande, mais affiche la croissance composée la plus rapide de la région. Les accords commerciaux repositionnent le pays comme plateforme d'exportation : près de 400 000 vendeurs vietnamiens référencent désormais leurs produits sur des plateformes transfrontalières, enregistrant une expansion des ventes mensuelles de 20 à 30 %. Le Plan directeur national de développement du commerce électronique (2026-2030) vise 5,5 milliards USD d'exportations en ligne d'ici 2027, une impulsion politique qui internationalisera davantage le marché du commerce électronique au Vietnam.
Paysage réglementaire
Le Vietnam a renforcé la surveillance du commerce en ligne avec la loi sur le commerce électronique n° 122/2025/QH15 (adoptée le 10 décembre 2025), entrée en vigueur le 1er juillet 2026, appuyée par le décret gouvernemental n° 248/2026/ND-CP daté du 30 juin 2026. L'Agence vietnamienne du commerce électronique et de l'économie numérique (iDEA), placée sous l'égide du ministère de l'Industrie et du Commerce (MOIT), pilote la mise en œuvre, avec des responsabilités accrues pour les plateformes concernant la vérification des vendeurs, la protection des consommateurs, la conservation des enregistrements de transactions, et des contrôles élargis pour les formats de commerce social tels que la vente en direct (livestream) et le marketing d'affiliation.
Le cadre mis à jour renforce la conformité transfrontalière en exigeant que les plateformes étrangères s'enregistrent auprès du MOIT lorsqu'elles opèrent au Vietnam (y compris via des interfaces en langue vietnamienne), utilisent un domaine .vn, ou dépassent 100 000 transactions par an avec des acheteurs basés au Vietnam. Le MOIT a également lancé en 2026 une diffusion et un renforcement des capacités à l'échelle du secteur autour des nouvelles règles, et a signalé des travaux supplémentaires pour mettre à jour les sanctions administratives applicables aux activités de commerce électronique (mentionnés dans la planification du MOIT pour fin 2026), relevant le niveau de conformité exigé tant pour les places de marché que pour les prestataires de services habilitants.
Analyse de la chaîne de valeur
La chaîne de valeur du commerce électronique vietnamien s'articule autour (i) des marchands et propriétaires de marques (y compris les PME et les vendeurs transfrontaliers), (ii) des couches de génération de trafic et de conversion (places de marché, contenu de commerce social, réseaux d'affiliation et adtech), (iii) des paiements et du crédit (cartes, portefeuilles électroniques, BNPL et rails bancaires liés aux programmes de paiement sans espèces), et (iv) de l'exécution logistique (entreposage, transport longue distance, dernier kilomètre et gestion des retours). Le parcours de l'acheteur est de plus en plus orienté mobile et contenu, déplaçant le pouvoir vers les plateformes qui regroupent découverte, paiement et logistique dans une boucle fermée, tandis que l'économie des marchands est mise sous pression par des coûts publicitaires numériques élevés et une gestion croissante liée aux retours.
L'exécution logistique reste le principal levier de coût et de service, avec des priorités d'infrastructure liées aux programmes nationaux de logistique et de commerce tels que la stratégie logistique prévue par la décision n° 2229/QD-TTg (9 octobre 2025) et le Plan directeur national de développement du commerce électronique (2026-2030) du MOIT. Les grandes mises à niveau de transport et de ports/aéroports, y compris l'aéroport international de Long Thanh et l'extension du port de Cai Mep, visent à améliorer la distribution intérieure et les flux de colis transfrontaliers, tandis que la loi de 2026 sur le commerce électronique et son décret d'application incitent les plateformes à formaliser l'intégration des vendeurs, la gouvernance des contenus et les pratiques de données de transaction tout au long de la chaîne.
Paysage concurrentiel
Le marché du commerce électronique au Vietnam est désormais une course à deux : Shopee et TikTok Shop contrôlaient conjointement 97 % de la valeur brute de marchandises au premier trimestre 2025. La part de Shopee a glissé de 68 % à 62 %, même si le chiffre d'affaires a progressé de 11,3 %, tandis que TikTok Shop a bondi à 35 % grâce aux tactiques de « divertissement commercial ». Le pionnier national Tiki, entravé par des contraintes de capital, flirte désormais avec une part proche de zéro après le retrait stratégique de VNG.
Les leviers concurrentiels évoluent des subventions tarifaires vers les services écosystémiques : promesses de livraison le lendemain, portefeuilles de fidélité et studios de commerce créateur. Shopee lance conjointement YouTube Shopping pour contrecarrer l'influence de TikTok, fusionnant la portée vidéo de Google avec son épine dorsale logistique. Des portails de niche soutenus par le gouvernement, tels que nongsan.buudien.vn de Vietnam Post, ciblent des segments agricoles mal desservis, ajoutant une profondeur verticale sans défier les acteurs en place de front.
Les discussions sur les fusions et acquisitions se concentrent sur l'intégration logistique plutôt que sur la consolidation des places de marché, car l'échelle d'exécution sous-tend désormais le leadership par les coûts. Les challengers transfrontaliers Temu et Shein explorent des entrepôts locaux pour réduire la livraison de plusieurs semaines à quelques jours, testant la résilience des acteurs bien établis. Dans ce contexte, le marché du commerce électronique au Vietnam récompense les plateformes qui combinent une portée médiatique captive avec des paiements intégrés, créant des réseaux attractifs qui dissuadent le multihébergement.
Leaders du secteur du commerce électronique au Vietnam
Tiki Corporation
FPT Retail JSC (FPT Shop)
Shopee Pte. Ltd. (Sea Ltd)
Mobile World Investment Corp. (The Gioi Di Dong)
Lazada South East Asia Pte. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'entrée en vigueur, le 1er juillet 2026, de la loi sur le commerce électronique et du décret 248/2026/ND-CP crée à court terme un espace d'opportunité axé sur la conformité pour les opérations des plateformes, les outils destinés aux marchands et l'intégration transfrontalière, notamment en matière de vérification de l'identité des vendeurs, de conservation des transactions et d'exigences de transparence pour le commerce en livestream et par affiliation. À mesure que les plateformes étrangères font face à des seuils d'enregistrement plus clairs (y compris le seuil de 100 000 transactions annuelles avec des acheteurs basés au Vietnam et les signaux de localisation orientés vers le Vietnam), la demande de services augmente pour la représentation locale, les opérations de confiance et de sécurité, ainsi que pour des flux de travail standardisés qui réduisent les frictions réglementaires pour les vendeurs internationaux et les PME nationales.
Les feuilles de route gouvernementales élargissent également l'opportunité adressable au-delà des places de marché de détail, vers l'infrastructure et la numérisation B2B. Le Plan directeur national de développement du commerce électronique (2026-2030) du MOIT positionne les plateformes numériques nationales partagées ainsi qu'une pénétration renforcée de la facturation électronique et des paiements sans espèces comme priorités d'exécution, et le Programme de développement de l'économie numérique et de la société numérique 2026-2030 (signé en juin 2026 par le vice-Premier ministre Ho Quoc Dung) fixe un objectif de plus haut niveau pour la contribution de l'économie numérique au PIB d'ici 2030. Ces programmes soutiennent des cas d'investissement dans l'orchestration des paiements, l'intégration de la facturation électronique, les services de commerce basés sur le cloud et l'IA, ainsi que les technologies logistiques qui améliorent la fiabilité de la livraison dans les villes de deuxième rang et réduisent la charge opérationnelle liée aux retours et aux contraintes de chaîne du froid.
Développements récents du secteur
- Juin 2026 : Sea Limited a annoncé un partenariat avec OpenAI et déployé l'intégration de ChatGPT sur Shopee, y compris au Vietnam. Ce changement intègre l'IA générative dans les flux de découverte de produits et de support, relevant le niveau de référence concurrentiel pour les fonctionnalités d'engagement et les outils de productivité des vendeurs sur les grandes places de marché.
- Mai 2025 : Le Vietnam a publié le décret 70/2025 introduisant des exigences actualisées en matière de facturation électronique, y compris des attentes de conformité élargies pour les fournisseurs de commerce électronique étrangers. Des règles de facturation électronique plus strictes renforcent la formalisation des transactions en ligne et augmentent les besoins d'intégration entre plateformes, marchands et systèmes comptables.
- Février 2024 : Le Vietnam a enregistré une accélération rapide des paiements sans espèces, les transactions sans carte ayant augmenté de 63,3 % en volume et de 41,45 % en valeur au début de 2024, parallèlement à une croissance quasi décuplée de l'utilisation des codes QR. L'acceptation plus large des paiements numériques dans le commerce de détail soutient la conversion au paiement et contribue à stimuler des catégories à fréquence plus élevée telles que l'épicerie de commerce rapide (quick-commerce).


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Aux fins de cette étude, le marché vietnamien du commerce électronique est défini comme la valeur des biens et services commandés via des canaux numériques et payés par des moyens de paiement en ligne ou hors ligne, où la commande est passée en ligne et la livraison est effectuée auprès des clients à travers le Vietnam.
Exclusions du périmètre : nous excluons les ventes au détail purement hors ligne, les ventes informelles de particulier à particulier non enregistrées comme commandes numériques, ainsi que les activités numériques non commerciales telles que la publicité en ligne et les abonnements de streaming.
Aperçu de la segmentation
- Par modèle commercial
- B2C
- B2B
- Par type d'appareil
- Smartphone / Mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
- Par méthode de paiement
- Cartes de crédit / débit
- Portefeuilles numériques
- BNPL
- Autre méthode de paiement
- Par catégorie de produits B2C
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Mobilier et maison
- Jouets, bricolage et médias
- Autres catégories de produits
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les garde-fous de ce qui peut être considéré comme du commerce électronique au Vietnam, et pour ancrer le modèle à des signaux de demande observables. Nous nous sommes référés à des sources publiques telles que les publications du ministère vietnamien de l'Industrie et du Commerce, les documents relatifs à l'indice e-business de l'Association vietnamienne du commerce électronique (VECOM), les données de l'Office général des statistiques sur les tendances de la consommation des ménages et du commerce de détail, ainsi que les indicateurs de la Banque d'État du Vietnam sur les paiements sans espèces, y compris l'utilisation des cartes et des portefeuilles électroniques.
Pour tester la robustesse des volumes et des constructions de valeur, nous avons également consulté des publications douanières et commerciales pour évaluer l'intensité transfrontalière et les indicateurs de traitement postal et de colis disponibles, ainsi que des documents d'entreprise tels que rapports annuels et présentations aux investisseurs pour les sociétés ayant une exposition significative au Vietnam. Des abonnements payants à des bases de données sur les finances d'entreprise et l'actualité ont été utilisés de manière sélective pour vérifier les chronologies, les structures de propriété et les événements majeurs susceptibles de modifier la valeur des transactions. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont également été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens primaires et des enquêtes structurées ont été utilisés pour valider comment les dépenses de commerce électronique vietnamiennes se répartissent entre les principaux canaux en ligne, et comment la répartition des modes de paiement et les contraintes logistiques affectent les valeurs de commande réalisées. Nous avons échangé avec des équipes de places de marché et de marques, des spécialistes de la logistique et de l'exécution, ainsi que des parties prenantes des services de paiement et d'activation, dans les principaux centres de consommation et les villes secondaires, afin de pouvoir corriger les hypothèses là où les signaux issus de la recherche documentaire étaient faibles.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier niveau : 33 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs plus petits : 14 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une construction descendante qui reconstitue le vivier de valeur des commandes en ligne du Vietnam à partir des dépenses totales de détail et de consommation, puis applique des taux de pénétration du commerce électronique ajustés par catégorie et par comportement d'achat. Une fois ce vivier de demande constitué, il est réparti entre activités B2C et B2B en utilisant des schémas d'adoption clairement mis en évidence lors des entretiens.
Pour corroborer les totaux, nous avons également effectué des vérifications ascendantes sélectives à l'aide de valeurs moyennes de commande échantillonnées et de la fréquence des commandes par cohorte d'acheteurs, ainsi que des vérifications de canaux sur les dynamiques de commission et de taux de prélèvement influençant la valeur de marché enregistrée. Là où des lacunes existaient, comme une transparence limitée sur la conversion du commerce social ou l'acheminement transfrontalier, nous avons utilisé des fourchettes conservatrices, puis les avons resserrées sur la base d'apports cohérents provenant de plusieurs répondants.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios s'appuyant sur un petit ensemble de facteurs mesurables et largement discutés au Vietnam, tels que l'usage d'Internet et des smartphones, la croissance des portefeuilles numériques et des paiements sans espèces, les tendances de capacité en matière de colis et de dernier kilomètre, l'intensité promotionnelle et le comportement tarifaire, ainsi que les évolutions de catégories vers des paniers de valeur plus élevée. Les hypothèses ont été itérées jusqu'à ce que la trajectoire annuelle reste cohérente avec ces facteurs et les contraintes soulignées par les opérateurs.
Validation des données et cycle de mise à jour
La validation est effectuée par étapes afin que les chiffres finaux ne dépendent pas d'un seul type de source. Nous triangulons les totaux du marché avec des signaux indépendants tels que les tendances des ventes au détail, les indicateurs d'usage des paiements et le débit logistique, puis nous examinons tout écart qui ne correspond pas à des événements connus tels que des changements de politique ou des initiatives majeures de plateformes.
Avant validation finale, le modèle est examiné par un autre analyste qui vérifie l'arithmétique, la cohérence des unités et si les hypothèses sont appliquées de la même manière d'une année à l'autre. Si un écart reste élevé sur un intrant clé, les répondants sont recontactés et l'hypothèse est reformulée en termes simples afin de pouvoir être retestée. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, suivies d'une revue finale avant livraison pour garantir que les clients reçoivent la vision la plus récente.
Taille du marché vietnamien du commerce électronique selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles du marché vietnamien du commerce électronique publiées ne correspondent souvent pas entre elles, car les règles de comptage sous-jacentes diffèrent, même lorsqu'elles paraissent similaires en surface. Les plus grandes différences proviennent généralement de ce qui est comptabilisé comme valeur du commerce électronique, de savoir si l'estimation concerne uniquement le commerce de détail ou inclut également les commandes B2B, et de la manière dont le commerce transfrontalier et le commerce social sont traités.
En suivant les facteurs déterminants de la valeur des commandes et les déclencheurs d'actualisation, Mordor Intelligence maintient l'estimation vietnamienne alignée sur un périmètre de commande en ligne défini (incluant les répartitions B2B et B2C), plutôt que de mélanger la valeur des transactions de détail uniquement avec des mesures plus larges de l'économie numérique, ce qui peut faire varier les chiffres à la hausse ou à la baisse selon l'année choisie et le calendrier des devises.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 27,73 milliards USD (2025) | |
| Association sectorielle A | 32,00 milliards USD (2024) | Utilise un cadrage de vente au détail en ligne pour 2024 et peut refléter uniquement la valeur des commandes de détail, ce qui ne s'aligne pas pleinement sur une définition plus large du commerce électronique tenant également compte de l'activité de commande B2B et d'un traitement cohérent des canaux. |
| Média lié au gouvernement B | 28,00 milliards USD (2025) | Rapporte une fourchette de valeur des transactions B2C pour 2025, qui peut différer d'une construction de valeur de marché qui réconcilie le mix de catégories, le comportement de paiement, ainsi que les ajustements liés au commerce transfrontalier et social, au sein d'un périmètre cohérent unique. |
L'écart observé dans le tableau s'explique principalement par des choix de périmètre et de mesure, et non par un désaccord sur la rapidité de croissance de la demande. Lorsque la valeur des transactions B2C de détail uniquement est comparée à une définition plus large du commerce électronique, l'année retenue et la manière dont les commandes transfrontalières et sociales sont traitées font varier le chiffre global. Notre approche maintient les hypothèses liées à des intrants reproductibles, afin que les acheteurs puissent voir exactement ce qui est inclus et pourquoi le total évolue dans le temps.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du commerce électronique au Vietnam ?
La taille du marché du commerce électronique au Vietnam s'élève à 33,57 milliards USD en 2026 et devrait atteindre 87,36 milliards USD d'ici 2031.
Quel modèle commercial connaît la croissance la plus rapide ?
Les plateformes B2B s'expandent à un TCAC de 21,75 %, dépassant le segment B2C traditionnel même si le B2C détient toujours 73,25 % de la part de marché.
Quelle est la place dominante du commerce mobile au Vietnam ?
Les smartphones ont généré 71,10 % des transactions de 2025 et sont appelés à maintenir leur position de leader avec un TCAC de 18,1 % jusqu'en 2031.
Pourquoi le BNPL est-il important dans la combinaison de paiements au Vietnam ?
Avec une faible pénétration des cartes de crédit, le BNPL offre un financement flexible et devrait croître à un TCAC de 26,85 %, augmentant la valeur moyenne des commandes pour les marchands.
Quels défis limitent la croissance du commerce électronique dans les zones rurales ?
La fiabilité irrégulière de l'internet haut débit et la rareté des infrastructures de chaîne du froid entraînent des abandons lors du paiement et limitent la livraison de produits alimentaires frais en dehors des grandes villes.
Qui sont les principaux acteurs du marché du commerce électronique au Vietnam ?
Shopee et TikTok Shop dominent avec une part combinée de 97 %, tandis que les plateformes locales telles que Tiki et Sendo opèrent désormais dans des segments spécialisés ou de niche.
Dernière mise à jour de la page le:


