
Taille et part du marché du commerce électronique en Afrique du Sud
Analyse du marché du commerce électronique en Afrique du Sud par Mordor Intelligence
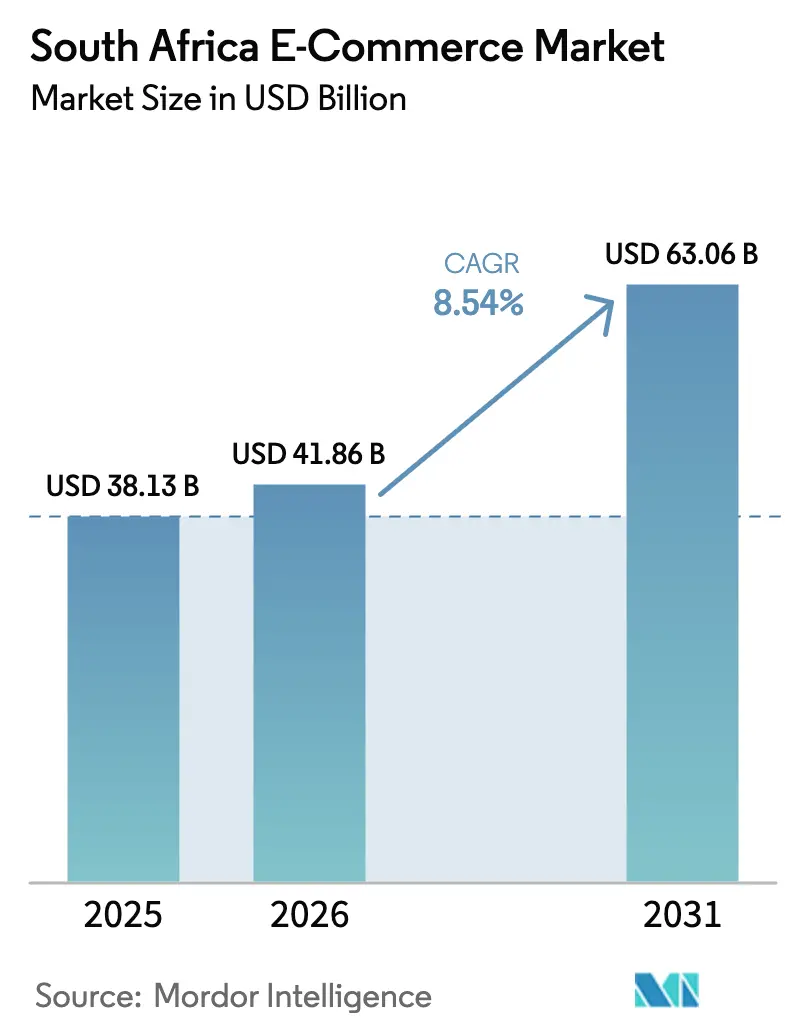
La taille du marché du commerce électronique en Afrique du Sud était évaluée à 41,86 milliards USD en 2026 et devrait croître de 45,43 milliards USD en 2027 pour atteindre 69,68 milliards USD d'ici 2032, à un CAGR de 8,93 % durant la période de prévision (2027-2032).
Les commandes mobiles et un accès élargi à la livraison soutiennent la demande de produits en ligne en Afrique du Sud en reliant la sélection numérique de produits à un itinéraire pratique vers la réception. Les options de paiement échelonné peuvent élargir les paniers réalisables, tandis que les places de marché transfrontalières offrent aux acheteurs des alternatives supplémentaires aux vendeurs nationaux. Le développement d'applications et les services d'exécution partagés relient l'acquisition de clients à la capacité d'exécuter les commandes qui en résultent. La fraude des vendeurs peut interrompre cette progression de l'intérêt au paiement. Les opérateurs de places de marché peuvent ainsi élargir le volume des commandes tout en faisant face à des risques de confiance liés aux escroqueries au niveau des vendeurs, tandis que les détaillants de mode gérant ensemble les retours en magasin et en ligne peuvent engager des coûts de récupération dépassant leurs budgets.
Principaux enseignements du rapport
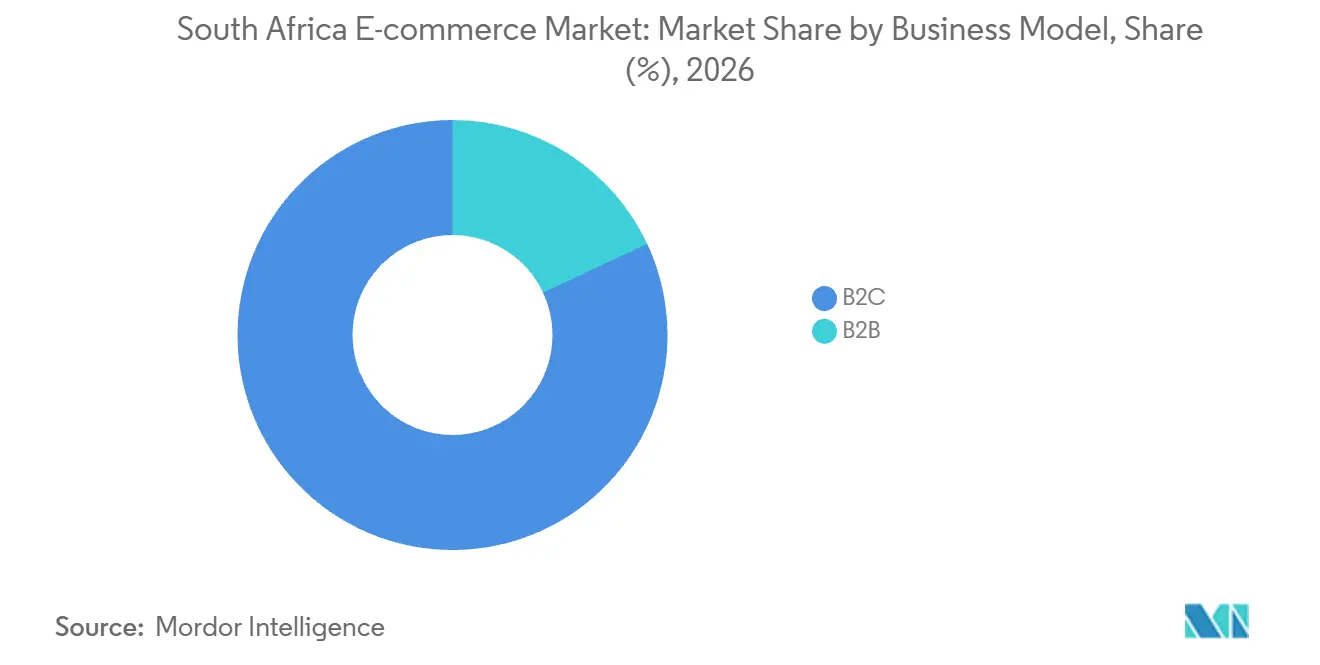
- Par modèle commercial, le B2C détenait une part de marché du commerce électronique en Afrique du Sud de 81,97 % en 2026, tandis que le B2B devrait connaître la croissance la plus rapide avec un CAGR de 11,2 % durant 2027-2032.
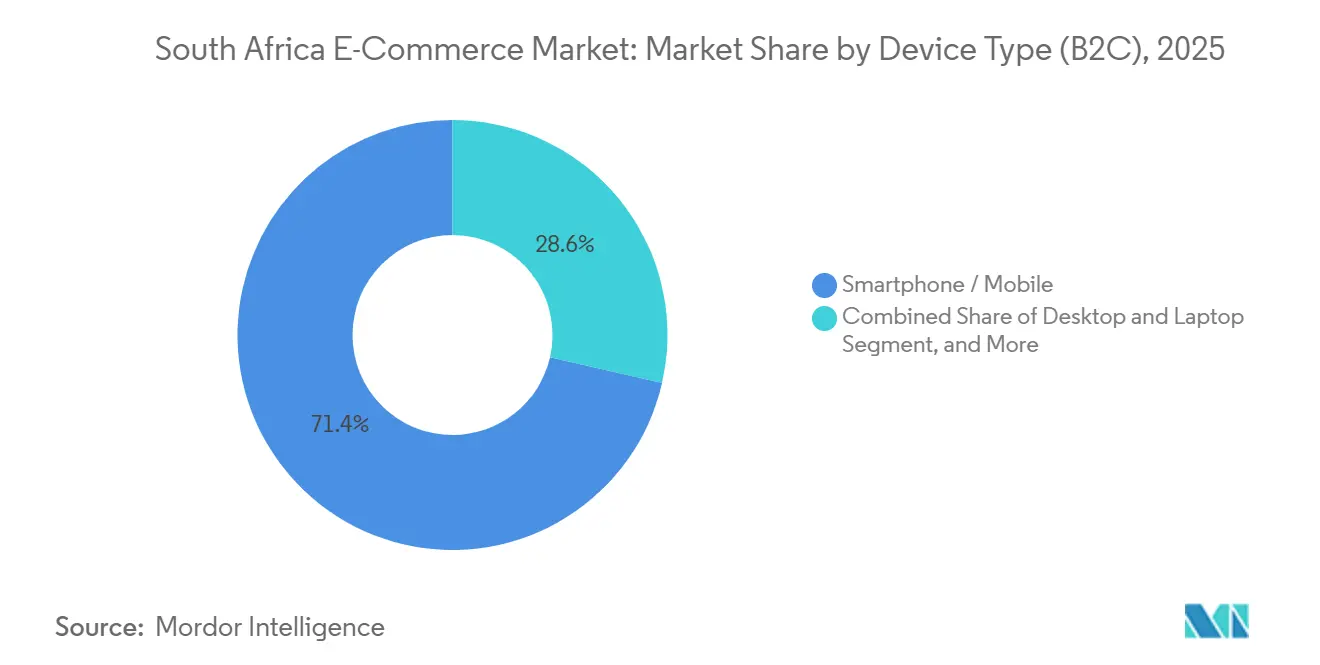
- Pour le type d'appareil, le smartphone/mobile était en tête avec une part de 72,06 % des commandes B2C en 2026 et devrait également connaître la croissance la plus rapide avec un CAGR de 9,4 % durant 2027-2032.
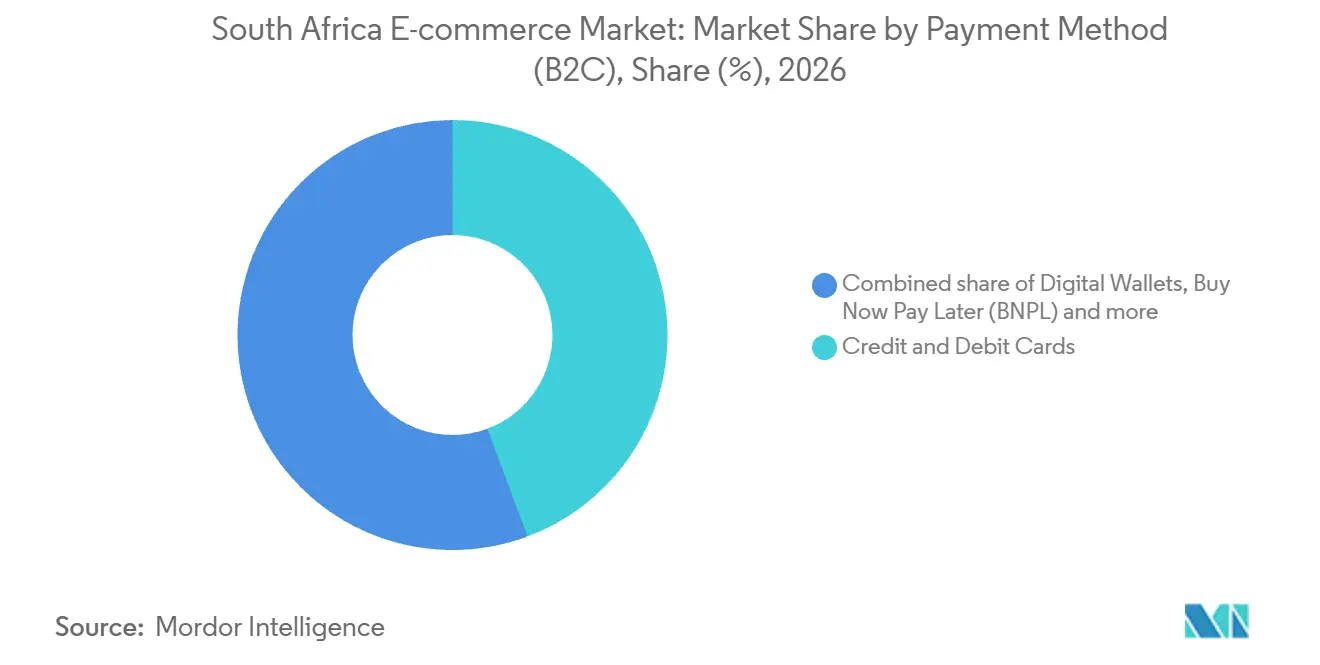
- Dans les méthodes de paiement B2C, les cartes de crédit et de débit détenaient une part de 44,33 % des commandes B2C en 2026, tandis que le BNPL devrait connaître la croissance la plus rapide avec un CAGR de 11,6 % durant 2027-2032.
- Par catégorie de produits, la mode et l'habillement étaient en tête avec une part de 24,48 % des commandes B2C en 2026, tandis que l'alimentation et les boissons devrait connaître la croissance la plus rapide avec un CAGR de 12,1 % durant 2027-2032.
- Dans les régions d'Afrique du Sud, le Gauteng était en tête en matière de pénétration des achats en ligne en 2025, avec 46,9 % de ses adultes effectuant des achats en ligne.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du commerce électronique en Afrique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des acheteurs exclusivement mobiles dans les économies des townships, portée par les appareils Android à bas coût | +3.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Expansion des réseaux logistiques nationaux vers le dernier kilomètre rural et dans les townships | +3% | Mamelodi, Ivory Park et Hammanskraal | Moyen terme (2 à 4 ans) |
| Adoption rapide du BNPL par les consommateurs de la génération Z, stimulant la valeur moyenne des commandes | +2.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Entrée des places de marché mondiales de mode rapide (Shein, Temu) catalysant les volumes transfrontaliers | +2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Enchères gouvernementales sur le spectre et déploiement de la 5G réduisant les coûts des données | +1.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Partenariats des détaillants avec des consignes intelligentes dans les gares de taxis améliorant la commodité | +0.6% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des acheteurs exclusivement mobiles dans les économies des townships, portée par les appareils Android à bas coût
L'accès aux téléphones dans les townships et les commandes assistées répondent à différents obstacles pour atteindre un détaillant en ligne. En mai 2025, MTN Afrique du Sud avait distribué environ 1 700 smartphones 4G à Soweto. Le déploiement prévoyait initialement un modèle Itel spécifié avec Android 14 Go. En septembre 2026, Takealot avait signalé plus de 16 000 entrepreneurs Personal Shopper aidant les clients à accéder à sa plateforme via un réseau faisant partie de son Initiative pour l'économie des townships. Takealot a lancé une application dédiée ce mois-là pour aider les intermédiaires à gérer les commandes et la communication avec les clients. La disponibilité des téléphones peut élargir l'audience potentielle, tandis que les logiciels pour intermédiaires soutiennent une voie distincte vers la demande des clients qui ont besoin d'assistance pour leurs achats.
Expansion des réseaux logistiques nationaux vers le dernier kilomètre rural et dans les townships
Les partenariats de livraison dans les townships peuvent transformer une offre d'épicerie en ligne en un service accessible sans que le détaillant ait à construire lui-même chaque itinéraire. En mai 2025, SPAR avait signé des partenariats avec KasiD et Delivery KA Speed pour les commandes SPAR2U à Mamelodi, Ivory Park et Hammanskraal. Les résidents de ces zones pouvaient alors commander via SPAR2U, les partenaires se chargeant de la livraison. La répartition des responsabilités permet à la prise de commandes et à la distribution locale de se développer ensemble tout en assignant chaque tâche à un opérateur désigné. Pour un détaillant en épicerie, cela fait de la couverture de livraison une extension concrète de son canal de vente. Les partenaires de livraison locaux obtiennent ainsi un accès à la demande de détail grâce à l'intégration avec le service de commande du détaillant.
Adoption rapide du BNPL par les consommateurs de la génération Z, stimulant la valeur moyenne des commandes
Répartir un achat en plusieurs versements peut rendre un panier en ligne plus important réalisable sans en réduire le prix total. Dans l'enquête de TransUnion du troisième trimestre 2025, 55 % des répondants sud-africains de la génération Z ont déclaré avoir utilis le BNPL au cours des 12 mois précédents.[1] Le 15 juillet 2026, PayJustNow a ajouté 3 versements sans intérêts à Bash, la plateforme de vente au détail en ligne de The Foschini Group. Ce déploiement relie le mécanisme de paiement à une caisse en ligne réelle, où le montant immédiatement dû peut influencer l'achat réalisable. Pour les détaillants, l'opportunité commerciale consiste à accommoder les dépenses sur plusieurs dates de paiement tout en maintenant claire l'obligation d'achat totale. L'expansion du panier dépend donc de l'accessibilité financière sur l'ensemble du calendrier de remboursement, et non du seul premier versement.
Entrée des places de marché mondiales de mode rapide (Shein, Temu) catalysant les volumes transfrontaliers
L'entrée de places de marché internationales offre aux acheteurs sud-africains un itinéraire d'importation directe pour commander des produits. Le rapport 2025 de World Wide Worx décrivait le modèle de Shein et Temu comme des importations directes aux consommateurs contournant les grossistes locaux et les réseaux de magasins. Dans une enquête de 2026, 21,5 % des acheteurs en ligne sud-africains utilisaient Shein et 11,6 % utilisaient Temu. Sur l'ensemble des plateformes transfrontalières, environ 19 millions de commandes ont été passées en Afrique du Sud en 2025, représentant 18,6 % des transactions de commerce électronique. Le rapport de 2026 attribuait en partie le ralentissement de la croissance transfrontalière aux modifications de novembre 2024 de la fiscalité sur les importations de petits colis. Pour les détaillants nationaux, ce canal de transactions transfrontalières substantiel signifie que la seule couverture des magasins locaux ne peut pas sécuriser la demande en ligne contre les plateformes reliant directement les acheteurs à l'offre étrangère.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fraude persistante aux paiements numériques entraînant l'abandon de panier | -1.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Coût élevé de la logistique inverse pour les retours de mode | -1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Perturbations potentielles des délestages sur le temps de fonctionnement des centres d'exécution | -0.2% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Retards de dédouanement pour les colis transfrontaliers | -0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fraude persistante aux paiements numériques entraînant l'abandon de panier
La fraude peut contraindre un achat en ligne même lorsque la plateforme elle-même est légitime, car le vendeur individuel peut créer une source de risque distincte. Les conclusions de TransUnion couvraient les consommateurs sud-africains signalant des pertes dues à la fraude numérique dans l'année précédant sa publication de juin 2026. Parmi ces consommateurs, 33 % attribuaient leurs pertes à des escroqueries de vendeurs tiers sur des plateformes de commerce électronique légitimes. Pour un acheteur potentiel, cette distinction signifie que la reconnaissance de la plateforme peut ne pas résoudre les préoccupations concernant l'offre particulière. L'exposition concerne donc les modèles de places de marché qui référencent des vendeurs tiers, où la confiance dans la plateforme n'établit pas la fiabilité de chaque offre.
Coût élevé de la logistique inverse pour les retours de mode
Les détaillants de mode qui gèrent les retours en magasin et en ligne via un seul réseau supportent un coût de logistique inverse qui peut dépasser leurs budgets. Dans une étude qualitative de 2023 portant sur des détaillants de mode sud-africains durant la reprise après les perturbations de la chaîne d'approvisionnement, les participants décrivaient la logistique inverse omnicanale comme coûteuse. L'exposition commerciale s'étend donc au-delà de la réalisation de la vente initiale à la récupération des marchandises via ce réseau combiné. Les participants à l'étude liaient les dépenses de récupération cachées à des réductions potentielles des marges bénéficiaires lorsque les détaillants devaient fournir des capitaux supplémentaires non budgétisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial : l'échelle grand public rencontre l'approvisionnement dédié aux entreprises
Le B2C représentait une part de 81,97 % de la taille du marché du commerce électronique en Afrique du Sud en 2026. Pick n Pay a signalé une croissance de 31,8 % du chiffre d'affaires en ligne du groupe durant les 48 semaines terminées le 1er février 2026.[2] Le détaillant a attribué sa performance en ligne à asap! et a identifié ce canal comme un moteur de croissance dans son redressement. Pour les détaillants grand public, cet exemple illustre comment une entreprise de vente au détail établie peut faire de la commande en ligne un canal de vente conséquent. Pour un détaillant qui reconstruit son activité, une plateforme de commande grand public peut ainsi devenir une partie de l'effort de redressement central.
Le B2B devrait être le segment à la croissance la plus rapide, avec un CAGR de 11,2 % durant 2027-2032. En septembre 2025, Takealot avait relancé Takealot for Business en tant que service d'approvisionnement B2B destiné aux acheteurs allant des PME aux grandes entreprises. Cette gamme d'utilisateurs visés confère au service une mission commerciale différente de celle consistant à attirer un ménage individuel vers une vitrine en ligne. Une proposition axée sur les entreprises peut organiser la commande de produits autour des besoins d'un acheteur d'entreprise tout en s'appuyant sur la portée en ligne existante du détaillant. L'opportunité pour les vendeurs B2B consiste donc à rendre cette portée produit utile pour l'approvisionnement des entreprises de différentes tailles.

Par type d'appareil (B2C) : l'échelle mobile soutient le développement ultérieur des applications
Le smartphone/mobile était le segment le plus important avec une part de 72,06 % des commandes B2C en 2026 et devrait être le segment à la croissance la plus rapide avec un CAGR de 9,4 % durant 2027-2032. Au 25 juillet 2025, l'application de livraison d'épicerie Sixty60 de Shoprite Holdings avait livré 100 millions de commandes depuis son lancement en Afrique du Sud. Ce jalon cumulatif démontre l'échelle qu'un canal de vente au détail basé sur une application peut atteindre grâce aux livraisons effectuées. Pour un détaillant, la capacité pertinente s'étend de la présentation d'une offre en ligne à l'exécution de la commande de produit qui en résulte. Le commerce mobile confère ainsi à la performance opérationnelle de livraison un rôle direct dans le maintien de l'utilité de l'interface d'achat.
L'adoption mobile supplémentaire peut également dépendre de la façon dont un service existant modifie son expérience numérique. En décembre 2025, Pick n Pay a signalé une croissance de 131 % des premiers acheteurs depuis la transformation de son application asap! en avril 2025. La société a indiqué que 78 % de ces nouveaux clients provenaient de la plateforme rénovée. Ce résultat fait de la participation de nouveaux clients une considération commerciale distincte lors de l'évaluation des investissements dans une application de vente au détail, aux côtés de l'échelle d'une base d'utilisateurs établie. Le résultat d'acquisition confère au développement d'applications un objectif commercial spécifique, consistant à atteindre des clients supplémentaires en épicerie via le service repensé d'un détaillant existant.
Par méthode de paiement (B2C) : les cartes ancrent la caisse tandis que le BNPL développe la fidélisation
Les cartes de crédit et de débit représentaient une part de 44,33 % des commandes B2C en 2026, ce qui en fait le segment le plus important. Les recherches consommateurs de Payfast ont révélé que les cartes étaient la méthode d'achat en ligne la plus préférée en 2024 et en 2025. Cette préférence confère à l'acceptation des cartes un rôle central dans la façon dont un détaillant en ligne présente ses choix de paiement aux acheteurs. La position dominante du segment laisse néanmoins une place significative pour d'autres méthodes, de sorte que concentrer toute la conception de la caisse sur un seul itinéraire de paiement réduirait l'offre. Une expérience de paiement axée sur les cartes peut préserver un choix familier tout en laissant un autre itinéraire disponible pour finaliser une commande.
Le paiement fractionné (BNPL) devrait être le segment à la croissance la plus rapide avec un CAGR de 11,6 % durant 2027-2032. Au premier semestre 2026, Weaver Fintech a signalé un taux de fidélisation de 93 % parmi ses clients BNPL, qui effectuaient 5,1 transactions par an. Ces mesures spécifiques au fournisseur montrent une relation client s'étendant au-delà d'un seul achat financé. Pour les marchands envisageant le BNPL, l'activité répétée rend la disponibilité continue de la caisse commercialement pertinente aux côtés de la décision initiale d'offrir des versements.
Par catégorie de produits (B2C) : la portée de l'habillement contraste avec l'expansion du canal épicerie
La mode et l'habillement étaient le segment le plus important, représentant 24,48 % des commandes B2C en 2026. Le rapport sur les paiements aux consommateurs de Stitch de 2026 a révélé que 78,1 % des consommateurs achetaient des vêtements et de l'habillement en ligne. Pour les consommateurs qui achètent déjà des vêtements en ligne, les vendeurs se disputent le choix entre les articles individuels et les détaillants au-delà de la décision initiale d'adopter les achats de vêtements en ligne. Des informations claires sur la taille au niveau du vêtement et des conditions de retour donnent donc aux vendeurs de vêtements des moyens concrets de se concurrencer pour les achats au sein de la demande de catégorie existante.
L'alimentation et les boissons devrait être le segment à la croissance la plus rapide avec un CAGR de 12,1 % durant 2027-2032. Au cours de l'exercice 2026, le chiffre d'affaires de la livraison à la demande de Woolworths Food a augmenté de 19,6 %, tandis que les ventes en ligne représentaient 7,3 % de ses ventes alimentaires en Afrique du Sud. La combinaison illustre l'expansion du canal numérique au sein d'un détaillant dont l'activité alimentaire s'étend bien au-delà des ventes en ligne. Elle rend également l'offre de livraison commercialement conséquente pour l'activité alimentaire sans exiger que l'ensemble de la proposition client passe en ligne d'un coup. Pour les détaillants alimentaires établis, cela crée de la place pour développer la commande en ligne comme un itinéraire croissant vers les clients aux côtés d'une opération de vente alimentaire bien plus large.
Analyse géographique
Marché du commerce électronique au Gauteng
Le Gauteng était en tête des provinces sud-africaines en matière de pénétration des achats en ligne en 2025, avec 46,9 % de ses adultes effectuant des achats en ligne. En septembre 2026, Inospace a ouvert une opération d'exécution à Johannesburg offrant des services externalisés d'entreposage, de préparation et d'emballage des commandes, de gestion des retours et d'intégration des coursiers pour des clients incluant des entreprises de commerce électronique. La combinaison de ces fonctions peut rendre la province utile aux marchands qui ont besoin d'une exécution coordonnée des commandes sans s'engager immédiatement dans un entrepôt doté d'un personnel séparé. Pour les petits vendeurs, la combinaison offre un moyen de s'adresser à une base d'acheteurs en ligne établie tout en externalisant l'exécution en entrepôt plutôt que de doter leur propre installation en personnel.
L'investissement dans le Cap-Occidental illustre une approche plus localisée pour développer la capacité d'épicerie en ligne autour d'une zone de livraison définie. En juin 2026, Woolworths a ouvert un centre d'exécution en ligne à Wynberg, au Cap, pour servir les clients de Woolies Dash dans les banlieues sud. Une installation dédiée à ce bassin de chalandise peut aligner les ressources d'exécution du détaillant avec la zone que son offre de livraison rapide est destinée à desservir, plutôt que de considérer la présence provinciale comme suffisante. Pour les opérateurs d'épicerie, la décision d'expansion pertinente est donc de savoir où un emplacement d'exécution supplémentaire améliore la relation entre la promesse de service et les clients qu'il est conçu pour atteindre.
Le développement dans la zone de Durban au KwaZulu-Natal souligne l'importance de l'éligibilité au service durant les périodes d'achats concentrées. Pour le pic de fin d'année 2025, Amazon Afrique du Sud a élargi la couverture de livraison à Durban et dans les zones environnantes avec des options de livraison le jour même et le lendemain sur des milliers de produits. La livraison le jour même s'appliquait aux produits éligibles expédiés par Amazon, avec les commandes passées avant 14 h livrées avant 20 h ce jour-là. Cette structure fait de la rapidité de livraison un engagement produit-et-localisation, de sorte que l'offre régionale d'un détaillant dépend des articles qu'il peut placer dans le service qualifiant. Pour les acheteurs comparant des achats sensibles au temps, un engagement de livraison précisément délimité peut être plus utile qu'une déclaration générale de couverture régionale.
Cadre réglementaire et perspectives
Les juridictions sélectionnées comparent les obligations nationales avec le rôle provincial de recours aux consommateurs du Gauteng du point de vue des détaillants de produits en ligne qui exercent également des activités de marketing direct. La loi sur les communications et transactions électroniques d'Afrique du Sud exige des fournisseurs effectuant des transactions électroniques qu'ils fournissent des informations spécifiées lorsque leurs biens ou services sont proposés en ligne. La comparaison commerciale pèse la clarté de ces obligations par rapport au travail administratif de maintien des divulgations, des procédures de liste de marketing et des réponses aux plaintes.
Tableau réglementaire
| Facteur de décision | Afrique du Sud | Gauteng |
|---|---|---|
| Autorité principale | Commission nationale des consommateurs | Bureau des affaires aux consommateurs du Gauteng |
| Instruments ou orientations clés | Loi sur la protection des consommateurs et déploiement du Registre national d'exclusion | Loi sur les affaires aux consommateurs (pratiques commerciales déloyales) et fonctions provinciales spécifiées de la loi sur la protection des consommateurs |
| Effet commercial | Divulgations sur les sites web et obligations de conformité au marketing direct par phases et d'assainissement des listes | Traitement local des plaintes et arbitrage de certaines affaires de consommateurs renvoyées |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Aucun changement |
| Source: Mordor Intelligence | ||
La note nationale Moyenne reflète des obligations définies envers les consommateurs, tandis que Durcissement reflète la conformité au marketing par phases et les recommandations de mars 2026 pour d'éventuels amendements à la loi sur la protection des consommateurs et à la loi sur les communications et transactions électroniques concernant le délai de rétractation en ligne, les frais de retour et les descriptions commerciales. La Commission nationale des consommateurs a ouvert l'enregistrement des spécialistes du marketing le 15 septembre 2026, avec l'assainissement des listes prévu de décembre 2026 à avril 2027 et l'enregistrement des consommateurs à partir de mai 2027.[3] Le projet de loi sur la protection des consommateurs du Gauteng a été publié pour commentaires publics au cours de l'exercice 2023/24, et les estimations 2025/26 de la province décrivaient son adoption comme attendue. Les jugements Moyenne et Aucun changement du Gauteng reflètent les obligations de plainte et d'affaires renvoyées spécifiées du Bureau des affaires aux consommateurs, étant donné que la consultation, l'adoption attendue et les recommandations d'amendements nationaux ne remplacent pas eux-mêmes ce rôle statutaire provincial.
Étapes de la chaîne de valeur
La comparaison suit une commande de produit en ligne depuis la vente au détail jusqu'au traitement du paiement et à la livraison du colis. Takealot.com vend des produits en ligne et soutient les vendeurs de la place de marché avec des services d'entreposage et de logistique. La séparation de ces activités montre où un marchand capture le chiffre d'affaires de la vente de produits et où des prestataires spécialisés perçoivent des frais pour finaliser la transaction et acheminer le colis.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Vente de produits en ligne | Détaillants et places de marché en ligne tels que Takealot.com | Chiffre d'affaires de la vente de produits pour le marchand vendeur | Accepter des commandes au-delà de la capacité d'exécution du vendeur | Faire correspondre les offres vendables à une capacité d'expédition définie |
| Traitement des paiements | Processeurs de paiement tels que Payfast | Frais de transaction d'agrégation et tarification de passerelle personnalisée pour les grands marchands | Choisir un arrangement de traitement qui ne correspond pas à la configuration du compte du marchand | Aligner l'arrangement de service avec les exigences du compte marchand |
| Livraison de colis | Prestataires logistiques tels que Pargo | Frais de service dans le cadre d'une proposition tarifaire signée et d'amendements convenus | Un écart entre la livraison promise et la portée du service contracté | Préciser les responsabilités de livraison, de retour et de suivi dans le contrat de service |
| Source: Mordor Intelligence | ||||
Des commandes traitées supplémentaires peuvent générer des revenus de frais de transaction supplémentaires pour le service d'agrégation de Payfast, tandis que les revenus de livraison de Pargo dépendent des services et de la tarification que le marchand a contractés. Pour les marchands, le défi d'intégration est de rendre la promesse faite à l'acheteur cohérente avec les deux arrangements. Cela crée une limite de coordination pour le marchand, car le débit des paiements peut croître sans étendre les services de colis couverts par son contrat de livraison.
Paysage concurrentiel
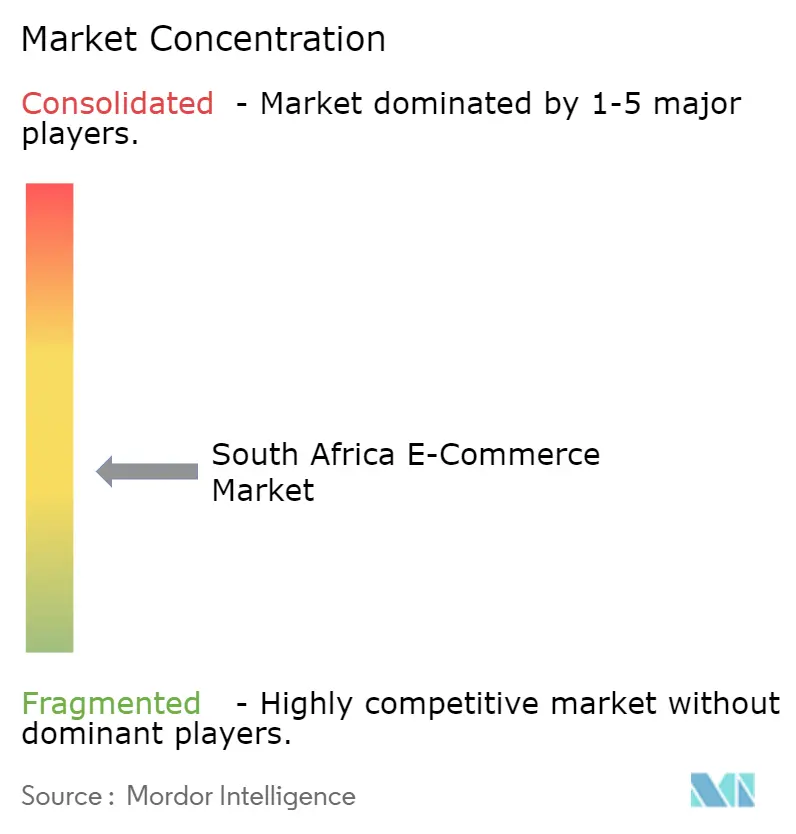
Le champ concurrentiel comprend Takealot Online (Pty) Ltd., Decathlon South Africa, SoFresh (Pty) Ltd., Superbalist.com (Pty) Ltd. et Checkers Sixty60 (Shoprite Holdings Ltd.). Takealot.com exploite une plateforme de marchandises générales, Decathlon vend des produits sportifs via des canaux physiques et en ligne, et Checkers Sixty60 assure la livraison d'épicerie. Dans une enquête de 2026 auprès de 1 400 acheteurs en ligne sud-africains, Takealot était utilisé par 35,3 % des répondants et Checkers Sixty60 par 15 %. Takealot.com a signalé une croissance de 15 % de la valeur brute des marchandises au cours de l'exercice 2026. L'utilisation de Takealot dans l'enquête à 35,3 %, soit plus du double des 15 % pour Checkers Sixty60, place la plateforme générale en tête en termes de portée dans l'enquête, tandis que Sixty60 et Decathlon servent chacun un besoin plus étroit dans la livraison d'épicerie et les produits sportifs.
Les arrangements d'exécution relient également des entreprises qui se disputent les achats en ligne, créant une distinction entre la propriété de la proposition client et l'exploitation de sa logistique. Dans ses résultats de l'exercice 2026, Takealot Group a identifié Superbalist comme client de Takealot Fulfilment Solutions, son prestataire d'exécution de commerce électronique pour les entreprises externes. Shoprite Holdings a signalé que les ventes de la plateforme Sixty60, y compris Medirite Plus, ont augmenté de 34,7 % au cours de l'exercice 2026. Superbalist accède à l'exécution via un autre groupe de vente au détail, tandis que Shoprite exploite la plateforme de livraison d'épicerie de Sixty60, montrant que les détaillants peuvent utiliser un service d'exécution externe ou combiner vente au détail et livraison au sein d'un même groupe.
La concurrence s'élargit également au sein des opérateurs établis, Shoprite Holdings ayant signalé une croissance de 66,3 % des ventes en ligne de marchandises générales au cours de l'exercice 2026. La place de marché de Takealot.com a contribué à 60 % de la valeur brute des marchandises de sa plateforme au cours de l'exercice 2026 et comptait 15 000 vendeurs actifs. Les orientations finales 2025 de la Commission de la concurrence, publiées en février 2026, portaient sur les plateformes dominantes disposant d'un pouvoir de marché, précisant qu'elles n'étaient pas contraignantes et que les cas seraient évalués selon leurs mérites. Ses sujets comprenaient l'auto-préférence, les données commercialement sensibles et les conditions commerciales différenciées entre les utilisateurs professionnels. Pour un opérateur de place de marché tel que Takealot, ce positionnement réglementaire rend les conditions de participation des vendeurs conséquentes pour un modèle générant une grande partie de sa valeur marchande via des tiers.
Leaders du secteur du commerce électronique en Afrique du Sud
-
Takealot Online (Pty) Ltd.
-
Decathlon South Africa
-
SoFresh (Pty) Ltd.
-
Superbalist.com (Pty) Ltd.
-
Checkers Sixty60 (Shoprite Holdings Ltd.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Principales opportunités pour les acteurs du marché
La comparaison identifie des opportunités pour intégrer les entreprises de vêtements, d'alimentation et de mobilier des townships dans les ventes de produits en ligne. Le 22 juin 2026, 22 On Sloane a ouvert les candidatures pour un programme de commerce électronique des townships du Cap-Occidental couvrant ces secteurs, avec des exigences en matière de localisation, d'adéquation des produits, d'historique d'exploitation, d'activité commerciale, d'implication, de documentation et de plateforme. Ce soutien ciblé fournit une base pour développer des propositions de vente distinctes, bien que chaque catégorie de produits nécessite une approche différente pour rendre une commande à distance réalisable.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment cible | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Commandes de produits vestimentaires dans les townships | Soutien ciblé à l'accès au marché du Cap-Occidental | Acheteurs de vêtements en ligne et entreprises de vêtements des townships | Construire des gammes précisément spécifiées avec des choix de taille clairs | Communiquer la taille avant l'achat | Entreprises de vêtements et de textiles éligibles |
| Commandes de produits alimentaires et de boissons dans les townships | Entreprises alimentaires incluses dans le même programme | Acheteurs de produits alimentaires en ligne et producteurs alimentaires des townships | Définir ensemble les quantités de produits et les engagements de livraison | Faire correspondre le produit proposé à une promesse de livraison réalisable | Entreprises alimentaires, de boissons et de boulangerie éligibles |
| Commandes de produits de mobilier dans les townships | Entreprises de mobilier incluses dans le même programme | Acheteurs de produits pour la maison en ligne et entreprises de mobilier des townships | Préciser les dimensions et une zone de livraison avant d'accepter les commandes | Résoudre à distance les exigences de manutention et d'accès | Entreprises de mobilier éligibles |
| Source: Mordor Intelligence | |||||
L'opportunité centrale consiste à étendre la portée commerciale des entreprises de produits établies dans les townships ciblés du Cap-Occidental. Les exigences du programme en matière d'historique d'exploitation et de ventes actives en font une opportunité d'extension de canal pour les commerçants existants. Une gamme en ligne initiale peut ainsi s'appuyer sur le bilan commercial d'un producteur tout en limitant les commandes aux produits et aux engagements de livraison qu'il peut honorer.
Développements récents du secteur
- Sep 2026 : Takealot a lancé une application pour aider son réseau de plus de 16 000 entrepreneurs Personal Shopper à gérer leurs clients, commandes et activités en Afrique du Sud.
- Août 2026 : Pick n Pay a lancé Inspire au sein de son application asap!, permettant aux clients en Afrique du Sud d'ajouter directement à leur panier les produits présentés dans ses vidéos d'achat.
- Juil. 2026 : Le service de PayJustNow est devenu disponible sur la plateforme de vente au détail en ligne Bash de The Foschini Group, offrant 3 versements sans intérêts et une option de paiement distincte sur 12 mois avec intérêts.
Cadre de la méthodologie de recherche et portée du rapport
Définition du marché et couverture
Le marché du commerce électronique en Afrique du Sud mesure la valeur annuelle des commandes de produits passées en ligne par des consommateurs et des entreprises situés en Afrique du Sud, quel que soit l'emplacement du vendeur. Il valorise chaque commande au prix de transaction de l'acheteur en USD.
Exclusions du périmètre : les ventes de produits hors ligne, les services de plateforme de commerce électronique vendus séparément, les services de traitement des paiements et de logistique, les appareils et services de connectivité utilisés pour accéder aux boutiques en ligne, et les commandes de produits en ligne par des acheteurs situés en dehors de l'Afrique du Sud sont exclus.
Aperçu de la segmentation
- Par modèle commercial
- B2C
- B2B
- Par type d'appareil (B2C)
- Smartphone / Mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
- Par méthode de paiement (B2C)
- Cartes de crédit et de débit
- Portefeuilles numériques
- Achat immédiat paiement différé (BNPL)
- Autres méthodes de paiement
- Par catégorie de produits (B2C)
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Ameublement et maison
- Jouets, bricolage et médias
- Autres catégories de produits
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que la série mensuelle des ventes du commerce de détail de Statistics South Africa, le rapport sur l'état du secteur des TIC de l'ICASA, le rapport annuel 2024/25 de la Banque de réserve sud-africaine et l'enquête de la Commission de la concurrence sur les plateformes d'intermédiation en ligne fournissent des tendances de l'activité de vente au détail, des conditions de connectivité, des choix de paiement et des conditions de plateforme. Ces sources aident à sélectionner les variables de demande, d'accès et de transaction et à encadrer les vérifications de l'activité de vente en ligne.
Les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique sud-africaine réputée peuvent compléter les statistiques publiques avec des informations sur le chiffre d'affaires en ligne, la croissance des commandes, la composition par catégorie et l'exécution, les dates et la couverture déclarées étant vérifiées par rapport à la divulgation originale. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire utilise des entretiens structurés avec des responsables chargés du commerce électronique, de la vente au détail numérique, des paiements et de l'exécution, ainsi que des enquêtes ciblées auprès de marchands de différentes tailles en Afrique du Sud. Les guides d'entretien et les questions d'enquête testent les estimations secondaires concernant la localisation des acheteurs, la valeur des commandes de produits en ligne, la composition par catégorie et la croissance des canaux. Les lacunes non résolues sont triangulées par rapport aux dépôts et aux indicateurs publics, puis conservées comme hypothèses délimitées jusqu'à ce qu'une source supplémentaire ou une vérification d'expert les clarifie.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 40 % | Directeurs généraux et assimilés : 15 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 15 % | Responsables : 50 % |
Dimensionnement du marché et prévisions
Un modèle annuel descendant commence par la valeur sud-africaine des commandes de produits en ligne et vérifie son échelle par rapport au commerce de détail aux prix courants et au chiffre d'affaires du commerce électronique déclaré. Il prévoit avec une relation multivariée à l'activité de vente au détail, à l'accès mobile et haut débit, à l'utilisation des paiements numériques, aux ventes en ligne ou à la croissance des commandes déclarées par les détaillants, et à la capacité de livraison. L'analyse de scénarios ajuste le rythme lorsqu'une série de facteurs est courte ou perturbée. Les parts par catégorie de produits et par modèle commercial sont construites à partir des ventes en ligne déclarées, du mix de transactions et d'achats, et des données probantes par catégorie, tandis que les répartitions par appareil et par paiement classifient les commandes B2C sans les comptabiliser à nouveau. Lorsque les rapports des détaillants utilisent des définitions de catégories différentes, les analystes les alignent avant de dériver les parts par catégorie de produits. Si les sources de paiement décrivent la méthode de transaction plutôt que la valeur des commandes, elles informent le mix de paiement sans ajouter de revenus de paiement aux ventes. Des vérifications ascendantes sélectives multiplient les volumes en ligne divulgués par les valeurs moyennes des commandes lorsque les deux sont disponibles et cumulent les valeurs des détaillants ou des canaux échantillonnés par rapport au total descendant, les données manquantes sur les commandes, la valeur ou la catégorie étant conservées comme hypothèses délimitées plutôt qu'extrapolées à partir d'un seul vendeur. Les entretiens avec des responsables sud-africains du commerce électronique, de la vente au détail, des paiements et de l'exécution vérifient le caractère raisonnable de chaque trajectoire de variable et de chaque part, et les preuves divergentes amènent les analystes à revoir les définitions des sources et les plages de scénarios avant de retenir une hypothèse.
Cycle de validation des données et de mise à jour
Les analystes triangulent des signaux indépendants provenant des statistiques officielles du commerce de détail et des TIC, des données probantes du système de paiement, des dépôts des détaillants et d'indicateurs sélectionnés des acheteurs ou des transactions, en vérifiant qu'ils se réfèrent aux commandes de produits en ligne et à la même année. Les valeurs aberrantes ou les écarts importants par rapport à une série antérieure déclenchent un examen de la définition des sources, des vérifications arithmétiques et un second examen par un analyste, avec des questions de suivi à un répondant ou au propriétaire d'une source lorsqu'un élément inexpliqué pourrait modifier une estimation de marché ou de segment. Le modèle de marché est actualisé annuellement, mis à jour entre les cycles après un événement important de politique, de paiement, de détaillant ou de livraison, et réexaminé immédiatement avant la livraison.
Taille du marché du commerce électronique en Afrique du Sud selon Mordor Intelligence comparée à d'autres estimations publiées
Le marché du commerce électronique en Afrique du Sud mesure la valeur annuelle des commandes de produits passées en ligne par des consommateurs et des entreprises situés en Afrique du Sud, quel que soit l'emplacement du vendeur. Les parts par catégorie de produits et par modèle commercial sont construites à partir des ventes en ligne déclarées, du mix de transactions et d'achats, et des données probantes par catégorie, tandis que les répartitions par appareil et par paiement classifient les commandes B2C sans les comptabiliser à nouveau.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des données d'entrée de demande spécifiques au marché et des recoupements tout au long de l'étude. Les analystes triangulent des signaux indépendants provenant des statistiques officielles du commerce de détail et des TIC, des données probantes du système de paiement, des dépôts des détaillants et d'indicateurs sélectionnés des acheteurs ou des transactions, en vérifiant qu'ils se réfèrent aux commandes de produits en ligne et à la même année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 45,43 milliards USD (2027) | |
| Cabinet d'études de marché A | 11,85 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 73,9 % à la valeur 2027 de ce rapport de 45,43 milliards USD, 1 an plus tard. L'estimation est uniquement B2C, excluant les commandes de produits en ligne des acheteurs professionnels sud-africains, bien que son total couvert inclue également les activités de voyage, de restauration, de médias, de santé et de technologie. |
| Cabinet d'études de marché B | 101 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 122,3 % à la valeur 2027 de ce rapport de 45,43 milliards USD, 2 ans plus tard. L'estimation inclut les services C2C, financiers et de contenu numérique, ainsi que les voyages et loisirs aux côtés du commerce en ligne et des catégories de produits, allant au-delà des commandes de produits. |
Mordor Intelligence lie l'estimation à la couverture définie de l'étude et au modèle de demande. Les analystes triangulent des signaux indépendants provenant des statistiques officielles du commerce de détail et des TIC, des données probantes du système de paiement, des dépôts des détaillants et d'indicateurs sélectionnés des acheteurs ou des transactions, en vérifiant qu'ils se réfèrent aux commandes de produits en ligne et à la même année.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché du commerce électronique en Afrique du Sud ?
La taille est estimée à 45,43 milliards USD en 2027 et devrait atteindre 69,68 milliards USD d'ici 2032, à un CAGR de 8,93 % durant 2027-2032.
Quelles forces soutiennent la demande de produits en ligne en Afrique du Sud ?
L'accès à la livraison et les options de paiement échelonné soutiennent la demande. En mai 2025, SPAR avait signé des partenariats de livraison SPAR2U couvrant Mamelodi, Ivory Park et Hammanskraal.
Quelle catégorie de produits représente la plus grande part des commandes B2C en Afrique du Sud ?
La mode et l'habillement détenaient une part de 24,48 % des commandes B2C en 2026. L'alimentation et les boissons devrait connaître la croissance la plus rapide avec un CAGR de 12,1 % durant 2027-2032.
Quelles entreprises se disputent les commandes de produits en ligne en Afrique du Sud ?
Les concurrents comprennent Takealot Online (Pty) Ltd., Decathlon South Africa et Checkers Sixty60 (Shoprite Holdings Ltd.).
Quel défi de coût affecte les perspectives des vendeurs de mode en ligne ?
Une étude qualitative de 2023 portant sur des détaillants de mode sud-africains durant la reprise après les perturbations a révélé que la logistique inverse omnicanale pouvait engendrer des coûts cachés nécessitant des capitaux non budgétisés.
Quelle région est en tête de l'activité de commerce électronique en Afrique du Sud ?
Le Gauteng était en tête des provinces en matière de pénétration des achats en ligne en 2025, avec 46,9 % de ses adultes effectuant des achats en ligne. En septembre 2026, Inospace a ouvert une opération d'exécution à Johannesburg pour des clients incluant des entreprises de commerce électronique.