
Taille et part du marché du commerce électronique en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
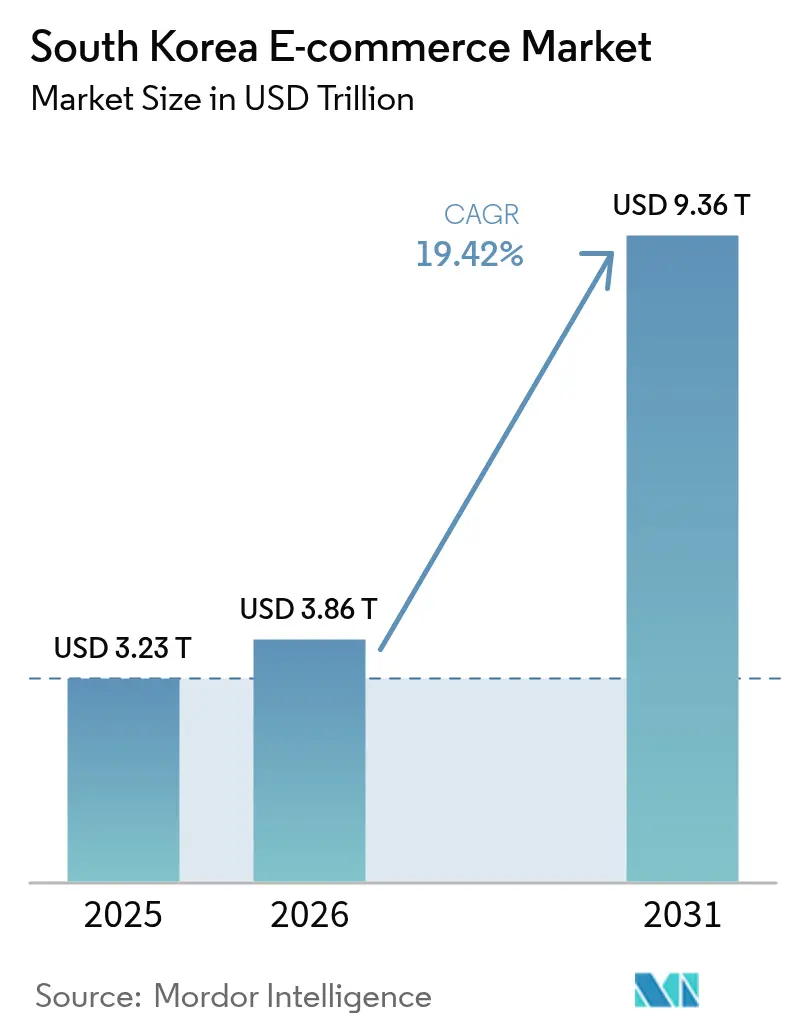
| Taille du marché de l'année de base (2025) | 3.23 Trillions de dollars américains |
| Taille du Marché (2026) | 3.86 Trillions de dollars américains |
| Taille du Marché (2031) | 9.36 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 19.42 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce électronique en Corée du Sud par Mordor Intelligence
La taille du marché du commerce électronique en Corée du Sud était évaluée à 3 230 milliards USD en 2025 et devrait croître de 3 860 milliards USD en 2026 pour atteindre 9 360 milliards USD d'ici 2031, à un TCAC de 19,42 % au cours de la période de prévision (2026-2031). Cette croissance presque triple souligne le statut du pays en tant que puissance du commerce numérique, ancré par un taux de pénétration d'Internet de 96 % et l'un des taux de possession de smartphones les plus élevés au monde.[1]Ministère des Sciences et des TIC, "Communiqués de presse du New Deal numérique," msit.go.kr L'innovation logistique, les programmes numériques soutenus par le gouvernement et la prolifération des super-applications exclusivement mobiles élargissent la base de consommateurs adressable et rehaussent les attentes en matière de service, notamment dans les corridors urbains denses. L'intensification de la concurrence des places de marché chinoises, l'adoption croissante du BNPL et la demande transfrontalière croissante pour les produits de beauté coréens et les produits d'épicerie de base remodèlent les stratégies des plateformes. Parallèlement, la hausse des coûts d'exécution, des règles plus strictes en matière de localisation des données et les actions sociales occasionnelles des livreurs mettent en évidence les risques opérationnels que les principales plateformes doivent gérer.
Points clés du rapport
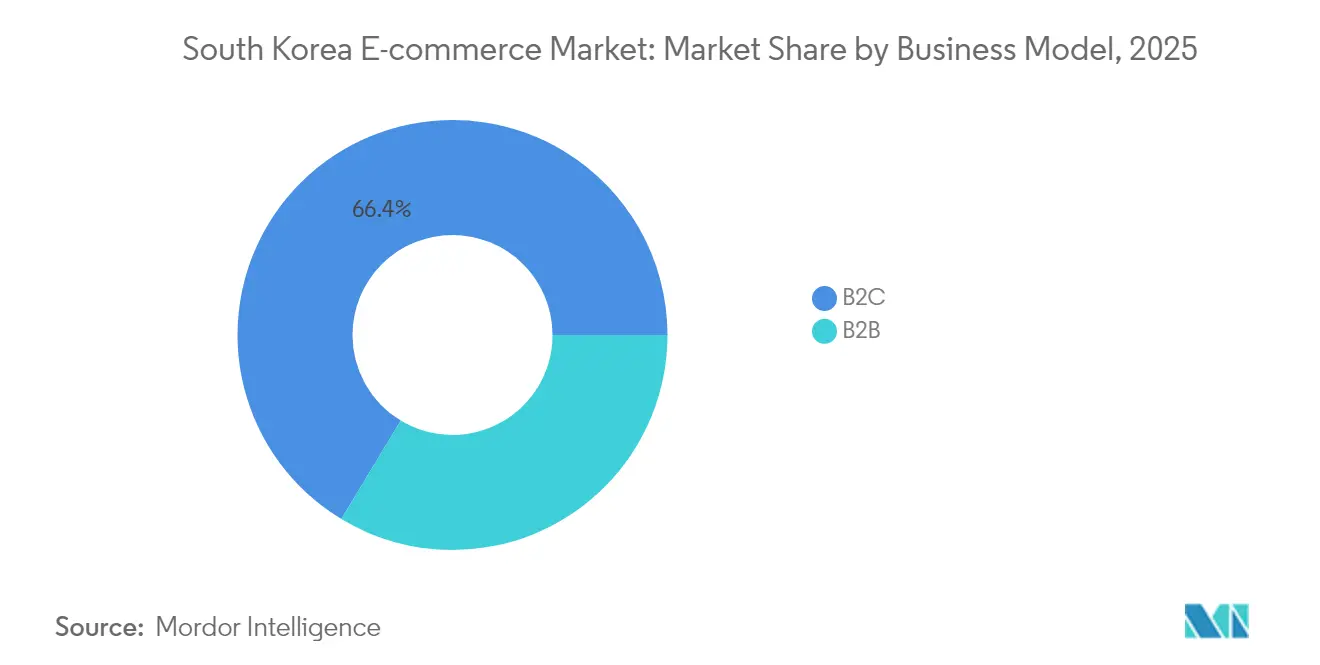
- Par modèle commercial, le segment B2C détenait 66,35 % de la part du marché du commerce électronique en Corée du Sud en 2025, tandis que le B2B devrait croître à un TCAC de 23,45 % jusqu'en 2031.
- Par type d'appareil, les smartphones représentaient 73,40 % des transactions en 2025 ; la catégorie « autres appareils », couvrant les enceintes intelligentes, les appareils connectés et le matériel AR/VR, se développe à un TCAC de 31,10 % jusqu'en 2031.
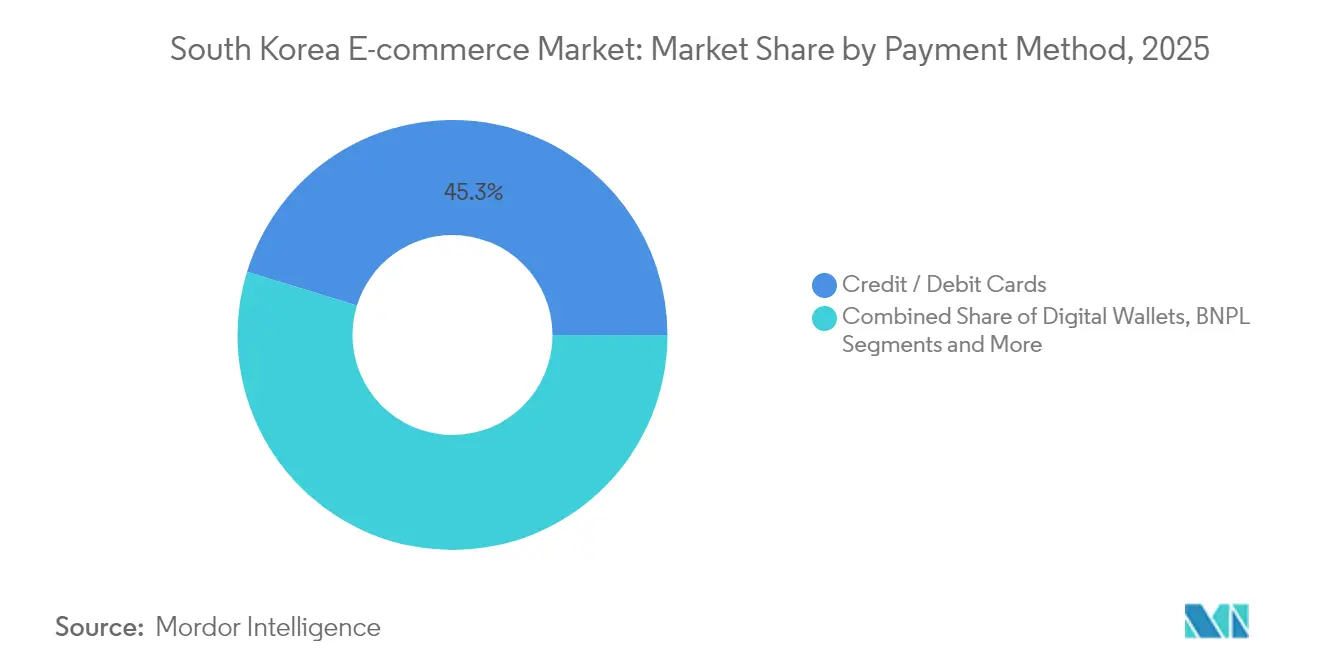
- Par méthode de paiement, les cartes de crédit et de débit dominaient avec une part de 45,25 % en 2025, tandis que le BNPL devrait bondir à un TCAC de 33,00 %, atteignant 9,12 milliards USD d'ici 2031.
- Par catégorie de produits B2C, l'électronique grand public était en tête avec une part de 20,60 % en 2025 ; l'alimentation et les boissons devraient progresser à un TCAC de 27,30 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du commerce électronique en Corée du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Attentes croissantes en matière de livraison le jour même et à l'aube parmi les consommateurs de la région métropolitaine de Séoul | + 5.5% | Zone métropolitaine de Séoul, avec des répercussions sur Busan et d'autres grandes villes | Court terme (≤ 2 ans) |
| Essor du commerce social alimenté par l'intégration de Naver LIVE et TikTok Shop | + 4.2% | National, avec une concentration dans les centres urbains | Moyen terme (2-4 ans) |
| Expansion rapide des super-applications exclusivement mobiles | + 3.8% | National, avec une adoption plus élevée parmi la tranche d'âge 20-39 ans | Moyen terme (2-4 ans) |
| Les pôles logistiques intelligents soutenus par le gouvernement dynamisent le marché | + 3.1% | National, avec une concentration dans les corridors logistiques près de Séoul, Incheon et Busan | Long terme (≥ 4 ans) |
| Demande d'une société vieillissante pour le commerce rapide de produits de santé sans ordonnance | + 2.7% | National, avec un impact plus élevé dans les régions à plus forte population âgée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Attentes croissantes en matière de livraison le jour même et à l'aube parmi les consommateurs de la région métropolitaine de Séoul
La normalisation rapide de la livraison ultra-rapide a redéfini le comportement d'achat en ligne ; 44,3 % des acheteurs coréens classent désormais la rapidité comme premier critère d'achat. La livraison Rocket de Coupang donne le rythme avec une exécution le jour même couvrant 70 % des résidents, incitant des concurrents tels que CJ OnStyle et NS Home Shopping à réduire leurs délais limites pour s'aligner. La densité des clusters de population à Séoul permet une densité de routes rentable, encourageant les centres d'exécution à moins de 11 kilomètres de la plupart des foyers. Les dépenses logistiques concurrentielles accélèrent l'automatisation, tandis que l'effet d'entraînement des références métropolitaines pousse les villes de rang inférieur à relever leurs normes de service.
Essor du commerce social alimenté par l'intégration de Naver LIVE et TikTok Shop
Le commerce en direct est prévu de capter un cinquième des revenus en ligne d'ici 2025, alors que la navigation passe de la recherche par mots-clés à la découverte guidée par le contenu. L'onglet « Découverte » de Naver fusionne la vidéo courte avec le paiement en un clic, essentiel pour la mode et la beauté où les achats impulsifs prospèrent. Les taux de conversion des diffusions en direct dépassent ceux des annonces statiques, et 60 % des Coréens ont déjà acheté via des formats de shopping en direct. Les marques pionnières exploitent les partenariats avec des influenceurs pour réduire l'écart de confiance, tandis que les plateformes monétisent l'engagement grâce aux commissions sur les pourboires et aux emplacements publicitaires.
Expansion rapide des super-applications exclusivement mobiles
Kakao, Naver et Coupang intègrent les réseaux sociaux, le paiement, le divertissement et la logistique dans des écosystèmes unifiés qui renforcent la fidélité des utilisateurs. Les acheteurs sur super-application effectuent des transactions 2,3 fois plus fréquemment que les utilisateurs à usage unique, propulsant le commerce mobile vers une part projetée de 77 % des dépenses en ligne d'ici 2026. La gestion transparente de l'identité inter-services permet aux plateformes d'exploiter des avantages en matière de données pour des offres hyper-personnalisées. La surveillance réglementaire s'intensifie, mais la capacité à subventionner croisément de nouveaux secteurs verticaux continue d'élever les barrières pour les nouveaux entrants tardifs.
Les pôles logistiques intelligents soutenus par le gouvernement dynamisent le marché
Le Plan de base national pour la logistique et le New Deal numérique canalisent 58 200 milliards KRW dans l'automatisation et les pôles logistiques urbains jusqu'en 2025. Les centres logistiques intelligents certifiés reçoivent des incitations pour déployer le routage par IA, le stockage haute densité et les véhicules à faibles émissions qui réduisent collectivement les délais de rotation et les empreintes carbone. L'alignement des politiques avec les dépenses d'infrastructure stimule le co-investissement privé, renforçant l'infrastructure physique essentielle aux engagements de livraison en moins d'une heure.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de localisation des données augmentant les coûts de conformité | -2.1% | National, avec un impact particulier sur les plateformes internationales | Moyen terme (2-4 ans) |
| Coûts d'acquisition de clients urbains saturés dépassant la croissance de la valeur moyenne des commandes | -1.8% | Séoul, Busan et autres grands centres urbains | Court terme (≤ 2 ans) |
| Retards douaniers transfrontaliers sur les retours de produits de beauté coréens | -1.5% | Mondial, avec un impact particulier sur les marchés nord-américains et européens | Moyen terme (2-4 ans) |
| Actions sociales des livreurs affectant la capacité du dernier kilomètre | -1.2% | National, avec une concentration dans les réseaux de livraison urbains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Mandats de localisation des données augmentant les coûts de conformité
Les exigences de stockage national et de consentement explicite au transfert augmentent les dépenses en matière de cloud et de cybersécurité jusqu'à 55 % pour les plateformes qui centralisaient auparavant leurs données à l'étranger. Les petites places de marché étrangères font face à des charges disproportionnées, ce qui atténue l'intensité concurrentielle et pourrait ralentir les déploiements de fonctionnalités reposant sur des piles SaaS mondiales.
Coûts d'acquisition de clients urbains saturés dépassant la croissance de la valeur moyenne des commandes
La normalisation de la demande post-pandémique a réduit la croissance nationale du commerce électronique de près de 20 % à 6,6 % en 2024, tandis que les tarifs publicitaires dans la métropole de Séoul ont bondi de 35 à 40 %. Le décalage des conversions par rapport à la hausse des prix des enchères a contraint à des pivots de discipline des coûts ; les grandes plateformes réorientent leurs budgets vers des programmes de fidélité et explorent l'expansion à l'étranger pour restaurer le retour sur investissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial : le segment B2B dépasse le marché grand public
La taille du marché du commerce électronique en Corée du Sud pour les transactions B2C représentait une part de 66,35 % en 2025, portée par le moteur de revenus de 22,4 milliards USD de Coupang et l'étendue de la place de marché de Naver. Une logistique consommateur robuste et des habitudes mobiles bien ancrées ancrent le leadership B2C, mais la numérisation des achats fait pivoter le B2B d'un créneau de niche vers un moteur de croissance. Les investissements en capital-risque totalisant 79,7 millions USD dans 35 start-ups témoignent de la confiance des capitaux, et des places de marché telles qu'EC21 et Trade Korea élargissent la profondeur du catalogue pour les acheteurs industriels.
La facturation numérique et la plateforme uTradeHub soutenue par le gouvernement compriment davantage les cycles administratifs, encourageant les PME manufacturières à transférer leurs commandes courantes en ligne. À mesure que l'adoption du B2B s'accélère, le TCAC de 23,45 % du segment dépasse la trajectoire globale de la taille du marché du commerce électronique en Corée du Sud, laissant présager un réalignement de la chaîne de valeur où les distributeurs s'appuient de plus en plus sur des vitrines virtuelles pour la génération de prospects.


Par type d'appareil : les technologies émergentes perturbent la domination mobile
Les smartphones ont généré 73,40 % de la valeur des transactions en 2025, consolidant leur rôle d'interface centrale du marché du commerce électronique en Corée du Sud. La conception centrée sur les applications, la sécurité des paiements biométriques et le marketing par notifications push génèrent des taux d'achat hebdomadaires supérieurs de plus de 14 points de pourcentage à la moyenne mondiale. Néanmoins, le groupe « autres appareils » — enceintes intelligentes, téléviseurs intelligents et casques AR/VR — progresse à un TCAC de 31,10 %, stimulé par l'écosystème de maison connectée de Samsung et les API de commande vocale des détaillants.
Les flux de travail sur ordinateur de bureau persistent dans les achats d'entreprise et les segments de consommateurs à forte réflexion, mais l'authentification omnicanale permet aux acheteurs de jongler entre la recherche et le paiement sur différents écrans. Les plateformes optimisent de plus en plus la continuité des sessions plutôt que les entonnoirs propres à chaque appareil, réduisant les frictions lorsqu'un utilisateur ajoute un article via un réfrigérateur intelligent et finalise le paiement sur mobile. Cette tendance redéfinit les priorités d'interface utilisateur, passant d'une personnalisation par écran à un tissu de données unifiant chaque point de terminaison.
Par méthode de paiement : le BNPL perturbe la domination des méthodes de paiement traditionnelles
Les cartes sont restées l'instrument de référence, traitant 45,25 % des dépenses en ligne en 2025, reflétant une infrastructure de crédit mature et une intégration de fidélité avec les super-applications. Le TCAC de 33,00 % du BNPL le positionne toutefois comme la méthode de paiement à surveiller ; Naver Financial, Toss Bank et Hyundai Card proposent des paiements fractionnés sans intérêt pour diversifier les flux de consommateurs plus jeunes. La Commission des services financiers impose désormais des vérifications d'adéquation et une divulgation plus claire des frais, introduisant une surveillance similaire au crédit dans cette catégorie naissante.
Les portefeuilles numériques tels que Samsung Pay bénéficient de l'omniprésence de la NFC et de l'intégration aux super-applications, détenant une part de 42 % au sein des paiements par portefeuille mobile. La tokenisation en arrière-plan, combinée aux protocoles d'authentification unique, accélère la vitesse de paiement et réduit l'abandon, garantissant que les portefeuilles restent essentiels même à mesure que le BNPL monte en gamme vers des paniers à valeur plus élevée.
Par catégorie de produits B2C : l'alimentation et les boissons mènent la révolution de la croissance
L'électronique grand public a conservé une part de 20,60 % en 2025, mais les produits alimentaires frais et conditionnés réécrivent les graphiques de croissance avec un TCAC de 27,30 %. Le modèle de livraison à l'aube de Kurly illustre le potentiel de marge lorsque les denrées périssables rencontrent une exécution précisément synchronisée. Une part de 30 % des ventes en ligne provient désormais des paniers d'épicerie et de kits repas, orientant les investissements logistiques vers les capacités de chaîne du froid.
La beauté et les soins personnels tirent parti de la résonance mondiale de la beauté coréenne ; les marques utilisent des tutoriels en direct pour démontrer les techniques d'application, facilitant la conversion au-delà des frontières. Les places de marché de mode pivotent vers le recommerce, comme en témoigne l'acquisition de Poshmark par Naver pour 1,2 milliard USD, visant les tendances mondiales de nettoyage de garde-robe. Le mobilier, autrefois freiné par la réticence tactile, bénéficie des outils de visualisation en réalité augmentée, réduisant les taux de retour et soutenant la vente incitative d'accessoires de décoration déclenchée par des scans de pièces virtuelles.
Analyse géographique
Le corridor métropolitain de Séoul représente 44,50 % du chiffre d'affaires national en ligne, rendu possible par des réseaux d'exécution denses qui compriment les distances du dernier kilomètre et justifient des suppléments premium pour la livraison le jour même. Le marché du commerce électronique en Corée du Sud prospère sur ce noyau urbain où le revenu disponible et l'adoption mobile convergent. Busan et Incheon suivent mais affichent une dynamique disproportionnée à mesure que les pôles logistiques intelligents entrent en service dans le cadre des programmes de certification gouvernementaux.
L'activité transfrontalière s'est intensifiée, les acheteurs coréens ayant dépensé 3,1 milliards USD sur des plateformes chinoises en 2024, enregistrant une hausse de 84 % en glissement annuel. Les importations d'électronique et de mode à prix compétitifs bénéficient d'un dédouanement rapide via des voies de fret aérien améliorées à Incheon, bien que les acteurs nationaux plaident pour la réciprocité sur la base de la localisation des données. L'accélération des expansions à l'étranger par les géants coréens compense la saturation nationale ; la filiale taïwanaise de Coupang a multiplié par cinq le nombre de références au début de 2025, validant la réplication de la livraison Rocket à l'étranger.
La pénétration rurale, bien que plus faible, bénéficie de projets pilotes de drones et de consignes automatisées dans les épiceries de proximité. Les subventions gouvernementales pour le haut débit dans les comtés éloignés élargissent la demande adressable, réduisant progressivement l'écart de service urbain-rural qui limitait historiquement la faisabilité de la livraison le jour même en dehors des grandes villes.
Paysage réglementaire
La Corée du Sud réglemente le commerce électronique par le biais de règles de protection des consommateurs, de concurrence, fiscales et de gouvernance des données qui font peser la responsabilité, de plus en plus, sur les plateformes (y compris la facilitation C2C) plutôt que sur les seuls vendeurs individuels. Un pilier clé de 2026 est la loi modifiée sur la protection des consommateurs dans le commerce électronique (loi n° 21312), promulguée en janvier 2026 après un processus d'amendement de l'Assemblée nationale en décembre 2025, avec des changements associés entrant en vigueur en juillet 2026. La Commission coréenne du commerce équitable (KFTC) a également mené des consultations en 2026 sur les mises à jour du décret d'application et des règles, notamment un renforcement de la vérification d'identité des vendeurs et des critères de désignation de représentants locaux pour les opérateurs étrangers servant les consommateurs coréens.
Les exigences de conformité continuent de s'étendre en portée et en détail opérationnel. Le cadre de 2026 renforce les contrôles autour des dark patterns et de la transparence des avis, et fixe des obligations plus claires pour les plateformes qui servent d'intermédiaires dans les transactions C2C, relevant les attentes en matière de surveillance et de traitement des litiges. Pour les places de marché étrangères et les opérateurs intermédiaires, l'orientation réglementaire se concentre sur la présence locale via un représentant basé en Corée (lorsque les seuils qualifiants s'appliquent) et un traitement plus formalisé des plaintes des consommateurs, tandis que des obligations parallèles telles que le signalement périodique des transactions liées à la TVA pour les prestataires de services intermédiaires étrangers ajoutent une charge de reporting récurrente et des besoins d'intégration des systèmes.
Analyse de la chaîne de valeur
La chaîne de valeur du commerce électronique en Corée du Sud va des propriétaires de marques et marchands (y compris les PME et les vendeurs transfrontaliers) aux plateformes de marché ou de vente directe aux consommateurs, en passant par des couches d'activation telles que les outils d'habilitation des marchands (création de vitrines, publicités, live-commerce et contenu), les paiements (cartes, portefeuilles numériques, BNPL), et les réseaux de traitement des commandes qui se font concurrence sur les niveaux de service de livraison le jour même et à l'aube. Les grandes plateformes combinent la génération de demande (recherche, contenu et trafic super-app) avec des services aux marchands, tandis que les prestataires logistiques et les branches internes de traitement des commandes gèrent le traitement entrant, le tri, le transport longue distance et la livraison du dernier kilomètre. La région métropolitaine de Séoul reste le centre de gravité opérationnel pour la densité d'entreposage et de livraison, et le rythme de construction de nouvelles installations logistiques a été freiné par les conditions de financement et de coût de construction, ce qui accentue la prime sur l'utilisation, l'automatisation et l'efficacité du routage.
La réglementation et les pratiques de règlement des paiements influencent la manière dont la valeur est captée le long de la chaîne. Les mesures couvrant les dark patterns et la responsabilité des plateformes augmentent les coûts de conformité au niveau de l'expérience utilisateur front-end, de la gouvernance des vendeurs et du service client, tandis que les règles affectant le calendrier et la divulgation des paiements renforcent la discipline opérationnelle dans le règlement des places de marché et le renforcement de la confiance des marchands. Dans ce contexte, l'automatisation et l'optimisation (demande prédictive, emballage, routage et agents d'achat orientés client) deviennent un levier pour compenser les pressions liées au traitement des commandes et à l'acquisition de clients, et les modèles de fulfillment-as-a-service élargissent l'accès aux fonctionnalités de livraison rapide pour les vendeurs tiers qui ne peuvent pas construire leur propre chaîne logistique.
Paysage concurrentiel
Le leadership du marché se concentre autour de Coupang et Naver, dont la participation combinée de 42 % confère des avantages d'échelle en logistique et en analyse de données. Le modèle verticalement intégré de Coupang maximise le contrôle des stocks et de l'exécution, générant 90 % des ventes via des stocks propres et pérennisant son programme de fidélité Rocket WOW. Naver privilégie une approche de place de marché légère en actifs, générant des revenus de commissions tout en exploitant la dominance dans la recherche et les moteurs de recommandation par IA pour approfondir la taille des paniers.
Des challengers spécialisés occupent des niches durables : Kurly cible l'épicerie haut de gamme, Musinsa ancre la mode jeune et Oasis Corp. vise les segments d'épicerie à prix abordable via l'acquisition proposée de 11Street. Leur concentration sur des catégories spécifiques protège la différenciation face aux super-applications concurrentes aux ambitions étendues.
Les entrants chinois accentuent la pression sur les prix ; AliExpress et Temu exploitent les économies côté offre pour sous-coter les annonces nationales, contraignant les acteurs coréens établis à accélérer l'approvisionnement en marques propres et le recrutement de vendeurs transfrontaliers. Les rumeurs d'une coentreprise logistique Shinsegae-Alibaba suggèrent un intérêt croissant pour la mutualisation des actifs physiques afin de rivaliser avec la promesse de livraison de Coupang. Les fusions-acquisitions stratégiques, illustrées par l'achat de Farfetch par Coupang pour 500 millions USD, mettent en évidence un pivot accentué vers les stocks de luxe à haute marge.
Leaders du secteur du commerce électronique en Corée du Sud
Coupang Corp.
Naver Shopping
eBay Inc.
Amazon.com Inc.
EMart
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les expériences de commerce pilotées par l'IA ouvrent de nouvelles voies de monétisation et de différenciation au-delà de la recherche par mots-clés traditionnelle et des listes statiques, et les grands groupes passent des widgets de recommandation à des flux d'achat conversationnels et agentiques. En avril 2026, Shinsegae Group a signé un protocole d'accord avec OpenAI pour développer un modèle de commerce IA de bout en bout, incluant un agent d'achat IA propulsé par ChatGPT pour l'application Emart d'ici 2026, tandis que Naver a étendu ses capacités d'agent d'achat IA (Shopping AI Agent) au cours de 2026 et a déployé des services logistiques destinés aux marchands. Ces mouvements créent des espaces vacants pour les marques et vendeurs capables de fournir des données produits plus riches, des catalogues structurés et du contenu (y compris en direct et au format court) que les agents IA peuvent interpréter de manière fiable, améliorant la conversion sur des catégories complexes et soutenant des formats publicitaires à plus forte valeur.
L'activation logistique et de traitement des commandes des marchands passe également d'une capacité propre à la plateforme à une couche de services côté vente destinée aux PME et aux vendeurs de places de marché. Naver a lancé la version bêta ouverte de N-Delivery by Naver (N-Delivery FBN) en juillet 2026, étendant les options de livraison à l'aube et le dimanche à un plus large éventail de produits grâce à une solution de traitement des commandes destinée aux vendeurs. Naver a également augmenté sa participation dans Kurly en mai 2026 avec un investissement de 33 milliards de KRW lié à l'expansion de l'infrastructure logistique du commerce. Parallèlement, l'entrée en vigueur en juillet 2026 du cadre modifié de la loi sur le commerce électronique accroît les exigences opérationnelles concernant les avis, l'identification des vendeurs et la gouvernance des opérateurs étrangers, créant une demande pour des outils de conformité, des services de représentant local, et des solutions standardisées d'intégration et de surveillance des vendeurs qui réduisent le risque pour les plateformes tout en gardant l'assortiment transfrontalier attractif pour les consommateurs coréens.
Développements récents du secteur
- Juillet 2026 : Naver a lancé la version bêta ouverte de N-Delivery by Naver (N-Delivery FBN), élargissant les services de traitement des commandes afin que les vendeurs puissent proposer une livraison à l'aube et le dimanche sur un plus large éventail de produits. Cela renforce la capacité de Naver à retenir et développer son écosystème de marchands en présentant la performance de livraison comme un service de plateforme plutôt qu'une capacité propre au vendeur.
- Avril 2026 : Coupang a annoncé un programme d'investissement de 84 millions USD dans des start-ups technologiques d'IA américaines et mondiales, y compris une collaboration avec l'entreprise de robotique Contoro liée à d'éventuels essais pilotes sur des sites logistiques en Corée. Cette initiative montre comment les partenariats d'automatisation sont utilisés pour réduire les coûts de traitement des commandes et améliorer la vitesse, renforçant la logistique comme un avantage concurrentiel central dans le commerce électronique coréen.
- Janvier 2024 : Coupang a acquis les activités et actifs de Farfetch, ajoutant une plateforme mondiale de commerce électronique de luxe à son portefeuille. L'opération a élargi l'exposition de Coupang à des catégories à plus forte marge et a créé de nouveaux leviers pour l'assortiment premium et la segmentation de la clientèle, en complément de son moteur logistique grand public.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, nous mesurons le commerce électronique en Corée du Sud comme la valeur des biens et services commandés via des canaux numériques ou téléphoniques, couvrant à la fois le B2C et le B2B, où le traitement des commandes se fait par livraison ou par courrier.
Exclusions du périmètre : Les ventes de détail purement en magasin sans étape de commande en ligne ou téléphonique, même si elles sont ultérieurement soutenues par le marketing numérique, ne sont pas comptabilisées.
Aperçu de la segmentation
- Par modèle commercial
- B2C
- B2B
- Par type d'appareil
- Smartphone / Mobile
- Ordinateur de bureau et portable
- Autres types d'appareils
- Par méthode de paiement
- Cartes de crédit / débit
- Portefeuilles numériques
- BNPL
- Autre méthode de paiement
- Par catégorie de produits B2C
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Mobilier et maison
- Jouets, bricolage et médias
- Autres catégories de produits
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour ancrer le modèle de marché sur des flux de transactions mesurables et le comportement des acheteurs. Nous avons examiné des séries chronologiques officielles rapportant les valeurs des transactions d'achat en ligne et les parts du shopping mobile, ce qui nous a aidés à vérifier la cohérence de la direction de la croissance et des schémas de saisonnalité.
Les sources publiques ayant éclairé les hypothèses comprennent, entre autres, Statistics Korea (publications sur les tendances du shopping en ligne), les publications de la Banque de Corée sur les paiements et les conditions financières, les statistiques commerciales du Korea Customs Service pour les signaux d'achat transfrontalier, et les indicateurs de commerce numérique et de commerce électronique de l'OCDE et de la CNUCED. Nous avons également fait référence aux dépôts d'entreprises et aux présentations aux investisseurs pour les commentaires sur le mix des canaux, ainsi qu'à une couverture de presse fiable pour les changements de politique et les événements majeurs de la demande. Nous avons ensuite complété ces éléments par des abonnements payants sélectifs pour les données financières d'entreprises, l'actualité et les finances, ainsi que les bases de données de brevets le cas échéant. Ce ne sont que des exemples représentatifs, et de nombreuses autres sources ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies au moyen d'entretiens et de courtes enquêtes auprès d'opérateurs de places de marché et de distribution, de spécialistes de la logistique et du traitement des commandes, d'acteurs des paiements et de la fraude, et de vendeurs spécialisés par catégorie. Nous avons utilisé ces échanges pour confirmer ce qui est inclus dans les valeurs de transaction rapportées, tester des taux de commission et des évolutions de prix réalistes, et aligner la vision prévisionnelle pour la Corée du Sud sur ce que les opérateurs observent sur le terrain.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 17 % | Managers : 46 % |
Dimensionnement et prévisions de marché
Le dimensionnement part d'une approche descendante où les valeurs de transaction d'achat en ligne rapportées et les répartitions par catégorie sont reconstruites en un pool de revenus du commerce électronique pour la Corée du Sud, puis alignées sur les règles de périmètre relatives au canal et au traitement des commandes. Les résultats sont corroborés par des approximations ascendantes sélectives, comme l'échantillonnage des valeurs moyennes de commande et des volumes de commande par grande catégorie, et la vérification des niveaux de GMV implicites par rapport aux retours des vendeurs et des opérateurs.
Les données ayant le plus compté sont la tendance de la valeur des transactions d'achat en ligne, la part du shopping mobile, les différences de croissance au niveau des catégories (par exemple, les services alimentaires et l'épicerie par rapport aux biens discrétionnaires), les signaux d'achat transfrontalier issus des indicateurs commerciaux et douaniers, ainsi que l'impact pratique de la vitesse de livraison et des coûts de retour sur la conversion et les achats répétés. Lorsque les données ascendantes directes étaient limitées, nous avons comblé les lacunes avec des fourchettes prudentes convenues lors des entretiens, et nous n'avons élargi ces fourchettes que lorsque plusieurs sources pointaient dans la même direction.
Les prévisions ont été établies à l'aide d'une analyse de scénarios, car la demande est sensible aux dépenses de consommation, à l'intensité promotionnelle et aux changements de politique ou de plateforme difficiles à saisir avec une seule courbe fixe. Les variables ont été projetées en combinant l'élan récent des tendances officielles et le consensus des experts primaires, puis traduites en valeur de marché selon des étapes claires et vérifiables.
Validation des données et cycle de mise à jour
Nous avons effectué plusieurs vérifications avant de finaliser les chiffres, notamment des tests de variance d'une année sur l'autre, des contrôles de dérive des parts de catégorie, et des comparaisons avec des signaux indépendants tels que l'évolution de la part mobile et les taux de croissance rapportés du shopping en ligne. Toute valeur aberrante ne correspondant pas à des événements connus a été retravaillée, et les hypothèses ont été retestées via des échanges de suivi avec certains répondants sélectionnés.
Chaque publication passe par un examen analytique en plusieurs étapes afin que le périmètre, les calculs et la logique restent cohérents d'une année à l'autre. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires si un événement significatif modifie la demande, la réglementation ou le comportement des canaux, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché du commerce électronique en Corée du Sud selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles publiées pour le commerce électronique en Corée du Sud peuvent sembler très éloignées, même lorsqu'elles traitent toutes de l'achat en ligne. Les différences proviennent généralement de ce qui est compté comme valeur du commerce électronique, de l'inclusion ou non du B2B, de la manière dont les commandes transfrontalières sont traitées, et de l'année et de la devise de référence utilisées.
L'écart le plus important tient souvent au fait que l'estimation représente une valeur de transaction de type GMV pour toutes les commandes en ligne, ou seulement les revenus situés dans des catégories de vente au détail spécifiques ; dans ce modèle, Mordor Intelligence comptabilise à la fois les revenus du commerce électronique B2C et B2B et conserve un périmètre lié aux commandes livrées passées via des canaux en ligne ou téléphoniques. D'autres chiffres publiés peuvent également appliquer des scénarios de croissance différents (promotions plus agressives ou dépenses de consommation plus prudentes), ou ne pas revérifier les parts de catégorie et le mix mobile avant de convertir la devise locale en USD.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,23 billions USD (2025) | |
| Revue professionnelle A | 0,17 billion USD (2024) | Utilise les totaux annuels des transactions d'achat en ligne rapportés en devise locale et les convertit en USD, mais semble traiter ce chiffre comme un GMV limité à la vente au détail et n'inclut pas clairement les flux de commande B2B, ce qui comprime le total par rapport à un périmètre de revenus plus large. |
| Cabinet de conseil régional B | 0,20 billion USD (2025) | Se concentre sur la valeur des places de marché B2C et des paiements en caisse de détail, et peut exclure les commandes par téléphone et certaines parties de l'approvisionnement B2B ; les hypothèses de modèle concernant les achats transfrontaliers et les évolutions des parts de catégorie ne sont pas entièrement expliquées, ce qui peut modifier sensiblement le total. |
L'écart observé dans le tableau s'explique principalement par le périmètre et le traitement des unités, notamment l'inclusion du B2B et le fait que le chiffre représente la valeur totale des transactions ou un sous-ensemble plus restreint de la vente au détail. Notre approche maintient des étapes traçables jusqu'aux tendances de transaction observées, à l'évolution des catégories et aux hypothèses validées, ce qui rend la valeur finale du marché plus facile à reproduire et à mettre à jour lorsque les conditions changent.


Questions clés auxquelles le rapport répond
Qu'est-ce qui alimente la croissance rapide du marché du commerce électronique en Corée du Sud ?
Une infrastructure numérique exceptionnelle, une logistique agressive de livraison le jour même, des écosystèmes de super-applications et une activité transfrontalière croissante soutiennent une perspective de TCAC de 19,42 %.
Quel modèle commercial se développe le plus rapidement dans le commerce de détail en ligne coréen ?
Le segment B2B devrait croître à un rythme annuel de 23,45 % jusqu'en 2031, à mesure que les fabricants numérisent leurs achats.
Quelle est l'importance du BNPL en Corée du Sud ?
Le BNPL est la méthode de paiement à la croissance la plus rapide, se dirigeant vers 9,12 milliards USD d'ici 2031 avec un TCAC de 33,00 %.
Pourquoi l'alimentation et les boissons connaissent-elles une forte croissance en ligne ?
Les pionniers de la livraison à l'aube tels que Kurly associent la logistique de chaîne du froid à la demande de produits frais, propulsant la catégorie à un TCAC de 27,30 %.
Quelle est la part du mobile dans le commerce électronique coréen ?
Les smartphones représentaient 73,40 % des transactions en 2025, et le commerce mobile devrait atteindre une part de 76,10 % d'ici 2026.
Quels risques pourraient ralentir la dynamique du commerce électronique ?
Les coûts de conformité à la localisation des données, la hausse des dépenses d'acquisition de clients et les actions sociales périodiques des livreurs réduisent collectivement de plus de 5 % le TCAC potentiel à long terme.
Dernière mise à jour de la page le:



