
- Afrique du Sud
- Albanie
- Allemagne
- Amérique du Nord
- Arabie saoudite
- Argentine
- Asie
- Australie
- Autriche
- Bahreïn
- Belgique
- Brésil
- Bulgarie
- Canada
- Chili
- Chine
- Chypre
- Corée du Sud
- Croatie
- Danemark
- Égypte
- Émirats arabes unis
- Espagne
- Estonie
- États-Unis
- Europe
- Finlande
- France
- Grèce
- Hong Kong
- Hongrie
- Inde
- Indonésie
- Irlande
- Islande
- Italie
- Japon
- Koweït
- Lettonie
- Lituanie
- Luxembourg
- Macédoine du Nord
- Malaisie
- Malte
- Mexique
- Moldavie
- Moyen-Orient et Afrique
- Nigeria
- Norvège
- Nouvelle-Zélande
- Oman
- Panama
- Pays-Bas
- Pologne
- Portugal
- Qatar
- Roumanie
- Royaume-Uni
- Serbie
- Singapour
- Slovénie
- Suède
- Suisse
- Taïwan
- Tchéquie
- Turquie
- Vietnam
Analyse du marché du commerce électronique aux Philippines par Mordor Intelligence
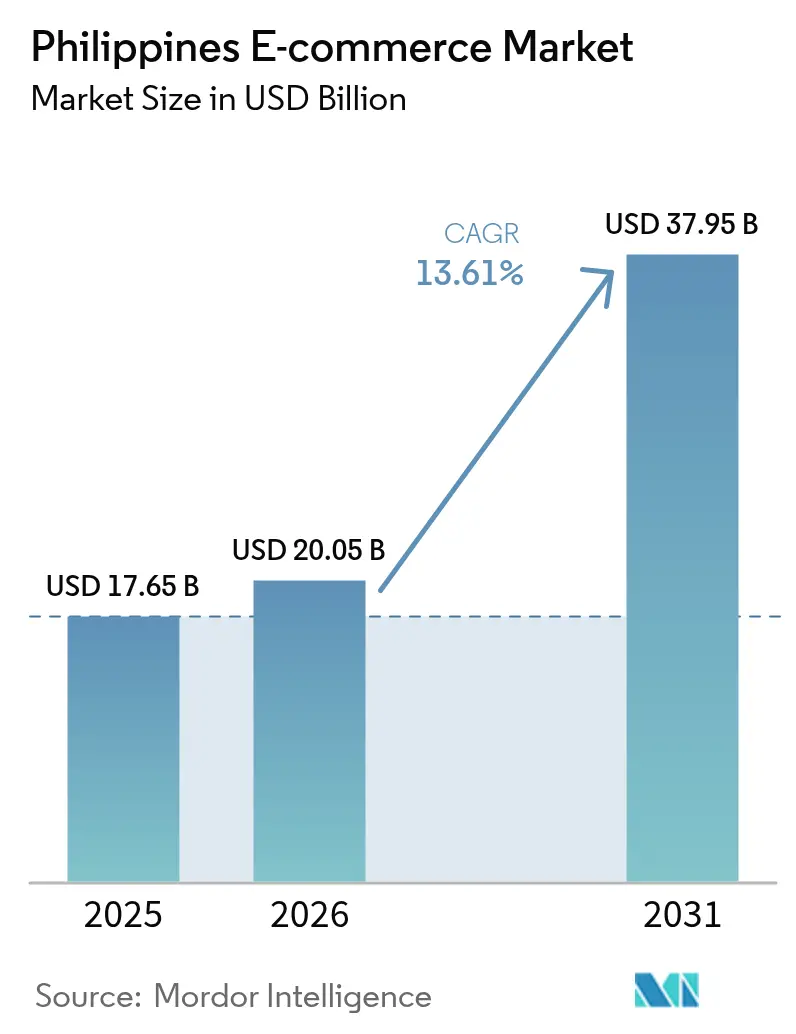
La taille du marché du commerce électronique aux Philippines devrait s'étendre de 20,05 milliards USD en 2026 et 22,78 milliards USD en 2027 à 44,09 milliards USD d'ici 2032, enregistrant un CAGR de 14,12 % entre 2027 et 2032.
L'expansion aux Philippines dépend de la connexion entre l'accès aux paiements numériques, les canaux de vente utilisables et l'exécution des commandes en province en une transaction complète. Les commandes en priorité mobile bénéficient de portefeuilles et d'options de paiement échelonné qui permettent aux acheteurs de payer lors du passage en caisse en ligne. Les prestataires répondent avec des entrepôts avancés dans les villes provinciales et des liens de paiement intégrés aux applications logistiques. Les frais de colis provinciaux augmentent les coûts de livraison, tandis que les procédures distinctes de déclaration de TVA et de taxe en pourcentage ajoutent une charge administrative pour les vendeurs en ligne. Le positionnement avancé des stocks est particulièrement important pour les vendeurs de petits colis au-delà de Metro Manila, car un passage en caisse plus facile ne résout pas le coût de l'expédition longue distance.
Principaux enseignements du rapport
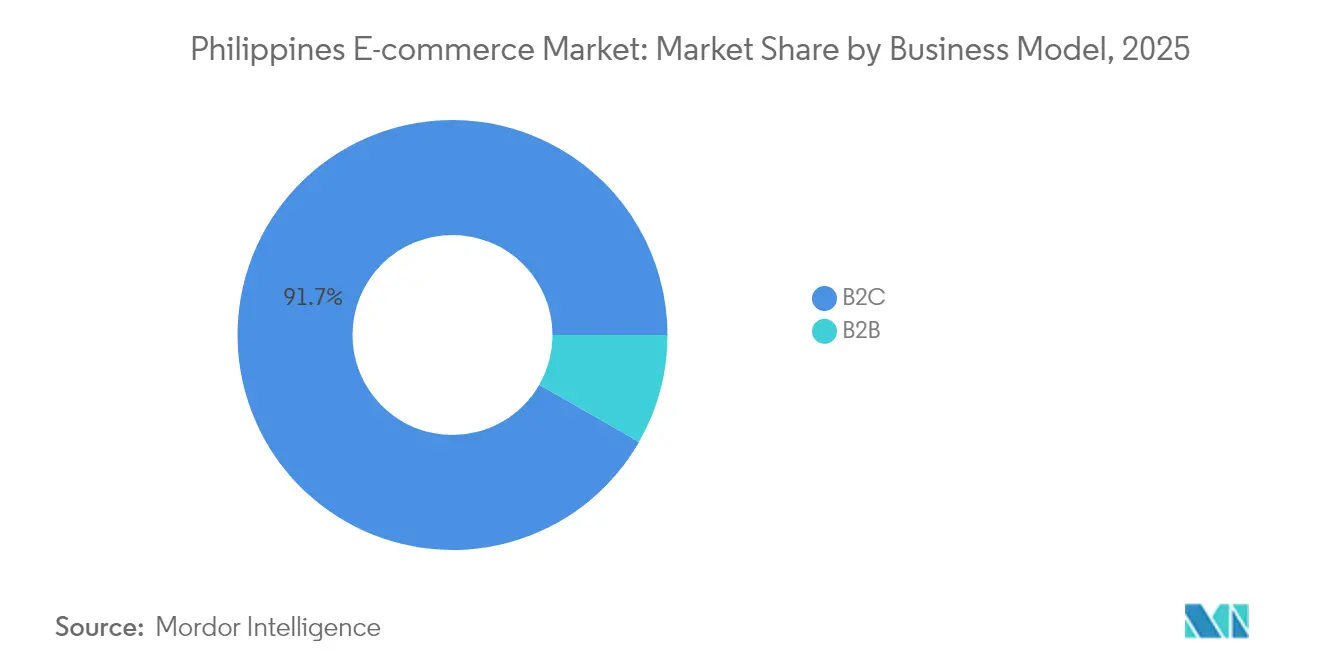
- Par modèle commercial, le B2C détenait une part de marché du commerce électronique aux Philippines de 91,64 % en 2026, et le B2B est le segment à la croissance la plus rapide avec un CAGR de 15,2 % entre 2027 et 2032.
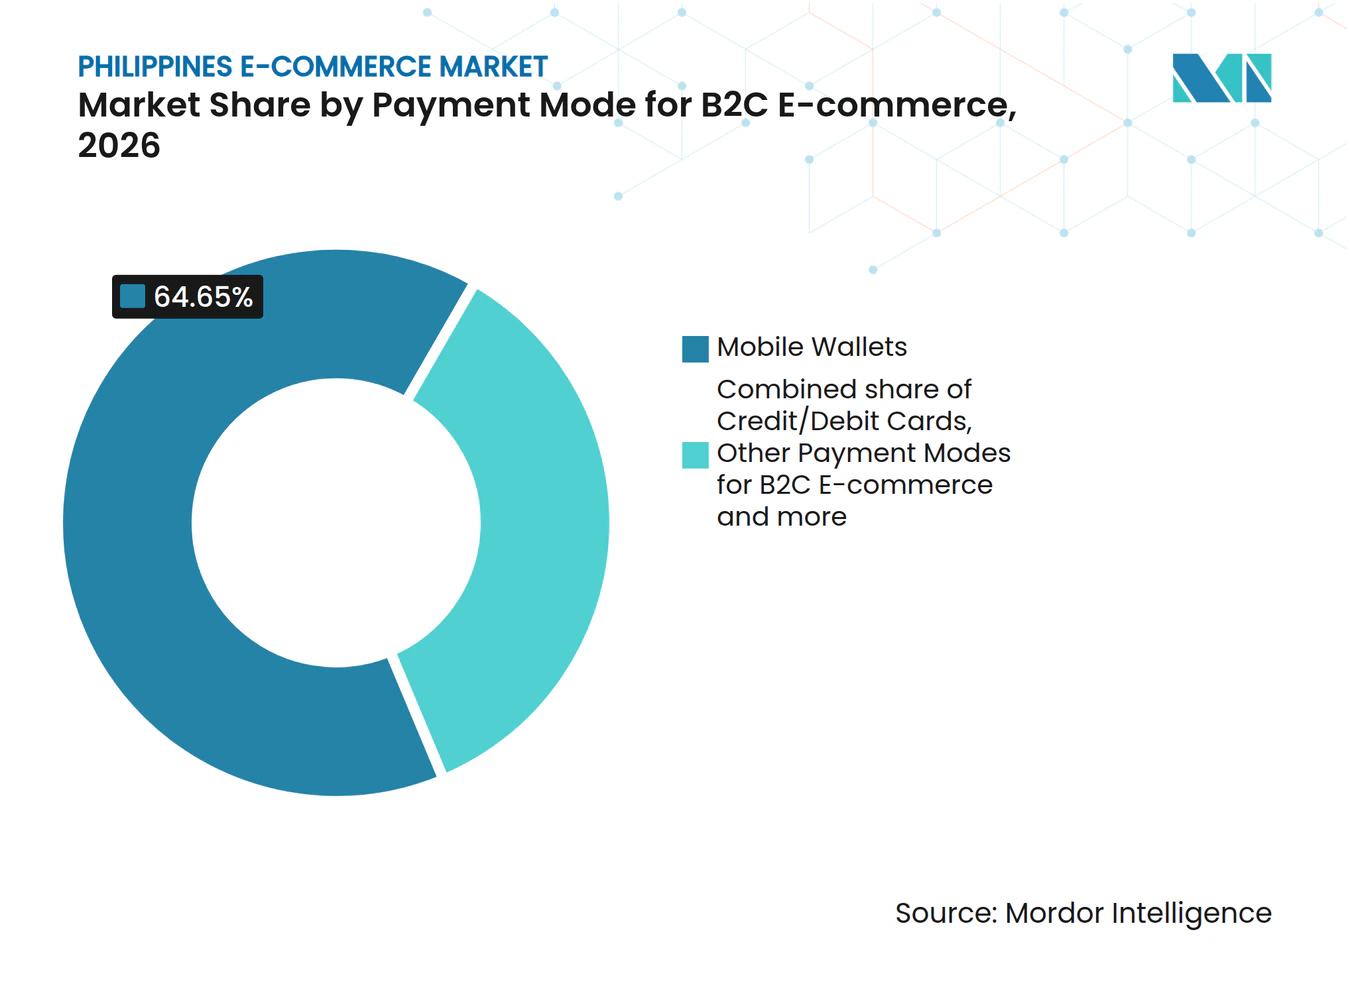
- Parmi les modes de paiement pour le commerce électronique B2C, les portefeuilles mobiles étaient en tête avec une part de 64,65 % de la valeur du marché en 2026, tandis que les autres modes de paiement pour le commerce électronique B2C devraient connaître la croissance la plus rapide avec un CAGR de 15,85 % entre 2027 et 2032.
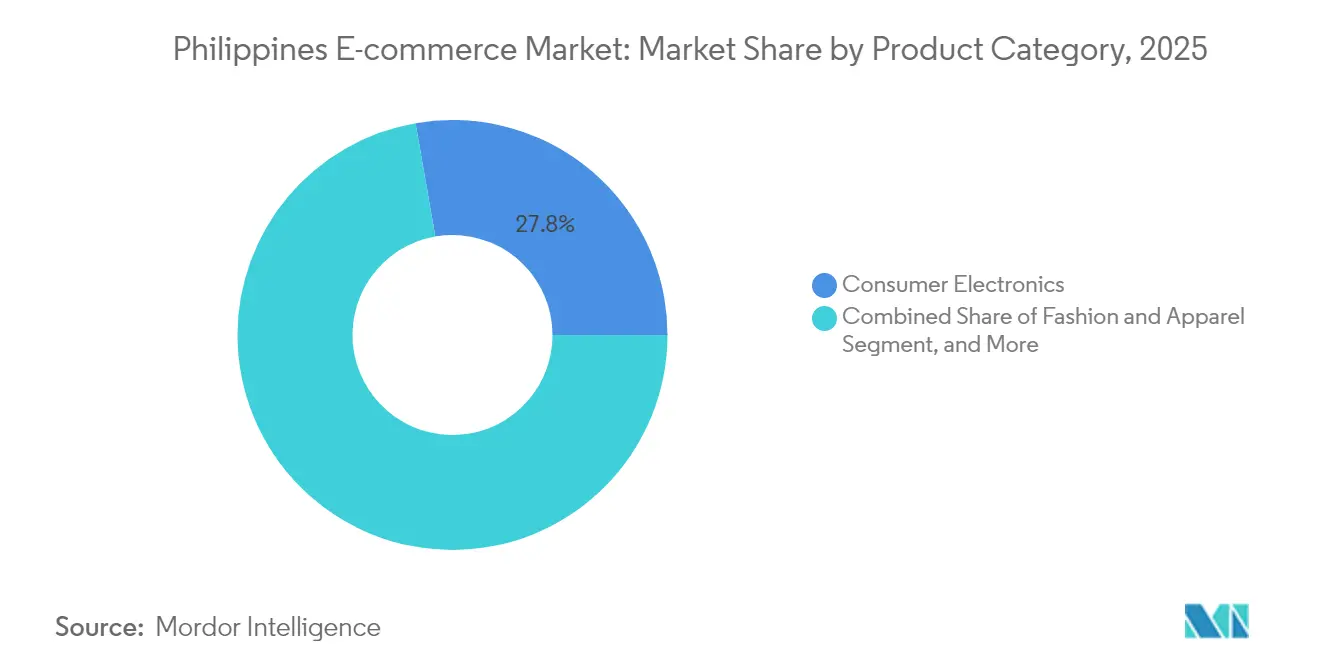
- Par catégorie de produits, l'électronique grand public représentait une part de 27,58 % de la taille du marché du commerce électronique aux Philippines en 2026, et les produits alimentaires et boissons devraient connaître la croissance la plus rapide avec un CAGR de 14,85 % entre 2027 et 2032.
- Parmi les appareils d'achat, les smartphones constituaient le segment le plus important avec 78,9 % de la valeur du marché en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 14,4 % entre 2027 et 2032.
- Géographiquement, Metro Manila (NCR) était en tête des dépenses en 2025, tandis que les Visayas centrales constituent le marché régional à la croissance la plus rapide.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte pénétration des portefeuilles mobiles (GCash, Maya) | +5.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Mini-hubs logistiques dans les villes provinciales | +4.8% | Cagayan de Oro | Moyen terme (2-4 ans) |
| Adoption rapide du commerce social transfrontalier | +3.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Mandats de paiement numérique pour les frais gouvernementaux | +1.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Incitations à l'intégration des PME | +1.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Engagement dans le commerce en direct propulsé par l'IA | +0.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte pénétration des portefeuilles mobiles (GCash, Maya)
Une base établie de comptes de monnaie électronique constitue un vivier de payeurs numériques potentiels pour les marchands en ligne. La possession d'un compte de monnaie électronique parmi les adultes philippins était de 36 % en 2025, stable depuis 2021, selon l'enquête sur les finances des consommateurs et l'inclusion financière de la Bangko Sentral ng Pilipinas (BSP). La GSM Association (GSMA) a décrit en décembre 2025 un parcours de paiement en ligne dans lequel les utilisateurs sélectionnent GCash à la passerelle de paiement d'un marchand et valident le paiement par SMS. Cette connexion permet à un compte de portefeuille existant de devenir un moyen de payer une commande en ligne, offrant aux marchands un moyen de servir les titulaires qui le choisissent. La demande portée par les portefeuilles peut se développer grâce à une acceptation plus large et à davantage d'achats par compte, même lorsque la part de possession chez les adultes reste stable.
Mini-hubs logistiques dans les villes provinciales
Les sites d'exécution des commandes en province peuvent modifier quelles commandes sont commercialement viables pour les opérateurs logistiques. En 2025, J&T Express a lancé un entrepôt avancé à Cagayan de Oro pour l'entreposage physique et l'exécution avancée des commandes. Ce lancement a ajouté un site provincial au réseau logistique de l'opérateur. Le positionnement des marchandises à un tel nœud peut raccourcir la portion du trajet d'une commande qui doit être traitée après la passation de la commande. Un modèle d'exécution avancée peut déplacer une partie de la tâche de distribution en amont de la commande finale du client, rendant potentiellement une zone de service plus étendue réalisable. Les marchands desservant des acheteurs éloignés de leur principal point de stock sont les plus susceptibles d'en bénéficier, car le prépositionnement peut supprimer un long tronçon d'expédition de chaque commande ultérieure.
Adoption rapide du commerce social transfrontalier
Le commerce social transfrontalier peut élargir le nombre de vendeurs atteignant les acheteurs philippins dans un environnement d'achat intégré à l'application. Selon les conditions de vente mondiale de TikTok Shop en vigueur à partir du 12 janvier 2025, les vendeurs résidant ou enregistrés habituellement en Chine continentale ou à Hong Kong utilisent des comptes de vendeurs transfrontaliers pour vendre aux clients sur les marchés disponibles, y compris les Philippines. Les ventes ne sont autorisées que dans les juridictions mises à disposition du compte particulier, sous réserve du respect des conditions et de la législation locale sur les produits. Le contrat de vente reste entre le vendeur et le client, TikTok Shop fournissant la place de marché. Des vendeurs éligibles supplémentaires peuvent élargir le choix de produits pour les acheteurs philippins, reliant l'offre étrangère à la demande au sein de l'application.
Mandats de paiement numérique pour les frais gouvernementaux
Les paiements de services publics offrent aux prestataires de paiement numérique une opportunité d'acceptation au-delà des achats en ligne discrétionnaires. En vertu des règles d'application du décret exécutif 170 (EO 170) des Philippines adoptées en 2022, les agences concernées doivent proposer la collecte numérique des impôts, taxes, péages et autres charges. Les règles exigent que les méthodes de paiement en espèces et traditionnelles restent disponibles parallèlement aux canaux numériques. Elles ont également spécifié une transition par paliers basée sur la préparation, plafonnée à 3 ans, liant la mise en œuvre aux capacités opérationnelles des agences. Pour les prestataires de commerce électronique, une acceptation plus large peut rendre le même canal de paiement utile pour les transactions publiques et commerciales, renforçant la raison de maintenir un compte numérique accessible. Étant donné que les espèces restent disponibles en vertu des règles, la collecte numérique dépend des agences et des prestataires de paiement qui rendent l'option numérique suffisamment pratique pour une utilisation volontaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés du dernier kilomètre en dehors de la NCR | -1.6% | Luzon provincial, Visayas et Mindanao | Long terme (≥ 4 ans) |
| Conformité TVA fragmentée parmi les marchands | -0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Lacune en compétences en matière de protection des données dans les PME | -0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Congestion portuaire et retards douaniers | -0.3% | Manille, Batangas et Subic Bay | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés du dernier kilomètre en dehors de la NCR
Les frais de livraison en province peuvent absorber une part disproportionnée de l'économie d'une petite commande en ligne. Dans son barème tarifaire du 27 juin 2026, GoGo Xpress a tarifé une pochette de 24 sur 36 centimètres pesant jusqu'à 3 kilogrammes à 200 PHP (3,27 USD) de la Grande Metro Manila vers Mindanao. Le tarif comparable au sein de la Grande Metro Manila était de 71,43 PHP (1,17 USD), les deux tarifs étant soumis à la TVA. La Grande Metro Manila comprend Metro Manila et certaines villes environnantes spécifiées, ce qui en fait une comparaison des zones de livraison définies par le transporteur. Pour les marchands desservant ces destinations, la charge plus élevée augmente la valeur minimale de commande nécessaire pour répartir les frais de livraison de manière économique. Absorber cette différence réduit les recettes du vendeur, tandis que la répercuter augmente le prix livré pour l'acheteur.
Conformité TVA fragmentée parmi les marchands
Les différentes procédures de déclaration fiscale créent une tâche de classification lorsqu'un marchand développe son activité de vente en ligne. Les directives du Bureau des recettes internes (BIR) attribuent la déclaration de TVA aux vendeurs en ligne dépassant le seuil de chiffre d'affaires brut et aux vendeurs qui choisissent l'enregistrement à la TVA. Pour une entreprise dont l'activité est couverte par la TVA, la déclaration de taxe en pourcentage s'applique lorsque les ventes ne dépassent pas le seuil et qu'elle n'est pas enregistrée à la TVA. Cela rend le choix d'enregistrement ainsi que le niveau des ventes pertinents pour la procédure de déclaration correcte. Les vendeurs proches du seuil doivent tenir compte d'un changement potentiel dans les obligations de déclaration, car le dépassement de celui-ci ou l'option pour l'enregistrement à la TVA modifie la déclaration qu'ils doivent déposer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial :
échelle grand public et expansion du réseau commercialLe B2C représentait une part de 91,64 % de la taille du marché du commerce électronique aux Philippines en 2026. Le volume des transactions de commerce vidéo aux Philippines a augmenté de 35 % d'une année sur l'autre en 2025. Au sein de la vente B2C portée par la vidéo, cette augmentation ajoute des transactions que les plateformes et les vendeurs doivent traiter. Au cours de la même année, le nombre de vendeurs et de boutiques de commerce vidéo philippins a augmenté de 90 %, de sorte que la croissance des transactions s'est accompagnée d'une base de vendeurs beaucoup plus large.
Le B2B devrait être le segment à la croissance la plus rapide, avec un CAGR de 15,2 % entre 2027 et 2032. En mars 2025, Shoppable Business a signalé plus de 1 000 entreprises acheteuses et plus de 2 500 fournisseurs dans son réseau de chaîne d'approvisionnement philippin. La société exploite une place de marché B2B gérée, réunissant acheteurs professionnels et fournisseurs dans un environnement commercial partagé. L'étendue des fournisseurs peut rendre ce réseau pertinent pour davantage de besoins professionnels, tandis qu'une base plus large d'entreprises acheteuses augmente le vivier potentiel de contreparties. Pour les entreprises acheteuses, un réseau géré offre un moyen de comparer les fournisseurs au sein d'une seule place de marché plutôt que de construire chaque relation d'approvisionnement séparément.



Par mode de paiement pour le commerce électronique B2C :
accès aux portefeuilles et distribution des paiements échelonnésLes portefeuilles mobiles constituaient le segment le plus important, représentant 64,65 % de la valeur du marché en 2026. GCash de Mynt compte plus de 6 millions de marchands partenaires et de vendeurs sociaux sur son application. En juillet 2025, Mynt, la société mère de GCash, et le prestataire logistique Flash Express ont lancé l'option de paiement Webpay aux Philippines. Au lancement, Webpay permettait aux utilisateurs de payer via l'application Flash Express en utilisant GCash.[1] GCash gagne ainsi un point de paiement au sein d'une application de livraison, étendant son utilité au-delà du passage en caisse d'un marchand individuel.
Les autres modes de paiement pour le commerce électronique B2C devraient être le segment à la croissance la plus rapide, avec un CAGR de 15,85 % entre 2027 et 2032. En septembre 2026, Billease et Swiftpay ont rendu le paiement différé disponible aux passages en caisse en ligne de Swiftpay aux Philippines.[2] Les marchands acceptant déjà les paiements via Swiftpay pouvaient activer Billease depuis leur configuration existante. L'accès via un passage en caisse établi peut réduire la tâche de mise en œuvre associée à l'ajout d'une option de paiement échelonné. Billease atteint les marchands Swiftpay qui choisissent de l'activer, de sorte que la disponibilité plus large du paiement échelonné dépend de l'activation individuelle par le marchand plutôt que de la seule intégration au passage en caisse.

Par catégorie de produits :
portée de l'électronique et commandes d'épicerieL'électronique grand public représentait une part de marché du commerce électronique aux Philippines de 27,58 % en 2026. Dans une enquête rapportée par le Conseil de développement du commerce de Hong Kong (HKTDC) en 2025, 90 % des acheteurs en ligne philippins interrogés avaient acheté de l'électronique grand public au cours des 12 mois précédents. La définition de la catégorie du HKTDC couvrait les appareils électroménagers, les produits liés à l'informatique, les smartphones, les tablettes, les appareils connectés et les accessoires. Une incidence d'achat élevée au sein du public interrogé laisse plus de place aux achats répétés, de remplacement et d'appareils supplémentaires qu'au recrutement de premiers acheteurs d'électronique.
Les produits alimentaires et boissons devraient être le segment à la croissance la plus rapide, avec un CAGR de 14,85 % entre 2027 et 2032. En 2025, les produits alimentaires et boissons ne représentaient que 3 % de la valeur brute des marchandises du commerce vidéo philippin, laissant une petite base pour l'expansion de la catégorie dans ce canal. En juin 2026, la fonctionnalité de recettes de WalterMart Grocery Delivery permettait aux acheteurs dans ses zones de livraison d'ajouter les ingrédients d'une recette à leur panier en ligne en un seul clic. Un panier de recette en un clic offre à l'épicier la possibilité de vendre plusieurs ingrédients à partir d'une seule idée de repas, augmentant potentiellement le nombre d'articles par commande.
Par type d'appareil pour le commerce électronique B2C :
portée des smartphones et financement des appareilsLes smartphones constituaient le segment le plus important, avec 78,9 % de la valeur du marché en 2026, et devraient être le segment à la croissance la plus rapide avec un CAGR de 14,4 % entre 2027 et 2032. En 2025, 86 % des adultes philippins possédaient des smartphones, contre 81 % en 2021. Cette base de possession place l'accès aux appareils à portée d'un public adulte substantiel, offrant à la vente orientée smartphone un large vivier potentiel de clients. Le gain de 5 points de pourcentage entre 2021 et 2025 a élargi la base d'adultes possédant un téléphone, ce qui est cohérent avec la position de croissance prévue du segment.
Un mécanisme commercial distinct est le financement des appareils eux-mêmes. Home Credit Philippines a financé environ 2,5 millions de smartphones entre janvier 2024 et août 2025. Home Credit a signalé une moyenne de 5 000 appareils financés par jour en août 2025, offrant une voie récurrente d'accès aux combinés via le financement à la consommation. Pour les marchands mobiles, les prêteurs d'appareils soutiennent l'accès au matériel dont les acheteurs ont besoin avant qu'une promotion commerciale puisse les atteindre sur un téléphone.
Analyse géographique
Marché du commerce électronique de la NCR
La NCR était en tête des dépenses régionales de commerce électronique en 2025, avec une infrastructure logistique liée aux places de marché soutenant son rôle de plus grande zone géographique. En août 2026, SM Warehouses a remis une installation de 40 000 mètres carrés à Pasig aux partenaires de Shopee, SPX Express et Scommerce Philippines. Une infrastructure logistique dense et une exécution le jour même sous-tendent cette position régionale. L'ajout de Pasig offre aux partenaires logistiques de Shopee plus d'espace à proximité des acheteurs métropolitains, renforçant l'infrastructure d'exécution locale derrière le leadership des dépenses de la NCR.
Marché du commerce électronique des Visayas centrales
Les Visayas centrales constituent le marché régional à la croissance la plus rapide, la préparation des vendeurs offrant une voie vers une participation numérique plus large. Au moins 70 micro, petites et moyennes entreprises de Cebu se sont réunies le 2 mars 2026 pour un atelier de marketing en ligne et de vente numérique. Shopee a organisé l'atelier avec le gouvernement provincial de Cebu et le Département du commerce et de l'industrie (DTI). Pour les entreprises participantes, la tâche commerciale pratique consiste à transformer les capacités de promotion de produits en une offre pouvant être commandée et exécutée. La formation des entreprises existantes de Cebu peut élargir le vivier de fournisseurs de places de marché préparés sans que ces entreprises aient besoin d'être nouvellement créées.
L'intégration des vendeurs à Mindanao et le plan de construction lié à l'aéroport de Clark s'attaquent à différentes parties du paysage commercial régional. En juin 2025, Lazada Philippines avait déclaré avoir intégré plus de 500 vendeurs de Mindanao au cours des quelques mois précédents. Le 19 mai 2026, Robinsons Land Corporation et Asian Infrastructure and Holdings Corporation ont posé la première pierre d'une installation logistique FedEx prévue à l'aéroport international de Clark dans la zone franche de Clark. Le développement prévu de 15 hectares devrait livrer près de 78 000 mètres carrés de surface de plancher brute, avec une livraison prévue pour le premier trimestre 2028. Le nombre d'intégrations de Lazada montre la portée de la plateforme à Mindanao à mi-2025, tandis que l'installation de Clark, dont la livraison est prévue pour le premier trimestre 2028, est un projet logistique sur un calendrier plus long.
Cadre réglementaire et perspectives
La comparaison couvre le cadre national des Philippines et le régime local de permis d'exploitation de Quezon City du point de vue des petits, moyens et grands marchands de biens en ligne. La loi sur les transactions Internet couvre les transactions B2B et B2C réglementées par le Département du commerce et de l'industrie (DTI) où une partie se trouve aux Philippines ou un vendeur ou une plateforme sert le marché philippin avec des contacts minimaux. Le contenu des médias en ligne et les transactions de consommateur à consommateur sont exclus, tandis que le DTI administre la juridiction du commerce électronique. Pour un marchand ayant une activité commerciale à Quezon City, l'exigence de permis local ajoute une couche administrative distincte à ce cadre national.
Tableau réglementaire
| Facteur de décision | Cadre national des Philippines | Régime local de Quezon City |
|---|---|---|
| Autorité principale | Département du commerce et de l'industrie pour le commerce électronique ; Bureau des recettes internes pour l'administration fiscale | Département des permis d'exploitation et des licences de Quezon City |
| Instruments ou orientations clés | Loi sur les transactions Internet ; RMC No. 98-2026 | Code des recettes de Quezon City, article 21, section 67 ; Ordonnance municipale No. SP-3013, S-2021 |
| Effet commercial | Factures électroniques d'ici le 31 décembre 2026 pour les contribuables du commerce électronique de petite, moyenne et grande taille ; les micro-contribuables sont exemptés | Les entreprises opérant dans la ville doivent disposer d'un permis valable 1 an à compter de sa délivrance |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Assouplissement |
| Source: Mordor Intelligence | ||
L'attractivité nationale est Moyenne compte tenu de la juridiction définie du DTI, tandis que le Durcissement reflète l'obligation de facturation électronique d'ici le 31 décembre 2026 pour les contribuables du commerce électronique de petite, moyenne et grande taille, les micro-contribuables étant exemptés. La déclaration électronique des ventes dépend de politiques de mise en œuvre distinctes du BIR, maintenant cette obligation distincte de l'émission de factures. Le 16 octobre 2026, Quezon City et le Bureau de protection contre les incendies coordonnaient la liaison de leurs systèmes de permis en ligne et d'inspection, avec une mise en œuvre complète prévue d'ici la fin du quatrième trimestre 2026. Quezon City obtient la note Moyenne parce que son obligation de permis se renouvelle annuellement à compter de la délivrance, tandis que la liaison de systèmes prévue soutient l'Assouplissement en coordonnant l'administration des permis et des inspections.
Étapes de la chaîne de valeur
La capture de valeur se déplace de l'accès à la place de marché à l'acceptation des paiements jusqu'à la livraison des colis, chaque étape monétisant une partie différente d'une commande complétée. À partir du 11 mai 2026, Shopee Philippines a ajouté des frais de soutien à la croissance des vendeurs dépendant de la catégorie, calculés en pourcentage du prix de règlement brut sur les transactions réussies. Ils débutent après 90 jours à compter de la première mise en vente d'un vendeur, sauf si Shopee détermine et notifie au vendeur une autre période. Ce calendrier crée une transition de coût entre l'entrée initiale et la vente courante, tout en liant les revenus supplémentaires de la plateforme aux transactions complétées.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Vente sur place de marché et passation de commande | Opérateurs de places de marché tels que Shopee Philippines | Frais de vendeur sur les transactions réussies | Exposition aux frais de vendeur après la période initiale de mise en vente | Inclure la date de début des frais dans les calculs de contribution au niveau du produit |
| Acceptation et traitement des paiements | Prestataires de services de paiement tels que PayMongo Philippines, Inc. | Frais de traitement des paiements GCash | Les déductions de traitement réduisent la recette nette du marchand | Inclure les frais d'acceptation dans la contribution minimale viable par transaction |
| Collecte et livraison des colis | Groupes de livraison express intégrés tels que J&T Global Express Limited | Frais de service de livraison de colis | Les frais dépendent de la taille du colis, du poids, de l'itinéraire et d'autres facteurs | Déterminer la configuration du colis et la destination avant de s'engager sur un prix de livraison |
| Source: Mordor Intelligence | ||||
PayMongo facture des frais de traitement des paiements GCash de 2,23 %, hors TVA. Dans son rapport annuel 2025, J&T a décrit une livraison intégrée à certains clients entreprises et particuliers aux Philippines, en utilisant la taille du colis, le poids, l'itinéraire et d'autres facteurs pour déterminer les frais. Les frais numériques basés sur un pourcentage et les frais de livraison basés sur les colis rpondent donc à des caractéristiques différentes d'une commande. Les vendeurs doivent modéliser les frais de paiement par rapport à la valeur de la commande et les frais de colis par rapport à la taille, au poids et à l'itinéraire en tant que coûts distincts.
Paysage concurrentiel
Concentration du Marché
La concurrence associe des groupes de places de marché multinationales à une spécialisation dans la mode et à la facilitation des exportations. Les principaux acteurs comprennent Shopee Philippines (Sea Ltd.), Lazada Philippines (Alibaba Group), TikTok Shop Philippines (ByteDance Ltd.), Zalora Philippines (Global Fashion Group) et Amazon Global Selling Philippines (Amazon.com Inc.). En 2025, la valeur brute des marchandises mondiales de Shopee a augmenté de 27 % d'une année sur l'autre, et son résultat avant intérêts, impôts, dépréciation et amortissement ajusté a dépassé 880 millions USD. Une telle économie de plateforme peut rendre la réplication d'un service de vente généraliste plus exigeante pour les nouveaux entrants qui doivent développer des capacités opérationnelles et atteindre une rentabilité durable.
Le 24 septembre 2025, Lazada Philippines et le Département des sciences et de la technologie (DOST) ont signé un protocole d'accord pour intégrer les PME assistées par le DOST à LazMall et à la place de marché Lazada. La Seller Academy des Philippines de TikTok Shop a introduit un compagnon de diffusion en direct basé sur l'IA le 24 juin 2026, offrant des suggestions et des scripts personnalisés à des vendeurs et créateurs affiliés sélectionnés. TikTok conseille aux utilisateurs de vérifier l'exactitude et la conformité des recommandations, car l'IA peut commettre des erreurs. Zalora Philippines exploite une place de marché de mode avec des vendeurs indépendants locaux et une livraison à l'échelle nationale, tandis qu'Amazon Global Selling fournit aux vendeurs basés aux Philippines des ressources pour vendre via Amazon.com aux États-Unis. L'accord de Lazada cible les PME assistées, TikTok Shop équipe les vendeurs de diffusion en direct sélectionnés d'une assistance par IA, Zalora offre aux vendeurs de mode une livraison à l'échelle nationale et Amazon fournit des ressources à l'exportation, faisant du soutien aux vendeurs une dimension distincte de la concurrence.
Le responsable des affaires publiques de TikTok Shop Philippines a signalé une croissance des ventes de 200 % parmi ses vendeurs locaux en 2025. La société mère de Zalora, Global Fashion Group, a enregistré une baisse de 15,2 % d'une année sur l'autre de la valeur nette des marchandises en Asie du Sud-Est à taux de change constant en 2025, s'atténuant à un recul de 9,7 % au quatrième trimestre. Pour les challengers, ces différents signaux de performance placent la catégorie et le canal de vente du vendeur ciblé au cœur d'une offre concurrentielle. La loi sur les transactions Internet oblige également les places de marché électroniques à fournir des mécanismes de signalement efficaces et réactifs pour les consommateurs et les marchands qui considèrent qu'une information d'utilisateur ou de plateforme est illicite. Les entrants qui exploitent une place de marché électronique doivent prendre en charge ce mécanisme de signalement parallèlement à l'acquisition de vendeurs, car la loi impose cette obligation à chaque place de marché électronique. Le DTI a lancé le label de confiance E-Commerce Philippine Trustmark en juillet 2025 pour aider les consommateurs à identifier les marchands en ligne légitimes et à effectuer des transactions en toute confiance.[3] Sa vocation orientée vers l'acheteur rend l'identité vérifiée du vendeur commercialement pertinente pour la présentation d'une offre en ligne. Le soutien à la certification, la formation des vendeurs et les discussions sur l'approvisionnement peuvent chacun aider les marchands à préparer un itinéraire spécifique vers leurs clients.
Leaders du secteur du commerce électronique aux Philippines
-
Shopee Philippines (Sea Ltd.)
-
Lazada Philippines (Alibaba Group)
-
TikTok Shop Philippines (ByteDance Ltd.)
-
Zalora Philippines (Global Fashion Group)
-
Amazon Global Selling Philippines (Amazon.com Inc.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du commerce électronique aux Philippines Entreprises couvertes dans ce rapport
- Shopee Philippines (Sea Ltd.)
- Lazada Philippines (Alibaba Group)
- TikTok Shop Philippines (ByteDance Ltd.)
- Zalora Philippines (Global Fashion Group)
- Amazon Global Selling Philippines (Amazon.com Inc.)
- Alibaba.com Philippines (Alibaba Group)
- Globe Fintech Innovations Inc. (GCash)
- Maya Philippines Inc.
- SM Retail Inc.
- Robinsons Retail Holdings Inc.
- UnionBank of the Philippines
- GrabExpress Philippines
- Ninja Van Philippines
- J&T Express Philippines
- Entrego Fulfillment Solutions Inc.
- LBC Express Holdings Inc.
- PayMongo Philippines
- Dragonpay Corporation
- Xendit Philippines
- Meta Platforms Inc. (Facebook Marketplace PH)
- Kumu, Inc.
Lire l’analyse des entreprises de commerce électronique aux Philippines
Principales opportunités pour les acteurs du marché
Les opportunités de vente à court terme diffèrent selon que les marchands ont besoin de la confiance des consommateurs, d'une activation pratique de leur vitrine ou d'un accès à des discussions institutionnelles sur l'approvisionnement. Le DTI a lancé le label de confiance E-Commerce Philippine Trustmark en juillet 2025 pour aider les consommateurs à identifier les marchands en ligne légitimes et à effectuer des transactions en toute confiance.[3] Sa vocation orientée vers l'acheteur rend l'identité vérifiée du vendeur commercialement pertinente pour la présentation d'une offre en ligne. Le soutien à la certification, la formation des vendeurs et les discussions sur l'approvisionnement peuvent chacun aider les marchands à préparer un itinéraire spécifique vers leurs clients.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / prospect | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Vitrines de micro-marchands soutenues par le Trustmark | Frais d'enregistrement initial du Trustmark dispensés pour les micro-entreprises enregistrées auprès du DTI jusqu'au 31 décembre 2026 | Micro-marchands en ligne éligibles | Associer une vitrine utilisable à une demande de Trustmark et une identité de vendeur claire | Les frais d'administration web et de timbre fiscal restent applicables | Micro-marchands éligibles et leurs acheteurs consommateurs |
| Vitrines sociales de produits de subsistance | Le Bureau de terrain I du DSWD et TikTok Shop ont formé des vendeurs de moyens de subsistance de plusieurs régions de Luzon le 3 septembre 2026 | Vendeurs de produits du Programme de moyens de subsistance durables participants | Transformer la formation en offres de produits prêtes à la vente et un processus de traitement des commandes opérationnel | Compléter les étapes opérationnelles entre la promotion du produit et une commande réelle | Vendeurs participants et TikTok Shop |
| Découverte numérique pour l'approvisionnement institutionnel | Les discussions d'approvisionnement lors des foires commerciales se poursuivent via l'initiative Buyers Day 2026 du DTI | Institutions recherchant des produits philippins et fournisseurs PME | Présenter les offres des fournisseurs via la voie d'engagement et de négociation B2B de la place de marché Bagong Pilipinas | Faire passer la mise en relation précoce et la négociation vers une transaction convenue | Fournisseurs PME philippins et acheteurs institutionnels utilisant la voie d'approvisionnement |
| Source: Mordor Intelligence | |||||
L'ouverture immédiate la plus claire combine la vitrine prête à la vente d'un micro-marchand éligible avec l'incitation Trustmark à durée limitée. Les frais d'administration web et de timbre fiscal laissent un coût de demande résiduel. La promotion sociale doit encore être transformée en commandes et la mise en relation institutionnelle en transactions convenues, de sorte que les deux voies dépendent d'étapes au-delà d'une dispense de frais. Pour un micro-marchand prêt à déposer une demande, solliciter le Trustmark avant la fin de la dispense est la décision la plus urgente dans le temps.
Développements industriels récents dans Marché du commerce électronique aux Philippines
- Oct 2026 : Hapag-Lloyd a suspendu les nouvelles réservations vers Manille, Batangas et Subic Bay depuis toutes les origines et lignes commerciales, la suspension étant prévue jusqu'au 31 décembre 2026.
- Sep 2026 : Le Bureau des recettes internes a exigé que les petits, moyens et grands contribuables engagés dans le commerce électronique ou les transactions Internet émettent des factures électroniques d'ici le 31 décembre 2026, les micro-contribuables étant exemptés.
- Sep 2026 : Billease et Swiftpay ont rendu le paiement différé disponible aux passages en caisse en ligne de Swiftpay aux Philippines. Les marchands acceptant déjà les paiements via Swiftpay pouvaient activer Billease depuis leur configuration existante.
Marché du commerce électronique aux Philippines Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du commerce électronique aux Philippines mesure la valeur annuelle des biens et services vendus via des canaux en ligne à des acheteurs situés aux Philippines, couvrant le commerce interentreprises et le commerce entre entreprises et consommateurs. La valeur correspond aux dépenses annuelles de transaction en USD, classées par modèle commercial et catégorie de produits et, pour les achats B2C, par mode de paiement et appareil de commande.
Exclusions du périmètre : les ventes au détail exclusivement hors ligne, la revente pure entre particuliers (C2C), les services numériques non commerciaux tels que les médias en ligne et les services de transport à la demande, ainsi que les transactions avec des acheteurs situés en dehors des Philippines sont exclus.
Aperçu de la segmentation
- Par modèle commercial
- B2B
- B2C
- Par mode de paiement pour le commerce électronique B2C
- Cartes de crédit/débit
- Portefeuilles mobiles
- Autres modes de paiement pour le commerce électronique B2C
- Par catégorie de produits
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Ameublement et maison
- Jouets, bricolage et médias
- Autres catégories de produits pour le commerce électronique B2C
- Par type d'appareil pour le commerce électronique B2C
- Smartphone
- Ordinateur de bureau/portable
- Autres types d'appareils pour le commerce électronique B2C
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche s'appuie sur le contexte du marché philippin et des politiques publiques à partir de sources telles que le guide eCommerce Philippines de l'Administration américaine du commerce international, l'examen de la connectivité Internet et de la transformation numérique de la Banque mondiale, le rapport pays e-Conomy SEA, et les reportages de BusinessWorld sur le commerce en ligne et l'économie numérique. Ces documents permettent d'évaluer l'accès, l'utilisation mobile, les paiements numériques, les canaux de vente au détail en ligne, le commerce vidéo et les contraintes pratiques qui affectent la portée des acheteurs et l'activité transactionnelle.
Les dépôts de sociétés cotées, les documents destinés aux investisseurs et les reportages commerciaux réputés peuvent compléter ces éléments probants en vérifiant l'activité des plateformes, les services aux marchands, les produits de paiement, la capacité de traitement des commandes et les développements significatifs du marché. Les sources citées ne sont pas exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Des entretiens structurés seraient recherchés auprès des responsables de places de marché et de marchands philippins, de prestataires de paiement, d'opérateurs de traitement des commandes et de vendeurs en ligne, avec des contributions d'enquêtes auprès des acheteurs utilisées pour clarifier la fréquence d'achat, l'utilisation des canaux, la composition des produits et la valeur des transactions. Les répondants aideraient à vérifier les données secondaires et les hypothèses par modèle commercial, catégorie, mode de paiement et appareil, tandis que les divergences non résolues seraient retracées jusqu'à la définition sous-jacente, l'année ou le périmètre de couverture et comparées à des signaux de marché indépendants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 18 % | |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 32 % | |
| Acteurs de plus petite taille : 25 % | Responsables : 50 % |
Dimensionnement du marché et prévisions
Le modèle part d'une estimation descendante des dépenses annuelles de transaction en ligne des acheteurs philippins, puis vérifie certains totaux par rapport à la valeur moyenne des commandes échantillonnée multipliée par le volume des commandes et un regroupement limité des données des vendeurs ou des canaux. Les principaux paramètres comprennent le nombre d'acheteurs en ligne et d'internautes, la fréquence d'achat et les valeurs moyennes des commandes, la portée des marchands et des opérateurs de traitement des commandes en dehors des grands centres urbains, ainsi que l'utilisation des paiements ; ces indicateurs contribuent à expliquer la base de dépenses et son évolution attendue. Les données issues des totaux par modèle commercial et des tendances B2C par produit, mode de paiement et appareil sont utilisées pour dériver des parts de segments qui se réconcilent avec le total du marché. L'analyse de scénarios teste la manière dont les variations de l'adoption par les acheteurs, des dépenses, de l'utilisation des paiements numériques et de la couverture de livraison peuvent modifier les prévisions. Les entretiens avec les acteurs du marché philippin peuvent tester les hypothèses au niveau des variables et expliquer les écarts entre les totaux descendants et les vérifications sélectives des canaux, tandis que les observations non disponibles sont traitées avec des plages de proxy transparentes et des vérifications de sensibilité plutôt qu'avec une précision non étayée.
Cycle de validation des données et de mise à jour
Les analystes triangulent les dépenses annuelles de transaction par rapport à des indicateurs indépendants des achats en ligne, des paiements numériques, de l'activité des vendeurs, du développement des plateformes et de la portée de la livraison, puis examinent les valeurs aberrantes et les écarts significatifs entre les estimations des sources. Un second examen vérifie la chaîne de calcul, le périmètre, les unités, les parts de segments et l'alignement des années, avec une reprise de contact avec les sources envisagée lorsque les définitions, la couverture ou les valeurs déclarées sont contradictoires. Les analystes résolvent les anomalies avant la validation finale, actualisent le modèle annuellement, rouvrent les paramètres pertinents après des événements significatifs de marché ou de politique publique, et effectuent une nouvelle passe de validation avant la livraison.
Taille du marché du commerce électronique aux Philippines selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les paramètres utilisés pour modéliser la demande. Le marché du commerce électronique aux Philippines mesure la valeur annuelle des biens et services vendus via des canaux en ligne à des acheteurs situés aux Philippines, couvrant le commerce interentreprises et le commerce entre entreprises et consommateurs.
Les principaux facteurs d'écart comprennent le périmètre de couverture défini par l'étude et les choix de modélisation spécifiques au marché. Les principaux paramètres comprennent le nombre d'acheteurs en ligne et d'internautes, la fréquence d'achat et les valeurs moyennes des commandes, la portée des marchands et des opérateurs de traitement des commandes en dehors des grands centres urbains, ainsi que l'utilisation des paiements ; ces indicateurs contribuent à expliquer la base de dépenses et son évolution attendue.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 22,78 milliards USD (2027) | |
| Fournisseur mondial de données A | 24,77 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 8,7 % à la valeur de ce rapport pour 2027, soit 22,78 milliards USD, deux ans plus tard. Sa page indique une croissance du chiffre d'affaires du commerce de détail en ligne de 15 à 20 % et une fourchette de prévisions à court terme similaire, indiquant une trajectoire projetée plus rapide. |
| Éditeur mondial de recherche de marché B | 24 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 5,4 % à la valeur de ce rapport pour 2027, soit 22,78 milliards USD, deux ans plus tard. Ses prévisions progressent à partir de la base de valeur brute des marchandises du commerce de détail aux consommateurs, indiquant une trajectoire projetée plus élevée malgré l'exclusion des transactions numériques B2B et de plusieurs services. |
Les analystes de Mordor Intelligence triangulent les dépenses annuelles de transaction par rapport à des indicateurs indépendants des achats en ligne, des paiements numériques, de l'activité des vendeurs, du développement des plateformes et de la portée de la livraison, puis examinent les valeurs aberrantes et les écarts significatifs entre les estimations des sources.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du commerce électronique aux Philippines et ses perspectives de croissance ?
La taille devrait passer de 22,78 milliards USD en 2027 à 44,09 milliards USD d'ici 2032, avec un CAGR de 14,12 % entre 2027 et 2032.
Quelles forces soutiennent la demande de commerce électronique aux Philippines ?
L'acceptation des portefeuilles, l'exécution des commandes en province et le commerce social transfrontalier soutiennent la demande. Mynt et Flash Express ont lancé Webpay pour les paiements GCash au sein de l'application Flash Express en juillet 2025.
Quel modèle commercial domine le commerce électronique philippin ?
Le B2C détenait 91,64 % de la valeur totale du marché en 2026, ce qui en fait le segment de modèle commercial le plus important.
Quelles entreprises sont les principaux acteurs du commerce électronique philippin ?
Les principaux acteurs comprennent Shopee Philippines (Sea Ltd.), Lazada Philippines (Alibaba Group), TikTok Shop Philippines (ByteDance Ltd.), Zalora Philippines (Global Fashion Group) et Amazon Global Selling Philippines (Amazon.com Inc.).
Qu'est-ce qui freine l'expansion des vendeurs en ligne philippins ?
Le tarif de pochette de GoGo Xpress de juin 2026 de la Grande Metro Manila vers Mindanao dépassait son tarif comparable au sein de la Grande Metro Manila. Les procédures de déclaration de TVA et de taxe en pourcentage diffèrent également selon les conditions de vente et d'enregistrement applicables.
Quelles régions sont en tête des dépenses et de la croissance du commerce électronique philippin ?
La NCR était en tête des dépenses en 2025, tandis que les Visayas centrales constituent le marché régional à la croissance la plus rapide.