
Taille et part du marché du commerce électronique au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
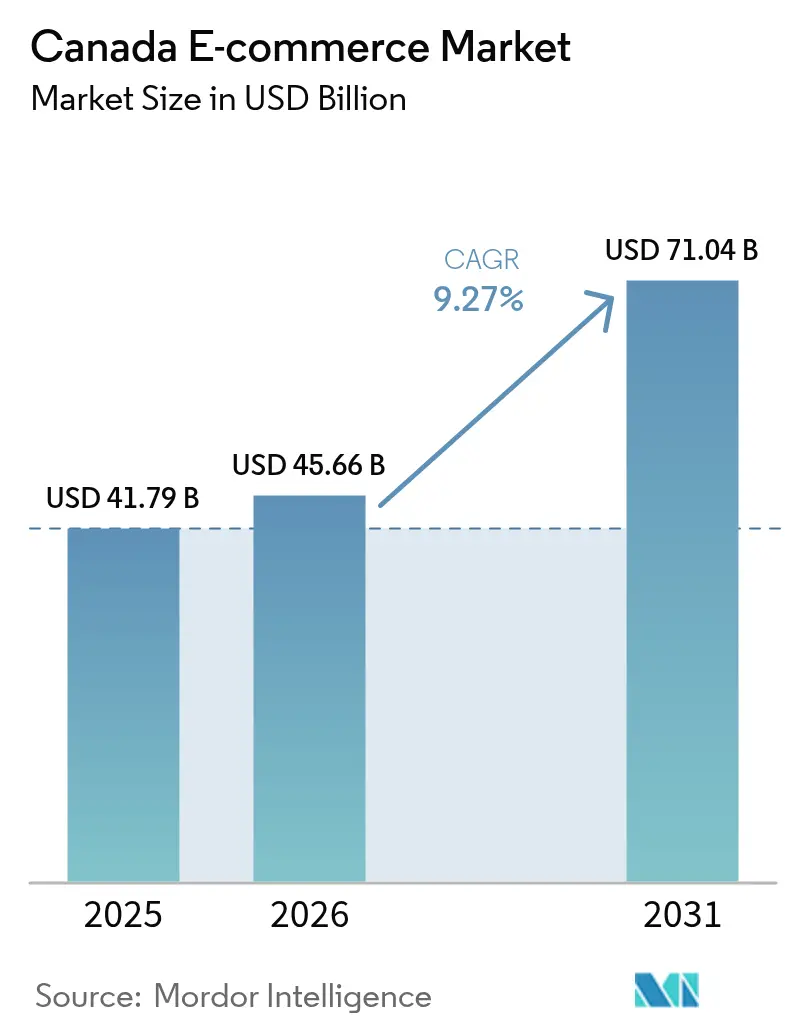
| Taille du marché de l'année de base (2025) | 41.79 Milliards de dollars |
| Taille du Marché (2026) | 45.66 Milliards de dollars |
| Taille du Marché (2031) | 71.04 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.27 % |
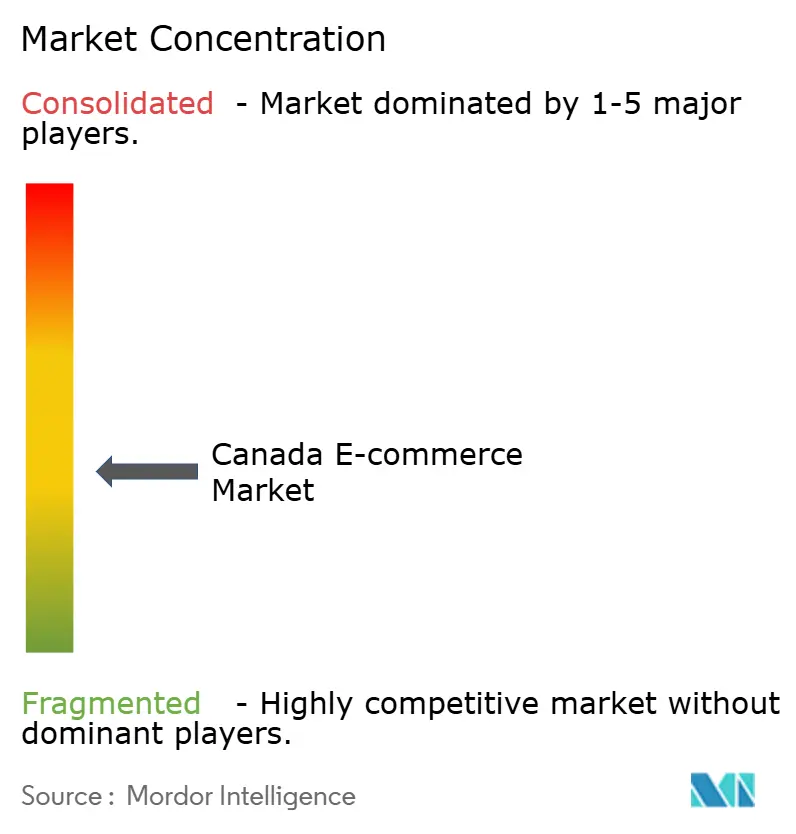
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du commerce électronique au Canada par Mordor Intelligence
La taille du marché du commerce électronique au Canada était évaluée à 41,79 milliards USD en 2025 et devrait croître de 45,66 milliards USD en 2026 pour atteindre 71,04 milliards USD d'ici 2031, à un TCAC de 9,27 % au cours de la période de prévision (2026-2031). L'adoption soutenue des smartphones, les promesses d'exécution plus rapides et les incitations gouvernementales redéfinissent les attentes des acheteurs tout en attirant davantage de marchands en ligne. Les intégrations du commerce social, les capacités linguistiques localisées et la diversification des paiements élargissent encore la portée et la conversion. L'intensification de la concurrence motive les investissements dans les réseaux de micro-exécution et les capacités du dernier kilomètre qui raccourcissent les délais de livraison. Parallèlement, les évolutions réglementaires en matière de confidentialité et de droits transfrontaliers contraignent les entreprises à recalibrer leurs stratégies de données et leurs chaînes d'approvisionnement pour maintenir la résilience des marges. Ensemble, ces forces indiquent que le marché du commerce électronique au Canada entre dans une phase de montée en puissance où l'excellence omnicanale et logistique détermine les gains de parts de marché.
Principaux enseignements du rapport
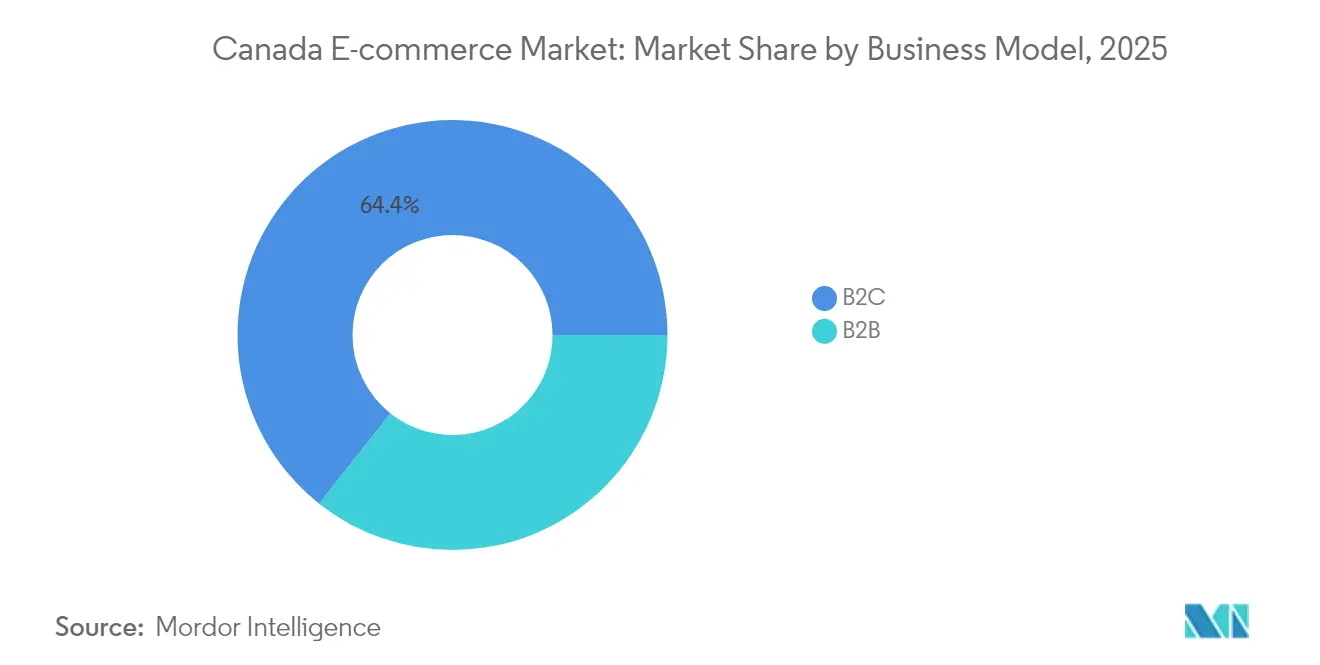
- Par modèle commercial, le segment B2C a représenté 64,35 % de la part du marché du commerce électronique au Canada en 2025, tandis que le B2B devrait se développer à un TCAC de 12,17 % jusqu'en 2031.
- Par type d'appareil, les ordinateurs de bureau et portables ont représenté 54,28 % de la taille du marché du commerce électronique au Canada en 2025 ; les smartphones progressent à un TCAC de 17,62 % entre 2026 et 2031.
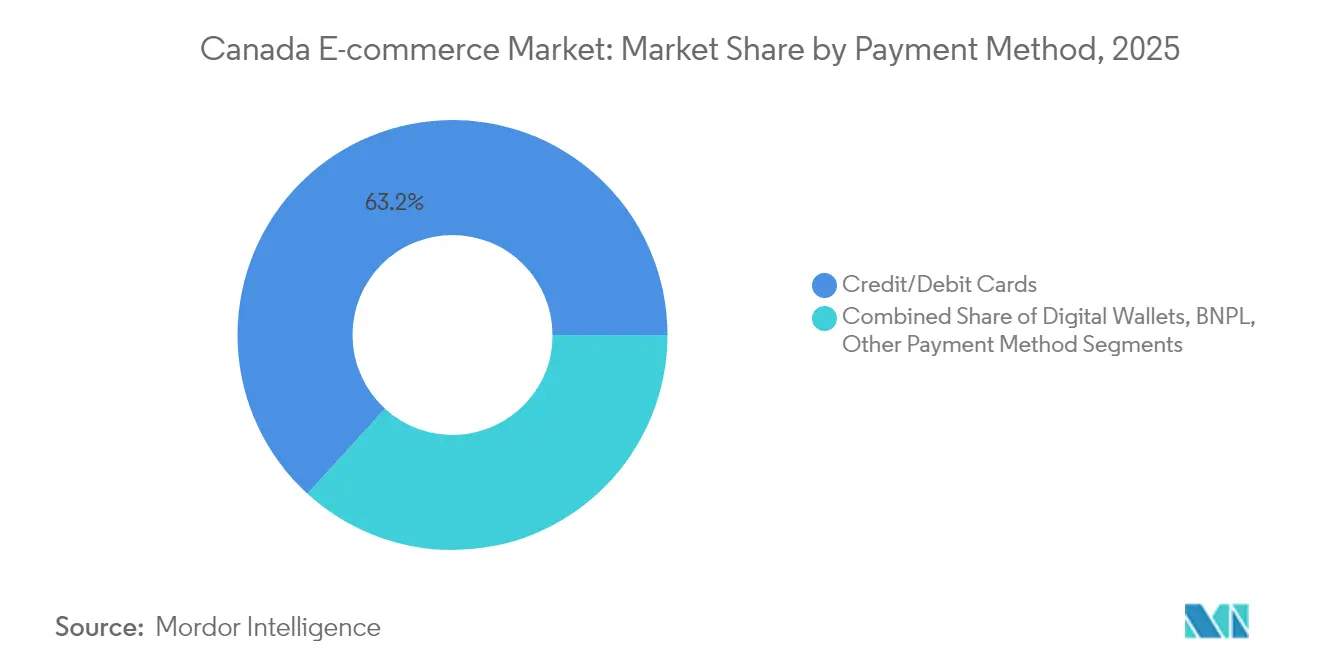
- Par méthode de paiement, les cartes de crédit/débit ont représenté 63,22 % de la taille du marché du commerce électronique au Canada en 2025, les solutions BNPL croissant à un TCAC de 18,82 % jusqu'en 2031.
- Par catégorie de produits, l'électronique grand public a représenté 17,62 % de la taille du marché du commerce électronique au Canada en 2025, tandis que la beauté et les soins personnels progressent à un TCAC de 14,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du commerce électronique au Canada
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification des promotions de livraison le jour même dans le cœur urbain de l'Ontario | +2.5% | Ontario (Toronto, Ottawa, Hamilton), Québec (Montréal) | Court terme (≤ 2 ans) |
| Adoption accélérée d'Interac en ligne et du débit sans contact chez la génération Z | +2.2% | National, avec une pénétration plus élevée dans les centres urbains | Moyen terme (2-4 ans) |
| Les réseaux de micro-exécution entre les États-Unis et le Canada réduisent les délais transfrontaliers | +1.8% | Provinces frontalières (Ontario, Québec, Colombie-Britannique) | Moyen terme (2-4 ans) |
| Les subventions fédérales d'« adoption numérique » stimulent la création de boutiques en ligne pour les PME | +1.5% | National, avec un impact plus élevé dans les petits centres urbains | Court terme (≤ 2 ans) |
| Les outils d'expérience client multilingues basés sur l'IA améliorent les taux de conversion au Québec | +1.2% | Québec, avec des retombées dans d'autres régions bilingues | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensification des promotions de livraison le jour même
La livraison le jour même est passée d'un supplément premium à une attente de base à Toronto, Ottawa et Montréal. Les détaillants qui adoptent ce service signalent des hausses de revenus de 10 % et des gains de satisfaction client de 80 %, les économies de densité réduisant les coûts par livraison de 15 à 20 % depuis 2024.[1]Supply Chain Brain, "Parcel Rate Hikes to Watch in 2024," supplychainbrain.com Les centres de micro-exécution intégrés dans des propriétés à usage mixte accélèrent désormais les cycles de commande tout en réduisant les kilomètres de transport principal, libérant ainsi le fonds de roulement immobilisé dans les entrepôts régionaux. Les promoteurs immobiliers réservent de plus en plus d'espaces logistiques pour répondre à cette demande. Le bénéfice stratégique s'étend à l'économie d'acquisition, car les acheteurs considèrent la rapidité de livraison comme un indicateur de fiabilité, renforçant la préférence pour la marque dans des catégories très concurrentielles. À mesure que davantage de marchands améliorent leurs capacités du dernier kilomètre, le marché du commerce électronique au Canada sera témoin d'une large parité de niveau de service qui déplacera la concurrence vers l'assortiment, la fidélité et le prix.
Adoption accélérée d'Interac en ligne et du débit sans contact
La préférence de la génération Z pour les paiements par débit accélère les volumes d'Interac en ligne et de débit sans contact, en hausse de 27 % en 2024.[2]Statistique Canada, "Commerce de détail, décembre 2024," statcan.gc.ca Les options liées aux cartes contribuent désormais à réduire l'abandon de panier, les marchands enregistrant 22 % moins de paniers abandonnés après l'intégration des boutons de paiement Interac. La prédominance du débit réduit également le taux de désabonnement dans les modèles d'abonnement, car le financement direct du compte réduit les annulations involontaires liées à l'expiration des cartes de crédit. Ce changement de comportement incite les passerelles de paiement à intégrer des vérifications de solde en temps réel et une sécurité par tokenisation, renforçant ainsi la confiance. À moyen terme, les prestataires de paiement capables de regrouper le débit, le BNPL et les rails bancaires ouverts au sein d'une seule plateforme obtiendront un avantage concurrentiel, le marché du commerce électronique au Canada privilégiant un règlement fluide et à faibles frais.
Réseaux de micro-exécution entre les États-Unis et le Canada
Les délais transfrontaliers sont passés de jusqu'à 10 jours à moins de 3 jours dans les corridors prioritaires après que les détaillants ont placé des stocks dans des micro-nœuds des deux côtés de la frontière.[3]Visigistics, "Major Changes to Section 321 De Minimis," visigistics.com Les suspensions de franchise douanière en vertu de l'article 321 pour les colis d'origine canadienne entrant aux États-Unis intensifient le besoin de stocks sur le marché local, incitant les vendeurs canadiens à louer des entrepôts aux États-Unis. Les prestataires logistiques tiers fournissent une expertise douanière et un transport mutualisé, réduisant les coûts à destination tout en garantissant les promesses de livraison. La rapidité accrue rend les assortiments américains plus attrayants pour les acheteurs canadiens et vice versa, générant des ventes supplémentaires des deux côtés. Le développement de la micro-exécution transfrontalière devrait maintenir la compétitivité du marché du commerce électronique au Canada face aux concurrents américains qui proposent déjà une livraison en un ou deux jours à l'échelle nationale.
Subventions fédérales pour l'adoption numérique
Le Programme canadien d'adoption du numérique a versé des subventions allant jusqu'à 15 000 CAD (11 100 USD) à plus de 15 000 PME, catalysant le lancement de boutiques en ligne et l'intégration de piles technologiques. Les bénéficiaires signalent des augmentations de ventes de 32 % dans les six mois suivant l'ajout d'un inventaire en temps réel, de passerelles de paiement modernes et d'intégrations CRM. Les marchands des petites villes et des banlieues sont les principaux bénéficiaires, réduisant les fractures numériques régionales. Le cadre des subventions impose des engagements consultatifs qui intègrent des feuilles de route numériques à long terme plutôt que des correctifs à fonctionnalité unique. Par conséquent, le programme devrait élargir la base totale adressable de vendeurs, ajoutant de nouveaux assortiments au marché du commerce électronique au Canada et intensifiant la fragmentation des catégories.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts persistants élevés du haut débit rural dans le Canada atlantique | -1.6% | Provinces atlantiques (Nouvelle-Écosse, Nouveau-Brunswick, Île-du-Prince-Édouard, Terre-Neuve) | Long terme (≥ 4 ans) |
| Les suppléments logistiques de retour sur les articles encombrants freinent le marché | -1.3% | National, avec un impact plus élevé dans les zones éloignées | Moyen terme (2-4 ans) |
| Hausse des dépenses de conformité aux lois sur la confidentialité en vertu de la LPRPDE et du projet de loi 64 du Québec | -1.1% | National, avec un impact concentré au Québec | Moyen terme (2-4 ans) |
| Intensification des structures de frais des places de marché américaines comprimant les marges | -0.9% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts persistants élevés du haut débit rural dans le Canada atlantique
Les ménages ruraux du Canada atlantique paient 42 % de plus pour Internet mais font toujours face à des vitesses plus lentes, maintenant la participation aux achats en ligne 37 % en dessous de la moyenne nationale. Bien que le Fonds pour la large bande universelle d'Ottawa de 3,225 milliards USD vise une couverture à haute vitesse à 100 % d'ici 2030, l'économie du dernier kilomètre reste difficile. Les détaillants desservant ces régions font face à des suppléments de livraison plus élevés et à des délais de transit plus longs qui nuisent à l'expérience client. La fracture numérique limite la demande adressable pour des catégories telles que l'épicerie et les articles encombrants qui dépendent d'une connectivité fiable pour la planification et le suivi. Jusqu'à ce que les investissements en infrastructure soient achevés, le marché du commerce électronique au Canada présentera une croissance à deux vitesses qui favorise les corridors urbains au détriment des communautés rurales côtières.
Suppléments logistiques de retour sur les articles encombrants
Les transporteurs de colis ont augmenté les tarifs de base de 5,9 % en 2024, et les suppléments pour les articles surdimensionnés ont augmenté encore plus, faisant grimper les coûts d'expédition totaux de plus de 20 % en 25 mois. Les détaillants de meubles, d'appareils électroménagers et de bricolage font face à un dilemme stratégique : absorber les coûts ou risquer de perdre des conversions en les répercutant. Les attentes des consommateurs en matière de retours gratuits intensifient la pression sur les marges. En réponse, les marchands déploient des configurateurs de réalité augmentée et des filtres de dimensions détaillés qui réduisent les retours dus aux incompatibilités de plusieurs points de pourcentage. Malgré ces atténuations, les dépenses élevées de logistique inverse contraindront la croissance dans les catégories d'articles encombrants et tempéreront le TCAC global du marché du commerce électronique au Canada à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial : le B2B affiche une migration numérique accélérée
Le segment B2C représentait 64,35 % du marché du commerce électronique au Canada en 2025, soulignant son adoption consommateur bien établie. Cependant, le canal B2B affiche un TCAC de 12,17 % de 2026 à 2031, bien au-dessus du rythme global du marché. Les services des achats migrent vers des flux de travail numériques intégrant la recherche de catalogues, l'automatisation des bons de commande et les contrôles budgétaires. Les places de marché verticales pour la construction, la santé et les fournitures industrielles simplifient la découverte de fournisseurs et la validation de la conformité. Les fonctionnalités de réapprovisionnement par abonnement et de catalogue punch-out reflètent la commodité des consommateurs, réduisant les écarts d'expérience entre les achats professionnels et personnels.
La croissance B2C persiste à mesure que les entonnoirs du commerce social et les stratégies de vente directe au consommateur approfondissent l'engagement. Les lancements menés par des influenceurs et les adhésions communautaires fidélisent les acheteurs récurrents. Parallèlement, les portails B2B adoptent des modules de prévision de la demande basés sur l'IA qui alignent les achats sur les calendriers de production, réduisant les ruptures de stock et les surstocks. La convergence des attentes conduit à des architectures de plateformes unifiées qui servent les deux profils avec des interfaces basées sur les rôles, élargissant ainsi le volume total adressable sur le marché du commerce électronique au Canada.


Par type d'appareil : les smartphones comblent l'écart de conversion
Les ordinateurs de bureau représentaient 54,28 % des transactions en 2025, mais les smartphones progressent à un TCAC de 17,62 %, remodelant les priorités de merchandising. Les applications web progressives offrent désormais des performances quasi natives, réduisant l'écart historique de conversion bureau-mobile de 2,3x à 1,4x. Les portefeuilles mobiles tels qu'Apple Pay et Google Pay réduisent les frictions lors du paiement et augmentent la conversion de 28 % lorsqu'ils sont activés. Le commerce vocal et les achats sur appareils connectés représentent moins de 5 % des commandes, mais signalent un futur paysage multimodal.
Les détaillants qui optimisent les images de produits, la navigation à une main et la connexion biométrique obtiennent une part de portefeuille disproportionnée parmi les cohortes plus jeunes. La visibilité des stocks adaptée à la géolocalisation favorise le retrait et la livraison de dernière minute, stimulant les achats impulsifs. À mesure que la pénétration des smartphones approche la saturation, la croissance incrémentielle dépendra des réductions de latence et d'une personnalisation en temps réel plus riche qui exploite les capteurs des appareils, cimentant la centralité du mobile sur le marché du commerce électronique au Canada.
Par méthode de paiement : le BNPL catalyse des paniers plus élevés
Les cartes de crédit/débit détenaient 63,22 % de part de marché en 2025. Le BNPL, bien que naissant, progresse à un TCAC de 18,82 % et devrait atteindre 13,45 milliards USD en valeur de transaction d'ici 2031. Les marchands qui affichent le BNPL sur les pages produits voient les valeurs de panier augmenter de 30 à 45 % à mesure que les consommateurs amortissent les achats à prix élevé. Les portefeuilles numériques se classent en deuxième position en termes de popularité, notamment sur mobile, combinant sécurité par tokenisation et facilité en un seul geste. Les paiements par banque ouverte sont en phase pilote mais promettent des frais d'interchange plus faibles et un règlement instantané.
La surveillance réglementaire de l'Agence de la consommation en matière financière du Canada incite les prestataires à clarifier les structures de frais et les calendriers de remboursement. Néanmoins, les conditions flexibles trouvent un écho auprès des acheteurs soucieux de leur budget, ce qui laisse présager une expansion soutenue à deux chiffres. Les marchands adoptant une orchestration multi-rails peuvent acheminer les transactions en fonction du coût et du risque, optimisant la marge nette tout en répondant aux préférences des acheteurs sur le marché du commerce électronique au Canada.
Par catégorie de produits B2C : la beauté mène la dynamique de croissance
L'électronique grand public est restée la plus grande catégorie avec 17,62 % de part en 2025, en phase avec des prix de vente moyens élevés et des cycles de mise à niveau fréquents. La beauté et les soins personnels, cependant, affichent la croissance la plus rapide avec un TCAC de 14,12 % jusqu'en 2031, portée par les essayages virtuels et les abonnements de réapprovisionnement. Le contenu généré par les utilisateurs sur les plateformes sociales stimule la découverte, 54 % des transactions beauté étant influencées par les fils d'actualité sociaux.
La mode et l'habillement luttent contre les taux de retour élevés grâce à des outils de taille basés sur l'IA qui réduisent les inadéquations de 23 %, tandis que les fournisseurs de kits repas maintiennent l'élan de la période pandémique grâce à une personnalisation de menu curatée. Les détaillants de meubles utilisent la réalité augmentée pour visualiser l'ajustement et la couleur, réduisant les coûts de fret de retour. L'expérience optimisée de chaque segment vertical souligne le passage vers des propositions de valeur spécialisées au sein du marché du commerce électronique au Canada.
Analyse géographique
L'Ontario et le Québec contrôlent 64,18 % de la valeur des transactions en 2025, soutenus par des populations denses et une couverture fibre robuste. Les centres urbains tels que Toronto, Montréal et Ottawa affichent des niveaux de pénétration comparables aux principales métropoles américaines. La Colombie-Britannique et l'Alberta forment le niveau suivant, avec des orientations de catégories axées sur le style de vie vers les équipements de plein air et le bien-être. Les achats transfrontaliers restent élevés dans les provinces frontalières, où les délais de livraison depuis les centres de micro-exécution américains sont en moyenne de deux jours. La récente suspension des droits de douane a incité les vendeurs canadiens à stocker des inventaires aux États-Unis pour protéger les délais de livraison compétitifs.
La loi 96 du Québec exige la parité linguistique en français sur tous les points de contact numériques d'ici juin 2025, impactant 250 000 entreprises. Les coûts de conformité encouragent l'adoption d'outils de traduction par IA et d'expérience client bilingue qui augmentent la conversion de 35 % parmi les acheteurs francophones. La faible connectivité du Canada atlantique freine l'adoption, bien que les initiatives fédérales de haut débit promettent une amélioration progressive après 2026. Les provinces des Prairies affichent une forte e-commande d'équipements agricoles, illustrant la spécialisation régionale.
Des poches de croissance émergent dans les villes de deuxième rang où les avantages du coût de la vie attirent des afflux de population. Les détaillants qui adaptent leurs assortiments et leur exécution à ces nuances locales gagnent du terrain. Par conséquent, le marché du commerce électronique au Canada présente une mosaïque de micro-dynamiques qui nécessitent des plans de mise sur le marché spécifiques à chaque province.
Paysage réglementaire
Le commerce électronique au Canada fonctionne dans un cadre axé sur la concurrence, ancré par la Loi sur la concurrence, dont l'application par le Bureau de la concurrence guide la conduite des plateformes dans les marchés numériques. En juillet 2025, le Bureau a fait progresser une enquête sur la politique de tarification équitable du Marketplace d'Amazon, signalant un contrôle accru des pratiques de tarification. Une décision du Tribunal de la concurrence de mars 2026 a permis à l'affaire du Bureau contre une grande plateforme de se poursuivre, soulignant la surveillance concurrentielle continue dans le commerce de détail en ligne.
Analyse de la chaîne de valeur
La chaîne de valeur du commerce électronique au Canada s'étend des commerçants et marques (B2C et B2B), en passant par les plateformes de vitrines et de marketplace, les paiements et les outils antifraude, jusqu'à l'exécution des commandes, le transport longue distance et la livraison du dernier kilomètre, la logistique inverse bouclant la boucle. Dans les paiements, les réseaux de cartes dominent la part des transactions, tandis que la croissance d'Interac Online et des paiements sans contact augmente la demande d'intégrations de paiement à faible friction ; le BNPL ajoute une couche supplémentaire de gestion des risques, de divulgations et d'orchestration entre les prestataires de services de paiement et les passerelles.
Paysage concurrentiel
Les cinq premiers acteurs détiennent environ 40 % de part de marché, indiquant une concentration modérée. Amazon Canada se distingue par une proposition de valeur axée sur Prime qui fidélise les clients grâce à une livraison rapide et à des médias exclusifs. Walmart et Costco exploitent leurs emplacements physiques comme nœuds d'inventaire avancés, réduisant les coûts du dernier kilomètre et permettant le retrait le jour même. Le modèle de retrait en bordure de trottoir agile de Canadian Tire convertit son large assortiment de catégories en exécution rapide, soutenant ses ambitions omnicanales.
L'acquisition de Deliverr par Shopify pour 2,1 milliards USD renforce son réseau d'exécution, offrant aux marchands une couverture de livraison en deux jours à l'échelle nationale et défiant le fossé logistique d'Amazon. Les grands acteurs établis investissent dans des centres de distribution robotisés pour augmenter le débit et réduire les coûts unitaires. Les marchands verticaux spécialisés capitalisent sur leur expertise sectorielle et leurs assortiments curatés pour attirer les consommateurs passionnés. Les acteurs natifs du commerce social utilisent des coalitions d'influenceurs et le commerce de contenu pour contourner la publicité traditionnelle, gagnant rapidement en notoriété de marque.
La réglementation sur la confidentialité et les mandats linguistiques ajoutent de nouvelles variables concurrentielles. Les entreprises dotées de cadres de conformité évolutifs et de plateformes bilingues accèdent plus rapidement au Québec et aux segments sensibles aux données. À mesure que les capacités technologiques et du dernier kilomètre convergent, la différenciation se concentre sur les écosystèmes de fidélité, les marques privées curatées et les engagements en matière de durabilité, façonnant la prochaine phase du marché du commerce électronique au Canada.
Leaders du secteur du commerce électronique au Canada
Amazon.com Canada Ltd.
Walmart Canada Corp.
Costco Wholesale Canada Ltd.
Home Depot of Canada Inc.
Apple Canada Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les outils de confidentialité dès la conception, la gestion du consentement et des préférences, la cartographie des données, et la gouvernance prête pour l'audit répondent à une surveillance accrue de la confidentialité et des plateformes. Le dépôt du projet de loi C-36 en juin 2026 signale une attention accrue à la gouvernance des données et aux exigences d'expérience client bilingue dans des marchés comme le Québec, qui soutiennent des parcours de la découverte au paiement sans nuire aux conversions. L'infrastructure, l'accès au calcul et la numérisation du commerce créent des voies d'investissement liées à des programmes et projets pilotes nommés plutôt qu'à une demande abstraite. Le Fonds de diversification des corridors commerciaux de 5 milliards de CAD de Transports Canada et le Fonds d'infrastructure de l'Arctique de 1 milliard de CAD élargissent le champ de la modernisation logistique et de la visibilité numérique de la chaîne d'approvisionnement, ce qui améliore les promesses de livraison et réduit les coûts d'exception. La stratégie fédérale AI for All, lancée en juin 2026, comprend un fonds d'accès au calcul et des instruments de financement de croissance qui soutiennent la personnalisation, la détection de la fraude et les flux de travail d'automatisation pour le commerce électronique et les achats B2B. L'activation transfrontalière reste un levier opérationnel, soutenue par la participation du Canada aux discussions de l'OMC sur le commerce électronique et par les efforts émergents de flux de travail commerciaux numériques alignés sur des normes, tels que le prototype et le dialogue pilote TransPacific Trade Nexus (TPTN) en date de mars 2026.
Développements récents du secteur
- Juin 2026 : Walmart Canada a lancé Walmart+ au Canada, regroupant la livraison illimitée le jour même depuis le magasin, la livraison gratuite sur Walmart.ca sans minimum de commande, et un abonnement Crave. Cette initiative intensifie la concurrence axée sur l'adhésion pour la fréquence d'achat et la fidélisation, et elle relève les attentes en matière de niveau de service pour la livraison et les avantages numériques dans l'ensemble du commerce de détail de masse.
- Avril 2026 : Shopify a finalisé son acquisition de Deliverr pour 2,1 milliards USD, renforçant ses capacités d'exécution pour les commerçants visant des promesses de livraison plus rapides. En renforçant la couverture en deux jours, cette opération accroît la pression concurrentielle sur les marketplaces et les grands détaillants omnicanaux qui utilisent la rapidité logistique comme principal facteur de différenciation.
- Février 2025 : Walmart Canada a introduit un modèle de livraison en tant que service, offrant des solutions de dernier kilomètre le jour même aux vendeurs tiers. Cela permet de monétiser la capacité logistique existante et élargit les options pour les vendeurs de marketplace qui ont besoin d'une couverture de livraison rapide dans les grands corridors urbains.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Aux fins de ce rapport, le marché du commerce électronique au Canada est défini comme la valeur des biens et services commandés via des canaux en ligne par des acheteurs au Canada, couvrant les achats effectués sur des sites web et des applications dans les activités B2C et B2B.
Exclusions du périmètre : Nous excluons les ventes hors ligne qui sont seulement influencées par le marketing en ligne, ainsi que toute transaction purement en magasin sans étape de commande en ligne.
Aperçu de la segmentation
- Par modèle commercial
- B2C
- B2B
- Par type d'appareil
- Smartphone / Mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
- Par méthode de paiement
- Cartes de crédit / débit
- Portefeuilles numériques
- BNPL
- Autre méthode de paiement
- Par catégorie de produits B2C
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Mobilier et maison
- Jouets, bricolage et médias
- Autres catégories de produits
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour ancrer le modèle sur des signaux mesurables reflétant le comportement du commerce en ligne au Canada, puis pour vérifier la cohérence des résultats par rapport au contexte plus large du commerce de détail et de l'économie numérique. Nous avons d'abord examiné les statistiques publiques, telles que les tableaux du commerce électronique de détail et du commerce de détail de Statistique Canada, ainsi que les publications de la Banque du Canada sur les conditions de consommation et de crédit affectant les dépenses en ligne.
Pour ajouter des vérifications externes, nous avons également consulté les documents du gouvernement du Canada et de l'Agence des services frontaliers du Canada concernant les droits de douane et la conformité transfrontalière, ainsi que les mises à jour publiques de Postes Canada indiquant les changements de capacité de livraison et de service. Nous avons également examiné des revues à comité de lecture couvrant le comportement d'achat en ligne et les retours. Des sources complémentaires telles que les dépôts d'entreprise, les présentations trimestrielles aux investisseurs, la presse réputée et les mises à jour des vendeurs de marketplace ont aidé à interpréter l'intensité promotionnelle et les mouvements de prix qui influencent la valeur moyenne des commandes. Lorsque cela était utile, nous avons utilisé des abonnements payants pour les données financières et l'intelligence d'entreprise, ainsi que pour le suivi des actualités et des données financières, afin que le calendrier des événements et les divulgations soient saisis de manière cohérente. Les sources répertoriées ne sont données qu'à titre indicatif, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte de données, la vérification croisée et la clarification durant les travaux.
Entretiens et enquêtes primaires
Les travaux primaires visaient à confirmer comment se forme le bassin de demande en ligne au Canada et quelle part de celui-ci est captée via le paiement numérique, ce qui n'est pas toujours clair à partir des seules séries publiées. Nos entretiens et enquêtes ont couvert les opérateurs de commerce électronique, les marques, les acteurs de la logistique et de l'exécution des commandes, et les parties prenantes des services habilitants. Ces données ont été utilisées pour valider les hypothèses sur la composition des catégories, la profondeur des promotions et les tendances de prix de vente moyens, puis nous avons revérifié là où les réponses suggéraient des lacunes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 34 % | Cadres dirigeants : 15 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 17 % | Managers : 54 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une logique descendante et ascendante. Dans la construction descendante, nous sommes partis des signaux de dépenses en ligne au Canada, puis avons réaffecté la valeur au commerce électronique en utilisant la répartition observée des canaux, la composition des catégories et les tendances de fréquence d'achat. Étant donné que les séries de commerce électronique de détail seul ne capturent pas l'intégralité du commerce en ligne, nous avons ajusté les totaux à l'aide de données sur l'intensité des commandes en ligne B2B et la répartition entre biens et commandes de type service passant par le paiement en ligne.
Pour garder le modèle pratique et reproductible, nous nous sommes appuyés sur une courte liste d'empreintes de marché pouvant être actualisées à chaque cycle, notamment la fréquence des commandes en ligne, l'évolution de la valeur moyenne des commandes, le comportement d'achat mené par les smartphones, les attentes en matière de vitesse de livraison qui modifient la taille du panier, et les évolutions de la part transfrontalière qui affectent la tarification en termes USD. Les prévisions ont été élaborées à l'aide d'analyses de scénarios liées aux conditions de demande macroéconomiques et à l'adoption au niveau des catégories, puis ajustées à l'aide des avis d'experts sur les remises, les stratégies de frais d'expédition et les frictions liées aux retours. Lorsque les détails ascendants étaient incomplets, nous avons utilisé des vérifications sélectives auprès des fournisseurs et des canaux (volumes de catégories échantillonnés associés à des fourchettes de prix réalistes) pour combler les lacunes sans forcer une consolidation complète que les données publiques ne peuvent pas soutenir.
Validation des données et cycle de mise à jour
La validation a été effectuée en vérifiant les totaux modélisés par rapport à des indicateurs indépendants, puis en examinant tout écart important avant l'approbation finale. Nous avons comparé la part en ligne implicite avec les séries publiées de commerce électronique de détail, réconcilié directionnellement avec les divulgations d'entreprise, et revérifié les changements d'échelon par rapport à des événements connus tels que des changements de taxes et de droits de douane ou des évolutions majeures des politiques d'exécution des commandes.
Les résultats font l'objet d'un examen analytique en plusieurs étapes, où les données, les calculs et les hypothèses sont retestés et les notes documentées afin que les étapes puissent être reproduites. Si de nouvelles informations créent un changement significatif dans la tarification, la conversion des devises ou la composition des catégories, les répondants sont recontactés pour confirmer le changement et réduire les approximations. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires pour les événements importants, et un examen final avant livraison est effectué afin que les clients reçoivent la dernière vue actualisée.
Comparaison du dimensionnement du marché du commerce électronique canadien par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées pour le commerce électronique au Canada varient souvent car le calendrier de conversion des devises, le traitement de l'inflation des prix et les mises à jour de la composition des catégories ne sont pas alignés. Ces différences peuvent faire évoluer les totaux de valeur dans un sens ou dans l'autre. Les chiffres changent également lorsque certains éditeurs s'appuient principalement sur les séries de commerce électronique de détail, tandis que d'autres intègrent des commandes en ligne plus larges qui ne relèvent pas strictement du commerce de détail.
Sur ce marché, les principaux facteurs d'écart tendent à être l'inclusion ou non des commandes en ligne B2B, la manière dont les achats en ligne transfrontaliers sont traités, et la façon dont les prix de vente moyens sont projetés à partir de l'année de base pendant les périodes de fortes promotions et de changements des frais d'expédition. Lorsque le modèle est actualisé à l'aide d'une fenêtre de change cohérente et revalidé par rapport aux derniers signaux de fréquence de commande et de part en ligne, la taille du marché reste liée au comportement transactionnel réel, reflétant la discipline d'actualisation appliquée chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 41,79 milliards USD (2025) | |
| Association professionnelle A | 47,60 milliards USD (2025) | Cette estimation peut être plus élevée lorsque des indicateurs plus larges de dépenses de vente au détail en ligne sont utilisés et que l'activité de marketplace est traitée comme une valeur transactionnelle complète sans séparer systématiquement les annulations, les retours ou les commandes à forte composante de service. |
| Cabinet de conseil mondial B | 38,20 milliards USD (2025) | Ce chiffre semble plus proche d'une définition du commerce électronique limitée au commerce de détail et peut sous-compter les commandes en ligne hors détail et une partie des achats B2B qui passent tout de même par le paiement en ligne, ce qui tire le total vers le bas. |
Le tableau montre que la majeure partie de la dispersion s'explique par ce qui est comptabilisé comme une commande en ligne, ainsi que par la manière dont la tarification et le calendrier des devises sont reportés dans l'année de base. En gardant les intrants traçables par rapport aux vérifications de la demande et de la tarification, et en révisant les hypothèses clés selon un cycle d'actualisation défini, nous produisons une valeur de marché qui peut être reproduite et auditée avec les mêmes étapes.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du commerce électronique au Canada ?
Le marché est évalué à 45,66 milliards USD en 2026 et est en bonne voie pour atteindre 71,04 milliards USD d'ici 2031.
Quel segment se développe le plus rapidement au sein du marché du commerce électronique au Canada ?
Le canal B2B croît à un TCAC de 12,17 %, dépassant le TCAC global du marché de 9,27 %.
À quelle vitesse le commerce mobile se développe-t-il ?
Les transactions basées sur les smartphones progressent à un TCAC de 17,62 %, érodant la domination historique des ordinateurs de bureau.
Quelle méthode de paiement affiche la plus forte dynamique de croissance ?
Les solutions d'achat différé progressent à un TCAC de 18,82 % et augmentent les valeurs de commande moyennes jusqu'à 45 %.
Quelle est la concentration du paysage concurrentiel ?
Les cinq premières entreprises détiennent environ 40 % de part de marché, indiquant une concentration modérée et une place pour les entrants spécialisés.
Comment les subventions gouvernementales influencent-elles l'adoption du commerce électronique par les petites entreprises ?
Les subventions du Programme canadien d'adoption du numérique allant jusqu'à 15 000 CAD ont aidé plus de 15 000 PME à lancer ou à améliorer leurs boutiques en ligne, générant des hausses de ventes moyennes de 32 % en six mois.
Dernière mise à jour de la page le:


