
Taille et part du marché du e-commerce à Singapour
Analyse du marché du e-commerce à Singapour par Mordor Intelligence
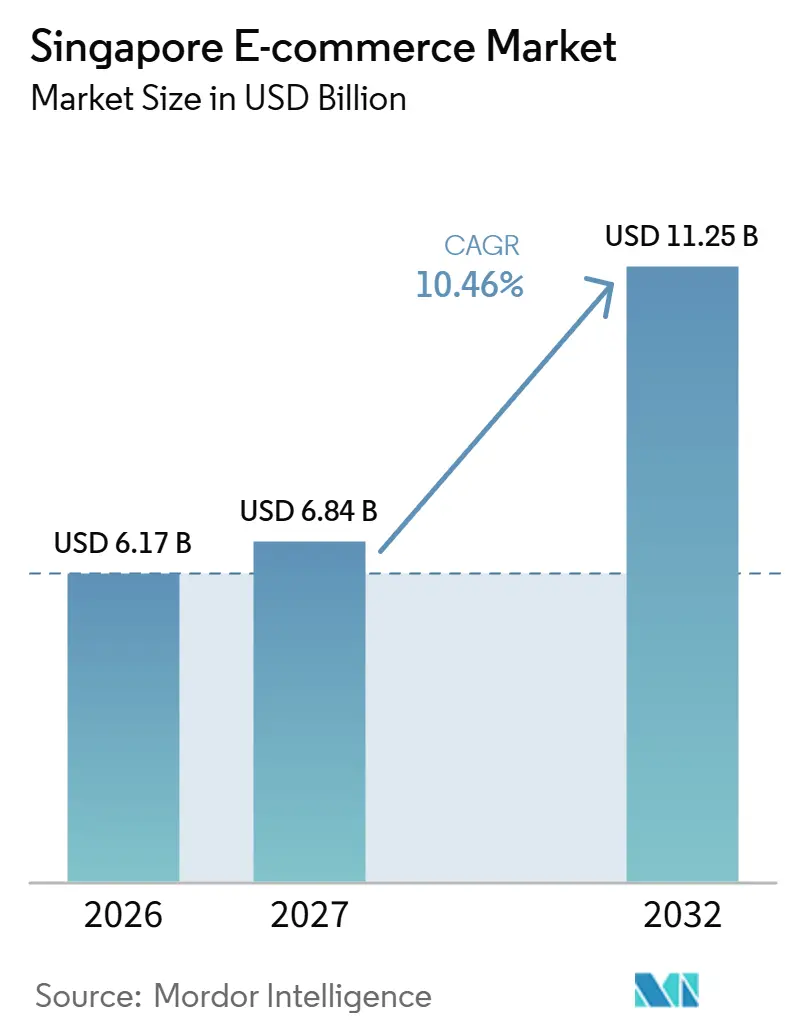
La taille du marché du e-commerce à Singapour était évaluée à 6,17 milliards USD en 2026 et devrait croître de 6,84 milliards USD en 2027 pour atteindre 11,25 milliards USD d'ici 2032, à un CAGR de 10,46 % durant la période de prévision (2027-2032).
À Singapour, l'utilisation établie des portefeuilles numériques et les commandes répétées d'épicerie offrent aux détaillants une base pour développer des relations récurrentes avec les clients en ligne. La livraison le jour même et la vente en direct assistée par intelligence artificielle peuvent élargir les occasions d'achat et les formats de présentation que les détaillants peuvent exploiter. Les vendeurs professionnels peuvent s'appuyer sur des accords électroniques et une connectivité de facturation progressive pour relier les commandes en ligne à la transaction commerciale plus large. Le risque d'escroquerie et les contraintes liées à la remise des livraisons ajoutent des frictions opérationnelles, faisant de la fiabilité une exigence commerciale. Pour les détaillants en épicerie, le paiement par portefeuille et des remises fiables doivent fonctionner ensemble si des occasions de commande supplémentaires doivent devenir des achats récurrents.
Principaux enseignements du rapport
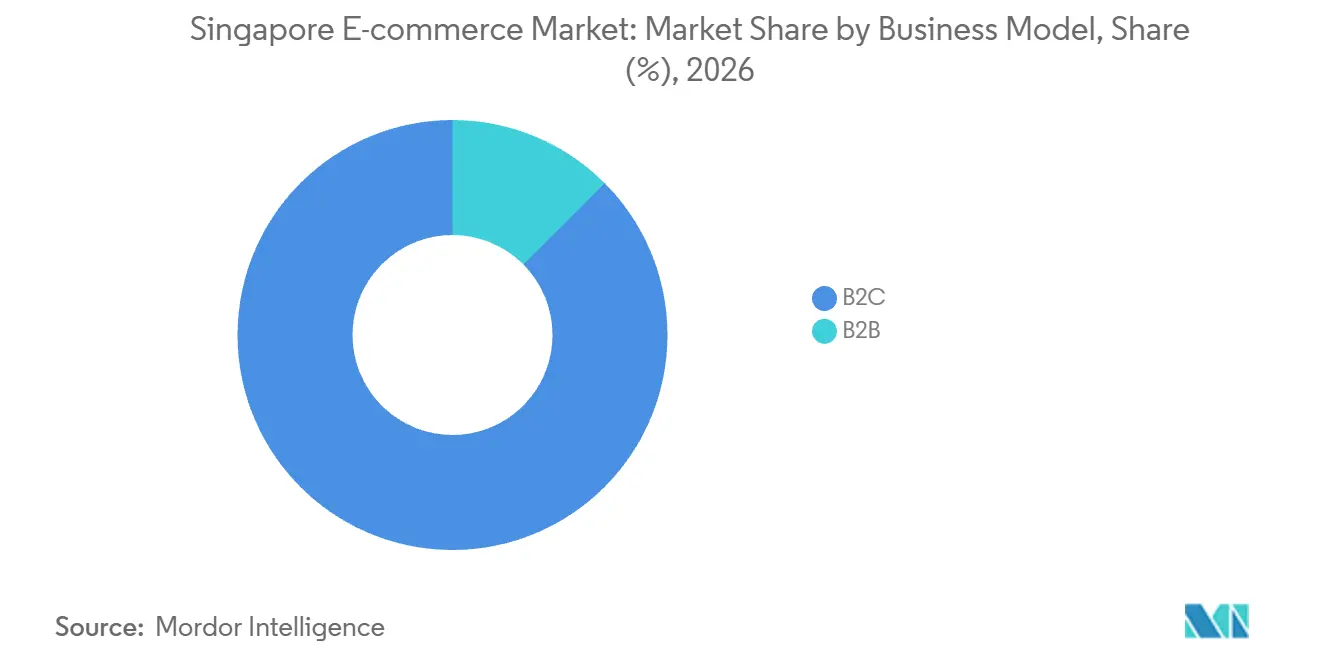
- Par modèle commercial, le B2C détenait une part de marché du e-commerce à Singapour de 87,48 % en 2026, tandis que le B2B devrait être le segment à la croissance la plus rapide avec un CAGR de 11,95 % durant 2027-2032.
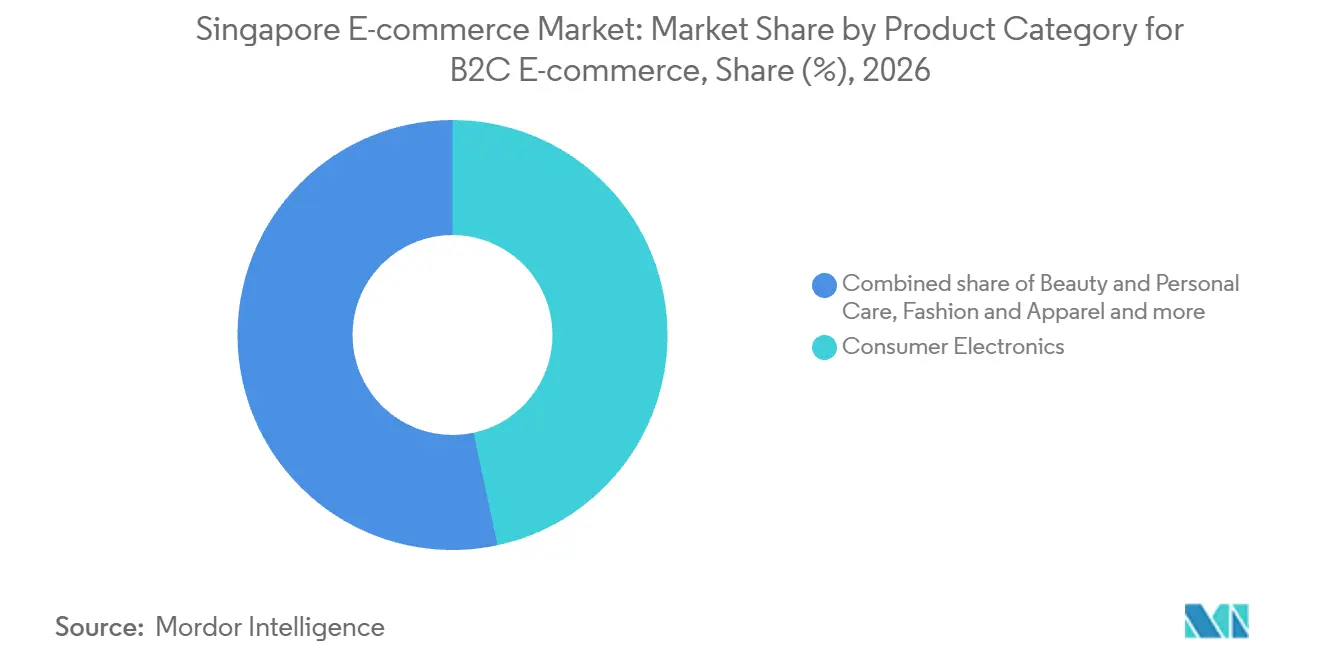
- Parmi les catégories de produits B2C, l'électronique grand public était en tête avec une part de 46,63 % des ventes de e-commerce B2C en 2026, et les produits alimentaires et boissons devraient connaître la croissance la plus rapide avec un CAGR de 12 % durant 2027-2032.
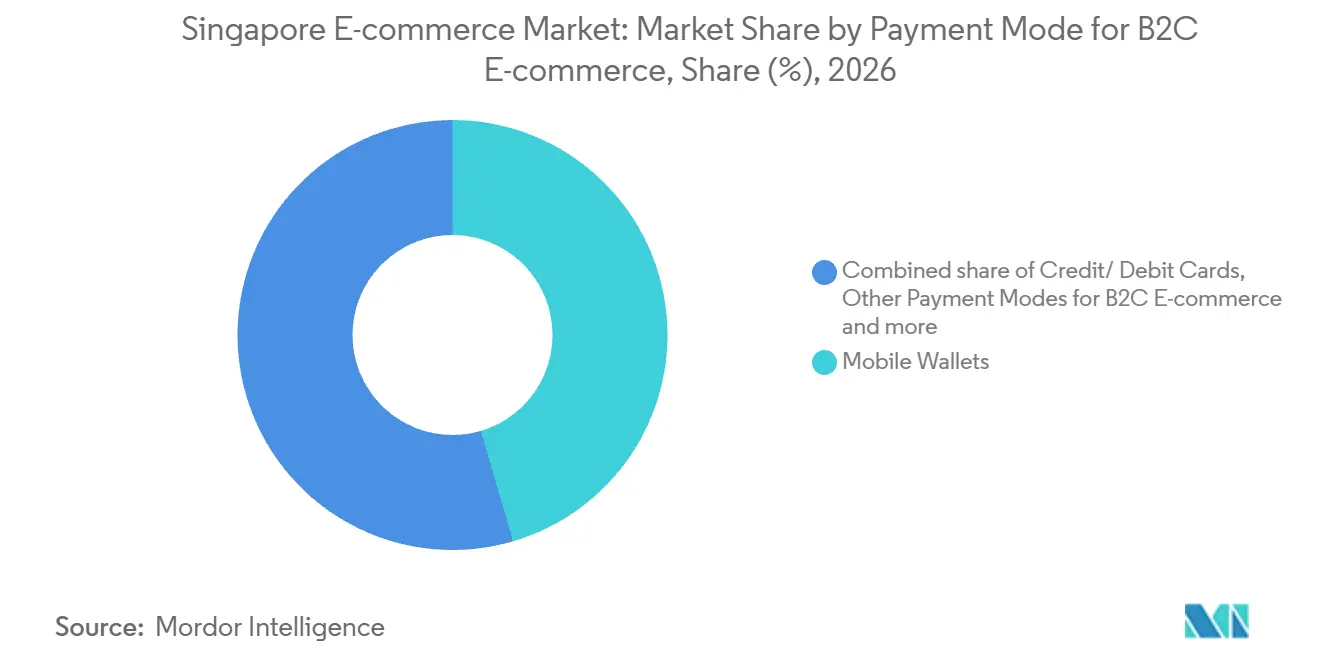
- Pour les modes de paiement B2C, les portefeuilles mobiles étaient en tête avec 45,45 % de la valeur des paiements du e-commerce B2C en 2026, et les autres modes de paiement devraient être le segment à la croissance la plus rapide avec un CAGR de 12 % durant 2027-2032.
- Dans la répartition par appareil, les smartphones détenaient une part de 78,3 % de la valeur des achats du e-commerce B2C en 2026 et devraient être le segment à la croissance la plus rapide avec un CAGR de 11,45 % durant 2027-2032.
- Géographiquement, la région centrale a généré la plus grande part de la valeur brute des marchandises du e-commerce en 2024.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénétration croissante des portefeuilles numériques | +4.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Adoption obligatoire progressive de la facturation électronique à l'échelle nationale pour les entreprises B2B enregistrées à la TPS | +1.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Course à la livraison le jour même sur toute l'île | +3.4% | Région centrale, Nord, Nord-Est et Est | Court terme (≤ 2 ans) |
| Essor du commerce en direct alimenté par l'intelligence artificielle | +2.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Subventions gouvernementales pour la logistique de réduction des émissions de carbone | +0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Corridors de libre-échange transfrontaliers Chine-Singapour | +0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des portefeuilles numériques
L'acceptation des portefeuilles est un choix de distribution autant qu'une fonctionnalité de paiement, car elle détermine quels flux de paiement existants un commerçant peut servir. Les données de Global Payments indiquent que les portefeuilles numériques représentaient 40 % des dépenses du e-commerce à Singapour en 2025. Pour un acheteur souhaitant payer via un portefeuille, un paiement non pris en charge peut créer un choix entre changer de mode de paiement et abandonner la commande. L'ajout de l'acceptation des portefeuilles peut donc élargir la demande utilisable au moment du paiement sans dépendre d'une augmentation distincte de l'intérêt pour les achats. L'opportunité commerciale à court terme est l'accès aux achats financés par portefeuille déjà effectués en ligne, rendant la couverture du paiement pertinente avant tout recrutement supplémentaire de clients.
Adoption obligatoire progressive de la facturation électronique à l'échelle nationale pour les entreprises B2B enregistrées à la TPS
L'exigence progressive de facturation électronique donne aux vendeurs professionnels un calendrier défini pour relier les enregistrements de transactions aux déclarations fiscales. Depuis le 1er avril 2026, les entreprises demandant un enregistrement volontaire à la TPS sont tenues de soumettre les données de facturation directement à l'IRAS via InvoiceNow, quelle que soit la date de constitution ou la structure juridique. Les entités étrangères et les entreprises tenues de s'enregistrer entièrement dans le cadre du régime de taxe au preneur sont exemptées. Singapour a également annoncé que les entreprises restantes enregistrées à la TPS seraient tenues de soumettre les données de facturation directement à l'IRAS via InvoiceNow par phases d'avril 2028 à avril 2031.[1] À partir d'avril 2028, les nouveaux assujettis obligatoires rejoignent l'exigence, tandis que les entreprises existantes entrent par tranches de chiffre d'affaires annuel croissantes, basées sur les périodes comptables se terminant en 2025. L'élargissement programmé peut soutenir les flux de travail des ventes en ligne B2B en ajoutant des contreparties capables d'échanger des factures numériquement, la tranche la plus élevée entrant en avril 2031.
Course à la livraison le jour même sur toute l'île
La livraison rapide d'épicerie élargit les achats pouvant être servis en ligne lorsque les acheteurs ont besoin de marchandises dans la même journée. RedMart by Lazada a indiqué que les commandes de livraison d'épicerie RedMart Now avaient été multipliées par 6 entre son lancement en février 2026 et octobre 2026.[2] L'entreprise a également signalé avoir augmenté la capacité de livraison d'épicerie le jour même du service de 200 % en 2026. Ces développements associent une utilisation accrue du service à un engagement opérationnel plus important, faisant de la livraison un investissement concurrentiel substantiel. Pour les opérateurs d'épicerie, une capacité supplémentaire peut accommoder les commandes urgentes qu'une offre de livraison plus lente aurait du mal à satisfaire.
Essor du commerce en direct alimenté par l'intelligence artificielle
Les avatars d'intelligence artificielle offrent un format de présentation supplémentaire aux marques cherchant à maintenir un canal de vente en direct récurrent. En août 2026, la marque de snacks singapourienne Irvins utilisait des avatars d'intelligence artificielle pour la vente en direct au moins une fois par semaine. Irvins avait vendu via des diffusions en direct pendant environ 2 ans avant de commencer l'expérimentation avec l'intelligence artificielle, donnant à cette activité une base dans un canal de vente établi. Pour des vendeurs similaires, l'opportunité est d'étendre la présentation des produits sur des sessions récurrentes tout en maintenant la cohérence des informations produit et des étapes d'achat. Des sessions répétables assistées par intelligence artificielle peuvent augmenter la disponibilité de vente, la valeur commerciale dépendant de la capacité des spectateurs à transformer la présentation en une commande en ligne exécutable.
Analyse d'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Congestion croissante des casiers à colis | -0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Recrudescence des escroqueries dans le e-commerce et coûts de conformité | -1.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre dans la livraison du dernier kilomètre | -0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Règles de souveraineté des données limitant la mise à l'échelle dans le cloud | -0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion croissante des casiers à colis
La capacité des casiers à colis contraint le format de livraison qu'un opérateur peut promettre aux résidents de copropriété. Les instructions de Parcel Santa de Shopee indiquent que SingPost tente d'abord la livraison au casier de la copropriété. Lorsque ce casier est plein, les instructions dirigent les colis qui rentrent vers la boîte aux lettres et les colis plus grands vers le pas de porte. Pour ce colis, la solution de repli supprime la remise au casier de l'offre de livraison.
Recrudescence des escroqueries dans le e-commerce et coûts de conformité
Les achats en ligne échoués exposent les acheteurs à perdre leur paiement tout en laissant les vendeurs légitimes face à un problème de confiance plus difficile. Singapour a enregistré 3 865 cas d'escroqueries dans le e-commerce signalés au cours du premier semestre 2026, en hausse de 19,3 % par rapport à la même période en 2025.[3] Les victimes ont payé pour des biens ou services qu'elles n'ont pas reçus, rendant la garantie de livraison commercialement significative avant le paiement. Pour les places de marché, le risque crée la nécessité de distinguer les vendeurs responsables sans traiter chaque connexion réussie comme la preuve d'une transaction sûre. En février 2026, Carousell avait mis en place une authentification renforcée, des suspensions de comptes et des restrictions sur la réutilisation des identifiants Singpass impliqués. Les commandes payées non honorées font de la protection des paiements une charge opérationnelle même lorsque les contrôles de connexion sont renforcés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial :
échelle grand public et accords commerciaux électroniquesLe B2C représentait une part de 87,48 % de la taille du marché du e-commerce à Singapour en 2026, ce qui en fait le segment le plus important. Dans le commerce de détail, les ventes au détail en ligne représentaient environ 15,7 % des ventes du commerce de détail à Singapour en août 2026. L'estimation d'août dépassait les 15,2 % enregistrés en juillet 2026. La majorité des ventes du commerce de détail ce mois-là ayant été réalisées via d'autres canaux, la commande en ligne fonctionne comme une extension des entreprises de commerce de détail existantes.
Le B2B devrait être le segment à la croissance la plus rapide, avec un CAGR de 11,95 % durant 2027-2032. La loi sur les transactions électroniques de Singapour soutient les signatures électroniques pour les ventes et les accords d'approvisionnement professionnels, sous réserve du choix des parties et des exclusions légales. Pour les acheteurs et les fournisseurs choisissant un accord électronique éligible, le cadre peut relier la formation de commandes en ligne à l'exécution du contrat via un processus électronique. Pour un vendeur B2B concevant un flux de commandes en ligne, la première étape pratique consiste à identifier les types d'accords éligibles à la signature électronique.

Par catégorie de produits pour le e-commerce B2C :
acheteurs d'électronique et fréquence d'épicerieL'électronique grand public était le segment le plus important, représentant 46,63 % des ventes du e-commerce B2C en 2026. L'enquête d'Airwallex et Statista de janvier 2025 portait sur 1 000 acheteurs basés à Singapour ayant effectué des achats internationaux en ligne au cours des 12 mois précédents. Parmi ces répondants, 56 % ont déclaré avoir acheté de l'électronique auprès de vendeurs internationaux. Pour les vendeurs en ligne, ce résultat identifie un groupe d'acheteurs d'électronique dont les achats relient la demande singapourienne à l'offre étrangère. Un détaillant d'électronique singapourien ciblant ces acheteurs a besoin d'une proposition capable de concurrencer les vendeurs internationaux qu'ils utilisent déjà.
Le segment des produits alimentaires et boissons devrait être le segment à la croissance la plus rapide, avec un CAGR de 12 % durant 2027-2032. En février 2026, foodpanda a signalé que la fréquence mensuelle des commandes d'épicerie parmi ses acheteurs singapouriens avait augmenté de 7 % depuis 2023. Il a également signalé 8 % de produits supplémentaires dans chaque commande d'épicerie à Singapour en 2025 par rapport à 2024. Ces mesures pointent vers des exigences opérationnelles différentes, car les commandes répétées rendent la disponibilité du service pertinente tandis que des quantités d'articles plus importantes modifient le travail associé à chaque panier. Pour un opérateur d'épicerie confronté aux deux tendances, une livraison plus rapide seule ne répondrait pas aux exigences supplémentaires de préparation et d'emballage liées aux paniers plus grands.
Par mode de paiement pour le e-commerce B2C :
portée des portefeuilles et utilisation des modes de paiement alternatifsLes portefeuilles mobiles étaient le segment le plus important, représentant 45,45 % de la valeur des paiements du e-commerce B2C en 2026. DBS a signalé plus de 3 millions d'utilisateurs de PayLah! à Singapour au cours de l'exercice 2025. Le portefeuille a également alimenté plus de 60 % des transactions par code QR dans les centres de restauration populaire de Singapour au cours de l'exercice 2025. Le résultat des centres de restauration populaire démontre l'utilisation des portefeuilles dans un contexte de paiement quotidien, offrant au paiement par portefeuille en ligne un format de paiement familier sur lequel s'appuyer. Pour un commerçant en ligne, l'avantage potentiel est l'accès à une audience de portefeuilles établie lorsque son paiement prend en charge ce mode de paiement.
Les autres modes de paiement pour le e-commerce B2C devraient être le segment à la croissance la plus rapide, avec un CAGR de 12 % durant 2027-2032. Worldpay a signalé que les paiements en mode achat immédiat, paiement différé représentaient 3 % de la valeur des transactions du e-commerce à Singapour en 2025. Cette utilisation donne au paiement différé un rôle commercial dans les achats en ligne, créant une option pour les vendeurs dont l'offre peut être servie via un paiement à un moment ultérieur. Les cartes de crédit étaient le premier choix dans l'enquête d'Airwallex et Statista de janvier 2025 auprès de 1 000 acheteurs basés à Singapour ayant effectué des achats internationaux en ligne au cours des 12 mois précédents. L'acceptation des cartes répond à la préférence principale des acheteurs transfrontaliers interrogés, tandis que le mode achat immédiat, paiement différé répond à un choix distinct de calendrier de paiement.
Par appareil :
intention mobile et canaux d'applications de détaillantsLe segment des smartphones représentait 78,3 % de la valeur des achats du e-commerce B2C en 2026, ce qui en fait le segment le plus important, et devrait être le segment à la croissance la plus rapide, avec un CAGR de 11,45 % durant 2027-2032. L'enquête d'Integral Ad Science de septembre 2026 auprès de 509 consommateurs singapouriens a révélé que 71,1 % prévoyaient d'utiliser principalement un appareil mobile pour leurs achats en ligne durant la saison des fêtes 2026. Une offre de fêtes ne pouvant pas être finalisée sur un appareil mobile laisserait le parcours d'achat préféré indisponible pour ces 71,1 % de consommateurs interrogés.
En octobre 2025, DFI Retail Group a signalé plus de 80 000 téléchargements de l'application d'achat de Guardian Singapore depuis son lancement en juillet 2025. Cela donne à un détaillant de santé et beauté un point d'entrée mobile dédié pouvant être développé séparément d'une vitrine sur une place de marché. Une application d'achat propriétaire peut organiser la gamme d'un spécialiste dans un parcours de vente au détail dédié. Le retour commercial de ce canal dépend de la progression de l'acquisition de téléchargements vers des commandes finalisées.
Analyse géographique
Marché du e-commerce de la région centrale
La région centrale a généré la plus grande part de la valeur brute des marchandises du marché du e-commerce à Singapour en 2024. Le lancement de RedMart Now en février 2026 incluait certaines zones de la région centrale parmi sa couverture initiale de livraison d'épicerie. Le service d'épicerie propose une livraison en aussi peu que 30 minutes. La couverture au niveau de l'adresse, plutôt qu'une présence à l'échelle de la région, détermine quels foyers de la région centrale un service d'épicerie peut atteindre.
Les districts du Nord et du Nord-Est sont devenus des zones de livraison d'épicerie supplémentaires pour le service RedMart Now de RedMart by Lazada lorsqu'il a étendu sa couverture en août 2026. RedMart a ouvert un centre de traitement des commandes le 1er octobre 2026 pour soutenir l'expansion de RedMart Now vers l'Est. RedMart a également ouvert un centre de traitement des commandes en août 2026 pour soutenir l'expansion vers le Nord et le Nord-Est. Les deux expansions régionales ont associé de nouvelles destinations de livraison à une infrastructure de traitement des commandes, faisant de la fourniture de capacité une partie intégrante de l'offre d'épicerie plus large.
Le contexte commercial de la région Ouest combine des nœuds économiques majeurs, notamment le district du lac Jurong, le district d'innovation de Jurong et le port de Tuas. Au sein de Jurong East, Jurong Gateway sert de cœur commercial du district du lac Jurong, avec des usages de bureaux et de commerce de détail. Dans le Nord-Est, le district numérique de Punggol intègre des fonctions commerciales, éducatives et communautaires avec des commerces de détail et de restauration au Punggol Coast Mall et au The Market Village. L'unité Lazada RedMart a lancé RedMart Now à Clementi le 6 février 2026, offrant aux résidents une livraison d'épicerie en aussi peu que 30 minutes. Les vendeurs d'épicerie en concurrence pour les achats urgents de Clementi font donc face à une alternative de livraison en ligne lancée localement.
Cadre réglementaire et perspectives
La comparaison porte sur le Code du e-commerce émis dans le cadre de la loi sur les préjudices criminels en ligne et son application aux services désignés Carousell, Facebook Marketplace et Facebook Business Pages. La Police de Singapour administre le Code via son bureau de la loi sur les préjudices criminels en ligne. Du point de vue d'un opérateur de plateforme désigné, l'attractivité de la politique dépend de l'équilibre entre la protection des transactions et le travail requis pour mettre en œuvre les contrôles de compte et de publicité.
Tableau réglementaire
| Facteur de décision | Cadre national de Singapour | Services de e-commerce désignés à Singapour |
|---|---|---|
| Autorité principale | Bureau de la loi sur les préjudices criminels en ligne de la Police de Singapour | Bureau de la loi sur les préjudices criminels en ligne de la Police de Singapour |
| Instruments ou orientations clés | Code du e-commerce dans le cadre de la loi sur les préjudices criminels en ligne | Mesures renforcées de connexion aux comptes et de lutte contre les escroqueries publicitaires dues au 31 janvier 2027 |
| Effet commercial | Vérification des vendeurs calibrée selon le risque et protection des paiements, avec certaines dérogations possibles | Travail de mise en œuvre pour les contrôles de consentement des comptes et de publicité |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Renforcement | Renforcement |
| Source: Mordor Intelligence | ||
Des obligations de protection de plateforme définies soutiennent une note d'attractivité Moyenne pour un opérateur capable de mettre en œuvre les contrôles. L'orientation Renforcement fait suite aux mesures renforcées émises en août 2026 et programmées pour mise en œuvre avant le 31 janvier 2027. Des dérogations totales ou partielles calibrées à certaines exigences peuvent modifier les obligations d'un opérateur, mais la transition annoncée fait des contrôles de compte et de publicité une priorité de mise en œuvre.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont les commerçants, les intermédiaires de transaction et les prestataires logistiques captent les revenus au fur et à mesure qu'une commande en ligne progresse vers la livraison. Shopee fournit une place de marché tandis que le contrat de vente reste directement entre l'acheteur et le vendeur. Cette séparation laisse le commerçant responsable de la vente du produit tout en créant des opportunités distinctes de génération de revenus autour du paiement, de la préparation des commandes et de la distribution.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Marchandisage et création d'offres en ligne | Détaillants en ligne directs tels que Ikano Pte Ltd (IKEA Singapore) | Revenus provenant des ventes directes de produits en ligne | Certains produits IKEA peuvent être indisponibles ou réservés aux magasins | Afficher la disponibilité par canal avant le paiement |
| Mise en correspondance des commandes sur la place de marché | Opérateurs de places de marché tels que Shopee Singapore Private Limited et Lazada Group SA | Commissions Shopee et frais de transaction sur les ventes réussies, avec TPS à la charge du vendeur | Coordination entre les obligations du vendeur et les services de la plateforme | Rendre explicite la responsabilité pour chaque étape de la commande |
| Acceptation des paiements | Processeurs de paiement tels que Stripe | Frais par transaction variant selon le mode de paiement | Gestion des coûts d'acceptation dépendant du mode de paiement | Aligner le mix de paiement avec l'économie des transactions |
| Entreposage et préparation des commandes | Prestataires d'entreposage et de traitement des commandes tels que Ninja Van et Singapore Post Limited | Revenus des services de traitement des commandes, Ninja Van facturant dans le cadre de contrats convenus | Risque d'incohérence des enregistrements de commandes entre la place de marché et l'entrepôt | Réconcilier les enregistrements de commandes avant la préparation |
| Distribution et livraison | Prestataires de livraison aux entreprises tels que Singapore Post Limited | Revenus de services provenant de la distribution et de la livraison aux entreprises | Complexité de la consolidation de plusieurs flux d'entrepôts | Choisir une collecte dédiée ou une distribution consolidée adaptée au flux d'expédition |
| Source: Mordor Intelligence | ||||
L'utilisation par Ninja Van d'entrepôts partenaires et d'intégrations avec les places de marché singapouriennes montre pourquoi la coordination peut être fournie séparément de la propriété d'entrepôt. Pour les commerçants utilisant plusieurs prestataires de services, un transfert de commande cohérent peut protéger la continuité entre la vente, la préparation et la livraison. Ninja Van facture le traitement des commandes dans le cadre de contrats d'intégration convenus, liant ses revenus de service à la préparation et à la manutention des commandes.
Paysage concurrentiel
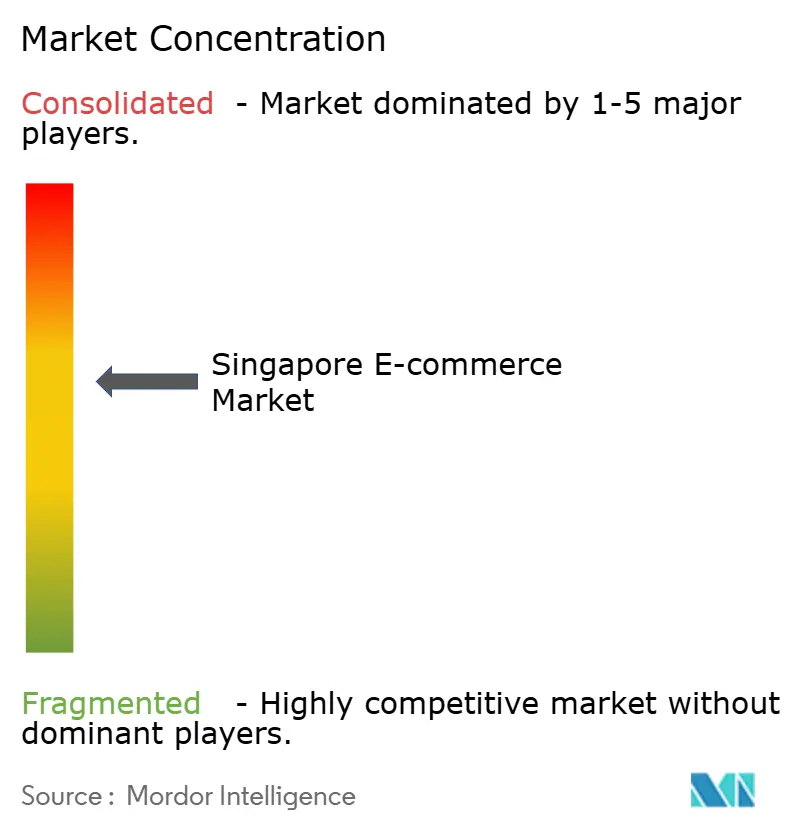
La Haute Cour de Singapour a ordonné la liquidation de Qoo10 Pte Ltd le 11 novembre 2024, nommant des liquidateurs pour gérer l'entreprise insolvable. Cette sortie laisse quatre des cinq principaux opérateurs de plateformes actifs. Sea Ltd (Shopee), Lazada Group SA, ByteDance Ltd (TikTok Shop) et Amazon Asia-Pacific Holdings Pte Ltd offrent des voies concurrentes vers les acheteurs en ligne. Le partenariat de Lazada avec Gmarket en septembre 2025 a rendu les produits des vendeurs sud-coréens disponibles pour les acheteurs singapouriens dans le cadre d'une offre régionale couvrant 5 pays. Ce partenariat fait de l'accès à l'assortiment étranger un atout concurrentiel pour la plateforme et offre aux commerçants une voie vers une relation commerciale locale via un intermédiaire établi.
En mai 2026, Amazon Singapore a annoncé une expansion de la sélection de boutiques internationales et la décision de supprimer progressivement le traitement des commandes local, y compris Amazon Fresh et les partenaires d'épicerie. L'annonce a fixé au 6 juillet 2026 le début de la concentration d'Amazon.sg sur la sélection de ses boutiques aux États-Unis, au Japon et en Allemagne. Amazon a également indiqué que les commandes éligibles des boutiques internationales offriraient une livraison en aussi peu que 2 jours. Le changement annoncé fait de l'assortiment transfrontalier et de la rapidité de livraison éligible la base de comparaison avec les offres d'épicerie traitées localement.
TikTok Shop a indiqué que ses vendeurs locaux actifs à Singapour avaient augmenté de 1,3 fois entre juin 2025 et juin 2026. Cette expansion donne à la participation des vendeurs un rôle central dans l'orientation concurrentielle, car l'offre d'une plateforme aux acheteurs dépend des commerçants prêts à y effectuer des transactions. Dans les évaluations de sécurité des transactions du ministère de l'Intérieur de mars 2026, TikTok Shop, Amazon, Lazada et Shopee partageaient le premier niveau pour les plateformes ayant mis en œuvre toutes les fonctionnalités de sécurité anti-escroquerie répertoriées. La note partagée fait de ces mesures de protection une référence concurrentielle, tandis que la croissance des vendeurs de TikTok Shop signale une expansion de son offre de commerçants. Les quatre principales plateformes partageant le premier niveau de sécurité, le simple fait de correspondre aux mesures de protection laisse les challengers en concurrence sur l'offre de commerçants face à la base de vendeurs en expansion de TikTok Shop.
Leaders du secteur du e-commerce à Singapour
-
Sea Ltd (Shopee)
-
Lazada Group SA
-
Qoo10 Pte Ltd
-
ByteDance Ltd (TikTok Shop)
-
Amazon Asia-Pacific Holdings Pte Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du commerce électronique à Singapour Entreprises couvertes dans ce rapport
- Sea Ltd (Shopee)
- Lazada Group SA
- Amazon Asia-Pacific Holdings Pte Ltd
- Qoo10 Pte Ltd
- ByteDance Ltd (TikTok Shop)
- Adevinta ASA (Gumtree SG)
- Carousell Pte Ltd
- FairPrice Online Pte Ltd
- RedMart Pte Ltd
- Zalora South East Asia Pte Ltd
- Shein Singapore Pte Ltd
- Elementary Innovation Pte Ltd (Temu)
- Sephora Digital SEA Pte Ltd
- iHerb LLC
- Courts Asia Ltd
- Ikano Pte Ltd (IKEA Singapore)
- Decathlon Singapore Pte Ltd
- Love, Bonito Pte Ltd
- Charles & Keith
- Apple South Asia Pte Ltd
Lire l’analyse des entreprises de commerce électronique à Singapour
Principales opportunités pour les acteurs du marché
Ces opportunités comparent les façons dont les places de marché électroniques et les détaillants en ligne peuvent améliorer l'accès des commerçants et les conditions des achats en ligne. Les recommandations TR 76 de septembre 2025 à Singapour portent sur les conditions des commerçants, la transparence des annonces, les recours des commerçants et les outils automatisés. Les recommandations constituent des orientations volontaires pour ces opérateurs, le commerce social et les orientations sur la chaîne d'approvisionnement du e-commerce alimentaire étant hors de leur périmètre.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur/porteur | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Diversification des canaux pour les commerçants | Les recommandations de 2025 préconisent généralement d'autoriser les ventes multiplateformes et d'éviter le couplage de services injustifié | Commerçants cherchant plus d'un canal de vente en ligne | Proposer des conditions d'annonce et de service claires et séparables | Coordination des annonces de produits sur plusieurs canaux | Vendeurs commerçants ; Shopee et Lazada |
| Offres de prix et de retours transparentes | Les recommandations de 2025 préconisent des prix d'annonce précis, des politiques de retour et la divulgation des frais obligatoires supplémentaires | Acheteurs B2C en ligne comparant des produits | Afficher les prix des articles, les frais supplémentaires et les conditions de retour avant le paiement | Maintenir la cohérence des prix et des politiques fournis par les vendeurs | Acheteurs ; places de marché telles que FairPrice |
| Service de réclamations et d'appels pour les commerçants | Les recommandations de 2025 préconisent des mécanismes de réclamations et d'appels pour les commerçants | Vendeurs contestant des décisions d'annonce ou de compte | Fournir des voies d'appel documentées et des réponses motivées aux dossiers | Effort opérationnel requis pour l'examen individuel des dossiers | Vendeurs commerçants ; Shopee et Lazada |
| Outils d'achat automatisés explicables | Les recommandations de 2025 préconisent des outils explicables, transparents et équitables avec une gestion des risques juridiques | Places de marché électroniques envisageant des outils d'achat automatisés | Rendre explicables les résultats des achats pilotés par les outils et examiner les risques juridiques associés | Maintenir la cohérence des explications avec le comportement réel des outils | Commerçants et acheteurs de la plateforme ; Shopee et Lazada |
| Source: Mordor Intelligence | |||||
L'opportunité centrale est une offre de place de marché combinant le choix des commerçants avec des conditions claires pour les acheteurs. L'accès multiplateformes a une valeur commerciale limitée si les annonces ou les appels deviennent plus difficiles à gérer, de sorte que les stratégies proposées associent l'accès à des pratiques de transaction responsables. L'automatisation s'inscrit dans cette opportunité lorsque ses résultats d'achat restent compréhensibles pour les commerçants et les acheteurs.
Développements industriels récents dans Marché du commerce électronique à Singapour
- Oct 2026 : RedMart by Lazada a ouvert un centre de traitement des commandes pour soutenir l'expansion de la livraison d'épicerie de RedMart Now vers l'Est de Singapour.
- Août 2026 : La Police de Singapour a émis un Code du e-commerce renforcé pour Carousell, Facebook Marketplace et Facebook Business Pages, exigeant un consentement renforcé pour les nouvelles connexions ou les connexions depuis des appareils non reconnus et des mesures de protection contre les escroqueries publicitaires avant le 31 janvier 2027. Certaines exigences permettent des dérogations totales ou partielles calibrées.
- Mai 2026 : Amazon Singapore a annoncé la suppression progressive du traitement des commandes local, y compris Amazon Fresh et les partenaires d'épicerie, et a fixé au 6 juillet 2026 la concentration sur la sélection de ses boutiques aux États-Unis, au Japon et en Allemagne.
Marché du commerce électronique à Singapour Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du e-commerce à Singapour mesure les dépenses annuelles en biens et services achetés en ligne par les entreprises et les consommateurs à Singapour. Il comprend les achats interentreprises et les achats aux consommateurs. Les achats aux consommateurs sont classés par catégorie de produits, mode de paiement et appareil utilisé.
Exclusions du périmètre : les ventes hors ligne de biens et services, les revenus des plateformes et places de marché du e-commerce, et les revenus du traitement des paiements sont exclus.
Aperçu de la segmentation
- Par modèle commercial
- B2B
- B2C
- Par catégorie de produits pour le commerce électronique B2C
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Mobilier et maison
- Jouets, bricolage et médias
- Autres catégories de produits pour le commerce électronique B2C
- Par mode de paiement pour le commerce électronique B2C
- Cartes de crédit/débit
- Portefeuilles mobiles
- Autres modes de paiement pour le commerce électronique B2C
- Par type d'appareil
- Smartphone
- Ordinateur de bureau / portable
- Autres types d'appareils pour le commerce électronique B2C
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que la série de ventes au détail en ligne du Département des statistiques de Singapour, le calendrier InvoiceNow de l'Autorité fiscale de Singapour, le guide du e-commerce à Singapour de l'Administration du commerce international des États-Unis et les documents sur l'économie numérique de l'IMDA peuvent informer sur les tendances des ventes en ligne, la numérisation des entreprises, le contexte du marché et le commerce des consommateurs. Ces sources publiques aident à distinguer l'activité de vente au détail en ligne des revenus de services plus larges et fournissent des indicateurs datés pour les hypothèses spécifiques à Singapour.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs et la presse économique singapourienne réputée peuvent fournir un contexte au niveau de l'entreprise sur les canaux, le traitement des commandes et les transactions pour les vérifications croisées. Les sources nommées ne sont pas exhaustives et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Un programme structuré d'entretiens et d'enquêtes inclurait des détaillants en ligne singapouriens, des opérateurs de places de marché et de paiement, des entreprises logistiques et des utilisateurs d'approvisionnement professionnel, avec des dirigeants et des responsables fonctionnels capables d'expliquer les limites des transactions et les tendances opérationnelles. Les répondants testeraient les hypothèses des sources secondaires et identifieraient les ventes manquantes ou comptées en double. Les estimations seraient triangulées par rapport aux indicateurs publics et aux divulgations des entreprises, les lacunes non résolues étant traitées par des hypothèses bornées et un jugement analytique documenté.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 24 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Un modèle descendant estimerait les dépenses annuelles d'achats en ligne de Singapour en B2B et B2C, puis utiliserait les divulgations des vendeurs et la valeur moyenne des commandes échantillonnée multipliée par le volume des commandes comme vérifications ascendantes sélectives. Les indicateurs clés incluraient la part du commerce de détail en ligne dans les ventes au détail, les revenus du e-commerce déclarés par les entreprises de services, les dépenses en ligne des ménages, les jalons de numérisation des entreprises tels que l'adoption d'InvoiceNow, et les divulgations des plateformes ou des détaillants. Chacun aide à tester un canal de demande ou de transaction distinct. Les parts de segment seraient construites à partir des répartitions déclarées par catégorie, mode de paiement et appareil, complétées par des enquêtes et des données de détaillants, puis réconciliées avec le total B2C pertinent. Les séries historiques et l'horizon de prévision annuel pourraient être modélisés par régression lorsque les indicateurs évoluent ensemble, avec une analyse de scénarios pour les changements structurels. Les entretiens d'experts testeraient si les facteurs choisis et les trajectoires de segment résultantes sont plausibles. Les indicateurs manquants seraient traités avec des hypothèses bornées et des vérifications croisées par rapport aux totaux observés. Les estimations sélectives des fournisseurs et des canaux seraient réconciliées pour éviter de comptabiliser les frais de plateforme ou de paiement comme des ventes.
Cycle de validation des données et de mise à jour
Les analystes triangularaient les statistiques officielles, les divulgations des entreprises, les données d'enquête et les signaux de marché indépendants, puis examineraient les valeurs aberrantes, les ruptures d'une année à l'autre et les écarts significatifs par rapport à l'estimation précédente. Un second examen vérifierait la limite des transactions, les unités, la devise, les sommes des segments et les hypothèses de prévision avant validation. Les analystes recontacteraient les répondants concernés lorsqu'une définition est peu claire ou qu'une contradiction significative persiste. Le modèle serait actualisé annuellement, mis à jour entre les cycles après des événements réglementaires ou de marché significatifs, et soumis à un nouvel examen avant livraison.
Taille du marché du e-commerce à Singapour selon Mordor Intelligence comparée à d'autres estimations publiées
Le marché du e-commerce à Singapour mesure les dépenses annuelles en biens et services achetés en ligne par les entreprises et les consommateurs à Singapour. Les indicateurs clés incluraient la part du commerce de détail en ligne dans les ventes au détail, les revenus du e-commerce déclarés par les entreprises de services, les dépenses en ligne des ménages, les jalons de numérisation des entreprises tels que l'adoption d'InvoiceNow, et les divulgations des plateformes ou des détaillants.
Les principaux facteurs d'écart sont traités par une limite de transaction cohérente, des données de demande spécifiques au marché et des vérifications croisées tout au long de l'étude. Les analystes triangularaient les statistiques officielles, les divulgations des entreprises, les données d'enquête et les signaux de marché indépendants, puis examineraient les valeurs aberrantes, les ruptures d'une année à l'autre et les écarts significatifs par rapport à l'estimation précédente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,84 milliards USD (2027) | |
| Commerce Analytics Firm A | 7,7 milliards USD (2025) | Valeur brute des marchandises de biens physiques sur trois places de marché nommées, plutôt que l'univers complet du commerce de détail en ligne mesuré par cette étude. |
| Commerce Data Provider B | 9,704 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 41,9 % à la valeur de ce rapport pour 2027 de 6,8 milliards USD, 2 ans plus tard. |
Mordor Intelligence lie l'estimation au périmètre défini de l'étude et au modèle de demande. Les analystes triangularaient les statistiques officielles, les divulgations des entreprises, les données d'enquête et les signaux de marché indépendants, puis examineraient les valeurs aberrantes, les ruptures d'une année à l'autre et les écarts significatifs par rapport à l'estimation précédente.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du e-commerce à Singapour et ses perspectives de croissance ?
La taille était de 6,17 milliards USD en 2026 et est estimée à 6,84 milliards USD en 2027, avec une prévision de 11,25 milliards USD pour 2032 à un CAGR de 10,46 % durant 2027-2032.
Quels facteurs soutiennent la demande de biens en ligne à Singapour ?
L'acceptation des portefeuilles, la livraison le jour même et les diffusions en direct assistées par intelligence artificielle élargissent les façons dont les biens en ligne peuvent être achetés et vendus. En 2026, RedMart a signalé avoir augmenté la capacité de livraison d'épicerie le jour même de RedMart Now de 200 %.
Quel modèle commercial et quelle catégorie de produits B2C dominent le commerce en ligne à Singapour ?
Le B2C représentait 87,48 % de la valeur du secteur en 2026. L'électronique grand public était en tête des ventes en ligne B2C avec une part de 46,63 % en 2026.
Quelles entreprises se disputent les acheteurs en ligne de Singapour ?
Les principaux concurrents comprennent Sea Ltd (Shopee), Lazada Group SA, ByteDance Ltd (TikTok Shop) et Amazon Asia-Pacific Holdings Pte Ltd.
Quel défi pourrait façonner les perspectives du commerce en ligne à Singapour ?
Singapour a enregistré 3 865 cas d'escroqueries dans le e-commerce signalés au cours du premier semestre 2026, en hausse de 19,3 % par rapport au premier semestre 2025. La protection des transactions joue donc un rôle direct dans les perspectives commerciales du secteur.
Quelle région était en tête de la valeur brute des marchandises du e-commerce à Singapour ?
La région centrale a généré la plus grande part de la valeur brute des marchandises en 2024. RedMart Now a étendu sa couverture vers le Nord et le Nord-Est en août 2026.