
Indien D2C E-Commerce-Marktgröße und -Anteil
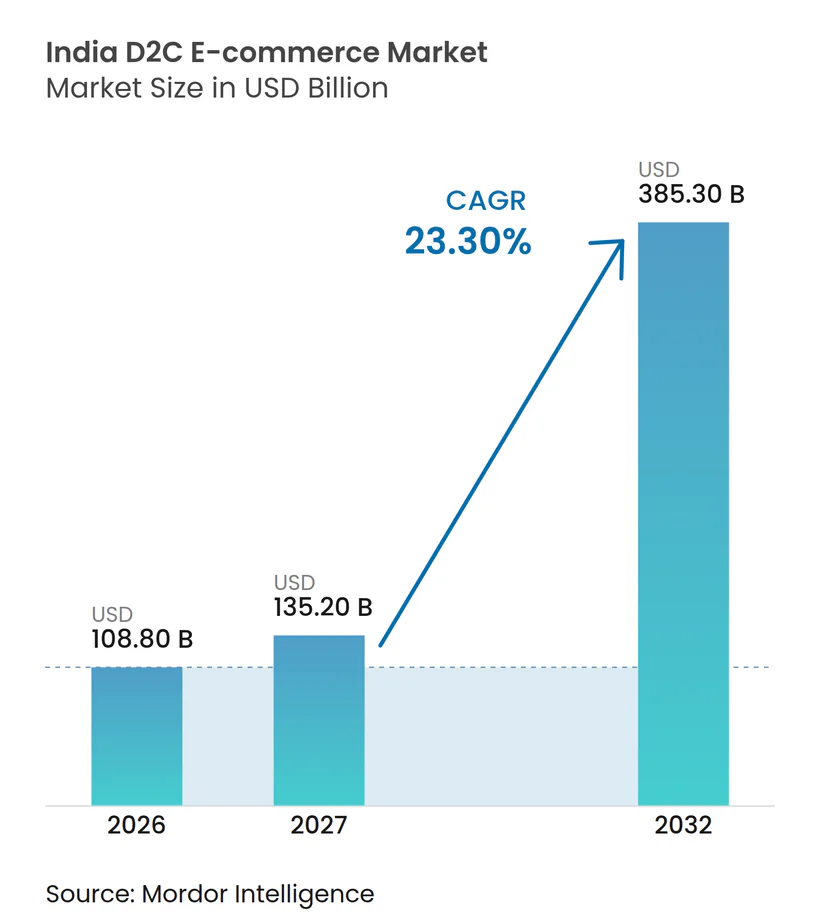
Indien D2C E-Commerce-Marktanalyse von Mordor Intelligence
Die Indien D2C E-Commerce-Marktgröße soll von 108,8 Milliarden USD im Jahr 2026 auf 135,2 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 385,3 Milliarden USD erreichen, mit einem CAGR von 23,3 % über 2027–2032.
In ganz Indien verschafft die breite Verfügbarkeit von Smartphones Marken ein größeres potenzielles Publikum für ihre eigenen Websites und Apps sowie einen Weg zu direkten Kundenbeziehungen. Kapital, das ausgewählten Marken zufließt, kann die Produktentwicklung und Lieferkettentechnologie finanzieren und so das Angebot eines Direktverkäufers erweitern. Höhere Akquisitionskosten machen den Wert dieser Beziehungen stärker von abgeschlossenen Käufen und Folgegeschäften abhängig. Lebensmittelmarken können dieses Sortiment mit ausgelagerter Lieferung verbinden und dabei ihren markeneigenen Checkout beibehalten. Für verderbliche Lebensmittelmarken müssen Folgebestellungen die Liefer- und Kühlkettenkosten decken, wodurch die Sendungskonsolidierung für die Kundenökonomie neben den Akquisitionsausgaben relevant wird.
Wichtigste Erkenntnisse des Berichts
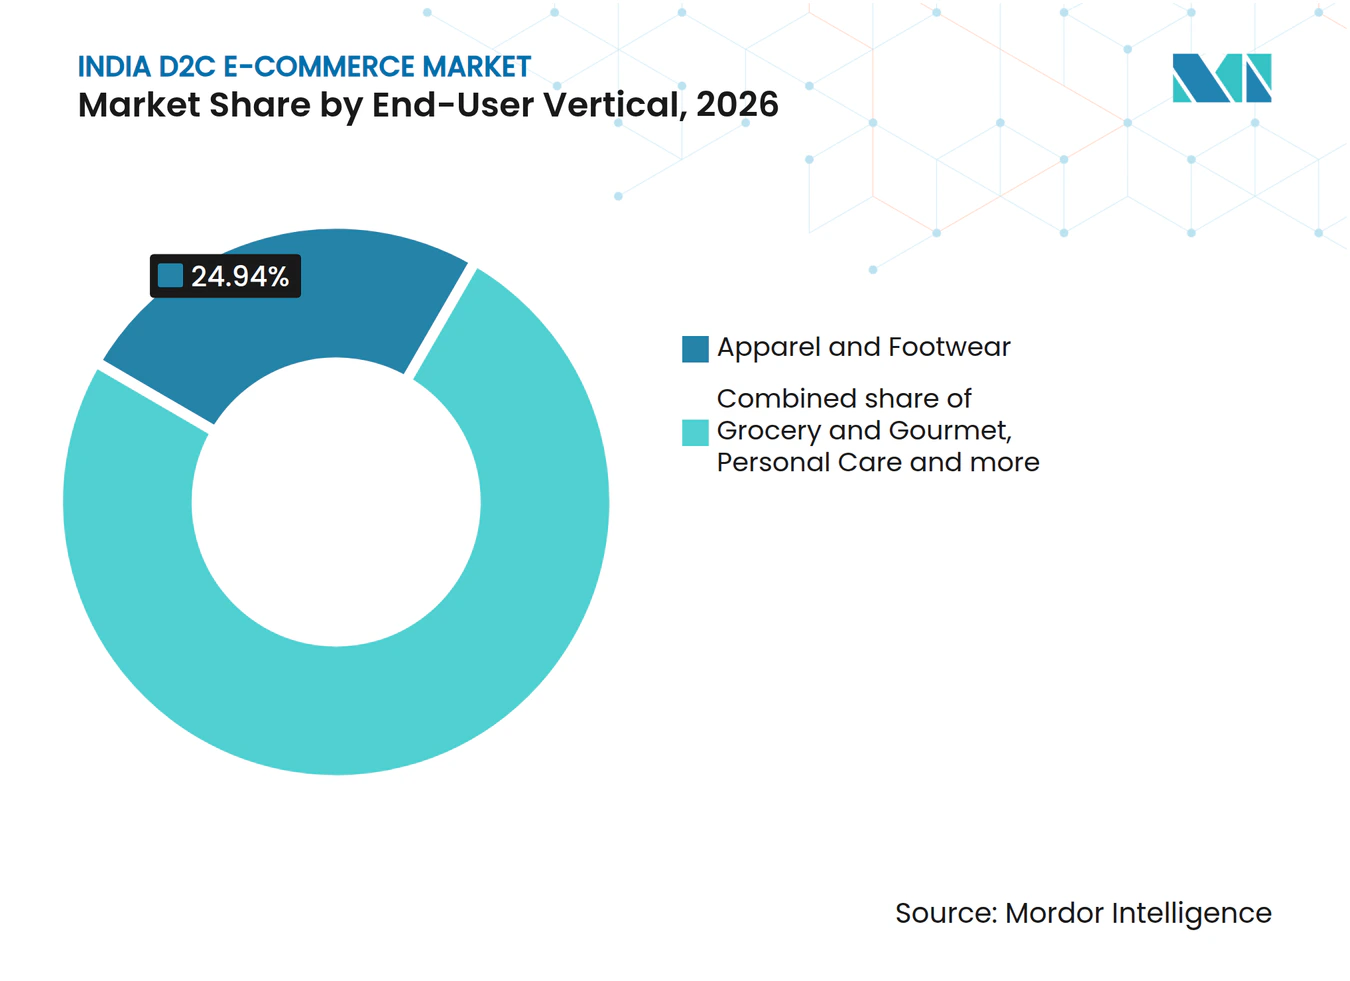
- Nach Endnutzer-Vertikale hielt Bekleidung und Schuhe im Jahr 2026 einen Marktanteil von 24,94 % am Indien D2C E-Commerce-Markt, während Körperpflege mit einem CAGR von 24,1 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
- Nach Städten entfiel auf Delhi NCR im Jahr 2026 ein Anteil von 20,44 % an der Indien D2C E-Commerce-Marktgröße, und Hyderabad wird mit einem CAGR von 24,2 % über 2027–2032 als am schnellsten wachsende Geografie prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte VC/PE-Finanzierung in D2C-Marken | +6.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| GST-bedingte landesweite Logistikeffizienzen | +5.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Aufstieg von ONDC und offener API-Commerce-Infrastruktur | +4.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Smartphone-Durchdringung in Städten der zweiten/dritten Kategorie fördert Online-Erstkäufe | +8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Dynamik des Social-Commerce-gestützten „Community Group Buying” | +2.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Präferenz der Generation Z für nachhaltige, einheimische „Made-in-India”-Labels | +2.2% | Delhi, Mumbai, Jaipur und Patna | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende VC/PE-Finanzierungen in D2C-Marken
Indische D2C-Startups haben im Jahr 2025 laut Tracxn-Daten, über die Business Standard berichtete, 898 Millionen USD an Eigenkapitalfinanzierung in 374 Runden eingesammelt [1], was den Investitionskontext für die Größe des indischen D2C E-Commerce-Marktes verdeutlicht. Die vergleichbaren Gesamtwerte für 2024 beliefen sich auf 824 Millionen USD in 380 Runden. Im Juli 2026 sammelte die D2C-Lebensmittelmarke Open Secret primäres Eigenkapital und institutionelle Fremdmittel ein und kündigte eine geplante Offline-Expansion, Produkteinführungen sowie KI-Agenten für die Lieferkette an. Im März 2026 sammelte RAS Beauty Private Limited 7,5 Millionen USD in einer Series-B-Finanzierungsrunde für die geplante digitale und stationäre Einzelhandelsexpansion sowie für Forschung und Entwicklung ein, was die Trends im indischen D2C E-Commerce-Markt hin zu Mehrkanalwachstum widerspiegelt. Solche Investitionen können das Sortiment und die Betriebskapazität zur Untersttzung von Direktbestellungen im indischen D2C E-Commerce-Markt erweitern. Allerdings war Tracxns Gesamtbetrag an Eigenkapitalfinanzierungen von 398 Millionen USD bis zum 20. August 2026 der niedrigste Stand seit Jahresbeginn in der Reihe von 2021 bis 2026, sodass ausgewählte Runden eher die Expansionskapazität stützen als eine breite Kapitalerholung signalisieren.
GST-gestützte landesweite Logistikeffizienzen
Die länderübergreifende Expansion lässt sich leichter standardisieren, wenn eine Marke die Versanddokumentation mit einem gemeinsamen nationalen System verknüpfen kann. Das National Informatics Centre Indiens betreibt ein einheitliches GST-E-Way-Bill-System für den inter- und intrastaatlichen Warenverkehr.[2] Zu den Erstellungsoptionen gehören Online-, Mobil-, Massen-Upload- und SMS-Kanäle sowie API-Zugang für große Steuerpflichtige und GST Suvidha Provider. Für einen berechtigten Einzelhändler in der indischen D2C E-Commerce-Branche bietet die API-Generierung eine Möglichkeit, die relevante Frachtbrieferstellung mit dem Versandworkflow zu verknüpfen. Dies kann die Dokumentationskapazität weniger abhängig von der Anzahl der bedienten Staatsrouten machen und das Wachstum des indischen D2C E-Commerce-Marktes über Staatsgrenzen hinweg unterstützen. Das senkt den inkrementellen Aufwand für die Belieferung eines Käufers in einem neuen Bundesstaat und hilft Marken, die auf viele Bundesstaaten verteilte Nachfrage zu bedienen.
Aufstieg von ONDC und offener API-Handelsinfrastruktur
Marken, die direkte digitale Kanäle entwickeln, können potenzielle Käufer über Handelssysteme erreichen, die sich über verschiedene Anwendungen hinweg verbinden. Das Ministerium für Handel und Industrie erklärt, dass das offene Protokoll von ONDC Verkäufer, die über eine konforme Verkäufer-App eingebunden sind, für alle konformen Käufer-Apps auffindbar macht. Dieselbe Veröffentlichung verweist darauf, dass dies zu niedrigeren Kundenakquisitionskosten für Verkäufer führt. Über Käufer-Apps aufgegebene Bestellungen bleiben vermittelte Verkäufe, sodass ihr Wert außerhalb der markeneigenen Website- und App-Verkäufe liegt. Für einen Betreiber, der seinen eigenen Checkout beibehält, hängt die Nachfragechance daher davon ab, diese entdeckten Käufer in Stammkunden auf seiner eigenen Website oder App umzuwandeln.
Smartphone-Durchdringung in Städten der Klasse 2 und 3 fördert erste Online-Käufe
Eine breite Gerätebasis bietet Marken einen potenziellen Weg, Verbraucher über die größten Einkaufszentren hinaus zu erreichen. Im Zeitraum Januar bis März 2025 verfügten 82,1 % der ländlichen Haushalte und 91,3 % der städtischen Haushalte in Indien über mindestens ein Smartphone. Darüber hinaus trieben Städte der Tier-2- und Tier-3-Kategorie laut Unicommerce-D2C-Plattformdaten im Geschäftsjahr 2026 66 % des inkrementellen Bestellvolumens an, was ihren Beitrag zum Marktanteil des indischen D2C E-Commerce-Marktes an der Online-Nachfrage unterstreicht. Ein klarer Weg von der Produktentdeckung bis zum Checkout kann den Aufwand für einen mit der Marke nicht vertrauten Käufer reduzieren. Für Marken, die über den auf Großstädte konzentrierten Vertrieb hinaus expandieren, wird die mobile Storefront zum Punkt, an dem ein breiterer Zugang in eine erste Direktbestellung umgewandelt werden kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende CPA-Inflation im digitalen Marketing | -2.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Kühlkette für Lebensmittel und verderbliche Waren | -1.6% | Landesweit | Langfristig (≥ 4 Jahre) |
| Niedrige Wiederkaufsraten außerhalb der fünf größten Ballungsräume | -0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Hoher Betriebskapitalzyklus aufgrund von Retouren bei Zahlung per Nachnahme | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende CPA-Inflation im digitalen Marketing
Die Gewinnung eines zusätzlichen Online-Kunden wird schwieriger zu rechtfertigen, wenn Werbung einen größeren Teil des Wertes des Erstkaufs verbraucht. IMA India berichtete im März 2026, dass die Kundenakquisitionskosten mit der Reifung der digitalen Werbung im indischen D2C-Modell stark gestiegen sind. Für eine markeneigene Kanal-Marke lässt höhere Akquisitionsausgaben weniger von jeder Bestellung übrig, um Produkt- und Erfüllungskosten zu decken. Folgebestellungen können den anfänglichen Akquisitionsaufwand auf mehr Käufe verteilen, aber die Abhängigkeit von zukünftigen Bestellungen erhöht das Risiko einer verzögerten Amortisation. Die Expansion kann sich daher selbst bei gesundem Käuferinteresse verlangsamen, da die Finanzierung jedes neuen Kunden mehr Liquidität bindet, bevor die Beziehung profitabel wird.
Fragmentierte Kühlkette für Lebensmittel und verderbliche Waren
Kleine First-Mile-Sendungen verderblicher Waren können den Betrieb von Kühltransporten erschweren, bevor die Bestellungen die letzte Meile erreichen. In ihrer Bewertung von 2026 berichteten die Federation of Indian Chambers of Commerce and Industry (FICCI) und Grant Thornton Bharat, dass kleine Sendungen ab Hoftor in Indien keinen Kühltransport allein tragen können. Für eine Lebensmittelmarke, die über ihre eigene Website verkauft, bedeutet dies, dass die vorgelagerte Ladungskonsolidierung die Kosten ihrer Kühlversorgungsroute einschränken kann. Ein verbraucherorientiertes Versprechen für frische verderbliche Waren benötigt daher ausreichendes Ladungsvolumen hinter dem Lieferservice. Gemeinsamer Kühltransport kann diese Last auf mehrere Sendungen verteilen. Die verbleibende Hürde besteht darin, tragfähige Ladungen zusammenzustellen, ohne verderbliche Bestellungen warten zu lassen, bis genug Volumen vorhanden ist, um eine Route zu füllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzer-Vertikale:
Bekleidungsvolumen und KörperpflegeexpansionBekleidung und Schuhe machten im Jahr 2026 einen Anteil von 24,94 % an der Indien D2C E-Commerce-Marktgröße aus und waren damit das größte Segment. Im Juli 2026 berichtete Libas, dass seine eigene Website 25 % des Gesamtumsatzes in den Bereichen indische Kleidung, Fusion-Wear, westliche Kleidung, Loungewear und Accessoires beitrug. Libas führte außerdem fast 50 % des Umsatzes auf Marktplätze zurück, was die Koexistenz von markeneigener Website und vermitteltem Vertrieb verdeutlicht. Dieser Beitrag der eigenen Website zeigt, dass ein markeneigenes Bekleidungsgeschäft innerhalb eines Vertriebsmodells, das auf Drittanbieter-Plattformen ausgerichtet ist, substanziell sein kann. Dies gibt Libas einen Weg zu Bekleidungskäufern ohne Marktplatzvermittlung, obwohl Marktplätze fast die Hälfte seines Umsatzes ausmachen.
Körperpflege ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 24,1 % über 2027–2032. Honasa Consumer, ein Schönheits- und Körperpflegeunternehmen, überschritt im Geschäftsjahr 2025–26 20 Millionen D2C-Kunden. Eine unternehmensweite Kundenbasis dieser Größenordnung bietet einem Portfolioinhaber ein potenzielles Publikum für zusätzliche Pflegeprodukte durch direkte Kommunikation. Die Umwandlung dieser Reichweite in Bestellungen hängt davon ab, unterschiedliche Produkte mit den Bedürfnissen von Kunden abzustimmen, die bereits eine Beziehung zum Unternehmen haben. Portfolioinhaber können daher den Direktkanal rund um ein breiteres Spektrum an Pflegebedürfnissen entwickeln und der Expansion einen kommerziellen Weg jenseits der kontinuierlichen Gewinnung von Erstkäufern geben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Delhi NCR D2C E-Commerce-Markt
Delhi NCR entfiel im Jahr 2026 mit einem Anteil von 20,44 % auf die größte Geografie des Indien D2C E-Commerce-Marktes. Im Juli 2025 startete Prozo ein hyperlokales Liefernetzwerk für Online-Bestellungen einschließlich Delhi NCR mit über 500 PIN-Codes und 40 Dark Stores in seinem Mehrstadt-Startgebiet. Der Zugang zu lokalem Drittanbieter-Fulfillment kann es einer Marke ermöglichen, nahegelegene Online-Käufer zu bedienen, ohne zunächst eine vollständige Lieferoperation aufzubauen. Für einen Direktverkäufer macht diese Kapazität ein definiertes lokales Lieferversprechen möglich, sofern die Servicekosten durch die eigene Bestellbasis gedeckt werden können.
Hyderabad D2C E-Commerce-Markt
Hyderabad ist die am schnellsten wachsende Geografie mit einem prognostizierten CAGR von 24,2 % über 2027–2032. Am 5. November 2025 meldete Delhivery einen aktiven Rapid-Commerce-Service für D2C-Marken in Hyderabad mit einer Lieferzeit von etwa 2 Stunden. Etwa 20 Dark Stores bedienten sein 3-Städte-Gebiet, zu dem auch Hyderabad gehörte. Für eine Marke, die geeignete Waren in der Nähe lokaler Käufer hält, kann diese Art von ausgelagerter Kapazität eine markeneigene digitale Storefront mit einem schnellen Lieferversprechen verbinden. Dies schafft einen Weg, um über einen markeneigenen Kanal um dringende Käufe zu konkurrieren und die Kaufanlässe, die der Direktvertrieb ansprechen kann, zu erweitern.
Mumbais Expansion im stationären Handel steht im Kontrast zur Fulfillment-Unterstützung in Bengaluru: Die D2C-Herrenmodemanke SNITCH eröffnete ihren ersten Erlebnisstore in Colaba, und Delhivery startete bis Januar 2025 eine Lieferung in unter 2 Stunden für markeneigene Plattformen in Bengaluru. Naturals aus Chennai lancierte NXTFACE für jüngere Hautpflegekäufer und kündigte Pläne für Website-, Marktplatz- und Salonvertrieb an. KISAH begann 2025 seine Offline-Expansion in Kolkatas Gariahat und betrieb im Oktober 2026 ein stationäres Netzwerk mit 12 Stores in mehreren Städten. In Pune betreibt Frido Mobility 6 stationäre Stores, während Fridos Erlebnisstores Käufern ermöglichen, Produkte vor dem Kauf auszuprobieren, und 3D-Fußscans zur Produktauswahl anbieten. Andere Städte umfasst Jaipur, wo die Hindustan-Unilever-eigene Hautpflegemarke Minimalist im August 2026 unter der Muttergesellschaft Uprising Science ansässig war.
Regulatorischer Rahmen und Ausblick
Die Tabelle vergleicht ausgewählte Rechtsordnungen aus der Perspektive einer Marke, die Lebensmittel- und Feinkostprodukte über ihre eigene Website oder App verkauft. Lebensmittelsicherheitspflichten regeln Verkäuferinformationen und die Lieferabwicklung, während Verbraucherschutzanforderungen das Online-Kauferlebnis regeln. Indien hat im September 2026 E-Commerce-Änderungen verabschiedet, die am 1. Januar 2027 in Kraft treten.[3] Die staatliche Verwaltung fügt diesem nationalen Betriebsrahmen eine lokale Lizenzierungs- und Durchsetzungsbeziehung hinzu.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Telangana |
|---|---|---|
| Primäre Behörde | Food Safety and Standards Authority of India; Ministerium für Verbraucherangelegenheiten | Telangana Standards Authority for Food and Essential Drugs |
| Wesentliche Instrumente oder Ausrichtung | FSSAI-E-Commerce-Lebensmittelrichtlinie; Verbraucherschutz (E-Commerce)-Regeln und Änderung 2026 | Staatliche Lebensmittellizenzierungspflicht und nationale Lebensmittel- und E-Commerce-Anforderungen |
| Kommerzielle Auswirkung | Anzeige einer gültigen Lizenz oder Registrierung, Einhaltung der Lebensmittelkennzeichnung für Online-Angebote, geschultes Lieferpersonal sowie getrennte Lebensmittel- und Nicht-Lebensmittellieferungen | Lebensmittellizenzierung, Inspektionen, Tests und Durchsetzung durch die staatliche Behörde |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Indiens Bewertung „Mittel” spiegelt einen gemeinsamen Betriebsrahmen wider, der ein sorgfältiges Management von Produktinformationen und Lebensmittelhandhabung erfordert. Telangana ist ebenfalls „Mittel”, da seine kombinierte staatliche Behörde für Lebensmittel und essentielle Arzneimittel am 15. August 2026 den Betrieb aufnahm und Lebensmittellizenzierung, Inspektion, Tests und Durchsetzung neben nationalen Anforderungen für den digitalen Verkauf übernimmt. Die geplante Änderung macht beide Richtungen „Verschärfend”, da Pflichten zur Beschwerdebearbeitung, zur Darstellung gesponserter Angebote und Preisreduzierungen sowie zur Selbstprüfung auf Dark Patterns ab dem 1. Januar 2027 für jede E-Commerce-Einheit gelten werden.
Wertschöpfungskettenstufen
Die Tabelle vergleicht die Software-, Zahlungs- und Fulfillment-Fähigkeiten hinter einer markeneigenen Online-Bestellung, wobei jede Stufe Umsatz auf unterschiedliche Weise erfasst. Cashfree zieht einen Transaktionsrabattsatz von jeder erfolgreichen Zahlung ab, bevor der Erlös des Händlers abgerechnet wird. Für den Händler verbindet die wichtigste wirtschaftliche Beziehung wiederkehrende Plattformkosten, erfolgreiche Zahlungen und die zur Auftragsabwicklung erforderlichen Dienstleistungen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Storefront-Betrieb | Commerce-Plattformanbieter wie Shopify | Wiederkehrende monatliche oder jährliche Abonnements | Koordination der Storefront mit Transaktions- und Liefersystemen | Änderungen über Storefront-, Zahlungs- und Fulfillment-Verbindungen hinweg testen |
| Zahlungsannahme und -abrechnung | Zahlungsgateway-Anbieter wie Cashfree | Transaktionsgebühren, die bei erfolgreichen Zahlungen vor der Abrechnung abgezogen werden | Abstimmung der Zahlungsbestätigung mit der Händlerabrechnung | Zahlungs-, Bestell- und Abrechnungsdatensätze verbinden |
| Fulfillment, Lieferung und Retouren | Fulfillment-Anbieter wie Delhivery und Shiprocket Fulfillment | Paket- und Lieferkettendienstleistungserlöse | Fragmentierte Übergaben zwischen Logistikanbietern | Liefer- und Rückgabeverantwortung in Servicebedingungen definieren |
| Quelle: Mordor Intelligence | ||||
Der Jahresbericht von Delhivery für das Geschäftsjahr 2025–26 beschrieb Indiens Logistikbranche als stark fragmentiert, mit zahlreichen kleinen Akteuren, die unabhängig voneinander operieren. Diese Struktur kann die Verantwortung bei Serviceübergaben zu einem kommerziellen Problem für eine Marke machen, die ihre eigene Kundenschnittstelle beibehält. Ein Händler kann einzelne Lieferservices kaufen und dabei eine kohärente Zusage über Versand, Lieferung und Retouren anstreben. Fulfillment-Anbieter, die in der Lage sind, die Verantwortung über diese Übergaben hinweg zu übernehmen, könnten eine umfassendere Servicebeziehung aufbauen, indem sie den Koordinationsaufwand für die Marke reduzieren.
Wettbewerbslandschaft
Marktkonzentration
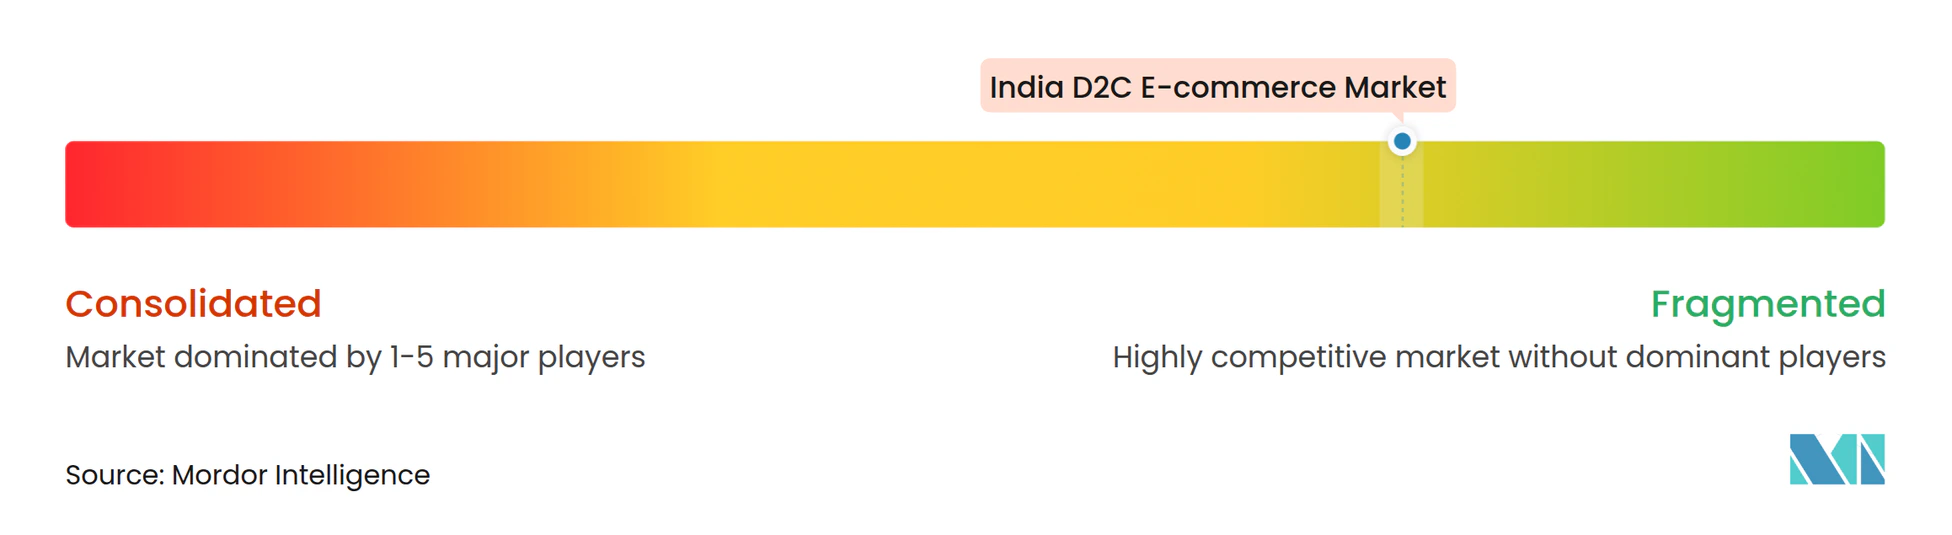
Der Wettbewerb ist über kategorieorientierte Unternehmen verteilt, was Produktkompetenz und Kanalausführung zu bedeutsameren Differenzierungsmerkmalen macht als ein einziges gemeinsames Betriebsmodell. Wakefit Innovations Limited verkauft Matratzen, Möbel und Einrichtungsgegenstände über seine Website, unternehmenseigene Stores und Drittanbieterkanäle in Indien. Der unternehmensweite Betriebsumsatz wuchs im ersten Quartal des Geschäftsjahres 2027 im Vergleich zum ersten Quartal des Geschäftsjahres 2026 um 16,6 % im Jahresvergleich. Honasa Consumer Limited (Mamaearth) meldete im Geschäftsjahr 2025–26 einen höheren konsolidierten Betriebsumsatz als im Geschäftsjahr 2024–25, über seine konsolidierten Geschäftsbereiche hinweg. Imagine Marketing Limited (boAt Lifestyle) verkauft Audio-, Wearable- und Ladeprodukte und erzielte 84,23 % seines unternehmensweiten Produktumsatzes im Geschäftsjahr 2024–25 aus dem Audiobereich.
Delightful Gourmet Private Limited (Licious), ein Omnichannel-Händler für Fleisch und Meeresfrüchte, meldete im Geschäftsjahr 2025–26 im Vergleich zum Geschäftsjahr 2024–25 einen Anstieg des Nettoumsatzes des Unternehmens um 47 % im Jahresvergleich. August Jewellery Private Limited (Melorra) war das Ziel des am 21. Januar 2026 vom Vorstand genehmigten Vorschlags von Senco Gold, einen Anteil von 68 % zu erwerben. Für einen Neueinsteiger im Bereich Fleisch und Meeresfrüchte erhöht das Ergebnis von Licious die unternehmensweite Umsatzbasis eines etablierten Wettbewerbers. Im Schmuckbereich würde der Vorschlag Senco Gold zum Mehrheitsaktionär der Muttergesellschaft von Melorra machen und damit das Eigentum an einer bestehenden Marke konzentrieren, sofern er abgeschlossen wird.
Die physische Reichweite ist auch eine strategische Variable für Unternehmen, die eigene Website-Verkäufe mit storebasiertem Produktzugang kombinieren. Wakefit eröffnete im ersten Quartal des Geschäftsjahres 2027 27 unternehmenseigene Stores und hatte am 30. Juni 2026 165 aktive Stores. Stores ermöglichen es Wakefit, eine Produktinspektion anzubieten, die ein reiner Online-Verkäufer nicht leisten kann. Ab dem 1. Januar 2027 werden E-Commerce-Einheiten verpflichtet sein, gesponserte Angebote durch klare und prominente Hinweise zu kennzeichnen. Die Anforderung zur Kennzeichnung gesponserter Angebote gilt für E-Commerce-Einheiten im Allgemeinen und legt damit für etablierte Verkäufer und Neueinsteiger dieselbe Offenlegungsgrundlage fest.
Indien D2C E-Commerce-Branchenführer
-
Wakefit Innovations Limited
-
Honasa Consumer Limited (Mamaearth)
-
Imagine Marketing Limited (boAt Lifestyle)
-
Delightful Gourmet Private Limited (Licious)
-
August Jewellery Private Limited (Melorra)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien D2C E-Commerce-Markt Unternehmen in diesem Bericht
- Honasa Consumer Limited (Mamaearth)
- Imagine Marketing Limited (boAt Lifestyle)
- Delightful Gourmet Private Limited (Licious)
- August Jewellery Private Limited (Melorra)
- Vellvette Lifestyle Private Limited (SUGAR Cosmetics)
- Nexxbase Marketing Private Limited (Noise)
- Bewakoof Brands Private Limited
- Behemoth Agri Services Private Limited (Country Delight)
- Nykaa E-Retail Limited
- Wakefit Innovations Limited
- Body Cupid Private Limited (WOW Skin Science)
- BlueStone Jewellery and Lifestyle Limited
- Actoserba Active Wholesale Limited (Zivame)
- Urban Ladder Home Décor Solutions Limited
- Trendsutra Platform Services Private Limited (Pepperfry)
- House of Kieraya Limited (Furlenco)
- Sleepycat Beds Private Limited
- Sanghvi Beauty and Technologies Private Limited (Good Glamm Group)
- Palred Electronics Private Limited (pTron)
- The Souled Store Private Limited
Wichtige Chancen für Marktteilnehmer
Die nachstehenden Chancen vergleichen Wege, um Verbraucheraufmerksamkeit in abgeschlossene Bestellungen auf markeneigenen Websites und Apps umzuwandeln. Eine Umfrage von Google/Kantar aus April–Mai 2026 ergab, dass 34 % der Mode- und Bekleidungskäufe von befragten Käufern von Herausforderermarken direkt auf markeneigenen Websites erfolgten. GoKwik analysierte 26 Milliarden Nachrichten von mehr als 1.800 D2C-Marken über die 4 Quartale vor seinem Bericht vom Juni 2026. Die durchschnittlichen Klickraten betrugen 11,1 % für automatisierte WhatsApp-Journeys und 2,6 % für Broadcasts, was den Fokus auf gezielteres Engagement unterstützt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer-/Lead-Segment | Empfohlene Maßnahme | Haupthürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Konversion auf markeneigenen Bekleidungswebsites verbessern | Befragte Käufer von Herausforderermarken kauften 2026 direkt auf markeneigenen Websites | Bekleidungs- und Schuhkäufer | Produktentdeckung mit einer klaren Kaufreise auf der markeneigenen Website verbinden | Browsing-Interesse in abgeschlossene Bestellungen umwandeln | Bekleidungsmarken, die ihre eigenen Websites betreiben |
| Warenkörbe zurückgewinnen und Wiederholungsengagement entwickeln | Automatisierte Journeys zeigten in GoKwiks Analyse höhere Klickraten als Broadcasts | Bestehende Käufer und Kunden von D2C-Marken | Erinnerungen an abgebrochene Warenkörbe und Treueanreize mit markeneigenen Storefronts verknüpfen | Messaging-Kosten durch zusätzliche abgeschlossene Käufe decken | Marken, die Kundenkommunikation mit ihrem eigenen Checkout verbinden können |
| Erstkäufer über Messaging gewinnen | Etwa 83 % der über GoKwiks Netzwerk generierten WhatsApp-Bestellungen stammten im Oktober–Dezember 2025 von Erstkäufern | Neukäufer von D2C-Konsumgütern | Entdeckungsnachrichten nutzen, um neue Käufer auf markeneigene Websites oder Apps zu bringen | Den Kauf über den markeneigenen Kanal abschließen | Marken, die eine direkte Online-Kundenbasis aufbauen |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, gezieltes Engagement mit einem Kaufpfad zu verbinden, den die Marke kontrolliert. Für Bekleidungsverkäufer kann eine stärkere markeneigene Website-Journey Akquisitionsnachrichten und Kundenerinnerungen ein gemeinsames Ziel geben. Automatisierte Journeys lieferten in GoKwiks Analyse mehr Klicks pro Nachricht, sodass die Weiterleitung dieser Klicks zu einem markeneigenen Checkout die Kaufkonversion zum zentralen Element der Deckung von Messaging-Kosten macht.
Neueste Industrielle Entwicklungen in Indien D2C E-Commerce-Markt
- September 2026: Das indische Ministerium für Verbraucherangelegenheiten änderte die Verbraucherschutz (E-Commerce)-Regeln; Bestimmungen zu Beschwerdebearbeitung, Suchergebnissen, gesponserten Angeboten, Preisreduzierungen, Dark Patterns und Verkäuferoffenlegung treten am 1. Januar 2027 in Kraft.
- Juli 2026: Die D2C-Lebensmittelmarke Open Secret sammelte eine Runde ein, die primäres Eigenkapital und institutionelle Schulden umfasste, mit geplanten Verwendungszwecken einschließlich Offline-Expansion, Produkteinführungen und KI-Agenten für die Lieferkette.
- Juni 2026: L'Oréal unterzeichnete eine Vereinbarung zum Erwerb einer Mehrheitsbeteiligung an Innovist, einem indischen Hautpflege- und Haarpflegeunternehmen, das über eigene D2C-Plattformen sowie andere Online- und Offline-Kanäle verkauft. Der Abschluss unterlag behördlichen Genehmigungen und üblichen Bedingungen.
Indien D2C E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische D2C E-Commerce-Markt misst den jährlichen Wert der Online-Verkäufe von Marken an Endkunden in Indien über markeneigene Websites oder Marken-Apps. Er umfasst Verbraucherbestellungen in den Endnutzer-Vertikalen und Stadtklassifikationen des Berichts, die über das vom Unternehmen gewählte Liefersetup abgewickelt werden.
Ausschlüsse aus dem Geltungsbereich: Online-Verkäufe über Drittanbieter-Marktplätze und andere vermittelte Online-Verkäufe, Offline-Konsumgüterverkäufe sowie Business-to-Business- oder Großhandelsverkäufe sind ausgeschlossen.
Segmentierungsübersicht
- Nach Endnutzer-Vertikale
- Bekleidung und Schuhe
- Lebensmittel und Feinkost
- Körperpflege
- Wohndekoration und Haushaltsbedarf
- Gesundheitswesen
- Schmuck
- Nach Stadt
- Delhi NCR
- Mumbai Metropolitan Region
- Bengaluru
- Hyderabad
- Chennai
- Kolkata
- Pune
- Andere Städte
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Das GST-E-Way-Bill-System des National Informatics Centre beschreibt den landesweiten Warenverkehr und digitale Versandprozesse, während die E-Commerce-Vorschriften des Ministeriums für Verbraucherangelegenheiten die Betriebsanforderungen für den Online-Verkauf in Indien klären. Die E-Commerce-Analyse der India Brand Equity Foundation und das Zahlungsmaterial der Reserve Bank of India liefern Kontext zur Online-Käuferreichweite, zur digitalen Handelsaktivität und zur Zahlungsadoption, die Markttreiber und Querprüfungen informieren können.
Jährliche Unternehmensberichte, regulatorische Einreichungen und Investorenmaterialien können dabei helfen, Markenkanal-Strategien, Kategorieleistungen und operative Trends zu bewerten, wobei seriöse Wirtschaftspresse zur Überprüfung datierter Entwicklungen und zur Erklärung ungewöhnlicher Bewegungen herangezogen wird. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviewleitfäden und strukturierte Fragebögen für in Indien ansässige Markenführungskräfte, Kategorie- und E-Commerce-Verantwortliche, Logistikdienstleister und Spezialisten für digitalen Handel können die Sekundärbelege zu Eigenkanal-Umsätzen, Bestellwerten, Wiederkäufen und städtischer Nachfrage überprüfen. Analysten können Antworten nutzen, um Marktannahmen zu hinterfragen, Kanalgrenzen zu klären und Lücken zu untersuchen, und die Ergebnisse dann mit veröffentlichten Aufzeichnungen und unabhängigen Marktsignalen triangulieren, ohne die Sichtweise eines einzelnen Befragten als Marktgesamtwert zu behandeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 20 % | |
| Mittlere Ebene: 48 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Marktteilnehmer: 22 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt von oben nach unten mit den indischen Online-Konsumgüterausgaben und schätzt den Anteil, der über markeneigene Websites und Apps abgewickelt wird, und überprüft dann die implizierten Gesamtwerte selektiv anhand von Stichproben aus Markenveröffentlichungen und dem Kategoriebestellwert multipliziert mit dem Bestellvolumen. Online-Käuferreichweite, digitale Zahlungsaktivität, Eigenkanal-Mix, Kategorieausgaben und Lieferkapazität in den genannten Städten liefern praktische Indikatoren. Käufer- und Zahlungstrends informieren die Nachfrage, der Kanal-Mix legt den anrechenbaren Anteil fest, Kategorieausgaben stützen die Vertikalanteile, und städtische Nachfrage sowie Lieferzugang informieren die geografischen Anteile. Szenarioanalysen können diese Treiber in die Zukunft fortschreiben, während separate Prüfungen der Kategorie- und Stadtanteile sicherstellen, dass jede Gruppe mit dem nationalen Gesamtwert übereinstimmt. Wenn ein Kanal- oder Kategoriesignal unvollständig ist, können Analysten es mit angrenzenden öffentlichen Indikatoren eingrenzen und seine Auswirkung auf den Gesamtwert testen. Primärbefragte können die Richtung und Relevanz einzelner Eingaben und Prognosenannahmen hinterfragen, während die Analystenprüfung ihre Erklärungen mit beobachtbaren Daten in Einklang bringt.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensveröffentlichungen, öffentliche Handelsindikatoren und Primärbelege und vergleichen dann Marktbewegungen mit unabhängigen Signalen wie Online-Käuferaktivität, Zahlungsnutzung und Logistikkapazität. Sie untersuchen Ausreißer, Kanalüberschneidungen und Jahresabweichungen, dokumentieren den Grund für jede Anpassung und schließen aufeinanderfolgende Analystenprüfungen vor der Freigabe ab. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Interviewantwort mit einer wesentlichen Quelle in Konflikt steht oder eine Grenzfrage ungelöst lässt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Regulierungsereignissen überprüft und vor der Lieferung einer neuen Prüfung auf Quelldaten, Arithmetik und Konsistenz unterzogen.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den indischen D2C E-Commerce-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der indische D2C E-Commerce-Markt misst den jährlichen Wert der Online-Verkäufe von Marken an Endkunden in Indien über markeneigene Websites oder Marken-Apps.
Zu den wesentlichen Unterschieden in der Methodik zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Online-Käuferreichweite, digitale Zahlungsaktivität, Eigenkanal-Mix, Kategorieausgaben und Lieferkapazität in den genannten Städten liefern praktische Indikatoren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 135,2 Milliarden USD (2027) | |
| Global Consultancy A | 100 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 26,0 % unter dem Wert dieses Berichts für 2027 von 135,2 Milliarden USD, zwei Jahre später. Das frühere Prognosejahr ermöglicht es dem nachfolgenden Marktwachstum, zur niedrigeren Schätzung beizutragen. |
| Regional Consultancy B | 10,5 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 92,2 % unter dem Wert dieses Berichts für 2027 von 135,2 Milliarden USD, ein Jahr später. Die Seite berichtet über einen indischen D2C-Kanalbereich, beschreibt jedoch nicht vollständig die Transaktionsgrenze, was den Vergleich hinsichtlich der offengelegten Abdeckung enger macht. |
Die Analysten von Mordor Intelligence triangulieren Unternehmensveröffentlichungen, öffentliche Handelsindikatoren und Primärbelege und vergleichen dann Marktbewegungen mit unabhängigen Signalen wie Online-Käuferaktivität, Zahlungsnutzung und Logistikkapazität.
Im Bericht beantwortete wichtige Fragen
Wie groß ist der Indien D2C E-Commerce-Markt und wie ist die Wachstumsprognose?
Die Größe soll 2027 einen Wert von 135,2 Milliarden USD und bis 2032 einen Wert von 385,3 Milliarden USD erreichen, mit einem CAGR von 23,3 % über 2027–2032.
Was unterstützt das Wachstum in Indiens markeneigenem Online-Einzelhandelssektor?
Breiterer Smartphone-Zugang und Kapital, das ausgewählten Marken zufließt, unterstützen die potenzielle Expansion. Indische D2C-Startups sammelten im Jahr 2025 898 Millionen USD an Eigenkapitalfinanzierung in 374 Runden ein.
Welches Segment führt Indiens markeneigene Online-Konsumgüterverkäufe an?
Bekleidung und Schuhe hielten im Jahr 2026 einen Anteil von 24,94 % am Wert der markeneigenen Online-Konsumgüterverkäufe Indiens. Körperpflege soll mit einem CAGR von 24,1 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind in Indiens Direktvertrieb-an-Verbraucher-Einzelhandelsbranche prominent?
Zu den führenden Unternehmen gehören Wakefit Innovations Limited, Honasa Consumer Limited (Mamaearth) und Imagine Marketing Limited (boAt Lifestyle).
Was schränkt den Ausblick für indische Verbrauchermarken ein, die über ihre eigenen Websites und Apps verkaufen?
Im März 2026 berichtete IMA India von stark gestiegenen Kundenakquisitionskosten, die die Amortisation bei Neukäufern verlängern können.
Welche indischen Standorte führen markeneigene Online-Verkäufe und prognostiziertes Wachstum an?
Delhi NCR hielt im Jahr 2026 einen Anteil von 20,44 % am Wert der markeneigenen Online-Konsumgüterverkäufe Indiens. Hyderabad soll mit einem CAGR von 24,2 % über 2027–2032 am schnellsten wachsen.