
ヨルダン潤滑油市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
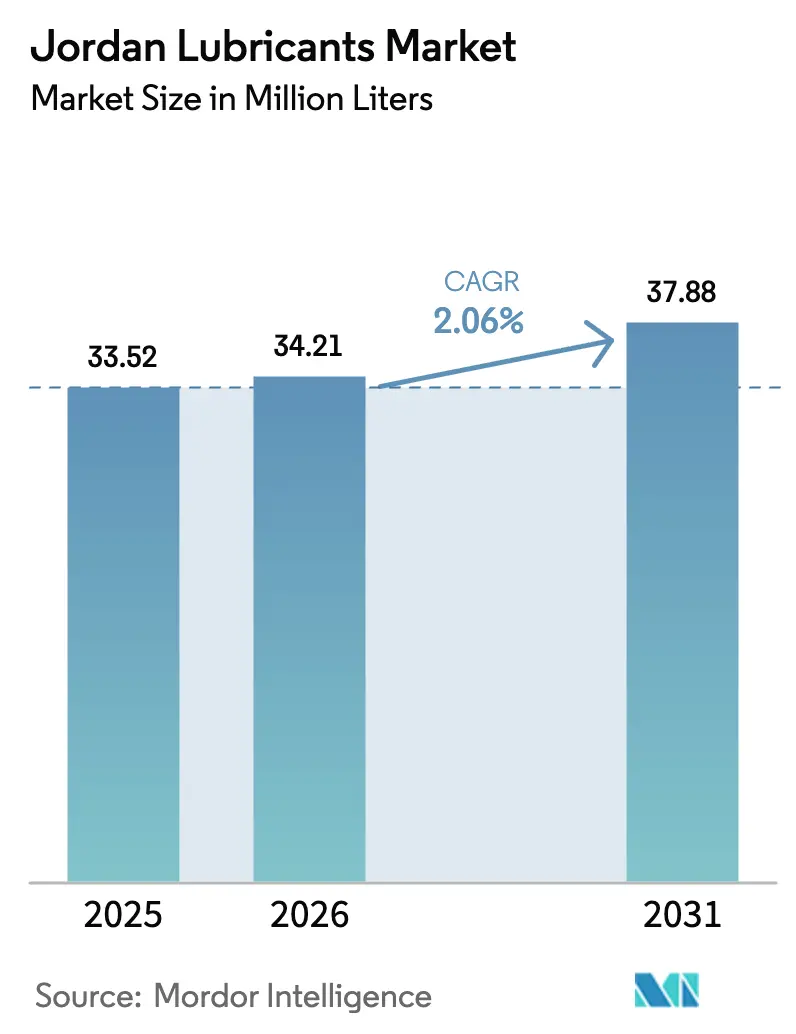
| 基準年の市場規模 (2025) | 33.52 百万リットル |
| 市場取引高 (2026) | 34.21 百万リットル |
| 市場取引高 (2031) | 37.88 百万リットル |
| Growth Rate (2026 - 2031) | 2.06 % |
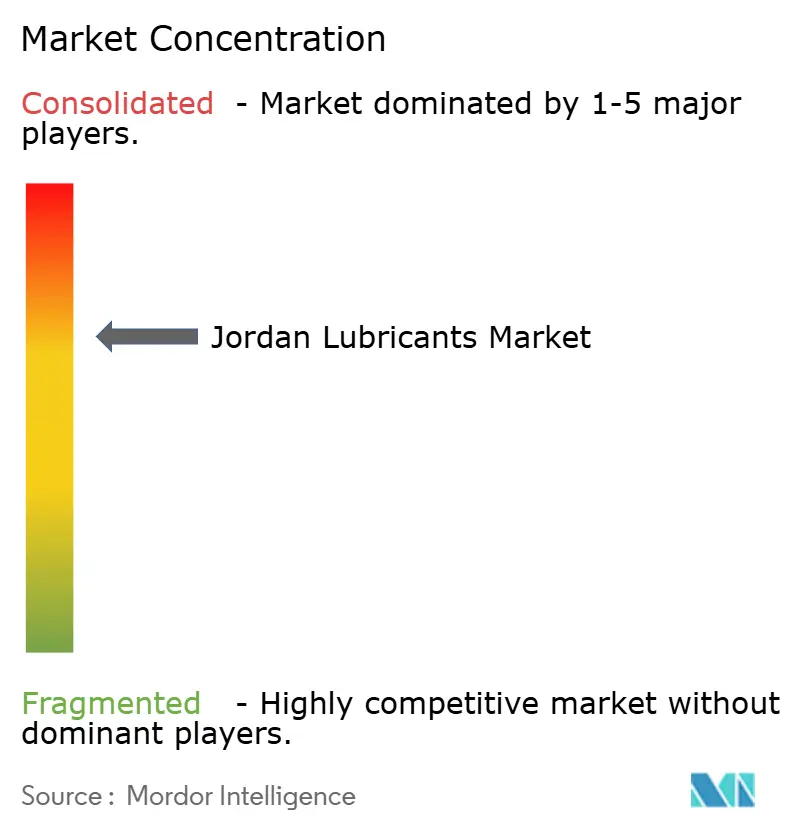
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨルダン潤滑油市場分析
ヨルダン潤滑油市場規模は、2025年の3,352万リットルから2026年には3,421万リットルに増加し、2031年までに3,788万リットルに達する見込みで、2026年〜2031年にかけてCAGR 2.06%で成長すると予測されています。乗用車保有台数の拡大、発電所プロジェクトの安定したパイプライン、リン酸塩およびカリウム生産量の増加が需要を下支えする一方、電気自動車およびハイブリッドパワートレインの普及加速とオイル交換間隔の延長が絶対的な数量成長を抑制しています。2025年の内閣によるガソリン車、ハイブリッド車、電気自動車への減税措置により、新車の車種構成が燃費効率の高いモデルへとシフトし、オイル消費量が減少していますが、同時に高マージンを誇る低粘度合成油の普及が加速しています。産業用消費は、ヨルダン国家電力会社(NEPCO)の520万kW設備容量と計画中の70万kW複合サイクルガスタービン(CCGT)プロジェクトによって恩恵を受けており、いずれもISO 8068:2024準拠のタービンオイルを必要としています。バイオベースおよび再精製潤滑油は、環境省の「エネルギー部門グリーン成長国家行動計画2021〜2025」による政策的追い風を受けており、同計画は再生可能原料の優先利用と有害廃棄物規制の強化を掲げています。
レポートの主要ポイント
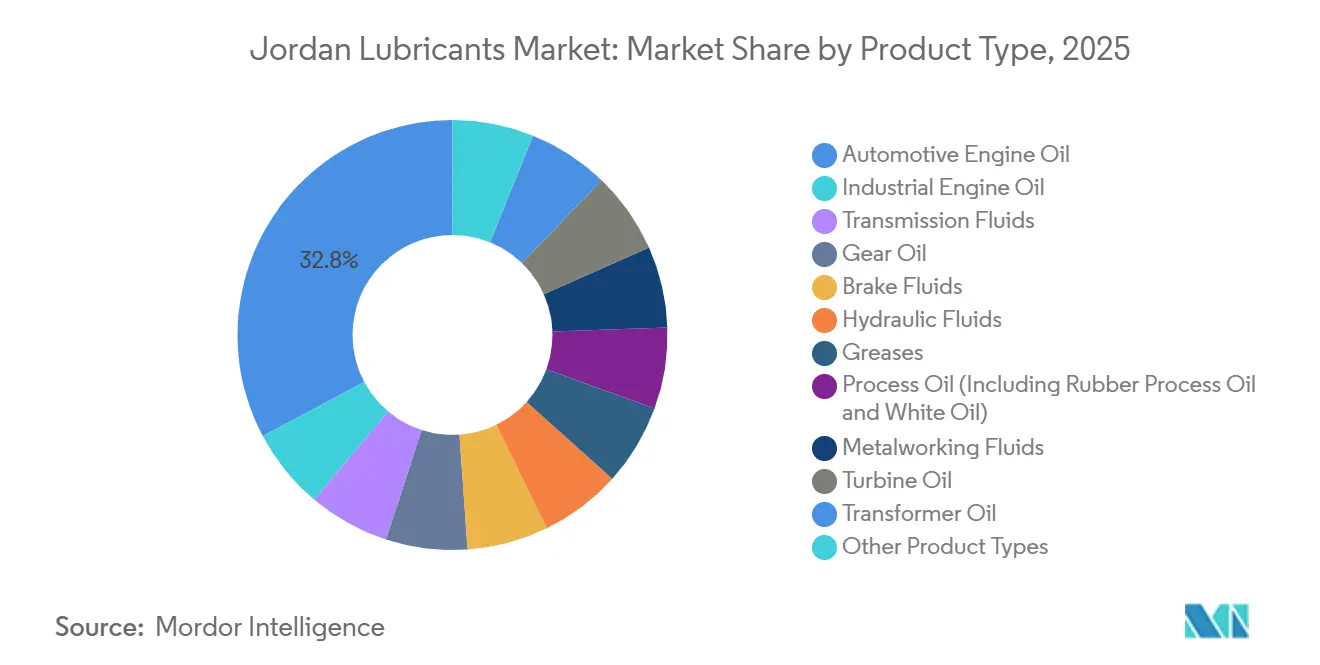
- 製品タイプ別では、自動車用エンジンオイルが2025年のヨルダン潤滑油市場シェアの32.78%を占めてトップとなり、産業用エンジンオイルは2031年にかけてCAGR 2.45%で拡大する見込みです。
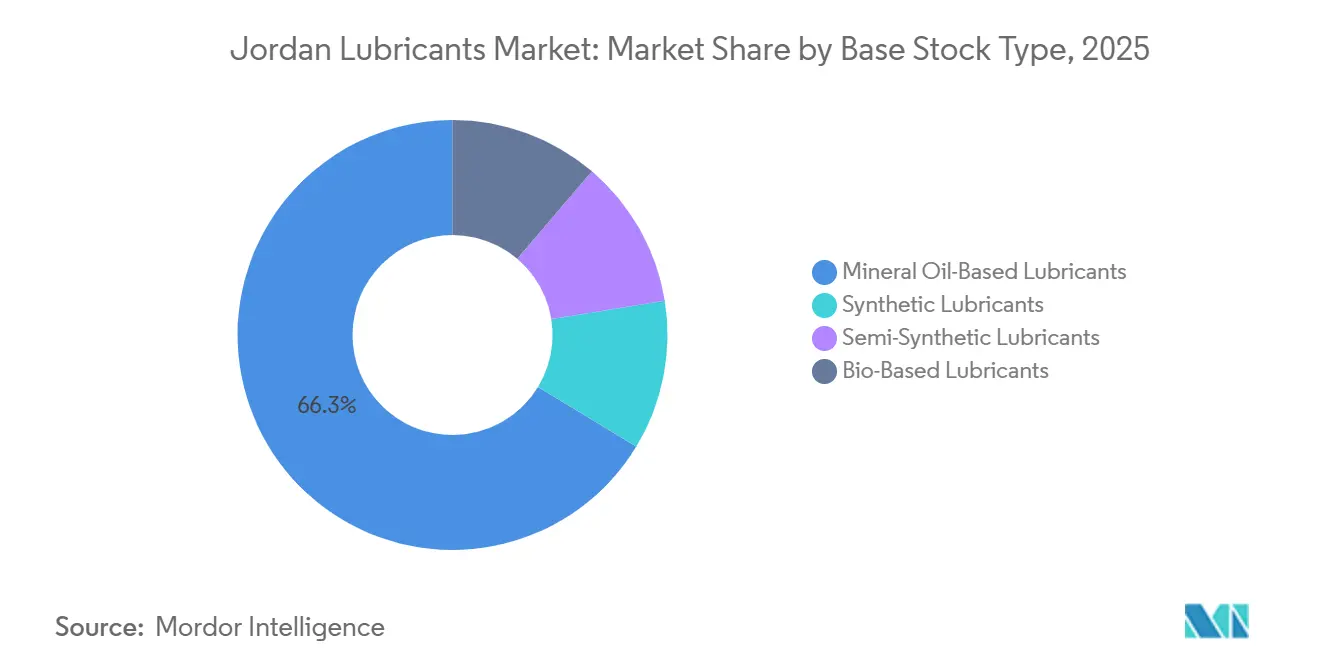
- 基油タイプ別では、鉱物油系潤滑油が2025年に66.32%のシェアで首位を占め、バイオベース潤滑油は2031年にかけてCAGR 2.89%を記録すると予測されています。
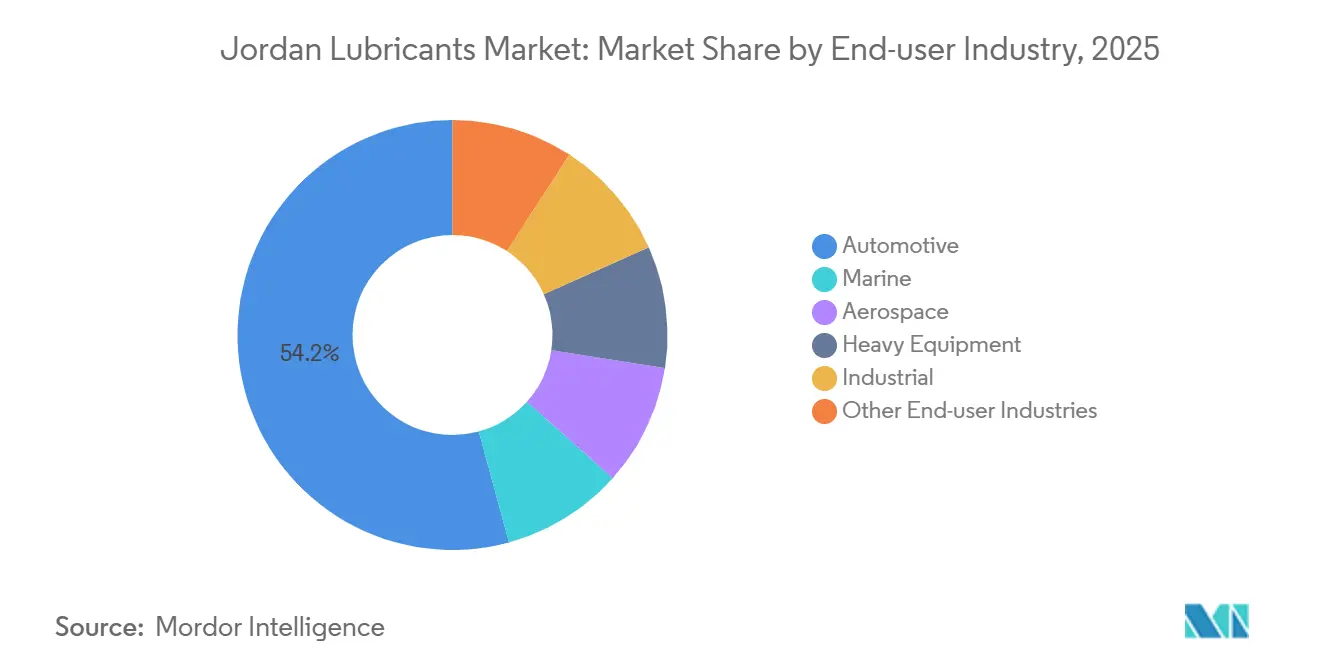
- 最終用途産業別では、自動車が2025年の数量の54.23%を占め、産業セグメントは2031年にかけてCAGR 2.35%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨルダン潤滑油市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヨルダンにおける車両保有台数の急増 | +0.6% | 全国規模、アンマン、イルビド、ザルカ県に集中 | 中期(2〜4年) |
| ザルカ製油所における下流投資の再活性化 | +0.3% | 全国規模、アンマン工業地帯へのサプライチェーン上の恩恵 | 長期(4年以上) |
| 複合サイクルガスタービン(CCGT)発電所の展開加速 | +0.4% | 全国規模、アンマン東部、サムラ、アル・カトラナの電力拠点で需要がピーク | 中期(2〜4年) |
| 2027年からの義務的エンジン効率基準 | +0.5% | 全国規模、大アンマン市の車両調達での早期採用 | 短期(2年以内) |
| ライドヘイリングおよび配送フリートの急速な成長 | +0.2% | 都市部:アンマン、イルビド、アカバ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ヨルダンにおける車両保有台数の急増
車両登録台数は2024年に200万台を超え、2030年までに230万台を上回る軌道にあり、エンジンオイル、トランスミッションフルード、ブレーキフルードの基礎需要を支えています。減税措置を受けてハイブリッド車の認可台数は2025年に前年比27%増加し、SAE 0W-20および5W-30合成油がアフターマーケットに深く浸透しています。2024年に個人所有台数は6.4%増加しましたが、2025年11月に施行された新たな輸入規制により3年超の電気自動車の輸入が制限され、品質基準が引き上げられ、間接的に潤滑油の性能要件が向上しています。ヨルダン規格・計量機構(JSMO)はISO/IEC 17025:2017認定ラボで全バッチを試験し、最低粘度、引火点、塩基価の基準が満たされていることを確認しています[1]JSMO、「認定ラボリスト」、jsmo.gov.jo。
ザルカ製油所における下流投資の再活性化
Jordan Petroleum Refinery Company(JPRC)は原油処理能力を日量12万バレルに引き上げるため26億米ドルの設備増強を計画していますが、中国石化(Sinopec)・伊藤忠コンソーシアムとの協議は未解決のままです。遅延が続く中でも、JPRCの年産2万5,000トンのブレンド工場はISO 9001:2015認証を取得し、メルセデス・ベンツおよびGEの承認を受けており、100種類以上のグレードを国内に供給しています。増設が実現すれば、国内グループII/III基油の流通が可能となり、輸入依存度を低下させ、プレミアム合成ブレンドの製造が可能になります。
CCGTプラントの展開加速
NEPCOの設備容量520万kWのフリートには複数のCCGTユニットが含まれており、2025年11月に公示された70万kWの入札はさらなるタービン増設を示唆しています。ISO 8068:2024はタービンオイルの酸化安定性および揮発性の基準を引き上げ、延長オイル交換間隔をサポートするグループIII+およびエステル系化学品の採用を促進しています。ヨルダンが2030年までに再生可能エネルギーによる発電比率31%を目標とする中、安定したベースロードガス容量は不可欠です。
2027年からの義務的エンジン効率基準
ヨルダンは2027年からユーロ6規制に準拠する方針であり、ディーゼル微粒子フィルターを保護する低SAPS(硫酸塩灰分・リン・硫黄)オイルへの需要が高まります。湾岸標準化機構(GSO)のGSO 1785-2:2023はすでにACEAシーケンスを参照しており、地域的なテンプレートを提供しています。OEMはその結果、コールドクランクおよび揮発性目標のためにグループIII+またはPAO基油に依存するSAE 0W-20以下の薄いグレードを指定しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政治的・経済的不安定性 | -0.4% | 全国規模、地域的緊張(ガザ、シリア)からの波及 | 中期(2〜4年) |
| プレミアムグレード潤滑油の価格インフレと地域競合他社との比較 | -0.3% | 全国規模、GCC輸入品(サウジアラビア、UAE、クウェート)からの競争圧力 | 短期(2年以内) |
| アンマンにおける電気バス試験導入の拡大によるエンジンオイル需要の減少 | -0.2% | 大アンマン市、追加4路線のBRT(バス高速輸送)への拡大計画 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政治的・経済的不安定性
2023年の公的債務はGDPの112.5%に達し、2024年3月に発効した12億米ドルのIMF融資は財政緊縮を義務付け、車両更新への公的支出を制限しています。2024年のGDP成長率はわずか2.6%にとどまり、2025年も同様の見通しであり、任意のアップグレードが鈍化しています。ガザ危機とシリア難民問題による地域的ショックが観光収入と送金を圧迫し、潤滑油の購買力を低下させています。2017年環境保護法に基づく環境罰金は深刻な汚染に対して最大1,000万ヨルダン・ディナールに達し、中小規模のブレンダーが吸収しきれないコンプライアンスコストを生じさせています。
プレミアムグレード潤滑油の価格インフレと地域競合他社との比較
グループII/III精製の統合拠点がないため輸入コストが膨らみ、サウジアラビア、UAE、クウェートのサプライヤーは合成油を10〜15%安く供給でき、ヨルダンの販売代理店を圧迫しています。CastrolのMoreCircularイニシアチブは低炭素の再精製基油を世界的に展開していますが、ヨルダンには廃油回収ネットワークが整備されておらず、国内循環型供給が制限されています。JSMOの4段階認証は製品品質を確保していますが、そのプロセスが市場参入のコストと時間を増加させています[2]米国商務省商業サービス局、「ヨルダンの規格と認証」、trade.gov。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:産業用エンジンオイルが自動車用の成長を上回る
自動車用エンジンオイルは2025年のヨルダン潤滑油市場シェアの32.78%を占めましたが、産業用エンジンオイルは2031年にかけてCAGR 2.45%を記録し、他のすべてのカテゴリーを上回ると予測されています。重負荷CK-4およびACEA E9オイルはヨルダン・リン酸塩鉱山会社およびアラブ・カリウム会社の運搬トラックに使用され、タービンオイルはNEPCOのCCGTフリートにおいてISO 8068:2024基準を満たしています。トランスミッション、ギア、油圧フルードは25億米ドル規模のアカバ〜アンマン間海水淡水化建設プロジェクトを支え、数千台のポンプとアクチュエーターが稼働を開始しています。
CastrolのMoreCircularプログラムは再精製基油を世界的に検証しましたが、ヨルダンの回収率は依然として低く、近期の供給を制限しています。JSMOのISO/IEC 17025ラボは粘度、密度、引火点、流動点、塩基価を試験し、製品の信頼性を支えています。JPRCの年産2万5,000トンの工場は100種類以上のグレードを提供しており、製油所の増設を通じて国内基油供給が実現した際にJoPetrolが入札を獲得できる体制を整えています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


基油タイプ別:鉱物油優位の中でバイオベースが存在感を高める
鉱物油系潤滑油は2025年に数量の66.32%を占めましたが、バイオベース潤滑油は2031年にかけてCAGR 2.89%を記録すると予測されており、基油グループの中で最も高い成長率となっています。エネルギー部門グリーン成長計画は、林業、農業、開放系油圧システムにおける生分解性フルードの使用を奨励しています。科学文献によれば、エステル系潤滑油は28日以内に60〜80%の生分解性を示し、鉱物油の基準を大きく上回っています。
合成油および半合成ブレンドは、グループIII+またはPAO化学品に依存するSAE 0W-16以下の低粘度乗用車要件を満たしています。ヨルダンの2017年環境保護法は有害廃棄物違反に対して厳しい罰金および禁固刑を定めており、ユーザーを低毒性製品へと誘導しています。Shellの現地販売代理店はすでにアカバ港に生分解性油圧フルードを供給しており、早期採用の兆しを示しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:電力・鉱業を背景に産業セグメントが加速
自動車は2025年の数量の54.23%を占めましたが、産業セグメントは発電、鉱業、インフラ支出に支えられ、2031年にかけてCAGR 2.35%を達成する軌道にあります。計画中の70万kW CCGTプラントと既存の520万kWポートフォリオがタービンオイルおよび変圧器オイルの需要を持続させています。
鉱業はリン酸塩およびカリウム採掘作業においてディーゼルエンジンオイル、ギアオイル、油圧フルードを大量に消費しています。2025年の関税引き下げ後に二輪車フリートが拡大し、オートバイオイルの少量ながら増加する需要を支えています。大アンマン市の電気バス導入によりディーゼル需要は減少しますが、電動ドライブライン潤滑油のニッチ市場が開かれています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地理的分析
アンマン、イルビド、ザルカが潤滑油消費量の半分以上を占め、車両登録台数と産業集積地を反映しています。アンマンにはBRTグリーンライン、ライドヘイリングフリート、プレミアムオイル小売店が集中し、ザルカにはJPRCのブレンド工場と将来の製油所増設拠点があります。アカバ港は海洋用オイルの需要を生み出し、GCC精製業者からの輸入基油の玄関口として機能していますが、陸上輸送コストが価格競争力を損なっています。
2025年の内閣による税制改革と2025年11月の輸入品質義務化によりフリートの効率が向上しますが、主に都市部において低粘度合成油への使用シフトが進んでいます。大アンマン市の充電インフラ向けに1,500万米ドルが充当されているにもかかわらず、地方の県では充電インフラの整備が遅れており、電動パワートレインへの移行が不均一となっています。国境を越えた競争は続いており、GCCサプライヤーは規模の経済を活かして合成油を二桁台の割引価格で供給しています。
特にアカバの海洋生態系周辺および鉱業地区では環境監視が厳格に維持されています。深刻な汚染に対して最大1,000万ヨルダン・ディナールに達する罰金が、事業者を生分解性製品および認定廃油回収プログラムへと誘導しています。NEPCOの送電網拡張計画は全国的な変圧器オイル需要を持続させ、スマートメーターの普及により配電資産に必要な絶縁油のプールが拡大します。
規制環境
ヨルダンの潤滑油の品質および表示要件は主にヨルダン標準化・計量機構(JSMO)が管轄しており、国内標準の発行・更新を行い、市場検査およびロット試験を通じて遵守を徹底している。2026年7月には取締活動が明らかとなり、JSMOは1,212本の不適合エンジンオイル製品を押収したと報告し、粘度性能表示に関する文書化された適合性の必要性を改めて示した。
石油誘導品のマーケティングを含む下流石油活動は、エネルギー・鉱物規制委員会(EMRC)が関与する許認可・監督の枠組みの下で運営されている。試験および技術能力の保証は、ヨルダン認定制度の下で認定された研究所によって支えられており、これにはロイヤル・サイエンティフィック・ソサエティ(RSS)の石油・化学研究所などのサービスが含まれる。貿易面では、ヨルダン統合関税表において多数の潤滑油および潤滑調製品がHS 2710に分類され、通常15%の関税が課され、GCC諸国からの輸入品と比較した着地コストを左右している。
バリューチェーン分析
ヨルダンの潤滑油バリューチェーンは、国内基油生産が限られていることから輸入基油および添加剤パッケージから始まり、国内での調合、包装、品質保証へと進む。国内供給の基盤となっているのは、ヨルダン石油精製会社(JoPetrol/JPRC)であり、単一シフトで約25,000トンとされる潤滑油調合施設を運営し、幅広い自動車用および工業用グレードを供給している。また、ヨルダン国立ルーブオイル会社(JNLO、サイエグ・グループ傘下のZaitak)も、バージン基油と輸入添加剤を用いた国内追加調合業者として位置づけられている。
品質管理および適合性試験は市場参入のゲーティングステップとしてチェーンの中間に位置し、JSMOの要件および認定研究所の試験(RSSの能力を含む)が調合、表示、出荷スケジュールに影響を与える。流通はガソリンスタンド網、修理工場、フリートおよび産業向け入札、そして高級国際ブランド(例えば現地代理店経由のFUCHS)を導入する専門ディストリビューターを通じて行われ、アカバは基油および完成潤滑油の輸入拠点として機能している。JoPetrolの2025年の静電気拡散添加剤に関する入札などの調達活動は、専門化学品を調達する継続的な必要性を示しており、文書化および仕様要件を満たすことができる添加剤サプライヤーや物流業者にとって参入の機会を生み出している。
競争環境
Shell、TotalEnergies、Exxon Mobil Corporation、Castrol、Chevronなどのグローバル大手が、JoPetrolおよびADNOC Distributionと中程度に分散した市場で競合しています。Shellの販売代理店であるInternational Overseas Trading EST.は、テラス油圧油およびコレナ圧縮機オイルを活用して産業・海洋顧客に供給しています。TotalEnergiesは約180か所のガソリンスタンドを管理していましたが、2025年11月にVivo Energyが事業買収に合意し、Engenブランドの導入と潤滑油ポートフォリオの再編が見込まれます。
JoPetrolは2024年度にISO 9001品質システムとメルセデス・ベンツおよびGEのOEM認証を背景に、7,300万ヨルダン・ディナールの純利益を計上しました。製油所増設の停滞が垂直統合を制限していますが、国内ブレンドは依然として国内顧客に対する迅速な対応と低い輸送コストという優位性を提供しています。Castrolは複数のサードパーティ販売代理店に依存し、差別化のために再精製MoreCircularラインを推進しています。
JSMOの認証制度とブレンド工場への資本要件により、参入障壁は依然として高い状況です。戦略の焦点は技術サポート、OEM承認、低SAPSや生分解性フルードなどの専門ニッチに置かれています。GCC輸入品からの価格圧力により、ヨルダンのサプライヤーは値引きではなくサービス、ラボ試験、迅速な納品を強みとする戦略を余儀なくされています。
ヨルダン潤滑油業界のリーダー企業
TotalEnergies
Zaitak (Jordan National Lube Oil Company LLT)
Shell plc
Castrol Limited
Scope Lubricants
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ヨルダンにおける明確な空白領域の一つは、エンジン効率および排出規制の厳格化に対応した高性能・低粘度・低SAPS製剤の構築である。これは2027年開始予定のユーロ6準拠への移行、およびJSMOのロット試験・取締姿勢によって支えられている。ハイブリッド車の普及は、2025年の内閣による減税後に加速し、稼働中の車両群をSAE 0W-20や5W-30といった、より高品質な基油および添加剤システムに依存する仕様へと移行させている。この変化は、OEM承認の合成油と、修理工場チャネルを通じたより強力な技術サービスの余地を生み出している。
産業分野の機会は、発電および大規模プロジェクトに関連するタービン油、変圧器油、油圧作動油、重負荷用ディーゼル油に焦点を当てている。これにはNEPCOの5,200MWの設置容量、および2025年11月に発表された700MWのCCGT入札が含まれ、これによりISO 8068:2024に準拠したタービン油を必要とするタービン設置基盤が増加する。循環型・低毒性潤滑油もまた新たな機会であり、環境省のエネルギー部門グリーン成長国家行動計画2021-2025は再生可能原料と有害廃棄物管理の厳格化を優先している。同時に、ヨルダンにはまだ強固な廃油回収網が存在せず、組織的な回収、再精製パートナーシップ、そしてアカバなどの機微な運用地域や開放系油圧システムにおける生分解性製品採用の余地が残されている。
最近の業界動向
- 2026年7月:Vivo EnergyはTotalEnergies Marketing Jordanの買収を完了し、取得した燃料・潤滑油事業を自社傘下に収め、Engen小売ブランドを同国に導入した。この統合により、より大規模な販売網および商業基盤が得られ、潤滑油ポートフォリオの再構築、市場流通経路の管理強化、フリートおよび産業顧客向けバンドル提供の拡大が可能となる。
- 2026年7月:ヨルダン標準化・計量機構(JSMO)は市場検査の際に1,212本の不適合エンジンオイル製品を押収した。この措置は、不合格品の商業リスクを高めることで輸入業者、調合業者、ディストリビューターに対する遵守基準を引き上げ、ブランドチャネルを保護する上での試験・認証の役割を強化した。
- 2025年11月:Vivo Energyは、約180のサービスステーションおよび燃料・潤滑油事業を対象とする、TotalEnergies Marketing Jordanの買収契約を締結した。この取引はVivo Energyのヨルダン市場への参入を示し、規制承認が得られればポートフォリオの再構築および流通網主導の潤滑油浸透のための基盤を構築する。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本市場は、自動車用途および産業用途を通じてヨルダン国内で消費される潤滑油を対象とし、年間を通じてすべての主要チャネルを通じて最終消費者に販売された完成潤滑油の量として測定される。
範囲の除外事項:本市場規模には、主に潤滑を目的として使用されない燃料添加剤および非潤滑用プロセス化学品は含まれない。
セグメンテーション概要
- 製品タイプ別
- 自動車用エンジンオイル
- 産業用エンジンオイル
- トランスミッションフルード
- ギアオイル
- ブレーキフルード
- 油圧フルード
- グリース
- プロセスオイル(ゴムプロセスオイルおよびホワイトオイルを含む)
- 金属加工液
- タービンオイル
- 変圧器オイル
- その他の製品タイプ
- 基油タイプ別
- 鉱物油系潤滑油
- 合成潤滑油
- 半合成潤滑油
- バイオベース潤滑油
- 最終用途産業別
- 自動車
- 乗用車
- 商用車
- 二輪車
- 海洋
- 航空宇宙
- 重機
- 建設
- 鉱業
- 農業
- 産業
- 発電
- 冶金・金属加工
- 繊維
- 石油・ガス
- その他の最終用途産業
- 自動車
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ヨルダンにおける潤滑油の需要の基礎的背景を構築し、用途別の現実的な量の変動を把握するために用いられた。ヨルダン統計局の発表、ヨルダン税関の貿易統計、国際エネルギー機関のエネルギー需要指標、および該当する場合はOICAの車両保有台数・販売参考資料などの公開資料を参照した。
これらの数値が潤滑油需要にどのように反映されるかを解釈するため、APAおよびSAEの発行物などの技術資料や標準化団体の資料、さらに交換周期や粘度移行に関する査読済み論文も検討した。その後、企業年次報告書、投資家向け説明資料、信頼できる現地ビジネス報道と照合した。貿易フローおよび価格動向の確認には、輸出入出荷レベルのデータベースおよびニュース・財務情報の有料サービスを補助的に利用し、注目すべき市場イベントの時期を確認した。ここに記載したソースは例示にすぎず、データ収集、検証、および明確化のために他多数の公開・有料資料も使用された。
一次インタビューおよび調査
ヨルダンの潤滑油流通業者、整備工場、フリート事業者、産業メンテナンスチーム、公共部門のエネルギーまたは運輸専門家へのインタビューおよび調査を用いています。彼らのフィードバックは、交換間隔、製品構成、チャネルマージン、現地でのブレンド、在庫変動、需要ギャップを検証する助けとなり、二次系列と最終的な前提条件の調整に役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:28% | 経営幹部:18% |
| 中堅層:47% | 部門/事業責任者:31% |
| 小規模プレーヤー:25% | マネージャー:51% |
市場規模算定と予測
市場規模算定は、車両保有台数と活動指標を標準的な交換周期および平均オイルパン容量を用いて潤滑油消費量に変換する、トップダウン型の需要プール構築から開始した。産業需要は、発電および重機活動に関連する生産代理指標を用いて追加された。最初の合計を形成した後、抽出したディストリビューターの取扱量、修理工場の消費パターン、平均販売価格×量の妥当性確認など、選択的なボトムアップ検証によりストレステストを行い、合計値の現実性を維持した。
モデルで使用された主要な入力には、路上車両保有台数の傾向、車両タイプ別のエンジンオイル交換周期、鉱物油から合成油・半合成油への構成比の変化が含まれる。産業活動については、発電および金属または一般製造業に関連する指標を使用し、完成潤滑油の輸入依存度を追跡した。予測は、単純な傾向適合を伴うシナリオ分析を用いて作成され、主要な推進要因は、車両利用、産業プロジェクト、潤滑油グレード移行に関する回答者の予想に基づいて調整された。小規模チャネルにおいてボトムアップ指標が不完全な場合は、検証済みのチャネル比率を適用し、需要プール合計に整合させることでギャップに対応した。
データ検証と更新サイクル
算出結果は、輸入量、主要カテゴリー構成比の予想、および暗示される車両当たり消費量がヨルダンにおいて合理的な範囲内にあるかどうかといった独立した指標と照合された。異常な急変動があった場合は再度検証を行い、価格変動や一時的な貿易混乱といった既知の事象で説明できないギャップが生じた場合には、追加のフォローアップ連絡を行った。
最終承認の前に、別の分析者が数式、単位、および前提条件を再確認し、ストーリーが数値と整合していることを確認した。本レポートは毎年更新されるが、大規模な規制変更や基油価格の急激な変動などの重大な事象が発生した場合には、主要な入力を見直しモデルを更新する。納品直前には、最新のデータポイントが反映されていることを確認するための最終的な簡易チェックを実施する。
Mordor Intelligenceのヨルダン潤滑油市場規模と他の公表推定値との比較
ヨルダン潤滑油の公表市場規模は、同じ国を対象としていても大きく異なるように見える場合があるが、それは価値ベースか量ベースかの違い、製品範囲の違い、または想定する価格・グレード構成の違いによるものである。こうした違いは通常のことと捉え、数値を正しく読み解くには、何が含まれ、何が除外され、どの年、どの単位を表しているかを確認することが重要である。
この表はまた、最大の差異が単位の選択と範囲の選択から生じることが多いことを示しており、価値ベースの数値は価格の前提および通貨換算の時期によって変動する一方、量ベースの数値はより直接的に物理的消費を追跡する。また、推定値がグリースおよびプロセスオイルを含むかどうか、そして予測経路が合成油への移行を現在よりも速く想定しているか、あるいは現行の構成に近い状態を維持しているかを確認することも有用である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.03億米ドル(2025年) | |
| 産業出版社A | 0.14億米ドル(2026年) | この数値は価値ベースで報告されており、想定される平均価格、合成油シェアの拡大、および通貨換算の時期によって大きく変動しうる。また、より速い成長経路を想定しているように見え、これにより実際の量の成長が緩やかであっても報告年の数値が押し上げられる。 |
| 貿易解説誌B | 0.03億米ドル(2025年) | この推定値は単一の予測値として示されており、産業用カテゴリー、グリース、または特殊流体がどのように扱われているかは示されていない。検証チェックに関する情報が限られているため、貿易フローおよびサービスチャネル消費と照合して整合されたかどうかを確認することは難しい。 |
この表は、差異が基本的な需要方向の不一致よりも、価格設定と範囲の扱い方によって生じていることを示している。Mordor Intelligenceのモデルでは、市場規模は明示されたリットル数から算定され、その後単純な暗示価値を用いて米ドルで表現されるため、価格の前提が積極的な場合でも総額を過大評価することを避けられる。明確な単位追跡と再現可能な検証により、利用者はこの数値を実際の消費要因に結び付け、主要な入力が変化した際に更新することができる。


レポートで回答される主要な質問
2026年のヨルダン潤滑油市場の規模はどのくらいですか?
ヨルダン潤滑油市場規模は2026年に3,421万リットルとなり、2031年までに3,788万リットルに達すると予測されています。
電気バスの導入は潤滑油消費にどのような影響を与えますか?
電気バスはディーゼルエンジンオイルの数量を減少させますが、ドライブトレインフルード、グリース、冷却液を依然として必要とするため、フリートの潤滑油需要を若干変化させるものの、完全に消滅させるわけではありません。
最も急速に拡大している潤滑油製品セグメントはどれですか?
産業用エンジンオイルが2031年にかけてCAGR 2.45%と最も高い成長率を記録すると予測されています。
今後の排出ガス規制は潤滑油の仕様にどのような影響を与えますか?
2027年に予定されるユーロ6準拠規制により、後処理装置を保護する低SAPS・低粘度合成油への需要が高まります。
最終更新日:



