
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
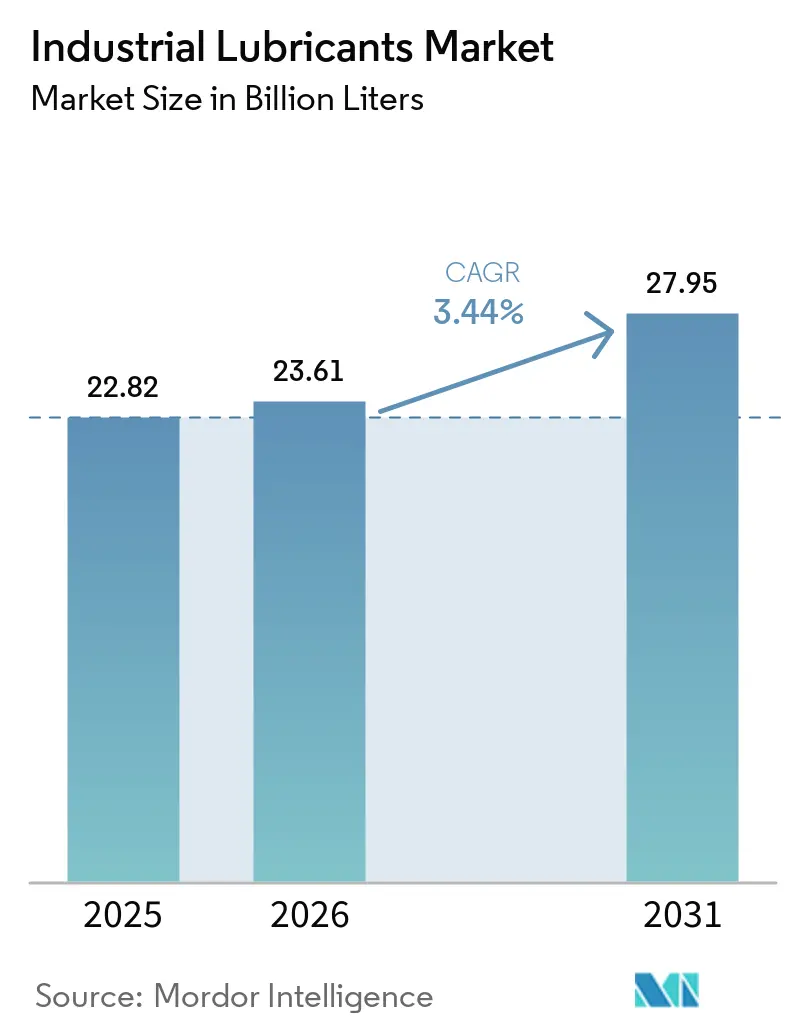
| 市場取引高 (2026) | 23.61 十億リットル |
| 市場取引高 (2031) | 27.95 十億リットル |
| 成長率 (2026 - 2031) | 3.44 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による産業用潤滑剤市場分析
産業用潤滑剤市場は、2025年の228億2,000万リットルから2026年には231億1,000万リットルへと成長し、2031年までに279億5,000万リットルに達すると予測されており、2026年〜2031年の年平均成長率(CAGR)は3.44%です。この安定した成長軌跡は、バルク汎用品販売から設備稼働率とエネルギー効率を最大化するオーダーメイドのフルードへ、業界全体がシフトしていることを示しています。風力タービンの急速な導入拡大とインダストリー4.0のアップグレードにより、潤滑剤に求められる性能要件が従来の仕様を超えて拡大し、合成および植物由来の化学品への需要が高まっています。アジア太平洋地域は、大規模な製造業投資および高付加価値の潤滑剤マージンを確保する製油所・石油化学複合施設の統合により、現在の消費量を牽引しています。また、世界中のメーカーが、環境規制の強化と予知保全の普及に対応するため、PFAS(ペルフルオロアルキル物質およびポリフルオロアルキル物質)フリー添加剤および状態監視対応フルードの研究開発に注力しています。
主要レポートポイント
- 製品タイプ別では、エンジンオイルが2025年の産業用潤滑剤市場シェアの23.29%を占めてトップとなっており、油圧・トランスミッションフルードは2031年にかけて年平均成長率(CAGR)3.92%で成長する見込みです。
- 最終用途産業別では、重機が2025年の産業用潤滑剤市場規模の28.96%のシェアを占めており、発電は2031年にかけて年平均成長率(CAGR)4.27%で拡大する予測です。
- 地域別では、アジア太平洋が2025年に46.88%のシェアを占め、2031年にかけての年平均成長率(CAGR)3.61%で最速の地域成長を達成しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 風力タービンギアボックス用潤滑剤需要の急増 | +0.8% | 世界全体、アジア太平洋地域および欧州に集中 | 中期(2〜4年) |
| 産業用オートメーションおよびインダストリー4.0の潤滑強度 | +0.6% | 北米および欧州連合(EU)、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| 合成および半合成長期交換インターバルオイルへのシフト | +0.5% | 世界全体、先進国市場が主導 | 中期(2〜4年) |
| 採掘・建設機械フリートの拡大 | +0.4% | アジア太平洋地域が中心、中東・アフリカおよび南米へ波及 | 短期(2年以内) |
| 超低摩擦バイオ潤滑剤に対するカーボンプライシングの牽引 | +0.3% | 欧州連合(EU)および北米、アジア太平洋地域でパイロットプログラム実施中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
風力タービンギアボックス用潤滑剤需要の急増
世界的な風力発電建設の拡大により、標準的なフルードでは対応できない専門的なギアボックスオイルへの需要が急速に増加しています。中国の風力発電導入容量は2023年12月時点で440GWに達しており、多くのタービン故障が潤滑不足に起因しています。耐摩耗・防食阻害剤を配合した合成オイルは、サービスインターバルを6か月から3年に延長し、洋上設備のメンテナンスコストを削減します。遠隔地のタービンではヘリコプターによる整備を最小限に抑える必要があるため、優れた水分離特性が不可欠です。開発業者は、急激な温度変化にわたって粘度を維持し、激しい突風時にマルチメガワット級ギアセットを保護するISO VG 320〜460のポリアルファオレフィン(PAO)ブレンドをますます指定するようになっています。15MWクラスの洋上タービン1基は1回のサービスサイクルで800リットル以上を消費するため、ユニット定格の大型化が産業用潤滑剤市場に直接的な数量増をもたらしています。
産業用オートメーションおよびインダストリー4.0の潤滑強度
スマートファクトリーでは、より高温・高速で稼働する精密設備が展開されており、粘度許容範囲が狭くセンサーへの干渉が極めて少ないフルードが求められています。自動潤滑システムはリアルタイム分析に基づいて塗布量を制御し、消費量を30〜40%削減しながら稼働率を向上させます。フルードは磁気プラグや赤外線デブリ監視にさらされても摩擦学的安定性を維持する必要があるため、添加剤の溶解性と金属イオン含有量が厳密に規定されています。人工知能(AI)プラットフォームは振動・温度データを解析して配合推奨を調整し、現場でのカスタマイズに対応したモジュール型添加剤パッケージの開発をサプライヤーに促しています。これらの進展が、産業用潤滑剤市場内でプレミアム合成品およびハイブリッド製品へのミックスシフトを長期的に牽引しています。
合成および半合成長期交換インターバルオイルへのシフト
労働力不足に直面する産業メンテナンスチームは、鉱物グレードの2,000〜4,000時間に対し、8,000〜12,000時間持続するオイルを好む傾向にある。グループIIIおよびPAOベースは、サンプ温度120°Cにおいてもスラッジを抑制する酸化安定性を発揮する。セミシンセティック産業用オイルはコストとパフォーマンスのバランスに優れ、セメントミルや繊維工場などのコスト重視の現場で普及が進でいる。ドレン延長インターバルにより廃油量を最大70%削減でき、廃棄物削減方針に沿うとともに廃棄費用の低減にも貢献する。この移行は企業のネットゼロ誓約とも連動しており、産業用潤滑剤市場におけるシンセティック製品の普及をさらに後押ししている。
採掘・建設機械フリートの拡大
インド、インドネシアおよび湾岸諸国のインフラパッケージでは、研磨性の高いほこりや気候変動の激しい環境で稼働する高馬力の掘削機やハウルトラックが導入されています。OEMはティア4F排ガス規制システムへの対応のため、耐被膜強度を高めた亜鉛フリー油圧フルードを指定しています。露天掘り採掘では、300トンの静荷重に耐えるバケットピンを保護するため、硫酸カルシウム複合体を配合した生分解性グリースが使用されています。遠隔地での稼働停止を減らすため、サービスインターバルは1,000時間が標準となりつつあります。こうした過酷な用途需要が、産業用潤滑剤市場における粘度グレード46〜68フルードの持続的な数量成長をもたらしています。
制約要因影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 廃油・流出規制の強化 | -0.4% | 世界全体、欧州連合(EU)および北米で最も厳格 | 短期(2年以内) |
| 原油由来ベースオイルの価格変動 | -0.3% | 世界全体、価格感応度の高い市場で最も影響大 | 短期(2年以内) |
| ドライドライブ電気モーターによるオイル需要の減少 | -0.2% | 北米および欧州連合(EU)、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
廃油・流出規制の強化
欧州連合(EU)および米国複数州におけるPFAS(ペルフルオロアルキル物質およびポリフルオロアルキル物質)段階的廃止義務により、配合業者は長年の製品を再設計することを余儀なくされています[1]。代替化学品の認証は市場投入までの時間を延ばし、研究開発(R&D)予算を膨らませています。ユーザー側では、収集システムがゆりかごから墓場までのトレーサビリティを文書化しなければならず、廃棄コストや封じ込め設備への設備投資が増大しています。流出防止指令により二重壁タンクやリアルタイム漏洩警報が義務付けられ、小規模工場のインフラコストが上昇しています。これらの障壁は短期的に需要を抑制する一方、産業用潤滑剤市場内では規制適合した高マージン配合品に対するニッチ市場を開いてもいます。
原油由来ベースオイルの価格変動
グループIIおよびグループIIIベースストックの価格は、製油所の操業停止や地政学的ショックによって変動し、ブレンダーのマージンを圧迫しています。バイヤーは四半期ごとの価格調整に抵抗感を示すため、サプライヤーは在庫をヘッジするか毎月契約を再交渉する状況に追い込まれています。価格変動により一部ユーザーは低スペックのフルードへ移行し、早期の設備摩耗リスクや合成油のライフサイクルコスト削減効果を損なう恐れがあります。統合石油メジャーは、ExxonMobil社のシンガポールプロジェクトのように残渣留分をアップグレードすることで価格変動に対処しており、同プロジェクトではプレミアムストックが1日あたり20,000バレル追加されました[2]。ただし、上流資産を持たない独立系各社は運転資本需要が増大しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エンジンオイルのリーダーシップが持続し、油圧フルードが加速エンジンオイルは2025年の売上の23.29%を占め、重工業全体にわたる重要な発電機や固定式コンプレッサーを保護しています。このシェアは、レガシーエンジンに適合するモノグレードSAE 40および15W-40マルチグレードを好む根強いメンテナンス慣行を反映しています。ただし、OEMがより長い交換インターバル仕様のガスエンジンへ移行するにつれて需要は踊り場に差し掛かっています。一方、油圧・トランスミッションフルードはロボット、射出成形機、風力タービンピッチシステムの拡大を背景に年平均成長率(CAGR)3.92%での成長が見込まれています。金属加工液はアジア太平洋地域における工作機械投資の恩恵を受けており、イオン液体切削油は鉱物油ベースの製品と比べて工具寿命を延ばします。
二硫化モリブデンやグラファイトを配合した合成グリースブレンドは、200℃のキルン排出部にさらされる極圧ベアリングでシェアを拡大しています。一方、プロセスオイルの需要は中国、インドおよび米国での石油化学設備のデボトルネッキングに直結しています。新興の電気モーター冷却オイルは、進化する機械プロフィールが産業用潤滑剤市場を継続的に再形成していることを示す好例です。


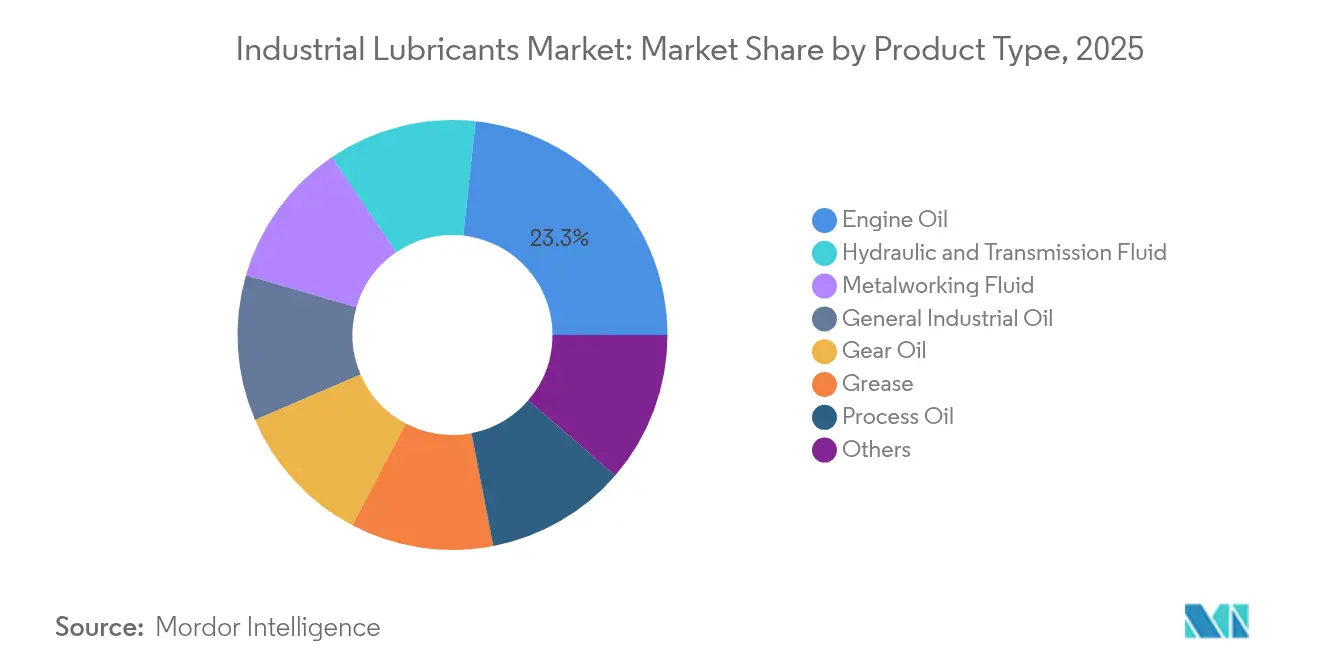
注記: 各セグメントのシェア詳細はレポート購入後にご確認いただけます
最終用途産業別:
重機が主導、発電が加速重機は2025年に数量の28.96%を占め、研磨性の高いほこりや高衝撃サイクルの環境で稼働する建設用ローダー、露天採掘トラック、農業用ハーベスターに対応しています。これらの機械には、5,000psiの圧力に耐えられる高分散エンジンオイルおよび亜鉛フリー油圧フルードが必要です。発電は2031年にかけての年平均成長率(CAGR)4.27%で最速成長のセグメントとなっており、風力タービンの普及拡大および再生可能エネルギーを補完するガスエンジンピーカープラントが牽引しています。食品・飲料プロセッサーはNSF-H1フルードを採用しており、コストは30%高くなるものの汚染リスクを低減します。金属成形工場では金属除去フルードへの安定した需要が続いています。全体として、設備長寿命化の目標と系統拡張プロジェクトが産業用潤滑剤市場内でバランスのとれた成長パターンを確保しています。

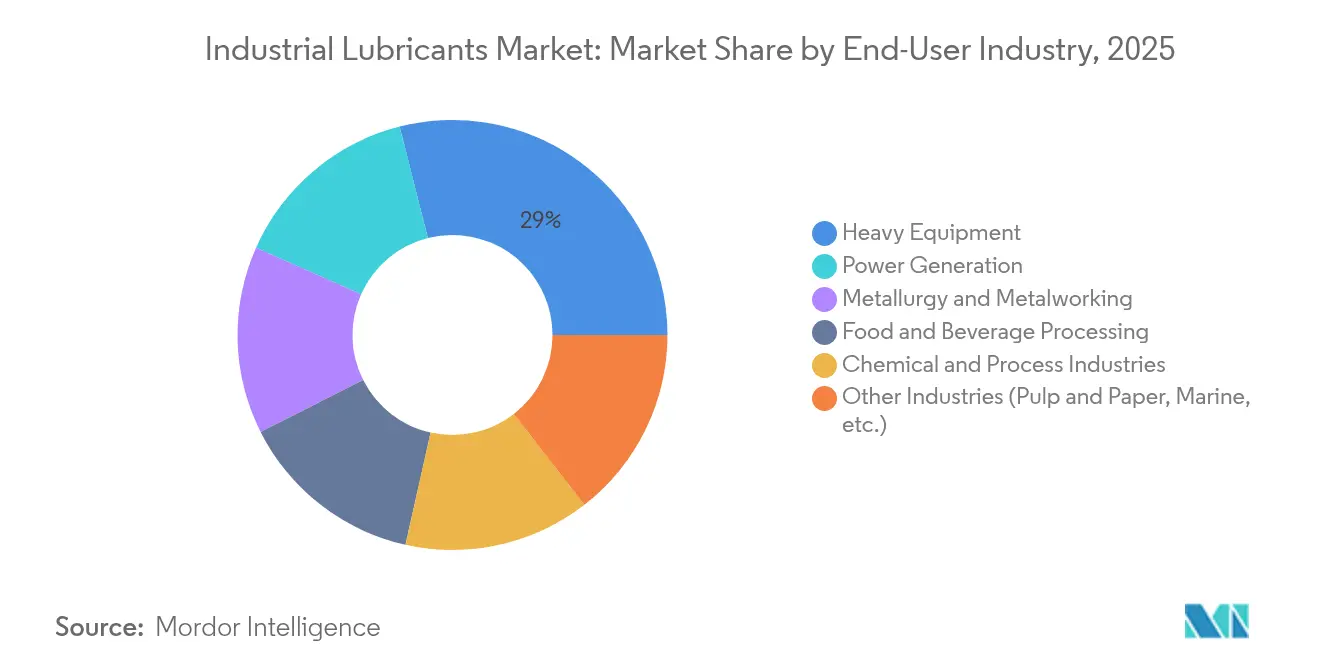
注記: 各セグメントのシェア詳細はレポート購入後にご確認いただけます
地域分析
アジア太平洋地域の産業用潤滑剤市場
アジア太平洋地域は2025年の数量の46.88%を占めており、2031年にかけて3.61%のCAGRで推移している。中国の精製業者は潤滑剤マージンを向上させるために化学品との統合を進めている。インドは多額の海外投資を集めており、Lubrizolはオーランガバードに新工場を建設するために2億米ドルを充当する予定で、同工場は世界第2位の規模となる。東南アジア諸国は工場移転および再生可能エネルギープロジェクトを歓迎しており、油圧作動油およびギヤオイルの需要増加を牽引している。日本および韓国は、精密製造業および厳格な省エネ目標により、平均を上回る合成油の普及率を維持している。
北米および欧州の産業用潤滑剤市場
北米および欧州は、PFAS不使用の配合および炭素排出量に連動した効率改善に注力している。米国はシェール由来の原料を活用しているが、電気自動車(EV)の普及により従来のエンジンオイル需要は徐々に抑制されている。欧州はバイオ潤滑剤を促進する政策を主導しており、急速な配合転換を余儀なくされている。カナダのオイルサンド採掘は高温潤滑剤の需要を維持し続けており、メキシコの自動車関連投資は国内需要を拡大させている。
中東・アフリカおよび南米の産業用潤滑剤市場
中東よびアフリカは、基油供給を支え化学品への多角化を推進する炭化水素採掘プロジェクトに依存している。サウジアラビアにおけるRichful–Farabiの合弁事業による新たな添加剤プラントは、地域のブレンダーに対するサプライチェーンを短縮する。南アフリカの深部採掘およびナイジェリアの製油所アップグレードはニッチな機会をもたらしている。南米は、ブラジルの石油化学ボトルネック解消およびチリの銅増産を中心に高成長の局面を示しており、産業用潤滑剤市場のサプライヤーにとって重要ながらも規模の小さい市場としての地位を確固たるものにしている。
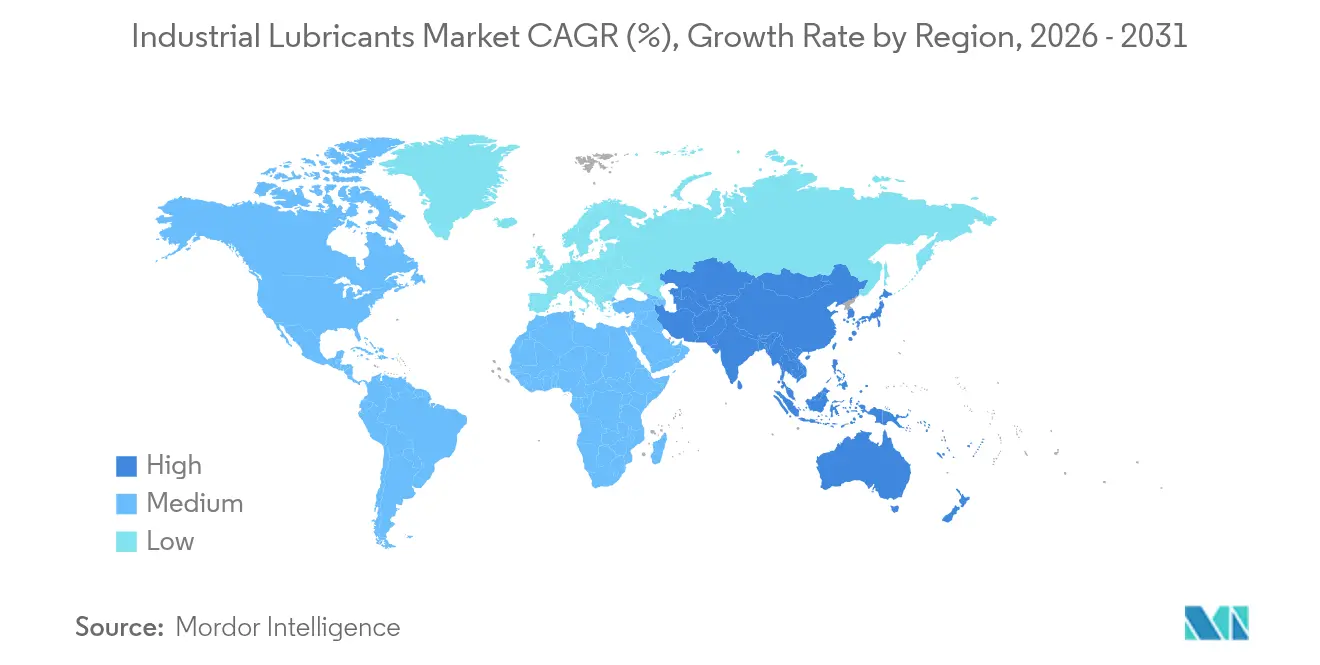
地域版
規制環境
産業用潤滑油は、残留性物質を対象とし、より細かな製品情報開示を求める化学物質管理規則および排水規制の影響を強く受けるようになっている。欧州連合では、欧州化学品庁(ECHA)がREACHの下で普遍的なPFAS制限案を評価しており、2026年末までに科学的評価を完了させることを目標としている。これにより、産業用および金属加工用途でフッ素化学品を使用する製剤メーカーは、より明確なコンプライアンス計画の見通しを得られることになる。別途、REACH附属書XVIIにはマイクロプラスチック制限(エントリー78)が含まれており、これは2023年から施行されており、一部の潤滑油系に含まれる可能性のある合成ポリマー微粒子について、ラベルおよび安全データシートの情報開示義務を課している。
成分規制に加え、データ透明性の要件は製品レベルの追跡可能性へと近づいている。EUの持続可能な製品のためのエコデザイン規則(ESPR)の下、欧州委員会は2026年7月19日までにオンラインのデジタル製品パスポート(DPP)登録システムを構築する意向を表明しており、潤滑油固有の委任法令が後の段階で導入される場合であっても、潤滑油サプライチェーンを標準化されたデータ取得へと押し進めている。米国では、EPAによるPFAS関連の措置が、有害物質排出目録(TRI)の報告拡大や、水質・排水政策におけるPFASへの継続的な注目を通じて、産業用流体に対する規制範囲を狭めている。これにより、メーカーは物質の記録、排水インターフェースの管理、可能な限りの代替プログラムの加速化への圧力を強めている。
バリューチェーン分析
産業用潤滑油のバリューチェーンは、原油精製および基油生産(グループI/II/IIIおよび合成油)から、添加剤製造、調合、完成潤滑油生産、包装、そしてOEMおよび産業拠点への直接販売、販売代理店、サービス工場を通じた多段階流通に至る。基油は通常、製剤の75%から98%を占めるため、供給の可用性と原料経済性が調合業者にとってのコストと継続性の背景を決定づける。添加剤は比較的集中した専門化学品サプライヤー群から調達され、高性能グレードにおける制約入力となりうる。
最近のサプライチェーンの緊張は、耐久性と製剤の柔軟性の必要性を一層強調している。2026年の業界発信では、顧客への配分プログラムや代替調達がより一般的となる不足の動向が浮き彫りとなり、バーレーン、カタール、アラブ首長国連邦の施設における物理的損傷により、世界のグループIII生産能力の約30%が停止しているとされた。ディーゼルおよびジェット燃料を優先し基油生産を軽視する精製最適化も供給を圧迫しうるため、垂直統合と地域調達の多様化の戦略的価値が高まっている。大手統合型サプライヤーは、基油生産構成の調整や代替原料の調達で対応しており、2026年6月のExxonMobilの発信もこれに含まれる。一方、販売代理店や仲介業者は、代替品対応、在庫緩衝、最終区間サービスの管理をますます強化し、重要な最終顧客への供給を維持している。
競合環境
市場集中度
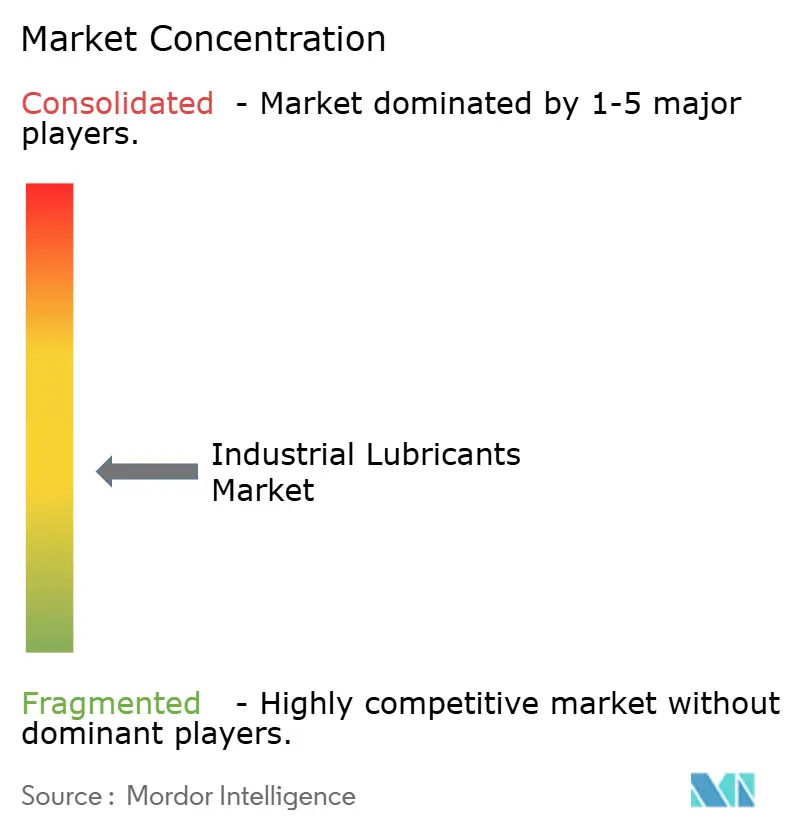
グローバルなリーダーシップは適度に分散した状態が続いています。地域の独立系各社は、特にアジア太平洋地域においてカスタム配合と迅速なテクニカルサービスを通じてシェアを獲得しており、近接性がリードタイムの短縮に貢献しています。IoT対応潤滑剤およびAI駆動ブレンドは、ユーザーがライフサイクルコスト削減を求める中で新たな差別化要因として台頭しています。PFASフリー、生分解性、および電動モビリティ熱管理フルードは、新規参入者がレガシー製品を飛び越えることができる主要なホワイトスペース領域を形成しています。Valvoline Inc.がOil Changersを6億3,000万米ドルで買収した事例に代表されるように、合併・買収(M&A)の勢いが続いています。
産業用潤滑剤業界リーダー
-
Shell plc
-
Exxon Mobil Corporation
-
BP p.l.c. (Castrol)
-
Chevron Corporation
-
TotalEnergies SE
- 注:主要企業の掲載順は順位を示すものではありません。
産業用潤滑剤市場 このレポートでカバーされる企業
- AMSOIL Inc.
- Bharat Petroleum Corp. Ltd
- Blaser Swisslube AG
- BP p.l.c. (Castrol)
- Carl Bechem GmbH
- Chevron Corporation
- China National Petroleum Corporation (PetroChina)
- China Petroleum & Chemical Corp. (Sinopec)
- ENEOS Corporation
- Eni SpA
- Exxon Mobil Corporation
- FUCHS SE
- Gazprom Neft PJSC
- GS Caltex Corporation
- Gulf Oil International
- Hindustan Petroleum Corp. Ltd
- Idemitsu Kosan Co. Ltd
- Indian Oil Corporation Ltd.
- Klüber Lubrication
- LUKOIL
- Motul
- Petrobras
- Petronas Lubricants International
- Phillips 66 Company
- PT Pertamina (Persero)
- Repsol
- ROCOL
- ROSNEFT
- Shell plc
- TotalEnergies SE
- Valvoline Inc.
市場機会と将来展望
機会は、サプライヤーが性能要求(長寿命化、高温対応、センサー適合性)を満たしつつ、PFAS審査、マイクロプラスチック開示、ライフサイクルデータ追跡可能性などのコンプライアンス圧力にも対応できる分野に集中している。インダストリー4.0の保守手法を導入する産業顧客は、状態監視対応型流体やモジュール式添加剤システムの需要余地を生み出しており、これらはトライボロジー性能を維持しつつ、デブリ監視やセンサー診断を妨げない。規制の厳しい市場では、PFASを除去し従来の硫黄・リン系耐摩耗剤への依存を減らす再製剤化プログラムが、文書化要件の高まりと相まって、差別化された技術サービスとコンプライアンスに適合した製品データを競争上の武器としている。
供給側では、添加剤および特殊品製造の現地化と、プレミアム基油への投資が、より高マージンの需要セグメントを獲得するための具体的な手段となっている。LANXESSは2026年4月、インド・グジャラート州ジャガディアの拠点に潤滑油添加剤調合工場を開設し、最も成長の速い消費地域の一つで現地生産・現地供給を支援している。DuPontは2025年11月、中国・張家港におけるMOLYKOTE製造工場の起工式を行い、アジアの産業最終顧客に近い生産能力を強化した。より長期的な基油関連の動きとしては、Shellがドイツ・ヴェッセリング製油所をグループIII基油生産へ転換する最終投資決定(2024年1月発表、2028年完成目標)を下したことや、ExxonMobilのテキサス州ベイタウンにおけるグループIII拡張作業が挙げられ、これらは合成油や長寿命産業用製剤を可能にする高等級基油への業界転換と合致している。同時に、2026年の価格変動性は、調達戦略を差別化要因として再認識させている。
最近の産業開発事情 産業用潤滑剤市場
- 2026年6月:Shellはル・マン2026においてBMW M Motorsportとの長年のパートナーシップを更新し、再精製基油を用いたレーシング潤滑油を含む、より持続可能な流体技術に関する研究開発の取り組みを紹介した。この取り組みは、循環型基油経路を高性能製剤へより深く統合する方向性を示しており、プレミアム潤滑油用途全体での再精製成分の信頼性向上を後押しする可能性がある。
- 2025年7月:ShellはBrenntag Groupより Raj Petro Specialities Pvt. Ltd. の株式100%を取得し、変圧器油、ホワイトオイル、ペトロラタム、ワックスなどの特殊油・ワックスをポートフォリオに追加した。この取引により、Shellは電力伝送、医薬品、パーソナルケア分野に供する高付加価値の特殊品セグメントにおける地位を強化し、製品構成の改善と潤滑油チャネルを通じたクロスセル機会の拡大を実現している。
- 2024年1月:Shell Lubricantsは英国のM&I Materials Ltdより MIDEL および MIVOLT 製品ラインの買収を完了した。エステル系絶縁流体をShellの潤滑油ポートフォリオに取り込むことで、防火性と生分解性の特性が求められることの多い電力・電化関連用途への展開が広がる。
産業用潤滑剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、産業用潤滑剤市場は産業機器およびプロセスで消費される潤滑剤を対象とし、エンドユーズ産業および地域全体の見かけ需要に基づいてリットル単位で規模を算定しています。
対象外の範囲:規模算定は、自動車向け完成潤滑剤および市場販売に反映されない純粋な内部移転(非商業的)を除外しています。
セグメンテーション概要
- 製品タイプ別
- エンジンオイル
- 油圧・トランスミッションフルード
- 金属加工液
- 一般産業用オイル
- ギアオイル
- グリース
- プロセスオイル
- その他
- 最終用途産業別
- 発電
- 重機
- 食品・飲料加工
- 冶金・金属加工
- 化学・プロセス産業
- その他産業(パルプ・紙、船舶など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- タイ
- ベトナム
- マレーシア
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦(UAE)
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ボリューム需要のフレームワークを設定し、モデリングに移行する前に仮定を現実的に保つために使用されました。潤滑剤関連の貿易フローに関するUN Comtrade、製造業生産指標に関する世界銀行およびIMFのマクロシリーズ、電力および産業エネルギーの文脈に関するIEAの出版物など、産業活動および貿易シグナルに関する公的・公式ソースをレビューしました。重工業および金属生産が金属加工および作動油の使用量の変動を説明できることから、USGSおよび各国統計局などのソースも関連する場合に参照しました。
市場側では、製品ファミリー、典型的な交換インターバル、および合成油が重要用途でシェアを拡大している領域を把握するために、企業の年次報告書、投資家向けプレゼンテーション、および技術文献を使用しました。特許データベースは、時間の経過とともにドレインインターバルおび消費強度に影響を与える可能性のある添加剤および配合の方向性を追跡するために活用しました。潤滑剤に特化した市場情報に焦点を当てた有料サブスクリプションは、製品分類のクロスチェックおよび地域別ボリューム分割のサニティチェックに選択的に使用されました。これらのデスクソースは例示的なものであり、網羅的ではなく、データ収集、検証、および明確化のために他の多くの公開参考資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、主要なエンドユーズ産業を通じてボリュームがどのように動くか、および報告された消費量が銘板容量または生産量と異なる箇所を検証することに重点を置きました。潤滑剤のサプライ、流通、および産業消費の役割を担うステークホルダーと対話し、主要地域におけるドレインインターバル、メンテナンス慣行、および潤滑剤タイプ間の代替に関する仮定を検証することで、デスク調査から生じたギャップを実際の確認によって埋めることができました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:12% | アジア太平洋:47% |
| 中位層:53% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:20% | マネージャー:57% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、産業活動を使用強度に結びつけ、地域およびエンドユーズ産業全体にわたってロールアップすることで、リットル単位の潤滑剤消費量をトップダウンで再構築することから始まりました。主要ドライバーとして扱われたインプットには、製造業生産動向、金属生産および金属加工活動、重機の設置ベースと稼働パターン、タービン油および作動油に影響を与える発電運転プロファイル、およびメンテナンスインターバル延長のペース(生産単位あたりの消費リットル数を変化させる)が含まれます。
メインビルドの後、結果はディストリビューターからのサンプリングされたボリューム実績、製品ミックスに関するチャネルチェック、および主要機器タイプの典型的な交換ボリュームとインターバルを使用したスポットチェックを含む、選択的なボトムアプ近似によって裏付けられました。国レベルのデータが薄い場合、ギャップは産業生産指数や貿易フローなどのプロキシ指標を通じて処理され、その後、合計が市場が合理的に吸収できる水準と一致するよう専門家のフィードバックに基づいて調整されました。
予測については、需要がベースイヤーで使用されたものと同じマクロおよび産業変数とともに動くよう、多変量回帰を活用し、産業サイクルおよびメンテナンス行動の変化に関するシナリオ分析でストレステストを実施しました。最終的な成長率は、業界回答者から収集したコンセンサス予測に合わせて調整され、単一の指標における一時的なイベントへの過剰反応を防ぐことができました。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終的なボリュームが単一のデータシリーズや単一の仮定に依存しないようにしました。モデル化された合計を、貿易の方向性、産業生産の動き、および地域レベルの産業活動パターンなどの独立したシグナルと比較し、大きな乖離はサインオフ前にレビューおよび修正されました。
外れ値は詳細なレビューのためにフラグが立てられ、あるドライバーの変化が産業生産単位あたりの暗示されるリットル数に非現実的な変動をもたらした場合にフォローアップのアウトリーチが実施されました。各レポートは年次で更新され、産業活動または潤滑剤使用行動を動かす可能性のある重要なイベントが発生した場合には中間更新が行われます。納品前に、クライアントが最新の更新されたビューを受け取れるよう、モデルの最新パスを実行します。
Mordor Intelligenceの産業用潤滑剤市場規模と他の公表推計との比較
産業用潤滑剤の市場規模が出版社によって異なることは通常のことであり、これは出版社が必ずしも同じ単位または同じエンドユーズで同じものを測定しているわけではないためです。差異は通常、推計が価値ベースかボリュームベースか、含まれる製品ファミリー、および予測年にわたるドレインインターバル変化などの仮定の適用方法から生じます。
一部の公表数値は、隣接する潤滑剤カテゴリーや分離が容易でない価格インフレ効果を含む可能性のある収数値を提示しています。Mordor Intelligenceにおいて、本調査はリットル単位を維持し、定義された製品タイプおよびエンドユーズ産業全体の産業消費に結びつけており、その後、産業活動シグナルおよびインタビューベースの使用強度レンジと照合されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 236.1 ビリオン リットル(2026年) | |
| グローバルコンサルタンシーA | 58.12 ビリオン 米ドル(2025年) | 米ドル収益で報告されているため、合計は価格仮定および通貨タイミングとともに変動する可能性があり、厳密なリットルベースの消費ビルドを超えた広範な産業用潤滑剤収益を捉えている可能性があります。 |
| 業界出版社B | 76.81 ビリオン 米ドル(2025年) | 収益レンズと長い予測ウィンドウを使用しており、異なるインフレおよびアプリケーションカバレッジの仮定が組み込まれる可能性があり、エンドユーズ活動別のリットルスループットチェックに合計を明確に結びつけていません。 |
表の乖離は主に単位の選択とスコープの扱いから生じており、価値ベースの調査物理的消費が安定していても上昇する可能性があります。観察可能な産業需要ドライバーにモデルを固定し、一次チェックを通じて暗示される消費強度を確認することで、当社の推計は各更新サイクルでレビューおよび再現可能な実用的な変数に追跡可能な状態を維持しています。
レポートで回答される主要な質問
産業用潤滑剤市場の2026年の規模はどのくらいですか?
2026年の売上高は231億1,000万リットルに達し、産業用潤滑剤市場規模は年平均成長率(CAGR)3.44%で2031年までに279億5,000万リットルに拡大する見込みです。
産業用潤滑剤を最も多く購入する地域はどこですか?
アジア太平洋地域が2025年の数量の46.88%を占めており、依然として最速成長地域となっています。
最も急速に成長している製品カテゴリーはどれですか?
油圧・トランスミッションフルードは、オートメーションと風力タービンフリートの拡大を背景に、2031年にかけて年平均成長率(CAGR)3.92%で拡大する見込みです。
合成オイルがシェアを拡大しているのはなぜですか?
8,000〜12,000時間の交換インターバルを可能にし、廃油量を最大70%削減し、インダストリー4.0の状態監視をサポートするためです。
環境政策は潤滑剤需要にどのような影響を与えていますか?
カーボンプライシングおよびPFAS禁止規制は、植物由来・超低摩擦・PFASフリーの配合品を促進し、プレミアム化学品への需要シフトを加速させています。