
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
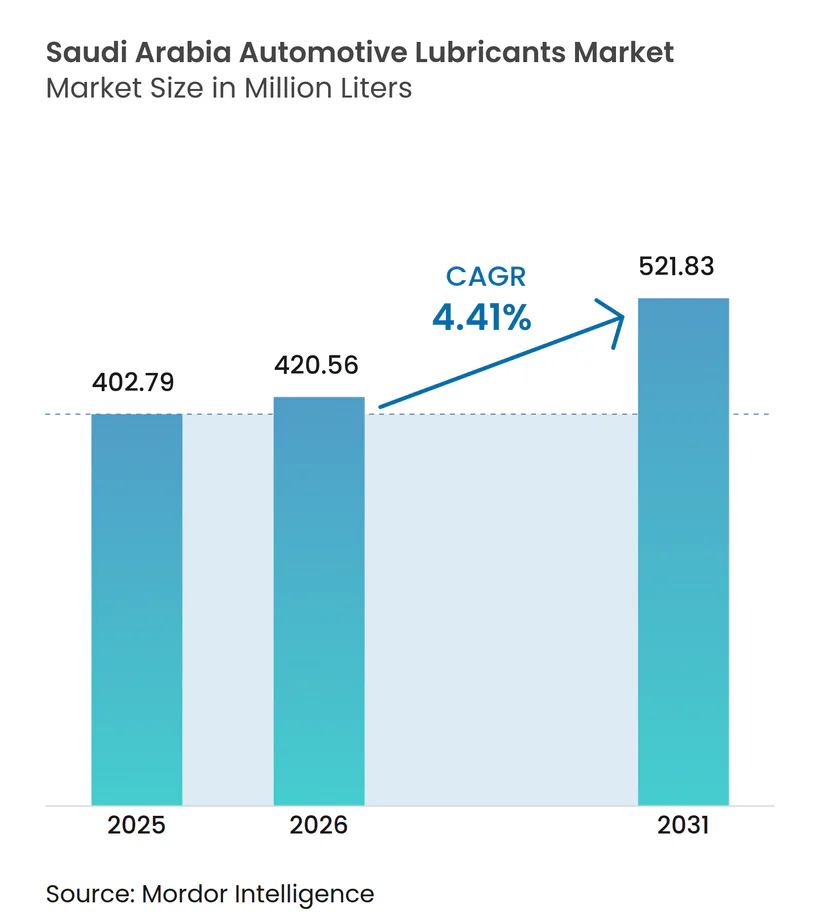
| 基準年の市場規模 (2025) | 402.79 百万リットル |
| 市場取引高 (2026) | 420.56 百万リットル |
| 市場取引高 (2031) | 521.83 百万リットル |
| 成長率 (2026 - 2031) | 4.41 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア自動車用潤滑油市場分析
サウジアラビア自動車用潤滑油市場規模は2025年に4億279万リットルと評価され、2026年の4億2,056万リットルから2031年には5億2,183万リットルへと、予測期間(2026年~2031年)においてCAGR 4.41%で成長すると推定されています。この軌跡は、車両保有台数への着実な追加、10,000キロメートルのサービスインターバル遵守の徹底、および電動化の逆風を緩和するものの解消はしない合成油・低灰分配合への段階的なシフトを反映しています。市場リーダーは垂直統合を深化させており、アラムコの川下事業への進出とCastrol買収の可能性は、サウジアラビア自動車用潤滑油市場が衰退領域ではなく成長の宝庫であるという見方を示しています。電子商取引チャネル、当日配送、複数車両対応のOEM承認フルードはアクセスを拡大し競争の激化をもたらす一方、新興の再精製能力は中期的な代替脅威をもたらしています。こうした背景の中、自家用車への依存、大型プロジェクトの建設需要、厳格な保証条項が基本的な数量成長を確保し、プレミアム化を支えています。
レポートの主要ポイント
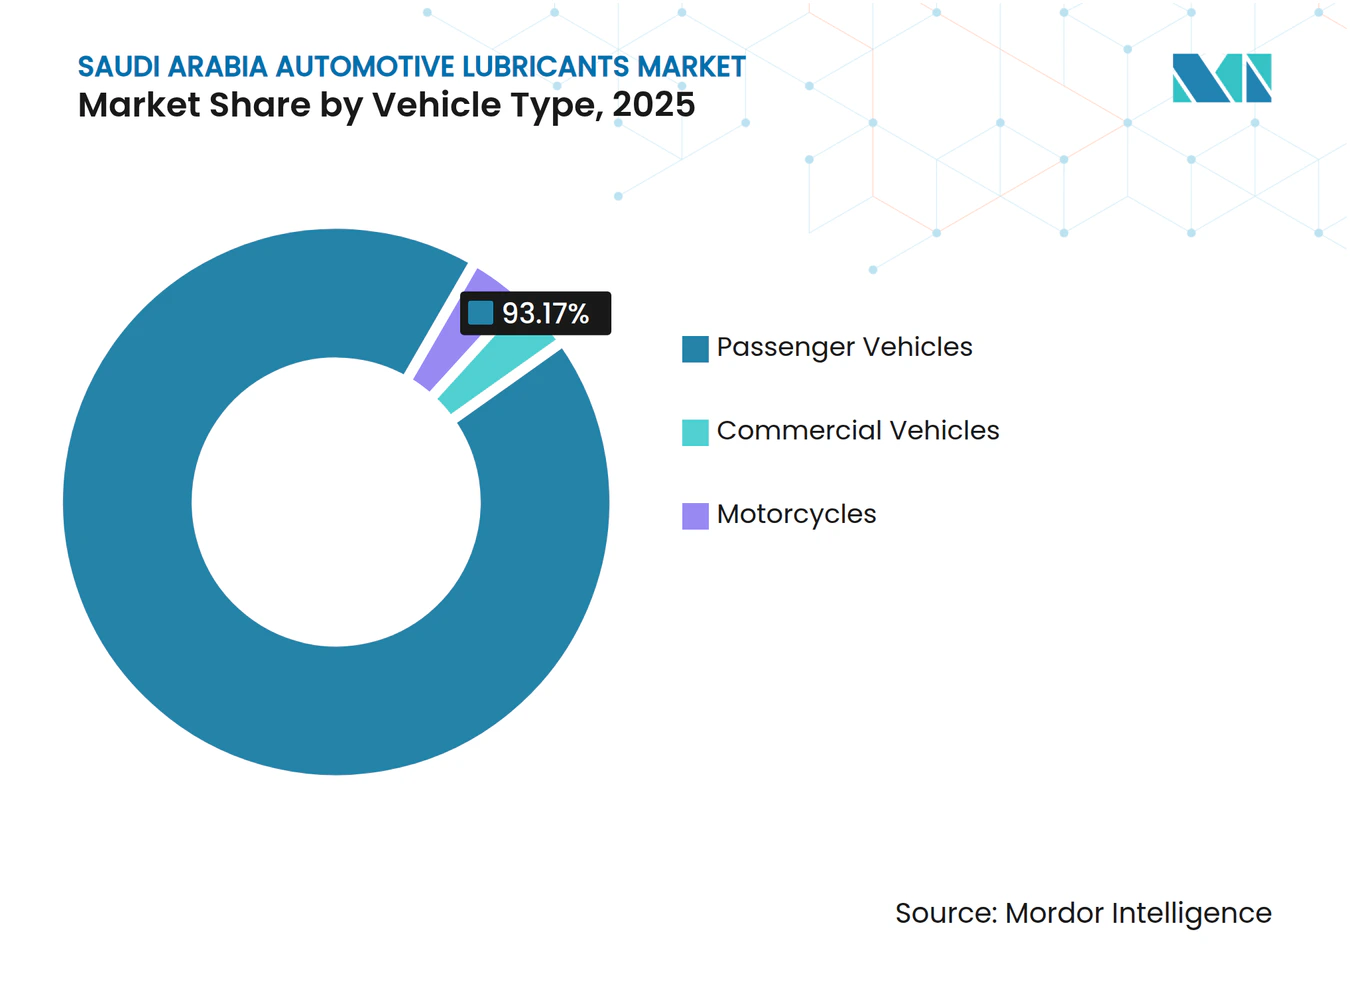
- 車両タイプ別では、乗用車が2025年のサウジアラビア自動車用潤滑油市場シェアの93.17%を占めました。商用車は2031年までのサウジアラビア自動車用潤滑油市場規模においてCAGR 6.89%を記録する見込みであり、車両タイプの中で最も高い成長率となっています。
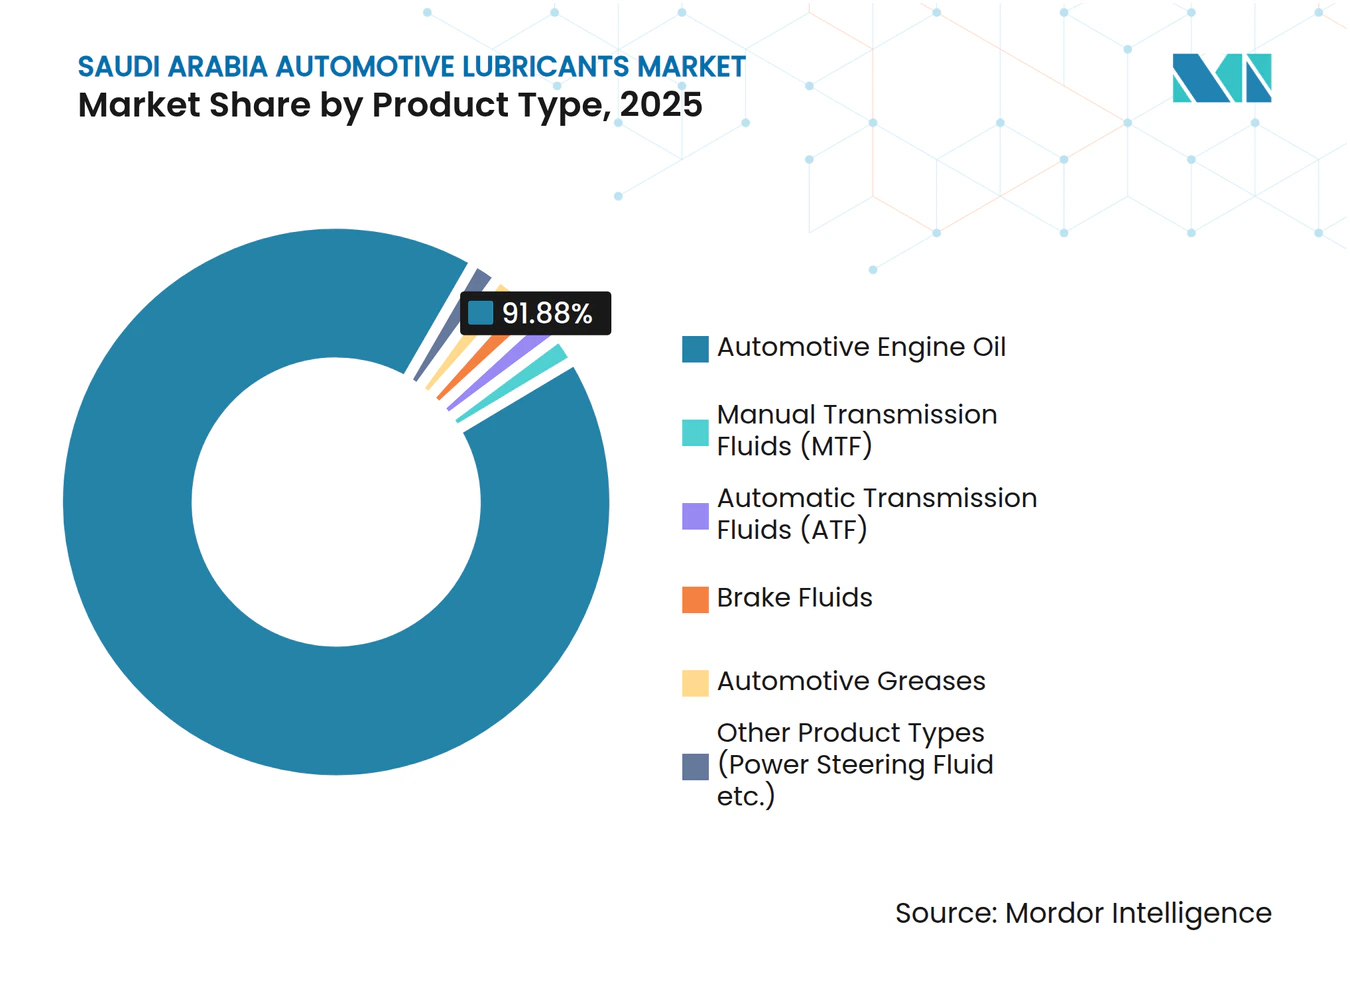
- 製品タイプ別では、自動車用エンジンオイルが2025年の数量の91.88%を占め、サウジアラビア自動車用潤滑油市場において最大の製品タイプシェアを誇りました。オートマチックトランスミッションフルードはCAGR 6.30%で拡大する見込みであり、サウジアラビア自動車用潤滑油市場規模における製品タイプ別成長をリードしています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小型乗用車保有台数の急増 | +1.2% | 全国規模、リヤド・ジッダ・ダンマームに集中 | 中期(2~4年) |
| 10,000キロメートル強制オイル交換リマインダープログラム | +0.6% | 全国規模、SASO技術規制により施行 | 短期(2年以内) |
| 過酷な気候条件下のフリートにおける合成油普及の拡大 | +0.8% | 全国規模、東部州の砂漠地帯での操業において顕著 | 長期(4年以上) |
| 電子商取引プラットフォームによる潤滑油の当日配送 | +0.4% | 都市部中心—リヤド、ジッダ、コバール | 短期(2年以内) |
| 低灰分フルードを必要とする軍用フリートの近代化 | +0.3% | 全国規模、防衛調達拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小型乗用車保有台数の急増
2024年、サウジアラビアの車両台数は急増し、前年比で大幅な増加を記録しました。この成長は、人口増加、可処分所得の向上、および限られた大量輸送システムによって促進されています。ユーロ5規制の施行により、OEMは低SAPS API SPまたはILSAC GF-6Aオイルの使用が義務付けられており、購入者は初回交換からプレミアム製品へと誘導されています。[1] ライドヘイリングフリートは高走行距離を記録することが多く、30日ごとにオイル交換サイクルを短縮しており、その結果、一般的な自家用車と比較して顕著に高い一台当たりの消費量となっています。さらに、市場のガソリンエンジンへの傾向は、乗用車用モーターオイルを優位にするだけでなく、ディーゼル配合と比較してより高いマージンをもたらすことから、ブレンダーの収益性も向上させています。
10,000キロメートル強制オイル交換リマインダープログラム
SASOの技術規制はダッシュボードアラートをミネラルオイルおよび合成油の交換インターバルに連動させ、消費を標準化するとともに、かつてインターバルを延ばしていたコスト意識の高いドライバーが利用していた抜け穴を塞いでいます。OEMの保証条項により遵守は交渉の余地がなく、政府による厳格な取り締まりなしに間接的にコンプライアンスを強制しています。クイックルーブチェーンおよびディーラーのサービスベイは安定した顧客を獲得しており、内燃機関車とEV顧客の両方にサービスを提供するPetrominの拡大するネットワークにその例が見られます。10,000キロメートルの閾値は、フリートをインターバル規則を適度なプレミアムで満たす中価格帯の半合成油へと誘導し、コストと保護のバランスを取っています。
過酷な気候条件下のフリートにおける合成油普及の拡大
夏季気温が50℃を超える東部州では、ミネラルオイルは急速に劣化し、過酷な使用条件下での実用的な交換インターバルを制限します。[2] これに対し、完全合成PAOまたはグループIII+オイルは酸化ストレスに耐性を持ち、交換インターバルの延長を可能にします。これはダウンタイムを削減するだけでなく、価格プレミアムも伴います。アウディ、フォルクスワーゲン、ジャガー・ランドローバーなどの主要自動車メーカーは、非合成油を使用した場合にパワートレイン保証を無効とする明確な立場を取っており、プレミアム車両セグメントにおける合成油採用のトレンドをさらに強固なものにしています。現場では、建設・物流フリートが高リスクの大型プロジェクト現場での高額なエンジン故障を回避するために合成油を選択しています。一方、アラムコはグループII/IIIベースオイルを地元ブレンダーに戦略的に供給し、その過程で統合マージンを効果的に確保しています。
電子商取引プラットフォームによる潤滑油の当日配送
noon.comは複数のAPI承認ブランドを取り揃え、リヤドおよびジッダへの数時間以内の迅速な配送を実現しています。このサービスにより、DIY購入者はワークショップへの訪問の手間を省くことができます。送料はかかるものの、時間節約と明確な仕様という利点が消費者側の価格交渉力を高めています。従来の販売業者は、オンライン価格に合わせるか、廃油処理などのサービス導入によってサービス内容を強化するかの圧力に直面しています。さらに、マーケットプレイスモデルはニッチブランドへの道を開き、市場シェアの分散と競争の激化をもたらしています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府フリートにおけるEVシェアの拡大 | -0.7% | NEOM、リヤド、ジッダの都市中心部 | 中期(2~4年) |
| 偽造潤滑油の取り締まりによるグレー市場の縮小 | -0.4% | 全国規模、国境地帯および非公式小売において顕著 | 短期(2年以内) |
| 工業用再精製能力による新油需要の侵食 | -0.5% | ヤンブー、ジッダ工業地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府フリートにおけるEVシェアの拡大
Lucidは電気自動車(EV)の供給契約を締結し、公共投資ファンドはバッテリー電気モビリティに多大なコミットメントを行っています。これらの動きはフリート環境における大きな変化を示しています。NEOMは充電ステーションと先駆的なロボタクシー事業を備え、従来の潤滑油を使用しない運営を積極的にテストしています。リヤドは2030年までにEV普及率の向上を目指しています。この目標は、車両からエンジンおよびトランスミッション用潤滑油を排除し、一台当たりの潤滑油消費量をほぼゼロに近づけることを意味します。ブレンダーはeアクスルグリースおよび熱管理フルードを導入していますが、数量は依然として限定的です。さらに、OEMがこれらのフルードをサービス契約に組み込む傾向が強まるにつれ、アフターマーケット販売の可能性は縮小しています。
偽造潤滑油の取り締まりによるグレー市場の縮小
SAIPおよび商務省は偽造品を押収しました。罰則は強化され、禁固刑の可能性も伴っています。以前は大幅な割引でブランドなしのオイルを販売していた国境地帯の小売業者は、現在市場から撤退しています。この変化は表面上の数量を減少させますが、全体的な品質を向上させます。SASOが導入したSABERプラットフォームは、通関前に粘度およびフラッシュポイントの報告書を義務付けています。この要件はコンプライアンスコストを増加させるとともに、必要な認証を容易に取得できる確立されたブランドを優位にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
乗用車の優位性が持続、商用車の成長が加速乗用車は2025年の数量の93.17%を生み出し、サウジアラビア自動車用潤滑油市場を形成する自家用車への依存を裏付けています。ライドヘイリングフリートは潤滑油の使用強度を高め、30~45日ごとにオイル交換を繰り返しています。老朽化した乗用車フリートはミネラルオイルおよび半合成油へと傾いていますが、新型モデルの保証規則が合成油需要を維持しています。
商用車は絶対的な数量では小さな割合を占めるものの、NEOM、紅海プロジェクト、キング・アブドゥッラー港が貨物および建設機械の需要を牽引することで、サウジアラビア自動車用潤滑油市場規模全体を上回るCAGR 6.89%で拡大すると予測されています。OEM承認の重量車用配合および延長交換インターバルにより、商用車需要はサービスチャネルへの依存度が高く、偽造品供給の影響を受けにくくなっています。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
製品タイプ別:
オートマチックトランスミッションフルードが成長をリード自動車用エンジンオイルは2025年の数量の91.88%を占め、フリート全体での普遍的な使用を反映しています。オートマチックトランスミッションの高い普及率が、より厳格なOEM固有のフルード許容差を必要とするオートマチックトランスミッションフルードのCAGR 6.30%を牽引しています。トランスミッションフルードのサウジアラビア自動車用潤滑油市場規模は、より高い価格帯と、断続走行の多い都市交通における熱ストレスによって引き起こされるより頻繁な交換から恩恵を受けています。
グリースおよびその他の製品タイプは、数量は限定的ながらもマージンが豊富なニッチな工業・建設セグメントにサービスを提供しています。油圧機器における再精製品による代替に対応して、ブレンダーはOEM承認が価格決定力を維持するより高仕様のトランスミッションフルードへとシフトしています。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
リヤド、ジッダ、東部州は合わせて国内消費の大部分を占め、サウジアラビアの自動車用潤滑油市場を支えています。リヤドは2030年に向けたEV目標を掲げており、局所的な課題を提示していますが、同市の広範な都市間移動により、企業フリートでは内燃機関車が引き続き主流となっています。
ハッジおよびウムラの期間中、ジッダでは潤滑油需要が急増します。巡礼者の流入に対応しようとするレンタルフリートや観光バスは、サービスインターバルを短縮しています。不足を回避するため、販売業者は特に新型ガソリンセダンに好まれる5W-30低SAPSオイルを事前に在庫確保することが推奨されています。
東部州では、活況を呈する石油化学ハブが高粘度油圧・ギアオイルの需要を促進しています。さらに、砂漠の猛暑により、フリートは高温でも粘度を維持する合成配合を選択する傾向が強まっています。
NEOMの建設フェーズが進行中であり、建設機械用潤滑油への顕著な需要があります。この需要は従来の走行距離指標よりも機器の稼働時間と密接に関連しています。さらに、紅海プロジェクトおよびキング・アブドゥッラー港の貨物回廊から商用車用潤滑油の回転率が押し上げられています。
農村部にはまだ非公式なワークショップが存在しますが、サウジ知的財産庁(SAIP)による偽造品取り締まりが品質格差を縮小しています。その結果、予算が限られた消費者でも認定半合成油へと移行しています。
バリューチェーン分析
サウジアラビアの自動車用潤滑油バリューチェーンは、国内基油生産と、ますます現地化が進む川下製造によって支えられている。Saudi Aramco Base Oil Company(Luberef)は上流の要となる拠点であり、ヤンブーから基油を供給し、Al Jomaih & Shell Lubricating Oil Company(JOSLOC)、Petromin Corporation、および現地法人や販売代理店を通じて事業を展開する国際ブランドを含む国内および国内配合エコシステムに供給している。原料供給の信頼性と統合は中心的なテーマであり、Luberefは2025年後半にヤンブーで定期改修工事を実施し、拡張関連工事も含む45日間の操業停止を経て2026年1月に操業を再開する。
中流の配合、包装、流通は、ブランド化されたサービスネットワーク(ディーラー、クイックルーブ、サービスセンター)と、主要都市におけるeコマース物流の拡大に依存しており、これが従来の販売代理店のマージンを圧縮する一方でSKUの入手可能性を広げている。川下側では、OEMまたは車両フリートに紐づく需要を現地生産・サービス拠点と結びつけるパートナーシップが存在感を増しており、その例として、JOSLOCがAbdul Latif Jameel for Oilsと締結した、サウジアラビアでトヨタ純正オイルを製造・供給する契約が挙げられる。国境を越えた輸入は依然として一部の高スペック流体や添加剤成分を支えているが、SASO技術規制(適合証明書類を含む)に基づく適合性および通関要件は、遵守すべき手続きを増やし、既存サプライヤーや正規チャネルに有利に働く傾向がある。
競合環境
市場集中度
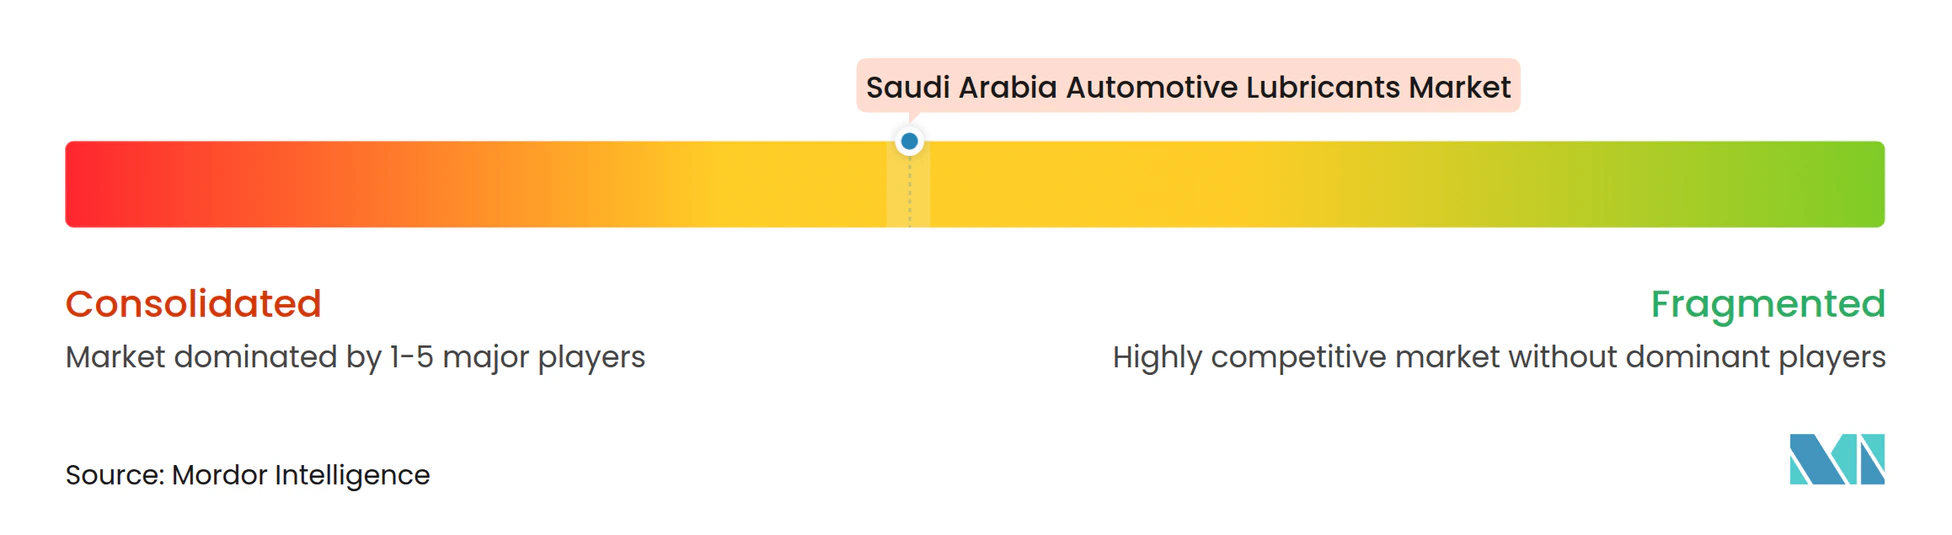
サウジアラビアの自動車用潤滑油市場は中程度に集約されています。グローバル大手はOEM推薦と小売の広さを活用して地域リーダーと競合し、シェアを維持しています。noon.comのような電子商取引の破壊的参入者は販売業者のマージンを侵食しつつも消費者の選択肢を拡大し、既存企業は設置・廃棄サービスのバンドル提供を余儀なくされています。Samrefの2025年石油化学アップグレードは資本集約度と原料自給の戦略的重要性を強調しています。再生原料含有義務の不在は現時点では新油の既存企業を保護していますが、政策転換によりコスト動態が急速に変化する可能性があります。
サウジアラビア自動車用潤滑油産業リーダー
-
Shell plc
-
Exxon Mobil Corporation
-
BP plc (Castrol)
-
Petromin Corporation
-
TotalEnergies
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア自動車用潤滑油市場 このレポートでカバーされる企業
- AMSOIL Inc.
- BP plc (Castrol)
- Chevron Corporation
- Eni SpA
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International
- Petromin Corporation
- Petron Corporation
- PETRONAS Lubricants International
- Phillips 66 Company
- Shell plc
- TotalEnergies
- Valvoline Inc.
市場機会と将来展望
プレミアム化の機会が最も顕著に現れるのは、OEM保証条項、過酷な使用環境、より厳格な仕様が交差する分野であり、これが高性能エンジンオイルおよびOEM指定流体、特にオートマチックトランスミッション向け流体の需要を支えている。SASOに関連した適合性要件が強化され、通関のための適合証明書の必要性が高まるにつれ、取扱量は非公式な供給から離れ、ブランド品および認証済み潤滑油へと引き続き移行している。これにより、文書化された品質、トレーサビリティ、安定した供給体制を維持できる企業にとって余地が生まれている。
供給側では、国内工業化イニシアチブと新たな川下の構成要素が、配合を超えた潤滑油の部品構成のさらなる現地化を後押ししている。Luberefは、テナント製造業者向けにパイプラインによる基油アクセスを備えたLubeHUBバリューパークを含め、ヤンブーでの能力とエコシステムの構築を推進しており、Apar Industries Middle East LimitedがLuberefと基油供給契約を締結した(2026年6月)ことなど新たな契約は、ヤンブーを原料および製造拠点として位置づけている。添加剤分野では、Farabi Downstream Petrochemical CompanyとXinxiang Richful Lube Additive Co.によるヤンブーでの洗浄剤、分散剤、ZDDPの生産現地化プロジェクトが、輸入添加剤パッケージへの依存を減らす道筋を示しており、これはリードタイムの改善と、サウジアフターマーケットおよびサービスチャネルにおける新しいAPIおよびILSAC準拠処方のより迅速な展開を後押しする可能性がある。
最近の産業開発事情 サウジアラビア自動車用潤滑油市場
- 2026年6月:Al Jomaih & Shell Lubricating Oil Company(JOSLOC)は、Leader Expressとの共同ブランドサービスセンターネットワークをサウジアラビア全土に拡大した。この動きは、潤滑油供給を設置済みサービス能力と結びつけることで市場参入経路の管理を強化し、オイル交換のリピート獲得とサービス拠点でのブランド選好を支えるものである。
- 2026年2月:Al Jomaih & Shell Lubricating Oil Company(JOSLOC)は、フリート事業を支援するため、Al Nakhlah National Company(NANCO)と戦略的潤滑油供給契約を締結した。フリートに紐づく供給契約は、取扱量を正規チャネルに集約し、複数拠点にまたがる事業においてOEM適合仕様と安定供給の重要性を高める。
- 2025年1月:Al Jomaih & Shell Lubricating Oil Company(JOSLOC)は、Abdul Latif Jameel for Oilsとの間で、サウジアラビアにおいてトヨタ純正オイルを製造・供給することで合意した。OEMブランドの潤滑油プログラムの現地化は、保証主導のサービス行動と国内供給製品との結びつきを強め、ディーラー隣接チャネルにおけるサードパーティ製エンジンオイルブランドへの競争圧力を高める。
サウジアラビア自動車用潤滑油市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、サウジアラビアにおける道路走行車両で消費される潤滑油を対象とし、乗用車、商用車、オートバイにわたるメンテナンスおよび修理サイクルで使用される製品量として計上されます。
対象外の範囲:本市場規模の算定には、産業用潤滑油、船舶・航空用潤滑油、および道路車両に紐付かないオフハイウェイ機器に使用される潤滑油は含まれません。
セグメンテーション概要
- 車両タイプ別
- 乗用車
- 商用車
- オートバイ
- 製品タイプ別
- 自動車用エンジンオイル
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- マニュアルトランスミッションフルード(MTF)
- オートマチックトランスミッションフルード(ATF)
- ブレーキフルード
- 自動車用グリース
- その他の製品タイプ(パワーステアリングフルード等)
- 自動車用エンジンオイル
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは明確な需要コンテキストの構築から始まり、公開されている車両・モビリティ指標を確認した上で、国内の潤滑油使用状況へのマッピングを行いました。主な情報源としては、統計総局(GASTAT)、サウジアラビア中央銀行(SAMA)のマクロ経済シリーズ、交通省および国家交通当局による交通・道路安全に関する最新情報などの公式統計・政策資料が挙げられます。
製品面の根拠を確保するため、潤滑油関連の輸出入パターンに関するUN Comtradeの貿易・フロー指標、ならびにドレン間隔に影響を与える粘度グレードおよびサービスカテゴリーに関するSAEおよびAPIの技術資料も参照しました。企業の年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高い報道資料は、チャネルミックスおよびポートフォリオの方向性の確認に活用し、その後、企業財務・インテリジェンス、特許情報、クロスチェックを支援する輸出入の出荷レベルデータについては有料サブスクリプションを選択的に利用しました。ここに記載したデスクソースは例示的なものであり、データ収集、検証、および明確化のために他にも多数の公開資料を使用しています。
一次インタビューおよびサーベイ
一次調査は、特にオイル交換頻度、平均オイル充填量、小売購買とワークショップ主導の購買の違いについて、実際のサービス行動に照らして需要モデルを検証するために実施しました。国内の主要需要拠点において、潤滑油サプライヤー、ディストリビューター、ワークショップオペレーター、フリートおよびメンテナンス担当者、ならびに知見を有する業界専門家と幅広く意見交換を行い、前提条件に大きな乖離が見られた場合はフォローアップコールにより再確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:18% |
| 中位層:43% | 部門・ユニットリーダー:23% |
| 中小規模プレイヤー:19% | マネージャー:59% |
市場規模算定と予測
市場規模の算定は主にトップダウン型の需要プールに基づいており、国内の車両保有台数と年間使用パターンをリットル単位の潤滑油消費量に換算し、主要な自動車製品ファミリーに分割しています。アウトプットの現実性を担保するため、サンプリングされたワークショップのスループット、パックサイズに関するチャネルチェック、サプライヤーの出荷方向性などの選択的なボトムアップ検証を用いて合計値を裏付け、両者の見解が一致しない場合はモデルを調整しています。
モデルで使用する主要インプットには、車両タイプ別の使用中車両台数、年間走行距離および稼働傾向特にフリート向け)、エンジンオイルサービスカテゴリー別の標準ドレン間隔、平均オイル充填量および補充行動、ならびに交換頻度とサービスあたり量に影響を与える合成油と鉱物油ブレンドの比率が含まれます。トランスミッションフルードおよびグリースの量は交換サイクルとメンテナンス強度を用いて推定し、データのギャップはインタビューから得た範囲を使用した上で、複数の回答者グループ間の整合性に基づいて絞り込むことで対処しています。
予測については、潤滑油需要が車両増加とメンテナンス規範の両方に影響を受けるため、コアドライバーに対するシンプルな時系列スムージングを組み合わせたシナリオ分析を採用しました。シナリオは、車両保有台数の成長、車両使用状況、およびサービス間隔の変化に関する予測値を基準とし、インタビュー対象者が今後5年間において妥当と考える内容と照合しました。
データ検証と更新サイクル
モデルのアウトプットは、車両保有台数の動向、潤滑油の貿易方向、および車両1台あたりの implied 消費水準などの独立した指標と照合し、極端な結果が早期に検出されるようにしています。乖離が発生した場合は、ドライバーの前提条件を再検討し、単位の整合性を確認した上で、変化が実態を反映しているのかインプットの問題なのかを確認するために関連する参加者に再連絡します。
最終承認前に、過去のパターンとの差異チェックおよびセグメント間合計のクロスチェックを含む段階的なアナリストレビューを実施します。レポート年次で更新され、政策変更、急激な輸入変動、車両販売・使用状況の大幅な変化など、需要に影響を与えるマテリアルなイベントが発生した場合は中間更新を行います。納品前に最終的なアナリストチェックを完了し、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceのサウジアラビア自動車用潤滑油市場推計と他の公表推計との比較
公表されている市場規模は、同様のラベルを使用していても差異が生じることがあります。これは、エンジンオイルのみを対象とするソース、潤滑油全体を報告するソース、ワークショップ消費と小売売上を明示せずに混在させるソースが存在するためです。また、数値が量ベースか収益ベースかの違い、および価格が変動する際の通貨タイミングの処理方法によっても差異が生じます。
Mordor Intelligenceは、ドレン間隔、平均オイル充填量、および年次車両保有台数の更新を追跡することで、サウジアラビア自動車用潤滑油の合計値を、小規模な製品タイプを除外することなく、エンジンオイル、トランスミッションフルード、ブレーキフルード、グリース、およびその他の車載フルードにわたって消費されたリットル数に紐付けています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 402.79 Mリットル(2025年) | |
| 業界団体A | 365.00 ミリオン 米ドル(2025年) | エンジンオイルに偏った狭いバスケットを反映していることが多く、ブレーキフルードやグリースなどの小規模な自動車製品タイプが除外される場合があり、単一の市場数値として表現した際に合計値が低くなります。 |
| 業界誌B | 455.00 ミリオン 米ドル(2026年) | 収益プロキシまたはディストリビューターの売上指標を使用して implied ボリュームに換算することが一般的であり、価格前提、通貨タイミング、またはチャネルの在庫積み上げ効果が分離されていない場合、需要を過大評価する可能性があります。 |
表中の乖離は、主に自動車用潤滑油として何を計上するか、および推計が使用時の消費量に基づくか販売額プロキシに基づくかによって説明されます。当社のアプローチは、各ステップが車両活動、メンテナンスサイクル、および製品交行動に紐付いているため、追跡可能性が高く、最終的な合計値の再現と更新が容易です。
レポートで回答される主要な質問
サウジアラビア自動車用潤滑油市場の規模はどのくらいですか?
数量は2026年に4億2,056万リットルに達し、2031年までに5億2,183万リットルに達すると予想されており、CAGR 4.41%を記録しています。
商用車用潤滑油の需要はどのくらいの速さで成長しますか?
商用車の消費量は2031年までにCAGR 6.89%を記録すると予測されています。
なぜ合成油がシェアを拡大しているのですか?
OEMの保証義務と高温安定性が、完全合成油のCAGR 6.49%という予測を牽引しています。
電子商取引は潤滑油販売にどのような影響を与えていますか?
noon.comなどのプラットフォームからの当日配送がアクセスを拡大し、販売業者のマージンを圧縮しています。