
ブルガリア潤滑油市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
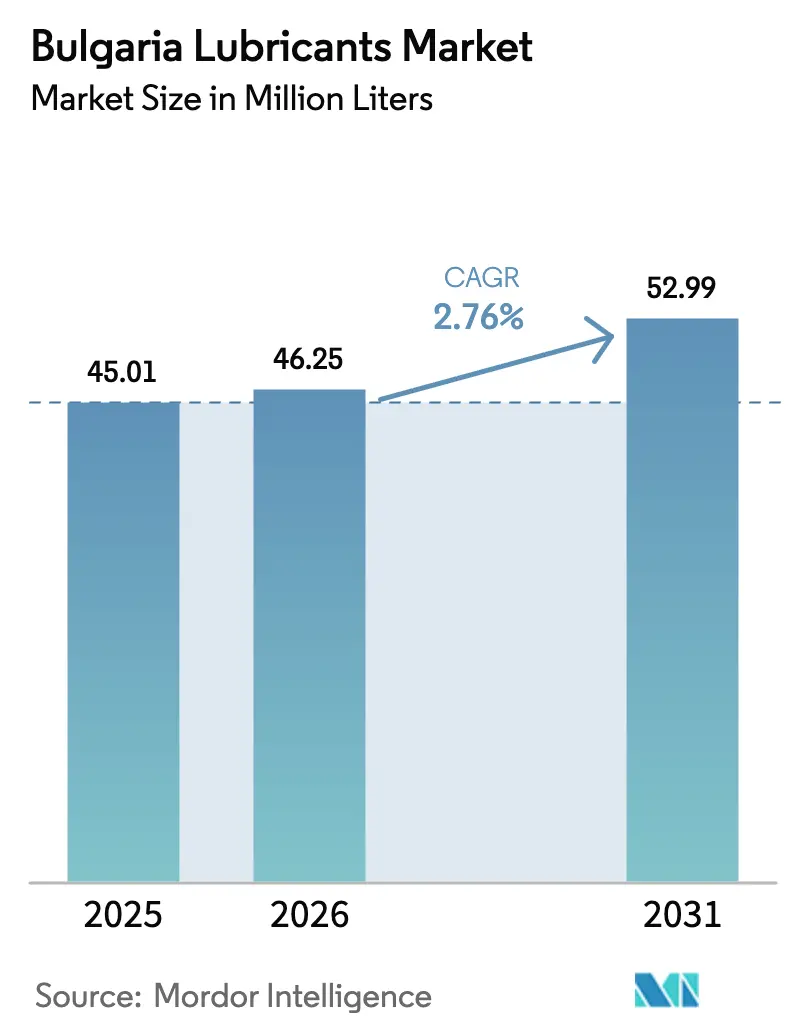
| 基準年の市場規模 (2025) | 45.01 百万リットル |
| 市場取引高 (2026) | 46.25 百万リットル |
| 市場取引高 (2031) | 52.99 百万リットル |
| 成長率 (2026 - 2031) | 2.76 % |
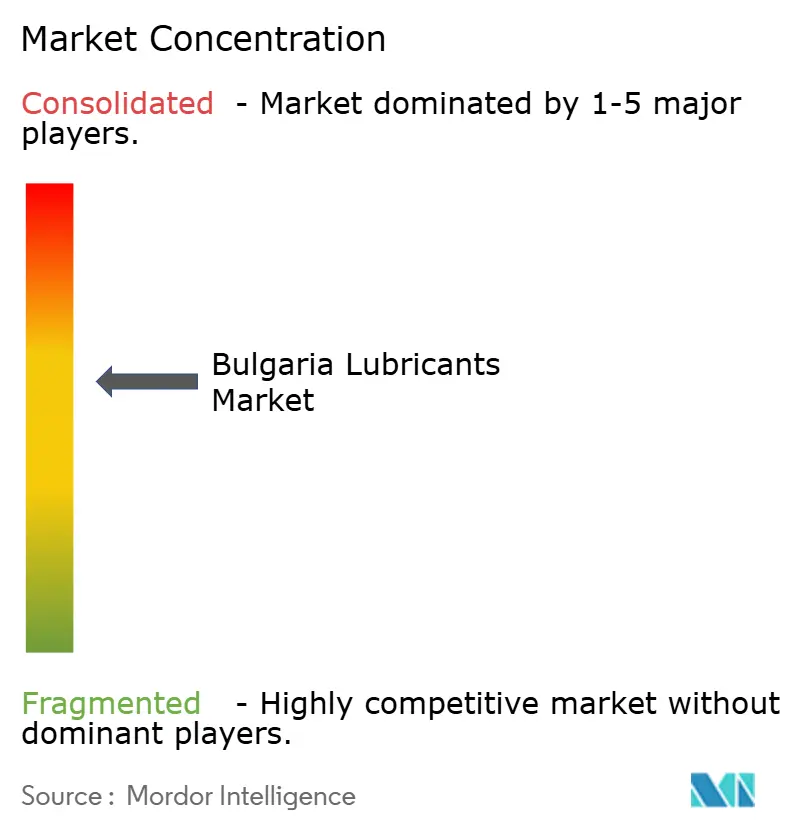
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブルガリア潤滑油市場分析
ブルガリア潤滑油市場の規模は2026年に4,625万リットルと推定され、2025年の4,501万リットルから成長し、2031年には5,299万リットルに達する見通しで、2026年〜2031年にかけてCAGR 2.76%で成長します。老朽化した車両、選択的な産業の回復力、およびEU主導の持続可能性規制が、短期的な数量と長期的な調合シフトを共に形成しています。ブルガリアの登録車両の過半数が使用年数15年を超えているため、従来型エンジンオイルの需要は依然として堅調です。産業用途は冶金および鉱業生産によって支えられており、国内自動車製造の低迷を相殺しています。2026年までにEUの復興・強靭化基金(総額57億ユーロ、約61億米ドル)が建設および重機活動を押し上げ、油圧作動油、ギアオイル、グリース製品への追加需要をもたらす見込みです。供給面では、Lukoil傘下の単一製油所への依存が原料調達リスクを増幅させていますが、国内ブレンダー大手のPrista Oilおよび国際大手による新たな流通提携が製品アクセスの拡大を続けています。
主なレポートのポイント
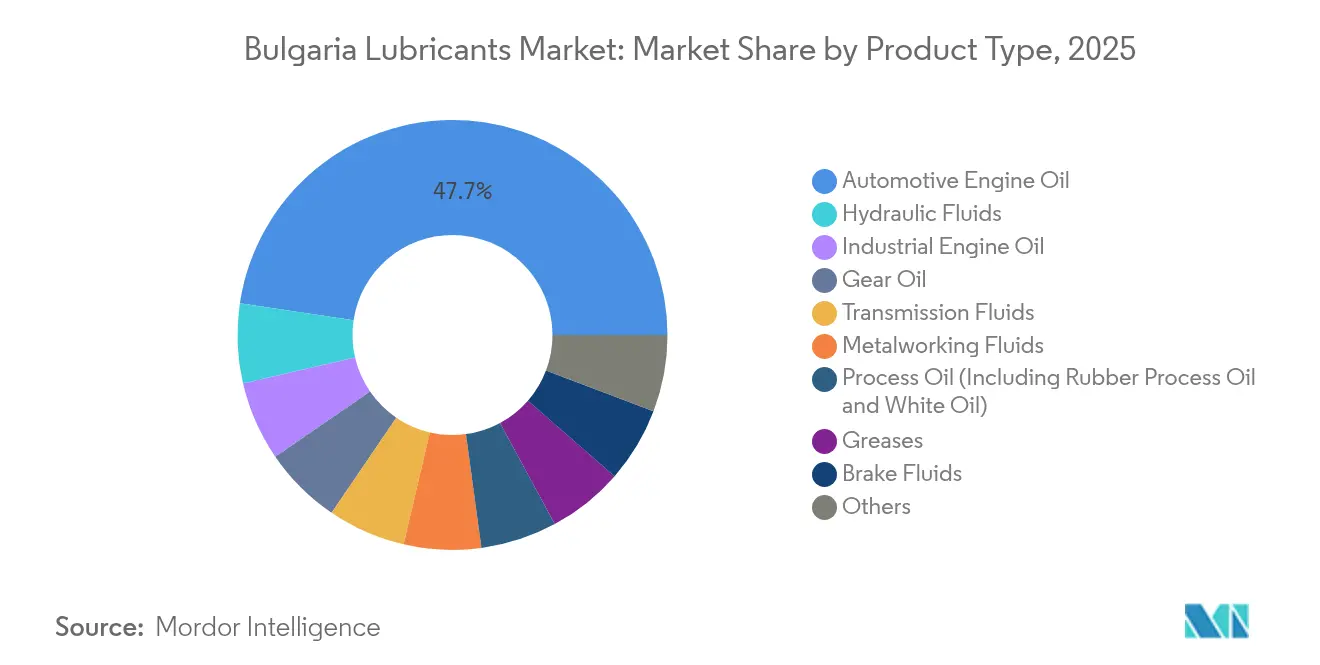
- 製品タイプ別では、自動車用エンジンオイルが2025年のブルガリア潤滑油市場シェアの47.65%を占めました。産業用エンジンオイルは2031年にかけてCAGR 3.33%で最も速い成長が予測されています。
- エンドユーザー産業別では、自動車分野が2025年のブルガリア潤滑油市場規模の59.60%を獲得しました。産業用途はCAGR 2.93%で2031年まで拡大しています。
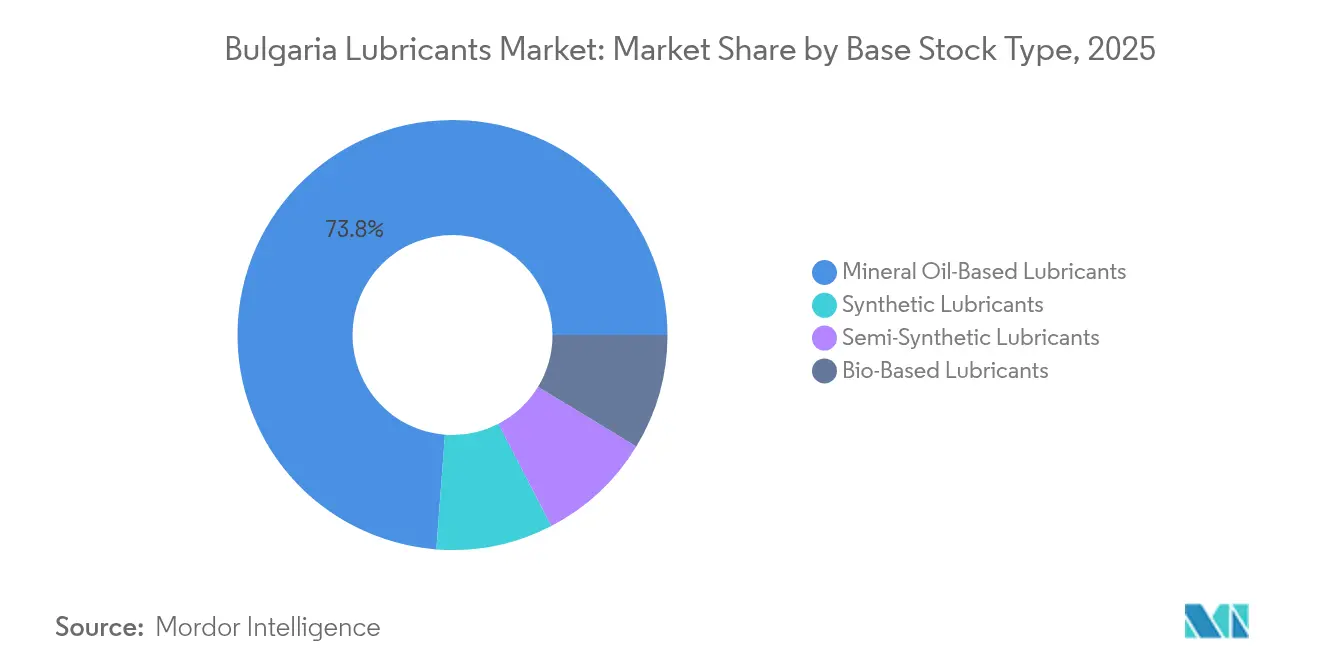
- 基油タイプ別では、鉱物油系調合が2025年の数量の73.80%を占め、バイオベース製品はCAGR 3.17%で2031年まで成長をリードしています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ブルガリア潤滑油市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 内燃機関主体の車両パーク | +0.8% | 全国、都市部中心 | 中期(2〜4年) |
| 冶金および重機の産業回復 | +0.6% | 鉱業地域 | 中期(2〜4年) |
| Euro 7およびACEA C7が低粘度合成油を促進 | +0.4% | EU全域 | 長期(4年以上) |
| 流通業者の統合 | +0.3% | 農村部への普及 | 短期(2年以下) |
| 基油再精製投資 | +0.2% | ブルガリアおよび中央アジア | 長期(4年以上) |
| 予知保全テレマティクス | +0.2% | 産業クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
内燃機関主体の車両パークがエンジンオイル需要を支える
ブルガリアの小型車フリートの70%以上が使用年数15年を超えており、2025年初頭の新規登録の82.6%がガソリン車モデルでした[1]。この車齢プロファイルは、高粘度オイルの消費量増加、頻繁な補充、および保証期間外車両の80%以上にサービスを提供するマルチブランドサービスチェーンを通じた堅調なアフターマーケット販売につながります。限られたEVインセンティブと使用中のバッテリー車両は、中期的にブルガリア潤滑油市場の内燃機関系調合への依存を維持すると予想されます。
冶金および重機の産業生産回復
2025年3月の製造業全体の落ち込みにもかかわらず、加工金属製品は増加し、鉱業生産も伸びており、油圧作動油、ギアオイル、および極圧グリースへの需要を下支えしています。ブルガリアは鉱物資源を採掘しており、亜炭および銅鉱石が生産量をリードし、ドラグライン、製粉機、および運搬トラックに対する継続的な潤滑油需要を生み出しています。今後のEU資金による近代化プログラムにより、リモートモニタリングおよび長寿命合成油が消費の組み合わせに加わる見込みです。
Euro 7およびACEA C7が低粘度合成油を促進
規制(EU)2024/1257は、クランクケース排出制限および車載診断を導入し、2026年11月に発効します。これにより自動車メーカーは、低SAPS化学の0W-20以下の薄いオイルを指定することが義務付けられます[2]。ACEA C7はさらに揮発性、灰分、および酸化基準を厳格化します。したがって、サプライヤーはブルガリアの旧来フリートとコンプライアント車両の段階的な流入に対してポートフォリオをデュアルトラック化する必要があり、2027年以降にブルガリア潤滑油市場を合成油へと再形成します。
流通業者の統合が全国の潤滑油アクセスを拡大
TotalEnergiesとInter Carsとの提携により、250拠点のアフターマーケットネットワークが開放され、ブランドフルードの農村部への普及が改善されます。Lukoilの220拠点の小売グリッドと組み合わせることで、統合されたチャネルが物流単位コストを低下させ、SKUの品揃えを拡大します。卸売業者は収益の一部を在庫デジタル化に充て、予測型在庫管理とジャストインタイム(JIT)配送を可能にし、小規模整備工場にも恩恵をもたらします。
制約要因の影響分析*
| 制約要因 | (〜)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EVの普及増加とドレン延長インターバル | -0.5% | EU全域 | 長期(4年以上) |
| 単一製油所の基油依存 | -0.3% | 全国 | 短期(2年以下) |
| 廃油コンプライアンスコストの厳格化 | -0.2% | 産業地域 | 中期(2〜4年) |
| 黒海輸送混乱による輸入価格の変動 | -0.2% | 地域 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
EVの普及増加とドレン延長インターバル
EV普及は現時点では控えめですが、EU全体の目標は2026年以降の採用加速を示唆しています。15,000〜20,000kmのドレンを可能にする合成油は、内燃機関車両1台あたりの年間オイル量を半減させ、電動化が完全に確立される前であっても、数量面での課題を複合化させます。
単一製油所の基油依存が原料供給ショックのリスクをもたらす
ネフトヒム・ブルガス(Neftohim Burgas)は国内のグループI供給を担っており、親会社Lukoilへの制裁および哈薩克斯坦(カザフスタン)、イラク、チュニジアからの原油切り替え試みが生産安定性への懸念を高めています。競争保護委員会による競合輸入制限に対する制裁金は、ブルガリア潤滑油市場の物流の脆弱性を浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:自動車の優位性が従来型需要を牽引
自動車用エンジンオイルは2025年のブルガリア潤滑油市場の47.65%を占め、ブルガリア潤滑油市場の主要な数量の柱を担いました。産業用エンジンオイルは、高負荷ギアおよびコンプレッサーオイルを必要とする鉱業および加工金属産業の回復により、CAGR 3.33%で成長すると予測されています。旧来のドライブトレインがより頻繁な交換を必要とするため、トランスミッションフルードおよびギアオイルは段階的な増加を経験し、油圧作動油の数量はEU復興資金によるインフラプロジェクトの恩恵を受けます。グリースは、船積みローダーのベアリングに耐水性カルシウムスルホネートグレードが指定されているヴァルナおよびブルガスの港湾にサービスを提供しています。
プロセスオイルはブルガリアのプラスチックおよびタイヤメーカーに供給され、金属加工液は加工金属分野の成長と並行して拡大します。タービンオイルおよびトランスフォーマーオイルは電力網の近代化スキームの下で電力資産を保護し、低SAPSの合成油はEuro 7の展開に伴いブレーキフルードおよびATFセグメントに浸透し始めています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:自動車がリードし、産業が加速
自動車セグメントは2025年のブルガリア潤滑油市場規模の59.60%を生み出しました。これは、EU〜トルコ間の貿易回廊にサービスを提供する多数の登録乗用車および商用車輸送フリートによるものです。ドナウ川および黒海港を通過する大型ディーゼルトラックがロングドレインCK-4およびFA-4需要を加え、二輪車はモノグレードまたはAPI SNオイルのニッチな数量をもたらします。
CAGR 2.93%で拡大する産業用途は、発電、冶金、および石油・ガス探査(OMVペトロムのハン・アスパルフ沖合ブロックを含む)に及んでいます。ポート・ブルガスにおける成長を通じて海運消費が増加することが予想され、ISO-FME承認のシリンダーオイルがブルガリア潤滑油市場に導入されます。EU資金による機械化に支えられた農業および建設機械が、河川流域近くのエコゾーン規制を満たすための多機能トラクタフルードおよび生分解性油圧作動油の需要を押し上げます。
基油タイプ別:鉱物油が合成油の成長の中で優位を維持
鉱物系調合は2025年に73.80%の数量シェアを維持し、ブルガリア潤滑油産業の整備工場全体のコスト感度を反映しています。一方、年率3.17%で成長するバイオベース潤滑油は、EUグリーン公共調達基準に沿って、林業、農業、および自治体フリートにおいてトラクションを獲得しています。半合成油は、10,000kmドレンを求める小型ガソリン車において、性能と価格の架け橋となっています。
フル合成油は、0W-20および0W-16グレードがポンピングロスを大幅に削減する産業用ギアボックスおよびEuro 7乗用車においてプレミアム化を主導しています。Pristaの再精製イニシアチブおよびモーターオイルのギリシャグループII産出が、ネフトヒム供給が落ち込んだ場合の安定した原料代替を確保し、外部ショックに対するブルガリア潤滑油市場を支えています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地理的分析
ブルガリアの潤滑油需要はソフィア、プロヴディフ、ヴァルナ、ブルガスに集中しています。都市集中がサービスステーションの配置およびクイックルーブの設置に影響を与え、高回転SKUを毎日補充できる統合型流通業者を優位にしています。東南部のブルガスには単一製油所と国内最大の石油港があり、直接船便による基油の搬入を可能にしています。ヴァルナは北部産業クラスターおよび海軍施設を支援しています。
中西部地方の鉱業地域は、特に亜炭および銅の採掘に使用されるオープンギア潤滑油および岩石掘削オイルに対する特殊産業需要を牽引しています。ドナウ平原の農業地帯は、EUエコゾーン規制に適合したユニバーサルトラクタートランスミッションオイルおよび生分解性油圧作動油を使用しています。ギリシャおよびトルコへの国境越え回廊が大型輸送ディーゼル数量を支え、ルーマニアのトランジットがドナウ川渡河地点での補充販売をもたらしています。
ロシア原料からの脱却という地政学的変化が、アゼルバイジャン、イラク、および北アフリカグレードを通じた原油供給の多様化を促し、黒海沿岸の供給物流を変化させています。57億ユーロの復興プログラムは地域インフラ整備を目的としており、道路建設機械用潤滑油の使用を促進します。その結果、農村部での流通統合による普及が進む中でも、ブルガリア潤滑油市場においてブルガスとソフィアが2031年までに全国数量の約37.50%を合計で消費すると予測されています。
規制環境
ブルガリアにおける潤滑油および関連石油製品事業は、原油および石油製品に関する経済活動の行政規制に関する法律により規律される。同法には、これらの活動に従事する事業者の経済・投資・産業省への登録要件が含まれており、2025年11月に第51期国民議会によって改正され、輸入、貯蔵、流通、下流取引全般にわたるコンプライアンス要件が強化された。
製品スチュワードシップおよび品質監督に関しては、環境水利省が液体燃料および石油製品の品質管理要件を、製品仕様および検査手順を対象とする規則を通じて定めている。潤滑油の販売業者および流通業者にとって、これらの規則は文書化、トレーサビリティ、適合性プロセスに影響を及ぼすとともに、大手ブランドネットワーク外で事業を行う小規模卸売業者にとってのコンプライアンス基準を一段と高めるものとなっている。
バリューチェーン分析
ブルガリアの潤滑油バリューチェーンは、Neftohim Burgas製油コンプレックスを中心とするベースオイルの供給から始まり、国際サプライヤーからのベースオイルおよび添加剤パッケージの輸入によって補完される。国内でのブレンディングは重要な付加価値工程であり、Prista Oil(ルーセ)などの生産者が主導し、ベースストックと添加剤を組み合わせて完成潤滑油とし、複数のエンドユース分野向けに包装している。
ブレンディングおよび包装の後、製品はバルク貯蔵・輸送拠点を経て卸売、小売、サービス各チャネルへと流通する。流通は複数チャネル型のネットワークに依存しており、Lukoilの小売網をはじめとする給油所事業者や、アフターマーケット卸売業者を含み、ドナウ河沿いのターミナルおよび積み替え施設(バルク取扱いおよび地域再配送を担うルーセを含む)によって支えられている。エンドユーザーには自動車修理工場・フリートに加え、鉱業、冶金、電力、港湾、建設分野の産業顧客が含まれ、これらの購買はサービス契約、オイル交換周期管理、機器OEM仕様と密接に結びついていることが多い。
競合状況
ブルガリア潤滑油市場は中程度に集中しています。小規模輸入業者は、特に農村小売環境においてプライベートラベルの鉱物油に注力しています。IoT対応流体モニタリングや電子商取引ポータルなどのデジタルツールがプレミアムプレーヤーを差別化する一方、小規模企業は価格と地域サービスで競争しています。EV専用フルード(誘電冷却剤やeアクスルグリースなど)ならびに廃油回収、再精製、カーボンフットプリント報告を含む循環経済サービスにホワイトスペースの機会があります。市場参入障壁は中程度で、EU規制は技術的適合を要求しますが、現地調達ルールは課していません。一方、積極的な価格設定と保証パートナーシップが自動車アフターマーケットにおけるブランドロイヤルティを相殺できます。
ブルガリア潤滑油産業のリーダー
-
Prista Oil
-
Lukoil
-
Shell Plc
-
BP Plc (Castrol)
-
TotalEnergies SE
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
Euro 7およびACEA C7を軸とするポートフォリオの高度化は、サプライヤーにとって二つの並行する需要に対応できる特有の空白領域を生み出している。すなわち、ブルガリアの旧型車両保有台数に基づくコスト重視の需要と、2026年11月に発効する規則(EU)2024/1257に関連する低粘度・低SAPS仕様の新製品の徐々の流入である。需要側では、この変化により0W-20以下の低粘度乗用車用エンジンオイルへの要求が高まる一方、産業ユーザーも状態監視や長寿命合成油を鉱業・金属加工分野で採用するにつれ、より高性能な潤滑油への期待を高めている。
循環型経済サービスおよび国内能力構築は、特定の地元資産・プログラムに支えられた、もう一つの実行可能な機会領域である。Prista Oilはルーセで生産を行っており、欧州の資金支援メカニズム(2014-2020年運用プログラム「イノベーションと競争力」を含む)による近代化活動を進めている。また、ルーセにおける統合河川港湾業務は、ドナウ河沿いの輸入・輸出物流を支えている。同時に、廃油に関するコンプライアンスおよびトレーサビリティ要件の強化は、収集、文書化、報告を含む一体型サービス提供への需要を押し上げており、特に廃棄・監査負担の増大に直面する産業地域の中小企業においてその傾向が強い。
最近の業界動向
- 2026年6月:PJSC LUKOIL(Neftochim Burgas製油所事業)の特別管理人が、スイス登録の取引先からの原油購入制限の解除を発表し、製油所業務の正常化を可能にした。この動きにより、原料供給の継続性および下流の価格安定性がブルガリアで改善し、潤滑油生産における変動性が低下する。この措置はブルガリアの潤滑油サプライチェーンの耐久性を高め、製油所を巡るガバナンス措置の展開に伴い、現地の供給動態を変化させる可能性がある。
- 2026年1月:PJSC LUKOIL/LUKOIL International GmbHが、LUKOIL International GmbH(ブルガリアの製油所・小売網資産を含む)についてCarlyleとの売却契約を締結。この取引は、ブルガリア資産基盤の所有権および運営管理に影響を及ぼし、調達・流通戦略の変化をもたらす可能性がある。これはブルガリアの潤滑油の供給可能性や価格動態に影響を与える可能性がある。
- 2025年6月:BP Plc(Castrol事業部門)がCastrol事業部門の売却プロセスを発表し、ブルガリアを含む東欧全域での製品供給に影響を及ぼす。この発表は、サプライヤーおよび下流事業者にとって構造的な市場再編リスクを示唆し、ブルガリアにおける潤滑油サプライチェーンおよび価格設定に不確実性をもたらしている。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、ブルガリア潤滑油市場は、自動車、産業、その他の稼働機器用途にわたりブルガリア国内で消費される潤滑油およびグリースを対象とする。需要は国内消費時点で測定し、容量(リットル)で表す。製品の流通は貿易データおよび現地の供給指標を用いて検証している。
対象範囲の除外事項:本市場規模の測定には、燃料、コモディティとして販売されるベースオイル原料、または単独の化学製品として販売される潤滑油添加剤は含まれない。
セグメンテーション概要
- 製品タイプ別
- 自動車用エンジンオイル
- 産業用エンジンオイル
- トランスミッションフルード
- ギアオイル
- ブレーキフルード
- 油圧作動油
- グリース
- プロセスオイル(ゴムプロセスオイルおよびホワイトオイルを含む)
- 金属加工液
- タービンオイル
- トランスフォーマーオイル
- その他の製品タイプ
- エンドユーザー産業別
- 自動車
- 乗用車
- 商用車
- 二輪車
- 海運
- 航空宇宙
- 重機
- 建設
- 鉱業
- 農業
- 産業
- 発電
- 冶金・金属加工
- 繊維
- 石油・ガス
- その他のエンドユーザー産業
- 自動車
- 基油タイプ別
- 鉱物油系潤滑油
- 合成潤滑油
- 半合成潤滑油
- バイオベース潤滑油
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、国別の背景情報を設定し、用途別の潤滑油需要プールの初期案を構築するために用いられる。ブルガリア国家統計局による国民経済計算や産業出力などの公的統計・参照データ、Eurostatおよび国連Comtradeによる国境間貿易コード、国際エネルギー機関や欧州環境庁などによるエネルギー・運輸指標を活用した。
これらの指標を実用的な市場モデルに変換するため、現在活動しているサプライヤーおよび流通業者の開示資料やプレゼンテーション、また自動車保有台数、貨物輸送活動、産業生産などに関する業界団体発表や信頼できる報道も確認した。必要に応じて、企業財務・インテリジェンスや、年次の急激な変動を説明するための出荷レベルの輸出入確認については有料サブスクリプションを利用した。掲載したデスクソースは代表例であり、最終データセットの収集、検証、明確化にはその他の公的資料も使用した。
一次インタビューおよび調査
ブルガリアの潤滑油生産者、販売代理店、サービス拠点、産業ユーザー、車両管理者と対話しています。彼らのフィードバックは、車両更新サイクル、製品構成、実現価格、輸出流出、産業需要の検証に役立ちます。未解決の情報の不足は、最終確定前にブルガリア市場モデルと照合して再確認されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:29% | 経営幹部(CXO):18% |
| ミドルティア:49% | 機能/事業部門責任者:31% |
| 小規模事業者:22% | マネージャー:51% |
市場規模測定と予測
当社の市場規模測定は、ブルガリア固有の活動指標を用いて潤滑油消費量を再構築するトップダウン方式から始まり、その後、用途別使用率を通じて潤滑油量に変換される。これに続き、サプライヤーおよびチャネルの妥当性確認、リットル当たりの価格レンジのサンプル、観測可能な輸入量および国内ブレンディング指標との整合性チェックなど、選択的なボトムアップ推定を行い、単一のデータ系列にばらつきがある場合でも合計値が現実的な水準となるようにしている。
モデルで使用される主要な入力要素には、車両保有台数の年齢構成および使用パターン、貨物・道路輸送の集中度、重消費産業活動における産業出力動向、機器・建設活動の代替指標、そして鉱物油、半合成油、合成油、バイオベース製品間の製品構成の変化が含まれる。予測にあたっては、合成油の浸透率およびオイル交換周期がどの程度速く変化する可能性があるかを反映するためシナリオ分析を用い、メンテナンス行動および産業利用に関する専門家の見解によりシナリオを固定した。小規模な用途分野で直接データが欠落している場合は、比較可能な用途基準を用いて仮定を補い、数値確定前にフォローアップの聞き取りにより再確認している。
データ検証と更新サイクル
検証は複数の相互チェックを通じて行われ、単一の情報源に依存しないようにしている。モデル化された量を、貿易フロー、産業活動の方向性、既知のチャネルフィードバックなどの独立した指標と比較し、基礎的な需要状況と一致しない突発的な急変などの異常値を調査する。
最終確定前には、段階的に作業内容を見直し、前提条件や換算を別の分析担当者が確認し、根拠が弱い場合は調整する。レポートは年次で更新され、供給、価格、消費パターンを変化させうる重大な事象が発生した場合には中間更新を行う。納品直前には最新の確認作業を実施し、クライアントが利用可能な最新情報に沿った最新の見解を受け取れるようにしている。
Mordor Intelligenceのブルガリア潤滑油市場規模と他の公表推定値との比較
ブルガリア潤滑油市場について公表されている市場規模は、同じ分野を対象としているように見えても、発行元ごとに異なる単位基準、対象範囲、および価値と容量の換算ロジックを用いているため、差異が生じることがある。オイル交換周期、製品構成、または修理工場経由と産業直接供給の比率に関する前提が一致していない場合にも差異が生じる。
一部の推定値は、広範な石油製品分類または現在のチャネル状況に対して再検証されていない旧時点のスナップショットから構築された価値換算の数値を示している。Mordor Intelligenceの手法では、市場は明確な基準年(2025年に4,501万リットル)および予測経路(2026年に4,625万リットル)を持つ国内潤滑油消費量(リットル)として維持している。燃料、コモディティとしてのベースオイル、単独添加剤などの隣接品目は除外し、上流の取引価値によって総量が膨らむことを防いでいる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.18 B (2025) | |
| 業界出版社A | USD 0.22 B (2025) | 取引価値や広範な石油分類から換算することが多く、これによりエンドユース潤滑油ではないベースオイルやその他の石油製品が含まれる可能性があり、また一般的なリットル当たり価格の前提を適用する場合がある。 |
| 地域コンサルティング会社B | USD 0.15 B (2025) | 現地のサービス慣行を確認せずに、より速い合成油シフトおよびより長いオイル交換周期を前提とすることが多く、これにより推定量が圧縮され、保守的な平均価格を適用した場合に市場を過小評価する可能性がある。 |
公表される数値のばらつきは、主に何を計上対象とするか、また容量から価値への換算をどのように処理するかに起因する。明確な消費ドライバーにモデルを結び付け、チャネルフィードバックで検証することにより、当社および読者は、同じ入力条件のもとで毎年再現・検証可能な数値を得ることができる。
レポートで回答される主要な質問
ブルガリアにおける潤滑油需要の現在の規模と成長見通しは?
2026年の消費量は4,625万リットルに達し、2031年までに5,299万リットルに増加すると予測されており、CAGR 2.76%を反映しています。
最も高い販売数量を生み出す製品カテゴリーはどれですか?
自動車用エンジンオイルは2025年の数量の47.65%のシェアを持ち、2031年まで優位を維持すると予想されます。
Euro 7規制はブルガリアの潤滑油仕様をどのように変化させますか?
当該規制は2026年11月に新型車向けに発効し、ACEA C7基準を満たす超低粘度・低SAPS合成油へのシフトを加速させます。
電気自動車の普及が潤滑油の数量に与える影響は何ですか?
電動化の進展とドレンインターバルの延長が相まって、長期的な数量成長からおよそ0.5%を削減すると予測されています。