
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
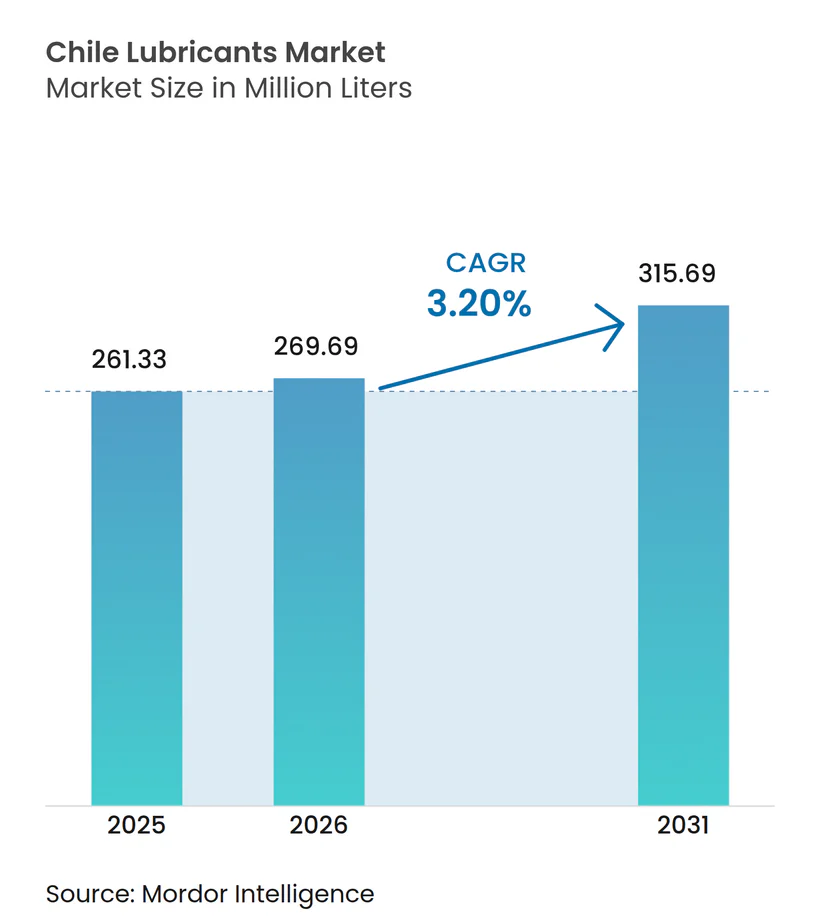
| 基準年の市場規模 (2025) | 261.33 百万リットル |
| 市場取引高 (2026) | 269.69 百万リットル |
| 市場取引高 (2031) | 315.69 百万リットル |
| 成長率 (2026 - 2031) | 3.20 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリ潤滑油市場分析
チリ潤滑油市場規模は2025年に2億6,133万リットルと評価され、2026年の2億6,969万リットルから2031年には3億1,569万リットルへと成長し、予測期間(2026年〜2031年)においてCAGR 3.20%で推移すると推定されています。この穏やかな表面的成長の背後には、より深い構造転換が進んでいます。銅鉱山および公共交通機関における電動化の進展、燃料の硫黄規制強化、そして法律第20.920号による拡大生産者責任(EPR)規則が製品処方を再編し、長期ドレン間隔による体積回転の抑制が続く中でも、プレミアム合成油およびバイオベースブレンドへの需要を押し上げています。基油のほぼ全量を輸入に依存しているため、ペソの変動や海上運賃の変化は陸揚げコストスプレッドに大きな影響を与え、在庫判断に影響を及ぼします。エンジンオイルは依然として支配的なセグメントです。しかし、この優位性は、バッテリー電気式大型トラックのドライブトレイン向けに特化した特殊グリースや、地下採掘向けに設計された生分解性油圧作動油などのニッチセグメントの急速な台頭によって緩和されつつあります。競争環境は激しく、Mobil ブランド製品とキンテロのブレンド工場を活用するEmpresas Copecが注目すべき市場シェアを占めています。一方、Enexはサービスステーションとシェルオイルチェンジセンターを拡充し、全国的なプレゼンスを強化しています。
主要レポートのポイント
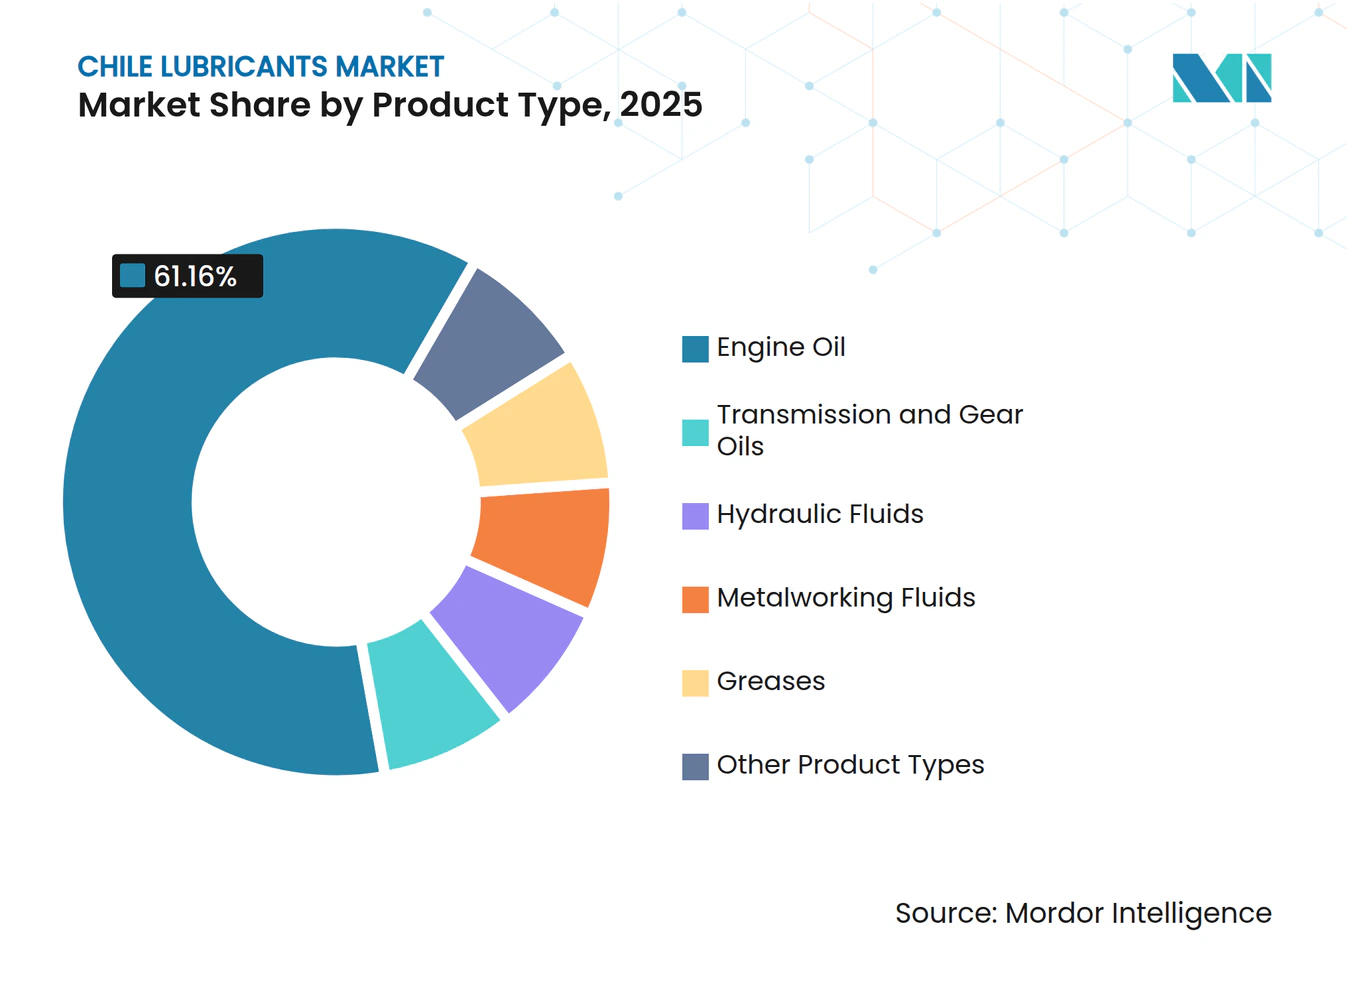
- 製品タイプ別では、エンジンオイルが2025年のチリ潤滑油市場において61.16%のシェアを占め、2031年にかけてCAGR 4.80%で拡大する見込みです。
- 最終ユーザー別では、自動車セクターが2025年のチリ潤滑油市場シェアの82.08%を占め、発電セクターが2031年にかけてCAGR 5.10%と最も高い成長率を示すと予測されています。
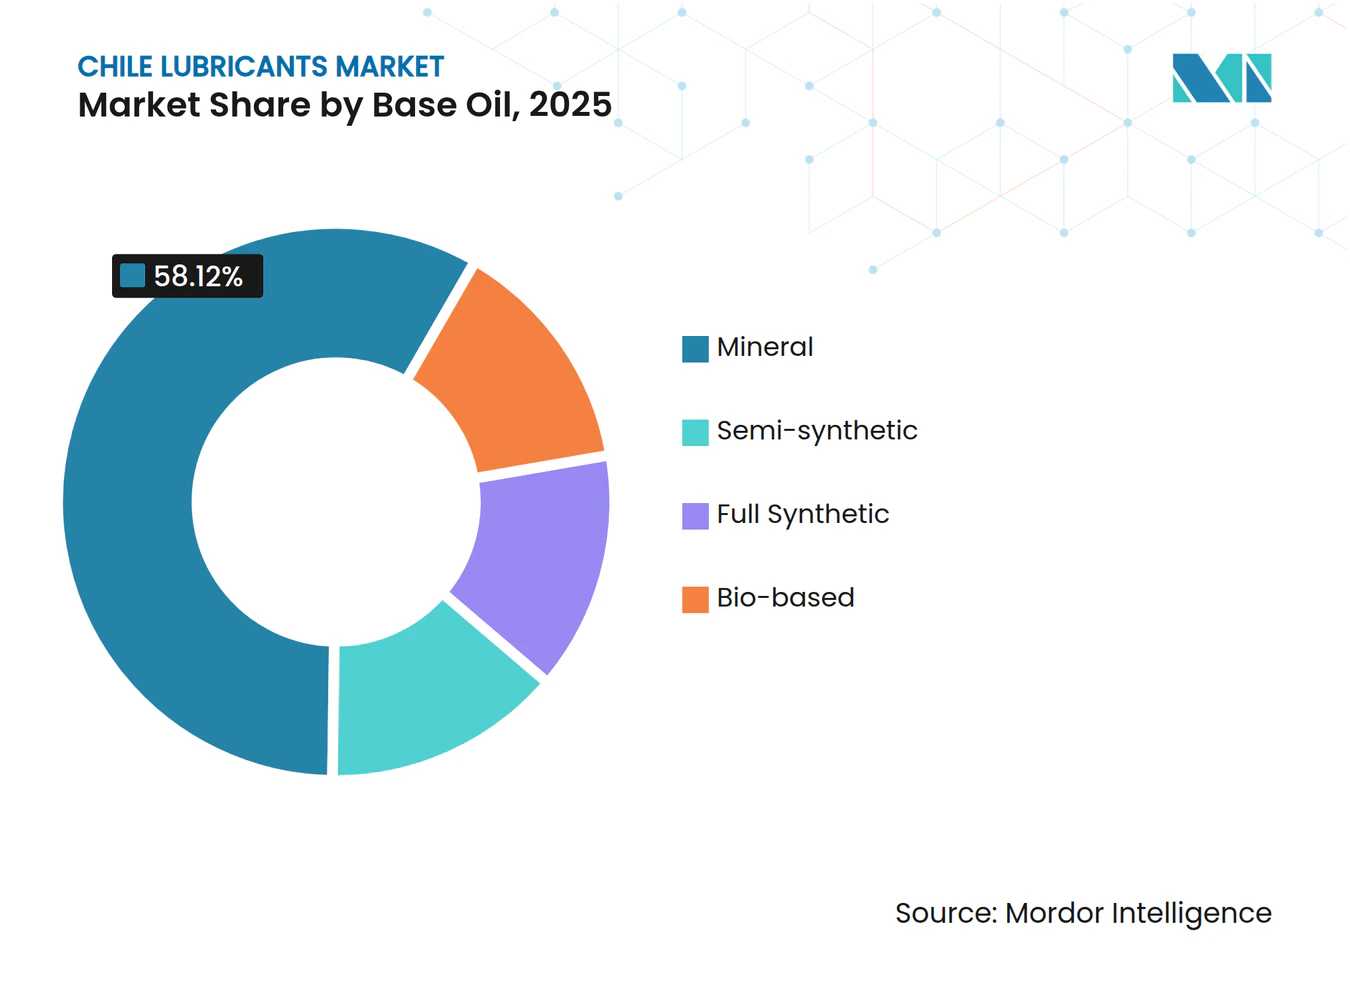
- 基油別では、鉱物油グレードが2025年のチリ潤滑油市場規模の58.12%を占め、バイオベース処方は2031年にかけてCAGR 6.41%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉱山機器用潤滑油需要の急増 | +1.2% | アントファガスタ、アタカマ、コキンボ | 長期(4年以上) |
| 自動車アフターマーケット量の拡大 | +0.8% | サンティアゴ、バルパライソ、コンセプシオン | 中期(2〜4年) |
| 銅精製能力の拡大 | +0.6% | アントファガスタ、オイギンス | 長期(4年以上) |
| OEM承認低粘度合成油 | +0.5% | アタカマ砂漠採掘回廊 | 中期(2〜4年) |
| 海上燃料効率規制 | +0.3% | バルパライソ、サン・アントニオ、アントファガスタ、イキケ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鉱山機器用潤滑油需要の急増
コチルコの2028年までの投資パイプラインにより、大型トラック、掘削機、破砕機に使用される油圧作動油、グリース、エンジンオイルへの需要は堅調に維持されています[1]。TotalEnergiesのフィールドトライアルでは、最適化された潤滑油が大型鉱山フリートの摩擦と熱を低減することでディーゼル節約効果が報告されており、所有コスト目標の達成を直接支援しています。コデルコの2025年11月の5年間マルチベンダー契約は、供給安定性と性能差別化への選好を確認するものであり、Copec、Enex、Klüber Lubrication Chile、Mining Lube Engineering、Esmaxにわたって量を分散させています。水不足が稼働率優先を高め、アントファガスタの水の相当部分が現在海水淡水化に依存しており、粉塵暴露が増大し、高皮膜強度潤滑油の必要性が高まっています。IEAは、エネルギー転換に必要な金属需要を満たすために今後30年間で世界の銅採掘量を大幅に増加させる必要があると予測しており、チリの潤滑油集約型サプライヤーとしての地位を確固たるものにしています。
自動車アフターマーケット量の拡大
チリの車両保有台数の拡大が、エンジンオイル、冷却液、トランスミッション液の堅調なアフターマーケットを支えています。Enexはシェルオイルチェンジセンターとサービスステーションを通じて利便性を提供し、DIYドライバーと商業フリートの双方に対応しています。2025年12月、ディストリビューターのAndes Motorは製品承認を標準化し、MaxusからIvecoまでのブランドをカバーするネットワーク全体にShell HelixおよびShell Rimula潤滑油を統合しました。市場では超低粘度グレードへの急速なシフトが見られ、SAE 0W-20、0W-16、0W-12オイルが低SAPSケミストリーを特徴とし、最新の後処理システムを保護しています。Chevronの2025年3月のGF-7展開は、OEM認定合成油への業界の転換を強調しています。
銅精製能力の拡大
2024年、チリは銅を主要対象として探鉱に重点的に取り組みました。この動きは、新たなコンセントレーターの導入により、金属加工液および油圧油への需要増加を示しています。一方、バッテリー電気式および水素ハイブリッド大型トラックは、より高いトルクサイクルに耐えるよう設計されたホイールベアリングおよびギアセット向けの高性能グリースを採用しています。このグリース需要は、エンジンオイル消費の落ち込みを相殺する役割を果たしています。業界の転換を象徴する動きとして、TotalEnergiesは耐火性かつ生分解性の油圧作動油HYDRANSAFE HFC-Eを導入し、地下安全性および生態毒性基準へのコミットメントを示しました。
チリの寒冷砂漠の夜に対応するOEM承認低粘度合成油
昼夜の気温差が極端なアタカマ砂漠では、潤滑油は–40°C以下の流動点と高い粘度指数を持つ必要があります。Detroit DieselのDT12ラテンアメリカ向けブレチンはMB 235.16 75W-85フルードを推奨し、延長ドレン間隔を許可しています。これにより潤滑油の回転が圧縮されるだけでなく、リットル当たりの価値も向上します。APIは2025年にハイブリッド車を対象としたSQ規格を導入しました。この新規格は揮発性および酸化閾値を厳格化し、処方者をグループIII+およびPAO基油へと誘導しています。ExxonMobilのMobil Delvac 1トランスミッションフルードV30は、Volvo 97307/97318の認証を取得し、低流動点と高粘度指数を誇り、プレミアム合成油への業界シフトを示しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サンティアゴのタクシーフリートにおける電気自動車普及の加速 | –0.6% | サンティアゴ首都圏 | 中期(2〜4年) |
| 廃油処理規制の強化(DS148改正) | –0.3% | 全国の都市部 | 短期(2年以内) |
| 基油輸入コストの変動 | –0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サンティアゴのタクシーフリートにおける電気自動車普及の加速
2024年、サンティアゴの全電気バスフリートは大幅に拡大し、市内総バス台数の注目すべき割合を占めました。2025年末までのさらなる成長が予測されており、重量車用エンジンオイル需要からの転換を示しています。乗用バッテリー電気自動車(BEV)の販売も市場浸透率を押し上げています。政策ロードマップが整備される中、次の10年間で国内BEV普及率が重要な閾値を超える可能性が強く示唆されています。この転換はエンジンオイル量の減少を脅かすものであり、自動車産業の主力製品です。これに対応して、サプライヤーは電動ドライブトレイン向けの高性能グリースに注力するなど、発電や採掘などの非自動車セクターへの多角化を進めています。
廃油処理規制の強化(DS148改正)
法律第20.920号は使用済み潤滑油をEPR規則の下で優先廃棄物として指定し、生産者および輸入業者に回収・リサイクル義務を課しています[2]。DS148令は使用済み油を有害物として分類し、認定された保管、輸送、処理を義務付けており、特に小規模ワークショップのコンプライアンスコストを引き上げています。EnexはReSimpleおよびProREP集団システムに参加し、HuellaChile製品フットプリント検証を取得した最初の潤滑油ブランドとなり、物流規模を持つ既存企業に有利なライフサイクル透明性への移行を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エンジンオイルが量を牽引、グリースが採掘分野で台頭エンジンオイルは2025年のチリ潤滑油市場において61.16%のシェアを占め、大規模な内燃機関フリートを背景に2031年にかけてCAGR 4.80%で拡大する見込みです。延長ドレン間隔が続く中でも、API SPおよびSQ合成グレードへのシフトが収益成長を牽引し、体積増加を上回っています。トランスミッション・ギアオイルは小規模ながら重要なセグメントを構成しており、DetroitのDT12ギアボックスは現在MB 235.16 75W-85オイルを推奨しています。これらのオイルはドレン間隔が大幅に延長されており、全体的な回転率が低下する中でも仕様に基づく価値を高めています。
油圧作動油は採掘作業において重要な役割を果たしています。生分解性かつ耐火性のHFC-E製品は、地下作業に義務付けられた高度な安全基準を満たしています。採掘投資はコンセントレーター拡張を促進しており、切削、研削、成形用の潤滑油が必要とされています。特殊グリースは、より高いトルク負荷を要求し連続稼働サイクルで運転する電動大型トラックのドライブトレインに牽引され、この分野で最も速い成長を示しています。リチウムコンプレックスケミストリーが最前線にあり、国内リチウム採掘による原材料の安定供給が支えています。



最終ユーザー産業別:
自動車が支配、発電が加速自動車は2025年のチリ潤滑油市場シェアの82.08%を維持していますが、特に都市部フリートにおける電気自動車普及の進展に伴い、構造的な低下に直面しています。エンジンオイル量が減少する一方、超低粘度合成油とサービスバンドルが収益減少を緩和しています。発電は規模は小さいものの、風力、太陽光、蓄電池プロジェクトがピッチシステム向けのタービンオイル、変圧器油、油圧作動油を必要とすることから、2031年にかけてCAGR 5.10%と最も高い成長率を示しています。コデルコのマルチベンダー契約は鉱山フリートのディーゼルエンジン需要の安定を裏付けており、新たなLNG動力の海上資産はデュアルフュエル船舶エンジン潤滑油を引き込んでいます。
基油別:
鉱物油が首位、バイオベースが規制追い風で急増鉱物油グレードはコスト優位性により2025年に58.12%のシェアを占めていますが、バイオベース処方はEPRインセンティブとエコラベリング要件に支えられ、2031年にかけてCAGR 6.41%と最も高い成長軌道を示しています。半合成ブレンドはコストとパフォーマンスのギャップを埋め、OEMドレン仕様の厳格化に伴いグループIIIおよびPAOフル合成油がシェアを拡大しています。ShellのPanolinシリーズとTotalEnergiesのHYDRANSAFEシリーズは、サプライヤーが生分解性の認証を活用して環境に敏感な作業での契約を獲得する方法を示しています。

地理的分析
銅資源が豊富なアントファガスタ、アタカマ、コキンボの各地域は、2024年のチリ国内銅生産量の相当部分を占めました。アントファガスタでは、水の採取の相当割合が現在海水淡水化に依存しており、水不足が粉塵と熱の課題を悪化させています。その結果、採掘業者はこの地域の過酷な砂漠環境に適した高皮膜強度合成油および生分解性油圧作動油への転換を進めています。
乗用車と小型商用車は、サンティアゴ、バルパライソ、オイギンスの中央渓谷地域を支配しています。しかし、サンティアゴが公共交通機関とライドヘイリングフリートの電動化を急速に進める中、従来のエンジンオイル消費は減少に向かっています。このシフトにより、プレミアム合成油とクイックサービスセンターでのサービス競争が激化しています。
海上潤滑油需要は、バルパライソ、サン・アントニオ、アントファガスタ、イキケなどの沿岸ハブに集中しています。これらのハブは特に漁業および沿岸貨物船に対応しており、IMO炭素集約度規制に準拠するためLNGまたはバイオ燃料ブレンドを採用しています。一方、ビオビオからマガジャネスに至る南部マクロゾーンは潤滑油需要が小さいものの、成長しています。この増加は、特殊グリースとタービンオイルを必要とする林業機械、水産養殖施設、陸上風力タービンの需要に牽引されています。
バリューチェーン分析
チリの潤滑油供給は輸入基油および添加剤に支えられており、国内で付加される価値はブレンド、包装、流通に集中している。ENAPは炭化水素チェーンにおける中核的な国内製油資産であり、Empresas Copec(Mobilブランドの潤滑油、Quinteroブレンド工場)、Enex(そのネットワークを通じたShell潤滑油)、Esmax(300以上のサービスステーションと潤滑油工場)といった民間の燃料・潤滑油マーケターが、輸入フローを自動車のクイックサービスチャネルや産業向け顧客に販売される完成潤滑油につないでいる。
下流では、最終消費者への経路は(i)乗用車・商用車向けのブランド小売店およびルブリセントロス、(ii)北部の鉱業・重機向けに供給する産業ディストリビューターおよびサイトサービス専門業者に分かれる。大手企業に加え、Lubricantes Crescent、SKC Insumos(Grupo Sigdo Koppers)、LubChile(MannolおよびFanfaroの輸入業者)などの輸入業者・専門業者が、車両群や作業場向けの製品供給と技術サポートを拡大している。使用済み油に関する法律20.920(EPR)およびDS148の有害廃棄物管理規定のもとでは、消費後の段階(回収、認証輸送、処理、リサイクル・価値化)が潤滑油バリューチェーンの明確な一部となり、適合するリバースロジスティクスパートナーおよび集団システムの役割が増大している。
競争環境
市場集中度
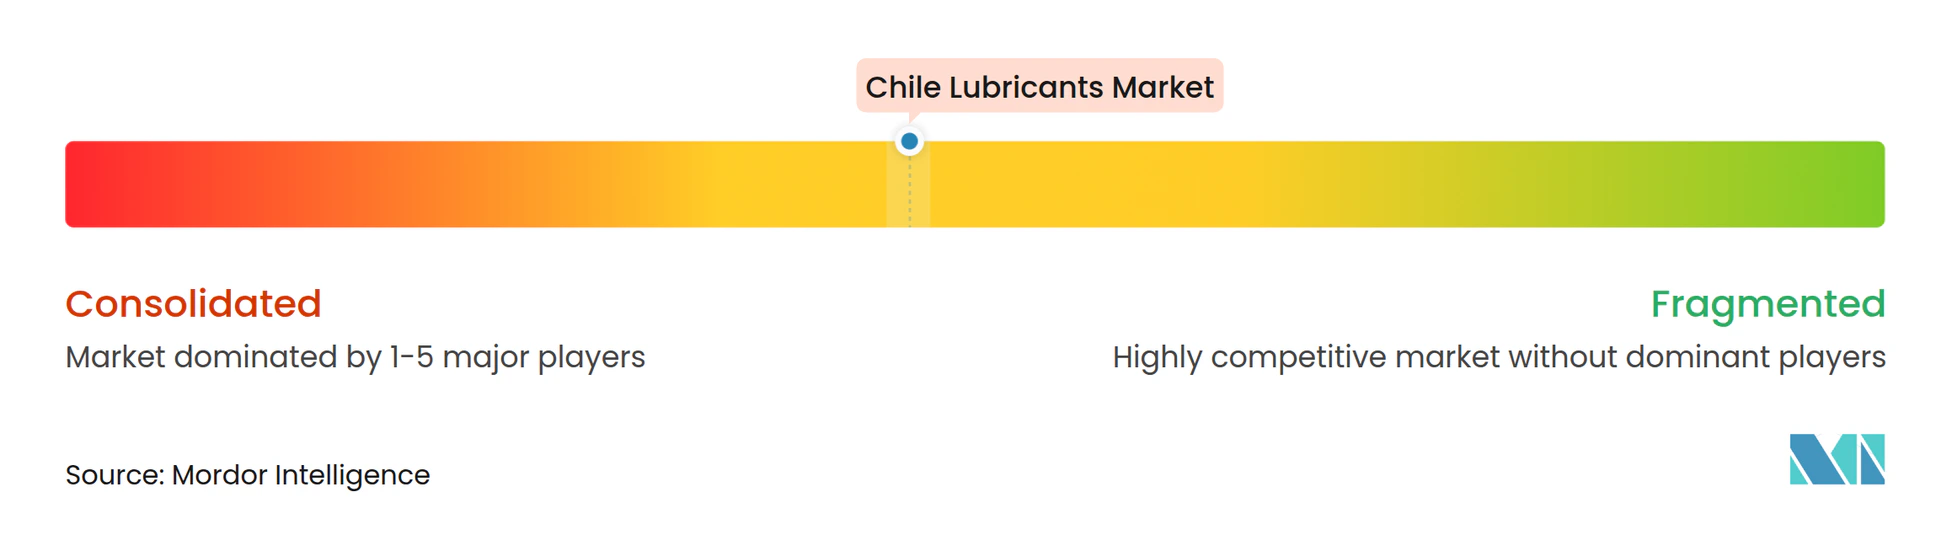
チリ潤滑油市場は適度に集約されています。Klüber Lubrication Chileなどのニッチ専門企業は技術的差別化を通じて高性能グリースでシェアを獲得し、Mining Lube Engineeringは現地ベースのサービス契約を活用して遠隔採掘地区での製品ラインを確立しています。ホワイトスペースの機会は、バイオ潤滑油、再生可能エネルギープロジェクト向けタービンオイル、製品供給から状態基準保全へとエンゲージメントを転換するデジタルオイル分析プラットフォームに集中しています。
チリ潤滑油業界リーダー
-
Shell Plc
-
Chevron Corporation
-
BP PLC
-
TotalEnergies
-
YPF SA
- 注:主要企業の掲載順は順位を示すものではありません。
チリ潤滑油市場 このレポートでカバーされる企業
- BP PLC
- AMSOIL Inc
- Carl Bechem GmbH
- Chevron Corporation
- Empresas Copec
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International Ltd
- Liqui Moly GmbH
- Motul SA
- Petrobras
- Petronas Lubricants
- Phillips 66 Company
- Repsol
- Shell Plc
- TotalEnergies
- Valvoline Inc (Saudi Aramco)
- YPF SA
市場機会と将来展望
鉱業の電動化と高負荷サイクルの拡大により、大型機器における熱、トルク、安全性の制約に対応する特殊グリースおよび作動油の分野で空白地帯が広がっており、地下作業向けの耐火性・生分解性製剤も含まれる。この製品ミックスの変化は、鉱業における調達構造によってさらに強化されている。マルチベンダー供給モデルや現場サービスへの期待が高まる中、単価だけで競争するのではなく、技術サポート、油状態モニタリング、潤滑油の最適化を組み合わせたサプライヤーが優位に立つ。
法律20.920に基づく拡大生産者責任と、それに関連する使用済み油の義務は、使用済み潤滑油の回収、リサイクル、価値化インフラへの新たな投資分野を生み出しており、特に有害廃棄物取扱規則のもとでコンプライアンス負担が大きい小規模作業場にとって重要である。サービス主導の流通は、鉱山車両や産業資産のダウンタイム削減を目的としたデジタル油分析プラットフォームや状態基準保守プログラムの機会も後押ししている。自動車チャネルでは、OEMまたはディストリビューターのアフターセールスプログラムに潤滑油を統合するパートナーシップ、ディーラーネットワーク全体での標準化された承認を含むものが、ドレイン間隔の延長にもかかわらず、プレミアムなOEM認証低粘度合成油のプル型需要を改善している。
最近の産業開発事情 チリ潤滑油市場
- 2026年5月:Landking社とEnex-Shell社は、EnexがLandking車両向けチリにおけるShell潤滑油の公式サプライヤーとなる契約を締結した。この取り決めにより、Shellの同国におけるアフターマーケットでの展開が広がり、Landkingの車両群へのアクセスが強化される。Landkingネットワークを通じた流通が拡大し、自動車および産業車両群におけるShell潤滑油の浸透が高まる。
- 2026年5月:Enex S.A.とAndes Maq(SANY代理店)は、Shell潤滑ソリューションをAndes Maqの機械アフターセールスサポートに統合する戦略的提携を最終合意した。これにより、Shell潤滑がヘビー機械のサービス・保守エコシステムに進出する。この提携は鉱業・建設分野におけるアフターセールスサービスと収益機会を強化する。
- 2026年5月:Shell LubricantsとEnex - Shell LubricantsとAndesMaq(Kaufmann Group)は、建設、鉱業、林業分野向けに潤滑油を供給する戦略的パートナーシップを確立した。この協業により、Shell Lubricantsの資本プロジェクトおよび産業保守における展開が拡大する。この提携は建設、鉱業、林業用途における市場カバレッジを強化する。
チリ潤滑油市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、チリ潤滑油市場は、車両、産業機械、およびその他の設備に使用するために販売された完成潤滑油を対象とし、チリ国内の消費時点における数量で測定・集計されます。
対象外事項:本範囲は、単独の化学品として販売される添加剤、別途追跡されるグリース、および摩擦や摩耗の低を主目的としない非潤滑剤プロセス化学品を除外します。
セグメンテーション概要
- 製品タイプ別
- エンジンオイル
- トランスミッション・ギアオイル
- 油圧作動油
- 金属加工液
- グリース
- その他の製品タイプ(工業用熱媒体油など)
- 最終ユーザー産業別
- 自動車
- 発電
- 重機
- 冶金・金属加工
- その他の最終ユーザー産業(海上・鉄道など)
- 基油別
- 鉱物油
- 半合成油
- フル合成油
- バイオベース
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、事実に基づく基盤を構築し、モデルがチリ固有の活動水準に紐付けられていることを確認するために使用されます。まず、国内車両保有台数と新規登録台数、鉱工業生産、ならびに鉱業・建設活動など、潤滑油需要を示す公開時系列データから着手します。
主な参照先としては、工業指標に関するInstituto Nacional de Estadisticas(INE)、輸出入統計に関するServicio Nacional de Aduanas、燃料・エネルギー消費の背景情報に関するComision Nacional de Energia(CNE)、および輸送セクターの動向に関するMinisterio de Transportes y Telecomunicacionesなどが挙げられます。また、規格機関や査読済み工学論文からの技術ノートおよび安全データの動向についても調査します。製品ポジショニングとチャネルシフトを確認するため、企業の開示資料、投資家向けプレゼンテーション、および信頼性の高い現地報道との照合も実施します。
さらに、潤滑油専門の市場情報に関する有料サブスリプションを選択的に活用し、基油の動向とパッケージングミックスの前提条件を相互確認します。これらのデスクソースは網羅的なものではなく、データ収集、検証、および明確化のために追加文書も参照されています。
一次インタビューおよびサーベイ
一次調査は、チリ国内における数量の流通経路と、操業条件の変化に伴うエンドユーザーの製品グレード間の移行を確認するために使用されます。ブレンダーおよびディストリビューター、サービスワークショップ、フリートオペレーター、鉱業・産業メンテナンスチーム、ならびにドレンインターバルと潤滑油選定に影響を与える調達・技術担当者など、バリューチェーン全体のステークホルダーと対話します。チリが対象地域として唯一であるため、現地のチャネル分割、稼働時間、および製品代替パターンに焦点を当てます。需要の説明が内部的に整合するまで、前提条件を再確認します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:16% |
| 中位層:56% | 部門・ユニットリーダー:33% |
| 中小規模プレイヤー:18% | マネージャー:51% |
市場規模算定と予測
規模算定は、トップダウン型の需要再構築手法を用いて構築されます。チリの活動指標を潤滑油消費プールに変換し、使用強度で調整します。自動車用途については、車種別の車両保有台数、年間平均走行距離、標準的なオイルパン容量、およびドレンインターバルの変化を年間リットル数に換算します。産業用途については、鉱業機械の稼働時間、工業生産動向、油圧システムの容量、およびメンテナンスサイクルの標準値が消費量の形成に寄与します。特に、計画的なシャットダウンを通じて潤滑油が消費される場合に重要となります。
次に、サンプリングされたパック・バルク価格の確認、チャネルマークアップ、およびディストリビューターのスループットに関する対話など、選択的なボトムアップ近似によってモデルを裏付け、合計値のストレステストを実施します。直接的な分割が観察できない場合、類似の操業環境からのプロキシ比率を使用してギャップを処理し、インタビューを通じて絞り込んだ後、最終数量確定します。予測については、主要ドライバーに対する短期時系列スムージングを組み合わせたシナリオ分析を主に使用します。このアプローチは、需要がマクロサイクルおよび鉱業投資のタイミングとともにどのように動くかを反映しており、最終的な軌跡はドレンインターバルの採用と製品アップグレードに関する専門家の見解によって検証されます。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって確認され、主要な差異が説明されるまでモデルは承認されません。車両1台あたりのリットル範囲、鉱業強度との整合性を踏まえた産業シェアの一貫性、および輸入シグナルと潤滑油価格動向に対する前年比の変動など、合理性チェックを実施します。
外れ値が発生した場合、インプットを再監査し、変化が実際のものかデータアーティファクトかを確認するために関連するインタビュー対象者に再連絡します。各レポートは年次で更新され、鉱業活動、貿易フロー、または潤滑油仕様に影響を与える規制変更など、重要なイベントが発生し場合には中間更新が実施されます。納品前にアナリストが最新の確認作業を行い、クライアントが最新の更新済みビューを受け取れるようにします。
Mordor Intelligenceのチリ潤滑油市場推計と他の公表推計との比較
チリ潤滑油の公表市場数値は、タイトルが類似して見える場合でも、基礎となる調査上の選択が同一でないため、大きく乖離して見えることがあります。最大の差異は通常、推計が数量ベースか金額ベースか、どの潤滑油ファミリーが計上されているか、および対象範囲が全エンドユースか自動車のような単一用途のみかによって生じます。
数量需要ドライバーと換算チェック(車両保有台数、ドレンインターバル、鉱業機械稼働時間、および貿易シグナル)を追跡することで、Mordor Intelligenceは推計を、部分的な収益ビューや隣接する流体カテゴリーと混在させることなく、リットル単位の完成潤滑油消費量に紐付けた状態を維持します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 269.69 ミリオン リットル(2026年) | |
| 業界出版社A | 363.12 ミリオン 米ドル(2024年) | この推計は自動車用潤滑油のみを対象とし、収益ベースで報告されているため、産業用需要を除外し、異なる価格設定やチャネルマージンを前提としている可能性があるにもかかわらず、より大きく見える場合があります。 |
| 業界出版社B | 57.23 ミリオン 米ドル(2024年) | この数値は金属加工液を追跡しており、これは狭い産業サブセットであり、潤滑油全体の合計ではないため、国レベルで比較した場合に広範な市場を過小評価することになります。 |
この比較は、乖離の大部分が対象範囲の境界と単位によって説明されることを示しています。市場をチリで消費された完成潤滑油として維持し、再現可能な需要シグナルのセットに対して確認することで、結果は年度間で一貫性を保ち、チームが業務計画と照合しやすくなります。
レポートで回答される主要な質問
チリ潤滑油市場の現在の規模と予測成長率は?
チリ潤滑油市場規模は2026年に2億6,969万リットルであり、2031年までに3億1,569万リットルに達すると予測され、CAGR 3.20%を反映しています。
どの製品カテゴリーが消費をリードしていますか?
エンジンオイルは2025年に61.16%のシェアで依然として支配的であり、大規模な内燃機関フリートと合成油へのプレミアム移行に支えられています。
電気自動車の普及は潤滑油需要にどのような影響を与えますか?
電気バスと乗用BEVはエンジンオイル量を減少させ、特にサンティアゴで顕著ですが、電動ドライブトレイン向けの特殊グリースおよび熱管理液の機会を創出しています。
どの地域が最も高い潤滑油消費量を占めていますか?
アントファガスタ、アタカマ、コキンボの各地域が銅採掘により工業用量をリードし、サンティアゴとバルパライソが自動車需要を支配しています。