
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
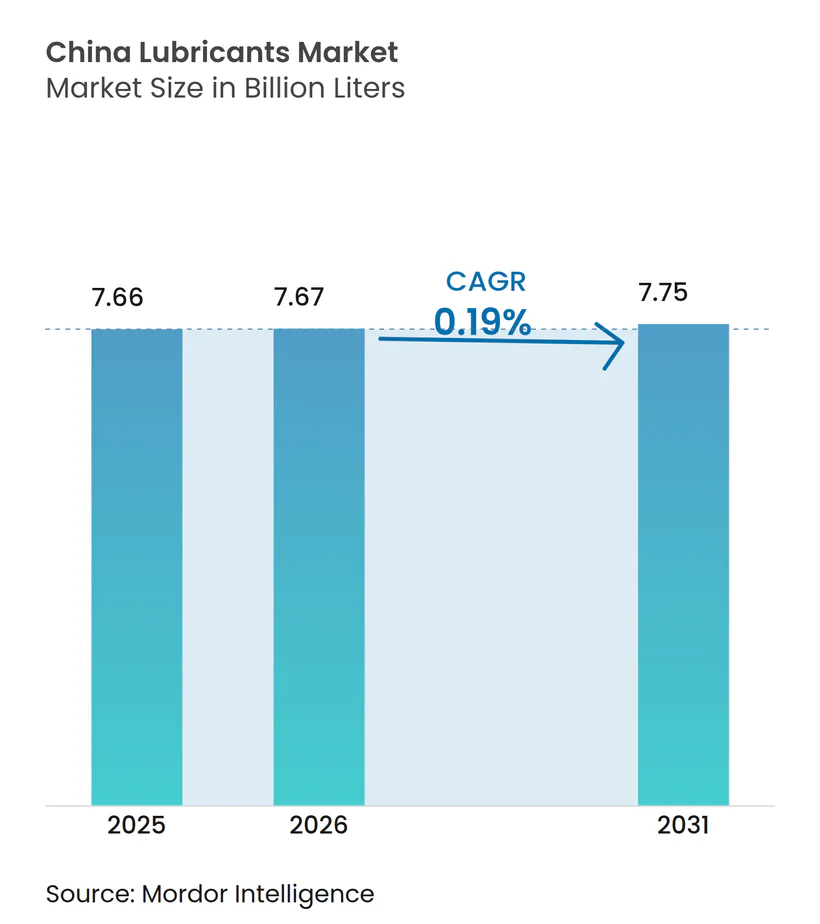
| 基準年の市場規模 (2025) | 7.66 十億リットル |
| 市場取引高 (2026) | 7.67 十億リットル |
| 市場取引高 (2031) | 7.75 十億リットル |
| 成長率 (2026 - 2031) | 0.19 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国潤滑油市場分析
中国潤滑油市場規模は2025年に76億6,000万リットルと評価され、2026年の76億7,000万リットルから2031年には77億5,000万リットルに達すると推定され、予測期間(2026年~2031年)におけるCAGRは0.19%です。中国の潤滑油市場の成長が横ばいにとどまっているのは、電気自動車の急速な普及によりガソリンエンジンオイルの需要量が減少しているためであり、一方でインフラ投資が重機用および産業用フルードの需要を支えています。国有精製企業が上流の基油生産と下流の流通を統合する一方、グローバル大手がプレミアム合成油を積極的に展開しており、競争圧力が高まっています。OEMの保証期間延長、オイル交換間隔の長期化、およびデュアルカーボン規制が合成製品の普及を加速させています。電子商取引により地理的リーチが拡大しますが、模倣品リスクも増大しており、ブランドオーナーはトレーサビリティ技術への投資を拡大しています。
レポートの主要な知見
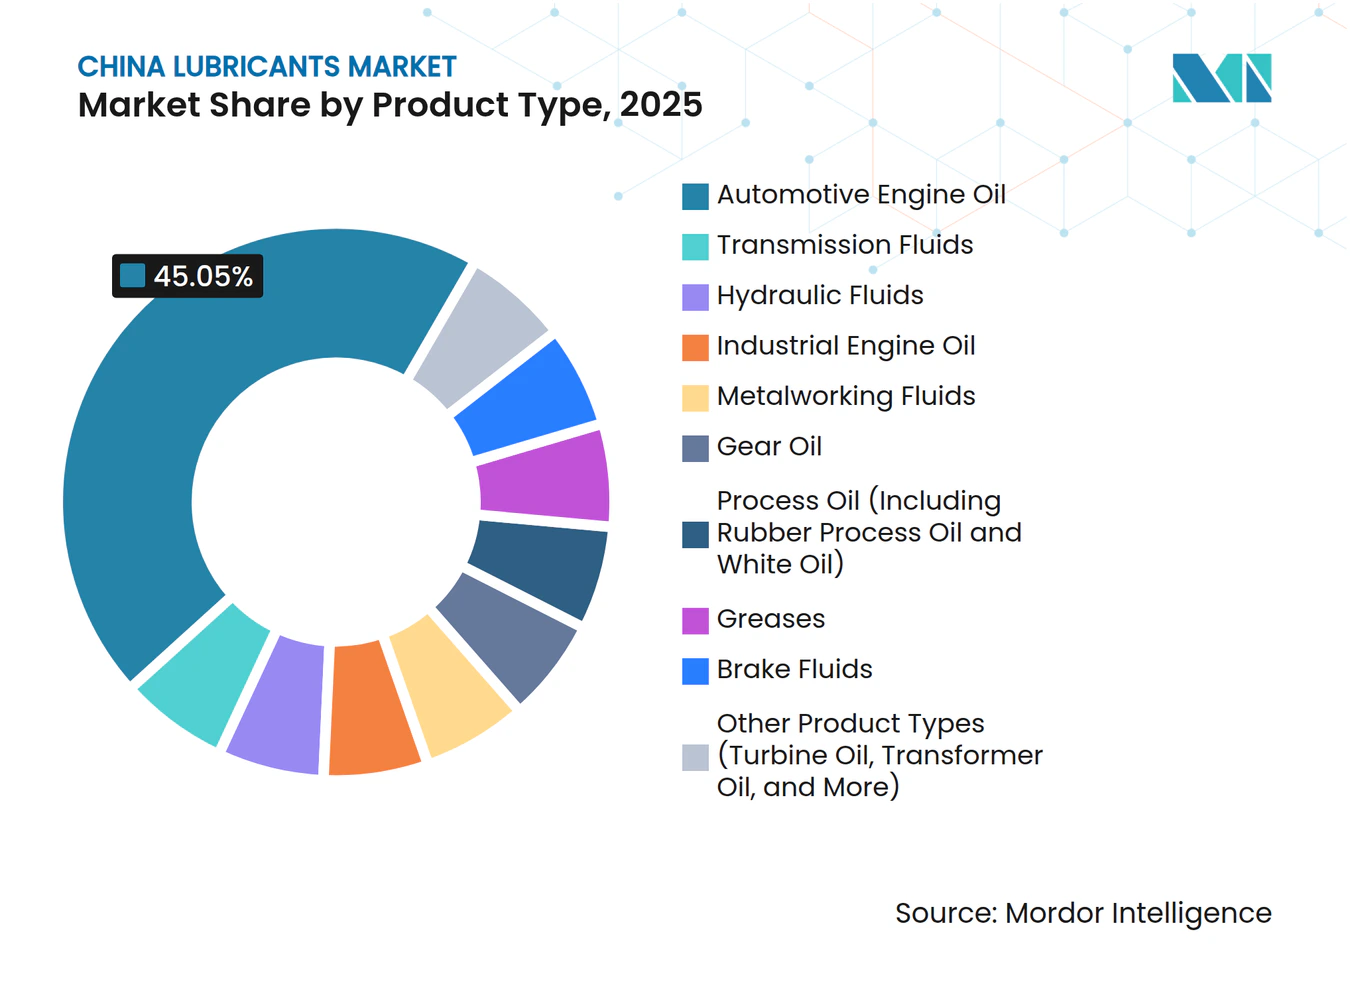
- 製品タイプ別では、自動車エンジンオイルが2025年に45.05%の売上シェアをリードし、トランスミッションフルードは2031年まで1.03%のCAGRを記録すると予測されています。
- 最終用途産業別では、自動車セグメントが2025年に中国潤滑油市場シェアの57.90%を占め、重機は2031年まで1.10%のCAGRで拡大すると予測されています。
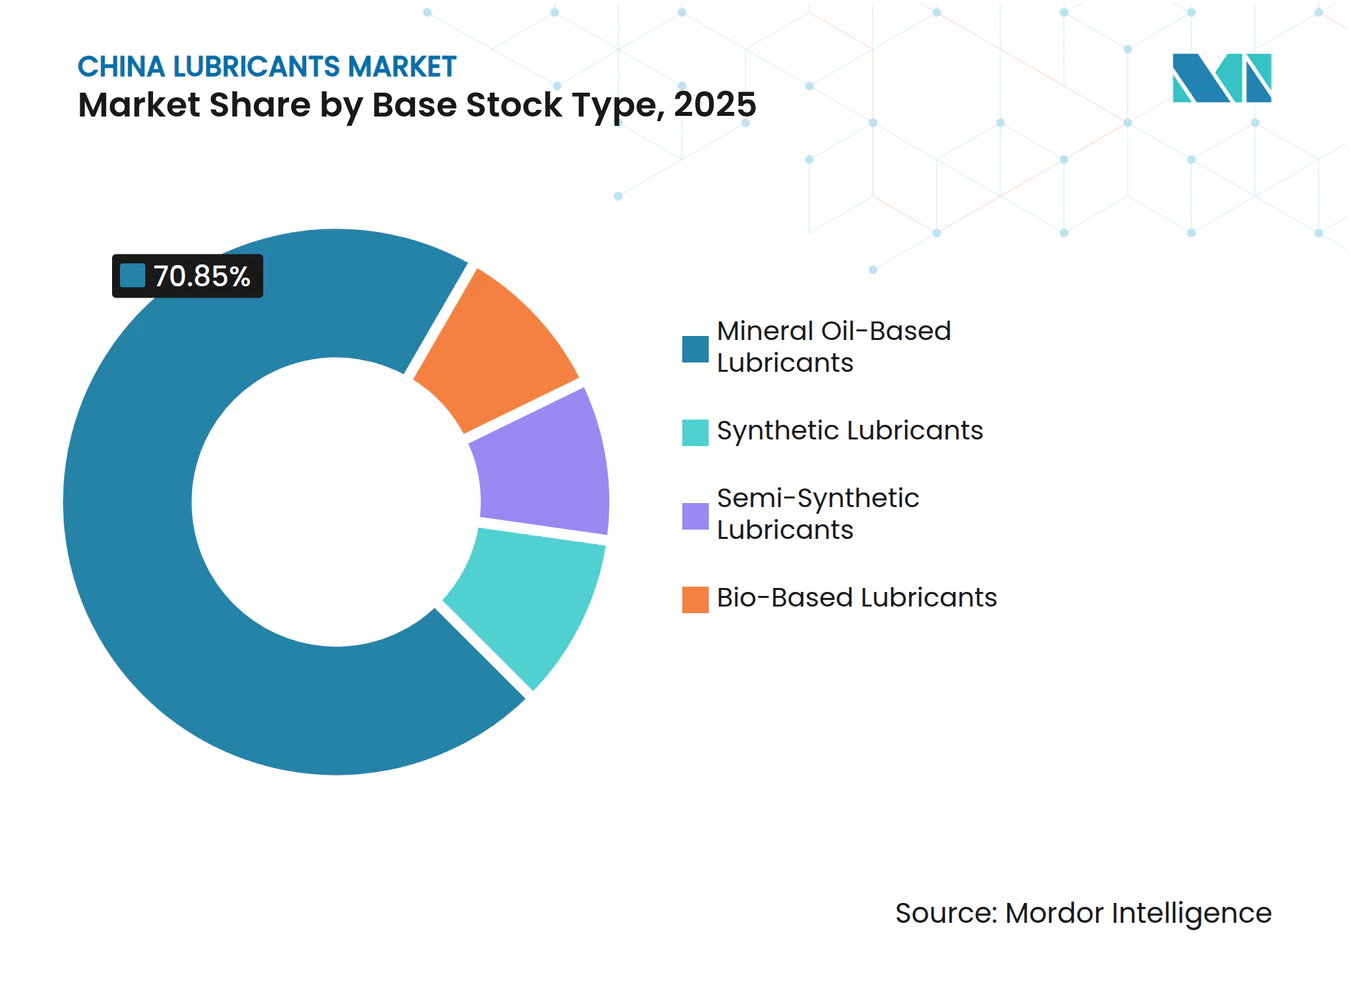
- 基油タイプ別では、鉱物油ベースのフルードが2025年に中国潤滑油市場規模の70.85%を占め、合成潤滑油は2031年まで1.34%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国潤滑油市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ポストコロナ物流におけるディーゼルトラック車両台数の回復 | + 0.3% | 産業回廊に集中する全国規模 | 短期(2年以内) |
| 国内基油プロジェクトの再開による供給安定性の改善 | + 0.2% | 全国規模、特に中国東北部および東部 | 中期(2年~4年) |
| OEMの保証延長がプレミアム長期間交換型合成油の需要を押し上げ | + 0.15% | 全国規模、プレミアムセグメントは第一線都市に集中 | 中期(2年~4年) |
| HDMOおよびPCMO向け電子商取引チャネルの急拡大 | + 0.1% | 全国規模、農村部への浸透が加速 | 短期(2年以内) |
| 「デュアルカーボン」政策の加速がバイオ潤滑油の普及を促進 | + 0.1% | 全国規模、主要産業ゾーンでパイロットプログラムを実施 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ディーゼルトラック車両台数の回復が商業用潤滑油需要を安定化
2025年初頭に物流活動が正常化する中、重機用ディーゼルトラックの登録台数が増加し、高粘度エンジンオイルおよびトランスミッションフルードの安定した需要を下支えしました[1]。インフラプロジェクトにより2025年2月のシンガポールからの基油輸入量が15%増加し、建設活動と潤滑油消費の正の相関関係が浮き彫りになりました。しかし、長距離輸送におけるLNGトラックの普及により、ガスエンジンは異なる配合と長い整備間隔を必要とするため、従来のディーゼル潤滑油の需要量が減少しています。この二極化により、サプライヤーはディーゼルおよび代替燃料ドライブトレイン双方に対応したフルードの開発を迫られています。フリートオーナーは総所有コストを重視し、オイル交換間隔の延長とダウンタイムの削減を可能にする合成油を優先しています。
国内基油生産の再開による輸入依存度の低下
PetroChina and Sinopecが所有する製油所は、2020年~2022年に休止していた基油ユニットを再稼働させ、シンガポールおよび韓国からの輸入依存度を低下させました[2]。国内の原油原料は国内ブレンダーにとってコスト面での優位性をもたらし、サプライチェーンを短縮します。2024年の平均製油所稼働率は75%に低下しましたが、逆説的に、原料をめぐる競争が緩和され価格圧力が和らいだことで基油マージンが改善しました。安定した供給により、中国のブレンダーは輸入在庫に関連する運転資本需要を削減できます。国内コストの低下により、中国産基油が東南アジアで競争力を持ち、新たな輸出経路が開かれる可能性があります。
OEM保証延長が合成潤滑油の普及を加速
自動車メーカーは保証期間を8年~10年に延長し、保証クレームを最小限に抑えるため合成油の使用を義務付けています。プレミアムPAOおよびエステルベースのオイルは現在、15,000~20,000キロメートルの交換間隔をサポートし、鉱物油で一般的に達成される5,000~7,500キロメートルを大きく上回っています。ShellはGTL(ガス・トゥ・リキッド)由来のeフルードを電気自動車向けに推進し、新しいドライブトレインの熱的・電気的ニーズに対応しています。交換間隔の長期化により消費者の価格感度が低下し、サプライヤーは販売1リットルあたりのより高いマージンを確保できます。GB国家標準の高度化がこのトレンドを強化し、合成配合によってのみ達成可能な性能目標を規定しています。
電子商取引の浸透が流通を変革しつつ模倣品を増殖させる
オンラインプラットフォームにより、潤滑油ブランドは農村部の整備士やDIY消費者に直接リーチでき、販売代理店マージンを削減しています。しかし、マーケットプレイスチャネルでは模倣品が横行し、ブランドエクイティを損ない、正規品の価格を圧迫しています。正規サプライヤーはQRコードトレーサビリティと改ざん防止シールを導入して消費者を保護しています。リーチとリスクのバランスを取るには、強固なチャネル管理と消費者教育が必要です。規制当局はデジタル小売シフトに後れを取っており、高度な模倣品ネットワークに悪用される執行上のギャップが生じています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| BEVの急速な普及によりICEエンジンオイルの需要プールが縮小 | -0.4% | 全国規模、第一線都市および沿岸地域での加速 | 中期(2年~4年) |
| OEMのオイル交換間隔延長がサービス補充量を削減 | -0.25% | 全国規模、プレミアム自動車セグメントおよび都市部市場に影響 | 短期(2年以内) |
| 原油価格の乱高下がブレンダーのマージンを圧迫 | -0.15% | 全国規模、独立系ブレンダーに特に影響 | 短期(2年以内) |
| 根強い模倣品がブランドの価格支配力を損なう | -0.1% | 全国規模、電子商取引チャネルおよび農村部市場に集中 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
電気自動車の普及がICE潤滑油需要の喪失を加速
バッテリー電気自動車(BEV)は2025年初頭に新車販売の40%を超え、車両あたり年間4~5リットルのエンジンオイル消費量を押しのけ、ガソリン需要予測を引き下げています。精製品消費量は2024年に1.7%減少し、循環的な落ち込みではなく構造的な変化であることを示しています(SINOLUB.COM)。石油メーカーは対応策としてサービスステーションをEV充電設備を備えた複合エネルギーハブに転換していますが、この転換により失われた潤滑油の需要量を回復することはできません。ガソリン生産の減少は非自動車セグメントの基油供給を逼迫させ、中国潤滑油市場全体の価格動向に影響を与えています。
オイル交換間隔の延長がサービス市場の需要量を圧縮
15,000~20,000キロメートルのオイル交換間隔を可能にする合成配合により、車両あたりの年間潤滑油需要量が最大50%削減されます。頻繁なオイル交換需要に依存するクイックルーブショップは収益圧力に直面し、大手チェーンへの集約が進んでいます。より厳しい許容差を持つ先進エンジン設計によりオイルの吹き抜けや汚染が低減し、補充需要がさらに低下しています。サプライヤーは収益バランスを保つため、高回転率の鉱物グレードから低量・高マージンの合成油へと焦点を移す必要があります。排出規制が低粘度オイルの使用を奨励し、燃費を改善して長期間交換トレンドを強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:エンジンオイルから特殊フルードへの移行
自動車エンジンオイルは2025年に中国潤滑油市場シェアの45.05%を占めましたが、NEV普及の拡大に伴い減少局面にあります。トランスミッションフルードはオートマチックギアボックスおよび専用eアクスルフルードの普及拡大に支えられ、1.03%のCAGRで成長すると予測されています。油圧作動油とグリースはインフラプログラムから恩恵を受ける建設機械向けに使用されています。ブレーキフルードはICEおよびEVプラットフォーム全体で安定した需要を示していますが、交換間隔の長期化により需要量の成長は限定的です。ギアオイルは極圧配合を必要とする採掘・重機用途で需要が増加しています。
バッテリー電気ドライブトレインはエンジンオイルではなく熱管理流体および絶縁フルードを必要とし、製品構成が特殊合成油へとシフトしています。産業用エンジンオイルは電化が限定的な発電・舶用エンジン向けを対象としています。プロセスオイルおよび金属加工液は製造生産高と連動しており、中国が産業設備を高度化するにつれて緩やかな伸びを示しています。タービンオイルおよび変圧器オイルは再生可能エネルギー設備から恩恵を受けています。この変化するポートフォリオは、中国の潤滑油市場規模が減少傾向にある乗用車エンジンオイルからニッチな産業用および電気自動車用フルードへとどのように再分配されているかを示しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
最終用途産業別:重機が成長の柱に
自動車は2025年に中国潤滑油市場規模の57.90%を占めましたが、EV普及の拡大に伴い需要量は縮小しています。重機は2031年まで1.10%のCAGRで拡大すると予測され、インフラ投資および資源採掘によって支えられています。海運需要はシリンダーおよびギアオイルを必要とする造船と洋上風力プロジェクトとともに着実に増加しています。航空宇宙消費は商業航空の回復および高温グリースを必要とする新たな宇宙開発イニシアティブとともに拡大しています。
発電、冶金、石油・ガス分野の産業ユーザーは安定した潤滑油需要を維持しており、電化の直接的な影響から守られています。採掘機器は極圧フルードを必要とし、基油の安定した消費に貢献しています。都市鉄道および高速鉄道プロジェクトにより、建設機械の油圧作動油使用量が増加しています。これらのトレンドが総じて重機および産業セクターを中国潤滑油市場の中核的な需要量安定化要因として位置づけています。
基油タイプ別:合成油がプレミアム価値を獲得
鉱物油ベース製品はコスト効率により、2025年に中国の潤滑油市場シェアの70.85%を依然として占めています。合成潤滑油は厳格なOEM仕様とデュアルカーボンインセンティブに後押しされ、最速の1.34%CAGRを記録しています。半合成フルードは価格感度の高いセグメントに対してコストと性能のバランスを提供しています。バイオベース潤滑油は規模は小さいものの、2027年まで延長された税制優遇措置のもとで存在感を高めています。
低揮発性、高酸化安定性、絶縁特性などの性能要件が、EVおよび産業オートメーション用途における合成素材の採用を支えています。PAOおよびエステル基油は、より長いオイル交換間隔、高温安定性、およびエネルギー効率に対応しています。物品税軽減に支えられたリサイクル基油が国内循環供給を生み出し、持続可能性の信頼性を高めています。合成油の普及が拡大するにつれて鉱物油の需要量は減少しますが、重機およびプロセス産業における多様な用途がベースライン需要を維持します。

注記: すべての個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
江蘇省、浙江省、広東省からなる東部沿岸省が中国の潤滑油市場の最大シェアを生み出しており、産業用オイルおよび金属加工液を消費する密集した製造クラスターの存在が主な要因です。河北省や山西省などの北部の拠点は鉄鋼・エネルギーに依存しており、タービンオイルおよびギアオイルの需要を牽引しています。新疆ウイグル自治区や内モンゴル自治区などの西部地域では、採掘・インフラプロジェクトが重機用油圧作動油およびエンジンオイルを使用するため、より高い成長率を示しています。
第一線の沿岸都市では最速のペースでBEVが普及しており、上海、北京、深圳では乗用車エンジンオイルの販売が減少しています。内陸部の小規模都市や農村部では依然としてICE車両が主流であり、従来の自動車用潤滑油需要が維持されています。南部港湾は航路と洋上風力開発を通じてギアオイルおよび油圧作動油を必要とする海運潤滑油を支えています。雲南省から東南アジアへのベルト・アンド・ロード物流回廊は国境を越えたトラック輸送を促進し、重機用ディーゼルオイルの需要を持続させています。
地域ごとの政策の違いが製品構成に影響を与えています。沿岸部の環境規制は低硫黄・低リン添加剤を要求し、合成油およびバイオベース配合が優遇されています。内陸省はコストを優先するため、鉱物油セグメントでの優位性を維持しています。遼寧省と山東省に集中する国内基油製油所が東北市場のサプライチェーンを短縮する一方、南西部省は沿岸ターミナル経由で輸入グループIII基油に依存しています。電子商取引の浸透は小規模都市で最も急速に進み、潤滑油ブランドの新たな流通拠点が生まれています。
中国潤滑油市場規模は地域ごとに異なる感応度を示しています。沿岸地域ではエンジンオイル需要量は減少する一方で特殊合成油需要が高まっており、内陸地域ではバルク鉱物油消費が維持されています。珠江デルタの市場はEV熱管理フルードへとシフトし、渤海湾の石油化学基地はグループIIおよびグループIII設備を拡張しています。長江沿いの新興経済ゾーンは低炭素潤滑油を奨励するグリーン製造イニシアティブを推進しています。このモザイク状の構造は、サプライヤーに地域別に調整された戦略の必要性を強調しています。
規制環境
中国の潤滑油市場は、国家市場監督管理総局(SAMR)とその標準化体制(SAC)が中心的な役割を担う、規格主導かつ安全性重視の傾向を強めるコンプライアンス枠組みの中で機能している。エンジンオイルにおける重要な転換点は、2026年7月1日に施行される更新版国家標準GB 11121-2025(ガソリンエンジンオイル)およびGB 11122-2025(ディーゼルエンジンオイル)である。これらは2006年版を置き換え、量産グレードから高級グレードにわたって性能・配合要件を厳格化するものである。
潤滑油および添加剤のサプライチェーンにおいても、化学品管理要件が一層重要になりつつある。中華人民共和国危険化学品安全法は2026年5月1日に施行され、危険化学品の安全管理を行政規則から国家法へと格上げし、複数部門による監督と、調合・保管・輸送・流通における全サイクルにわたる安全管理の重視を強めている。同時に、生態環境部は2026年3月1日発効の規制対象物質に関する強化された全鎖監督措置を発出し、潤滑油配合に使用される特定の添加剤化学物質や在庫管理に関するコンプライアンス要求を高めている。
バリューチェーン分析
中国の潤滑油バリューチェーンは、統合国有精製企業による上流のベースオイルおよび原料供給から始まり、中国石油(PetroChina)と中国石化(Sinopec)は、ベースオイル生産者であると同時に、全国的なネットワークを通じた主要な下流販売業者としても機能している。中流では、配合、試験、包装、品質保証を通じて調合業者や添加剤サプライヤーが価値を生み出しており、これは合成・特殊液体を優遇する国家GBエンジンオイル規格やOEM仕様との連携が強まっている。
下流では、流通はガソリンスタンド小売、産業向け直接販売、整備工場、フリート顧客、Eコマースチャネルにまで及んでおり、これらはリーチを拡大する一方で、模倣品対策やトレーサビリティへの要求を高めている。近年の提携は、添加剤サプライヤー、ベースオイル供給者、OEMまたはサービスエコシステム間の連携強化を示している。Infineumと連油(Rianlon)(2026年1月)は添加剤成分製造をInfineumのグローバルサプライネットワークと連携させ、ExxonMobil(China)InvestmentとBYD(2026年1月)はプラグインハイブリッドエンジン向け潤滑油の共同開発で合意した。ベースオイルについては、FUCHS Lubricants(China)と中国石化(2025年3月)がグループIIIベースオイルおよび添加剤に関する協力を拡大しており、輸出フローは調整メカニズムとなっており、中国のベースオイルおよび潤滑油の輸出は、国内生産能力と原料供給の潤沢さに支えられ、2026年5月に過去最高水準に達した。
競争環境
市場集中度
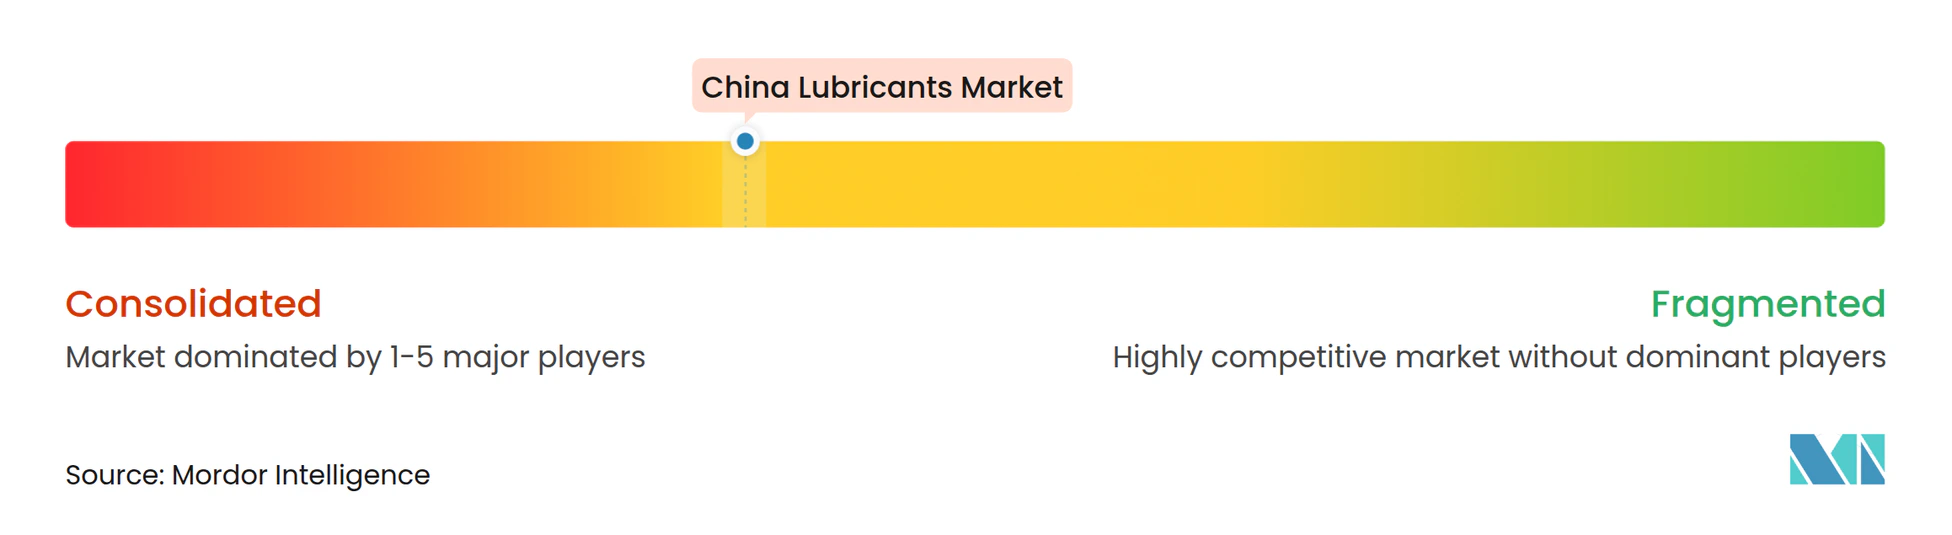
中国潤滑油市場は中程度に集約されており、上位5社が相当程度の市場シェアを占めています。中国の潤滑油市場は二重構造を示しており、国有精製企業による上流支配とグローバル大手によるプレミアム下流競争が共存しています。PetroChina and Sinopecは基油生産の大部分と全国の燃料ステーションネットワークを掌握し、規模と物流上の大きな優位性を有しています。この垂直統合モデルは、コモディティグレードにおける積極的な価格設定を支えつつ、小売店舗や産業用供給契約を通じて潤滑油のクロスセルを可能にしています。海外企業は合成油および特殊フルードにおける技術とブランド力で差別化を図っています。国内の独立系企業はニッチな産業用途向けの高性能潤滑油を開発するために研究開発に投資しています。これらの企業は地域の知識と機動的な事業運営を活かして採掘・建設セクターでの契約を獲得しています。ブランドホルダーはQRコードトレーサビリティを埋め込み、マーケットプレイスと協力して模倣品対策を講じています。排出・炭素に関する規制の強化により、すべてのプレーヤーが低粘度およびバイオベースポートフォリオを拡充し、持続可能性を訴求した差別化を図っています。
中国潤滑油産業のリーダー企業
-
PetroChina Company Limited
-
Sinopec (China Petrochemical Corporation)
-
Shell plc
-
ExxonMobil Corporation
-
ZHONGTIAN PETROCHEMICAL
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
中国固有の潤滑油仕様への移行は、規格に準拠した現地最適化配合や、製品刷新サイクルの短縮の余地を生み出している。2026年7月1日のGB 11121-2025およびGB 11122-2025の施行により、ガソリンおよびディーゼルエンジンオイルの更新された性能基準が正式化され、添加剤技術、試験能力、および添加剤サプライヤーと現地調合業者間のより緊密な連携への需要を支えている。特に、中国国VI/VIb排出基準に関連するロングドレインおよび低粘度製品において顕著である。
産業用および特殊潤滑油は、自動車分野の移行と並行して、成長と製品ミックス改善のより直接的な機会を提供している。生産能力と投資の兆候は、主要製造クラスターにおけるより広範な特殊品・添加剤エコシステムを示している。DuPontは2025年11月、江蘇省張家港でMOLYKOTE特殊潤滑油工場の起工式を行い、Kunlun Lubricationは2026年1月、安徽省蘇州で潤滑油添加剤製造拠点プロジェクトを開始した(6億6,000万人民元)。チャネルおよび現地化の取り組みも、プレミアム化に向けたより顕在化した経路となりつつあり、Lubrizolと浙江快准汽車服務ネットワーク科技(2026年7月)の提携が、配合設計を中国の運転条件と結び付ける例として示されている。同時に、2026年5月の輸出過去最高記録は、国内生産者が余剰生産能力のはけ口として、また中国国外への顧客基盤拡大の手段として海外市場を活用していることを示している。
最近の業界動向
- 2026年6月:PetroChina Lubricant Companyは、Ingersoll Rand製遠心式コンプレッサーにおいて、Kunlun KUC22エーテルエステル型空気圧縮機油を8,000時間にわたり検証した。この認証は輸入高性能圧縮機用潤滑油の代替を後押しし、信頼性と長寿命が決定的な産業・エネルギー設備用潤滑分野におけるPetroChinaの地位を強化する。
- 2026年4月:Sinopec Lubricant Companyは、2026年第1四半期の国際潤滑油販売が前年同期比24%増加したことを公表し、「第14次五カ年計画」期間における海外販売の拡大を強調した。この発表は、Sinopecが輸出および海外チャネルの規模拡大を推進していることを裏付けており、これは船舶用および国境を越えた産業向け顧客に対応するサプライヤーの競争環境を再形成し得る。
- 2024年10月:Chevron Oronite は、中国における潤滑油添加剤生産能力拡大への投資を発表した。この動きは、より厳格なOEM要件に沿った高性能配合を支援し、合成エンジンオイルおよび特殊潤滑油向け添加剤供給の現地化を加速させる。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、自動車用および産業用途にわたって中国国内で消費される潤滑油を対象とし、直接販売および販売代理店チャネルを通じて最終使用地点に供給される完成潤滑油として測定される。
対象範囲の除外事項:摩擦・摩耗制御ではなく、ゴム、プラスチック、または一般的な産業加工を目的として販売されるプロセスオイルおよび非潤滑性特殊化学品は除外する。
セグメンテーション概要
- 製品タイプ別
- 自動車エンジンオイル
- 産業用エンジンオイル
- トランスミッションフルード
- ギアオイル
- ブレーキフルード
- 油圧作動油
- グリース
- プロセスオイル(ゴムプロセスオイルおよびホワイトオイルを含む)
- 金属加工液
- タービンオイル
- 変圧器オイル
- その他の製品タイプ
- 最終用途産業別
- 自動車
- 乗用車
- 商用車
- 二輪車
- 海運
- 航空宇宙
- 重機
- 建設
- 採掘
- 農業
- 産業
- 発電
- 冶金・金属加工
- 繊維
- 石油・ガス
- その他の最終用途産業
- 自動車
- 基油タイプ別
- 鉱物油ベース潤滑油
- 合成潤滑油
- 半合成潤滑油
- バイオベース潤滑油
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、中国の需要背景を構築することから始まり、いくつかの安定した公開データ系列と照合して確認する。産業生産シグナルに関する中国国家統計局、基油および添加剤の動向に関する中国税関貿易データ、および公開リリースで入手可能な交通省スタイルの車両・物流指標などの政府および公式統計を精査した。
また、マクロ燃料・モビリティ動向に関する国際エネルギー機関、アップグレードおよびオイル交換間隔トレンドに影響を与えるエンジンオイル性能カテゴリーに関するSAEおよびAPIの文書、ならびに配合変化(鉱物油から合成油へ、粘度グレード、添加剤処理率)を説明する査読済み技術論文などの非有料ソースも活用した。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、設備能力の発表やチャネル変化のクロスチックに使用した。潤滑油専門の市場情報に関する有料サブスクリプションは、価格帯の検証および主要製品マッピングの確認に選択的に参照した。これらのソースは網羅的なものではなく、必要に応じてデータ収集、検証、およびリサーチの明確化のために他の公開文書も使用した。
一次インタビューおよびサーベイ
一次調査は、デスク指標では明確に示せない事項、特に配合ミックス、チャネル価格、および最終用途別の実際のオイル交換間隔の挙動を確認するために活用した。ブレンダー、基油サプライヤー、添加剤エコシステムの関係者、販売代理店、および大口最終ユーザーにわたるバランスの取れた参加者と対話した。その後、中国の主要な産業地帯および輸送量の多い省にわたって仮定を検証し、地域別の需要パターンが平均化されないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | CXO:16% |
| 中位層:43% | 機能・ユニットリーダー:36% |
| 中小規模プレイヤー:20% | マネージャー:48% |
市場規模算定と予測
規模算は、トップダウンとボトムアップのロジックを組み合わせて構築された。トップダウンは中国の最終用途活動プールから始まり、使用強度を通じて潤滑油需要に変換する。実際には、車種別の車両保有台数、産業生産の方向性、建設・鉱業活動、およびOEM充填とサービス充填の比率が、インタビューを通じて検証されたオイル交換間隔、オイルパン容量、および交換率を用いて潤滑油消費量に変換された。
これらの合計は、チャネル別のサンプリングされた1リットル当たり価格、販売代理店スループットからの数量確認、および一部の大規模最終用途クラスターのサプライヤーロールアップなど、選択的なボトムアップ近似を用いて裏付けられた。ボトムアップ情報が不完全な場合(例えば、規模の小さい地方の流通)は、車両ミックスおよび産業構造が類似する省との比較に基づくギャップ補完を使用し、購買パターンを直接把握している専門家と結果を再確認した。
予測については、内燃機関車両ストックの推移、電気自動車の普及、重量物輸送活動、製造業の生産ミックス、および1リットル当たの価値を変化させる合成油へのアップグレードペースなど、中国の需要を最も一貫して動かす変数に対するシンプルな回帰スタイルの連動を用いたシナリオ分析に依拠した。最終的な見通しは、より長いオイル交換間隔や高性能カテゴリーへの急速な移行など、一次インプットが一貫した方向性の変化を示した場合にのみ調整された。
データ検証と更新サイクル
異常な急変が早期に検出され、仮定が観察可能なシグナルに追跡可能な状態を維持できるよう、アウトプットは複数の層を通じて確認された。モデル化された需要を、見かけの消費シグナル、主要インプットの貿易・生産動向、自動車用途と産業用途の間の予想シェア変動などの独立した指標と比較し、合理的な範囲を超える差異を調査した。
承認前に、数式チェック、前年比の妥当性確認、および基油価格の急激な変動や規制主導の仕様変更など主要変数が大きく動いた場合の再コンタクトトリガーを含むアナリストレビューステップを経る。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前パスが完了する。
Mordor Intelligenceの中国潤滑油市場規模と他の公表推計との比較
中国潤滑油の公表数値は、リットルベースで構築されたものと価値ベースで構築されたものがあり、両者の橋渡しは想定される製品ミックスと価格パスに大きく依存するため、大きく乖離して見える場合がある。アナリストが異なる基準年を選択したり、異なる通貨タイミングを使用したり、OEM充填とアフターセールス需要を異なる詳細度で扱ったりする場合にも差異が生じる。
プロセスオイルおよび隣接する産業用流体は、一部の出版社によって潤滑油に分類されることが多いが、Mordor Intelligenceの対象範囲外である。これにより、2025年の推計値は76.6億リットルの完成潤滑油量と整合し、非潤滑用途で合計値が膨らむことを回避している。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 76.6億リットル(2025年) | |
| 業界誌A | 1,051.0億米ドル(2024年) | 現地通貨建て市場価値として報告されており、異なる製品ミックス、売価格の仮定、および異なる年を内包する可能性があるため、明確なリットルから価値への橋渡しなしにはボリュームベースのベースラインと直接比較することはできない。 |
| 業界出版社B | 658.0億米ドル(2025年) | 価格上昇とカテゴリーカバレッジに依存する複数年成長仮定を伴う価値推計であり、見かけの消費量と最終用途強度を照合する中間チェックが示されていない。 |
この表は主に単位の不一致を浮き彫りにしている。ベースラインは物理的消費量に基づいており、他の2つの数値は価値として表現されているためである。対象範囲を厳密に保ち、モデルに最終用途活動、オイル交換間隔、およびチャネル価格ロジックを照合させることで、クライアントが繰り返し実行してストレステストできるステップで市場合計を説明することができる。
レポートで回答される主要な質問
中国潤滑油市場の現在の数量はどのくらいですか?
中国潤滑油市場規模は2026年に76億7,000万リットルに達し、2031年までに77億5,000万リットルに達する見込みです。
市場はどのくらいの速度で成長すると予想されますか?
電気自動車の普及が産業分野での増加を相殺するため、市場は2026年から2031年にかけて非常に低い0.19%のCAGRを示します。
最も急速に成長する製品カテゴリーはどれですか?
トランスミッションフルードはオートマチックトランスミッションおよびeアクスル要件に支えられ、1.03%のCAGRで成長すると予測されています。
最も高い成長ポテンシャルを示す最終用途産業はどれですか?
重機はインフラ投資と採掘に牽引され、1.10%のCAGRで最速成長の最終用途セグメントです。
合成潤滑油へのシフトを促す要因は何ですか?
より長いOEM保証期間、デュアルカーボン規制、および性能ニーズが合成潤滑油を2031年まで1.34%のCAGRへと押し上げています。
電気自動車の普及は潤滑油需要にどのような影響を与えますか?
各BEVは年間4~5リットルのエンジンオイル需要を排除し、新たな特殊フルードの機会があるにもかかわらず、自動車用潤滑油需要量の減少をもたらしています。