
自動車用潤滑油市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
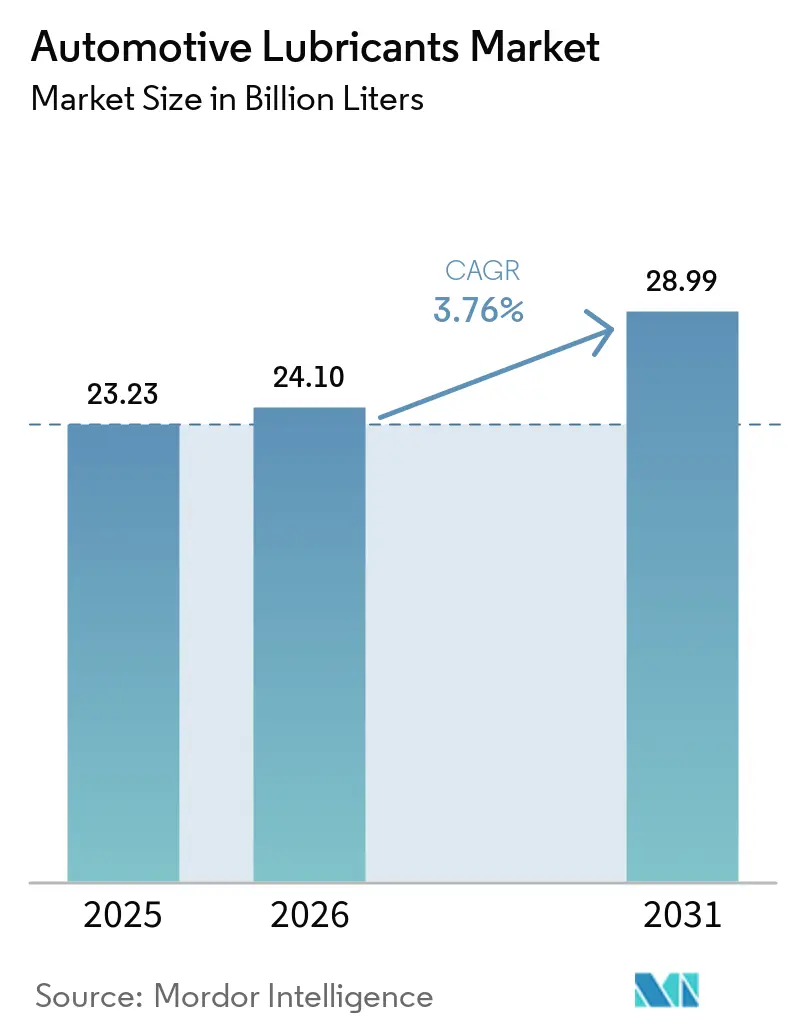
| 市場取引高 (2026) | 24.10 十億リットル |
| 市場取引高 (2031) | 28.99 十億リットル |
| 成長率 (2026 - 2031) | 3.76 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用潤滑油市場分析
自動車用潤滑油市場規模は2025年に232.3億リットルと評価され、2026年の241億リットルから2031年には289.9億リットルに達すると推定されており、予測期間(2026年~2031年)のCAGRは3.76%です。成長の基盤となっているのは、先進国における世界的な車両保有年数の高齢化、新興経済圏での二輪車および商用車の着実な流入、そして燃費向上とオイル交換間隔延長を実現するプレミアム合成油へのシフトです。アジア太平洋地域は、所有率の上昇と現地製造への投資により、引き続き需要の中核を担っています。一方、北米と欧州は車両の長寿命化によってアフターマーケット販売を維持しています。競争の激しさは中程度にとどまっており、Shellは2024年に18年連続でトップを維持しましたが、地域のブレンダーは現地生産能力の拡大と特化した配合によってシェアを伸ばしています。電気自動車(EV)普及の加速(2024年に中国で3,140万台)やOEM指定の長期オイル交換間隔といった逆風は、API SQおよび同等の低粘度合成油の高い単価によって緩和されています。
主要レポートのポイント
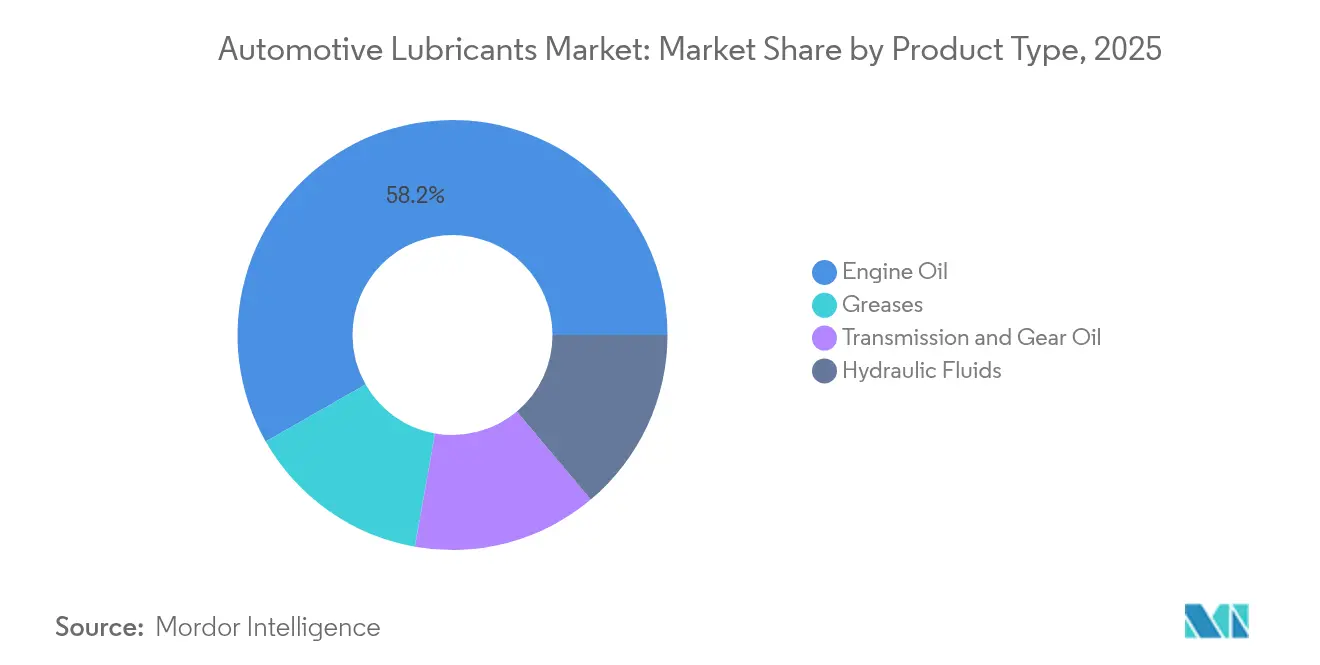
- 製品タイプ別では、エンジンオイルが2025年に58.24%の収益シェアでトップとなり、グリースが2031年にかけて最速の4.12% CAGRを記録しました。
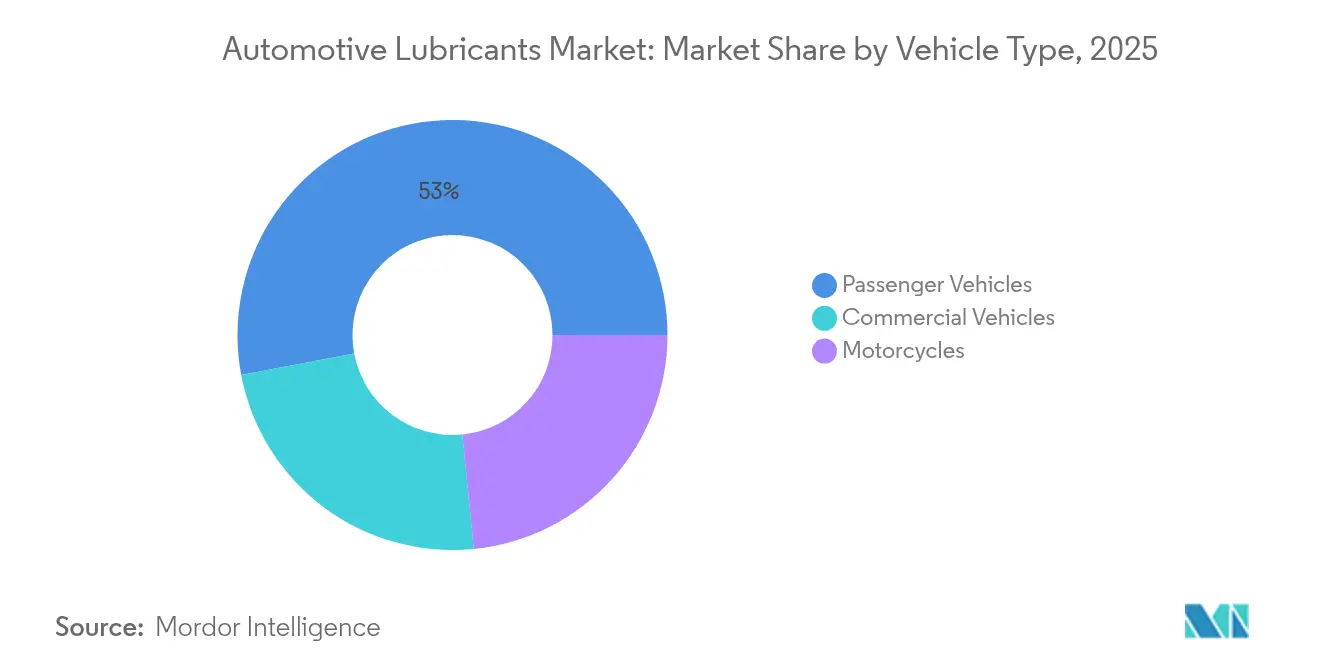
- 車両タイプ別では、乗用車が2025年に自動車用潤滑油市場シェアの52.97%を占め、二輪車が2031年にかけて最高の5.68% CAGRを記録する見込みです。
- 地域別では、アジア太平洋が2025年の自動車用潤滑油市場規模の42.10%を占め、2031年にかけて4.10% CAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 主要経済圏における平均車両年齢の上昇 | +0.80% | 北米、欧州、先進国アジア太平洋 | 長期(4年以上) |
| 新興市場における世界的な車両保有台数の増加 | +0.90% | アジア太平洋中核、中東・アフリカ、ラテンアメリカ | 中期(2~4年) |
| パンデミック後のOEM工場充填量の回復 | +0.70% | 世界 | 短期(2年以内) |
| 低粘度合成油への急速なシフト | +1.20% | 北米、欧州 | 中期(2~4年) |
| アフリカおよび東南アジアにおける現地ブレンディング投資 | +0.60% | サハラ以南アフリカ、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要経済圏における平均車両年齢の上昇
車両の長寿命化が潤滑油需要のプロファイルを変えています。半導体不足とインフレにより米国での車両買い替えペースが鈍化し、オーナーはオイル交換頻度を高め、高品質な合成油への投資を増やしています。欧州の車両フリートはさらに老朽化が進んでおり、西欧では18.1年、東欧では28.4年となっており、整備工場への訪問回数が増加し、車両1台あたりの潤滑油消費量が増えています。老朽化したエンジンはシールの劣化、熱ストレス、汚染に悩まされており、これらすべてがオイルの劣化を加速させ、プレミアムベースストックへの需要を促進しています。車齢6~15年の車両の整備費用はわずか1年で514米ドルから537米ドルに上昇しており、車齢と支出の関連性が浮き彫りになっています[1]。廃車率は4.20%と過去20年で最低水準に落ち込み、アフターマーケットの収益源が長期化しています。オーナーが長期保護と総所有コストの低減を求めるなか、高付加価値の合成油が整備工場で主流となっています。
新興市場における世界的な車両保有台数の増加
新興経済圏は、成熟市場におけるEV関連の数量減少を相殺しています。中国の自動車保有台数は4億5,300万台に達し、2024年には3,583万台の新規登録が行われました。インドおよび東南アジアでは、都市部の渋滞緩和と手頃な移動手段として二輪車の所有が急増しています。電子商取引とラストマイル配送ルートを運行する商用フリートは走行距離が増加し、オイル交換頻度の倍数を押し上げています。これらの地域の国内自動車メーカーは現地ブレンダーと協力し、多様な燃料品質や気候の極端な条件に合わせたコスト効率の高いオイルを機動的に開発しています。その結果、自動車用潤滑油市場は世界的な緩和の中でも拡大を続けています。
パンデミック後のOEM工場充填量の回復
チップ供給が安定し、組立ラインが2交代制に戻ったことで、2025年には自動車生産が回復しました。ChevronのパスカグーラベースオイルユニットのPの再稼働により主要なボトルネックが解消され、添加剤不足が緩和されて充填率が正常化しました。新たに製造された車両の90%以上が、排出ガスおよび保証目標に準拠するため、完全合成油の工場充填で出荷されるようになりました。API SQは2025年3月に施行され、タイミングチェーン摩耗指標と低速プレイグニッション対策がテスト項目に追加されました。サプライヤーにとって、OEMの回復は複数年の供給契約の機会をもたらし、合成ブレンドをリットルあたりの高マージンに位置づけます。
アフリカおよび東南アジアにおける現地ブレンディング投資
現地化により輸送コストが削減され、リードタイムが短縮され、地域の燃料化学に対応できます。Shellはタイのグリース生産量を15,000トンに3倍増し、国内需要の半分以上を満たしながらアジア太平洋の40市場に輸出しています。Vivo EnergyはShellおよびEngenの流通をアフリカ23カ国に拡大し、Helix Ultraなどのカーボンニュートラル製品ラインを追加しました。TotalEnergiesは現在、世界37カ所の潤滑油工場を運営し、地域ハブを活用して熱帯気候向けの添加剤パッケージを調整しています。これらの動きは政府の産業コンテンツ政策と一致しており、サプライヤーを為替変動から守ります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EVの普及加速 | -0.40% | 世界、中国・欧州主導 | 中期(2~4年) |
| 偽造・粗悪エンジンオイル | -0.30% | アジア太平洋、アフリカ | 短期(2年以内) |
| OEMの長期オイル交換間隔仕様 | -0.30% | 世界、大型車両 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVの普及加速
EVはクランクケースオイルと多くのドライブライン液をサービスメニューから除外します。中国は2024年末までに3,140万台の新エネルギー車を保有し、前年比51.49%増となりました。国際エネルギー機関(IEA)は、2030年までに世界の保有台数が2億5,000万台を超え、石油需要が最大1日430万バレル削減される可能性があると予測しています[2]。それでも、EVは新たなニッチ市場を生み出しています。電動モーターベアリング用エステル、誘電冷却剤、高回転数と電磁適合性に最適化されたギアグリースなどです。サプライヤーにとって、課題は数量から価値へとシフトし、特殊流体は従来のエンジンオイルに対して2~3倍の価格プレミアムを獲得しています。
OEMの長期オイル交換間隔仕様
デトロイトディーゼルおよび同等の大型車両プラットフォームでは、現在75,000マイルのオイル交換間隔が許可されており、乗用車では合成油で一般的に7,500マイルまで延長されています。交換間隔が長くなると大量販売は減少しますが、酸化、すす、錆に対抗するためにリットルあたりの添加剤需要が増加します。研究では、ろ過が最適でない場合に交換間隔の延長が研磨摩耗を急増させる可能性があり、フリートに保証リスクをもたらすと警告しています。その結果、フリートマネージャーはサービス頻度の低下と潜在的なメンテナンスの予期せぬ事態を比較検討し、プレミアム配合への関心を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エンジンオイルの規模とグリースの勢いエンジンオイルは2025年の販売量の58.24%を占め、火花点火エンジンおよび圧縮点火エンジンへの広範な使用を通じて自動車用潤滑油市場を支えています。ライトトラックやオフハイウェイ機械における大型オイルパン容量がそのシェアをさらに拡大しています。トランスミッションフルード、作動油、および自動車用ギアオイルは、より限定的な用途に使用されますが、マニュアルギアボックス、湿式ブレーキ、パワーステアリング回路において依然として不可欠です。グリースは自動車用潤滑油市場規模のごく一部に過ぎませんが、EVが高回転数および電気的ピッティングに対応した専用ベアリンググリースを必要とすることから、CAGRが4.12%と最も急速に成長しています。サプライヤーは合成エステルおよびポリウレア増ちょう剤を配合し、導電性制御と熱安定性を実現することで、製品ミックスの付加価値を高めています。
API SQ準拠オイルが普及するにつれ、当セグメントの収益構成は合成油へとシフトしています。0W-16や0W-12などの超低粘度グレードは、特に日本および欧州においてOEMがフリート平均CO₂目標を達成するのを可能にしています。重質油においても、15W-40から5W-30へのシフトは、燃料コストを削減する薄膜・高HTHS配合への需要を示しています。粘度グレードが絞られる一方で、添加剤パッケージは多様化しており、ホウ酸エステル、二硫化モリブデン、無灰系清浄剤が次世代SKUの中核となっています。自動車用潤滑油市場は、単位販売量の減少と1単位当たりのより高いマージンとのバランスを取ることが求められています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
車両タイプ別:
乗用車の規模対二輪車の成長速度乗用車は2025年の消費量の52.97%を占め、その圧倒的な台数と定期的なオイルサービスのサイクルから恩恵を受けています。セダンとSUVは直噴ターボエンジンを搭載することが多く、高い熱負荷がかかるため、高性能な分散剤と酸化防止剤の化学が必要です。商用車は台数では劣りますが、長距離トラクターの年間走行距離が100,000kmを超えるため、大型オイルパン容量により自動車用潤滑油市場規模に占めるシェアは台数以上となっています。
二輪車はアジア太平洋全域で都市部の渋滞とギグエコノミーの配送サービスが拡大するなか、5.68% CAGRで成長の勢いをもたらしています。エンジン・クラッチ・ギアボックスが一体化したアーキテクチャにより、潤滑油は湿式クラッチの摩擦特性と空冷エンジンの酸化安定性のバランスを取る必要があります。製品の差別化には、スクーター向けJASO MB認定低摩擦オイルやマニュアルギア二輪車向け高性能MA2グレードが含まれるようになっています。平均オイル交換間隔が3,000kmと短いため、二輪車はエンジンサイズに対して高い数量スループットをもたらし、インド、インドネシア、ベトナムなどの人口大国でアフターマーケット収益を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域 自動車用潤滑油市場
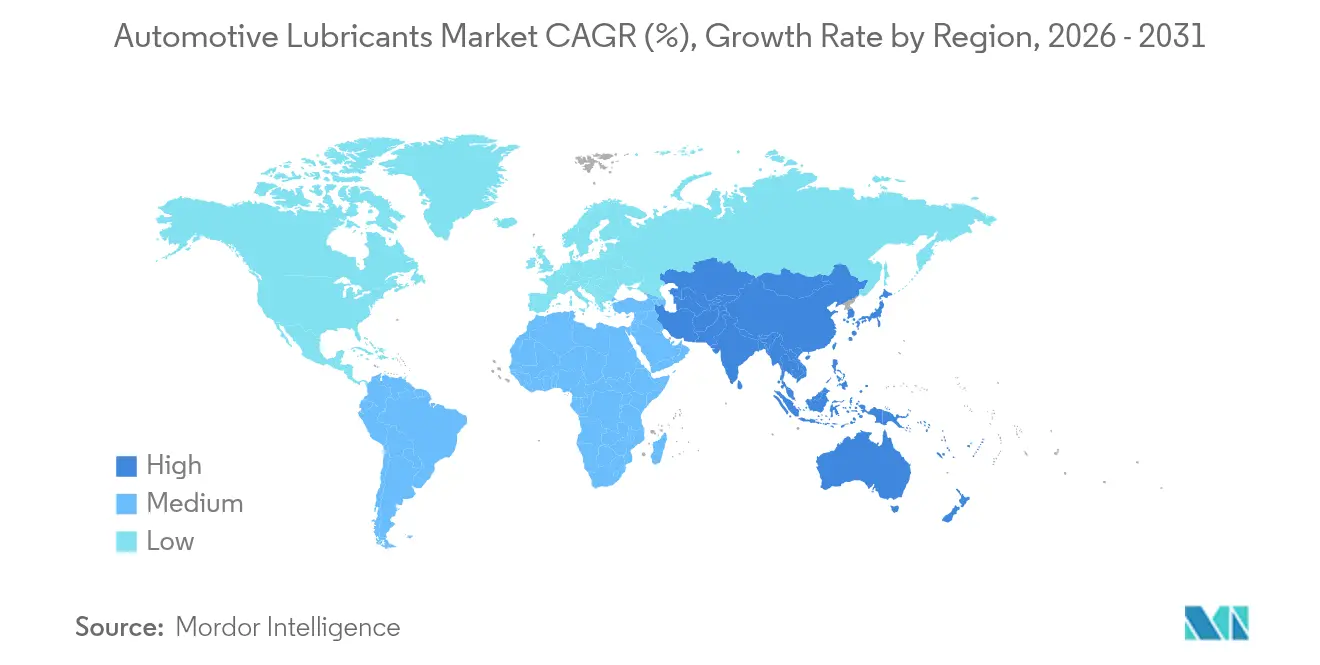
アジア太平洋地域は2025年に42.10%のシェアを占め、自動車用潤滑油市場を主導しており、2031年まで年率4.10%の成長が予測されている。中国だけで4億5,300万台の車両を保有し、2024年には3,583万台の新規登録を記録しており、大規模な工場充填需要と巨大なサービス市場を兼ね備えている。ASEAN各国政府はEV組立拠点の育成を推進しており、タイの東部経済回廊計画を受けてShell plcはタイにおけるグリース生産能力を3倍に拡大し、地域のサプライチェーン強靭性を確保している。ベトナムおよびインドネシアでは二輪車の普及率が全世帯の70%を超えており、モーターサイクルオイルの需要量を押し上げている。
北米 自動車用潤滑油市場
北米は安定した、ただし緩やかな成長に寄与している。EV販売台数は年間140万台を超えているもの、稼働中の車両全体に占める割合は8%未満にとどまっており、2030年まで相当規模の内燃機関車両フリートが維持される見通しである。OEMは排油間隔が10,000マイルを超えるAPI SQ合成油を重視しており、クイックルーブチェーンは低粘度製品へと在庫の刷新を進めている。
欧州 自動車用潤滑油市場
欧州では車齢18〜28年の車両フリートが、新車登録台数の伸び悩みにもかかわらず潤滑油需要を下支えしている。同地域はCO₂排出上限規制への対応を先導しており、PSA、VW 508/509、およびACEA C6規格に準拠した0W-20および0W-16オイルの採用が進んでいる。最長30,000 kmに及ぶ延長サービス間隔は、プレミアムグレード製品の購入促進によって数量減少を部分的に相殺している。
中東・アフリカおよび南米 自動車用潤滑油市場
中東・アフリカおよび南米は現時点では世界全体の数量に占めるシェアは小さいものの、突出した成長余地をもたらしている。Vivo Energyによるアフリカ23カ国でのブランド潤滑油事業の拡大や、Shell plcによるインドのRaj Petro買収は、南南間の競争トレンドを浮き彫りにしている。ンフラ整備、農業の機械化、および鉱山プロジェクトは、粉塵や高温環境に耐性を持つ油圧作動油および重負荷エンジンオイルへの需要を生み出している。
バリューチェーン分析
自動車用潤滑油のバリューチェーンは、原料と基油から始まり、添加剤製造と完成潤滑油の配合を経て、包装、流通、そして小売またはサービス提供へと進みます。基油(グループI~IIIおよび合成油)は、統合型精製業者と独立系サプライヤーによって供給される一方、添加剤技術はLubrizol、Infineum、Afton Chemical、Chevron Oroniteといった主要プロバイダーに集中しています。完成潤滑油の配合業者には、完全統合型メジャー(例:ShellやExxonMobil)と、サードパーティの基油・添加剤調達に依存する独立系ブレンダーの両方が含まれ、このため契約条件、割当、技術承認が供給継続性の中心的要素となっています。
下流では、包装済みおよびバルクの潤滑油が、ディストリビューター、ジョバー、クイックルーブチェーン、ワークショップ、ディーラー(OEMブランドのサービスを含む)、そしてフリート保守ネットワークに届けられます。最近のプレミアム基油の供給不足は、特にコンテナ包装材やフレキシバッグに関して、海運航路や港湾における混乱リスクへの露出を浮き彫りにしました。2026年5月、独立系潤滑油メーカー協会(ILMA)は、ペルシャ湾岸の精製所被害とディーゼル生産への原料転用に関連した、米国におけるグループIIIの深刻な供給不足を指摘し、サプライヤーの多様化、地域別配合拠点、在庫管理が潤滑油マーケターの差別化要因であることを強調しました。
競争環境
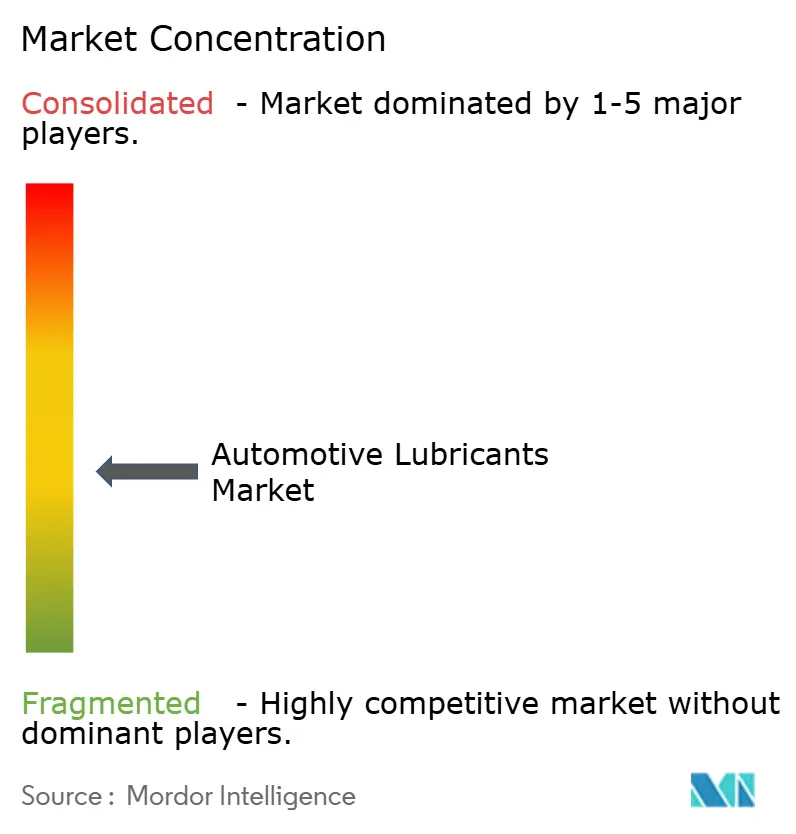
自動車用潤滑油市場は中程度に分散した状態が続いています。主要プレーヤーはShell、ExxonMobil、BP-Castrol、TotalEnergies、Chevronです。Saudi Aramcoは2025年4月にValvolineのグローバル製品部門を26億5,000万米ドルで買収し、下流部門のリーチを強化し、著名なブランドと世界的なブレンディング資産を獲得しました。BP-Castrolの買収に関する噂は、ブランド小売への露出を求める国営石油会社間でポートフォリオの再編が進んでいることを示しています。
技術が現在の主要な競争の場となっています。API SQ、ILSAC GF-8、ACEA 2025規格は酸化とLSPI(低速プレイグニッション)制御の基準を引き上げ、LubrizolやInfineumなどの添加剤メーカーに新たな摩擦調整剤とチェーン摩耗抑制剤の開発を迫っています。競合他社は独自のベースオイル化学で差別化を図っています。大衆向け合成油にはグループIII+水素化分解ストック、超プレミアムラインにはPAO-エステルブレンドが使用されています。現地プレーヤーは機動性で優位に立っており、例えばインドネシアやケニアの充填業者は、燃料の硫黄含有量や気候ストレスに合わせて添加剤の配合量をカスタマイズしながら、物流コストで多国籍企業を下回っています。
戦略的な動きはサプライチェーンの強靭化とグリーンブランディングに集中しています。TotalEnergiesは再生ベースオイルから製造されたQuartz EV3RおよびRubia EV3R潤滑油を発売し、OEM承認を確保してサーキュラーエコノミー目標に沿っています。ShellはISO 14067の認証を受けたカーボンニュートラル製品を発売しました。持続可能性指標が調達基準となるにつれ、ライフサイクルアセスメント能力を持つプレーヤーが企業フリートと政府契約を獲得するでしょう。
自動車用潤滑油産業のリーダー
-
BP p.l.c. (Castrol)
-
Chevron Corporation
-
Exxon Mobil Corporation
-
Shell plc
-
TotalEnergies
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用潤滑油市場 このレポートでカバーされる企業
- AMSOIL Inc.
- Bharat Petroleum Corporation Limited
- BP p.l.c. (Castrol)
- Chevron Corporation
- China National Petroleum Corporation (CNPC)
- China Petroleum & Chemical Corporation
- ENEOS
- Exxon Mobil Corporation
- FUCHS
- Gazprom Neft PJSC
- Gulf Oil International Ltd
- Hindustan Petroleum Corporation Limited
- Idemitsu Kosan Co.,Ltd.
- Indian Oil Corporation Ltd
- Lukoil
- Motul
- Petrobras
- PETRONAS Lubricants International
- Phillips 66 Company
- PT Pertamina Lubricants
- Repsol
- Saudi Arabian Oil Co.
- Shell plc
- SK Lubricants Co. Ltd.
- TotalEnergies
- Veedol International
市場機会と将来展望
製品およびチャネルのホワイトスペースは、プレミアムかつ仕様主導の配合と、混合パワートレインに関連する特殊流体に集中しています。API SQの施行(2025年3月発効)は主流エンジンオイルの技術的基準を引き上げ、低粘度合成油への移行を加速させており、ワークショップやディストリビューターがより少数の高性能グレードを管理できるよう支援する、添加剤リッチでOEM対応のSKUに機会を生み出しています。電動化が進む中、クランクケースオイルの需要減少は、eモーターグリース、ギアオイル、熱管理・誘電性冷却剤の化学製品におけるより高付加価値の需要と対をなしており、ICE、ハイブリッド、BEVの各要件にわたって性能を検証できるサプライヤーに機会の余地を生み出しています。
供給の回復力と循環性も現在の機会領域であり、グループIII基油の供給不足と、サステナビリティ主導の調達によって形成されています。2026年6月、PETRONAS Lubricants Internationalは、マレーシア、日本、欧州、中国、インドネシア、タイなどの複数市場でAPI SQおよびILSAC GF-7に対応した更新版Syntiumシリーズを展開し、次世代乗用車用オイルの対応市場の拡大を示しました。生産能力とローカライゼーションの取り組みは、成長の速い地域におけるホワイトスペースを支えています。Gulf Oil Lubricants Indiaは2026年6月、2027会計年度までに製造能力を70%増強する計画を発表し、FUCHSは2025年2月にヨハネスブルグで拡張されたブレンディング施設を開設し、生産能力を40%以上増強することで、アフリカにおける迅速な供給と地域特化型配合を強化しました。
最近の産業開発事情 自動車用潤滑油市場
- 2026年6月:PETRONAS Lubricants Internationalは、API SQおよびILSAC GF-7に対応した更新版Syntium乗用車用潤滑油シリーズを発売し、年末までにマレーシア、日本、欧州、中国、インドネシア、タイに展開範囲を拡大しました。この更新は、厳格化するOEMおよび排出関連要件に対応した次世代の低粘度配合の入手可能性を広げます。また、カテゴリーミックスがプレミアム化する中で、ブランドやワークショップに高スペック製品の在庫を確保させる競争圧力も高めています。
- 2025年9月:ExxonMobilはシンガポールで新しい製造技術を稼働させ、EHC 340 MAX基油を含むグループII基油の生産能力を1日当たり20,000バレル増加させました。この増産により、乗用車用および重負荷用配合において安定したグループII供給を必要とするブレンダーやマーケターの地域的な供給選択肢が強化されます。また、性能試験やOEM承認が増加する中での配合の柔軟性向上も支えています。
- 2024年6月:TotalEnergies Lubrifiantsは、乗用車向けのQuartz EV3Rとトラック向けのRubia EV3Rを発表しました。これらは高品質な再生基油を使用して配合され、複数の自動車メーカーからの承認を得ています。この発売は、OEM検証プロセスを変更することなく、循環型経済に対応した潤滑油の商業化された選択肢を拡大します。また、小売およびフリートチャネルの両方において、信頼性の高い再生・低環境負荷製品ラインを開発する競争圧力を競合他社に高めています。
自動車用潤滑油市場 レポートの範囲と調査方法論
市場の定義と対象範囲
自動車用潤滑油市場は、主要地域における潤滑油消費量および交換需要を通じて測定される、運行中および整備中の道路走行車両における部品の摩擦低減・冷却・保護を目的として使用される潤滑流体およびグリースとして定義されます。
調査範囲の除外事項:本市場規模の算定には、産業用潤滑油およびオフハイウェイ機器用潤滑油は含まれず、自動車用冷却液、ブレーキフルード、および燃添加剤も除外されます。
セグメンテーション概要
- 製品タイプ別
- エンジンオイル
- トランスミッション・ギアオイル
- 油圧作動油
- グリース
- 車両タイプ別
- 乗用車
- 商用車
- 二輪車
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- タイ
- マレーシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、国別・車両カテゴリー別の自動車用潤滑油消費量として計上される範囲の需要プールと実際の境界を確定するために活用されました。政府ポータルからの交通・車両登録統計、IEAやEIAなどの機関からのエネルギー・精製スループット指標、基油および添加剤フローに関する貿易・税関統計、ならびにAPIやACEAなどの機関による技術標準・ガイダンスなど、公的・公式情報源を参照しました。
公開データに加え、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道資料も精査し、設備能力の変化、低粘度オイルなどの配合シフト、OEMとアフターマーケット間のチャネル変化を把握しました。必要に応じて、企業財務・インテリジェンスをカバーする有料サブスクリプション、特許データベース、および潤滑油専門の市場情報を活用し、方向性のあるトレンドをクロスチェックし、単一指標への依存を回避しました。ここで挙げたソースはあくまで例示であり、本調査におけるデータ収集・検証・明確化のために多数の追加参考資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、特に排油間隔、粘度移行、および地域別の乗用車・商用車・二輪車間の分割など、公開データから明確に読み取ることが困難な前提条件を検証するために活用されました。潤滑油ブレンダー、添加剤関係者、販売代理店、ワークショップネットワーク、フリートおよびメンテナンス関係者など多様なステークホルダーと対話し、デスクリサーチのシグナルと整合しない箇所についてモデルを修正するためにそれらの情報を活用しました。主要消費地域全体にわたってカバレッジをバランスよく確保し、国レベルのパターン、規制主導のシフト、およびチャネルダイナミクスを一貫して検証できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:17% | アジア太平洋:41% |
| 中位層:55% | 部門・ユニットリーダー:24% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:19% | マネージャー:59% | 北アメリカ:25% |
市場規模算定と予測
市場規模の算定は、地域別に車両保有台数と使用パターンを再構築し、アプリケーションレベルの消費係数を通じて潤滑油需要に換算するトップダウンアプローチを用いて構築されました。実際には、車両保有台数および新車販売台数、年間平均走行距離、オイルパン容量および標準的な排油間隔などの指標を起点とし、気候・走行条件・新しいエンジンオイル仕様への適合に関する調整係数を加えています。
需要プールが確定した後、製品タイプおよびチャネル別のサンプリングされた1リットル当たり価格、サプライヤーおよびディストリビューターによる販売量動向の確認、ワークショップレベルの消費パターンなど、選択的なボトムアップ推計によって結果を裏付けました。国別データにギャップが存在する場合は、類似の車両フリートおよびサービス慣行から取得したプロキシ比率で補完し、インタビューフィードバックを通じて修正することで最終合計値の現実性を維持しました。予測は、ICEとEVの混在比率の予想シフト、平均排油間隔の変化、および油価格の方向性を軸としたシナリオ分析に基づき、車両保有台数とマクロモビリティトレンドに対する国別販売量成長チェックを経て策定されました。
データ検証と更新サイクル
モデルのアウトプットは、地域別潤滑油消費トレンド、報告された設備稼働率の変化、および関連する基油・添加剤貿易の動向など、独立したシグナルと照合して検証されました。国別の結果が車両保有台数の成長や予想されるサービスサイクルと乖離して見える場合は、基礎となる前提条件を再検討し、その乖離が実態によるものかモデル起因かを確認するためのターゲットを絞った再コンタクトを実施しました。
最終承認前に、製品タイプおよび地域間の整合性チェックを含む多段階のアナリストレビューを経て、車両1台当たりの推定リットル数と価格推移に関する最終的な妥当性確認が行われます。レポートは年次で更新され、粘度グレードに影響する規制変更や車両生産の大幅なシフトなど、重要なイベントが発生した場合には中間更新が実施されます。納品直前に最新レビューが行われ、クライアントはそ時点で入手可能な最新の見解を受け取ることができます。
Mordor Intelligenceの自動車用潤滑油市場規模と他の公表推計値との比較
自動車用潤滑油の公表市場規模は、同一の最終用途を対象としていても、調査範囲の境界と測定単位が必ずしも一致していないため、異なる数値が示されることがあります。また、一方の推計が価値前提に重点を置き、他方が消費量と交換行動に重点を置く場合にも差異が生じます。
アプリケーション別のリットル数を追跡し、地域・チャネル別の1リットル当たり価格前提を更新することで、Mordor Intelligenceは推計値を車両が実際に消費するものに紐付け、隣接する流体カテゴリーや広範な化学品バスケットを混入させないようにしています。もう一つの一般的なギャップは、EV影響の扱い方にあります。一部のモデルでは、国別の保有台数変化のペースやサービス規範を確認することなく、エンジン関連潤滑油全体に積極的な販売量減少を適用しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 230.23億米ドル(2025年) | |
| グローバコンサルタントA | 791.7億米ドル(2025年) | 潤滑油を超える流体を含む可能性のある、より広い製品カバレッジと異なる対象範囲を持つ価値ベースのフレームを使用しており、チャネルレベルの確認なしに地域全体でより高い混合価格を適用する場合もあります。 |
| 業界出版社B | 767.9億米ドル(2025年) | より広い自動車用流体バスケットと長期的な前提条件を構築しており、複数の製品グループとより広いグレード定義がまとめられた場合に2025年の価値を押し上げる可能性があります。 |
表中の差異は主に調査範囲と単位の選択によって説明され、次いで製品タイプおよびチャネル間での価格の混合方法によって説明されます。当社のアプローチは、需要プールを最初に車両・サービス指標から構築し、価格を出発点ではなく管理されたレイヤーとして使用するため、国別に再現可能であることを意図しています。
レポートで回答される主要な質問
自動車用潤滑油市場の現在の規模は?
世界の需要は2026年に241億リットルに達し、2031年には289.9億リットルに達すると予測されており、3.76%のCAGRを反映しています。
最も潤滑油を消費する地域はどこですか?
アジア太平洋は2025年の世界数量の42.10%を占めており、これは広大な車両保有台数と所有率の上昇によるものです。
どの製品セグメントが販売を支配していますか?
エンジンオイルは2025年に58.24%のシェアで最大のセグメントであり続けており、これはすべての内燃機関車両が定期的なオイル交換を必要とするためです。
電気自動車は潤滑油需要への大きな脅威ですか?
EVはエンジンオイルの数量を減少させますが、電動モーター用グリースや誘電冷却剤の高付加価値ニッチ市場を創出し、純減少を限定的なものにしています。
製品革新を形成する規格は何ですか?
2025年に施行されたAPI SQカテゴリーは、燃費を最大8%向上させる超低粘度合成油の開発を推進しています。