
フランス潤滑油市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
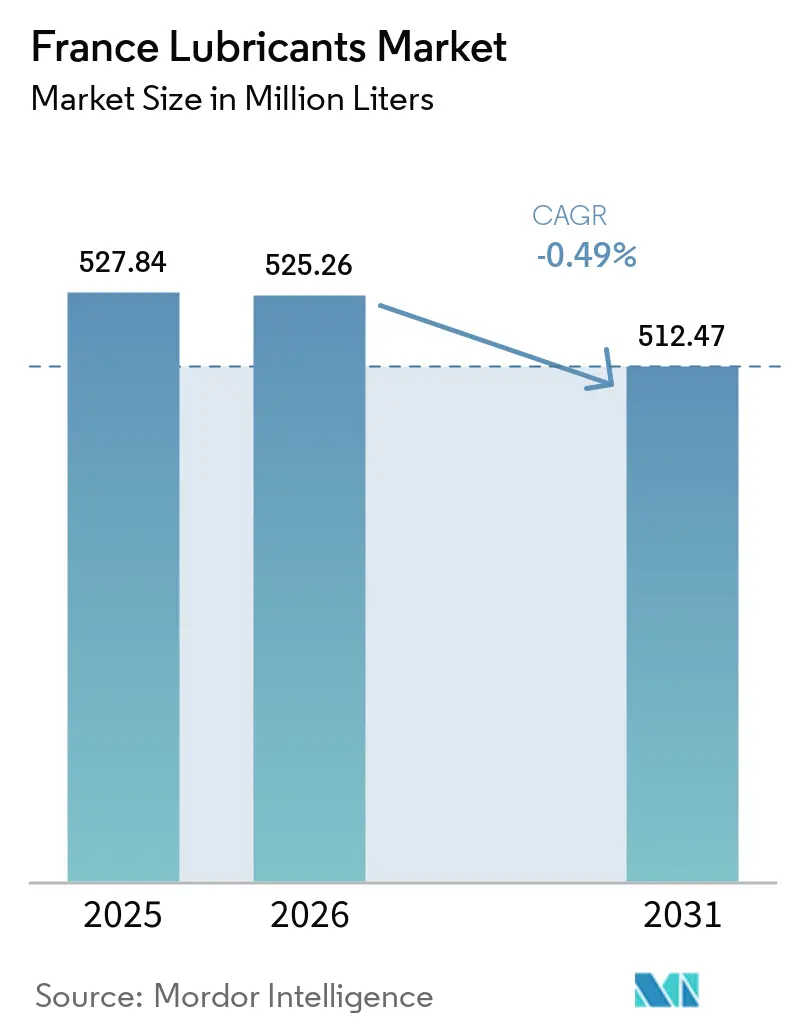
| 基準年の市場規模 (2025) | 527.84 百万リットル |
| 市場取引高 (2026) | 525.26 百万リットル |
| 市場取引高 (2031) | 512.47 百万リットル |
| 成長率 (2026 - 2031) | -0.49 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス潤滑油市場分析
フランス潤滑油市場規模は2025年に5億2,784万リットルと評価され、2026年の5億2,526万リットルから2031年には5億1,247万リットルへと成長し、予測期間(2026年〜2031年)におけるCAGRは-0.49%と推定されます。この軌跡は、フランス潤滑油市場が数量拡大から価値最適化へと移行していることを裏付けており、プレミアム合成油、EV対応フルード、および特殊産業用ブレンドが、絶対需要の低下にもかかわらず高いマージンをもたらしています。性能志向の規制、車両および船舶フリートの電動化、ならびに強化された持続可能性要件が製品ポートフォリオを再編しています。供給側では、グラヴァンションにおけるグループIの基油生産能力の停止により原料の入手可能性が逼迫し、ブレンド業者は再精製されたグループII/III基油や輸入品への移行を余儀なくされています。技術的差別化とOEM承認をめぐる競争が激化しており、統合型大手企業がコスト面での優位性を守る一方、ニッチプレーヤーが航空宇宙、海運、および生分解性配合品においてマージンを獲得しています。
主要レポートの要点
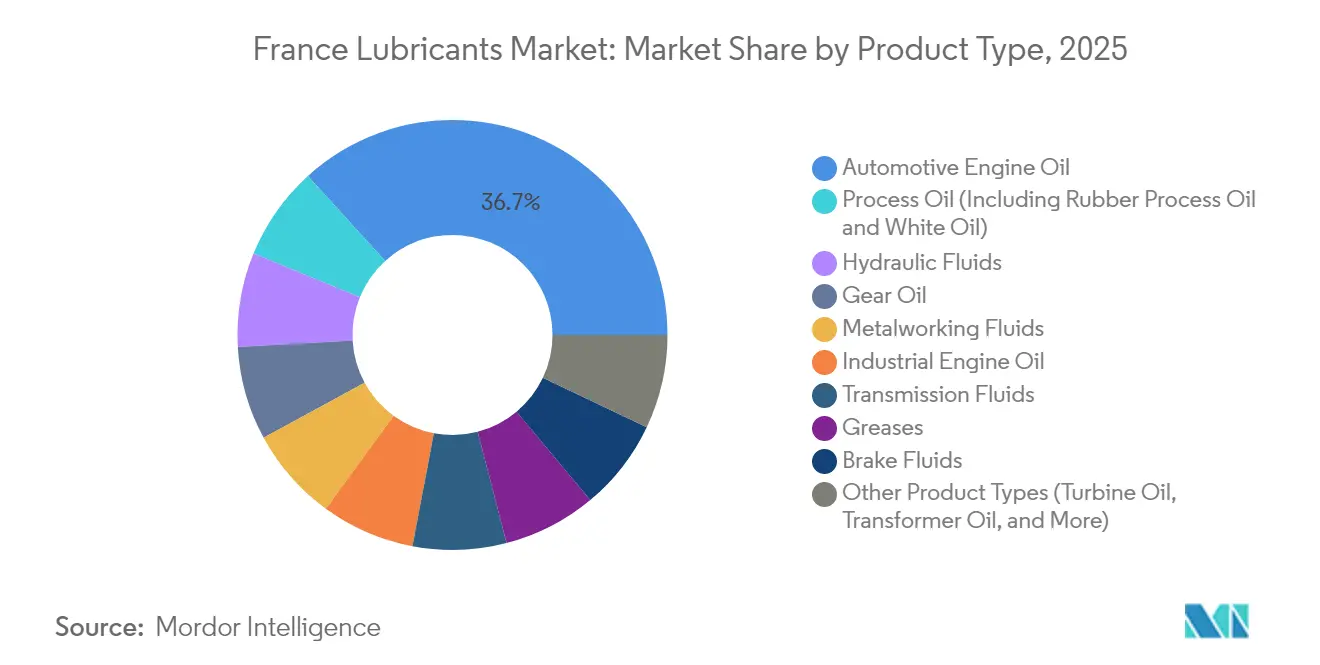
- 製品タイプ別では、自動車用エンジンオイルが2025年のフランス潤滑油市場シェアの36.74%を占めてトップとなり、タービンオイルは2031年にかけて2.05%のCAGRで拡大する見込みです。
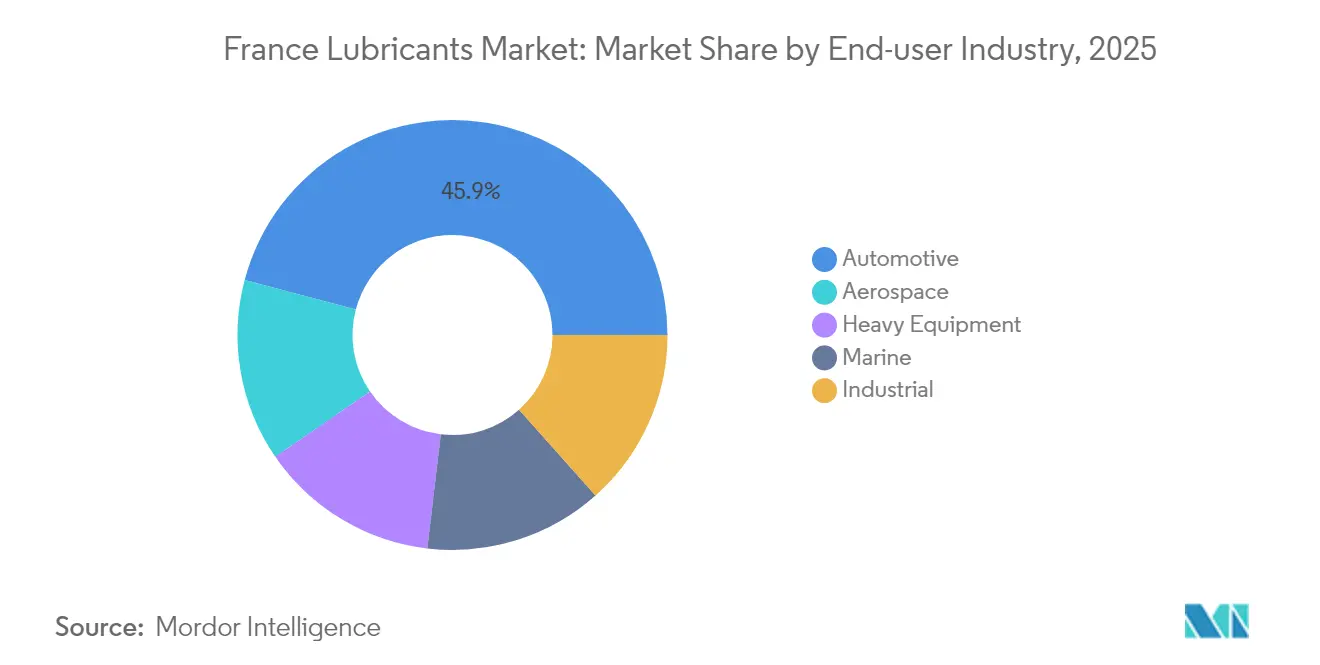
- エンドユーザー産業別では、自動車が2025年のフランス潤滑油市場規模の45.88%を占め、航空宇宙は2026年から2031年にかけて1.77%のCAGRで成長しています。
- 基油タイプ別では、鉱物油系潤滑油が市場シェアの60.45%を占め、予測期間(2026〜2031年)中にバイオベース潤滑油が1.92%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フランス潤滑油市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| より厳格なユーロ7排出規制が高性能合成油の普及を加速 | +0.3% | フランス、EU波及効果 | 中期(2〜4年) |
| COVID後のフランスにおける保有台数および走行距離の増加 | +0.2% | 全国、都市部中心 | 短期(2年以内) |
| OEM義務付けの延長ドレンインターバル | +0.15% | 全国アフターマーケット | 中期(2〜4年) |
| 内陸水路フリートの電動化が生分解性油圧作動油の需要を促進 | +0.12% | セーヌ川・ローヌ川回廊 | 長期(4年以上) |
| フランスの原子力潜水艦フリートの整備サイクルが特殊ギアオイルおよびタービンオイルの需要を押し上げ | +0.08% | 防衛特化 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より厳格なユーロ7排出規制が高性能合成油の普及を加速
2025年から施行されるユーロ7規制は、従来の鉱物油では満たすことのできない硫酸灰分、リン、硫黄の閾値を規定しており、合成または部分合成の低SAPS(硫酸灰分・リン・硫黄)ブレンドへの需要が固定化されています[1]。TotalEnergiesは2024年にクォーツ EV3Rシリーズを発売し、OEMのドレンインターバル目標である30,000kmを達成しながら、カーボンフットプリントを35%削減しました。フランスのアセンブラーは既に工場充填仕様をユーロ7準拠グレードに移行しており、合成油の恒久的な優位性を確立しています。承認済み製品のリストに対応できないディストリビューターは、販売店ネットワーク内の保証関連サービスから除外されるリスクがあります。したがって、フランス潤滑油市場では、鉱物油代替品への回帰はコンプライアンス違反となるため、合成油が構造的にシェアを拡大しています。
COVID後のフランスにおける保有台数および走行距離の増加
2024年までにフランスの道路を走行する充電可能な車両は200万台を超え、2022年比で40%増加しました。しかし、供給不足による代替購入の先送りにより、従来の内燃機関(ICE)の保有台数は引き続き増加しました。フランス国立統計経済研究所(INSEE)の交通指標によると、総走行距離はパンデミック前の水準に回復しており、商用交通量は2019年比で8%増加し、都市配送フリート向けの高粘度エンジンオイルの消費を促進しています。2024年の全国平均車両年齢は10.2年に達し、整備関連の潤滑油消費量が増加しています。パリやリヨン周辺に集中する大型フリートはアイドルストップサイクルが長く、オイルの酸化を加速させることから、優れた添加剤保持性を持つプレミアム合成油への需要が強化されています。総じて、フランス潤滑油市場においては、フリート規模よりも稼働時間の集約度が潤滑油数量を支えています。
OEM義務付けの延長ドレンインターバル
OEMは総所有コストの低減と廃棄物削減を目的として、最大30,000kmまたは24ヶ月のオイル交換サイクルを規定しており、これにより年間オイル数量は減少する一方、リット当たりの価値は向上しています。フォードは2024年にTotalEnergiesとの契約を締結し、フランス向け商用ラインナップに対して25,000kmのサービスインターバルを設定しました。このようなインターバルは、高い酸化安定性を備えた完全合成基油によってのみ達成可能です。独立系整備工場は、メーカー保証を維持するために承認フルードを在庫する必要があり、価格競争を抑制してアフターマーケットのマージンを支えています。フランス潤滑油市場においては、ドレンイベントの減少により大量注文が減少する可能性がある一方で、OEM承認リストを満たすプレミアム配合品への需要が強化されます。
内陸水路フリートの電動化が生分解性油圧作動油の需要を促進
パリ市は2027年までにセーヌ川およびローヌ川の艀および作業船を電動化するために1億5,000万ユーロを充当し、ISO 15380準拠の生分解性油圧作動油の使用を義務付けています。SYNERGETICSコンソーシアムは、これらのフルードが鉱物油同等品と比較して生態学的影響を85%低減することを実証しました。TotalEnergiesのバイオヒドラン SEシリーズはすでにフランスの商業船4,500隻をカバーしており、先行者優位を確立しています[2]。生態学的に敏感な区域で営業する事業者は、非準拠フルードの流出に対して罰金を科されるため、実質的にこれらの製品の囲い込み市場が形成されています。電動化が拡大するにつれて、フランス潤滑油市場では生分解性油圧作動油を中核とした新たな高付加価値ニッチが生まれています。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 2024年以降の国内自動車生産の長期的な低迷 | –0.25% | 製造業地域 | 短期(2年以内) |
| 原油価格の変動による基油コストの上昇 | –0.18% | グローバルインプット、国内転嫁 | 短期(2年以内) |
| フランスのスチームクラッカーおよびグループI生産ラインの閉鎖による原料供給の逼迫 | –0.12% | 国内ブレンド業者 | 中期(2〜4年) |
| EU分類法に基づく持続可能性規制によるSMEブレンド業者のコンプライアンスコストの上昇 | –0.08% | EU全域、中小企業への影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2024年以降の国内自動車生産の長期的な低迷
フランスの乗用車生産量は2024年に18%減少しました。これはメーカーがバッテリー搭載モデルへの転換のために生産ラインを改修したためであり、慣らし運転用オイルの工場充填需要が減少しました。ステランティスは一部の組み立てラインを海外に移転し、機械加工および部品洗浄のための現地産業用潤滑油の使用量が減少しました。純粋な電気自動車(EV)は内燃機関車と比較して約70%少ない潤滑油しか必要としないため、ユニット損失は数量面で増幅されます。ソショーおよびミュルーズにおける雇用削減はサプライチェーン全体に波及し、特殊プロセスオイルの短期注文が減少しました。したがって、フランス潤滑油市場は、EV数量が安定し特殊EVフルードが本格展開されるまで、短期的な逆風に直面しています。
原油価格の変動による基油コストの上昇
2024年中にブレントは1バレルあたり70〜95米ドルの間で変動し、基油価格の上昇とブレンド業者のマージン圧縮をもたらしました。グラヴァンションの閉鎖によりフランス唯一のグループI供給源が消滅し、小規模ブレンド業者はスポット輸入と運賃プレミアムに依存せざるを得なくなりました。統合型大手企業は長期供給契約によってリスクをヘッジしていますが、独立系中小企業は商品化が進んだセグメントにおいて付加料金の転嫁に苦慮しており、原料価格の上昇と価格感応度の高い顧客が衝突する中、フランス潤滑油市場全体で統合リスクが高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:エンジンオイルが規模を維持しつつタービンオイルが上回る
2025年の自動車用エンジンオイルのフランス潤滑油市場シェアは総需要の36.74%に達しました。一方、タービンオイルはフランスが原子力発電所の耐用年数を延長し洋上風力の展開を加速させるにつれて、最速のCAGR 2.05%を記録すると予測されています。実際の商業用途では、より高温・より狭いクリアランスで稼働する新世代タービンユニットに合成油が主流となっています。回生システムが油圧ブレーキの作動サイクルを低減させるためブレーキフルードの数量は縮小する一方、電動建設機械の普及に伴い生分解性油圧作動油の使用が拡大しています。風力タービンのギアボックスと大型トラックに使用されるギアオイルは、再生可能エネルギーと物流の成長に支えられ安定した需要を維持しています。ホワイトオイルおよびプロセスオイルはゴム、プラスチック、パーソナルケア産業に提供され、横ばいながらも収益性の高いニッチを形成しています。金属加工液はエアバスのトゥールーズ拠点において増加しており、A320の機械加工増加に伴い高潤滑性・低発泡性クーラントが求められています。全体として、製品ミックスは高性能・低量の特殊品へと傾斜しており、フランス潤滑油市場がリット当たりの価値をいかに最適化しているかを示しています。
ユーロ7対応エンジンオイルの普及が加速しており、2025年までに工場充填需要の少なくとも30%が低SAPS合成油にシフトすると見込まれています。トランスミッションフルードの需要は延長ドレン義務付けによる恩恵を受けており、この分野ではOEM承認が供給業者のアクセスを左右します。一方、変圧器オイルの需要は陸上再生可能エネルギーを統合する送電網強化プロジェクトと連動しています。全体として、タービンオイルのモメンタムと特殊ニッチが主流エンジンオイルの構造的な逆風を部分的に相殺し、フランス潤滑油市場の用途別多様性が維持されています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:自動車の優位性と航空宇宙の上昇
乗用車、商用車、二輪車のフリートが2025年の市場のほぼ半分を占め、自動車チャネルはフランス潤滑油市場規模の45.88%のシェアを占めました。最も成長が速い航空宇宙はCAGR 1.77%で、エアバスA320neoおよびA350の生産に使用される高仕様タービンおよび油圧作動油を通じて潤滑油の価値を獲得しています。電気自動車の普及により乗用車用エンジンオイルの数量は減少しますが、長距離輸送の電動化の遅れとディーゼルトラックの高い走行距離が続く限り、商用車用潤滑油は堅調に推移します。内陸水路の電動化は、海運事業者の間で生分解性油圧作動油の採用を促進しています。建設・農業分野の重機は、高粘度エンジンオイルおよびギアオイルの安定した消費を維持しています。
二輪車市場では電動化がまだ初期段階にあるため、従来型のオートバイ用オイルが引き続き使用されています。発電用途は原子力発電所の寿命延長工事に伴い拡大し、タービンオイルおよび変圧器オイルの需要を押し上げています。冶金、繊維、食品加工などの産業セクターでは、食品グレードまたは高温定格のニッチプロセスオイルが求められており、魅力的なマージンを生み出しています。したがって、自動車数量が減少する一方で、特殊産業および航空宇宙セグメントが価値を支え、フランス潤滑油市場はエンドユーザー間でバランスを保っています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
基油タイプ別:鉱物油が後退し合成油およびバイオ系ブレンドが拡大
鉱物油配合品は需要の60.45%を依然として支配していますが、ユーロ7およびOEMのドレンインターバル義務付けの強化に伴い、合成油への地盤を引き続き失うこととなります。EU分類法のインセンティブに支えられたバイオ系ブレンドは、生分解性を重視する海運、油圧、産業セグメントにおいてシェアを開拓し、2031年までにCAGR 1.92%のトップ成長率を記録すると予測されています。部分合成油は主流の自動車整備工場において完全合成油に比べてコスト優位性があるため引き続き人気を博しています。グラヴァンションのグループI閉鎖を受け、国内ブレンド業者は輸入または再精製代替品に依存しています。TotalEnergiesのゴンフルビルにある再精製基油ユニットは、バージン鉱物油に比べてカーボン強度を35%削減したグループII同等の基油を生産しています。
ユーロ7のOEM仕様は概してグループIII重点ブレンドへとシフトしており、合成油代替の加速を促しています。菜種またはエステルを基材とするバイオ潤滑油は、ISO 14001調達ポリシーへの準拠を支援します。したがって、フランス潤滑油市場は二方向のシフトを示しています。すなわち、性能面では鉱物油から合成油へ、持続可能性面では化石由来から生物由来へのシフトです。
地理的分析
イル=ド=フランス地域はパリ・シャルル・ド・ゴール空港やル・アーブル周辺の自動車、航空宇宙、物流の集積を通じて潤滑油需要の中核を形成しています。ノルマンディーは、グラヴァンション製油所を失ったにもかかわらず、原子力発電所と石油化学コンプレックスにおける大規模なタービンオイル需要を持続しています。オーヴェルニュ=ローヌ=アルプはトゥールーズのエアバス構造部品とリヨン近郊の車両組み立てを擁し、航空宇宙および自動車チャネルにおけるプレミアム合成油を支えています。マルセイユからフォス=シュル=メールに至る地中海港湾は、低灰分ブレンドを優遇するIMO 2020硫黄規制によって増幅された海運用潤滑油の需要を生み出しています。
北部の産業地帯は自動車および潤滑油の集約度が高く、南部の回廊では航空宇宙と海運のより速い成長が見られます。セーヌ川、ローヌ川、ライン川沿いの内陸水路は電動化プログラムの進展に伴い生分解性油圧作動油の需要を支えています。統合されたサプライチェーンがEU全域の仕様を裁定できることから、ドイツおよびベルギーとの国境をまたぐ取引が価格対等性に影響を与えています。核エネルギーが集積した地域では、フランス電力公社(EDF)が原子炉の耐用年数を60年に延長する取り組みを推進する中でタービンオイルの使用期間が延び、特殊需要が下支えされています。一方、大西洋岸沖に勃興する洋上風力クラスターでは、潮風にさらされるタービンに対して高いスカッフィング耐性を持つギアオイルが求められています。これらの地域にわたってバランスよく分布しているため、フランス潤滑油市場は全国的な規模を保ちながら、製品ミックスにおいて地域ごとのきめ細かい特性を示しています。
規制環境
フランスの潤滑油生産者および輸入業者は、AGEC循環経済法(2020年2月10日)に基づき導入され、2021年10月27日の政令によって施行された、鉱物油および合成油に関する生産者責任拡大(EPR)制度の下で事業を行っている。この制度では、フランス市場に潤滑油を投入する企業は承認されたエコ団体に登録し、市場投入量に応じたエコ賦課金を支払い、固有のEPR識別番号を含む文書を維持することが求められる。
使用済み製品に関する義務は、コンプライアンスの中核的な手段である。Cycleviaは使用済み油の収集および再生を担う唯一の承認エコ団体であり、フランス市場の約80%をカバーしているとされる。運用上の追跡管理は強化されており、2024年1月1日から使用済み油に関する電子的な有害廃棄物追跡票が義務化され、廃棄物ストリームを取り扱う作業場、流通業者、産業ユーザーに対する文書化および監査要件が増加している。
バリューチェーン分析
フランスの潤滑油バリューチェーンは、ベースオイルの調達(国内精製およびグループII/IIIの輸入、さらに再生原料の利用増加)、添加剤供給、調合・充填、そして自動車アフターマーケット/ディーラー網や産業向けアカウント(発電、航空宇宙、海運、重機)への多チャネル流通にまたがっている。業界の連携と規格への関与は、CSNIL(全国潤滑油業界団体)や欧州レベルのUEILといった組織によって形作られており、フランス国内の専門的な協力体制には、UFIP Energies et MobilitesおよびCentre Professionnel des Lubrifiants(CPL)に関連する組織も関わっている。
下流側では、使用済み油に関するEPR制度を通じて循環の輪がチェーンに組み込まれており、Cycleviaが生産者に代わって収集・再生を組織している。供給側では、業界は再精製を精製所と連携したエコシステムに統合する動きも進めており、その一例としてEsso SAF(ExxonMobil)がEco Huileと長期供給契約を結び、Gravenchonにおける再生ベースオイル生産を支援していることが挙げられる。これにより、OEM承認品や産業用仕様に対応する調合業者向けの国内原料供給の構図が再構成されている。
競争環境
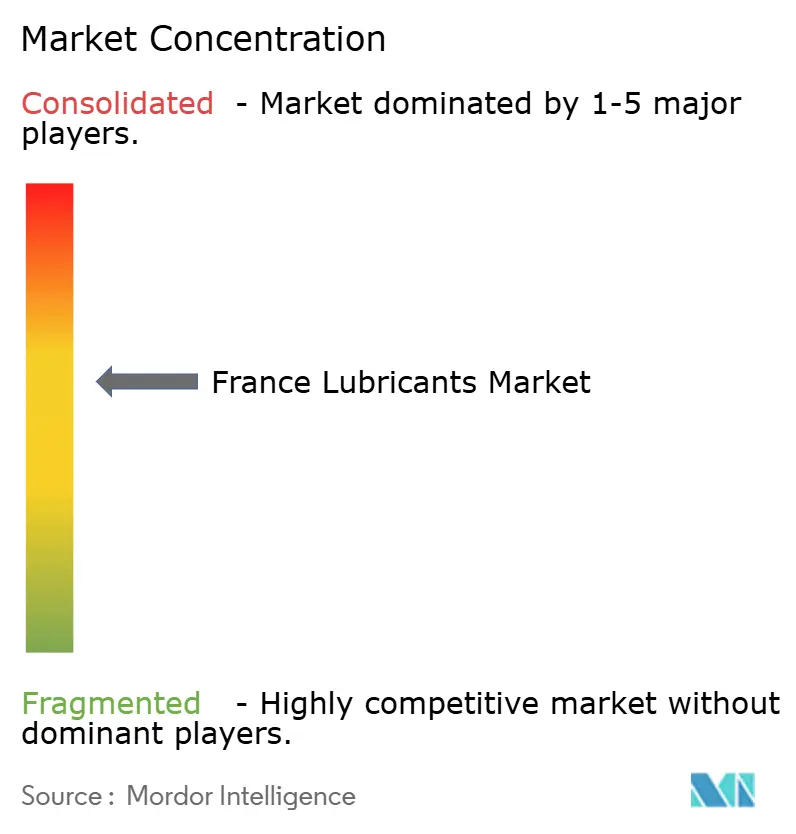
フランス潤滑油市場は中程度に集中しています。統合型大手企業であるTotalEnergies、Shell、およびBP/カストロールは確固たるチャネルリーチと原料調達力を有しており、一方でMotul、FUCHS、LIQUI MOLYなどの専業ブランドは高マージンのニッチで優れた成果を上げています。例えば、TotalEnergiesは国内の精製から小売に至るチェーンを活用して鉱物油コストの上昇を管理しています。SMEブレンド業者はEU分類法に基づく規制に対してより高いコンプライアンスコストに直面しており、統合またはニッチ特化が促進されています。要するに、バルク数量ではなく、性能検証と持続可能性ポジショニングが、現在フランス潤滑油市場における競争優位を左右しています。
フランス潤滑油産業リーダー
-
BP p.l.c.
-
Exxon Mobil Corporation
-
Shell plc
-
Motul
-
TotalEnergies
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
循環型ベースオイルおよび再生成分を含む潤滑油は、フランスにおける具体的なホワイトスペースとして浮かび上がっている。EPR義務および追跡可能性要件により、閉ループ調達の価値が高まっているためである。Esso SAF(ExxonMobil)は、Eco Huileとの長期供給契約を支えとして、2025年後半からノルマンディーのGravenchonで再生ベースオイルの生産を開始するプロジェクトを進めている。これにより、低炭素処方を目指す調合業者向けの再生原料の地域的な供給可能性が改善され、バージンベースオイルの供給不足に対する耐性も高まる。
OEMと連携した製品の差別化も機会領域として見て取れる。承認、延長ドレンインターバル、低SAPS要件により、需要はコモディティグレードではなく認証済み処方へと集中していくためである。2026年5月、TotalEnergiesとStellantisは提携を更新・拡大し、共同ブランドのエンジンオイル(再生ベースオイルを使用したQuartz EV3R MOPAR SUSTAINeraを含む)を発表した。これはStellantis FPW仕様に承認されており、フランスにおけるサプライヤーへのアクセスとプレミアム化が、OEMプログラムおよび検証済みの性能表示にますます連動していることを裏付けている。この環境は、リードタイムを短縮し、製品性能に加えてコンプライアンス文書を確保する、地域の技術サービス、品質管理、包装・流通能力への投資を支えている。
最近の業界動向
- 2026年6月:Motulはフランスのナンジスに45,000平方メートルの物流拠点を開設し、国内および輸出業務を一元化した。この統合により流通能力が強化され、配送速度の向上と輸送関連排出量の削減が実現し、同社のフランスにおける事業基盤を支えている。
- 2026年5月:TotalEnergiesとStellantisは欧州における戦略的提携を更新・拡大し、Stellantis FPW仕様に承認された共同ブランドのエンジンオイルシリーズを発表した。この協業はOEMとの連携を強化し、フランスにおいて製品を差別化し、EV対応車および従来型エンジン向けのプレミアム製品ラインアップを拡大するものである。
- 2026年4月:MotulはFIM EWC世界耐久選手権の主催団体であるEMPの株式10%を取得した。このスポンサーシップにより、高性能・耐久性市場とのブランド連携が深まり、レース関連スポンサーシップや製品検証における下流の効果が期待される。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、フランス潤滑油市場を、自動車用および産業用途においてフランス国内での使用を目的として供給される完成潤滑油と定義し、所定の期間における販売量(リットル)で測定します。
対象外の範囲:本規模算定では、燃料、冷却液・不凍液、および単独の化学品として販売される添加剤は除外しています(完成品としての潤滑油のみを計上)。
セグメンテーション概要
- 製品タイプ別
- 自動車用エンジンオイル
- 産業用エンジンオイル
- トランスミッションフルード
- ギアオイル
- ブレーキフルード
- 油圧作動油
- グリース
- プロセスオイル(ラバープロセスオイルおよびホワイトオイルを含む)
- 金属加工液
- タービンオイル
- 変圧器オイル
- その他の製品タイプ
- エンドユーザー産業別
- 自動車
- 乗用車
- 商用車
- 二輪車
- 海運
- 航空宇宙
- 重機
- 建設
- 鉱業
- 農業
- 産業
- 発電
- 冶金・金属加工
- 繊維
- 石油・ガス
- その他のエンドユーザー産業
- 自動車
- 基油タイプ別
- 鉱物油系潤滑油
- 合成潤滑油
- 部分合成潤滑油
- バイオ系潤滑油
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、フランスにおける車両関連用途と産業用途への需要の分割方法、および活動サイクルに伴う通常の出来高変動を含む、モデルの構造を確立します。まず定義と単位を統一し、次に潤滑油消費量と連動させることができる時系列指標を導入します。
使用した公開情報源には、ユーロスタットのエネルギー・産業生産計、INSEEの生産・輸送指標、欧州自動車工業会(ACEA)の登録データ、および国際エネルギー機関のエネルギーバランス参照資料が含まれます。技術的・用途的な背景については、ISOやSAEなどの機関が公表するオープンスタンダードおよび試験方法の参照資料を確認するとともに、潤滑油カテゴリー別の輸出入方向の検証に役立つ公開の税関・貿易統計も活用しています。これらは企業の年次報告書、投資家向け資料、信頼性の高いフランスの業界紙によって補完され、企業財務および特許データベースの有料サブスクリプションを用いて製品の焦点と生産能力のシグナルを確認するために選択的にクロスチェックされています。ここに記載されている情報源は例示であり、網羅的なものではなく、データ収集・検証・明確化のために多数の追加文書が使用されています。
一次インタビューおよびサーベイ
一次調査は、デスクモデルの検証と、公開統計では把握できないギャップ、特にフランスにおけるオイル交換間隔、製品ミックスの変化、産業メンテナンス行動に関するギャップを補完するために活されました。潤滑油ブレンダー、販売業者、輸送・産業分野の大口エンドユーザーを対象にインタビューおよびサーベイを実施し、前提条件を確定する前にフランス各地の異なる操業環境を反映したフィードバックが得られるよう努めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:15% |
| 中位層:54% | 部門・ユニットリーダー:26% |
| 中小規模プレイヤー:16% | マネージャー:59% |
市場規模算定と予測
主要な規模算定ロジックはトップダウン方式であり、フランスの需要プールを起点として、車種別の保有台数、標準的なオイル充填量、想定されるオイル交換間隔、および産業生産指標を用いて、フランスにおける通常年に必要とされる潤滑油消費量を再構築します。次に用途レベルのシェアと製品切り替えパターンを適用することで、合成油・低粘度グレード・長期交換間隔が時間の経過とともに総リットル数をどのように変化させるかをモデルに反映させます。
結果の現実性を担保するため、販売業者からのサンプルチャネル出来、限定的な可視生産者に対するサプライサイドの積み上げ、主要潤滑油カテゴリーの観測された貿易フローなど、選択的なボトムアップ近似値をチェックとして活用しています。ボトムアップチェックでギャップが生じた場合は、機械的な出来高の積み上げを強制するのではなく、まず浸透率・オイル交換間隔・産業稼働率の前提条件を調整することで対応します。
予測にあたっては、市場が成熟しており出来高が電動化・効率化・メンテナンス慣行などの構造的トレンドに左右されることから、短期時系列平滑化を組み合わせたシナリオ分析を活用しています。予測において最も重要なインプットには、乗用車・商用車の保有台数トレンド、走行距離の代理指標、産業生産・機械稼働率、基油の供給シグナル、および活動量が安定している場合でもリットル数を変動させるプレミアム化の進展速度が含まれます。
データ検証と更新サイクル
アウトプットは複数のパスを通じて三角測量されます。まず単位整合性チェック、前年比変化の上限設定、フランスの車両保有台数の動向や産業生産の方向性といった独立したシグナルとのクロスバリデーションから始まります。推計値に乖離が見られる場合は、その原因となっている前提条件を再検討し、季節性や一時的なイベントでは説明できない差異が生じた場合は関連するインタビュー対象者に再連絡します。
最終承認前に、別のアナリストがモデルのロジックとドライバーをレビューし、生データへの計算のスポットチェックを実施します。レポートは年次で更新され、主要な工場変更・規制変更・フランスにおける急激な貿易変動など重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の確認作業を完了することで、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのフランス潤滑油市場規模と他の公表推計値との比較
フランス潤滑油の公表市場規模がしばしば一致しないのは、各機関が製品セットの定義を異なる形で行い、異なる単位(金額対リットル)を使用し、オイル交換間隔と産業用途の強度について異なる前提条件を適用しているためです。タイミングも重要であり、一部の推計値は更新頻度が低く、最近のミックス変化を反映していない場合があります。
よくあるギャップとして、隣接する流体まで対象範囲を拡大したり、小容量パック販売の小売価格を組み込んだりする調査が挙げられ、これらをリットルに換算した場合に合計値が膨らむことがあります。Mordor Intelligenceの規模算定では、合計値をフランス国内での使用を目的として販売された完成潤滑油に限定し、リットル単位でモデル化したうえで、チャネルチェックとエンドユーザーのメンテナンスフィードバックを通じて前提条件を検証することで、アウトプットが実際の消費行動に即したものとなるようにしています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 527.84 ミリオン 米ドル(2025年) | |
| 業界団体A | 273.25 ミリオン 米ドル(2024年) | 多くの場合、トン単位で報告された自動車用潤滑油と国内販売のみに限定されており、産業需要を過小評価し、リットルとの単位換算に差異が生じる可能性があります。 |
| 業界誌B | 215.00 ミリオン 米ドル(2024年) | 通常、小容量パクの消費者小売チャネルの価格を反映しており、整備工場および産業用バルク出来高が除外されているため、市場全体の指標として扱われた場合に合計値が歪む可能性があります。 |
表中の数値の乖離は主に対象範囲と測定方法の選択によって説明されます。一部の数値は自動車用出来高のみ、または小売販売のみを対象としており、国内の潤滑油消費量全体を示すものではないためです。車両保有台数・メンテナンスパターン・産業活動指標に対してステップを追跡可能な状態に保つことで、モデルは同じドライバーが変動した際に繰り返し更新できる実用的な数値を生成します。
レポートで回答される主要課題
2026年のフランス潤滑油市場の規模はどの程度ですか?
最新のフランス潤滑油市場規模の数値を反映し、5億2,526万リットルとなっています。
2031年までの予想成長トレンドはどのようなものですか?
市場はCAGR -0.49%で縮小すると予測され、5億1,247万リットルで終着する見込みです。
最も急速に拡大している製品カテゴリーはどれですか?
タービンオイルが原子力保守と風力発電の成長に牽引され、CAGR 2.05%でトップとなっています。
最も急速に成長するエンドユーザーセクターはどれですか?
航空宇宙がエアバスの航空機生産増加に伴い、最高のCAGR 1.77%を示しています。
ユーロ7は潤滑油の配合にどのような影響を与えますか?
新基準は低SAPS(硫酸灰分・リン・硫黄)ブレンドを義務付け、ブレンド業者を合成または部分合成基油のみへと押しやります。